
カテーテル-リレイティドブラドストリームインフェクシャン市場:シェア・成長・予測 2034
カテーテル関連血流感染症市場規模と予測(2021~2034年)、世界および地域別の成長機会分析 対象範囲:治療タイプ(抗菌剤、抗生物質ロック療法)、感染源(コアグラーゼ陰性ブドウ球菌、黄色ブドウ球菌、腸内グラム陰性桿菌、酵母、腸球菌および連鎖球菌、緑膿菌、その他)、流通チャネル(病院薬局、小売薬局、オンライン薬局)、地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00029989
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
17億5000 万米ドル
基準年値
2034年の予測
28億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.48 %
成長率
対象市場
207億6000 万米ドル
(2026年~2034年)
カテーテル関連血流感染症市場は、2025年に17億5000万米ドルと評価され、2034年までに28億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.48%を記録しています。この拡大は、血液透析、がん治療、経静脈栄養、中心静脈カテーテルを使用する集中治療を受けている患者における感染リスクの継続に加え、臨床現場における病原体の迅速な検出、カテーテルの温存、抗菌薬適正使用への注目の高まりによって推進されています。
北米は引き続きこの技術の商業的応用において重要な役割を果たしており、2034年までのCAGRは5.0~5.4%と予測されています。北米のカテーテル関連血流感染症市場規模は、大規模な透析インフラ、標準的な感染症監視、およびカテーテルロック療法に対する支払者による補償によって牽引されています。2024年には18,165件のCLABSI症例がありましたが、標準化された感染率は2024年の米国の全国ベースラインよりも低くなっています。
カテーテル関連血流感染症市場の評価と洞察
- 北米: 2025年には推定41~43%のシェアを占め、透析へのアクセス、感染症報告、および特殊医薬品の償還に支えられ、2026~2034年には年平均成長率(CAGR)5.0~5.4%で成長すると予想されている。
- 米国: 2025年には北米の収益の約84~86%を占め、中心静脈カテーテルの広範な使用を反映して、年平均成長率(CAGR)は5.1~5.5%になると予測されている。
- ヨーロッパ: 2025年には推定28~30%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2026~2034年には年平均成長率(CAGR)4.7~5.1%で拡大すると予測されている。
- アジア太平洋地域: 2025年には推定21~23%のシェアを獲得し、中国、日本、インド、韓国、オーストラリアが牽引役となり、年平均成長率(CAGR)は6.0~6.4%になると予測されている。
- 最大のセグメント:抗菌剤は、2025年には推定72~76%の市場シェアを占め、2034年まで年平均成長率(CAGR)5.1~5.5%で拡大すると予測されている。
- 高成長分野:抗生物質ロック療法は、2025年には市場シェアの24~28%を占めると推定され、2026~2034年には年平均成長率(CAGR)6.2~6.6%を記録すると予測されています。
- 詳細に分析された主要企業: Merck Sharp & Dohme LLC、CorMedix Inc.、Geistlich Pharma AG、TauroPharm GmbH、Fresenius Medical Care AG、Pfizer Inc.、Glenmark Pharmaceuticals Limited、Citius Pharmaceuticals, Inc.、AstraZeneca Pharma India Limited、およびXellia Pharmaceuticals ApS。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床的には、抗生物質管理は一般的な経験的投与から、病原体主導の全身療法、抗菌ロック療法、バイオフィルム除去、選択的カテーテル救済へと進歩している。血液培養や分子検査の自動化システムにより、病原体の検出にかかる時間は短縮されている。さらに、臨床的エスカレーションにおける電子監視も行われている。注射用抗生物質の無菌充填仕上げ施設の強化と調達の回復力の必要性から、製造動向も変化している。抗感染薬の発酵生産は技術的に複雑であり、バンコマイシンやダプトマイシンなどの製品の製造において濃縮のリスクがある。
今後の投資は、アジア太平洋地域および中東の外来透析サービス、腫瘍内科輸液センター、病院に重点を置く予定です。規制当局による抗菌薬耐性および院内感染減少への認識の高まりは、カテーテルの温存や入院期間の短縮といったメリットをもたらす差別化された治療薬を開発する機会を提供します。2024年のWHO優先リストには、15科の抗生物質耐性病原体に属する24の病原体が含まれているため、黄色ブドウ球菌、緑膿菌、グラム陰性病原体による感染症を標的とした製品の開発に関心が集まっています。
カテーテル関連血流感染症市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億5000万米ドル |
| 2034年までの市場規模 | 28億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
カテーテル関連血流感染症市場分析
カテーテル関連血流感染症市場の成長を牽引する主な要因としては、血液透析、化学療法、集中治療、長期経静脈栄養における血管アクセスへの依存度の高まりが挙げられます。これらの治療法はいずれも、血液培養、全身性抗感染療法、ロック溶液、適切なカテーテル管理に対する継続的な需要を生み出しています。予防パッケージの使用によって需要は抑制されますが、カテーテル留置日数、患者の重症度、微生物の耐性といった要因により、発生率の低下が治療需要の減少につながるわけではありません。
このエコシステムには、原薬メーカー、無菌注射剤メーカー、病院薬局、微生物検査室、感染症科、腎臓専門医、血管アクセス専門家などが関わっています。多くの抗生物質は緊急に静脈内投与する必要があるため、臨床目的においては供給の安定性が不可欠です。調達部門は、コストよりも、感受性、地域ごとの抗菌薬感受性試験結果、製剤の入手可能性、投与の容易さ、在庫状況などを考慮します。
カテーテル関連血流感染症市場レポートによると、競争環境は様々な企業で構成されています。Merck Sharp & Dohme LLC、Pfizer Inc.、AstraZeneca Pharma India Limited、Glenmark Pharmaceuticals Limited、およびXellia Pharmaceuticals ApSの競争は、抗感染症薬のポートフォリオまたは製造能力にあります。CorMedix Inc.、TauroPharm GmbH、Geistlich Pharma AG、およびCitius Pharmaceuticals, Inc.は、カテーテルロック、バイオフィルム管理、またはカテーテル救済製品を提供することで競争しています。
感染率の低下、カテーテル交換回数の減少、入院期間の短縮、ワークフローとの互換性を示すエビデンスパックへの投資への注目が高まっている。CorMedix社は、特定の血液透析患者集団向けにFDA承認のタウロリジンおよびヘパリンカテーテルロックを発売したが、Citius Pharmaceuticals社は感染カテーテルを救済するためのMino-Lokの開発に引き続き取り組んでいる。競争力は、適応症、支払者によるアクセス、抗菌薬適正使用の相乗効果、無菌製造能力、および実臨床における成果によって左右される。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
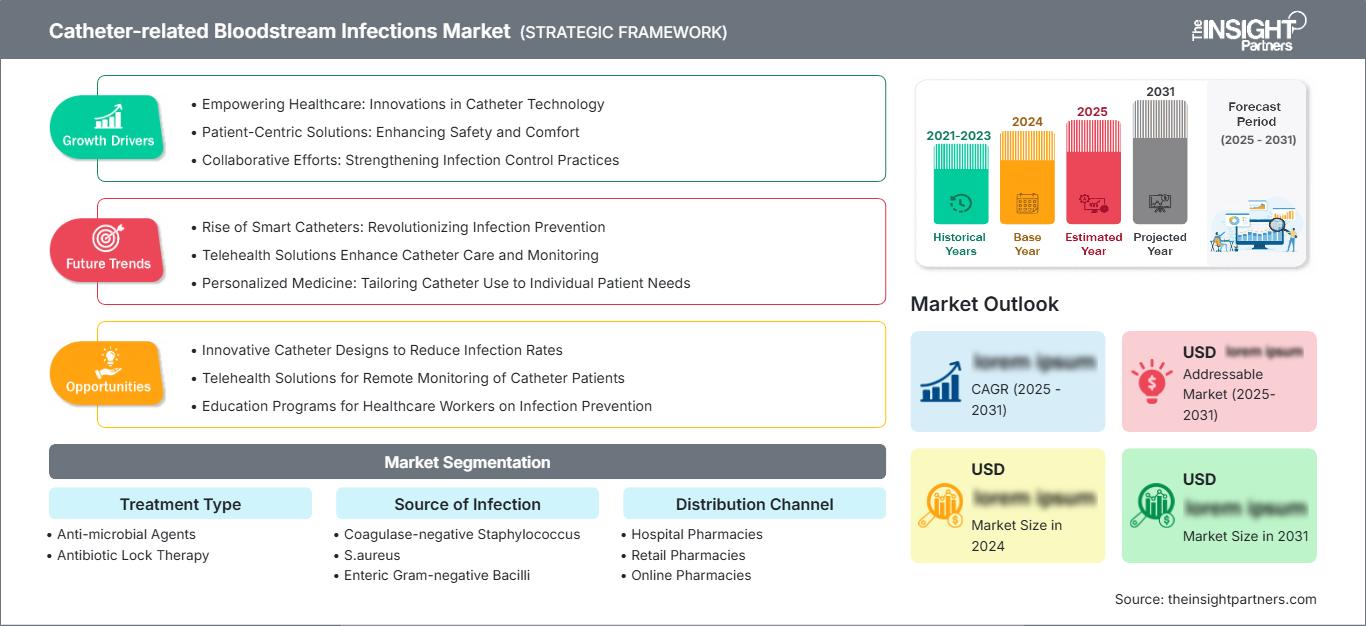
カテーテル関連血流感染症市場:戦略的洞察
地域別分析
北米におけるカテーテル関連血流感染症市場
北米は2025年にカテーテル関連血流感染症市場の約41~43%のシェアを占め、2034年にかけて年平均成長率(CAGR)5.0~5.4%で成長すると予測されています。透析、腫瘍学、集中治療、在宅輸液における中心静脈カテーテルの広範な使用は、多くの患者を維持するのに役立っています。微生物学インフラが整備されているため、病原体に適した抗生物質を選択でき、耐性菌感染症の場合には迅速に治療を強化できます。
さらに、医療関連感染症の正式な報告、感染症分野の専門スキル、および商業的に差別化されたカテーテルロックソリューションがあります。米国のサーベイランスに基づくと、2024年の一般急性期病院における中心静脈カテーテル関連血流感染症の症例数は18,165でした。標準化された感染率の改善にもかかわらず、これらの症例の発生は、体系的なアプローチとカテーテル保護戦略の必要性を強調しています。北米の関与には、病院の普遍的カバー、抗菌薬適正使用イニシアチブ、および集中調達によるカナダの関与が含まれます。メキシコの関与は、民間病院と透析センターの継続的な拡大に起因しています。
米国におけるカテーテル関連血流感染症市場
2025年には北米全体の収益の約84~86%を米国が占め、2034年まで年平均成長率(CAGR)5.1~5.5%で成長すると予測されています。需要の主な牽引役は、急性期病院、外来透析施設、がんセンター、点滴サービスなどです。2023年には、米国の入院患者の約38人に1人が、毎日少なくとも1つの院内感染(HAI)に罹患しており、感染管理の負担が広範囲に及んでいることが浮き彫りになっています。
新規ソリューションの市場採用では、実証済みの比較臨床的利点と効果的な償還モデルを備えたソリューションが好まれます。CorMedix Inc. は既に入院および外来の血液透析で DefenCath を導入していますが、Citius Pharmaceuticals, Inc. はカテーテル救済アプローチを開発しています。ユースケースは、全身療法から予防、抗菌剤によるルーメンの露出、バイオフィルムの破壊、複雑な血管アクセス部位の保護へと徐々に移行しています。2023 年と 2024 年の間に急性期病院における CLABSI の発生率は 9% 減少しましたが、依然として感染症が継続しているため、信頼性の高い抗感染療法に対する需要があります。
欧州におけるカテーテル関連血流感染症市場
この地域は2025年には市場シェアの28~30%を占め、2034年まで年平均成長率(CAGR)4.7~5.1%で成長すると予測されている。ドイツは病院の収容能力、透析、微生物検査能力、タウロリジン系カテーテルロック製品の使用状況において主導的な地位を占めている。英国では、NHS組織内における感染制御、抗菌薬適正使用、中心静脈カテーテルに関するエビデンスに基づいた手順に重点が置かれている。
フランスは、既存の集中治療および腫瘍治療ネットワーク、ならびに医薬品評価システムの恩恵を受けている。イタリアとスペインは、透析需要の増加と地方病院による調達を通じて市場を拡大しているが、予算の違いがハイエンドのロック製品の入手可能性を左右する。TauroPharm GmbH、Geistlich Pharma AG、Xellia Pharmaceuticals ApSなどの企業は、抗感染製品とカテーテルロックを提供している。
購買動向は、抗菌薬耐性、医薬品不足、現地生産施設の能力といった要因に注目している。WHOの報告によると、WHO欧州地域では抗菌薬耐性により年間13万3000人が死亡している。こうした統計は、適正使用対策に伴う制約があるにもかかわらず、標的抗菌薬の使用やカテーテル節約戦略の有効性を裏付けている。
アジア太平洋地域におけるカテーテル関連血流感染症市場
アジア太平洋地域は、2025年には市場シェアの21~23%を占めると推定されており、2034年まで年平均成長率(CAGR)6.0~6.4%で成長すると予測されている。この成長は、中国における患者数と病院インフラの拡大、日本における高度な透析アクセスと感染対策、そしてインドにおける民間病院の増加と国内抗生物質生産の拡大によって牽引されている。
韓国では迅速診断が支援される一方、オーストラリアでは体系的な感染症監視および管理プログラムが提供される。成長の原動力は、集中治療の成長、腫瘍学の成長、透析の成長、および保険普及率である。検査室の利用可能性と費用が障壁となっており、この状況はジェネリックおよびプレミアムロック抗生物質の使用につながっている。
中東・アフリカにおけるカテーテル関連血流感染症市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)5.2%~5.6%で成長すると予測されている。中東地域では、サウジアラビアが病院投資、透析ネットワーク、医療の地域化において主導的な役割を果たしており、アラブ首長国連邦(UAE)は高度な三次医療と物流に注力している。南アフリカは、サハラ以南地域における主要な治療提供国であり続けている。
インフラ整備により、集中治療、腫瘍治療、腎臓治療の能力が向上し、ひいてはカテーテル治療の能力向上にもつながります。調達に関する決定は、輸入の可否、コールドチェーンの能力、診断能力、および予算制約によって左右されます。国際的な集中調達や病院間の連携を基盤とした機会は、他の分野にも存在します。
セグメンテーション分析
治療の種類
治療タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.7%で成長すると予測されています。カテーテル関連血流感染症市場の範囲は、全身性抗菌剤と抗生物質ロック療法を対象としており、選択は臨床的安定性、病原体の感受性、カテーテルの必要性、転移性合併症、およびバイオフィルムのリスクによって決定されます。全身治療は依然として基本的であり、カテーテルの温存が臨床的に価値のある場合には、ロック療法が注目を集めています。
- 抗菌薬:これらの薬剤は、血流感染症、特にブドウ球菌、腸球菌、グラム陰性菌、真菌感染症の場合、迅速な全身的治療とそれに続く感受性に基づいた治療の段階的縮小が必要となるため、主要な位置を占めています。
- 抗生物質ロック療法:カテーテル界面のバイオフィルムに対処し、特定の患者におけるカテーテル温存を支援する、高濃度の管腔内治療。このアプローチは、腫瘍学、透析、および経静脈栄養において戦略的に重要である。
感染源
カテーテル関連血流感染症市場における感染源セグメントは、2034年まで年平均成長率(CAGR)5.2~5.6%を記録すると予想されています。病原体の種類によって、経験的治療範囲、ロックの構成、治療期間、カテーテル抜去の決定、およびフォローアップ血液培養が決定されます。グラム陽性菌はカテーテル関連感染症管理の中心であり続けていますが、耐性グラム陰性菌や酵母は臨床上の複雑さを著しく増大させ、微生物学的知見に基づいた治療への需要を高めています。
- コアグラーゼ陰性ブドウ球菌:皮膚への定着やバイオフィルム形成が頻繁に起こるため、これらの菌はカテーテル関連感染症の一般的な病原体である。ただし、臨床医は長期治療を行う前に、真の感染症と血液培養の汚染を区別する必要がある。
- 黄色ブドウ球菌(S.aureus):持続性菌血症や転移性合併症を引き起こす可能性があるため、積極的な全身療法、カテーテル抜去時の評価、培養検査の繰り返し、心内膜炎やその他の深部感染症の慎重な評価が推奨される。
- 腸内グラム陰性桿菌:これらの病原体は、β-ラクタマーゼを介した耐性により治療選択肢が狭まる可能性があるため、迅速な感受性評価が必要です。特に、重症患者、免疫不全患者、または広範囲に抗生物質に曝露された患者では、この傾向が顕著です。
- 酵母:カンジダ関連感染症は、管理が非常に複雑であり、通常、全身性抗真菌療法、カテーテルの除去、必要に応じて眼科的評価、および繰り返しの血液培養による治癒の証明に対する需要が増加します。
- 腸球菌および連鎖球菌:治療は菌種の同定と耐性パターンによって異なり、腸球菌感染症は、バンコマイシン耐性やカテーテルの長期使用によって標準的な治療選択肢が制限される場合に特に困難を伴います。
- 緑膿菌:緑膿菌感染症は、耐性、バイオフィルムの持続、臨床症状の悪化によりカテーテルの保持が困難になり、有効な治療選択肢が狭まる可能性があるため、確実な抗緑膿菌活性と迅速な感染源制御が必要です。
流通チャネル
カテーテル関連血流感染症市場における流通チャネルセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.5%で拡大すると予測されています。病院薬局が主流となっているのは、確定診断された感染症のほとんどが静脈内投与、投与量のモニタリング、微生物学的サポート、およびカテーテルに関する意思決定の調整を必要とするためです。小売チャネルとオンラインチャネルは、段階的減量処方、補助薬、および補充において、各国の処方および配送規制に従って、より限定的な役割を担っています。
- 病院薬局:これらの薬局は、管理された臨床ワークフロー内で、緊急の注射用抗生物質および抗真菌薬の供給、抗菌薬適正使用レビュー、腎機能に応じた投与量調整、治療薬物モニタリング、カテーテルロック製剤へのアクセスを調整します。
- 小売薬局:小売薬局は主に処方された経口薬の段階的減量療法と退院後の継続治療をサポートしており、その参加は製品の製剤、地域の償還制度、感染症のフォローアップ、外来治療モデルによって異なります。
- オンライン薬局:デジタルチャネルは、処方箋の調剤や対象となる医薬品の自宅配送を容易にするが、無菌調剤、静脈内投与、冷蔵、または直接的な臨床モニタリングが必要な場合には、その役割は限定的である。
機会の概要
|
流通チャネル |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院薬局 |
高い |
管理統合 |
成熟した |
|
小売薬局 |
中くらい |
ステップダウンケア |
スケーリング |
|
オンライン薬局 |
低い |
デジタルフルフィルメント |
新興 |
カテーテル関連血流感染症市場の成長要因と影響分析
カテーテル依存型腎臓病および腫瘍治療の拡大
透析、化学療法、幹細胞移植、経静脈栄養の普及に伴い、中心静脈カテーテルの累積的な使用頻度が増加しています。これらの患者は感染リスクが高いにもかかわらず、信頼性の高い血管アクセスを必要とすることが多く、カテーテルの即時抜去は臨床的に困難です。そのため、治療ニーズは従来の全身性抗生物質療法にとどまらず、病原体指向型治療、抗菌ロック療法、カテーテル温存プロトコルへと拡大しています。血液透析においては、カテーテルアクセスの繰り返しにより、治療を既存の治療セッションに組み込むことができるため、特に重要な商業的機会が生まれています。その結果、感染再発の抑制、アクセスの維持、入院の回避に役立ち、看護業務の複雑化を招かない製品への需要が高まっています。病院および外来プロトコルに対応可能なパッケージ、償還に関するエビデンス、信頼性の高い滅菌供給を提供できるメーカーは、継続的な医療機関からの購買を獲得できる立場にあります。
抗菌薬耐性の増加と治療の複雑化
黄色ブドウ球菌、腸球菌、緑膿菌、腸内細菌科細菌における薬剤耐性は、経験的治療を複雑化させ、迅速な感受性試験の重要性を高めています。WHOの優先病原体フレームワークでは、耐性グラム陰性菌、緑膿菌、黄色ブドウ球菌が研究および公衆衛生対策の重要な対象として特定されています。臨床的には、薬剤耐性は入院期間の延長、高価な予備薬剤への依存の増加、感染症専門医への相談の必要性につながる可能性があります。市場への影響としては、差別化された抗感染症薬、信頼性の高いジェネリック注射剤の供給、全身性抗生物質曝露を低減する局所療法に対する需要の高まりが挙げられます。しかし、商業的な成功には、適正使用の原則に適合したポジショニングが不可欠です。供給者は、広範な利用に頼るのではなく、適切な患者選択、微生物学的有効性、投与量の明確化、耐性モニタリングを実証する必要があります。
カテーテル保存に対する経済的重点の強化
カテーテル交換には、処置上のリスク、治療の中断、画像診断、手術資源、新たな血管アクセスが必要となる場合があります。Citius Pharmaceuticals社は、カテーテル抜去および再挿入に関する研究で合併症発生率が15~20%であることを示しており、適切な患者に対するカテーテル温存アプローチへの関心が高まっていると報告しています。経済評価では、薬剤購入費用と、交換処置の回避、入院日数、治療中断の回避を比較することが増えています。この変化は、臨床ガイドラインでカテーテルの温存が認められる場合、ロック療法やバイオフィルム指向型戦略に有利に働きます。また、特定の病原体、不安定な患者、トンネル感染、持続性菌血症には温存が不適切であるため、エビデンスに対する期待も高まっています。したがって、企業は、製品開発と治療アルゴリズム、診断支援、および治療結果の追跡を組み合わせることで、医療機関が安全にカテーテルを温存できる患者を特定できるようにする必要があります。
カテーテル関連血流感染症市場の将来動向
実際の臨床結果が処方薬リストへのアクセスを左右する
カテーテル関連血流感染症市場の動向は、治療の使用と感染症、入院、カテーテル交換、治療中断の減少を結びつける実世界の証拠によってますます形成されるでしょう。CorMedixは、約7,000人のDefenCath使用者からの中間観察結果を報告し、過去の対照群と比較して感染症と関連する入院が減少したことを示しています。将来の調達委員会は、透析、腫瘍、栄養の各集団全体で同様の実践的な証拠を期待するでしょう。製造業者は、レジストリパートナーシップ、標準化された感染症の定義、および医療経済モデルに投資するでしょう。微生物学的エンドポイントのみによって裏付けられた製品は、資源利用、血管アクセスの維持、患者の継続性に測定可能な効果を示す治療法よりも普及が遅れる可能性があります。
精密管理が均一な経験的経路に取って代わる
治療経路は、病原体の迅速な同定、耐性マーカー、カテーテル特性、感染の重症度、および患者固有のアクセス制約を通じて、ますます個別化されていくでしょう。分子診断と自動化された感受性ワークフローは、広範囲の経験的治療から標的療法への早期の段階的縮小を支援します。デジタル監視は、微生物学、薬局、および血管アクセスデータを連携させ、持続感染やカテーテル関連事象の再発をより迅速に認識することを可能にします。この移行は、プロトコルに連動した製品と意思決定支援ツールの開発機会を生み出します。供給業者は、明確に定義された病原体グループと患者環境にわたるエビデンスを必要とし、病院は、適正使用目標、腎機能に応じた投与量要件、外来投与、および既存の電子処方システムに適合する治療法を優先するでしょう。
カテーテル関連血流感染症市場の機会
成人血液透析以外にもカテーテルロックの使用範囲を拡大する
カテーテル関連血流感染症市場の予測によると、血管アクセスの維持が臨床的に重要となる腫瘍学、小児透析、長期経静脈栄養の分野で、実行可能な機会が存在することが示されています。CorMedixは、完全経静脈栄養および小児血液透析患者を対象とした開発活動について報告しており、より広範な適応症への道筋を示しています。投資の優先事項には、適応症別の臨床試験、カテーテル材料間の適合性試験、投与量試験、ワークフロー評価などが含まれるべきです。開発者は、予防と治療の主張を区別し、規制当局と臨床医が受け入れるエンドポイントを選択する必要があります。輸液ネットワーク、小児病院、栄養センターとのパートナーシップは、専門的な処方集や償還決定に関連するエビデンスを生み出しながら、登録を加速させることができます。
地域的に回復力のある注射用抗感染症薬の供給体制を構築する
抗生物質の不足と有効成分の集中生産は、地域における発酵、無菌充填・仕上げ能力、および二重調達への投資機会を生み出しています。Xellia Pharmaceuticalsの報告によると、ヨーロッパで使用される医薬品有効成分の約80%は輸入されており、2024年1月には欧州経済領域(EEA)の19カ国で冬季の抗生物質不足が発生しました。製造業者は、重要な原材料の確保、検証済みの生産ラインの拡張、病院への長期供給契約の提供によって対応できます。政府や購買アライアンスは、最低単価入札価格よりも継続性が重視される場合、地域の生産能力を支援する可能性があります。戦略的な新規参入企業は、臨床的に不可欠な薬剤、透明性の高い在庫計画、および複数の市場にわたる規制の調和を優先すべきです。
最近の動向
- 2026年3月: CorMedix社は、外来透析患者におけるDefenCathの継続的な利用により、2025年第4四半期の純収益が9,120万米ドルに達したと報告した。同社はまた、完全静脈栄養患者を対象としたタウロリジンとヘパリンを用いたカテーテルロックの第3相臨床試験は引き続き被験者の登録を行っており、2027年前半の完了を目指していると述べた。
- 2025年12月: CorMedix Therapeutics社は、DefenCathを投与された約7,000人の患者に関する中間的な実世界データを発表しました。同社は、過去の対照群と比較して、カテーテル関連血流感染症が72%減少し、関連する入院が70%減少したと報告しました。また、参加している米国の腎臓ケア施設では、毎月3,000人以上の患者が同製品の投与を受けていることも明らかにしました。
- 2024年5月: Citius Pharmaceuticals, Inc.は、完了した第3相臨床試験「Mino-Lok」において、対照群と比較してカテーテル不全までの期間が統計的に有意に改善したことが主要評価項目を達成したと発表しました。Mino-Lokは、カテーテル関連または中心静脈カテーテル関連血流感染症を治療し、感染した中心静脈カテーテルを温存することを目的とした抗菌ロック溶液として開発されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -