
Markt für Katheter-related Bloodstream Infections: Größe & Prognose 2034
Marktgröße und Prognosen für katheterassoziierte Blutstrominfektionen (2021–2034), Globale und regionale Wachstumsanalyse: Behandlungsart (Antimikrobielle Mittel, Antibiotika-Lock-Therapie); Infektionsquelle (Koagulase-negative Staphylokokken, S. aureus, Enterische gramnegative Stäbchen, Hefen, Enterokokken und Streptokokken, Pseudomonas, Sonstige); Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00029989
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
1,75 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,83 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,48 %
Wachstumsrate
Adressierbarer Markt
20,76 Mrd. US-Dollar
(2026–2034)
Der Markt für katheterassoziierte Blutstrominfektionen wurde im Jahr 2025 auf 1,75 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,83 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,48 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die anhaltenden Infektionsrisiken bei Patienten unter Hämodialyse, onkologischer Therapie, parenteraler Ernährung und intensivmedizinischer Behandlung mit zentralvenösen Kathetern sowie durch den zunehmenden Fokus im klinischen Alltag auf die schnelle Erregererkennung, die Wiederverwendung von Kathetern und den rationalen Einsatz von Antibiotika angetrieben.
Nordamerika bleibt ein bedeutender Markt für die kommerzielle Anwendung dieser Technologie mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % bis 2034. Das Marktwachstum für katheterassoziierte Blutstrominfektionen (CLABSI) in Nordamerika wird durch die umfangreiche Dialyseinfrastruktur, die standardmäßige Infektionsüberwachung und die Kostenübernahme für Katheterverschlusstherapien durch die Krankenkassen angetrieben. Im Jahr 2024 wurden 18.165 CLABSI-Fälle verzeichnet, die standardisierte Infektionsrate lag jedoch unter dem nationalen Durchschnitt der USA.
Marktanalyse und Einblicke zu katheterbedingten Blutstrominfektionen
- Nordamerika: Der Marktanteil wurde 2025 auf 41–43 % geschätzt und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % steigen. Unterstützt wird dies durch den Zugang zur Dialyse, die Meldung von Infektionen und die Erstattung von Spezialarzneimitteln.
- USA: Machten im Jahr 2025 etwa 84–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,5 % verzeichnen, was den umfangreichen Einsatz zentralvenöser Katheter widerspiegelt.
- Europa: Hielt im Jahr 2025 einen geschätzten Marktanteil von 28–30 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Erreichte im Jahr 2025 einen geschätzten Marktanteil von 21–23 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,4 % verzeichnen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Antimikrobielle Mittel hatten im Jahr 2025 einen geschätzten Marktanteil von 72–76 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % wachsen.
- Wachstumsstarkes Segment: Die antibiotische Lock-Therapie hatte im Jahr 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–6,6 % erreichen.
- Detaillierte Analyse der wichtigsten Unternehmen: Merck Sharp & Dohme LLC, CorMedix Inc., Geistlich Pharma AG, TauroPharm GmbH, Fresenius Medical Care AG, Pfizer Inc., Glenmark Pharmaceuticals Limited, Citius Pharmaceuticals, Inc., AstraZeneca Pharma India Limited und Xellia Pharmaceuticals ApS.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Klinisch hat sich das Antibiotikamanagement von der allgemeinen empirischen Gabe hin zu einer pathogengesteuerten systemischen Therapie, antimikrobieller Lock-Therapie, Biofilm-Eradikation und selektivem Kathetererhalt weiterentwickelt. Die Zeit bis zum Erregernachweis verkürzt sich dank automatisierter Systeme für Blutkulturen und molekulare Tests. Zusätzlich findet eine elektronische Überwachung bei klinischen Eskalationen statt. Auch die Produktionstrends verändern sich aufgrund des Bedarfs an verstärkten Anlagen zur sterilen Abfüllung und Konfektionierung sowie einer verbesserten Versorgungssicherheit mit injizierbaren Antibiotika. Die fermentationsbasierte Herstellung von Antiinfektiva ist technisch komplex, daher besteht das Risiko einer Konzentration in der Produktion von Produkten wie Vancomycin und Daptomycin.
Zukünftige Investitionen konzentrieren sich auf ambulante Dialyseeinrichtungen, onkologische Infusionszentren und Krankenhäuser im asiatisch-pazifischen Raum und im Nahen Osten. Die zunehmende Anerkennung von Antibiotikaresistenzen und der Notwendigkeit, Krankenhausinfektionen zu reduzieren, durch die Aufsichtsbehörden bietet die Chance, differenzierte Therapeutika zu entwickeln, die den Erhalt von Kathetern ermöglichen oder Krankenhausaufenthalte verkürzen. Die WHO-Prioritätenliste für 2024 umfasst 24 Krankheitserreger aus 15 Familien antibiotikaresistenter Erreger. Daher besteht großes Interesse an der Entwicklung von Produkten gegen Infektionen durch Staphylococcus aureus, Pseudomonas aeruginosa und gramnegative Erreger.
Marktbericht über katheterbedingte Blutstrominfektionen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,75 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,83 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für katheterbedingte Blutstrominfektionen
Zu den Hauptfaktoren für das Wachstum des Marktes für katheterassoziierte Blutstrominfektionen zählen die zunehmende Bedeutung von Gefäßzugängen bei Hämodialyse, Chemotherapie, Intensivmedizin und Langzeit-Parenteraler Ernährung. Jede dieser Behandlungsformen führt zu einem stetigen Bedarf an Blutkulturen, systemischer antiinfektiver Therapie, Spüllösungen und adäquatem Kathetermanagement. Der Bedarf wird zwar durch Präventionsmaßnahmen begrenzt, doch ein Rückgang der Inzidenzrate bedeutet aufgrund der Katheterliegedauer, des Schweregrads der Erkrankung und der Resistenzentwicklung von Mikroorganismen nicht zwangsläufig einen geringeren Behandlungsbedarf.
Das Ökosystem umfasst die Hersteller von Wirkstoffen (APIs), Hersteller steriler Injektionspräparate, Krankenhausapotheken, mikrobiologische Labore, Infektiologie-Abteilungen, Nephrologen und Experten für Gefäßzugänge. Versorgungssicherheit ist für klinische Zwecke unerlässlich, da viele Antibiotika dringend intravenös verabreicht werden müssen. Die Beschaffungsabteilungen berücksichtigen Empfindlichkeit, lokale Antibiogramme, Verfügbarkeit der Darreichungsform, einfache Anwendung und Lagerbestand, nicht aber den Preis.
Laut dem Marktbericht zu katheterassoziierten Blutstrominfektionen ist der Wettbewerb in diesem Markt breit gefächert. Merck Sharp & Dohme LLC, Pfizer Inc., AstraZeneca Pharma India Limited, Glenmark Pharmaceuticals Limited und Xellia Pharmaceuticals ApS konkurrieren mit ihren jeweiligen Portfolios an Antiinfektiva bzw. ihren Produktionskapazitäten. CorMedix Inc., TauroPharm GmbH, Geistlich Pharma AG und Citius Pharmaceuticals, Inc. bieten Produkte zur Katheterfixierung, zum Biofilmmanagement und zur Kathetererhaltung an.
Der Fokus liegt zunehmend auf Investitionen in Evidenzpakete, die weniger Infektionen, Katheterwechsel, kürzere Krankenhausaufenthalte und eine verbesserte Workflow-Kompatibilität belegen. CorMedix brachte ein FDA-zugelassenes Taurolidin- und Heparin-Katheterlock-System für eine spezifische Hämodialyse-Patientengruppe auf den Markt, während Citius Pharmaceuticals weiterhin an der Entwicklung von Mino-Lok zur Rettung infizierter Katheter arbeitet. Die Wettbewerbsposition hängt von Indikationen, Kostenträgerzugang, Synergien im Bereich des rationalen Antibiotikaeinsatzes, sterilen Herstellungsverfahren und realen Behandlungsergebnissen ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
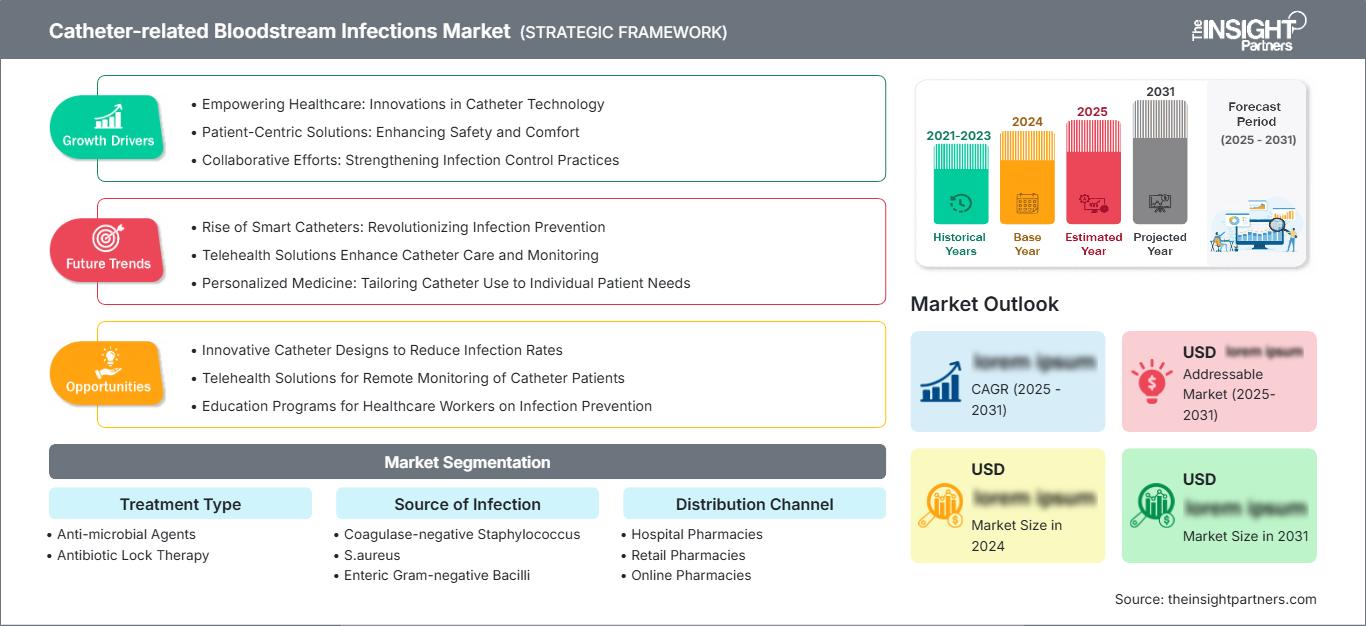
Markt für katheterbedingte Blutstrominfektionen: Strategische Einblicke
Regionale Einblicke
Markt für katheterbedingte Blutstrominfektionen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von etwa 41–43 % am Markt für katheterassoziierte Blutstrominfektionen und wird bis 2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,4 % verzeichnen. Der weitverbreitete Einsatz zentralvenöser Katheter in der Dialyse, Onkologie, Intensivmedizin und bei Heiminfusionen trägt zur Versorgung einer großen Patientengruppe bei. Die vorhandene mikrobiologische Infrastruktur ermöglicht die Auswahl geeigneter Antibiotika für den jeweiligen Erreger und eine schnelle Eskalation der Therapie bei resistenten Infektionen.
Darüber hinaus gibt es ein formelles Meldesystem für nosokomiale Infektionen, spezialisierte Fachkräfte im Bereich Infektionskrankheiten und differenzierte kommerzielle Katheterverschlusslösungen. Die Zahl der Fälle von zentralvenösen Katheter-assoziierten Blutstrominfektionen in allgemeinen Akutkrankenhäusern lag 2024 laut US-Überwachung bei 18.165. Trotz der Verbesserung der standardisierten Infektionsrate verdeutlicht das Auftreten dieser Fälle die Notwendigkeit eines systematischen Vorgehens und von Strategien zum Schutz von Kathetern. Die Beteiligung Nordamerikas, insbesondere Kanadas, ist auf die flächendeckende Krankenhausversorgung, Initiativen zum rationalen Antibiotikaeinsatz und die zentrale Beschaffung zurückzuführen. Mexikos Beteiligung ist dem stetigen Wachstum privater Krankenhäuser und Dialysezentren zu verdanken.
US-Markt für katheterbedingte Blutstrominfektionen
Die USA erwirtschafteten 2025 etwa 84–86 % des nordamerikanischen Umsatzes und werden bis 2034 ein jährliches Wachstum von 5,1–5,5 % verzeichnen. Zu den wichtigsten Nachfragetreibern zählen Akutkrankenhäuser, ambulante Dialyseeinrichtungen, Krebszentren und Infusionsdienste. Etwa jeder 38. stationäre Patient in den USA erlitt 2023 an mindestens einer Krankenhausinfektion, was die hohe Belastung durch das Infektionsmanagement verdeutlicht.
Die Marktakzeptanz neuer Lösungen bevorzugt solche mit nachgewiesenem klinischem Nutzen und effektiven Erstattungsmodellen. CorMedix Inc. setzt DefenCath bereits in der stationären und ambulanten Hämodialyse ein, während Citius Pharmaceuticals, Inc. ein Verfahren zur Kathetererhaltung entwickelt. Die Anwendungsgebiete verlagern sich zunehmend von der systemischen Therapie hin zur Prävention, der Exposition des Lumens mit antimikrobiellen Mitteln, dem Abbau von Biofilmen und dem Schutz komplexer Gefäßzugänge. Zwischen 2023 und 2024 ging die Anzahl der CLABSIs in Akutkrankenhäusern um 9 % zurück, doch weiterhin besteht Bedarf an zuverlässigen antiinfektiven Therapien.
Markt für katheterbedingte Blutstrominfektionen in Europa
Die Region erreichte 2025 einen Marktanteil von 28–30 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % wachsen. Deutschland ist aufgrund seiner Krankenhauskapazitäten, Dialysemöglichkeiten, mikrobiologischen Kompetenzen und der Verwendung von Taurolidin-basierten Katheterverschlussprodukten führend. In Großbritannien liegt der Schwerpunkt auf Infektionskontrolle, dem rationalen Einsatz von Antibiotika und evidenzbasierten Verfahren im Umgang mit zentralen Venenkathetern innerhalb der NHS-Einrichtungen.
Frankreich profitiert von bestehenden Netzwerken für Intensivmedizin und Onkologie sowie von einem System zur Arzneimittelbewertung. Italien und Spanien tragen durch die steigende Nachfrage nach Dialysebehandlungen und die Beschaffung durch regionale Krankenhäuser zum Markt bei, wobei Budgetunterschiede die Verfügbarkeit hochwertiger Katheterverschlussprodukte beeinflussen. Unternehmen wie TauroPharm GmbH, Geistlich Pharma AG und Xellia Pharmaceuticals ApS bieten Antiinfektiva und Katheterverschlussprodukte an.
Bei der Kaufentscheidung werden Faktoren wie Antibiotikaresistenz, Medikamentenengpässe und die Kapazität lokaler Produktionsstätten berücksichtigt. Laut WHO-Bericht sind in der WHO-Region Europa jährlich 133.000 Todesfälle auf Antibiotikaresistenz zurückzuführen. Diese Zahlen rechtfertigen den Einsatz gezielter Antibiotika und Strategien zur Kathetereinsparung, trotz der Einschränkungen, die mit solchen Maßnahmen verbunden sind.
Markt für katheterbedingte Blutstrominfektionen im asiatisch-pazifischen Raum
Die Region Asien-Pazifik repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 21-23 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0-6,4 % verzeichnen. Das Wachstum wird durch das Patientenaufkommen und den Ausbau der Krankenhausinfrastruktur in China, den verbesserten Zugang zur Dialyse und die Infektionskontrolle in Japan sowie das Wachstum privater Krankenhäuser und die heimische Antibiotikaproduktion in Indien angetrieben.
In Südkorea werden Schnelltests gefördert, während Australien ein strukturiertes Programm zur Infektionsüberwachung und -bekämpfung einführt. Wachstumstreiber sind die zunehmende Intensivmedizin, die Onkologie, die Dialyse und die Versicherungsdurchdringung. Die Verfügbarkeit und Bezahlbarkeit von Laborleistungen stellen Hürden dar, was zu einem Boom bei Generika und Premium-Antibiotika geführt hat.
Markt für katheterbedingte Blutstrominfektionen im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 5,2 % bis 5,6 % prognostiziert. Im Nahen Osten ist Saudi-Arabien aufgrund von Investitionen in Krankenhäuser, des Ausbaus des Dialysenetzes und der Lokalisierung des Gesundheitswesens führend, während die Vereinigten Arabischen Emirate ihren Fokus auf erstklassige tertiäre Versorgung und Logistik legen. Südafrika bleibt der wichtigste Anbieter von Behandlungen in Subsahara-Afrika.
Der Ausbau der Infrastruktur wird die Kapazitäten in den Bereichen Intensivmedizin, Onkologie und Nephrologie erhöhen, was wiederum die Kapazitäten für die Katheterversorgung steigern wird. Beschaffungsentscheidungen hängen von der Verfügbarkeit von Importmaterialien, der Kühlkette, den diagnostischen Möglichkeiten und den Budgetbeschränkungen ab. Andernorts bieten sich Chancen durch zentralisierte Beschaffung und internationale Krankenhauskooperationen.
Segmentierungsanalyse
Behandlungsart
Das Segment der Behandlungsarten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % wachsen. Der Markt für katheterassoziierte Blutstrominfektionen umfasst systemische antimikrobielle Mittel und die Antibiotika-Lock-Therapie. Die Auswahl der Therapie richtet sich nach klinischer Stabilität, Erregerempfindlichkeit, Katheternotwendigkeit, metastatischen Komplikationen und Biofilmrisiko. Die systemische Therapie bleibt die Grundlage, während Lock-basierte Ansätze dort an Bedeutung gewinnen, wo der Kathetererhalt klinisch relevant ist.
- Antimikrobielle Mittel: Diese Mittel nehmen eine führende Position ein, da eine Blutstrominfektion im Allgemeinen eine sofortige systemische Abdeckung erfordert, gefolgt von einer auf der Empfindlichkeit basierenden Deeskalation, insbesondere bei Staphylokokken-, Enterokokken-, Gram-negativen und Pilzinfektionen.
- Antibiotic Lock Therapy: Die konzentrierte intraluminale Behandlung zielt auf den Biofilm an der Katheterschnittstelle ab und unterstützt den Kathetererhalt bei ausgewählten Patienten, wodurch der Ansatz strategisch wichtig für die Onkologie, Dialyse und parenterale Ernährung ist.
Infektionsquelle
Im Marktsegment der katheterassoziierten Blutstrominfektionen wird für die Infektionsquelle bis 2034 ein jährliches Wachstum von 5,2–5,6 % erwartet. Die Erregerzusammensetzung bestimmt die empirische Therapie, die Zusammensetzung des Verschlussmaterials, die Behandlungsdauer, die Entscheidung zur Katheterentfernung und die Durchführung von Kontrollblutkulturen. Grampositive Erreger spielen weiterhin eine zentrale Rolle im Management katheterassoziierter Infektionen, während resistente gramnegative Bakterien und Hefen die klinische Komplexität unverhältnismäßig erhöhen und die Nachfrage nach mikrobiologisch gesteuerter Therapie verstärken.
- Koagulase-negative Staphylokokken: Aufgrund häufiger Hautbesiedlung und Biofilmbildung sind diese Organismen häufige katheterassoziierte Krankheitserreger. Kliniker müssen jedoch eine echte Infektion von einer Kontamination der Blutkultur unterscheiden, bevor sie eine längere Behandlung einleiten.
- S. aureus: Aufgrund des Potenzials für persistierende Bakteriämie und metastatische Komplikationen ist eine aggressive systemische Therapie, die Beurteilung der Katheterentfernung, wiederholte Kulturen und eine sorgfältige Untersuchung auf Endokarditis oder andere tiefsitzende Infektionen erforderlich.
- Enterische gramnegative Stäbchen: Bei diesen Krankheitserregern ist eine schnelle Empfindlichkeitsprüfung erforderlich, da eine Beta-Laktamase-vermittelte Resistenz die therapeutischen Möglichkeiten einschränken kann, insbesondere bei schwerkranken, immungeschwächten oder stark antibiotikaexponierten Patienten.
- Hefepilze: Candida-bedingte Infektionen sind mit einer erheblichen Komplexität in der Behandlung verbunden und erfordern typischerweise eine systemische Antimykotika-Therapie, die Entfernung von Kathetern, gegebenenfalls eine augenärztliche Untersuchung und die Dokumentation der Eradikation durch wiederholte Blutkulturen.
- Enterokokken und Streptokokken: Die Behandlung hängt von der Speziesidentifizierung und den Resistenzmustern ab, wobei Enterokokkenerkrankungen besondere Herausforderungen darstellen, wenn Vancomycinresistenz oder eine verlängerte Katheterexposition die Standardtherapieoptionen einschränkt.
- Pseudomonas: Pseudomonas-Infektionen erfordern eine zuverlässige antipseudomonasale Aktivität und eine schnelle Bekämpfung der Infektionsquelle, da Resistenzen, die Persistenz von Biofilmen und eine klinische Verschlechterung den Verbleib des Katheters gefährden und die Möglichkeiten einer wirksamen Behandlung einschränken können.
Vertriebskanal
Der Vertriebskanal im Markt für katheterassoziierte Blutstrominfektionen wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,5 % wachsen. Krankenhausapotheken dominieren den Markt, da die meisten bestätigten Infektionen eine intravenöse Behandlung, eine überwachte Dosierung, mikrobiologische Unterstützung und abgestimmte Entscheidungen bezüglich des Katheters erfordern. Einzelhandel und Online-Kanäle spielen eine untergeordnete Rolle bei der Verordnung von Folgemedikamenten, unterstützenden Medikamenten und der Nachbestellung von Beständen, vorbehaltlich nationaler Verordnungs- und Liefervorschriften.
- Krankenhausapotheken: Diese Apotheken koordinieren die dringende Versorgung mit injizierbaren Antibiotika und Antimykotika, die Überprüfung des rationalen Antibiotikaeinsatzes, die Dosisanpassung bei Niereninsuffizienz, das therapeutische Drug-Monitoring und den Zugang zu Katheterverschlusspräparaten im Rahmen kontrollierter klinischer Arbeitsabläufe.
- Apotheken im Einzelhandel: Einzelhandelsapotheken unterstützen in erster Linie die verordnete orale Stufentherapie und die Weiterbehandlung nach der Entlassung, wobei die Beteiligung von der Produktformulierung, der lokalen Kostenerstattung, der Nachsorge bei Infektionskrankheiten und den ambulanten Behandlungsmodellen abhängt.
- Online-Apotheken: Digitale Kanäle erleichtern die Rezeptabwicklung und die Lieferung nach Hause für geeignete Medikamente, ihre Rolle bleibt jedoch begrenzt, wenn sterile Zubereitung, intravenöse Verabreichung, Kühlung oder direkte klinische Überwachung erforderlich sind.
Momentaufnahme der Chancen
|
Vertriebskanal |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhausapotheken |
Hoch |
Integration der Wertschöpfungskette |
Reifen |
|
Einzelhandelsapotheken |
Medium |
Stufenpflege |
Skalierung |
|
Online-Apotheken |
Niedrig |
Digitale Auftragsabwicklung |
Aufkommen |
Markttreiber und Wirkungsanalyse für katheterassoziierte Blutstrominfektionen
Ausbau der katheterabhängigen Nieren- und Krebsversorgung
Das Wachstum in den Bereichen Dialyse, Chemotherapie, Stammzelltransplantation und parenterale Ernährung erhöht die kumulative Belastung durch zentrale Venenkatheter. Diese Patienten benötigen trotz des erhöhten Infektionsrisikos häufig einen zuverlässigen Gefäßzugang, was eine sofortige Katheterentfernung klinisch erschwert. Der Behandlungsbedarf geht daher über konventionelle systemische Antibiotika hinaus und umfasst erregerspezifische Therapien, antimikrobielle Locks und Kathetererhaltungsprotokolle. In der Hämodialyse bietet der wiederkehrende Katheterzugang ein besonders wichtiges Marktumfeld, da die Therapie in etablierte Behandlungssitzungen integriert werden kann. Dies führt zu einer höheren Nachfrage nach Produkten, die Infektionsrezidive reduzieren, den Zugang erhalten und Krankenhausaufenthalte vermeiden, ohne den Pflegeaufwand erheblich zu erhöhen. Hersteller, die stationäre und ambulante Behandlungsprotokolle mit kompatibler Verpackung, Abrechnungsnachweisen und einer zuverlässigen sterilen Versorgung unterstützen können, sind gut positioniert, um sich eine nachhaltige institutionelle Abnahme zu sichern.
Zunehmende Antibiotikaresistenz und Behandlungskomplexität
Resistenzen bei Staphylococcus aureus, Enterokokken, Pseudomonas aeruginosa und Enterobacterales erschweren die empirische Therapie und unterstreichen die Bedeutung von Schnelltests zur Empfindlichkeitsprüfung. Die WHO priorisiert resistente gramnegative Organismen, Pseudomonas aeruginosa und Staphylococcus aureus als wichtige Ziele für Forschung und Maßnahmen im Bereich der öffentlichen Gesundheit. Klinisch kann eine Resistenz den Krankenhausaufenthalt verlängern, den Einsatz teurer Reserveantibiotika erhöhen und die Konsultation eines Infektiologen erforderlich machen. Die Marktauswirkungen umfassen eine stärkere Nachfrage nach differenzierten Antiinfektiva, einer zuverlässigen Versorgung mit generischen Injektionspräparaten und lokalen Therapien, die die systemische Antibiotikabelastung reduzieren. Kommerzieller Erfolg erfordert jedoch eine Positionierung, die mit den Richtlinien für den verantwortungsvollen Umgang mit Antibiotika vereinbar ist. Anbieter müssen eine angemessene Patientenauswahl, mikrobiologische Wirksamkeit, klare Dosierungsanweisungen und ein effektives Resistenzmonitoring nachweisen, anstatt sich auf eine breite Anwendung zu verlassen.
Stärkerer wirtschaftlicher Fokus auf den Kathetererhalt
Ein Katheterwechsel birgt Risiken, erfordert Therapieunterbrechungen, Bildgebung, operative Ressourcen und einen neuen Gefäßzugang. Citius Pharmaceuticals berichtet, dass Studien zur Katheterentfernung und -wiedereinführung Komplikationsraten von 15–20 % zeigen, was das Interesse an kathetererhaltenden Verfahren für geeignete Patienten unterstreicht. Wirtschaftlichkeitsanalysen vergleichen zunehmend die Kosten für Medikamente mit den vermiedenen Katheterwechselverfahren, Krankenhaustagen und Therapieunterbrechungen. Diese Entwicklung begünstigt Lock-Therapien und Biofilm-gerichtete Strategien, sofern die klinischen Leitlinien den Verbleib des Katheters erlauben. Gleichzeitig steigen die Anforderungen an die Evidenz, da ein Kathetererhalt bei bestimmten Erregern, instabilen Patienten, Tunnelinfektionen oder persistierender Bakteriämie nicht indiziert ist. Unternehmen müssen daher die Produktentwicklung mit Behandlungsalgorithmen, diagnostischer Unterstützung und Ergebnisüberwachung kombinieren, um Kliniken bei der Identifizierung von Patienten zu unterstützen, bei denen ein Katheter sicher verbleiben kann.
Markt für katheterbedingte Blutstrominfektionen: Zukunftstrends
Die Ergebnisse in der Praxis werden den Zugang zum Arzneimittelverzeichnis beeinflussen
Die Marktentwicklung im Bereich katheterassoziierter Blutstrominfektionen wird zunehmend durch Daten aus der Praxis geprägt sein, die den Einsatz von Therapien mit weniger Infektionen, Krankenhausaufenthalten, Katheterwechseln und Behandlungsunterbrechungen in Verbindung bringen. CorMedix berichtete über erste Beobachtungsergebnisse von rund 7.000 DefenCath-Patienten, die im Vergleich zu historischen Kontrollgruppen eine Reduktion von Infektionen und damit verbundenen Krankenhausaufenthalten zeigten. Zukünftige Beschaffungsgremien werden ähnliche praxisnahe Daten für Dialyse-, Onkologie- und Ernährungspatienten erwarten. Hersteller werden in Registerpartnerschaften, standardisierte Infektionsdefinitionen und gesundheitsökonomische Modelle investieren. Produkte, die ausschließlich durch mikrobiologische Endpunkte gestützt werden, könnten eine langsamere Marktdurchdringung erfahren als Therapien, die messbare Auswirkungen auf die Ressourcennutzung, den Erhalt des Gefäßzugangs und die Kontinuität der Patientenversorgung nachweisen.
Präzisionsmanagement wird einheitliche empirische Verfahren ersetzen
Die Behandlungspfade werden durch die schnelle Identifizierung von Erregern, Resistenzmarkern, Kathetereigenschaften, Infektionsschweregrad und patientenspezifischen Zugangsbeschränkungen zunehmend individualisiert. Molekulardiagnostik und automatisierte Resistenztestverfahren unterstützen eine frühere Umstellung von einer breiten empirischen Therapie auf eine gezielte Behandlung. Die digitale Überwachung kann mikrobiologische, pharmazeutische und vaskuläre Zugangsdaten verknüpfen und so die schnellere Erkennung persistierender Infektionen und wiederkehrender Katheterereignisse ermöglichen. Dieser Wandel eröffnet Möglichkeiten für protokollbasierte Produkte und begleitende Entscheidungshilfen. Anbieter benötigen Evidenz für klar definierte Erregergruppen und Patientenszenarien, während Krankenhäuser Behandlungen priorisieren, die mit den Zielen des Antibiotika-Stewardship, den Dosierungsanforderungen bei Niereninsuffizienz, der ambulanten Verabreichung und bestehenden elektronischen Verschreibungssystemen kompatibel sind.
Marktchancen für katheterbedingte Blutstrominfektionen
Erweiterung des Einsatzes von Katheterschleusen über die Hämodialyse bei Erwachsenen hinaus
Prognosen zum Markt für katheterassoziierte Blutstrominfektionen deuten auf ein vielversprechendes Potenzial in der Onkologie, der pädiatrischen Dialyse und der Langzeit-Parenteralen Ernährung hin, wo der Erhalt des Gefäßzugangs klinisch relevant sein kann. CorMedix berichtet über Entwicklungsaktivitäten im Bereich der totalen parenteralen Ernährung und der pädiatrischen Hämodialyse und verdeutlicht damit den Weg zu einer breiteren zugelassenen Anwendung. Investitionsprioritäten sollten indikationsspezifische Studien, Kompatibilitätstests verschiedener Kathetermaterialien, Dosierungsstudien und Workflow-Analysen umfassen. Entwickler müssen zwischen Prävention und Behandlung unterscheiden und Endpunkte auswählen, die von Aufsichtsbehörden und Klinikern akzeptiert werden. Partnerschaften mit Infusionsnetzwerken, Kinderkliniken und Ernährungszentren können die Rekrutierung von Studien beschleunigen und gleichzeitig Evidenz für spezialisierte Arzneimittellisten und Erstattungsentscheidungen liefern.
Entwicklung einer regional resilienten Versorgung mit injizierbaren Antiinfektiva
Antibiotikaknappheit und die Konzentration der Wirkstoffproduktion eröffnen Investitionsmöglichkeiten in regionale Fermentation, sterile Abfüllanlagen und die Beschaffung aus zwei Quellen. Xellia Pharmaceuticals berichtet, dass rund 80 % der in Europa verwendeten pharmazeutischen Wirkstoffe importiert werden und dass 19 Länder des Europäischen Wirtschaftsraums im Januar 2024 mit Antibiotikaengpässen zu kämpfen hatten. Hersteller können darauf reagieren, indem sie sich kritische Ausgangsmaterialien sichern, validierte Produktionslinien erweitern und Krankenhäusern langfristige Lieferverträge anbieten. Regierungen und Einkaufsverbände können lokale Kapazitäten fördern, wenn die Versorgungssicherheit wichtiger ist als der niedrigste Stückpreis bei Ausschreibungen. Strategische Marktteilnehmer sollten klinisch essentielle Wirkstoffe, transparente Bestandsplanung und die Harmonisierung der regulatorischen Vorgaben in verschiedenen Märkten priorisieren.
Aktuelle Entwicklungen
- März 2026: CorMedix Inc. gab bekannt, dass die fortgesetzte Nutzung von DefenCath bei ambulanten Dialysepatienten im vierten Quartal 2025 einen Nettoumsatz von 91,2 Millionen US-Dollar generierte. Das Unternehmen teilte außerdem mit, dass die Phase-3-Studie zu Taurolidin und Heparin-Katheterverschluss bei Patienten mit totaler parenteraler Ernährung weiterhin Patienten rekrutiert und der Abschluss für das erste Halbjahr 2027 geplant ist.
- Dezember 2025: CorMedix Therapeutics gab erste Ergebnisse aus der Praxis mit rund 7.000 Patienten bekannt, die DefenCath erhalten hatten. Im Vergleich zu historischen Kontrollgruppen berichtete das Unternehmen von einer Reduktion katheterbedingter Blutstrominfektionen um 72 % und damit verbundener Krankenhausaufenthalte um 70 %. Zudem wurde festgestellt, dass monatlich mehr als 3.000 Patienten in teilnehmenden US-amerikanischen Nierenzentren mit dem Produkt behandelt wurden.
- Mai 2024: Citius Pharmaceuticals, Inc. gab bekannt, dass die abgeschlossene Phase-3-Studie mit Mino-Lok ihren primären Endpunkt erreicht hat. Die Studie zeigte eine statistisch signifikante Verbesserung der Zeit bis zum Katheterversagen im Vergleich zur Kontrollgruppe. Mino-Lok wird als antibiotische Spüllösung zur Behandlung von katheterassoziierten oder zentralvenösen Katheter-bedingten Blutstrominfektionen entwickelt und soll gleichzeitig den Erhalt infizierter zentralvenöser Katheter ermöglichen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -