
Marché des infections sanguines liées aux cathéters : prévisions 2034
Taille et prévisions du marché des infections du sang liées aux cathéters (2021-2034), analyse des opportunités de croissance mondiales et régionales : type de traitement (agents antimicrobiens, antibiothérapie par cathéter) ; source de l’infection (staphylocoques à coagulase négative, Staphylococcus aureus, bacilles Gram négatif entériques, levures, entérocoques et streptocoques, Pseudomonas, autres) ; canal de distribution (pharmacies hospitalières, pharmacies de détail, pharmacies en ligne) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00029989
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
1,75 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,83 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,48 %
taux de croissance
Marché adressable
20,76 milliards de dollars américains
(2026-2034)
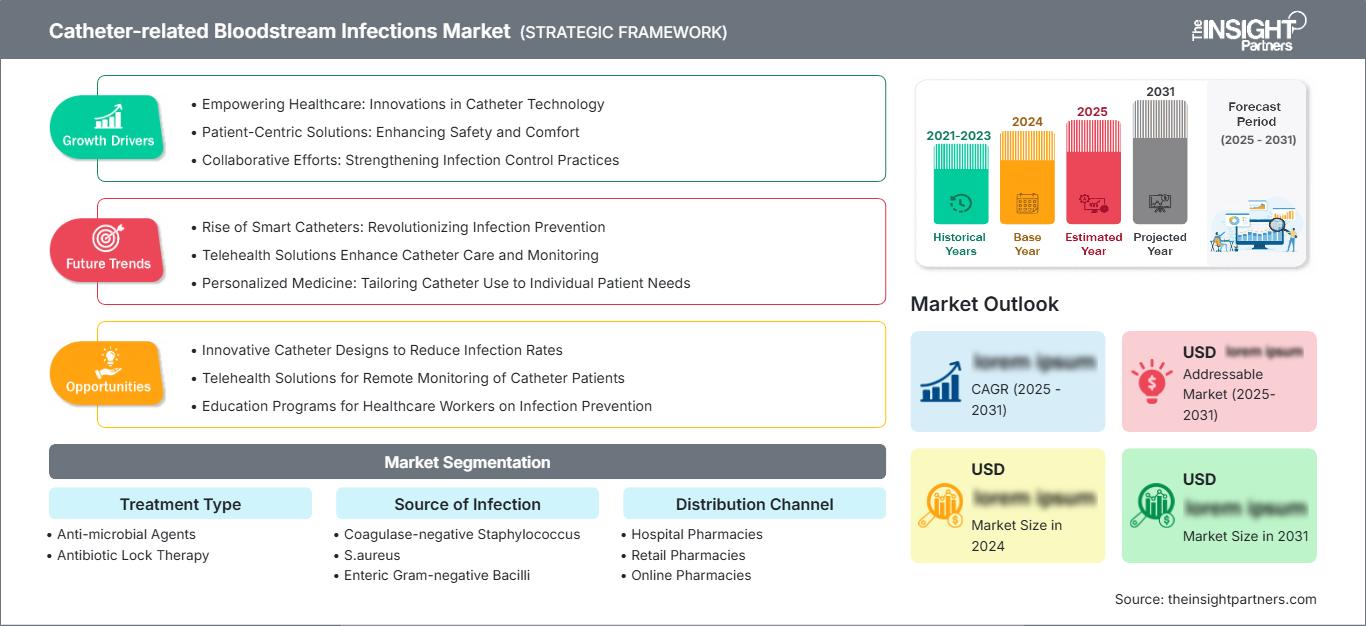
Le marché des infections du sang liées aux cathéters était évalué à 1,75 milliard de dollars américains en 2025 et devrait atteindre 2,83 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,48 % entre 2026 et 2034. Cette expansion est alimentée par les risques persistants d'infection chez les patients sous hémodialyse, en oncologie, sous nutrition parentérale et en soins intensifs utilisant des cathéters veineux centraux, ainsi que par une attention accrue portée en milieu clinique à la détection rapide des agents pathogènes, à la préservation des cathéters et à la gestion des antimicrobiens.
L'Amérique du Nord demeure un acteur majeur de l'application commerciale de cette technologie, avec un TCAC prévisionnel de 5,0 à 5,4 % jusqu'en 2034. La taille du marché nord-américain des infections du sang liées aux cathéters est stimulée par une infrastructure de dialyse importante, une surveillance standardisée des infections et la prise en charge des traitements de verrouillage des cathéters par les organismes payeurs. On a dénombré 18 165 cas d'infections du sang liées aux cathéters en 2024, mais le taux d'infection standardisé était inférieur au taux de référence national pour les États-Unis cette même année.
Analyse et perspectives du marché des infections du sang liées aux cathéters
- Amérique du Nord : Elle représentait une part estimée à 41-43 % en 2025 et devrait croître à un TCAC de 5,0 à 5,4 % entre 2026 et 2034, grâce à l'accès à la dialyse, au signalement des infections et au remboursement des produits pharmaceutiques spécialisés.
- États-Unis : Ils représentaient environ 84 à 86 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 5,1 à 5,5 %, reflétant une utilisation intensive des cathéters veineux centraux.
- Europe : Détenait une part estimée entre 28 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,1 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché estimée entre 21 et 23 % en 2025 et devrait enregistrer un TCAC de 6,0 à 6,4 %, tirée par la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie.
- Segment le plus important : Les agents antimicrobiens détenaient une part de marché estimée entre 72 et 76 % en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 5,5 % jusqu’en 2034.
- Segment à forte croissance : La thérapie par verrouillage antibiotique représentait une part de marché estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 6,2 à 6,6 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Merck Sharp & Dohme LLC, CorMedix Inc., Geistlich Pharma AG, TauroPharm GmbH, Fresenius Medical Care AG, Pfizer Inc., Glenmark Pharmaceuticals Limited, Citius Pharmaceuticals, Inc., AstraZeneca Pharma India Limited et Xellia Pharmaceuticals ApS.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Sur le plan clinique, la gestion des antibiotiques a évolué, passant d'une administration empirique générale à une thérapie systémique ciblée sur l'agent pathogène, à l'antibiothérapie par isolement, à l'éradication du biofilm et à la récupération sélective des cathéters. Le délai de détection de l'organisme diminue grâce aux systèmes automatisés d'hémocultures et de tests moléculaires. De plus, une surveillance électronique est mise en place lors de l'escalade thérapeutique. Les tendances de fabrication évoluent également, du fait de la nécessité d'accroître les capacités des unités de remplissage et de conditionnement stériles et de garantir la fiabilité de l'approvisionnement en antibiotiques injectables. La production d'anti-infectieux par fermentation est techniquement complexe, d'où les risques de concentration lors de la production de produits tels que la vancomycine et la daptomycine.
Les investissements futurs se concentreront sur les services de dialyse ambulatoires, les centres de perfusion en oncologie et les hôpitaux de la région Asie-Pacifique et du Moyen-Orient. La prise en compte croissante, par les instances réglementaires, de la résistance aux antimicrobiens et de la réduction des infections nosocomiales offre l'opportunité de développer des agents thérapeutiques différenciés permettant la préservation des cathéters ou la réduction des hospitalisations. La liste prioritaire de l'OMS pour 2024 recense 24 pathogènes appartenant à 15 familles de pathogènes résistants aux antibiotiques, d'où l'intérêt porté au développement de produits ciblant les infections à Staphylococcus aureus, Pseudomonas aeruginosa et aux bactéries Gram négatif.
Portée du rapport sur le marché des infections du sang liées aux cathéters
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,75 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,83 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des infections du sang liées aux cathéters
Les principaux facteurs de croissance du marché des infections du sang liées aux cathéters sont le recours croissant aux accès vasculaires en hémodialyse, chimiothérapie, soins intensifs et nutrition parentérale de longue durée. Chaque modalité de traitement engendre une demande constante en hémocultures, en antibiothérapies systémiques, en solutions de verrouillage et en gestion appropriée des cathéters. Si l'utilisation de protocoles de prévention permet de limiter cette demande, la diminution du taux d'incidence n'entraîne pas nécessairement une baisse de la demande de traitement, en raison de la durée de cathétérisme, de la gravité de l'état des patients et de la résistance des micro-organismes.
L'écosystème comprend les fabricants de principes actifs pharmaceutiques (API), les fabricants de solutions injectables stériles, les pharmacies hospitalières, les laboratoires de microbiologie, les services des maladies infectieuses, les néphrologues et les spécialistes des accès vasculaires. La sécurité d'approvisionnement est essentielle pour les applications cliniques, car de nombreux antibiotiques doivent être administrés en urgence par voie intraveineuse. Les services d'approvisionnement privilégient la sensibilité aux antibiotiques, les antibiogrammes locaux, la disponibilité des formulations, la facilité d'administration et la disponibilité des stocks, plutôt que le coût.
D'après le rapport sur le marché des infections du sang liées aux cathéters, le paysage concurrentiel est composé d'un ensemble d'entreprises. La concurrence entre Merck Sharp & Dohme LLC, Pfizer Inc., AstraZeneca Pharma India Limited, Glenmark Pharmaceuticals Limited et Xellia Pharmaceuticals ApS repose sur leur portefeuille d'anti-infectieux ou leurs capacités de production. CorMedix Inc., TauroPharm GmbH, Geistlich Pharma AG et Citius Pharmaceuticals, Inc. se positionnent quant à elles sur le marché en proposant des solutions de verrouillage de cathéter, de gestion du biofilm ou de sauvetage de cathéter.
On observe un intérêt croissant pour l'investissement dans des dossiers de données probantes démontrant une réduction des infections, des remplacements de cathéters, des hospitalisations et une meilleure compatibilité des flux de travail. CorMedix a commercialisé un dispositif de verrouillage de cathéter à base de taurolidine et d'héparine, approuvé par la FDA, pour une population spécifique d'hémodialysés, tandis que Citius Pharmaceuticals poursuit le développement de Mino-Lok pour le traitement des cathéters infectés. La compétitivité dépend des indications, de l'accès aux organismes payeurs, de la synergie en matière de bon usage des antibiotiques, des capacités de production stérile et des résultats concrets.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des infections du sang liées aux cathéters : perspectives stratégiques
Perspectives régionales
Marché nord-américain des infections du sang liées aux cathéters
L'Amérique du Nord représentait environ 41 à 43 % du marché des infections du sang liées aux cathéters en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 5,0 à 5,4 % d'ici 2034. L'utilisation généralisée des cathéters veineux centraux en dialyse, en oncologie, en soins intensifs et pour les perfusions à domicile contribue à maintenir une population de patients importante. La disponibilité d'infrastructures de microbiologie permet de sélectionner les antibiotiques appropriés à l'organisme et d'intensifier rapidement le traitement en cas d'infections résistantes.
De plus, il existe un système de déclaration officielle des infections nosocomiales, des compétences spécialisées en maladies infectieuses et des solutions commerciales différenciées pour le verrouillage des cathéters. Selon la surveillance américaine, 18 165 cas d’infections du sang associées à un cathéter veineux central ont été recensés dans les hôpitaux généraux de soins aigus en 2024. Malgré l’amélioration du taux d’infection standardisé, la survenue de ces cas souligne la nécessité d’une approche systématique et de stratégies de protection des cathéters. En Amérique du Nord, le Canada est impliqué grâce à sa couverture hospitalière universelle, ses initiatives de bon usage des antibiotiques et son système d’approvisionnement centralisé. Au Mexique, l’implication est liée à l’expansion constante des hôpitaux privés et des centres de dialyse.
Marché américain des infections du sang liées aux cathéters
Les États-Unis représentaient environ 84 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 5,5 % jusqu'en 2034. Les principaux moteurs de la demande sont les hôpitaux de soins aigus, les centres de dialyse ambulatoires, les centres de cancérologie et les services de perfusion. Aux États-Unis, environ un patient hospitalisé sur 38 a contracté au moins une infection nosocomiale chaque jour en 2023, ce qui souligne l'importance de la prise en charge des infections.
L'adoption par le marché des nouvelles solutions privilégie celles qui présentent un bénéfice clinique comparatif démontré et des modèles de remboursement efficaces. CorMedix Inc. met déjà en œuvre DefenCath en hémodialyse ambulatoire et hospitalière, tandis que Citius Pharmaceuticals, Inc. développe une approche de sauvetage des cathéters. Les cas d'utilisation évoluent progressivement du traitement systémique vers la prévention, l'exposition de la lumière du cathéter à des antimicrobiens, la destruction des biofilms et la protection des sites d'accès vasculaire complexes. On a observé une baisse de 9 % des infections du sang liées aux cathéters (ISLC) dans les hôpitaux de soins aigus entre 2023 et 2024, mais la persistance de ces infections génère une demande pour des traitements anti-infectieux fiables.
Marché européen des infections du sang liées aux cathéters
La région représentait 28 à 30 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,1 % jusqu'en 2034. L'Allemagne est en tête grâce à ses capacités hospitalières, ses services de dialyse, ses compétences en microbiologie et son utilisation de dispositifs de verrouillage de cathéter à base de taurolidine. Au Royaume-Uni, l'accent est mis sur la prévention des infections, la gestion des antimicrobiens et les procédures fondées sur des données probantes concernant les cathéters centraux au sein des établissements du NHS.
La France bénéficie de réseaux de soins intensifs et d'oncologie existants, ainsi que d'un système d'évaluation des médicaments. L'Italie et l'Espagne contribuent au marché grâce à la demande croissante de dialyse et aux achats effectués par les hôpitaux régionaux, même si les différences de budget déterminent l'accès aux produits de verrouillage haut de gamme. Des entreprises telles que TauroPharm GmbH, Geistlich Pharma AG et Xellia Pharmaceuticals ApS fournissent des produits anti-infectieux et des systèmes de verrouillage de cathéters.
Les tendances d'achat tiennent compte de facteurs tels que la résistance aux antimicrobiens, les pénuries de médicaments et les capacités de production locales. Selon un rapport de l'OMS, la résistance aux antimicrobiens est responsable de 133 000 décès par an dans la Région européenne de l'OMS. Ces statistiques justifient le recours à des antibiotiques ciblés et à des stratégies de préservation des cathéters, malgré les limites associées aux mesures de bon usage des antibiotiques.
Marché des infections du sang liées aux cathéters en Asie-Pacifique
La région Asie-Pacifique représentait une part de marché estimée entre 21 et 23 % en 2025 et devrait enregistrer un TCAC de 6,0 à 6,4 % jusqu'en 2034. Cette croissance est portée par le volume de patients et le développement des infrastructures hospitalières en Chine, l'accès avancé à la dialyse et le contrôle des infections au Japon, ainsi que la croissance des hôpitaux privés et la production nationale d'antibiotiques en Inde.
Le diagnostic rapide bénéficiera d'un soutien en Corée du Sud, tandis que l'Australie mettra en place un programme structuré de surveillance et de gestion des infections. La croissance sera portée par le développement des soins intensifs, de l'oncologie, de la dialyse et par la pénétration de l'assurance maladie. L'accès aux laboratoires et leur coût constituent des obstacles, ce qui a entraîné la mise sur le marché d'antibiotiques génériques et de médicaments à prix élevé.
Marché des infections du sang liées aux cathéters au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,6 % jusqu'en 2034. Au Moyen-Orient, l'Arabie saoudite est en tête grâce à ses investissements hospitaliers, son réseau de dialyse et sa politique de localisation des soins de santé, tandis que les Émirats arabes unis privilégient les soins tertiaires de pointe et la logistique. L'Afrique du Sud demeure le principal fournisseur de traitements en Afrique subsaharienne.
Le développement des infrastructures permettra d'accroître les capacités en soins intensifs, en oncologie et en néphrologie, ce qui contribuera à augmenter les capacités de prise en charge par cathétérisme. Les décisions d'approvisionnement dépendent de la disponibilité des importations, du respect de la chaîne du froid, des capacités de diagnostic et des contraintes budgétaires. Des opportunités existent par ailleurs, notamment grâce à la centralisation des achats et aux partenariats hospitaliers internationaux.
Analyse de segmentation
Type de traitement
Le segment des traitements devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,7 % entre 2026 et 2034. Le marché des infections du sang liées aux cathéters englobe les agents antimicrobiens systémiques et l'antibiothérapie par verrouillage, le choix du traitement étant déterminé par la stabilité clinique, la sensibilité du micro-organisme, la nécessité du cathéter, les complications métastatiques et le risque de formation de biofilm. Le traitement systémique demeure fondamental, tandis que les approches par verrouillage gagnent en popularité lorsque la préservation du cathéter présente un intérêt clinique.
- Agents antimicrobiens : Ces agents occupent une place prépondérante car une infection du sang nécessite généralement une couverture systémique rapide suivie d’une désescalade guidée par la sensibilité, notamment pour les infections staphylococciques, entérocoques, à Gram négatif et fongiques.
- Thérapie par verrouillage antibiotique : le traitement intraluminal concentré cible le biofilm à l’interface du cathéter et favorise la récupération du cathéter chez certains patients, ce qui rend cette approche stratégiquement importante pour l’oncologie, la dialyse et la nutrition parentérale.
Source de l'infection
Le segment « source d’infection » du marché des infections du sang liées aux cathéters devrait enregistrer un TCAC de 5,2 % à 5,6 % jusqu’en 2034. La composition microbienne détermine la couverture empirique, la composition du cathéter, la durée du traitement, les décisions relatives au retrait du cathéter et les hémocultures de suivi. Les bactéries Gram positif demeurent au cœur de la prise en charge des infections associées aux cathéters, tandis que les bactéries Gram négatif résistantes et les levures engendrent une complexité clinique disproportionnée et renforcent la demande de thérapies guidées par la microbiologie.
- Staphylocoques à coagulase négative : La colonisation cutanée fréquente et la formation de biofilms font de ces organismes des agents pathogènes courants associés aux cathéters, bien que les cliniciens doivent distinguer une véritable infection d’une contamination de l’hémoculture avant de s’engager dans un traitement prolongé.
- S. aureus : Son potentiel de bactériémie persistante et de complications métastatiques encourage un traitement systémique agressif, une évaluation du retrait du cathéter, des cultures répétées et une évaluation minutieuse de l’endocardite ou d’une autre infection profonde.
- Bacilles entériques Gram négatifs : Ces agents pathogènes nécessitent une évaluation rapide de leur sensibilité car la résistance médiée par les bêta-lactamases peut restreindre les choix thérapeutiques, en particulier chez les patients gravement malades, immunodéprimés ou exposés de manière intensive aux antibiotiques.
- Levures : Les infections à Candida présentent une complexité de prise en charge importante, nécessitant généralement un traitement antifongique systémique, le retrait du cathéter, une évaluation ophtalmologique le cas échéant et une documentation de guérison par des hémocultures répétées.
- Entérocoques et streptocoques : le traitement dépend de l’identification de l’espèce et des profils de résistance, les infections à entérocoques posant des problèmes particuliers lorsque la résistance à la vancomycine ou une exposition prolongée au cathéter limitent les options thérapeutiques standard.
- Pseudomonas : Les infections à Pseudomonas nécessitent une activité antipseudomonas fiable et un contrôle rapide de la source, car la résistance, la persistance du biofilm et la détérioration clinique peuvent compromettre le maintien du cathéter et restreindre les choix de traitement efficaces.
Canal de distribution
Le segment des canaux de distribution du marché des infections du sang liées aux cathéters devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,5 % entre 2026 et 2034. Les pharmacies hospitalières dominent ce segment, car la plupart des infections confirmées nécessitent un traitement intraveineux, un suivi posologique précis, un soutien microbiologique et une prise en charge coordonnée des cathéters. Les circuits de distribution en pharmacie et en ligne jouent un rôle plus limité dans la délivrance des traitements de transition, des médicaments de soutien et le réapprovisionnement, sous réserve des réglementations nationales en matière de prescription et de distribution.
- Pharmacies hospitalières : Ces pharmacies coordonnent l’approvisionnement urgent en antibiotiques et antifongiques injectables, l’examen de la gestion des antimicrobiens, l’ajustement des doses rénales, le suivi thérapeutique des médicaments et l’accès aux préparations pour cathéters dans le cadre de flux de travail cliniques contrôlés.
- Pharmacies de détail : Les points de vente au détail soutiennent principalement la réduction des traitements oraux prescrits et la continuité des soins après la sortie de l’hôpital, leur participation dépendant de la formulation du produit, du remboursement local, du suivi des maladies infectieuses et des modèles de traitement ambulatoire.
- Pharmacies en ligne : Les canaux numériques facilitent l’exécution des ordonnances et la livraison à domicile des médicaments admissibles, mais leur rôle reste limité lorsqu’une préparation stérile, une administration intraveineuse, une réfrigération ou une surveillance clinique directe sont nécessaires.
Aperçu des opportunités
|
Canal de distribution |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Pharmacies hospitalières |
Haut |
Intégration de la gestion responsable |
Mature |
|
Pharmacies de détail |
Moyen |
Soins de transition |
Mise à l'échelle |
|
Pharmacies en ligne |
Faible |
Réalisation numérique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des infections du sang liées aux cathéters
Développement des soins rénaux et oncologiques dépendants des cathéters
L'augmentation des recours à la dialyse, à la chimiothérapie, aux greffes de cellules souches et à la nutrition parentérale accroît l'exposition cumulative aux cathéters veineux centraux. Ces patients nécessitent fréquemment un accès vasculaire fiable malgré un risque infectieux élevé, ce qui rend le retrait immédiat du cathéter difficile sur le plan clinique. La demande de traitement s'étend donc au-delà des antibiotiques systémiques conventionnels pour inclure des schémas thérapeutiques ciblés, des solutions antimicrobiennes et des protocoles de sauvetage du cathéter. En hémodialyse, l'accès récurrent au cathéter crée un contexte commercial particulièrement important, car le traitement peut être intégré aux séances de traitement établies. Il en résulte une demande accrue de produits qui réduisent les récidives d'infection, préservent l'accès vasculaire et évitent l'hospitalisation sans complexifier excessivement les soins infirmiers. Les fabricants capables de répondre aux exigences des protocoles hospitaliers et ambulatoires grâce à un conditionnement adapté, des preuves de remboursement et un approvisionnement stérile fiable sont bien placés pour capter durablement les achats institutionnels.
Résistance croissante aux antimicrobiens et complexité des traitements
La résistance aux antibiotiques chez Staphylococcus aureus, les entérocoques, Pseudomonas aeruginosa et les Enterobacterales complexifie le traitement empirique et souligne l'importance des tests de sensibilité rapides. Le cadre de l'OMS relatif aux agents pathogènes prioritaires identifie les bactéries Gram négatif résistantes, Pseudomonas aeruginosa et Staphylococcus aureus comme des cibles importantes pour la recherche et les actions de santé publique. Sur le plan clinique, la résistance peut prolonger l'hospitalisation, accroître le recours à des antibiotiques de réserve coûteux et nécessiter une consultation en maladies infectieuses. Sur le marché, elle se traduit par une demande accrue d'anti-infectieux différenciés, un approvisionnement fiable en antibiotiques injectables génériques et des thérapies localisées réduisant l'exposition systémique aux antibiotiques. Cependant, le succès commercial dépendra d'un positionnement compatible avec une utilisation raisonnée des antibiotiques. Les fournisseurs doivent démontrer une sélection appropriée des patients, l'efficacité microbiologique, la clarté de la posologie et la surveillance de la résistance, plutôt que de miser sur une utilisation généralisée.
Accent accru mis sur la préservation des cathéters sur le plan économique
Le remplacement d'un cathéter peut engendrer des risques liés à la procédure, une interruption du traitement, des examens d'imagerie, la mobilisation de ressources chirurgicales et la création d'un nouvel accès vasculaire. Citius Pharmaceuticals indique que les études de retrait et de réinsertion de cathéters présentent des taux de complications de 15 à 20 %, ce qui justifie l'intérêt porté aux techniques de sauvetage du cathéter chez les patients éligibles. L'évaluation économique compare de plus en plus les coûts d'acquisition des médicaments aux économies réalisées sur les procédures de remplacement, les journées d'hospitalisation et les interruptions de traitement. Cette évolution favorise les thérapies ciblées et les stratégies anti-biofilm lorsque les recommandations cliniques autorisent le maintien du cathéter. Elle accroît également les exigences en matière de preuves, car le sauvetage du cathéter est inapproprié pour certains organismes, les patients instables, les infections du tunnel ou les bactériémies persistantes. Les entreprises doivent donc associer le développement de leurs produits à des algorithmes de traitement, à une aide au diagnostic et à un suivi des résultats afin d'aider les établissements à identifier les patients chez lesquels le maintien du cathéter est possible en toute sécurité.
Tendances futures du marché des infections du sang liées aux cathéters
Les résultats concrets façonneront l'accès aux formulaires
Les tendances du marché des infections du sang liées aux cathéters seront de plus en plus influencées par des données probantes en situation réelle établissant un lien entre l'utilisation du traitement et la réduction des infections, des hospitalisations, des remplacements de cathéters et des interruptions de traitement. CorMedix a publié des résultats observationnels intermédiaires portant sur environ 7 000 patients ayant reçu un cathéter DefenCath, montrant une diminution des infections et des hospitalisations associées par rapport aux données historiques. Les futurs comités d'achat exigeront des données probantes similaires pour les populations de patients dialysés, en oncologie et en nutrition. Les fabricants investiront dans des partenariats avec des registres, des définitions standardisées des infections et des modèles médico-économiques. Les produits dont l'efficacité repose uniquement sur des critères d'évaluation microbiologiques pourraient être adoptés plus lentement que les traitements démontrant des effets mesurables sur l'utilisation des ressources, la préservation de l'accès vasculaire et la continuité des soins.
La gestion de précision remplacera les approches empiriques uniformes.
Les parcours de soins seront de plus en plus personnalisés grâce à l'identification rapide des organismes, aux marqueurs de résistance, aux caractéristiques des cathéters, à la gravité de l'infection et aux contraintes d'accès propres à chaque patient. Le diagnostic moléculaire et les flux de travail automatisés d'antibiogrammes permettront une désescalade plus rapide, passant d'une couverture empirique étendue à une thérapie ciblée. La surveillance numérique pourrait relier les données de microbiologie, de pharmacie et d'accès vasculaire, permettant une détection plus rapide des infections persistantes et des incidents récurrents liés aux cathéters. Cette transition créera des opportunités pour les produits liés aux protocoles et les outils d'aide à la décision. Les fournisseurs devront disposer de données probantes pour des groupes de pathogènes et des contextes de soins clairement définis, tandis que les hôpitaux privilégieront les traitements compatibles avec les objectifs de bon usage des antibiotiques, les exigences posologiques en cas d'insuffisance rénale, l'administration ambulatoire et les systèmes de prescription électronique existants.
Opportunités de marché liées aux infections du sang associées aux cathéters
Élargir l'utilisation des cathéters de verrouillage au-delà de l'hémodialyse adulte.
Les prévisions du marché des infections du sang liées aux cathéters indiquent une opportunité concrète en oncologie, en dialyse pédiatrique et en nutrition parentérale de longue durée, où la préservation de l'accès vasculaire peut s'avérer cruciale sur le plan clinique. CorMedix a fait état de travaux de développement concernant la nutrition parentérale totale et l'hémodialyse pédiatrique, illustrant ainsi la voie vers une utilisation plus large conforme aux indications. Les investissements prioritaires devraient inclure des essais cliniques spécifiques à l'indication, des tests de compatibilité entre les différents matériaux de cathéters, des études posologiques et des évaluations des flux de travail. Les développeurs doivent distinguer clairement les allégations de prévention de celles de traitement et sélectionner des critères d'évaluation acceptés par les autorités réglementaires et les cliniciens. Les partenariats avec les réseaux de perfusion, les hôpitaux pédiatriques et les centres de nutrition peuvent accélérer le recrutement tout en fournissant des données probantes pertinentes pour les listes de médicaments remboursables et les décisions de remboursement.
Développer un approvisionnement régional en anti-infectieux injectables résilient
Les pénuries d'antibiotiques et la concentration de la production de principes actifs créent des opportunités d'investissement dans la fermentation régionale, les capacités de remplissage et de conditionnement stériles, et l'approvisionnement auprès de deux sources différentes. Xellia Pharmaceuticals indique qu'environ 80 % des principes actifs pharmaceutiques utilisés en Europe sont importés et que 19 pays de l'Espace économique européen ont connu des pénuries d'antibiotiques durant l'hiver 2024. Les fabricants peuvent réagir en sécurisant leurs approvisionnements en matières premières critiques, en développant leurs lignes de production validées et en proposant des accords d'approvisionnement à long terme aux hôpitaux. Les gouvernements et les groupements d'achat peuvent soutenir les capacités locales lorsque la continuité de l'approvisionnement prime sur le prix unitaire le plus bas. Les acteurs stratégiques doivent privilégier les médicaments cliniquement essentiels, une planification transparente des stocks et une harmonisation réglementaire sur plusieurs marchés.
Développements récents
- Mars 2026 : CorMedix Inc. a annoncé que l’utilisation continue de DefenCath chez les patients dialysés en ambulatoire a généré un chiffre d’affaires net de 91,2 millions de dollars US au quatrième trimestre 2025. La société a également indiqué que le recrutement des participants à son étude de phase 3 sur le verrouillage du cathéter par taurolidine et héparine chez les patients sous nutrition parentérale totale se poursuivait, avec un objectif de fin au premier semestre 2027.
- Décembre 2025 : CorMedix Therapeutics a annoncé des données intermédiaires en vie réelle portant sur environ 7 000 patients ayant reçu DefenCath. Par rapport aux données historiques, la société a rapporté une réduction de 72 % des infections du sang liées au cathéter et une réduction de 70 % des hospitalisations associées, tout en précisant que plus de 3 000 patients par mois recevaient le produit dans les centres de soins rénaux américains participants.
- Mai 2024 : Citius Pharmaceuticals, Inc. a annoncé que son essai de phase 3 sur Mino-Lok, désormais terminé, a atteint son critère d’évaluation principal en démontrant une amélioration statistiquement significative du délai avant défaillance du cathéter par rapport au groupe témoin. Mino-Lok est développé comme solution antibiotique de verrouillage destinée au traitement des infections du sang liées aux cathéters ou aux voies veineuses centrales, tout en permettant la préservation des cathéters veineux centraux infectés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -