
Mercato della segnaletica digitale: dimensioni, quota e previsioni 2031
Dimensioni e previsioni del mercato della segnaletica digitale (2021-2031), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per componente (hardware, software e servizio), tipo di display (LED, LCD, OLED e altri), dimensioni del display (meno di 19 pollici, 19-32 pollici, 32-52 pollici e più di 52 pollici), applicazione (vendita al dettaglio, sanità, aziende, ospitalità, governo, trasporti, intrattenimento, BFSI, istruzione e altri) e geografia.
- Stato : Dati rilasciati
- Codice del report : TIPTE100000118
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
21,11 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
41,84 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,9 %
Tasso di crescita
Mercato di riferimento
283,25 miliardi di dollari USA
(2026-2034)
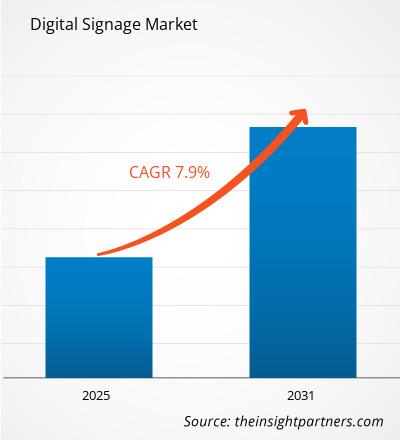
Il mercato della segnaletica digitale ha raggiunto un valore di 21,11 miliardi di dollari nel 2025 e si prevede che crescerà fino a 41,84 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 7,90% nel periodo 2026-2034. Questa crescita è trainata dall'adozione da parte delle aziende di sistemi di visualizzazione interattivi che consentono la gestione dei contenuti in tempo reale, comunicazioni personalizzate e operazioni centralizzate nei settori della vendita al dettaglio, dei trasporti, delle aziende, dell'ospitalità, della sanità e della pubblica amministrazione.
Il mercato nordamericano rappresenta un mercato maturo ma basato su reinvestimenti, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,8% e il 7,4% nel periodo 2026-2034. Le dimensioni del mercato della segnaletica digitale in Nord America sono trainate dalle reti di media per la vendita al dettaglio, dalla modernizzazione degli aeroporti, dalle soluzioni di orientamento all'interno delle strutture sanitarie e dalla digitalizzazione degli ambienti di lavoro aziendali. Le tendenze di sostituzione legate ai display 4K, alle piattaforme cloud per la gestione dei contenuti e alla segnaletica digitale a basso consumo energetico ampliano ulteriormente la domanda.
Analisi e approfondimenti sul mercato della segnaletica digitale
- Nel 2025, il Nord America deteneva una quota di mercato del Digital Signage compresa tra il 32% e il 35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034, grazie al supporto dei media per il settore retail, all'ammodernamento degli aeroporti e agli investimenti nelle comunicazioni aziendali.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 24% e il 27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,6-7,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,6-9,4%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dell'hardware, deteneva una quota di mercato compresa tra il 58% e il 62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,9-7,6% fino al 2034.
- Nel 2025, il segmento del software ad alta crescita deteneva una quota di mercato compresa tra il 22% e il 26%, e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Microsoft Corporation, Cisco Systems, Inc., Intel Corporation, Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation, Sharp NEC Display Solutions, Hewlett Packard Enterprise Company, Sharp Corporation, Broadsign International LLC, AUO Corporation, BrightSign LLC, BenQ Corporation, Intuiface SAS, Delta Electronics, Inc., YCD Multimedia Ltd., Layered Solutions, Barco NV, Visix, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le applicazioni si sono trasformate da progetti incentrati esclusivamente sulla visualizzazione a piattaforme per la gestione di contenuti multimediali, analisi e dispositivi. I videowall a LED, i display a chip, la gestione dei contenuti basata sul cloud e l'edge computing hanno rivoluzionato il processo produttivo, poiché la proposta di valore si è spostata dalla produzione di pannelli all'orchestrazione software, all'affidabilità e ai ricavi pubblicitari generati dai dati. L'hardware rimane il fulcro, ma si registra un aumento degli investimenti in software e servizi.
Si prevede che la domanda futura aumenterà nelle zone urbane ad alta densità di traffico pedonale, negli aeroporti, negli ospedali, nei ristoranti fast food e nei campus universitari, dove la comunicazione in tempo reale è essenziale. La spesa per le infrastrutture pubbliche, la monetizzazione dei media al dettaglio, i display e-paper a basso consumo energetico e le crescenti normative in materia di accessibilità per le persone con disabilità definiscono la strategia di approvvigionamento. I nuovi mercati stanno implementando infrastrutture di rete standardizzate a un ritmo accelerato grazie alla facilità di implementazione delle piattaforme cloud.
Ambito del rapporto sul mercato della segnaletica digitale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 21,11 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 41,84 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,9% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della segnaletica digitale
Tra le forze che influenzano la domanda figurano la flessibilità dei contenuti, la comunicazione interna, l'analisi del pubblico e l'esigenza di monetizzare lo spazio fisico. La crescita del mercato della segnaletica digitale è più evidente nelle applicazioni per il commercio al dettaglio e i trasporti, che sfruttano prezzi dinamici, informazioni sulle code, aggiornamenti di percorso e pubblicità contestuale per ottimizzare le operazioni e generare al contempo ulteriori entrate pubblicitarie.
Anche sul fronte dell'offerta si stanno verificando dei cambiamenti, con produttori di display, lettori multimediali, fornitori di software, integratori di sistemi e fornitori di servizi gestiti che si allineano per estendere il ciclo di vita delle apparecchiature. La disponibilità di componenti, la progettazione di display a basso consumo energetico e la diagnostica remota riducono al minimo i tempi di inattività delle apparecchiature per i proprietari di reti. In questo contesto, la qualità dell'installazione e la gestione dei contenuti incidono sul costo totale di proprietà più del solo costo degli schermi.
Il mercato del Digital Signage è suddiviso tra le principali aziende di elettronica a livello mondiale e aziende specializzate in software per la segnaletica digitale. Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation, Panasonic Holdings Corporation, Sharp NEC Display Solutions e AUO Corporation si contendono il mercato puntando su qualità dei display, efficienza energetica e diversificazione, mentre Broadsign International LLC, BrightSign LLC, Intuiface SAS, Visix, Inc. e YCD Multimedia Ltd. si distinguono per le capacità di distribuzione dei contenuti e di gestione della rete.
Gli investimenti di capitale tendono a spostarsi verso piattaforme chiavi in mano, pianificazione basata sull'intelligenza artificiale, pubblicità programmatica e gestione sicura dei dispositivi. Secondo il rapporto sul mercato della segnaletica digitale, il posizionamento strategico di un'organizzazione implica l'integrazione con i sistemi aziendali, la sicurezza informatica, l'analisi dei dati e la capacità di fornire servizi. Tra le aziende che influenzano il livello infrastrutturale figurano Microsoft Corporation, Cisco Systems, Inc., Intel Corporation, Barco NV, Delta Electronics, Inc. e Hewlett Packard Enterprise Company.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della segnaletica digitale: approfondimenti strategici

Approfondimenti regionali
Mercato della segnaletica digitale in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del Digital Signage pari al 32-35% e si prevede una crescita a un tasso annuo composto (CAGR) del 6,8-7,4% dal 2026 al 2034. I fattori trainanti della crescita includono l'espansione delle reti di media nel settore della vendita al dettaglio, la ripresa del traffico passeggeri negli aeroporti, il rinnovamento dei menù dei ristoranti a servizio rapido e le iniziative di orientamento negli ospedali. Il Nord America beneficia inoltre di un'infrastruttura a banda larga avanzata, dell'utilizzo di software cloud e di modelli di acquisto aziendali multisito.
Il mercato della segnaletica digitale in Nord America è dominato dagli Stati Uniti, mentre il contributo canadese comprende programmi di comunicazione nei settori dei trasporti, dell'istruzione e della pubblica amministrazione. Il consumo energetico, l'accessibilità, gli aggiornamenti di sicurezza e l'efficienza del flusso di lavoro dei contenuti stanno diventando criteri importanti per gli acquirenti, spostando gli acquisti da singoli display a reti gestite di hardware, software e servizi.
Mercato statunitense della segnaletica digitale
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,9-7,5% dal 2026 al 2034. Si è registrata una crescita costante nell'adozione della segnaletica digitale grazie alla crescente domanda di aggiornamento dei contenuti, personalizzazione dei messaggi e analisi del pubblico, funzionalità che stanno diventando indispensabili.
Tra le aziende che operano in questo mercato figurano Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Corporation, BrightSign LLC, Broadsign International LLC, Cisco Systems, Inc. e Microsoft Corporation. Le applicazioni emergenti includono i ricavi pubblicitari del settore della vendita al dettaglio, i menu digitali per i punti vendita drive-through, le assemblee aziendali e i sistemi di informazione sui trasporti.
Mercato europeo della segnaletica digitale
Nel 2025 l'Europa deteneva una quota di mercato del 24-27% e si prevede una crescita annua composta (CAGR) del 6,6-7,2%. La Germania è leader nell'adozione di questa tecnologia tra le regioni, grazie ai numerosi utilizzi di display ad alta risoluzione in impianti di produzione, negozi al dettaglio, centri di trasporto e arene per eventi. Il Regno Unito continua a essere forte nei settori della vendita al dettaglio, della finanza e dei trasporti, grazie all'impiego di approcci di pubblicità programmatica.
In Francia si registra un aumento delle implementazioni di soluzioni di segnaletica nel settore alberghiero, negli aeroporti, nel commercio al dettaglio di lusso e nei sistemi informativi. Anche in Italia e Spagna si osserva una forte domanda nei settori del turismo, della ristorazione, dell'istruzione e delle amministrazioni comunali. Le normative sull'efficienza energetica e le linee guida per gli appalti influenzano la scelta delle soluzioni di sostituzione. I consumatori prediligono soluzioni di segnaletica durevoli, flussi di lavoro per contenuti multilingue e software centralizzato.
Mercato della segnaletica digitale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 28% e il 31%, con una crescita annua composta (CAGR) prevista tra l'8,6% e il 9,4%. La Cina domina il settore grazie all'implementazione di tecnologie di visualizzazione avanzate, in particolare nei settori del commercio al dettaglio intelligente, dei trasporti metropolitani, del settore immobiliare commerciale e grazie alla sua vasta esperienza nella produzione di LED, mentre Giappone e Corea del Sud optano per tecnologie di visualizzazione avanzate nei settori dei trasporti, dell'intrattenimento e degli ambienti aziendali.
India e Australia stimolano la crescita del mercato con implementazioni in aeroporti, campus universitari, filiali bancarie e complessi immobiliari commerciali urbani. Le implementazioni di smart city guidate da politiche mirate, la connettività 5G e la produzione locale favoriscono l'adozione di queste tecnologie. Gli acquirenti della regione sono sempre più interessati a integrare display con funzionalità di analisi, automazione dei contenuti e gestione remota.
Mercato della segnaletica digitale in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,3-8,1%, trainati da Emirati Arabi Uniti e Arabia Saudita. Aeroporti, centri commerciali, hotel, stadi e centri di servizi governativi stanno investendo in comunicazioni dinamiche, in concomitanza con l'espansione del turismo, dell'aviazione e dei programmi di infrastrutture intelligenti.
Il Sudafrica contribuisce alla domanda proveniente dai settori bancario al dettaglio, dell'istruzione e dei trasporti, mentre nel resto del Medio Oriente e dell'Africa la domanda rimane trainata dai progetti. Il contesto energetico è importante perché gli acquirenti si stanno orientando verso display a LED efficienti, sistemi centralizzati di gestione degli spegnimenti e sistemi durevoli adatti ad ambienti ad alta temperatura e a lunghi orari di funzionamento.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un CAGR del 7,4-8,2% dal 2026 al 2034. L'ambito del mercato del Digital Signage, considerando tutti i componenti, si sta ampliando poiché le aziende combinano display, lettori multimediali, software per la gestione dei contenuti, installazione, integrazione e contratti di supporto. Gli acquisti si stanno spostando dall'acquisto di soli dispositivi verso reti basate sulle prestazioni che richiedono disponibilità, sicurezza informatica, governance dei contenuti e analisi su sedi distribuite.
- L'hardware rimane la componente più importante perché schermi, supporti, lettori multimediali e processori integrati rappresentano l'investimento iniziale per la maggior parte delle reti e ne determinano la luminosità, la durata e la vita utile.
- Il software sta acquisendo rilevanza strategica poiché gli operatori necessitano di strumenti per la pianificazione, l'approvazione dei contenuti, l'analisi dei dati, gli aggiornamenti da remoto e l'integrazione con sistemi di pubblicità, comunicazione aziendale e gestione delle strutture.
- La domanda di servizi è legata a sopralluoghi, installazione, manutenzione, monitoraggio della rete e supporto per l'intero ciclo di vita, soprattutto per catene di negozi con sedi multiple, aeroporti, ospedali e campus aziendali.
Tipo di visualizzazione
Si prevede che il segmento dei display crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. Le tecnologie LED, LCD e OLED rispondono a diverse esigenze in termini di luminosità, distanza di visione, efficienza energetica e costi. La tecnologia LED è preferita per display di grande formato e per la visibilità in ambienti esterni, la tecnologia LCD rimane pratica per le reti interne, mentre la tecnologia OLED viene scelta quando contrasto, flessibilità di progettazione e qualità visiva superiore giustificano costi più elevati.
- La tecnologia LED è preferita per videowall, snodi di trasporto, facciate di negozi, stadi e pubblicità esterna grazie all'elevata luminosità e alla struttura modulare che supportano formati di visualizzazione più grandi.
- La tecnologia LCD continua a essere ampiamente utilizzata nella segnaletica interna, negli spazi aziendali, nel settore sanitario, nell'istruzione e nei pannelli per i menù, grazie a consolidate catene di approvvigionamento, prezzi competitivi e un'affidabile qualità dell'immagine.
- La tecnologia OLED è ideale per installazioni di fascia alta nel settore retail, alberghiero e aziendale, dove il design sottile, il contrasto e la differenziazione stilistica sono più importanti del costo iniziale più basso.
Dimensioni dello schermo
Si prevede che il segmento dei display di diverse dimensioni crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% dal 2026 al 2034. La domanda varia in base alla distanza di visione, all'ingombro dell'installazione, al formato dei contenuti e alle caratteristiche economiche del luogo. I display più piccoli supportano la comunicazione a livello di scaffale e di ambiente, gli schermi di medie dimensioni dominano il coinvolgimento dei clienti negli spazi interni, mentre i formati più grandi stanno guadagnando terreno nei settori dei trasporti, dell'intrattenimento e dei negozi di punta.
- In dimensioni inferiori a 19 pollici si trovano display per la visualizzazione di messaggi sui bordi degli scaffali, nelle sale riunioni, nei chioschi e nelle istruzioni per il punto di cura, dove la prossimità, il posizionamento compatto e il basso consumo energetico sono priorità fondamentali.
- I dispositivi da 19-32 pollici sono adatti per pannelli menù, segnaletica nei corridoi, punti informativi e comunicazioni tra filiali, dove sono richieste una distanza di visualizzazione moderata e un montaggio flessibile.
- Il formato da 32 a 52 pollici rimane un formato fondamentale per gli spazi interni di negozi, hall aziendali, aule scolastiche e strutture sanitarie, grazie al suo equilibrio tra visibilità, costi e versatilità dei contenuti.
- Gli schermi di dimensioni superiori a 52 pollici stanno acquisendo sempre maggiore importanza in aeroporti, centri commerciali, luoghi di intrattenimento e nella pubblicità esterna, dove i videowall immersivi e i messaggi di grande impatto giustificano investimenti di alto livello.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un CAGR del 7,6-8,5% nel periodo 2026-2034. Il settore della vendita al dettaglio rimane quello che adotta maggiormente questa tecnologia, ma anche i settori sanitario, dei trasporti, aziendale, alberghiero, governativo, dell'intrattenimento, dei servizi finanziari e assicurativi (BFSI) e dell'istruzione stanno ampliando i casi d'uso. Le previsioni di mercato per la segnaletica digitale indicano che la crescita delle applicazioni sarà più forte laddove convergono informazioni in tempo reale, comunicazione sulla sicurezza, coerenza del marchio e coinvolgimento misurabile del pubblico.
- Nel settore della vendita al dettaglio, gli espositori vengono utilizzati per promozioni, formazione sui prodotti, comunicazione interna, fidelizzazione e coinvolgimento omnicanale, risultando quindi centrali nelle strategie di implementazione orientate al fatturato.
- Nel settore sanitario, la segnaletica è fondamentale per l'orientamento, gli aggiornamenti sulle code, l'educazione dei pazienti, gli avvisi di sicurezza e la comunicazione tra il personale di ospedali, cliniche e strutture specialistiche.
- L'adozione da parte delle aziende è trainata dalla comunicazione sul posto di lavoro, dalla gestione dei visitatori, dal supporto per le riunioni ibride, dalle dashboard e dal coinvolgimento interno in uffici e campus.
- Nel settore dell'ospitalità, la segnaletica viene utilizzata nelle hall, nelle sale conferenze, nei ristoranti, negli ascensori e nelle aree di servizio per gli ospiti al fine di migliorare il flusso di informazioni e la coerenza operativa.
- La domanda governativa è legata a comunicazioni pubbliche, indicazioni dei centri di assistenza, messaggi di emergenza, informazioni sui trasporti e programmi di trasformazione digitale rivolti ai cittadini.
- Il settore dei trasporti rappresenta un caso d'uso fondamentale per i sistemi di informazione ai passeggeri relativi ad arrivi, partenze, avvisi di sicurezza, pubblicità, gestione delle code e sistemi multilingue.
- Nei luoghi di intrattenimento, i display vengono utilizzati per la biglietteria, i punti di ristoro, i messaggi degli sponsor, la gestione del pubblico e per offrire esperienze visive immersive in cinema, arene ed eventi.
- Il settore bancario e finanziario utilizza la segnaletica per la trasformazione delle filiali, la comunicazione dei prodotti, la gestione delle code, l'educazione finanziaria, la comunicazione in materia di conformità e l'ottimizzazione del servizio clienti.
- Le implementazioni in ambito educativo supportano annunci nel campus, avvisi di emergenza, prenotazione delle aule, bacheche digitali, riconoscimento dei donatori e coinvolgimento degli studenti in tutti gli istituti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Vedere al dettaglio |
Alto |
Media al dettaglio |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Flusso dei post |
Scalatura |
|
Aziendale |
Mezzo |
Comunicazioni sul posto di lavoro |
Scalatura |
|
Ospitalità |
Mezzo |
Guida per gli ospiti |
Scalatura |
|
Governo |
Mezzo |
Avvisi pubblici |
Scalatura |
|
Trasporti |
Alto |
Informazioni sui passeggeri |
Maturo |
|
Divertimento |
Mezzo |
Venue Media |
Scalatura |
|
BFSI |
Mezzo |
Filiale Digitale |
Scalatura |
|
Preparazione |
Basso |
Avvisi del campus |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato della segnaletica digitale
Le reti di media retail integrano i display nelle infrastrutture di vendita al dettaglio
I rivenditori considerano gli schermi come strumenti di comunicazione misurabili, piuttosto che semplici elementi d'arredo, con ripercussioni sul budget e sulla redditività aziendale. Supermercati, negozi di elettronica, minimarket, centri commerciali e ristoranti fast food utilizzano la segnaletica digitale per vendere spazi pubblicitari, personalizzare le campagne di marketing, testare i prezzi e orientare i clienti all'interno del negozio. Questa tendenza porta a una maggiore diffusione degli schermi, poiché la loro utilità è giustificata dai ricavi delle campagne pubblicitarie, dalle campagne di marketing finanziate dai fornitori e dall'aumento dei tassi di conversione nel punto vendita. Di conseguenza, si registra una crescente domanda di investimenti in sistemi di gestione dei contenuti, strumenti di analisi del pubblico, tecnologie di prova di riproduzione e display luminosi adatti a diverse condizioni di illuminazione.
La modernizzazione dei trasporti amplia le reti di importanza strategica.
Terminal aeroportuali, stazioni ferroviarie, metropolitane, autostrade e stazioni degli autobus necessitano di sistemi di informazione in tempo reale che consentano di fornire aggiornamenti istantanei in caso di ingorghi, ritardi, problemi di sicurezza o modifiche agli orari. La crescita del numero di passeggeri, la ristrutturazione dei terminal aeroportuali e gli studi sulla mobilità richiedono l'implementazione di display resistenti, lettori multimediali multipli, sale di controllo e sistemi di elaborazione multimediale multilingue. Gli schermi digitali facilitano l'orientamento e riducono il carico di lavoro del personale, ma offrono anche una superficie pubblicitaria in aree ad alta frequentazione. Le implicazioni del mercato vanno oltre il semplice acquisto di schermi, poiché le aziende di trasporto necessitano di contratti di servizio a lungo termine, sicurezza informatica, durata e accessibilità.
Le esigenze di comunicazione aziendale rafforzano l'adozione delle piattaforme cloud.
Le aziende con sedi distribuite, come uffici, ospedali, campus, banche, impianti di produzione e altri luoghi pubblici, necessitano di una comunicazione fluida che non dipenda da aggiornamenti manuali provenienti dalle singole sedi. I sistemi di digital signage basati su cloud consentono alle organizzazioni di centralizzare la pianificazione, la gestione dei modelli, gli annunci di emergenza, il monitoraggio dello stato di salute degli schermi e la gestione delle autorizzazioni degli utenti. Questa tendenza sta generando un aumento dei tassi di adozione del software e offrendo opportunità di ricavi ricorrenti per i fornitori. I suoi effetti concreti si possono riscontrare in cicli di aggiornamento dei contenuti più brevi, una gestione efficace del marchio e una maggiore visibilità delle operazioni. Sicurezza, gestione degli accessi e compatibilità con le soluzioni di collaborazione sono fattori importanti che le aziende prendono in considerazione, rendendo così i fornitori di infrastrutture e software più preziosi nei processi di acquisto.
Tendenze future del mercato della segnaletica digitale
Automazione dei contenuti basata sull'intelligenza artificiale e programmazione in base al pubblico.
L'intelligenza artificiale trasformerà probabilmente le tendenze del mercato della segnaletica digitale, passando da playlist pre-programmate a processi decisionali sui contenuti basati su tempo, posizione, disponibilità, comprensione contestuale del pubblico e segnali operativi. Le attività commerciali al dettaglio potranno adattare i messaggi in base alle variazioni dell'affluenza nei negozi, gli ospedali daranno priorità alle istruzioni di sicurezza durante i periodi di maggiore afflusso e le aziende di trasporto pubblico potranno modificare la segnaletica in caso di interruzioni. Questa tendenza creerà una domanda di edge computing, analisi rispettose della privacy e linee guida per la gestione dei contenuti al fine di evitare qualsiasi tipo di incoerenza nei messaggi. I fornitori in grado di offrire soluzioni software intelligenti insieme all'hardware di visualizzazione tramite API sicure saranno probabilmente in grado di abilitare reti di valore.
Display a basso consumo energetico e approvvigionamento orientato alla sostenibilità
Le prestazioni energetiche stanno diventando un fattore determinante nelle decisioni di acquisto, dato che gli operatori gestiscono centinaia o migliaia di schermi per lunghe ore. Moduli LED a basso consumo, controllo automatico della luminosità, display informativi a carta elettronica, processori efficienti e gestione centralizzata dell'alimentazione definiranno le specifiche future. Questo cambiamento è particolarmente importante per aeroporti, centri commerciali, università, ospedali ed edifici governativi, dove i costi operativi e la rendicontazione sulla sostenibilità sono oggetto di attenta analisi. I fornitori che documentano il consumo energetico, la durata dei dispositivi, la riparabilità e l'utilizzo di materiali riciclabili possono rafforzare la propria posizione competitiva. Questa tendenza incoraggerà anche modelli di assistenza per l'intero ciclo di vita, poiché gli acquirenti desiderano un minor numero di sostituzioni, una migliore manutenzione preventiva e una misurazione più chiara del risparmio energetico nelle reti distribuite.
Opportunità di mercato per la segnaletica digitale
Monetizzazione dei media al dettaglio per operatori multisito
I rivenditori multisito, le stazioni di servizio, le catene di ristorazione, le farmacie e i centri commerciali possono generare nuove entrate convertendo gli schermi di proprietà in reti pubblicitarie misurabili. L'opportunità dipende da un posizionamento coerente degli schermi, dall'approvazione centralizzata dei contenuti, dalla reportistica di prova di funzionamento e dall'integrazione con i sistemi di dati dei clienti. Gli utenti del Digital Signage Market Report che valutano un investimento dovrebbero dare priorità alle posizioni con un flusso di clienti abituale, al potenziale di campagne finanziate dai fornitori e a team operativi in grado di mantenere la qualità dei contenuti. I fornitori possono creare valore offrendo pacchetti che includono display, lettori multimediali, software per la pubblicazione di annunci e servizi gestiti. Per gli investitori e i fornitori di soluzioni, i progetti più interessanti sono le reti che combinano aumento delle vendite, rendimento pubblicitario e riduzione dei costi del materiale stampato.
Standardizzazione delle reti sanitarie e formative
Ospedali, cliniche, università e sistemi scolastici offrono una grande opportunità, poiché molte strutture utilizzano ancora bacheche frammentate, sistemi di orientamento manuali e strumenti di comunicazione di emergenza non integrati. Reti di segnaletica standardizzate possono migliorare la visibilità delle code, l'orientamento dei pazienti, la sicurezza del campus, la prenotazione delle sale e la comunicazione delle procedure. Gli acquirenti in questi contesti apprezzano l'affidabilità, l'accessibilità, il controllo dei contenuti basato sui ruoli e l'integrazione con i sistemi di allerta di emergenza. I fornitori possono differenziarsi offrendo modelli, aggiornamenti gestiti, amministrazione sicura in cloud e accordi sul livello di servizio (SLA). L'opportunità è particolarmente rilevante laddove le istituzioni gestiscono più edifici e necessitano di una comunicazione coerente senza aumentare il carico di lavoro del personale o i costi di stampa.
Sviluppi recenti
- Febbraio 2026: Samsung Electronics ha lanciato a livello globale il suo sistema di segnaletica spaziale 3D senza occhiali all'ISE 2026, introducendo display commerciali immersivi basati sull'intelligenza artificiale insieme al display Micro RGB da 130 pollici. Il portfolio è progettato per migliorare il coinvolgimento in ambito retail, aziendale e negli spazi pubblici grazie a tecnologie di visualizzazione avanzate.
- Gennaio 2026: signageOS ha presentato Supra, una tecnologia di digital signage di nuova generazione che utilizza il rendering locale, in attesa di brevetto, per abilitare applicazioni interattive avanzate sulle reti di display esistenti. La piattaforma aiuta le organizzazioni a prolungare la durata dell'hardware migliorando al contempo le prestazioni del digital signage senza dover sostituire i display.
- Luglio 2026: Avocor e NowSignage hanno annunciato una partnership strategica, inizialmente rivolta al mercato britannico della segnaletica digitale nei settori dell'istruzione, delle imprese e della vendita al dettaglio. La collaborazione combina le soluzioni di visualizzazione di Avocor con il CMS basato su cloud di NowSignage, con un'implementazione globale graduale prevista per il 2027.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -