
Previsioni e quote di mercato per i cavi di media tensione fino al 2034
Dimensioni e previsioni del mercato dei cavi di media tensione (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (isolato, non isolato), intervallo di tensione (1-5 kV, 6-13 kV, 23 kV, 34 kV, 45 kV, 69 kV), utente finale (industriale, infrastrutture, energie rinnovabili), materiale del conduttore (rame, alluminio), tipo di isolamento (XLPE (polietilene reticolato), TR-XLPE (polietilene reticolato con ritardante di crescita degli alberi), EPR (gomma etilene-propilene), polipropilene (PP)), schermatura (schermatura interna, non schermatura) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPTE100000470
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 362
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


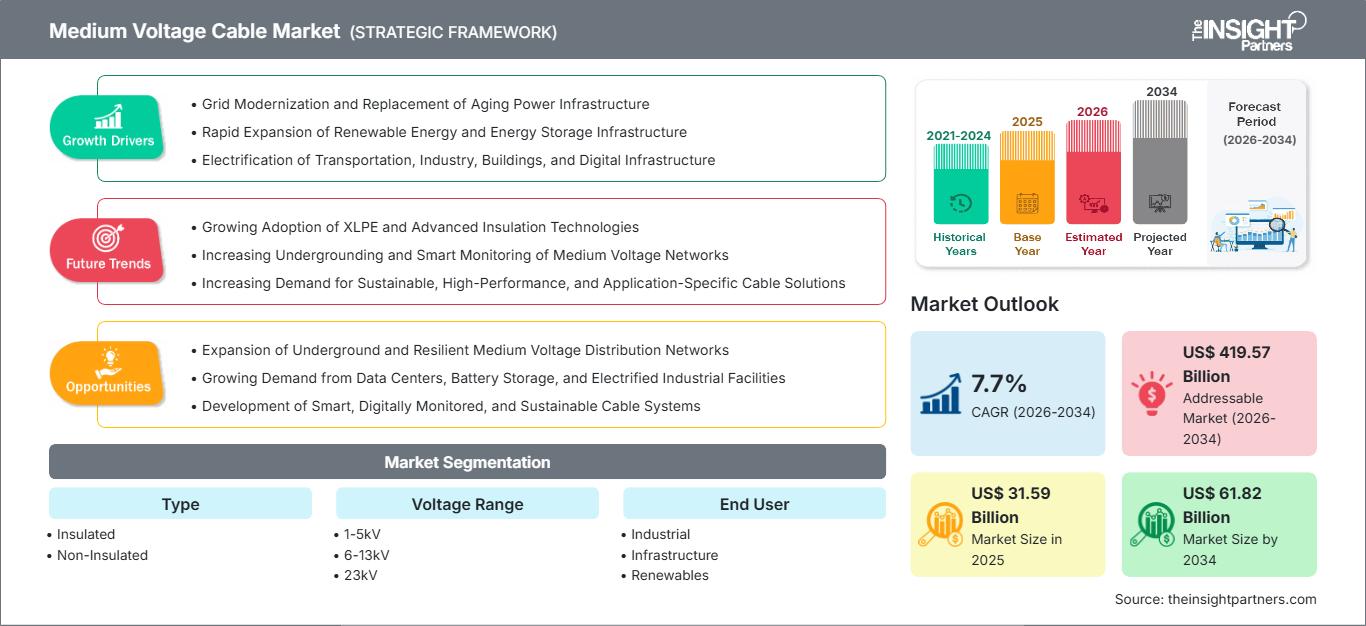
Dimensioni del mercato nel 2025
31,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
61,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,7 %
Tasso di crescita
Mercato di riferimento
419,57 miliardi di dollari USA
(2026-2034)
Il mercato dei cavi di media tensione aveva un valore di 31,59 miliardi di dollari nel 2025 e si prevede che raggiungerà i 61,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,7% nel periodo 2026-2034. La domanda riflette il ruolo essenziale dei circuiti di media tensione nella distribuzione di energia elettrica, nei sistemi di alimentazione industriali, nelle reti infrastrutturali, nella raccolta di energia rinnovabile e nei collegamenti tra sottostazioni, trasformatori, quadri elettrici, motori e impianti di generazione distribuita.
In tutto il Nord America, si prevede che il mercato dei cavi di media tensione crescerà a un tasso annuo composto (CAGR) compreso tra il 4,2% e il 5,9% fino al 2034. La sostituzione delle infrastrutture di distribuzione obsolete, l'interramento delle linee per garantire la resilienza, i campus dei data center, il rientro della produzione in patria e le interconnessioni con fonti rinnovabili sostengono la domanda. Le aziende di servizi pubblici richiedono inoltre sistemi di cavi standardizzati e a bassa perdita, in grado di gestire la crescita del carico, riducendo al contempo il rischio di interruzioni e consentendo aggiornamenti graduali all'interno di corridoi urbani con spazi limitati.
Analisi e approfondimenti sul mercato dei cavi di media tensione
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 18,5% e il 20,8% e sta crescendo a un tasso annuo composto (CAGR) del 4,2-5,9% nel periodo 2026-2034, grazie al rafforzamento della rete, alla distribuzione sotterranea, all'elettrificazione industriale e alle interconnessioni per carichi elevati.
- Nel 2025 gli Stati Uniti rappresentavano il 79,8-85,6% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 4,5-5,8% nel periodo 2026-2034, grazie ai cicli di sostituzione delle infrastrutture e al rafforzamento degli approvvigionamenti per le connessioni dei data center.
- Nel 2025 l'Europa rappresentava una quota compresa tra il 20,5% e il 25,7% e si prevede una crescita annua composta (CAGR) del 6,3-7,4% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 50,3% e il 55,6% e sta crescendo a un tasso annuo composto (CAGR) dell'8,6-9,5% nel periodo 2026-2034, con Cina, India, Giappone, Corea del Sud e Australia a sostenere l'espansione.
- Il segmento più ampio, quello dei cavi isolati, deteneva una quota di mercato compresa tra il 79,3% e l'83,9% nel 2025 e prevede una crescita annua composta (CAGR) del 7,5-8,2% nel periodo 2026-2034.
- Il segmento delle energie rinnovabili ad alta crescita deteneva una quota di mercato compresa tra il 16,0% e il 19,0% nel 2025 e prevede una crescita annua composta (CAGR) tra l'8,3% e il 10,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : TE Connectivity plc, Nexans SA, ABB Ltd, Hellenic Cables SA, Sumitomo Electric Industries, Ltd., Prysmian SpA, NKT A/S, The Okonite Company, Eland Cables Limited e Tratos Cavi SpA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di progettazione dei cavi sta passando dai tradizionali materiali polimerici a processi di estrusione dell'isolamento più puliti e prevedibili, tecnologie anti-caduta, cavi in polipropilene riutilizzabili e materiali accessori specifici per determinate condizioni di utilizzo. I produttori stanno ottimizzando il rapporto tra la convenienza economica dei conduttori e la loro capacità, il raggio di installazione, le caratteristiche di cortocircuito e le perdite complessive durante la vita utile del cavo. Il rame continua a essere rilevante laddove le dimensioni e le terminazioni sono fattori determinanti, mentre l'alluminio diventa rilevante per cavi di alimentazione più lunghi e per cavi destinati alle energie rinnovabili.
Entro il 2034, gli investimenti per la crescita si concentreranno sulle giovani città asiatiche, sui progetti infrastrutturali nella regione del Golfo, sul rafforzamento delle infrastrutture in Africa e sulle energie rinnovabili, che necessitano di sistemi di raccolta affidabili. Gli investimenti nelle reti elettriche, nell'elettrificazione dei trasporti, nel calcolo ad alte prestazioni e nella decarbonizzazione industriale porteranno a connessioni più dense. Gli enti regolatori si concentreranno sulle prestazioni antincendio, sulla riciclabilità, sulle perdite tecniche e sulla resilienza, favorendo i fornitori con cavi e accessori pienamente qualificati. Gli accordi a lungo termine e la produzione locale diventeranno sempre più cruciali, data la volatilità dei prezzi dei metalli e la scarsità di competenze di installazione.
Ambito del rapporto sul mercato dei cavi di media tensione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 31,59 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 61,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei cavi di media tensione
La crescita del settore dei cavi di media tensione sarà trainata dall'aumento del consumo energetico, dal rinnovo delle linee di alimentazione esistenti, dal collegamento di nuove fonti di energia rinnovabile e dalla conversione delle linee aeree in installazioni sotterranee. I clienti definiscono i sistemi di cavi insieme alle relative apparecchiature di commutazione e agli accessori; l'esperienza nella qualificazione e le capacità di installazione diventano fattori chiave. La catena di fornitura inizia con barre di rame e alluminio, materie plastiche, semiconduttori, schermi e armature, e prosegue con la produzione, il collaudo, la distribuzione, la giunzione e la gestione degli asset.
Le strutture dei costi di fornitura sono ancora vulnerabili ai prezzi dei conduttori, alla disponibilità dei polimeri, ai costi energetici e alla capacità degli impianti. I produttori di cavi si sono affidati maggiormente a prezzi indicizzati, alla gestione di scorte regionali e alla standardizzazione per far fronte alla volatilità. L'estensione della rete elettrica a livello globale sta riducendo i tempi di consegna, rendendo più attraenti gli acquisti anticipati e gli accordi quadro. L'Agenzia Internazionale dell'Energia ha individuato nella pianificazione e negli acquisti anticipati soluzioni pragmatiche per far fronte alla carenza di componenti nelle infrastrutture di rete.
L'analisi del mercato dei cavi di media tensione mostra una concorrenza frammentata tra produttori globali diversificati e specialisti con solide certificazioni regionali. Prysmian SpA, Nexans SA e NKT A/S combinano un ampio portafoglio di prodotti per le reti elettriche con una produzione su larga scala, mentre Sumitomo Electric Industries, Ltd., Hellenic Cables SA e ABB Ltd. puntano sulla competenza ingegneristica e sulle relazioni con le utility. TE Connectivity plc compete fortemente nel settore della connettività, mentre The Okonite Company, Eland Cables Limited e Tratos Cavi SpA si distinguono per le costruzioni specializzate e la reattività del servizio.
Si investe in capacità di estrusione, automazione, composti per energie rinnovabili, laboratori di prova e distribuzione regionale. Il posizionamento sul mercato dipende sempre più dalla fornitura di cavi, giunti e prodotti di terminazione correlati, unitamente ai servizi tecnici, anziché limitarsi alla sola fornitura dei conduttori. La capacità dei fornitori di dimostrare la sostenibilità ambientale, mitigare i rischi durante l'installazione e mantenere tempi di consegna brevi tutelerà i margini di profitto. Le joint venture con le aziende di servizi e gli appaltatori consentiranno la previsione e la standardizzazione della progettazione delle reti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cavi di media tensione: approfondimenti strategici
Approfondimenti regionali
Mercato dei cavi di media tensione in Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 18,5% e il 20,8% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-5,9% nel periodo 2026-2034. La quota di mercato dei cavi di media tensione è sostenuta da programmi di investimento delle utility, misure di mitigazione degli incendi boschivi, resilienza alle tempeste, interramento e interconnessioni per data center, infrastrutture per veicoli elettrici, complessi industriali e generazione distribuita. La domanda di sostituzione è particolarmente sostenuta perché le linee di alimentazione obsolete richiedono aggiornamenti coordinati di cavi, giunti e terminazioni.
Tra i fattori favorevoli si annoverano fornitori nazionali o regionali qualificati, tempi di consegna costanti e accessori approvati in base alla tipologia di cavo scelta. Il rame rimane un materiale rilevante per le canalizzazioni urbane di piccolo diametro e per le applicazioni industriali pesanti; l'alluminio contribuisce a fornire un rinforzo efficiente. Il Canada presenta un'ulteriore domanda per le energie rinnovabili e le applicazioni minerarie; il Messico beneficia della vicinanza industriale. Le aziende di servizi pubblici di tutta la regione hanno adottato strutture multilaterali che consentono loro di minimizzare i rischi associati ai prezzi dei conduttori e ai vincoli di produzione.
Mercato dei cavi di media tensione negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano il 79,8-85,6% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 4,5-5,8% fino al 2034. La sostituzione delle infrastrutture di servizio, la protezione dalle tempeste, la riduzione del rischio di incendi boschivi, gli impianti di semiconduttori, le fabbriche di batterie e il calcolo iperscalabile creano un ampio portafoglio di progetti. La domanda di applicazioni spazia dalla distribuzione residenziale sotterranea, ai campus commerciali, ai trasporti, al settore petrolchimico, all'industria mineraria, ai sistemi idrici e alle reti di raccolta di energia rinnovabile.
La presenza dell'azienda è capillare nei settori della produzione, degli accessori, della distribuzione e dell'assistenza. Prysmian SpA, Nexans SA, NKT A/S, TE Connectivity plc e The Okonite Company servono i mercati delle utility e dell'industria con gamme di prodotti uniche. L'attenzione si concentra sempre più sui costi complessivi di installazione, sulle prestazioni in caso di guasto, sui test di scarica parziale, sulla disponibilità in situazioni di emergenza e sull'assistenza per le giunzioni. I cavi in alluminio offrono un vantaggio nelle lunghe tratte, mentre i cavi in rame sono prevalenti nei condotti con spazi ristretti.
Mercato europeo dei cavi di media tensione
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 20,5% e il 25,7% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-7,4% fino al 2034. La Germania è all'avanguardia grazie al potenziamento delle reti di distribuzione, all'elettrificazione industriale e all'integrazione delle energie rinnovabili. Il Regno Unito, combinando i collegamenti con l'eolico offshore, la sostituzione delle reti urbane e la domanda dei data center, incentiva gli appalti quadro e le specifiche per cavi a basse emissioni di carbonio.
Le reti modernizzate e le connessioni alle energie rinnovabili aiutano la Francia; progetti solari, eolici, di trasporto e industriali sono attivi in Italia e Spagna. L'attenzione si concentra su materiali privi di alogeni, caratteristiche ambientali comprovate e affidabilità degli accessori. Produttori regionali come Nexans SA, Prysmian SpA, NKT A/S, Hellenic Cables SA e Tratos Cavi SpA operano con certificazioni, copertura geografica e progetti ottimizzati per reti ad alta densità.
Mercato dei cavi di media tensione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 50,3% e il 55,6% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) dell'8,6-9,5% nel periodo 2026-2034. La Cina è leader grazie al potenziamento della rete elettrica, alle energie rinnovabili, ai trasporti e alla capacità industriale. L'India combina l'ammodernamento della rete di distribuzione con l'espansione del settore manifatturiero e solare, mentre Giappone e Corea del Sud danno priorità all'affidabilità, all'energia eolica offshore e a infrastrutture urbane resilienti.
L'Australia comprende regioni minerarie, zone ricche di energie rinnovabili e sistemi di trasmissione a lunga distanza. L'elettrificazione e l'urbanizzazione promosse dal governo favoriscono la tecnologia dell'alluminio su larga scala, ma il rame è essenziale nelle sottostazioni e negli impianti di produzione di piccole dimensioni. La qualificazione locale, i prezzi e le capacità di consegna influenzano la concorrenza.
Mercato dei cavi di media tensione in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,0-8,3% nel periodo 2026-2034. L'Arabia Saudita è in testa grazie al potenziamento delle infrastrutture, alle città industriali, alle energie rinnovabili e ai grandi programmi di costruzione. Gli Emirati Arabi Uniti contribuiscono con data center, infrastrutture di trasporto, impianti di desalinizzazione e progetti di energia pulita, creando domanda di sistemi di cavi resistenti al calore e al fuoco.
Il Sudafrica necessita di riqualificazione della rete e di connettività rinnovabile, mentre il resto della regione offrirà opportunità mirate nei settori dei servizi pubblici, delle miniere e delle infrastrutture urbane. La localizzazione, il finanziamento, le prestazioni in condizioni difficili e le competenze di installazione sono cruciali per l'accesso dei fornitori.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% nel periodo 2026-2034. Il mercato dei cavi di media tensione è dominato dai modelli isolati, poiché i circuiti sotterranei, industriali e per energie rinnovabili richiedono campi elettrici controllati, protezione meccanica e accessori affidabili. I conduttori non isolati mantengono un ruolo specifico nelle applicazioni aeree e specializzate, dove la distanza di sicurezza, i costi e la facilità di manutenzione sono fattori più importanti dei rischi legati all'esposizione.
- I cavi isolati sono predominanti nelle installazioni in ambienti chiusi, sotterranei e ad alto rischio di contatto, offrendo prestazioni dielettriche prevedibili, protezione dall'umidità, instradamento compatto e compatibilità con giunzioni e terminazioni schermate.
- I conduttori non isolati sono impiegati in specifiche linee di distribuzione aerea e in ambienti industriali controllati, mantenendo la loro rilevanza strategica laddove lo spazio libero da ostacoli lo consenta e la semplicità di installazione prevalga sull'esposizione agli agenti atmosferici.
Gamma di tensione
Si prevede che la gamma di tensioni crescerà a un tasso annuo composto (CAGR) del 7,3-8,0% fino al 2034. La selezione riflette la lunghezza delle linee di alimentazione, la densità di carico, la capacità di gestione dei guasti, la regolamentazione e gli standard regionali. Le bande inferiori servono impianti e reti compatte, mentre i sistemi da 23 kV a 45 kV supportano le linee di alimentazione delle reti elettriche e delle energie rinnovabili. La banda a 69 kV è destinata ai circuiti a maggiore capacità in prossimità del limite superiore della media tensione.
- La linea 1-5 kV supporta motori di grandi dimensioni, la distribuzione industriale e i sistemi di impianti preesistenti, dove percorsi brevi, compatibilità delle apparecchiature e livelli di guasto gestibili sono i criteri guida nella scelta delle specifiche.
- La linea 6-13 kV serve le linee di alimentazione comuni per utenze e industrie, bilanciando la disponibilità delle apparecchiature, l'installazione compatta, gli accessori standardizzati e la distribuzione efficiente su distanze moderate.
- La linea a 23 kV potenzia la distribuzione urbana e da fonti rinnovabili, consentendo il passaggio di potenze maggiori attraverso corridoi con spazi limitati, pur mantenendo le consolidate pratiche di installazione e gli ecosistemi accessori.
- La tensione di 34 kV è strategicamente importante per i sistemi di raccolta di energia eolica e solare, i complessi industriali e le linee di alimentazione delle utenze che necessitano di una maggiore capacità su percorsi più lunghi.
- La tensione di 45 kV è adatta ad applicazioni di distribuzione e sottotrasmissione ad alta capacità, dove la convenienza economica del percorso favorisce l'utilizzo di tensioni elevate senza ricorrere a sistemi ad alta tensione complessi.
- La tensione di 69 kV supporta interconnessioni industriali e di pubblica utilità esigenti in prossimità del limite di categoria, ponendo l'accento sulla qualità dell'isolamento, su test rigorosi e su accessori specializzati.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. Gli impianti industriali richiedono una distribuzione affidabile di energia per motori, processi e campus; le infrastrutture comprendono servizi di pubblica utilità, trasporti, edifici, acqua e strutture digitali; le energie rinnovabili necessitano di estesi sistemi di raccolta. I progetti di energia rinnovabile offrono la crescita più rapida grazie all'aumento della capacità di generazione e alla standardizzazione delle architetture dei cavi di interconnessione da parte degli sviluppatori.
- Gli utenti industriali danno priorità a tempi di attività prolungati, resistenza chimica e termica, instradamento compatto e manutenzione prevedibile in impianti di produzione, estrazione mineraria, metallurgia, petrolio e gas e trasformazione.
- Le infrastrutture contribuiscono a una vasta domanda ricorrente proveniente da servizi di pubblica utilità, ferrovie, metropolitane, aeroporti, sistemi idrici, complessi commerciali, centri dati e programmi di costruzione pubblica.
- Le energie rinnovabili rappresentano il gruppo di applicazioni in più rapida crescita, con impianti eolici, solari, di accumulo e ibridi che richiedono lunghi percorsi di collettori, accessori standardizzati e un'installazione rapida.
Materiale conduttore
Si prevede che il mercato dei materiali conduttori crescerà a un tasso annuo composto (CAGR) del 7,5-8,2% fino al 2034. Il rame offre un'eccellente conduttività, sezioni trasversali compatte e terminazioni robuste per installazioni ad alta densità in aree urbane e industriali. L'alluminio è più leggero e offre una maggiore economicità nella posa dei cavi, pertanto viene sempre più preferito nelle linee di alimentazione e nei collettori di energia rinnovabile, nonostante i problemi di ossidi e dilatazione termica.
- Il rame conserva un valore strategico nei percorsi con spazio limitato, nei collegamenti di apparecchiature ad alto carico e negli impianti che richiedono conduttori compatti, pratiche di terminazione consolidate e una solida affidabilità meccanica.
- L'alluminio trova impiego in linee di alimentazione lunghe e impianti per energie rinnovabili perché il peso ridotto e i vantaggi economici del materiale diminuiscono i costi di trasporto e installazione nei grandi progetti.
Tipo di isolamento
Si prevede che il mercato degli isolanti termici crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034. Il polietilene reticolato (XLPE) rimane la piattaforma consolidata grazie alle sue capacità termiche, alla resistenza elettrica e alla maturità produttiva. Il TR-XLPE risolve il problema dell'invecchiamento in ambiente umido, l'EPR offre flessibilità e il polipropilene suscita interesse per la sua riciclabilità e il potenziale di temperatura di esercizio. La validità delle certificazioni e la compatibilità con gli accessori saranno i fattori determinanti per l'adozione di questi materiali.
- Il polietilene reticolato (XLPE) rimane la tecnologia di riferimento, combinando prestazioni termiche, rigidità dielettrica, ampia copertura degli standard, produzione scalabile e una solida base di accessori.
- Il TR-XLPE (polietilene reticolato resistente alla decomposizione degli alberi) è preferito nelle reti sotterranee soggette all'umidità, dove la resistenza alla decomposizione causata dagli alberi acquatici contribuisce a una maggiore durata e affidabilità.
- L'EPR (gomma etilene-propilene) trova impiego in progetti flessibili, industriali, minerari e per veicoli commerciali, offrendo ottime caratteristiche di maneggevolezza e resistenza ad ambienti operativi impegnativi.
- Il polipropilene (PP) si sta affermando nei concetti di riciclabilità e resistenza alle alte temperature, offrendo ai produttori la possibilità di ridurre le fasi di reticolazione e al contempo migliorare il potenziale di circolarità.
Schermatura
Si prevede che il settore della schermatura crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% fino al 2034. La schermatura interna favorisce un controllo uniforme del campo elettrico e riduce le concentrazioni di stress attorno al conduttore, risultando fondamentale per i progetti di media tensione isolati. Le costruzioni non schermate rimangono rilevanti in applicazioni più specifiche, dove tensione, distanza di sicurezza, progettazione delle apparecchiature e condizioni di installazione consentono sistemi più semplici.
- La schermatura interna garantisce un controllo efficace delle sollecitazioni elettriche, interfacce lisce, prestazioni ottimali in caso di scariche parziali e un comportamento di isolamento affidabile nei sistemi di cavi per utenze, industria e energie rinnovabili.
- La non schermatura rimane rilevante per installazioni selezionate a basso stress o specializzate, dove la geometria del sistema, gli spazi di sicurezza e le interfacce delle apparecchiature consentono una ridotta complessità costruttiva.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Industriale |
Alto |
Elettrificazione degli impianti |
Maturo |
|
Infrastruttura |
Alto |
Indurimento della griglia |
Scalatura |
|
Energie rinnovabili |
Mezzo |
Reti di collettori |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei cavi di media tensione
Spese per la modernizzazione e la resilienza della rete elettrica.
Le aziende elettriche stanno modernizzando le loro linee di alimentazione obsolete, aumentando la capacità dei circuiti e interrando alcune linee aeree per ridurre la vulnerabilità a tempeste, danni causati dagli alberi, incendi boschivi e traffico urbano. I cavi di media tensione contribuiscono in larga misura a queste iniziative, data la vicinanza dei sistemi di distribuzione ai centri di consumo in crescita. L'Agenzia Internazionale dell'Energia (IEA) suggerisce che le estensioni della rete elettrica incontrano difficoltà a causa dei lunghi tempi di consegna dei componenti e sollecita il coordinamento nella pianificazione e nell'approvvigionamento. Ciò favorisce i contratti quadro, gli elenchi di fornitori approvati e la gestione regionale delle scorte. I produttori di cavi traggono vantaggio non solo dai volumi di produzione, ma anche da giunzioni, terminazioni, supporto ingegneristico, servizi di emergenza e servizi per l'intero ciclo di vita. L'effetto maggiore si osserva quando gli enti regolatori consentono un rapido recupero dei costi e le aziende elettriche combinano la sostituzione con progetti di monitoraggio e miglioramento delle sottostazioni.
Connessioni per la generazione e lo stoccaggio di energia rinnovabile
Per gli impianti eolici, solari, a batteria e ibridi sono necessari circuiti collettori che collegano le unità di generazione con trasformatori e sottostazioni per l'interconnessione con la rete di trasmissione. Tali sistemi comportano un'elevata densità di cavi per sito e la standardizzazione di bobine, raccordi e processi di installazione. Le aziende del settore delle energie rinnovabili ricercano basse perdite elettriche, installazione rapida, testabilità e soluzioni progettuali resistenti all'umidità, alla temperatura e ai carichi meccanici. Lo sviluppo dell'eolico offshore stimola inoltre la crescita delle connessioni a media tensione a terra presso porti, sottostazioni e impianti di servizio. Con l'aumento del portafoglio, gli sviluppatori possono centralizzare gli acquisti, il che aumenta la visibilità della produzione e incoraggia la specializzazione progettuale. L'effetto sul mercato non si limita all'aggiunta di nuova capacità di generazione, poiché i progetti di repowering, accumulo e riduzione della limitazione della produzione aggiungono cavi e interfacce.
Elettrificazione industriale e carichi ad alta densità
L'elettrificazione del riscaldamento, dei trasporti, delle apparecchiature e della movimentazione dei materiali sta aumentando la densità di potenza negli impianti di produzione, estrazione mineraria, logistica e trasformazione. Anche i data center, le fabbriche di semiconduttori, gli stabilimenti di produzione di batterie e i centri di distribuzione automatizzati richiedono sistemi di distribuzione di media tensione di backup per interconnettere i servizi di pubblica utilità, le sottostazioni, i generatori e le grandi apparecchiature. Tali utenti finali apprezzano l'affidabilità, l'ottimizzazione degli spazi, la resistenza al fuoco e il coordinamento degli accessori per i cavi. Spesso è necessario il supporto di ingegneri per la valutazione della capacità di corrente, della corrente di cortocircuito, del carico armonico e dei vincoli di installazione. Questo sposta l'attenzione dagli acquisti di unità standard a basso costo alla gestione del costo totale di installazione e del rischio. I fornitori in grado di personalizzare, testare e fornire assistenza sul campo si posizioneranno per ottenere contratti con margini più elevati, soprattutto se le espansioni graduali dei campus generano un business pluriennale.
Tendenze future del mercato dei cavi di media tensione
Isolanti riciclabili e produzione a basse emissioni di carbonio
Le tendenze del mercato dei cavi di media tensione saranno sempre più dettate da criteri di approvvigionamento che tengono conto del contenuto di carbonio, della riciclabilità e del consumo energetico per la produzione, oltre alle caratteristiche elettriche. I prodotti in polipropilene termoplastico potrebbero essere scelti selettivamente in quanto non richiedono reticolazione e potrebbero facilitare il trattamento a fine vita, ma sono necessari test di qualificazione a lungo termine e accessori adeguati da parte delle aziende di servizi pubblici. Inoltre, i produttori utilizzeranno più elettricità da fonti rinnovabili, metalli riciclati, dimensioni dei conduttori adeguate e Dichiarazioni Ambientali di Prodotto (EPD). L'adozione avverrà probabilmente inizialmente nell'ambito di accordi quadro in cui le aziende di servizi pubblici possono specificare i criteri e valutare l'impatto del ciclo di vita. La competitività dipenderà da prove concrete piuttosto che da generiche affermazioni di sostenibilità, poiché i clienti devono bilanciare gli obiettivi ambientali con la sicurezza antincendio, l'invecchiamento, l'affidabilità e le tecniche di installazione.
Sistemi di cavi sensibili alle condizioni e tracciabilità digitale
In futuro, i pacchetti di cavi avranno capacità di tracciabilità migliorate lungo tutto il loro ciclo di vita, inclusi i dati relativi alle materie prime e ai test di produzione, la logistica a livello di bobina, l'installazione, la messa in servizio e la manutenzione. I proprietari potrebbero utilizzare i numeri di serie dei cavi, i dati di geolocalizzazione, la modellazione termica e i dati di altri sensori per rilevare sovraccarichi e degrado degli accessori. Il modello di business potrebbe orientarsi verso la garanzia di sistema, combinando cavi, giunzioni, terminazioni, documentazione di messa in servizio e monitoraggio. Questa tendenza avvantaggia i produttori e i fornitori di accessori che offrono interoperabilità e longevità. Il processo di adozione sarà lento a causa della necessità di sicurezza informatica, governance dei dati e vantaggi in termini di manutenzione.
Opportunità di mercato per i cavi di media tensione
Capacità localizzata per un'offerta regionale limitata
Gli investitori hanno la possibilità di localizzare la propria capacità produttiva di estrusione, trefolatura, collaudo e accessori in aree vicine a mercati in rapida espansione nel settore delle utility e delle energie rinnovabili. La localizzazione riduce i costi di trasporto, le scorte, il rischio di cambio e i tempi di risposta alle emergenze, aumentando al contempo la probabilità di utilizzo di componenti nazionali. I progetti migliori combinano una domanda garantita con linee flessibili in grado di produrre su diverse tensioni e tipologie di conduttori. Le partnership con le utility, le società di ingegneria e le aziende di installazione possono contribuire ad accelerare i cicli di certificazione e a fornire previsioni più accurate. Le opportunità nel mercato dei cavi di media tensione si presentano in quelle aree in cui la domanda regionale è sufficiente a garantire l'utilizzo della capacità produttiva, ma dove la catena di approvvigionamento esistente dipende ancora dalle importazioni.
Pacchetti integrati di servizi per cavi e accessori
I fornitori possono aggiungere ulteriore valore offrendo in bundle il cavo con giunzioni ingegnerizzate, installazioni e valutazioni delle condizioni. Poiché molti guasti si verificano a livello di interfaccia o durante l'installazione del cavo e non con il cavo prodotto in fabbrica, i proprietari necessitano di un sistema in grado di responsabilizzarli per le loro prestazioni. Questo approccio può contribuire a minimizzare i problemi di specifica, ad accelerare il processo di apprendimento degli installatori e a semplificare la procedura di garanzia. Da una prospettiva commerciale, ciò si tradurrebbe in maggiori ricavi da servizi e nella costruzione di solide relazioni con i clienti, oltre a una differenziazione tra i fornitori rispetto ai produttori di beni di consumo standardizzati. È particolarmente interessante per impianti di energia rinnovabile, progetti di data center, applicazioni metropolitane ed espansioni industriali, dove è necessario ridurre i tempi di intervento e minimizzare le interruzioni di corrente.
Sviluppi recenti
- Febbraio 2026: Nexans annuncia la firma di un accordo quadro da 600 milioni di euro con Enedis per la fornitura di cavi di media tensione (HTA) a supporto della modernizzazione e del potenziamento della rete, del collegamento delle infrastrutture di ricarica per veicoli elettrici, dell'interramento delle linee e del collegamento dei parchi di energia rinnovabile in tutta la Francia.
- Maggio 2026: ABB ha annunciato un investimento di circa 200 milioni di dollari nei suoi impianti di produzione di media tensione in tutta Europa nei prossimi tre anni, al fine di ampliare la capacità produttiva, accelerare la transizione verso tecnologie di nuova generazione per la distribuzione di energia e rafforzare l'offerta per i clienti che stanno modernizzando le proprie infrastrutture energetiche. Tra questi figurano le aziende di servizi pubblici, l'industria e il mercato in rapida crescita dei data center.
- Febbraio 2026: Prysmian ha firmato un contratto del valore massimo di 550 milioni di euro per diventare il fornitore dell'intera gamma di cavi di media tensione per Enedis, per un periodo di sette anni (2026-2032), con tre anni opzionali. Prysmian è un partner di lunga data di Enedis e la firma del contratto rafforza l'eccellenza produttiva francese, in quanto Prysmian si impegna a fornire i cavi dai suoi stabilimenti di Gron (Yonne) e Montereau-Fault-Yonne (Seine-et-Marne).
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -