
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de cables de media tensión.
Tamaño y pronóstico del mercado de cables de media tensión (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (aislado, no aislado), rango de voltaje (1-5 kV, 6-13 kV, 23 kV, 34 kV, 45 kV, 69 kV), usuario final (industrial, infraestructura, energías renovables), material del conductor (cobre, aluminio), tipo de aislamiento (XLPE (polietileno reticulado), TR-XLPE (polietileno reticulado retardante de árboles), EPR (caucho de etileno propileno), polipropileno (PP)), y blindaje (blindaje interno, sin blindaje), y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPTE100000470
- Categoría : Electrónica y semiconductores
- Número de páginas : 362
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


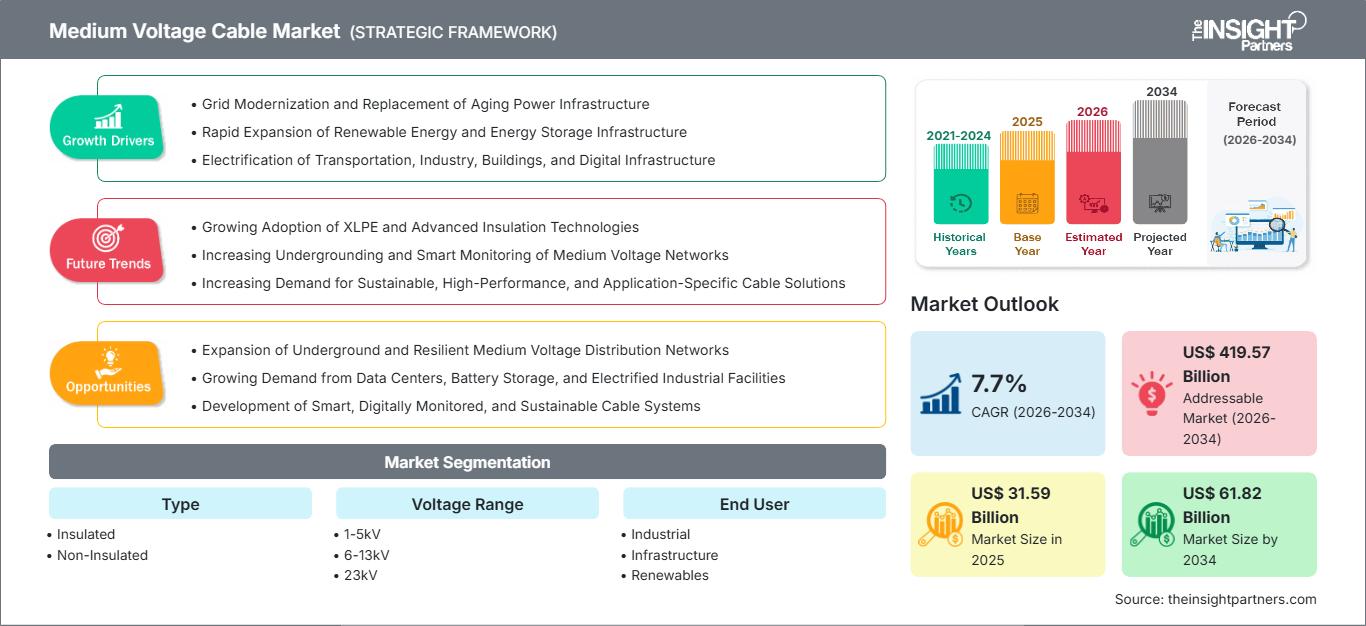
Tamaño del mercado en 2025
31.590 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
61.820 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,7 %
Índice de crecimiento
Mercado potencial
419.570 millones de dólares estadounidenses
(2026-2034)
El mercado de cables de media tensión alcanzó un valor de 31.590 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 61.820 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,7% durante el período 2026-2034. La demanda refleja el papel fundamental de los circuitos de media tensión en la distribución de servicios públicos, los sistemas de energía industrial, las redes de infraestructura, la captación de energía renovable y las conexiones entre subestaciones, transformadores, aparamenta, motores y activos de generación distribuida.
En Norteamérica, se prevé que el mercado de cables de media tensión crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,9 % hasta 2034. La demanda se ve impulsada por la sustitución de infraestructuras de distribución obsoletas, el soterramiento de cables para mejorar la resiliencia, los centros de datos, la relocalización de la producción y las interconexiones de energías renovables. Las empresas de servicios públicos también requieren sistemas de cableado estandarizados y de baja pérdida que puedan adaptarse al aumento de la carga, reduciendo la exposición a interrupciones y permitiendo actualizaciones graduales en corredores urbanos con limitaciones de capacidad.
Análisis y perspectivas del mercado de cables de media tensión
- América del Norte representó entre el 18,5 % y el 20,8 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 5,9 % durante el período 2026-2034, gracias al fortalecimiento de la red eléctrica, la distribución subterránea, la electrificación industrial y las interconexiones de gran carga.
- Estados Unidos representó entre el 79,8 % y el 85,6 % de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,8 % durante el período 2026-2034, a medida que los ciclos de reemplazo de servicios públicos y las conexiones de centros de datos fortalecen las adquisiciones.
- Europa representó entre el 20,5 % y el 25,7 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,4 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 50,3 % y el 55,6 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,6 % al 9,5 % durante el período 2026-2034, con China, India, Japón, Corea del Sur y Australia impulsando la expansión.
- El segmento más grande, el de cables aislados, representó entre el 79,3 % y el 83,9 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,2 % durante el período 2026-2034.
- El segmento de energías renovables, de alto crecimiento, representó entre el 16,0 % y el 19,0 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 10,6 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : TE Connectivity plc, Nexans SA, ABB Ltd, Hellenic Cables SA, Sumitomo Electric Industries, Ltd., Prysmian SpA, NKT A/S, The Okonite Company, Eland Cables Limited y Tratos Cavi SpA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de diseño de cables está evolucionando desde los materiales poliméricos tradicionales hacia la extrusión de aislamiento más limpia y predecible, la tecnología de protección contra la tala de árboles, los diseños de cables de polipropileno reutilizables y los materiales accesorios que dependen de las condiciones del terreno. Los fabricantes están optimizando el equilibrio entre la rentabilidad de los conductores y su capacidad, el radio de instalación, las características de cortocircuito y las pérdidas totales durante la vida útil del cable. El cobre sigue siendo relevante donde el tamaño y las terminaciones son factores determinantes, mientras que el aluminio cobra importancia en cables de alimentación más largos y cables para energías renovables.
Hasta 2034, las inversiones para el crecimiento se orientarán hacia las ciudades jóvenes de Asia, los proyectos de infraestructura de la región del Golfo, el fortalecimiento de los servicios públicos en África y las energías renovables que requieren sistemas de recolección confiables. Las inversiones en redes eléctricas, la electrificación del transporte, la computación a hiperescala y la descarbonización industrial propiciarán conexiones más densas. Los reguladores se centrarán en el comportamiento ante el fuego, la reciclabilidad, las pérdidas técnicas y la resiliencia, factores que favorecerán a los proveedores con certificaciones completas de cables y accesorios. Los acuerdos a largo plazo y la fabricación local serán cada vez más importantes debido a la volatilidad de los precios de los metales y la escasez de mano de obra especializada en instalación.
Alcance del informe de mercado de cables de media tensión
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 31.590 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 61.820 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,7% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cables de media tensión
El crecimiento del cable de media tensión estará impulsado por el aumento del consumo energético, la renovación de las líneas de distribución existentes, la conexión de nuevas fuentes de energía renovable y la conversión de líneas aéreas en subterráneas. Los clientes definen los sistemas de cableado junto con los equipos de conmutación y accesorios asociados; la experiencia y la capacidad de instalación se convierten en aspectos clave. La cadena de suministro abarca desde varillas de cobre y aluminio, plásticos, semiconductores, pantallas y armaduras, hasta la fabricación, las pruebas, la distribución, el empalme y la gestión de activos.
Las estructuras de costos de suministro siguen siendo vulnerables a los precios de los conductores, la disponibilidad de polímeros, los costos de la energía y la capacidad de las plantas. Los fabricantes de cables han recurrido cada vez más a la fijación de precios indexados, el almacenamiento regional y la estandarización para hacer frente a la volatilidad. La expansión de la red eléctrica a nivel mundial está reduciendo los plazos de entrega, lo que hace que la adquisición anticipada y los acuerdos marco resulten más atractivos. La Agencia Internacional de Energía ha identificado la planificación y la compra anticipada como soluciones pragmáticas para la escasez de componentes en la infraestructura de la red eléctrica.
El análisis del mercado de cables de media tensión muestra una competencia dividida entre fabricantes globales diversificados y especialistas con sólidas certificaciones regionales. Prysmian SpA, Nexans SA y NKT A/S combinan amplias carteras de productos para redes eléctricas con escala de fabricación, mientras que Sumitomo Electric Industries, Ltd., Hellenic Cables SA y ABB Ltd destacan por su experiencia en ingeniería y sus relaciones con las empresas de servicios públicos. TE Connectivity plc compite con fuerza en conectividad, mientras que The Okonite Company, Eland Cables Limited y Tratos Cavi SpA se diferencian por sus construcciones especializadas y su capacidad de respuesta en el servicio.
Se invierte en capacidad de extrusión, automatización, compuestos de energía renovable, laboratorios de ensayo y distribución regional. El posicionamiento depende cada vez más del suministro de cables, empalmes y productos de terminación, junto con servicios técnicos, en lugar de solo conductores. La capacidad de los proveedores para demostrar sostenibilidad ambiental, mitigar riesgos durante la instalación y cumplir con plazos de entrega cortos garantizará los márgenes. Las alianzas estratégicas con empresas de servicios públicos y contratistas permitirán la previsión y la estandarización del diseño de redes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cables de media tensión: Perspectivas estratégicas
Perspectivas regionales
Mercado de cables de media tensión en Norteamérica
América del Norte representó entre el 18,5 % y el 20,8 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,9 % durante el período 2026-2034. La cuota de mercado de cables de media tensión se ve impulsada por los programas de inversión de las empresas de servicios públicos, la mitigación de incendios forestales, la resiliencia ante tormentas, el soterramiento de cables y las interconexiones para centros de datos, infraestructura para vehículos eléctricos, complejos industriales y generación distribuida. La demanda de reemplazo es especialmente constante, ya que los alimentadores obsoletos requieren actualizaciones coordinadas de cables, empalmes y terminaciones.
Entre los factores favorables se incluyen proveedores nacionales o regionales cualificados, plazos de entrega consistentes y accesorios aprobados según la construcción del cable elegido. El cobre sigue siendo relevante para conductos urbanos estrechos y aplicaciones industriales pesadas; el aluminio contribuye a un refuerzo eficiente. Canadá presenta una demanda adicional para aplicaciones de energías renovables y minería; México se beneficia de la proximidad industrial. Las empresas de servicios públicos de toda la región han adoptado estructuras multilaterales que les permiten minimizar los riesgos asociados a los precios de los conductores y las limitaciones de fabricación.
Mercado de cables de media tensión de EE. UU.
Estados Unidos representó entre el 79,8 % y el 85,6 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,8 % hasta 2034. La sustitución de infraestructuras, el refuerzo contra tormentas, la reducción del riesgo de incendios forestales, las plantas de semiconductores, las fábricas de baterías y la computación a hiperescala conforman una amplia cartera de proyectos. La demanda de aplicaciones abarca la distribución subterránea residencial, los campus comerciales, el transporte público, la industria petroquímica, la minería, los sistemas de agua y las redes de captación de energías renovables.
La presencia de la empresa es generalizada en los segmentos de fabricación, accesorios, distribución y soporte. Prysmian SpA, Nexans SA, NKT A/S, TE Connectivity plc y The Okonite Company atienden a los mercados de servicios públicos e industriales con gamas de productos únicas. Existe un creciente interés en los costos totales de instalación, el rendimiento en situaciones de falla, las pruebas de descarga parcial, la disponibilidad en emergencias y la asistencia para empalmes. Los cables de aluminio ofrecen ventajas en recorridos largos, mientras que los cables de cobre predominan en conductos con espacio limitado.
Mercado europeo de cables de media tensión
Europa representó entre el 20,5 % y el 25,7 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,4 % hasta 2034. Alemania lidera el sector gracias al refuerzo de la red de distribución, la electrificación industrial y la integración de energías renovables. El Reino Unido combina las conexiones de energía eólica marina, la renovación de la red urbana y la demanda de centros de datos, lo que impulsa la contratación de contratos marco y las especificaciones de cables con bajas emisiones de carbono.
Las redes modernizadas y las conexiones de energías renovables benefician a Francia; en Italia y España, los proyectos solares, eólicos, de transporte e industriales funcionan con éxito. Se priorizan los materiales libres de halógenos, las características medioambientales contrastadas y la fiabilidad de los accesorios. Productores regionales como Nexans SA, Prysmian SpA, NKT A/S, Hellenic Cables SA y Tratos Cavi SpA operan con homologaciones, cobertura geográfica y diseños óptimos para redes densas.
Mercado de cables de media tensión en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 50,3 % y el 55,6 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,5 % entre 2026 y 2034. China lidera el sector gracias al fortalecimiento de la red eléctrica, las energías renovables, el transporte y la capacidad industrial. India combina la modernización de la distribución con la expansión de la manufactura y la energía solar, mientras que Japón y Corea del Sur priorizan la fiabilidad, la energía eólica marina y la infraestructura urbana resiliente.
Australia cuenta con regiones mineras, de energías renovables y sistemas de transmisión de larga distancia. La electrificación y la urbanización impulsadas por el gobierno favorecen la tecnología del aluminio a gran escala, pero el cobre es esencial en las subestaciones y plantas de fabricación de pequeña escala. La cualificación, los precios y la capacidad de entrega locales influyen en la competencia.
Mercado de cables de media tensión de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 7,0 % al 8,3 % entre 2026 y 2034. Arabia Saudita lidera este crecimiento gracias al fortalecimiento de sus infraestructuras, el desarrollo de ciudades industriales, el uso de energías renovables y sus ambiciosos programas de construcción. Los Emiratos Árabes Unidos, por su parte, incorporan centros de datos, infraestructura de transporte, desalinización y proyectos de energía limpia, lo que genera demanda de sistemas de cableado resistentes al calor y al fuego.
Sudáfrica necesita la rehabilitación de su red eléctrica y la conectividad a energías renovables, mientras que el resto de la región ofrecerá oportunidades selectas en infraestructura de servicios públicos, minería y ciudades. La localización, la financiación, el rendimiento en condiciones difíciles y las habilidades de instalación son cruciales para acceder a los proveedores.
Análisis de segmentación
Tipo
Se prevé que este tipo de cable crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,1 % durante el período 2026-2034. El mercado de cables de media tensión está liderado por los diseños aislados, ya que los circuitos subterráneos, industriales y de energías renovables requieren campos eléctricos controlados, protección mecánica y accesorios fiables. Los conductores sin aislamiento se destinan a aplicaciones aéreas y especializadas, donde la distancia de seguridad, el coste y la facilidad de mantenimiento compensan las preocupaciones sobre la exposición a riesgos.
- Los cables aislados predominan en instalaciones cerradas, subterráneas y con alto riesgo de contacto, ya que ofrecen un rendimiento dieléctrico predecible, protección contra la humedad, un enrutamiento compacto y compatibilidad con empalmes y terminaciones apantallados.
- Los conductores no aislados se utilizan en determinados sistemas de distribución aérea y en entornos industriales controlados, manteniendo su relevancia estratégica donde hay espacio libre para el aire y la simplicidad de la instalación compensa la exposición ambiental.
Rango de voltaje
Se prevé que el rango de voltaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 8,0 % hasta 2034. La selección refleja la longitud del alimentador, la densidad de carga, la capacidad de falla, la regulación y los estándares regionales. Las bandas inferiores dan servicio a centrales eléctricas y redes compactas, mientras que los sistemas de 23 kV a 45 kV dan soporte a alimentadores de servicios públicos y energías renovables. La banda de 69 kV abarca circuitos de mayor capacidad cerca del límite superior de media tensión.
- El rango de 1 a 5 kV admite motores grandes, distribución industrial y sistemas de plantas heredadas donde las rutas cortas, la compatibilidad de los equipos y los niveles de falla manejables guían la especificación.
- La línea de 6-13 kV sirve para alimentadores industriales y de servicios públicos comunes, equilibrando la disponibilidad de equipos, la instalación compacta, los accesorios estandarizados y la entrega eficiente a distancias moderadas.
- La tecnología de 23 kV refuerza la distribución urbana y de energías renovables al permitir el paso de mayor potencia a través de corredores con limitaciones, manteniendo al mismo tiempo las prácticas de instalación y los ecosistemas auxiliares ya establecidos.
- La tensión de 34 kV es estratégicamente importante para los parques eólicos y solares, los complejos industriales y las líneas de distribución de servicios públicos que requieren una mayor capacidad en rutas más largas.
- La tecnología de 45 kV está pensada para aplicaciones de distribución y subtransmisión de mayor capacidad, donde la economía de la ruta favorece el uso de voltajes elevados sin necesidad de recurrir a sistemas complejos de alta tensión.
- La tensión de 69 kV admite interconexiones industriales y de servicios públicos exigentes cerca del límite de la categoría, haciendo hincapié en la calidad del aislamiento, las pruebas rigurosas y los accesorios especializados.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % durante el periodo 2026-2034. Las instalaciones industriales requieren una distribución fiable para motores, procesos y campus; la infraestructura abarca servicios públicos, transporte, edificios, agua e instalaciones digitales; las energías renovables necesitan extensos sistemas de captación. Los proyectos de energías renovables ofrecen la expansión más rápida a medida que aumenta la capacidad de generación y los desarrolladores estandarizan las arquitecturas de cableado de los paneles.
- Los usuarios industriales priorizan el tiempo de actividad, la resistencia química y térmica, el enrutamiento compacto y el mantenimiento predecible en instalaciones de fabricación, minería, metales, petróleo y gas, y procesamiento.
- La infraestructura contribuye a una amplia demanda recurrente procedente de servicios públicos, ferrocarriles, metros, aeropuertos, sistemas de agua, complejos comerciales, centros de datos y programas de construcción pública.
- Las energías renovables representan el grupo de aplicaciones de mayor crecimiento, ya que las plantas eólicas, solares, de almacenamiento e híbridas requieren largas rutas de captación, accesorios estandarizados y una instalación rápida.
Material conductor
Se prevé que el mercado de materiales conductores crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,2 % hasta 2034. El cobre ofrece una conductividad excelente, secciones transversales compactas y terminaciones robustas para instalaciones densamente pobladas en zonas urbanas e industriales. El aluminio es más ligero y ofrece una mayor rentabilidad en el trazado, por lo que se prefiere cada vez más en alimentadores de servicios públicos y colectores de energía renovable, a pesar de los problemas de óxidos y dilatación térmica.
- El cobre conserva un valor estratégico en rutas con espacio limitado, conexiones de equipos de alta carga e instalaciones que requieren conductores compactos, prácticas de terminación establecidas y una gran fiabilidad mecánica.
- El aluminio se expande en líneas de transmisión largas y en sistemas de energía renovable debido a que su menor peso y la economía de materiales reducen la carga de transporte e instalación en proyectos de gran envergadura.
Tipo de aislamiento
Se prevé que el mercado de aislamiento térmico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % durante el periodo 2026-2034. El polietileno reticulado (XLPE) sigue siendo la plataforma consolidada debido a su capacidad térmica, resistencia eléctrica y madurez de fabricación. El polietileno reticulado resistente a la humedad (TR-XLPE) aborda el envejecimiento en ambientes húmedos, el polietileno reticulado (EPR) favorece la flexibilidad y el polipropileno despierta interés por su reciclabilidad y potencial en cuanto a temperaturas de funcionamiento. La adopción de este tipo de aislamiento dependerá de la evidencia de cualificación y la compatibilidad con los accesorios.
- El XLPE (polietileno reticulado) sigue siendo la tecnología de referencia, ya que combina rendimiento térmico, rigidez dieléctrica, amplia cobertura de normas, fabricación escalable y una base de accesorios consolidada.
- El TR-XLPE (polietileno reticulado retardante de la acción de los árboles) es el material preferido en redes subterráneas propensas a la humedad, donde la resistencia a la degradación causada por el agua y los árboles contribuye a una mayor vida útil y fiabilidad.
- El caucho de etileno propileno (EPR) se utiliza en diseños flexibles para uso industrial, minero y móvil, ofreciendo excelentes características de manejo y tolerancia para entornos operativos exigentes.
- El polipropileno (PP) está emergiendo en conceptos de reciclaje y de alta temperatura, lo que ofrece a los fabricantes una vía para reducir los pasos de reticulación al tiempo que mejora el potencial de circularidad.
Blindaje
Se prevé que el uso de blindaje crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % hasta 2034. El blindaje interno permite un control uniforme del campo eléctrico y reduce las concentraciones de tensión alrededor del conductor, lo que lo convierte en un elemento fundamental en los diseños de media tensión aislados. Las construcciones sin blindaje siguen siendo relevantes en aplicaciones más específicas donde la tensión, la distancia de seguridad, el diseño del equipo y las condiciones de instalación permiten sistemas más sencillos.
- El blindaje interno proporciona un control de la tensión eléctrica, interfaces uniformes, un buen rendimiento ante descargas parciales y un comportamiento de aislamiento fiable en sistemas de cableado para servicios públicos, industria y energías renovables.
- La ausencia de blindaje sigue siendo relevante para determinadas instalaciones especializadas o de baja tensión, donde la geometría del sistema, las holguras y las interfaces de los equipos permiten una menor complejidad constructiva.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industrial |
Alto |
Electrificación de plantas |
Maduro |
|
Infraestructura |
Alto |
Refuerzo de la red |
Escalada |
|
Energías renovables |
Medio |
Redes de coleccionistas |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de cables de media tensión
Gasto en modernización y resiliencia de la red eléctrica
Las compañías eléctricas están modernizando sus líneas de distribución obsoletas, aumentando la capacidad de los circuitos y soterrando ciertas líneas aéreas para reducir su vulnerabilidad ante tormentas, contacto con árboles, incendios forestales y el tráfico urbano. El cable de media tensión contribuye en gran medida a estas iniciativas debido a la proximidad de los sistemas de distribución a los centros de consumo en expansión. La Agencia Internacional de Energía señala que las extensiones de la red presentan limitaciones debido a los largos plazos de entrega de los componentes y exige coordinación en la planificación y adquisición. Esto favorece los contratos marco, las listas de proveedores aprobados y la gestión regional de inventarios. Los fabricantes de cables se benefician no solo del volumen de producción, sino también de las uniones, las terminaciones, el soporte de ingeniería, la prestación de servicios de emergencia y los servicios durante todo el ciclo de vida. El mayor impacto se observa cuando los organismos reguladores permiten una rápida recuperación de los costos y las empresas de servicios públicos combinan el reemplazo con proyectos de monitoreo y mejora de subestaciones.
Conexiones para generación y almacenamiento de energía renovable
Los circuitos colectores que conectan las unidades de generación con transformadores y subestaciones para la interconexión con la red de transmisión son necesarios para plantas eólicas, solares, de baterías e híbridas. Estos sistemas dan lugar a una alta densidad de cables por emplazamiento y a la estandarización de carretes, accesorios y procesos de instalación. Las empresas de energías renovables buscan bajas pérdidas eléctricas, instalación rápida, facilidad de prueba y soluciones de diseño resistentes a la humedad, la temperatura o las cargas mecánicas. El desarrollo de la energía eólica marina también impulsa el crecimiento de las conexiones terrestres de media tensión en puertos, subestaciones e instalaciones de servicio. A medida que crece la cartera, los desarrolladores pueden aunar compras, lo que aumenta la visibilidad de la fabricación y fomenta la especialización del diseño. El efecto en el mercado no se limita a la adición de nueva capacidad de generación, ya que los proyectos de repotenciación, almacenamiento y reducción de la limitación de la producción añaden cables e interfaces.
Electrificación industrial y cargas de alta densidad
La electrificación de la calefacción, el transporte, los equipos y la manipulación de materiales está incrementando la densidad de potencia en las instalaciones de fabricación, minería, logística y procesamiento. Los centros de datos, las fábricas de semiconductores, las fábricas de baterías y los centros de distribución automatizados también requieren sistemas de distribución de media tensión de respaldo para interconectar los servicios públicos, las subestaciones, los generadores y los equipos de gran tamaño. Estos usuarios finales valoran la fiabilidad, el enrutamiento que ahorra espacio, el comportamiento ante incendios y la coordinación de los accesorios de cableado. A menudo se requiere ingeniería para ayudar con la capacidad de corriente, la corriente de cortocircuito, la carga armónica y las limitaciones de instalación. Esto implica un cambio en las compras, pasando de unidades estándar de bajo costo a la gestión del costo total instalado y del riesgo. Los proveedores que pueden personalizar, probar y brindar asistencia en campo se posicionarán para obtener acuerdos con mayores márgenes, especialmente si las expansiones de campus por fases generan negocios plurianuales.
Tendencias futuras del mercado de cables de media tensión
Aislamiento reciclable y fabricación con bajas emisiones de carbono
Las tendencias del mercado de cables de media tensión estarán cada vez más determinadas por criterios de adquisición que consideren el contenido de carbono, la reciclabilidad y el consumo energético de la producción, además de las características eléctricas. Los productos de polipropileno termoplástico podrían ser una opción selectiva, ya que no requieren reticulación y facilitan su tratamiento al final de su vida útil; sin embargo, las compañías eléctricas necesitan pruebas de cualificación a largo plazo y accesorios adecuados. Además, los productores emplearán más electricidad renovable, metales reciclados, conductores de tamaño apropiado y Declaraciones Ambientales de Producto (DAP). Es probable que la adopción comience en acuerdos marco donde las compañías eléctricas puedan especificar criterios y evaluar el impacto del ciclo de vida. La competitividad dependerá de pruebas concretas más que de afirmaciones generales sobre sostenibilidad, ya que los clientes deben equilibrar los objetivos medioambientales con la seguridad contra incendios, el envejecimiento, la fiabilidad y las técnicas de instalación.
Sistemas de cableado con control de estado y trazabilidad digital
En el futuro, los paquetes de cables contarán con capacidades de trazabilidad mejoradas a lo largo de su ciclo de vida, incluyendo materias primas y datos de pruebas de fabricación, logística a nivel de bobina, instalación, puesta en marcha y mantenimiento. Los propietarios podrán utilizar los números de serie de los cables, los datos de geolocalización, el modelado térmico y los datos de otros sensores para detectar sobrecargas y degradación de los accesorios. El modelo de negocio podría orientarse hacia la garantía del sistema mediante la combinación de cables, empalmes, terminaciones, evidencia de puesta en marcha y monitorización. Esta tendencia beneficia a los fabricantes y proveedores de accesorios que ofrecen interoperabilidad y durabilidad. El proceso de adopción será lento debido a la necesidad de ciberseguridad, gobernanza de datos y beneficios de mantenimiento.
Oportunidades de mercado para cables de media tensión
Capacidad localizada para un suministro regional limitado
Los inversores pueden ubicar su capacidad de producción de extrusión, trenzado, pruebas y accesorios en áreas cercanas a mercados de energías renovables y servicios públicos en rápida expansión. La localización reduce los costos de flete, inventario, riesgo cambiario y tiempos de respuesta ante emergencias, al tiempo que aumenta la probabilidad de contenido nacional. Los mejores proyectos combinan una demanda asegurada con líneas flexibles capaces de producir en múltiples voltajes y configuraciones de conductores. Las alianzas con empresas de servicios públicos, empresas de ingeniería y empresas instaladoras pueden ayudar a acelerar los ciclos de certificación y proporcionar mejores pronósticos. Existen oportunidades en el mercado de cables de media tensión en aquellas áreas donde la demanda regional es suficiente para asegurar la utilización, pero donde la cadena de suministro existente aún depende de las importaciones.
Paquetes integrados de servicios y accesorios para cables
Los proveedores pueden agregar valor adicional al combinar el cable con empalmes de ingeniería, instalaciones y evaluaciones de estado. Dado que muchas fallas ocurren en la interfaz o durante la instalación del cable, y no con el cable fabricado en fábrica, los propietarios necesitan un sistema que les permita responsabilizarse de su desempeño. Este enfoque puede ayudar a minimizar los problemas de especificación, acelerar el proceso de aprendizaje de los contratistas y simplificar el proceso de garantía. Desde una perspectiva comercial, esto se traduciría en ingresos por servicios y fortalecimiento de las relaciones con los clientes, además de una diferenciación entre los proveedores frente a los actores que ofrecen productos básicos. Resulta particularmente atractivo en parques de energía renovable, proyectos de centros de datos, aplicaciones metropolitanas y expansiones industriales, donde se requieren plazos de entrega más cortos y se gestionan interrupciones de alto impacto.
Novedades recientes
- Febrero de 2026: Nexans anuncia la firma de un acuerdo marco de 600 millones de euros con Enedis para el suministro de cables de media tensión (HTA) destinados a la modernización y el refuerzo de la red, la conexión de la infraestructura de recarga de vehículos eléctricos, el soterramiento de líneas y la conexión de parques de energías renovables en toda Francia.
- Mayo de 2026: ABB anunció una inversión de aproximadamente 200 millones de dólares en sus instalaciones de fabricación de media tensión en toda Europa durante los próximos tres años para ampliar la capacidad de producción, acelerar la transición a tecnologías de última generación para la distribución de energía y fortalecer el suministro a los clientes que están modernizando su infraestructura eléctrica. Esto incluye a empresas de servicios públicos, la industria y los mercados de centros de datos, que experimentan un rápido crecimiento.
- Febrero de 2026: Prysmian ha firmado un contrato por un valor de hasta 550 millones de euros para convertirse en el proveedor de la gama completa de cables de media tensión para Enedis durante un período de siete años (2026-2032), con tres años opcionales. Prysmian ha sido socio de Enedis durante mucho tiempo, y la firma refuerza la excelencia de la fabricación francesa, ya que Prysmian se compromete a suministrar cables desde sus plantas de Gron (Yonne) y Montereau-Fault-Yonne (Seine-et-Marne).
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -