
Marché des câbles moyenne tension : taille et demande du secteur en 2034
Marché des câbles moyenne tension : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (isolé, non isolé), plage de tension (1-5 kV, 6-13 kV, 23 kV, 34 kV, 45 kV, 69 kV), utilisateur final (industrie, infrastructures, énergies renouvelables), matériau conducteur (cuivre, aluminium), type d’isolation (XLPE (polyéthylène réticulé), TR-XLPE (polyéthylène réticulé ignifuge), EPR (caoutchouc éthylène-propylène), polypropylène (PP)), blindage (blindage interne, absence de blindage) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPTE100000470
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 362
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


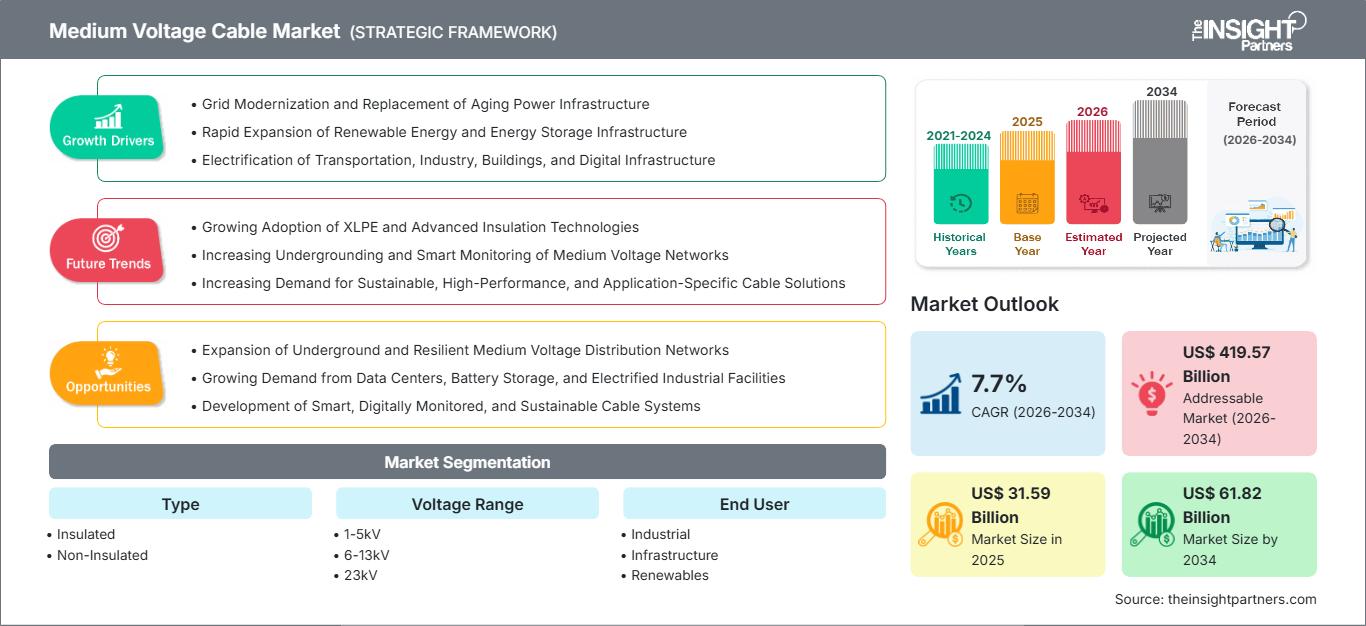
Taille du marché en 2025
31,59 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
61,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,7 %
taux de croissance
Marché adressable
419,57 milliards de dollars américains
(2026-2034)
Le marché des câbles moyenne tension était évalué à 31,59 milliards de dollars américains en 2025 et devrait atteindre 61,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,7 % entre 2026 et 2034. Cette demande reflète le rôle essentiel des circuits moyenne tension dans la distribution d'électricité, les systèmes d'alimentation industrielle, les réseaux d'infrastructures, la collecte d'énergie renouvelable et les connexions entre les sous-stations, les transformateurs, les appareilslages de commutation, les moteurs et les équipements de production décentralisés.
En Amérique du Nord, le marché des câbles moyenne tension devrait croître à un TCAC de 4,2 % à 5,9 % jusqu'en 2034. Le remplacement des infrastructures de distribution vieillissantes, l'enfouissement des réseaux pour une meilleure résilience, les campus de centres de données, la relocalisation de la production et les interconnexions d'énergies renouvelables soutiennent la demande. Les entreprises de services publics ont également besoin de systèmes de câbles standardisés à faibles pertes, capables de supporter la croissance de la charge tout en particulier les risques de pannes et en permettant des mises à niveau progressives dans les zones urbaines à contraintes.
Analyse et perspectives du marché des câbles moyenne tension
- L'Amérique du Nord détenait une part de marché de 18,5 à 20,8 % en 2025 et connaît une croissance annuelle composée de 4,2 à 5,9 % entre 2026 et 2034, soutenue par le renforcement du réseau, la distribution souterraine, l'électrification industrielle et les interconnexions à forte charge.
- Les États-Unis représentaient 79,8 à 85,6 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 4,5 à 5,8 % entre 2026 et 2034, à mesure que les cycles de remplacement des services publics et les connexions des centres de données renforcent l'approvisionnement.
- L'Europe représente une part de 20,5 à 25,7 % en 2025 et connaît une croissance annuelle composée de 6,3 à 7,4 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 50,3 à 55,6 % en 2025 et connaît une croissance annuelle composée de 8,6 à 9,5 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie ont contribué à cette expansion.
- Le segment le plus important, celui des câbles isolés, détenait une part de marché de 79,3 à 83,9 % en 2025 et connaît une croissance annuelle composée de 7,5 à 8,2 % entre 2026 et 2034.
- Le segment à forte croissance des énergies renouvelables détenait une part de marché de 16,0 à 19,0 % en 2025 et connaît une croissance annuelle composée de 8,3 à 10,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : TE Connectivity plc, Nexans SA, ABB Ltd, Hellenic Cables SA, Sumitomo Electric Industries, Ltd., Prysmian SpA, NKT A/S, The Okonite Company, Eland Cables Limited et Tratos Cavi SpA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception des câbles évolue, passant des matériaux polymères traditionnels à des techniques d'extrusion d'isolant plus propres et plus prévisibles, à des systèmes anti-arbres, à des câbles en polypropylène réutilisables et à des matériaux accessoires adaptés aux conditions d'utilisation. Les fabricants optimisent le rapport coût-efficacité des conducteurs, leur capacité, leur rayon d'installation, leurs caractéristiques en court-circuit et les pertes globales sur la durée de vie du câble. Le cuivre reste pertinent lorsque la taille et les terminaisons sont des facteurs déterminants, tandis que l'aluminium devient indispensable pour les câbles d'alimentation de grande longueur et les câbles destinés aux énergies renouvelables.
D’ici 2034, les investissements pour la croissance se concentreront sur les jeunes villes asiatiques, les projets d’infrastructure de la région du Golfe, le renforcement des services publics en Afrique et les énergies renouvelables nécessitant des systèmes de collecte fiables. Les investissements dans les réseaux électriques, l’électrification des transports, le calcul à très grande échelle et la décarbonation industrielle permettront d’accroître la densité des interconnexions. Les autorités réglementaires privilégieront la résistance au feu, la recyclabilité, les pertes techniques et la résilience, ce qui favorisera les fournisseurs disposant de toutes les qualifications requises pour les câbles et accessoires. Les accords à long terme et la production locale deviendront de plus en plus essentiels face à la volatilité des prix des métaux et à la pénurie de main-d’œuvre qualifiée pour l’installation.
Rapport sur le marché des câbles moyenne tension
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 31,59 milliards de dollars américains |
| Taille du marché d'ici 2034 | 61,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,7% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles moyenne tension
La croissance du marché des câbles moyenne tension sera portée par l'augmentation de la consommation d'énergie, le renouvellement des lignes existantes, le raccordement de nouvelles sources d'énergie renouvelables et la conversion des lignes aériennes en installations souterraines. Les clients définissent les systèmes de câbles ainsi que les appareillages et accessoires associés ; l'expérience et les compétences en matière de qualification et d'installation deviennent alors des éléments clés. La chaîne d'approvisionnement commence avec les barres de cuivre et d'aluminium, les matières plastiques, les semi-conducteurs, les écrans et les blindages, et se poursuit par la fabrication, les tests, la distribution, l'assemblage et la gestion des actifs.
Les structures de coûts d'approvisionnement restent vulnérables aux prix des conducteurs, à la disponibilité des polymères, au coût de l'énergie et à la capacité des usines. Les fabricants de câbles s'appuient davantage sur l'indexation des prix, la constitution de stocks régionaux et la normalisation pour faire face à cette volatilité. L'extension des réseaux électriques à l'échelle mondiale réduit les délais de livraison, rendant les achats anticipés et les accords-cadres plus avantageux. L'Agence internationale de l'énergie a identifié la planification et les achats à terme comme des solutions pragmatiques aux pénuries de composants dans les infrastructures de réseau.
L'analyse du marché des câbles moyenne tension révèle une concurrence partagée entre des fabricants mondiaux diversifiés et des spécialistes bénéficiant d'une forte présence régionale. Prysmian SpA, Nexans SA et NKT A/S associent une large gamme de solutions pour réseaux électriques à une capacité de production importante, tandis que Sumitomo Electric Industries, Ltd., Hellenic Cables SA et ABB Ltd privilégient l'expertise technique et les relations privilégiées avec les distributeurs d'électricité. TE Connectivity plc est un acteur majeur de la connectivité, tandis que The Okonite Company, Eland Cables Limited et Tratos Cavi SpA se distinguent par leurs constructions spécialisées et leur réactivité.
Des investissements sont réalisés dans les capacités d'extrusion, l'automatisation, les composés d'énergies renouvelables, les laboratoires d'essais et la distribution régionale. Le positionnement sur le marché repose de plus en plus sur la fourniture de câbles, de raccords et de produits de terminaison associés, ainsi que sur des services techniques, et non plus seulement de conducteurs. La capacité des fournisseurs à démontrer leur engagement environnemental, à atténuer les risques liés à l'installation et à respecter des délais de livraison courts garantira leurs marges. Les coentreprises avec les entreprises de services publics et les entrepreneurs permettront d'établir des prévisions et de standardiser la conception des réseaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles moyenne tension : Perspectives stratégiques
Perspectives régionales
Marché des câbles moyenne tension en Amérique du Nord
L'Amérique du Nord détenait entre 18,5 % et 20,8 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,2 % à 5,9 % entre 2026 et 2034. La part de marché des câbles moyenne tension est soutenue par les programmes d'investissement des services publics, la prévention des incendies de forêt, la résilience face aux tempêtes, l'enfouissement des câbles et les interconnexions pour les centres de données, les infrastructures de véhicules électriques, les sites de production et la production décentralisée. La demande de remplacement est particulièrement soutenue car le vieillissement des lignes d'alimentation nécessite une modernisation coordonnée des câbles, des jonctions et des terminaisons.
Les facteurs favorables comprennent des fournisseurs nationaux ou régionaux qualifiés, des délais de livraison constants et des accessoires homologués en fonction de la construction du câble choisi. Le cuivre reste pertinent pour les réseaux de conduits urbains étroits et les applications industrielles lourdes ; l’aluminium contribue à un renforcement efficace. Le Canada connaît une demande supplémentaire pour les énergies renouvelables et les applications minières ; le Mexique bénéficie de la proximité industrielle. Les entreprises de services publics de toute la région ont adopté des structures multilatérales qui leur permettent de minimiser les risques liés aux prix des conducteurs et aux contraintes de fabrication.
Marché américain des câbles moyenne tension
Les États-Unis représentaient entre 79,8 % et 85,6 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,5 % à 5,8 % jusqu'en 2034. Le remplacement des infrastructures de services publics, le renforcement des réseaux contre les intempéries, la réduction des risques d'incendies de forêt, les usines de semi-conducteurs, les usines de batteries et le calcul hyperscale alimentent un vaste portefeuille de projets. La demande d'applications couvre la distribution souterraine d'électricité résidentielle, les campus commerciaux, les transports en commun, la pétrochimie, l'exploitation minière, les systèmes d'approvisionnement en eau et les réseaux de captage des énergies renouvelables.
L'entreprise est omniprésente dans les secteurs de la fabrication, des accessoires, de la distribution et du support. Prysmian SpA, Nexans SA, NKT A/S, TE Connectivity plc et The Okonite Company desservent les marchés des services publics et de l'industrie grâce à des gammes de produits uniques. L'accent est de plus en plus mis sur les coûts d'installation globaux, les performances en cas de défaut, les tests de décharge partielle, la disponibilité en cas d'urgence et l'assistance au raccordement. Les câbles en aluminium sont plus performants sur les longues distances, tandis que les câbles en cuivre sont privilégiés dans les conduits étroits.
Marché européen des câbles moyenne tension
L'Europe représentait entre 20,5 et 25,7 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 7,4 % jusqu'en 2034. L'Allemagne est en tête grâce au renforcement de son réseau de distribution, à l'électrification industrielle et à l'intégration des énergies renouvelables. Le Royaume-Uni, quant à lui, combine le raccordement des éoliennes offshore, le remplacement des réseaux urbains et la demande croissante des centres de données, ce qui favorise les achats groupés et les spécifications de câbles à faible émission de carbone.
La modernisation des réseaux et l'interconnexion des énergies renouvelables contribuent au développement de la France ; en Italie et en Espagne, des projets solaires, éoliens, de transport et industriels sont en cours. L'accent est mis sur les matériaux sans halogène, des performances environnementales éprouvées et la fiabilité des accessoires. Des producteurs régionaux tels que Nexans SA, Prysmian SpA, NKT A/S, Hellenic Cables SA et Tratos Cavi SpA proposent des solutions homologuées, un service étendu et des conceptions optimisées pour les réseaux denses.
Marché des câbles moyenne tension en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 50,3 à 55,6 % en 2025 et devrait enregistrer un TCAC de 8,6 à 9,5 % entre 2026 et 2034. La Chine est en tête grâce au renforcement de son réseau électrique, aux énergies renouvelables, aux transports et à ses capacités industrielles. L'Inde conjugue la modernisation de son réseau de distribution avec le développement de son secteur manufacturier et de l'énergie solaire, tandis que le Japon et la Corée du Sud privilégient la fiabilité de l'approvisionnement, l'éolien offshore et des infrastructures urbaines résilientes.
L'Australie possède des secteurs minier, des régions productrices d'énergies renouvelables et des réseaux de transport d'électricité à longue distance. L'électrification et l'urbanisation, soutenues par le gouvernement, favorisent le développement à grande échelle de la technologie de l'aluminium, mais le cuivre est essentiel pour les petites sous-stations et les usines de fabrication. La compétitivité dépend des compétences locales, des prix pratiqués et des capacités de livraison.
Marché des câbles moyenne tension au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,0 % à 8,3 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce au renforcement de ses infrastructures, au développement de villes industrielles, aux énergies renouvelables et à d'importants programmes de construction. Les Émirats arabes unis, quant à eux, développent des centres de données, des infrastructures de transport, des usines de dessalement et des projets d'énergie propre, créant ainsi une demande accrue en systèmes de câbles résistants à la chaleur et au feu.
L'Afrique du Sud a besoin de réhabiliter son réseau et de développer les énergies renouvelables, tandis que le reste de la région offrira des opportunités ciblées dans les secteurs des services publics, des mines et des infrastructures urbaines. La localisation, le financement, la performance en conditions difficiles et les compétences en installation sont essentiels pour l'accès des fournisseurs.
Analyse de segmentation
Taper
Le marché des câbles moyenne tension devrait croître à un TCAC de 7,4 % à 8,1 % entre 2026 et 2034. Les câbles isolés dominent ce segment, car les circuits souterrains, industriels et liés aux énergies renouvelables exigent des champs électriques contrôlés, une protection mécanique et des accessoires fiables. Les conducteurs non isolés restent destinés aux applications aériennes ciblées et aux applications spécialisées où le dégagement, le coût et la facilité d'entretien priment sur les risques d'exposition.
- Les câbles isolés dominent les installations fermées, souterraines et à haut risque de contact, offrant des performances diélectriques prévisibles, une protection contre l'humidité, un acheminement compact et une compatibilité avec les joints et terminaisons blindés.
- Les conducteurs non isolés sont utilisés pour la distribution aérienne et dans des environnements industriels contrôlés, conservant ainsi leur pertinence stratégique là où l'espace libre dans l'air est suffisant et où la simplicité d'installation prime sur l'exposition environnementale.
Plage de tension
La plage de tension devrait croître à un TCAC de 7,3 à 8,0 % jusqu'en 2034. Le choix de la plage de tension dépend de la longueur de la ligne, de la densité de charge, du courant de défaut, de la réglementation et des normes régionales. Les bandes basses alimentent les centrales et les réseaux compacts, tandis que les systèmes de 23 à 45 kV prennent en charge les lignes de distribution et les réseaux d'énergies renouvelables. La bande de 69 kV est destinée aux circuits de plus grande capacité proches de la limite supérieure de la moyenne tension.
- La tension de 1 à 5 kV prend en charge les gros moteurs, la distribution industrielle et les systèmes d'usines existants où les spécifications sont guidées par des trajets courts, la compatibilité des équipements et des niveaux de défauts gérables.
- La tension de 6 à 13 kV dessert les réseaux d'alimentation courants des services publics et industriels, assurant la disponibilité des équipements d'équilibrage, une installation compacte, des accessoires standardisés et une distribution efficace sur des distances modérées.
- La technologie 23 kV renforce la distribution urbaine et renouvelable en acheminant une puissance plus élevée à travers des corridors contraints tout en préservant les pratiques d'installation établies et les écosystèmes accessoires.
- La tension de 34 kV est stratégiquement importante pour les parcs éoliens et solaires, les sites industriels et les lignes de distribution d'électricité nécessitant une capacité accrue sur de plus longues distances.
- La tension de 45 kV est destinée aux applications de distribution et de sous-transmission de plus grande capacité où les avantages économiques du tracé favorisent une tension élevée sans avoir recours à des systèmes haute tension complexes.
- La tension de 69 kV prend en charge les interconnexions industrielles et de services publics exigeantes proches de la limite de catégorie, en mettant l'accent sur la qualité de l'isolation, les tests rigoureux et les accessoires spécialisés.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 7,8 % à 8,6 % entre 2026 et 2034. Les installations industrielles nécessitent une distribution fiable des moteurs, des procédés et des campus ; les infrastructures englobent les services publics, les transports, les bâtiments, l’eau et les installations numériques ; les énergies renouvelables requièrent de vastes réseaux de capteurs. Les projets d’énergies renouvelables connaissent la croissance la plus rapide, à mesure que la capacité de production augmente et que les développeurs standardisent les architectures de câbles pour panneaux solaires.
- Les utilisateurs industriels privilégient la disponibilité, la résistance chimique et thermique, le routage compact et la maintenance prévisible dans les installations de fabrication, d'exploitation minière, de métallurgie, de pétrole et de gaz et de traitement.
- Les infrastructures génèrent une demande récurrente importante provenant des services publics, des chemins de fer, des métros, des aéroports, des réseaux d'eau, des campus commerciaux, des centres de données et des programmes de construction publics.
- Les énergies renouvelables représentent le groupe d'applications à forte croissance, avec les centrales éoliennes, solaires, de stockage et hybrides qui nécessitent de longs trajets de capteurs, des accessoires standardisés et une installation rapide.
Matériau conducteur
Le marché des matériaux conducteurs devrait connaître une croissance annuelle composée de 7,5 % à 8,2 % jusqu'en 2034. Le cuivre offre une excellente conductivité, des sections transversales compactes et des terminaisons robustes, idéales pour les installations denses en zones urbaines et industrielles. L'aluminium, plus léger et plus économique à installer, est de plus en plus privilégié pour les réseaux de distribution et les capteurs d'énergie renouvelable, malgré les problèmes d'oxydation et de dilatation thermique.
- Le cuivre conserve une valeur stratégique dans les tracés à espace restreint, les connexions d'équipements à forte charge et les installations nécessitant des conducteurs compacts, des pratiques de terminaison établies et une grande fiabilité mécanique.
- L'aluminium se développe dans les longs câbles d'alimentation et les installations d'énergies renouvelables car son poids plus léger et son coût avantageux réduisent les frais de transport et d'installation pour les grands projets.
Type d'isolation
Le marché des isolants devrait croître à un TCAC de 7,6 % à 8,4 % entre 2026 et 2034. Le XLPE demeure la plateforme de référence grâce à ses propriétés thermiques, sa rigidité diélectrique et sa maturité en matière de fabrication. Le TR-XLPE offre une meilleure résistance au vieillissement en milieu humide, l'EPR assure une plus grande flexibilité et le polypropylène suscite un intérêt particulier pour sa recyclabilité et son potentiel en termes de températures de fonctionnement. L'adoption de ces isolants dépendra de leur qualification et de la compatibilité des accessoires.
- Le polyéthylène réticulé (XLPE) reste la technologie de référence, combinant performance thermique, rigidité diélectrique, large couverture des normes, fabrication à grande échelle et une base d'accessoires bien établie.
- Le TR-XLPE (polyéthylène réticulé retardateur d'arbres) est privilégié dans les réseaux souterrains sujets à l'humidité où la résistance à la dégradation par les arborescences d'eau assure une durée de vie et une fiabilité accrues.
- L'EPR (caoutchouc éthylène-propylène) est utilisé dans des conceptions flexibles, industrielles, minières et mobiles, offrant de solides caractéristiques de manipulation et une tolérance aux environnements d'exploitation exigeants.
- Le polypropylène (PP) fait son apparition dans les concepts recyclables et à plus haute température, offrant aux fabricants une voie pour réduire les étapes de réticulation tout en améliorant le potentiel de circularité.
Protection
Le marché du blindage devrait croître à un TCAC de 7,4 à 8,2 % jusqu'en 2034. Le blindage interne assure un contrôle uniforme du champ électrique et réduit les concentrations de contraintes autour du conducteur, ce qui en fait un élément essentiel des conceptions de lignes moyenne tension isolées. Les constructions non blindées restent pertinentes pour des applications plus spécifiques où la tension, l'espacement, la conception des équipements et les conditions d'installation permettent des systèmes plus simples.
- Le blindage interne assure une contrainte électrique contrôlée, des interfaces lisses, des performances de décharge partielle et un comportement d'isolation fiable dans les systèmes de câbles de services publics, industriels et d'énergies renouvelables.
- L'absence de blindage reste pertinente pour certaines installations moins contraignantes ou spécialisées où la géométrie du système, les dégagements et les interfaces des équipements permettent une complexité de construction réduite.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Industriel |
Haut |
Électrification des centrales |
Mature |
|
Infrastructure |
Haut |
Durcissement de la grille |
Mise à l'échelle |
|
énergies renouvelables |
Moyen |
Réseaux de collecte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des câbles moyenne tension
Dépenses de modernisation et de résilience du réseau
Les entreprises de distribution d'électricité modernisent leurs lignes vieillissantes, augmentent la capacité des circuits et enfouissent certaines lignes aériennes afin de réduire leur vulnérabilité aux intempéries, aux chutes d'arbres, aux feux de forêt et à la circulation urbaine. Les câbles moyenne tension contribuent largement à ces initiatives, du fait de la proximité des réseaux de distribution avec les centres de consommation en pleine expansion. L'Agence internationale de l'énergie (AIE) souligne que les extensions de réseau sont confrontées à des contraintes liées aux longs délais de livraison des composants et préconise une coordination accrue en matière de planification et d'approvisionnement. Ceci favorise les contrats-cadres, les listes de fournisseurs agréés et la gestion régionale des stocks. Les fabricants de câbles tirent profit non seulement des volumes de production, mais aussi des services de jonction, de terminaison, d'assistance technique, de dépannage et de gestion du cycle de vie. L'impact est maximal lorsque les organismes de réglementation autorisent un recouvrement rapide des coûts et que les entreprises de distribution d'électricité associent le remplacement des câbles à des projets de surveillance et d'amélioration des postes de transformation.
Raccordements pour la production et le stockage d'énergie renouvelable
Les circuits collecteurs reliant les unités de production aux transformateurs et aux sous-stations pour leur interconnexion au réseau de transport sont indispensables aux centrales éoliennes, solaires, à batteries et hybrides. Ces systèmes induisent une forte densité de câbles par site et une standardisation des tourets, des raccords et des processus d'installation. Les entreprises d'énergies renouvelables recherchent des solutions à faibles pertes électriques, une installation rapide, la testabilité et une conception résistante à l'humidité, aux variations de température et aux contraintes mécaniques. Le développement de l'éolien offshore stimule également la croissance des connexions moyenne tension terrestres dans les ports, les sous-stations et les centres de maintenance. À mesure que le parc s'étoffe, les développeurs peuvent mutualiser leurs achats, ce qui améliore la visibilité de la production et encourage la spécialisation des conceptions. L'impact sur le marché ne se limite pas à l'ajout de nouvelles capacités de production, car les projets de modernisation, de stockage et de réduction des pertes nécessitent également davantage de câbles et d'interfaces.
Électrification industrielle et charges à haute densité
L'électrification du chauffage, des transports, des équipements et de la manutention accroît la densité de puissance dans les usines de fabrication, d'exploitation minière, de logistique et de transformation. Les centres de données, les usines de semi-conducteurs, les usines de batteries et les centres de distribution automatisés nécessitent également des systèmes de distribution moyenne tension de secours pour interconnecter les services publics, les sous-stations, les générateurs et les équipements de grande taille. Ces utilisateurs finaux privilégient la fiabilité, l'optimisation de l'espace, la résistance au feu et la compatibilité des câbles. L'ingénierie est souvent nécessaire pour gérer l'ampérage admissible, le courant de court-circuit, les charges harmoniques et les contraintes d'installation. On passe ainsi d'achats d'unités standard à bas coût à une gestion du coût total d'installation et des risques. Les fournisseurs capables de personnaliser, de tester et d'assurer une assistance sur site seront en mesure de conclure des contrats à plus forte marge, notamment si les extensions progressives des campus génèrent des contrats pluriannuels.
Tendances futures du marché des câbles moyenne tension
Isolation recyclable et fabrication à faible émission de carbone
Les tendances du marché des câbles moyenne tension seront de plus en plus dictées par des critères d'approvisionnement prenant en compte la teneur en carbone, la recyclabilité et la consommation d'énergie liée à la production, en plus des caractéristiques électriques. Les produits en polypropylène thermoplastique pourraient être privilégiés car ils ne nécessitent pas de réticulation et facilitent leur traitement en fin de vie. Toutefois, les entreprises de distribution d'électricité ont besoin de tests de qualification à long terme et d'accessoires adaptés. Par ailleurs, les producteurs utiliseront davantage d'électricité renouvelable, de métaux recyclés, des conducteurs de section appropriée et des déclarations environnementales de produit (DEP). L'adoption de ces technologies se fera probablement d'abord dans le cadre d'accords-cadres permettant aux entreprises de distribution d'électricité de définir des critères et d'évaluer les impacts sur le cycle de vie. La compétitivité reposera sur des preuves concrètes plutôt que sur de simples affirmations de durabilité, car les clients doivent concilier objectifs environnementaux, sécurité incendie, vieillissement, fiabilité et techniques d'installation.
Systèmes de câblage sensibles à l'état et traçabilité numérique
À l'avenir, les câbles bénéficieront d'une traçabilité améliorée tout au long de leur cycle de vie, incluant les données des tests de fabrication et des matières premières, la logistique au niveau des tourets, l'installation, la mise en service et la maintenance. Les propriétaires pourront exploiter les numéros de série des câbles, les données de géolocalisation, la modélisation thermique et les données d'autres capteurs pour détecter les surcharges et la dégradation des accessoires. Le modèle économique pourrait s'orienter vers la garantie du système en combinant câbles, jonctions, terminaisons, preuves de mise en service et surveillance. Cette tendance profite aux fabricants et aux fournisseurs d'accessoires qui assurent l'interopérabilité et la longévité. L'adoption de cette technologie sera progressive en raison des impératifs de cybersécurité, de gouvernance des données et de maintenance.
Opportunités du marché des câbles moyenne tension
Capacité localisée pour une offre régionale limitée
Les investisseurs ont la possibilité d'implanter leurs capacités de production d'extrusion, de câblage, de test et d'accessoires à proximité des marchés en forte expansion des services publics et des énergies renouvelables. Cette localisation permet de réduire les coûts de transport, les stocks, le risque de change et les délais d'intervention d'urgence, tout en favorisant l'intégration de contenu local. Les projets les plus performants allient une demande assurée à des lignes de production flexibles capables de s'adapter à différentes tensions et types de conducteurs. Les partenariats avec les services publics, les bureaux d'études et les entreprises d'installation peuvent accélérer les cycles de certification et améliorer les prévisions. Le marché des câbles moyenne tension offre des opportunités dans les régions où la demande régionale est suffisante pour garantir l'utilisation des câbles, mais où la chaîne d'approvisionnement existante reste dépendante des importations.
forfaits intégrés de services d'accessoires de câble
Les fournisseurs peuvent apporter une valeur ajoutée en proposant des solutions complètes incluant des jonctions techniques, l'installation et des évaluations de l'état du câble. Étant donné que de nombreuses défaillances surviennent au niveau de l'interface ou lors de l'installation, et non au niveau du câble lui-même, les propriétaires ont besoin d'un système garantissant la performance. Cette approche permet de minimiser les problèmes de spécification, d'accélérer la formation des installateurs et de simplifier la procédure de garantie. D'un point de vue commercial, cela se traduit par une augmentation des revenus liés aux services, un renforcement de la relation client et une différenciation des fournisseurs par rapport aux acteurs proposant des produits standardisés. Cette approche est particulièrement intéressante pour les projets d'énergies renouvelables, les centres de données, les applications métropolitaines et les extensions industrielles, où les délais d'intervention sont courts et les interruptions critiques.
Développements récents
- Février 2026 : Nexans annonce la signature d'un accord-cadre de 600 millions d'euros avec Enedis pour la fourniture de câbles moyenne tension (HTA) destinés à soutenir la modernisation et le renforcement du réseau, le raccordement des infrastructures de recharge pour véhicules électriques, l'enfouissement des lignes et le raccordement des parcs d'énergies renouvelables sur l'ensemble du territoire français.
- Mai 2026 : ABB a annoncé un investissement d’environ 200 millions de dollars dans ses capacités de production moyenne tension en Europe au cours des trois prochaines années. Cet investissement vise à accroître la capacité de production, à accélérer la transition vers les technologies de nouvelle génération pour la distribution d’énergie et à renforcer l’approvisionnement des clients qui modernisent leurs infrastructures électriques. Ces clients comprennent les entreprises de services publics, l’industrie et le marché en pleine expansion des centres de données.
- Février 2026 : Prysmian signe un contrat d’une valeur maximale de 550 millions d’euros pour devenir le fournisseur de la gamme complète de câbles moyenne tension d’Enedis sur une période de sept ans (2026-2032), incluant trois années d’option. Partenaire historique d’Enedis, Prysmian confirme ainsi l’excellence de l’industrie manufacturière française. Le contrat prévoit la production des câbles depuis ses sites de Gron (Yonne) et de Montereau-Fault-Yonne (Seine-et-Marne).
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -