
Potenzial und Treiber des globalen Mittelspannungskabelmarktes bis 2034
Marktgröße und Prognose für Mittelspannungskabel (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (isoliert, nicht isoliert), Spannungsbereich (1–5 kV, 6–13 kV, 23 kV, 34 kV, 45 kV, 69 kV), Endnutzer (Industrie, Infrastruktur, Erneuerbare Energien), Leitermaterial (Kupfer, Aluminium), Isolationstyp (XLPE (vernetztes Polyethylen), TR-XLPE (baumresistentes vernetztes Polyethylen), EPR (Ethylen-Propylen-Kautschuk), Polypropylen (PP)), Schirmung (Innenschirmung, keine Schirmung) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlicht
- Berichtscode : TIPTE100000470
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 362
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


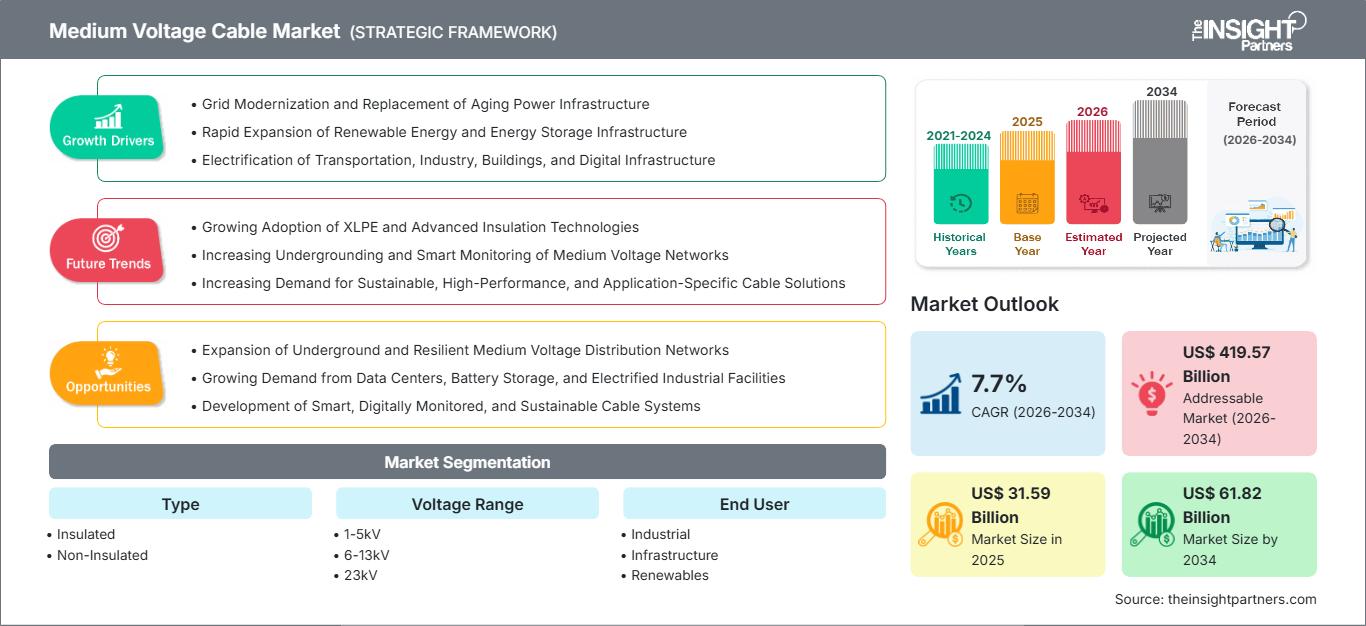
Marktgröße 2025
31,59 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
61,82 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,7 %
Wachstumsrate
Adressierbarer Markt
419,57 Mrd. US-Dollar
(2026–2034)
Der Markt für Mittelspannungskabel wurde im Jahr 2025 auf 31,59 Milliarden US-Dollar geschätzt und soll bis 2034 auf 61,82 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,7 % im Zeitraum 2026–2034 entspricht. Die Nachfrage spiegelt die zentrale Rolle von Mittelspannungsleitungen in der Energieverteilung, in industriellen Stromversorgungssystemen, in Infrastrukturnetzen, bei der Gewinnung erneuerbarer Energien sowie bei Verbindungen zwischen Umspannwerken, Transformatoren, Schaltanlagen, Motoren und dezentralen Erzeugungsanlagen wider.
In Nordamerika wird der Markt für Mittelspannungskabel bis 2034 voraussichtlich um 4,2–5,9 % jährlich wachsen. Die Nachfrage wird durch den Austausch veralteter Verteilungsnetze, die Verlegung von Leitungen unter die Erde zur Erhöhung der Ausfallsicherheit, Rechenzentrumskomplexe, die Rückverlagerung der Produktion und die Anbindung erneuerbarer Energien getrieben. Energieversorger benötigen zudem standardisierte, verlustarme Kabelsysteme, die das Lastwachstum bewältigen, gleichzeitig das Ausfallrisiko minimieren und schrittweise Modernisierungen in beengten städtischen Korridoren ermöglichen.
Marktanalyse und Einblicke für Mittelspannungskabel
- Nordamerika hielt 2025 einen Marktanteil von 18,5–20,8 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,9 %, unterstützt durch den Ausbau des Stromnetzes, die unterirdische Verteilung, die Elektrifizierung der Industrie und die Anbindung großer Lasten.
- Die USA repräsentierten 2025 79,8–85,6 % Nordamerikas und wachsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,5–5,8 %, da die Erneuerungszyklen der Versorgungsunternehmen und die Anbindung von Rechenzentren die Beschaffung verstärken.
- Europa hatte im Jahr 2025 einen Anteil von 20,5–25,7 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,3–7,4 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 50,3–55,6 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,6–9,5 %, wobei China, Indien, Japan, Südkorea und Australien die Expansion unterstützen.
- Größtes Segment: Isolierte Kabel hielten 2025 einen Marktanteil von 79,3–83,9 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,2 %.
- Das wachstumsstarke Segment der erneuerbaren Energien hielt im Jahr 2025 einen Marktanteil von 16,0–19,0 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–10,6 %.
- Detaillierte Analyse der wichtigsten Unternehmen : TE Connectivity plc, Nexans SA, ABB Ltd, Hellenic Cables SA, Sumitomo Electric Industries, Ltd., Prysmian SpA, NKT A/S, The Okonite Company, Eland Cables Limited und Tratos Cavi SpA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kabeltechnologie wandelt sich von traditionellen Polymermaterialien hin zu saubereren, besser vorhersagbaren Isolierungen, Technologien zur Vermeidung von Baumverunreinigungen, wiederverwendbaren Polypropylenkabeln und zustandsabhängigen Zubehörmaterialien. Die Hersteller optimieren das Verhältnis zwischen Wirtschaftlichkeit der Leiter und ihrer Kapazität, dem Installationsradius, den Kurzschlusseigenschaften und den Gesamtverlusten über die gesamte Lebensdauer des Kabels. Kupfer bleibt relevant, wo Größe und Anschlüsse entscheidend sind, während Aluminium bei längeren Zuleitungskabeln und Kabeln für erneuerbare Energien an Bedeutung gewinnt.
Bis 2034 werden Investitionen für Wachstum in junge asiatische Städte, Infrastrukturprojekte in der Golfregion, den Ausbau der Energieversorgung in Afrika und erneuerbare Energien mit ihren zuverlässigen Sammelsystemen fließen. Investitionen in Stromnetze, die Elektrifizierung des Verkehrs, Hyperscale-Computing und die Dekarbonisierung der Industrie werden zu dichteren Netzverbindungen führen. Die Regulierungsbehörden werden sich auf Brandverhalten, Recyclingfähigkeit, technische Verluste und Ausfallsicherheit konzentrieren, was Lieferanten mit umfassenden Qualifikationen für Kabel und Zubehör zugutekommt. Langfristige Verträge und die lokale Fertigung werden angesichts der volatilen Metallpreise und des Mangels an Fachkräften für die Installation immer wichtiger.
Berichtsumfang zum Markt für Mittelspannungskabel
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 31,59 Milliarden US-Dollar |
| Marktgröße bis 2034 | 61,82 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,7 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Mittelspannungskabel
Das Wachstum des Mittelspannungskabelmarktes wird durch steigenden Stromverbrauch, die Erneuerung bestehender Leitungen, den Anschluss neuer erneuerbarer Energiequellen und die Umstellung von Freileitungen auf Erdkabel angetrieben. Kunden definieren Kabelsysteme zusammen mit zugehörigen Schaltanlagen und Zubehör; Qualifikationserfahrung und Installationskompetenz sind dabei entscheidende Faktoren. Die Lieferkette beginnt mit Kupfer- und Aluminiumdrähten, Kunststoffen, Halbleitern, Schirmungen und Armierungen und umfasst Fertigung, Prüfung, Vertrieb, Verbindung und Anlagenmanagement.
Die Kostenstrukturen in der Lieferkette sind weiterhin anfällig für Preisschwankungen bei Leitern, die Verfügbarkeit von Polymeren, Energiekosten und die Anlagenkapazität. Kabelhersteller setzen verstärkt auf indexierte Preise, regionale Lagerhaltung und Standardisierung, um Preisschwankungen zu begegnen. Der weltweite Netzausbau verkürzt die Lieferzeiten und macht frühzeitige Beschaffung und Rahmenvereinbarungen attraktiver. Die Internationale Energieagentur (IEA) hat Planung und vorausschauenden Einkauf als pragmatische Lösungen für Komponentenengpässe in der Netzinfrastruktur identifiziert.
Die Marktanalyse für Mittelspannungskabel zeigt einen Wettbewerb zwischen diversifizierten globalen Herstellern und Spezialisten mit starker regionaler Marktpräsenz. Prysmian SpA, Nexans SA und NKT A/S kombinieren ein breites Portfolio an Stromnetzlösungen mit Produktionskapazitäten, während Sumitomo Electric Industries, Ltd., Hellenic Cables SA und ABB Ltd. ihre Ingenieurskompetenz und ihre Beziehungen zu Energieversorgungsunternehmen in den Vordergrund stellen. TE Connectivity plc ist im Bereich der Verbindungstechnik stark vertreten, während sich The Okonite Company, Eland Cables Limited und Tratos Cavi SpA durch spezialisierte Konstruktionen und schnellen Kundenservice differenzieren.
Investitionen fließen in Extrusionskapazitäten, Automatisierung, erneuerbare Energien, Testlabore und regionale Distribution. Die Positionierung wird zunehmend von der Lieferung von Kabeln, zugehörigen Verbindungs- und Anschlussprodukten sowie technischen Dienstleistungen abhängig, anstatt nur von den Leitern. Die Fähigkeit der Lieferanten, ökologische Nachhaltigkeit nachzuweisen, Installationsrisiken zu minimieren und kurze Lieferzeiten einzuhalten, sichert die Gewinnmargen. Joint Ventures mit Energieversorgern und Bauunternehmen ermöglichen die Prognose und Standardisierung des Netzdesigns.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Mittelspannungskabelmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Mittelspannungskabel in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 18,5–20,8 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,9 % wachsen. Der Marktanteil von Mittelspannungskabeln wird durch Investitionsprogramme der Energieversorger, Maßnahmen zur Waldbrandbekämpfung, Sturmsicherheit, Erdverkabelung und Verbindungen für Rechenzentren, Infrastruktur für Elektrofahrzeuge, Produktionsgelände und dezentrale Energieerzeugung gestützt. Die Nachfrage nach Ersatzkabeln ist besonders hoch, da alternde Leitungen koordinierte Modernisierungen von Kabeln, Verbindungen und Anschlüssen erfordern.
Zu den günstigen Faktoren zählen qualifizierte inländische oder regionale Lieferanten, verlässliche Lieferzeiten und auf die gewählte Kabelkonstruktion abgestimmtes Zubehör. Kupfer ist nach wie vor relevant für schmale städtische Kabelkanäle und Anwendungen in der Schwerindustrie; Aluminium trägt zu einer effizienten Verstärkung bei. In Kanada besteht ein zusätzlicher Bedarf für Anwendungen im Bereich erneuerbarer Energien und Bergbau; Mexiko profitiert von der Nähe zu Industriegebieten. Energieversorger in der gesamten Region haben multilaterale Strukturen eingeführt, die es ihnen ermöglichen, Risiken im Zusammenhang mit Leiterpreisen und Produktionsengpässen zu minimieren.
US-Markt für Mittelspannungskabel
Die USA trugen 2025 zu 79,8–85,6 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,8 % wachsen. Die Erneuerung von Versorgungsleitungen, die Erhöhung der Sturmsicherheit, die Reduzierung des Waldbrandrisikos, Halbleiterwerke, Batteriefabriken und Hyperscale-Computing bilden eine breite Projektpipeline. Die Anwendungsnachfrage erstreckt sich auf unterirdische Wohngebiete, Gewerbegebiete, den öffentlichen Nahverkehr, die Petrochemie, den Bergbau, Wasserversorgungssysteme und Netze zur Sammlung erneuerbarer Energien.
Die Unternehmen sind in den Bereichen Fertigung, Zubehör, Vertrieb und Support umfassend vertreten. Prysmian SpA, Nexans SA, NKT A/S, TE Connectivity plc und The Okonite Company bedienen die Versorgungs- und Industriemärkte mit einzigartigen Produktreihen. Der Fokus liegt zunehmend auf den gesamten Installationskosten, dem Verhalten im Fehlerfall, der Teilentladungsprüfung, der Verfügbarkeit in Notfällen und der Unterstützung bei der Kabelverbindung. Aluminiumkabel bieten Vorteile bei langen Strecken, während Kupferkabel in beengten Kabelkanälen dominieren.
Markt für Mittelspannungskabel in Europa
Europa erreichte 2025 einen Anteil von 20,5–25,7 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,4 % wachsen. Deutschland ist führend durch den Ausbau der Verteilnetze, die Elektrifizierung der Industrie und die Integration erneuerbarer Energien. Großbritannien kombiniert Offshore-Windparkanschlüsse, die Erneuerung städtischer Stromnetze und die Nachfrage nach Rechenzentren und fördert so Rahmenverträge und die Spezifikation CO₂-armer Kabel.
Modernisierte Stromnetze und der Anschluss erneuerbarer Energien unterstützen Frankreich; Solar-, Wind-, Verkehrs- und Industrieprojekte laufen in Italien und Spanien. Der Fokus liegt auf halogenfreien Materialien, nachgewiesenen Umwelteigenschaften und zuverlässiger Zuverlässigkeit der Komponenten. Regionale Hersteller wie Nexans SA, Prysmian SpA, NKT A/S, Hellenic Cables SA und Tratos Cavi SpA verfügen über die erforderlichen Zulassungen, bieten flächendeckenden Service und optimale Designs für dichte Stromnetze.
Markt für Mittelspannungskabel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 50,3–55,6 % und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,6–9,5 % verzeichnen. China ist führend durch den Ausbau der Stromnetze, erneuerbare Energien, Transportwesen und industrielle Kapazitäten. Indien kombiniert die Modernisierung der Verteilungsnetze mit dem Ausbau der Produktion und der Solarenergie, während Japan und Südkorea der Versorgungssicherheit, der Offshore-Windenergie und einer resilienten städtischen Infrastruktur Priorität einräumen.
Australien umfasst Bergbau, Regionen für erneuerbare Energien und Fernübertragungssysteme. Staatlich geförderte Elektrifizierung und Urbanisierung unterstützen die großtechnische Aluminiumproduktion, Kupfer ist jedoch für kleinere Umspannwerke und Produktionsanlagen unerlässlich. Lokale Qualifikationskriterien, Preisgestaltung und Lieferkapazitäten beeinflussen den Wettbewerb.
Markt für Mittelspannungskabel im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–8,3 % prognostiziert. Saudi-Arabien ist führend durch den Ausbau der Infrastruktur, Industriestädte, erneuerbare Energien und umfangreiche Bauprogramme. Die VAE ergänzen diese Entwicklung durch Rechenzentren, Verkehrsinfrastruktur, Meerwasserentsalzungsanlagen und Projekte im Bereich sauberer Energien, wodurch die Nachfrage nach hitzebeständigen und feuerfesten Kabelsystemen steigt.
Südafrika benötigt Netzsanierung und den Ausbau erneuerbarer Energien, während der Rest der Region ausgewählte Chancen in den Bereichen Energieversorgung, Bergbau und städtische Infrastruktur bietet. Lokalisierung, Finanzierung, Leistungsfähigkeit unter schwierigen Bedingungen und Installationskompetenz sind entscheidend für den Zugang von Anbietern.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Mittelspannungskabel im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,1 % wachsen wird. Isolierte Kabel dominieren den Markt, da unterirdische, industrielle und erneuerbare Stromkreise kontrollierte elektrische Felder, mechanischen Schutz und zuverlässiges Zubehör erfordern. Nicht isolierte Leiter werden weiterhin gezielt in Freileitungen und Spezialanwendungen eingesetzt, bei denen die Vorteile von Freiraum, Kosten und einfacher Wartung die Bedenken hinsichtlich der Exposition überwiegen.
- Isolierte Kabel dominieren in geschlossenen, unterirdischen und kontaktgefährdeten Installationen und bieten vorhersehbare dielektrische Eigenschaften, Schutz vor Feuchtigkeit, kompakte Verlegung und Kompatibilität mit geschirmten Verbindungen und Anschlüssen.
- Nicht isolierte Leiter werden in ausgewählten Freileitungsnetzen und kontrollierten Industrieumgebungen eingesetzt und behalten ihre strategische Bedeutung dort, wo ausreichend Luftraum vorhanden ist und die Installationseinfachheit die Umwelteinflüsse überwiegt.
Spannungsbereich
Es wird erwartet, dass der Spannungsbereich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,0 % wachsen wird. Die Auswahl des Spannungsbereichs richtet sich nach Leitungslänge, Lastdichte, Kurzschlussleistung, Regulierungsanforderungen und regionalen Normen. Niedrigere Spannungsbereiche dienen Kraftwerken und kompakten Netzen, während Systeme von 23 kV bis 45 kV die Versorgung von Energieversorgungsunternehmen und erneuerbaren Energien unterstützen. Der 69-kV-Bereich ist für Stromkreise mit höherer Kapazität im oberen Mittelspannungsbereich vorgesehen.
- 1-5 kV unterstützt große Motoren, industrielle Stromverteilungssysteme und ältere Anlagensysteme, bei denen kurze Leitungswege, Gerätekompatibilität und handhabbare Kurzschlussstromstärken die Spezifikation bestimmen.
- 6-13 kV dient gängigen Versorgungs- und Industrieleitungen und zeichnet sich durch die Verfügbarkeit von Ausgleichsgeräten, eine kompakte Installation, standardisiertes Zubehör und eine effiziente Übertragung über mittlere Entfernungen aus.
- 23 kV stärkt die städtische und erneuerbare Energieverteilung, indem höhere Leistungen durch beengte Korridore transportiert werden, während gleichzeitig etablierte Installationspraktiken und zugehörige Ökosysteme erhalten bleiben.
- 34 kV ist von strategischer Bedeutung für Wind- und Solaranlagen, Industrieanlagen und Versorgungsleitungen, die eine höhere Kapazität über längere Strecken erfordern.
- 45 kV eignet sich für Verteilungs- und Unterverteilungsanwendungen mit höherer Kapazität, bei denen die Wirtschaftlichkeit der Streckenführung eine höhere Spannung begünstigt, ohne auf komplexe Hochspannungssysteme zurückgreifen zu müssen.
- 69 kV unterstützt anspruchsvolle Verbindungen im Versorgungs- und Industriebereich nahe der Kategoriegrenze und legt Wert auf Isolationsqualität, strenge Prüfungen und spezialisiertes Zubehör.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % steigen. Industrieanlagen benötigen eine zuverlässige Stromversorgung für Motoren, Prozesse und das gesamte Betriebsgelände; die Infrastruktur umfasst Versorgungsunternehmen, Transport, Gebäude, Wasserversorgung und digitale Einrichtungen; erneuerbare Energien erfordern umfangreiche Sammelsysteme. Projekte im Bereich der erneuerbaren Energien ermöglichen das schnellste Wachstum, da die Erzeugungskapazität steigt und die Entwickler die Architekturen für die Array-Verkabelung standardisieren.
- Industrielle Anwender legen Wert auf maximale Verfügbarkeit, chemische und thermische Beständigkeit, kompakte Routenplanung und vorhersehbare Wartung in Fertigungs-, Bergbau-, Metall-, Öl- und Gas- sowie Verarbeitungsanlagen.
- Die Infrastruktur generiert eine breite und wiederkehrende Nachfrage aus den Bereichen Energieversorgung, Schienenverkehr, U-Bahnen, Flughäfen, Wasserversorgung, Gewerbegebiete, Rechenzentren und öffentliche Bauprogramme.
- Erneuerbare Energien stellen die wachstumsstärkste Anwendungsgruppe dar, wobei Wind-, Solar-, Speicher- und Hybridanlagen lange Kollektorwege, standardisiertes Zubehör und eine schnelle Installation erfordern.
Leitermaterial
Der Markt für Leitermaterialien wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,2 % wachsen. Kupfer bietet eine ausgezeichnete Leitfähigkeit, kompakte Querschnitte und robuste Anschlüsse für dicht bebaute Anlagen in urbanen und industriellen Gebieten. Aluminium ist leichter und ermöglicht eine wirtschaftlichere Verlegung, weshalb es trotz der Probleme mit Oxiden und Wärmeausdehnung zunehmend für Versorgungsleitungen und Anlagen zur Erzeugung erneuerbarer Energien eingesetzt wird.
- Kupfer behält seinen strategischen Wert bei beengten Leitungsführungen, Anschlüssen von Geräten mit hoher Belastung und Installationen, die kompakte Leiter, etablierte Anschlussverfahren und eine hohe mechanische Zuverlässigkeit erfordern.
- Aluminium wird in langen Zuleitungen und Anlagen zur Erzeugung erneuerbarer Energien eingesetzt, da das geringere Gewicht und die Materialkosten den Transport- und Installationsaufwand bei großen Projekten reduzieren.
Isolationsart
Für den Bereich der Isoliermaterialien wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6–8,4 % prognostiziert. XLPE bleibt aufgrund seiner Wärmeleitfähigkeit, elektrischen Festigkeit und ausgereiften Fertigungsprozesse die etablierte Plattform. TR-XLPE bietet Vorteile hinsichtlich der Alterung durch Feuchtigkeit, EPR fördert die Flexibilität, und Polypropylen weckt Interesse aufgrund seiner Recyclingfähigkeit und seines Potenzials für Betriebstemperaturen. Qualifizierungsnachweise und die Kompatibilität mit Zubehör werden die Markteinführung bestimmen.
- XLPE (vernetztes Polyethylen) bleibt die Referenztechnologie und vereint Wärmeleistung, Durchschlagsfestigkeit, breite Normenabdeckung, skalierbare Fertigung und eine ausgereifte Zubehörbasis.
- TR-XLPE (baumresistentes vernetztes Polyethylen) wird bevorzugt in feuchtigkeitsgefährdeten unterirdischen Netzen eingesetzt, da die Beständigkeit gegen Wasser- und Baumschäden eine längere Lebensdauer und Zuverlässigkeit ermöglicht.
- EPR (Ethylen-Propylen-Kautschuk) eignet sich für flexible, industrielle, Bergbau- und mobile Anwendungen und bietet gute Handhabungseigenschaften sowie Toleranz gegenüber anspruchsvollen Einsatzumgebungen.
- Polypropylen (PP) gewinnt in recycelbaren und hochtemperaturbeständigen Konzepten an Bedeutung und bietet Herstellern die Möglichkeit, Vernetzungsschritte zu reduzieren und gleichzeitig das Potenzial für eine Kreislaufwirtschaft zu verbessern.
Abschirmung
Für die Abschirmung wird bis 2034 ein jährliches Wachstum von 7,4–8,2 % erwartet. Die innere Abschirmung trägt zu einer gleichmäßigen elektrischen Feldkontrolle bei und reduziert Spannungsspitzen um den Leiter herum, wodurch sie für isolierte Mittelspannungsleitungen unerlässlich ist. Unabgeschirmte Konstruktionen bleiben in engeren Anwendungsbereichen relevant, in denen Spannung, Luftabstand, Gerätekonstruktion und Installationsbedingungen einfachere Systeme zulassen.
- Die innere Abschirmung unterstützt kontrollierte elektrische Spannungen, glatte Übergänge, Teilentladungsbeständigkeit und zuverlässiges Isolationsverhalten in Kabelsystemen für Versorgungsunternehmen, Industrie und erneuerbare Energien.
- Der Verzicht auf Abschirmung bleibt relevant für ausgewählte, weniger beanspruchte oder spezielle Installationen, bei denen die Systemgeometrie, die Abstände und die Schnittstellen der Geräte eine geringere Konstruktionskomplexität ermöglichen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Industrie |
Hoch |
Elektrifizierung von Anlagen |
Reifen |
|
Infrastruktur |
Hoch |
Gitterhärtung |
Skalierung |
|
Erneuerbare Energien |
Medium |
Kollektornetzwerke |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Mittelspannungskabelmarktes
Ausgaben für Netzmodernisierung und Resilienz
Energieversorgungsunternehmen modernisieren ihre veralteten Leitungen, erhöhen die Kapazität ihrer Stromkreise und verlegen bestimmte Freileitungen unterirdisch, um die Anfälligkeit gegenüber Stürmen, Baumschäden, Waldbränden und dem städtischen Verkehr zu verringern. Mittelspannungskabel tragen aufgrund der Nähe der Verteilnetze zu wachsenden Lastzentren maßgeblich zu diesen Maßnahmen bei. Die Internationale Energieagentur (IEA) weist darauf hin, dass Netzerweiterungen aufgrund langer Lieferzeiten für Komponenten eingeschränkt sind und fordert eine koordinierte Planung und Beschaffung. Dies begünstigt Rahmenverträge, Listen zugelassener Lieferanten und regionales Bestandsmanagement. Kabelhersteller profitieren nicht nur von den großen Kabelmengen, sondern auch von Kabelmuffen, Anschlüssen, technischer Unterstützung, Notfalldiensten und Lebenszyklusdienstleistungen. Der größte Effekt zeigt sich, wenn Regulierungsbehörden eine schnelle Kostendeckung ermöglichen und Energieversorger den Austausch mit Überwachungs- und Umspannwerksmodernisierungsprojekten kombinieren.
Verbindungen für erneuerbare Energieerzeugung und -speicherung
Für Wind-, Solar-, Batterie- und Hybridkraftwerke werden Sammelleitungen benötigt, die die Erzeugungseinheiten mit Transformatoren und Umspannwerken für die Anbindung an das Übertragungsnetz verbinden. Solche Systeme führen zu einer hohen Kabeldichte pro Standort und zur Standardisierung von Kabeltrommeln, Armaturen und Installationsprozessen. Unternehmen im Bereich der erneuerbaren Energien streben geringe elektrische Verluste, schnelle Installation, Prüfbarkeit und Designlösungen an, die unempfindlich gegenüber Feuchtigkeit, Temperaturschwankungen und mechanischer Belastung sind. Offshore-Windparks fördern zudem den Ausbau von Mittelspannungsanschlüssen an Land, beispielsweise in Häfen, Umspannwerken und Serviceeinrichtungen. Mit dem wachsenden Portfolio können Projektentwickler ihre Einkäufe bündeln, was die Transparenz der Fertigung erhöht und die Spezialisierung im Designbereich begünstigt. Die Auswirkungen auf den Markt beschränken sich nicht auf den Ausbau neuer Erzeugungskapazitäten, sondern auch Repowering-, Speicher- und Abschaltmaßnahmen erfordern zusätzliche Kabel und Schnittstellen.
Industrielle Elektrifizierung und hochdichte Lasten
Die Elektrifizierung von Wärme, Transport, Anlagen und Materialfluss erhöht die Leistungsdichte in Produktions-, Bergbau-, Logistik- und Verarbeitungsanlagen. Rechenzentren, Halbleiterfabriken, Batteriewerke und automatisierte Verteilzentren benötigen zudem Backup-Mittelspannungsverteilungssysteme zur Verbindung von Versorgungsnetzen, Umspannwerken, Generatoren und Großanlagen. Diese Endnutzer legen Wert auf Zuverlässigkeit, platzsparende Verlegung, Brandschutz und die Koordination von Kabelzubehör. Ingenieurleistungen sind häufig erforderlich, um Strombelastbarkeit, Kurzschlussstromfestigkeit, Oberschwingungsbelastung und Installationsbeschränkungen zu berücksichtigen. Dadurch verschiebt sich der Fokus von kostengünstigen Standardkomponenten hin zu Gesamtinstallationskosten und Risikomanagement. Anbieter, die kundenspezifische Anpassungen, Tests und Unterstützung vor Ort anbieten können, sichern sich margenstärkere Aufträge, insbesondere bei schrittweisen Standorterweiterungen, die mehrjährige Geschäftsbeziehungen generieren.
Markt für Mittelspannungskabel: Zukunftstrends
Recycelbare Dämmstoffe und kohlenstoffärmere Fertigung
Die Marktentwicklung im Mittelspannungskabelsektor wird zunehmend von Beschaffungskriterien bestimmt, die neben den elektrischen Eigenschaften auch den CO₂-Gehalt, die Recyclingfähigkeit und den Energieverbrauch bei der Produktion berücksichtigen. Thermoplastische Polypropylenprodukte könnten bevorzugt werden, da sie keine Vernetzung erfordern und eine einfache Entsorgung ermöglichen. Allerdings benötigen die Energieversorgungsunternehmen langfristige Qualifizierungstests und geeignetes Zubehör. Darüber hinaus werden Hersteller verstärkt auf erneuerbare Energien, recycelte Metalle, geeignete Leiterquerschnitte und Umweltproduktdeklarationen (EPDs) setzen. Die Umsetzung dieser Standards wird voraussichtlich zunächst im Rahmen von Rahmenverträgen erfolgen, in denen die Energieversorger Kriterien festlegen und die Auswirkungen über den gesamten Lebenszyklus bewerten können. Die Wettbewerbsfähigkeit wird sich eher auf nachweisbare Nachhaltigkeitsversprechen als auf allgemeine Aussagen stützen, da die Kunden Umweltziele mit Brandschutz, Alterung, Zuverlässigkeit und Installationstechniken in Einklang bringen müssen.
Zustandsbewusste Kabelsysteme und digitale Rückverfolgbarkeit
Zukünftige Kabelpakete bieten verbesserte Rückverfolgbarkeit über ihren gesamten Lebenszyklus hinweg, von Rohmaterialien und Fertigungsprüfdaten über die Logistik auf Trommelebene bis hin zu Installation, Inbetriebnahme und Wartung. Betreiber können die Seriennummern der Kabel, Geodaten, thermische Modellierung und weitere Sensordaten nutzen, um Überlastung und Verschleiß der Komponenten zu erkennen. Das Geschäftsmodell könnte sich durch die Kombination von Kabeln, Verbindungen, Anschlüssen, Inbetriebnahmeprotokollen und Überwachung auf die Systemsicherung ausrichten. Dieser Trend kommt Herstellern und Zubehöranbietern zugute, die Interoperabilität und Langlebigkeit gewährleisten. Die Einführung wird aufgrund der notwendigen Cybersicherheit, Datenverwaltung und Wartungsvorteile jedoch langsam vonstattengehen.
Marktchancen für Mittelspannungskabel
Lokale Kapazitäten für ein begrenztes regionales Angebot
Investoren können ihre Produktionskapazitäten für Extrusion, Verseilung, Prüfung und Zubehör in der Nähe schnell wachsender Energie- und Erneuerbare-Energien-Märkte ansiedeln. Die Lokalisierung senkt Frachtkosten, Lagerbestände, Wechselkursrisiken und Reaktionszeiten im Notfall und erhöht gleichzeitig den Anteil heimischer Komponenten. Die besten Projekte kombinieren gesicherte Nachfrage mit flexiblen Produktionslinien für verschiedene Spannungen und Leiterkonstruktionen. Partnerschaften mit Energieversorgern, Ingenieurbüros und Installationsfirmen können Zertifizierungszyklen beschleunigen und bessere Prognosen ermöglichen. Chancen im Mittelspannungskabelmarkt bestehen in Regionen, in denen die regionale Nachfrage ausreichend ist, um die Auslastung zu gewährleisten, die bestehende Lieferkette aber noch importabhängig ist.
Integrierte Kabelzubehör-Servicepakete
Lieferanten können durch die Bündelung von Kabeln mit speziell entwickelten Verbindungen, Installationen und Zustandsbewertungen einen Mehrwert schaffen. Da viele Ausfälle an der Schnittstelle oder bei der Kabelinstallation und nicht am werkseitig gefertigten Kabel selbst auftreten, benötigen die Betreiber ein System, das die Verantwortlichkeit für deren Leistung sicherstellt. Dieser Ansatz kann Spezifikationsprobleme minimieren, den Lernprozess von Installateuren beschleunigen und die Gewährleistungsabwicklung vereinfachen. Aus betriebswirtschaftlicher Sicht bedeutet dies Serviceeinnahmen und den Aufbau von Kundenbeziehungen sowie eine Differenzierung der Lieferanten gegenüber Anbietern mit standardisierten Produkten. Dies ist besonders attraktiv für Anlagen zur Erzeugung erneuerbarer Energien, Rechenzentrumsprojekte, Anwendungen im städtischen Bereich und industrielle Erweiterungen, wo kurze Zeiträume und die Vermeidung schwerwiegender Ausfälle erforderlich sind.
Aktuelle Entwicklungen
- Februar 2026: Nexans gibt die Unterzeichnung eines Rahmenvertrags mit Enedis über 600 Millionen Euro für die Lieferung von Mittelspannungskabeln (HTA) zur Unterstützung der Modernisierung und Verstärkung des Netzes, des Anschlusses von Ladeinfrastruktur für Elektrofahrzeuge, der Verlegung von Leitungen unter der Erde und des Anschlusses von Parks für erneuerbare Energien in ganz Frankreich bekannt.
- Mai 2026: ABB kündigte an, in den kommenden drei Jahren rund 200 Millionen US-Dollar in seine Mittelspannungsfertigung in ganz Europa zu investieren. Ziel ist der Ausbau der Produktionskapazitäten, die Beschleunigung des Übergangs zu Technologien der nächsten Generation für die Stromverteilung und die Stärkung der Versorgung von Kunden, die ihre Strominfrastruktur modernisieren. Dies umfasst Energieversorger, die Industrie und den schnell wachsenden Markt für Rechenzentren.
- Februar 2026: Prysmian hat einen Vertrag im Wert von bis zu 550 Millionen Euro unterzeichnet, der das Unternehmen für sieben Jahre (2026–2032) zur Lieferung des gesamten Mittelspannungskabelsortiments von Enedis verpflichtet. Die Laufzeit beinhaltet eine Option auf drei weitere Jahre. Prysmian ist ein langjähriger Partner von Enedis, und die Vertragsunterzeichnung unterstreicht die Kompetenz der französischen Fertigungsindustrie. Prysmian wird die Kabel von seinen Standorten in Gron (Yonne) und Montereau-Fault-Yonne (Seine-et-Marne) liefern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -