
Mercato dei sensori di tempo di volo: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sensori del tempo di volo (2021-2031), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per tipo di dispositivo (sorgenti luminose modulate RF con rilevatori di fase, imager con controllo di distanza, imager diretti del tempo di volo); verticale (settore automobilistico, elettronica di consumo, giochi e intrattenimento, settore industriale, sanità, aerospaziale e difesa, altri) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00022354
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 22, 2026


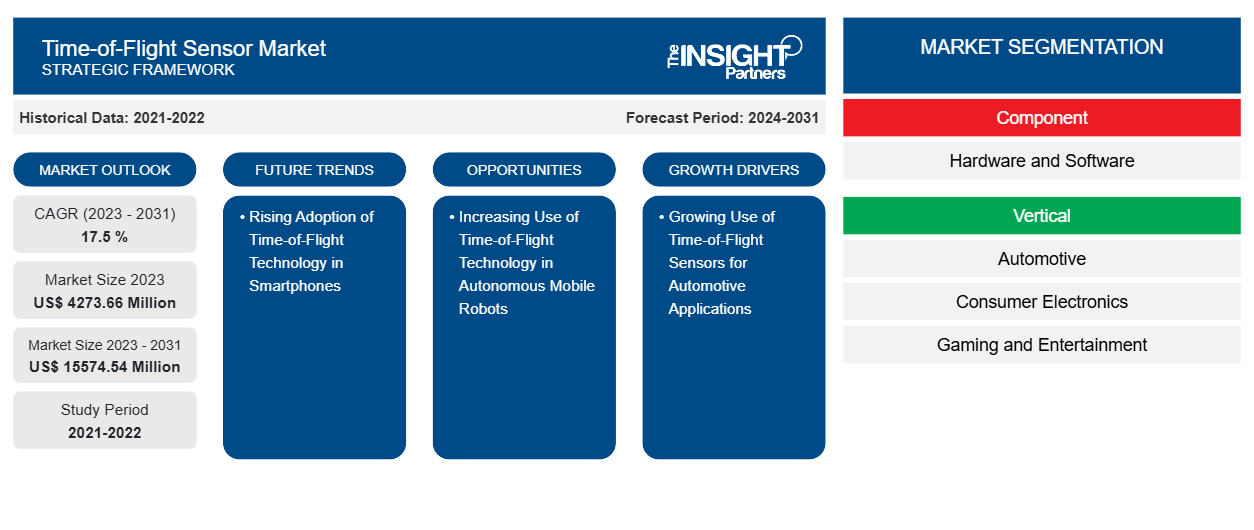
Dimensioni del mercato nel 2025
5,90 miliardi di dollari USA
Valore dell'anno base
saltare per il 2034
25,19 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,5 %
Tasso di crescita
Mercato di riferimento
129,50 miliardi di dollari USA
(2026-2034)
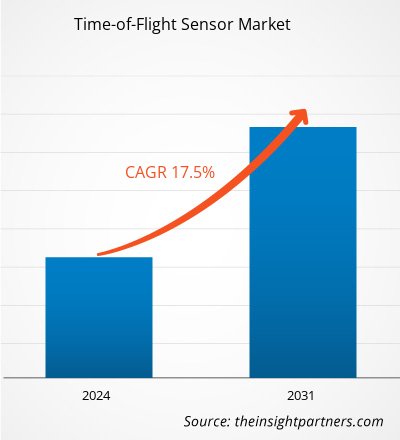
Il mercato dei sensori time-of-flight aveva un valore di 5,90 miliardi di dollari nel 2025 e si prevede che raggiungerà i 25,19 miliardi di dollari entro il 2034, registrando un CAGR del 17,5% nel periodo 2026-2034. La crescente domanda di sensori time-of-flight è attribuibile al loro utilizzo nella sicurezza automobilistica, nell'interazione con l'elettronica di consumo, nella navigazione robotica, nell'automazione industriale, nel monitoraggio sanitario e nella consapevolezza situazionale in ambito aerospaziale.
Il Nord America, centro di domanda strutturalmente attraente, presenta un CAGR compreso tra il 16,0% e il 17,0%, trainato dall'implementazione di sistemi ADAS, dall'automazione industriale, dallo sviluppo di dispositivi medici e notebook di fascia alta. Le dimensioni del mercato dei sensori Time-of-Flight sono sostenute dalla solida esperienza nella progettazione di semiconduttori negli Stati Uniti, dall'implementazione di componenti di primo livello nel settore automobilistico e dalla spesa costante nella visione artificiale nei settori della logistica, aerospaziale e delle infrastrutture intelligenti.
Analisi e approfondimenti sul mercato dei sensori time-of-flight
- Nel 2025, il Nord America rappresentava il 31-34% della quota di mercato dei sensori Time-of-Flight e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 16,0% e il 17,0% nel periodo 2026-2034, trainato dai programmi ADAS, di visione industriale e di monitoraggio medicale.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 16,2% e il 17,2% fino al 2034.
- Nel 2025 l'Europa rileva una quota di mercato compresa tra il 24% e il 27% e potrebbe crescere a un tasso annuo composto (CAGR) del 15,5-16,5%, con Germania, Francia, Regno Unito, Italia e Spagna a sostenere la domanda del settore automobilistico e industriale.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 32% e il 35% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 18,5% e il 19,5%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dell'hardware, deteneva una quota di mercato del 70-74% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 16,8% e il 17,8% nel periodo 2026-2034.
- Il segmento ad alta crescita del settore sanitario rileva una quota di mercato compresa tra il 7% e il 9% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 19,0% e il 20,0% fino al 2034.
- Aziende chiave analizzate nel dettaglio : OMRON Corporation, STMicroelectronics NV, KEYENCE Corporation, Teledyne e2v, Texas Instruments Incorporated, TDK InvenSense, Panasonic Holdings Corporation, Analog Devices, Inc., Sony Group Corporation, Infineon Technologies AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La migrazione tecnologica sta influenzando il mercato a causa del passaggio da moduli di misurazione della distanza a zona singola a moduli multizona, basati su SPAD e compatibili con l'intelligenza artificiale. I produttori di moduli stanno integrando emettitori, ricevitori, firmware dei processori e calibrazione ottica per ridurre le dimensioni dei moduli e il consumo energetico. La capacità produttiva è ora associata all'assemblaggio di package di semiconduttori, VCSEL e cicli di qualificazione in applicazioni automobilistiche e medicali a causa dei test di affidabilità.
La domanda futura si sta espandendo dagli smartphone ai robot, ai sistemi di sicurezza per le cabine passeggeri, ai sistemi di automazione per magazzini, alle apparecchiature per il monitoraggio dei pazienti e ai sistemi di imaging militari. Nuove regioni stanno sviluppando capacità di produzione elettronica e mobilità autonoma, mentre le normative di sicurezza, la tutela della privacy e gli standard di efficienza energetica supportano i sistemi di sensori di profondità di piccole dimensioni. I futuri investimenti saranno dedicati a stack di sensori software, moduli di livello automobilistico e all'ampliamento delle capacità dei package ottici.
Ambito del rapporto sul mercato dei sensori Time-of-Flight
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,90 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 25,19 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,5% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori Time-of-Flight
Tra i fattori trainanti del mercato si annovera la crescente domanda di tecnologia di rilevamento della profondità per applicazioni che spaziano dai veicoli di trasporto, ai dispositivi intelligenti, alle piattaforme di gioco, ai robot per la logistica e alle apparecchiature mediche. Le case automobilistiche necessitano di sensori di profondità a corto raggio per il riconoscimento degli occupanti, gli avvisi sui seggiolini per bambini e i sistemi di assistenza alla guida, mentre le fabbriche utilizzano telecamere ToF per migliorare le capacità di prelievo e posizionamento ed evitare collisioni.
I partecipanti alla catena di fornitura sono produttori di semiconduttori, fornitori di VCSEL, produttori di componenti ottici, sviluppatori di software, produttori di moduli, distributori e OEM. In termini di offerta, le condizioni di mercato favoriscono i fornitori che offrono pacchetti di chip sensore insieme al software di calibrazione, poiché gli acquirenti desiderano tempi di integrazione più brevi, un funzionamento stabile in condizioni di luce ambientale e una riduzione del costo totale dei materiali.
Le pressioni competitive derivano dalla progettazione di architetture di pixel uniche, librerie software, consumo energetico, scelta del campo visivo e certificazione automobilistica. Il rapporto sul mercato dei sensori Time-of-Flight identifica STMicroelectronics NV, Infineon Technologies AG, Sony Group Corporation, Texas Instruments Incorporated e Analog Devices, Inc. come concorrenti focalizzati su stack di rilevamento integrati, mentre OMRON Corporation e KEYENCE Corporation si concentrano sui segmenti dell'automazione industriale.
Le tendenze di investimento privilegiano i sistemi modulari multifunzionali, l'integrazione dell'intelligenza artificiale, i componenti LiDAR per il settore automobilistico e i prodotti con sensori robotici. Il successo nel posizionamento strategico risiede nei progetti di riferimento, negli strumenti di sviluppo, nella longevità dei prodotti e nella competenza tecnica regionale. Tra le aziende coinvolte figurano TDK InvenSense, Panasonic Holdings Corporation e Teledyne e2v.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori Time-of-Flight: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori time-of-flight
Il Nord America ha rappresentato il 31-34% del fatturato del 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 16,0% e il 17,0% fino al 2034. La regione beneficia dell'ingegneria elettronica automobilistica, dei budget per l'imaging nel settore della difesa, dell'innovazione nei dispositivi medici e della diffusione della robotica connessa al cloud. La quota di mercato dei sensori ToF si basa sull'ecosistema di progettazione degli Stati Uniti e sull'automazione industriale del Canada.
L'adozione è massima nei luoghi in cui il rilevamento della profondità nel rispetto della privacy sostituisce i sistemi basati su telecamere o meccanismi. Nei magazzini, i sistemi AMR utilizzano la tecnologia di rilevamento 3D, mentre negli ospedali e nelle strutture per anziani viene valutata la capacità di rilevamento di presenza e movimento senza contatto. I sensori rinforzati sono preferiti nei programmi aerospaziali e di difesa.
Mercato statunitense dei sensori di tempo di volo
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 16,2% e il 17,2% nel periodo 2026-2034. Le applicazioni nazionali riguardano principalmente sistemi di test e validazione ADAS, sistemi di monitoraggio dell'occupazione della cabina, computer portatili, magazzini robotizzati, apparecchiature mediche ed elettronica per la difesa.
In termini di copertura aziendale, Texas Instruments Incorporated e Analog Devices Inc. sono attori principali nel settore dell'elettronica industriale e automobilistica, mentre STMicroelectronics NV, Sony Group Corporation e Infineon Technologies AG si occupano dei programmi OEM statunitensi tramite team di ingegneri regionali. Le principali tendenze applicative includono sensori di presenza a basso consumo energetico, interfacce basate sui gesti e mini-sistemi LiDAR.
Mercato europeo dei sensori time-of-flight
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,5-16,5% fino al 2034. Il predominio della Germania nella domanda regionale è dovuto al fatto che i produttori di automobili, le aziende di robotica e i produttori di macchinari industriali necessitano di dispositivi di rilevamento certificati. La domanda del Regno Unito proviene dal settore medicale, aerospaziale e dalla robotica applicata alla ricerca. I settori dell'imaging per la difesa, dell'elettronica per i trasporti e dell'ispezione industriale sono rappresentati dalla Francia. Il ruolo di Italia e Spagna è costituito da macchine per l'imballaggio, automazione industriale e componenti per autoveicoli. Le politiche di digitalizzazione dell'UE e le iniziative per la sicurezza stradale alimentano la continua sostituzione dei sensori di prossimità tradizionali con moduli 3D miniaturizzati.
Mercato dei sensori Time-of-Flight nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 32-35% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 18,5% e il 19,5% nel periodo 2026-2034. La Cina è leader nei consumi regionali grazie a smartphone, veicoli elettrici, robot di servizio e alla sua capacità produttiva nel settore dell'elettronica.
Giappone e Corea del Sud rafforzano la loro posizione nei settori dei sensori di immagine, dei videogiochi, dei robot industriali e dei display avanzati. L'India si sta spostando da una domanda trainata dalle importazioni verso l'assemblaggio di componenti elettronici, mentre l'Australia supporta l'automazione mineraria e le applicazioni in ambito sanitario. Il sostegno politico alla produzione locale e ai trasporti intelligenti favorisce l'adozione a lungo termine.
Mercato dei sensori Time-of-Flight in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 14,5% e il 15,5% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda, grazie all'adozione di tecnologie di rilevamento senza contatto nei programmi per le infrastrutture di città intelligenti, aeroporti, logistica, energia e sorveglianza.
Gli Emirati Arabi Uniti supportano l'implementazione nell'analisi dei dati del settore retail, negli snodi di trasporto e negli edifici di pregio, mentre il Sudafrica utilizza i sensori di profondità in progetti di sicurezza mineraria, automazione industriale e accesso all'assistenza sanitaria. Nel resto del Medio Oriente e dell'Africa, l'adozione rimane selettiva, legata ai finanziamenti per le infrastrutture, alla disponibilità di importazioni e alla capacità di integrazione.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 17,0% e il 18,0% nel periodo 2026-2034. Il mercato dei sensori Time-of-Flight (TOF) comprende stack di rilevamento completi, in cui l'hardware determina le prestazioni ottiche e il software abilita la calibrazione, l'interpretazione dei gesti, la logica di presenza e le analisi specifiche per l'applicazione. Gli acquirenti valutano sempre più le prestazioni complessive del modulo piuttosto che il solo prezzo del chip del sensore.
- L'hardware rimane la categoria di componenti più importante perché emettitori, ricevitori, ottiche e processori definiscono la precisione delle misurazioni, l'efficienza energetica e la robustezza ambientale in applicazioni automobilistiche, industriali e di consumo.
- Il software sta acquisendo un'importanza strategica in quanto gli algoritmi interpretano i dati grezzi di profondità, filtrano il rumore dovuto alla luce ambientale, consentono analisi che tutelano la privacy e riducono i cicli di integrazione per i team di ingegneri degli OEM.
Verticale
Si prevede che il segmento verticale si espanderà a un tasso di crescita annuo composto (CAGR) compreso tra il 17,2% e il 18,2% nel periodo 2026-2034. I settori automobilistico ed elettronico di consumo offrono economie di scala, mentre i sistemi sanitari e industriali forniscono casi d'uso di maggior valore. L'adozione dipende dai requisiti di sicurezza, dai budget per le batterie, dalle aspettative in materia di privacy e dalla capacità di integrare i dati di profondità nelle architetture di controllo esistenti.
- La domanda nel settore automobilistico è legata ai sistemi ADAS, al monitoraggio in abitacolo, ai comandi gestuali, agli airbag intelligenti e al supporto LiDAR, dove la percezione 3D compatta migliora il comfort, la sicurezza e la predisposizione all'automazione.
- L'elettronica di consumo utilizza la tecnologia di rilevamento della profondità per laptop, smartphone, dispositivi indossabili, proiettori e dispositivi per la casa intelligente, con una domanda influenzata da fattori quali durata della batteria, privacy, qualità dell'interfaccia e design compatto.
- Il settore dei videogiochi e dell'intrattenimento trae vantaggio dal controllo gestuale, dal tracciamento del movimento, dalla mappatura spaziale e dall'interazione immersiva, rendendo i sensori di profondità importanti per la realtà aumentata, la realtà virtuale, le console e i display interattivi.
- L'adozione in ambito industriale si concentra sulla navigazione robotica, il rilevamento di oggetti, l'automazione della logistica, l'ispezione degli imballaggi e la sicurezza dei lavoratori, settori in cui i moduli ToF garantiscono un funzionamento affidabile in diverse condizioni di illuminazione.
- Il settore sanitario è quello in più rapida crescita, poiché il monitoraggio senza contatto, il rilevamento delle cadute, la valutazione della respirazione, il monitoraggio della riabilitazione e i sistemi di assistenza agli anziani richiedono dati di distanza e movimento che rispettino la privacy.
- Il settore aerospaziale e della difesa utilizza sensori di profondità robusti in droni, sistemi di sorveglianza, rilevamento bersagli, interfacce di cabina di pilotaggio e piattaforme autonome, dove la qualificazione, l'affidabilità e la sicurezza delle catene di approvvigionamento sono fattori determinanti per gli acquisti.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Sicurezza in cabina |
Scalatura |
|
Elettronica di consumo |
Alto |
Intelligenza artificiale di presenza |
Maturo |
|
Giochi e intrattenimento |
Mezzo |
Gioco spaziale |
Scalatura |
|
Industriale |
Alto |
Visione robotica |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Assistenza a distanza |
Emergenti |
|
Aerospaziale e Difesa |
Mezzo |
Rilevamento robusto |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sensori time-of-flight.
Integrazione dei sistemi ADAS e della sicurezza in cabina
I produttori di veicoli stanno passando da semplici tecnologie di rilevamento della presenza a sistemi di sicurezza in grado di riconoscere la presenza degli occupanti, il che comporta un'elevata domanda di sensori di profondità compatti. I moduli time-of-flight possono rilevare la posizione dei sedili, la presenza di bambini, i movimenti delle mani e il riconoscimento dei gesti in cabina senza utilizzare la luce visibile. L'attenzione delle normative alla sicurezza degli occupanti e al monitoraggio del conducente aggiunge un valore significativo alla progettazione di tecnologie di rilevamento a basso consumo energetico e rispettose della privacy. Le implicazioni commerciali di questa tendenza sono considerevoli, poiché i programmi automobilistici vincolano i produttori di sensori e i fornitori di moduli a piattaforme pluriennali dopo la loro qualificazione.
Scalabilità della robotica e dell'automazione industriale
Esiste una costante esigenza di sistemi robusti di rilevamento della profondità per l'utilizzo in fabbriche, magazzini e applicazioni di servizio per la navigazione, il rilevamento delle collisioni e il riconoscimento degli oggetti. La tecnica del tempo di volo consente un rilevamento della distanza rapido ed efficiente, indipendentemente dal colore e dalla forma dell'oggetto e persino dalle sue proprietà riflettenti. Con l'aumento dell'automazione dovuto alla carenza di manodopera e alle esigenze di produttività, i clienti optano ora per sistemi che richiedono uno sforzo di integrazione minimo e aumentano la disponibilità.
Rilevamento della presenza umana nel rispetto della privacy
L'attuale generazione di laptop, display, edifici intelligenti e sistemi medicali richiede sempre più la capacità di riconoscere il comportamento dell'utente senza però conservare immagini che lo identifichino. La tecnologia di rilevamento basata sulla profondità di volo (ToF) facilita l'attivazione dello schermo all'avvicinamento, il blocco automatico all'allontanamento, l'illuminazione adattiva, il rilevamento di presenza, il rilevamento delle cadute e il rilevamento del movimento respiratorio. Ciò è particolarmente importante laddove convergono temi come l'efficienza energetica, la sicurezza informatica e la riservatezza dei dati dei pazienti. Per i fornitori che offrono la capacità di rilevamento della profondità insieme ad algoritmi integrati, esiste un maggiore potenziale di valore aggiunto, poiché gli OEM preferiscono soluzioni pronte all'uso.
Mercato dei sensori Time-of-Flight: tendenze future
Rilevamento della profondità multizona nativo dell'IA
Le tendenze del mercato dei sensori Time-of-Flight indicano una crescente domanda di sensori in grado di fornire dati intermedi più ricchi per l'intelligenza artificiale edge, anziché limitarsi a semplici misurazioni di distanza. I moduli multizona con dati di istogramma o di confidenza consentiranno ai dispositivi di dedurre gesti, materiali, postura e schemi di movimento con un minore carico computazionale. Questo cambiamento modificherà i criteri di acquisto, passando dal solo conteggio dei pixel alla qualità dei dati, alla compatibilità del modello, al supporto del firmware e all'ottimizzazione energetica. I fornitori in grado di allineare la progettazione dei sensori con le pipeline di intelligenza artificiale dovrebbero consolidare la propria posizione nei settori consumer, sanitario, della robotica e degli edifici intelligenti.
Architetture ToF ibride dirette e indirette
Le potenziali piattaforme future potrebbero prevedere la combinazione di ToF diretto a lunga distanza con ToF indiretto ad alta risoluzione in un unico modulo. Questa architettura consentirebbe una minore dipendenza dall'uso di telemetri laser e porterebbe a miglioramenti in termini di evitamento degli ostacoli, mappatura e funzionamento in ambienti esterni e interni. Ciò rappresenta una sfida interessante soprattutto per robot di servizio, droni, robot mobili autonomi e sistemi di ispezione industriale. Con il miglioramento della tecnologia di packaging dell'ottica, i moduli ibridi semplificheranno i sistemi e consentiranno la differenziazione dei prodotti per le aziende che hanno familiarità con il silicio, l'ottica e la calibrazione del software.
Opportunità di mercato per i sensori Time-of-Flight
Piattaforme per il monitoraggio sanitario e l'assistenza domiciliare.
La maggiore opportunità nel settore dei servizi risiede nel monitoraggio senza contatto per ospedali, assistenza domiciliare, riabilitazione e strutture per anziani. I sensori ToF (Time-of-Flight) possono osservare il movimento, i movimenti respiratori, il comportamento al momento di alzarsi dal letto e il rischio di caduta senza l'utilizzo di telecamere convenzionali, migliorando la privacy e l'accettazione operativa. Le previsioni di mercato dei sensori ToF indicano che l'adozione in ambito sanitario può passare da progetti pilota a implementazioni su larga scala quando i fornitori di sensori collaborano con produttori di dispositivi medici, piattaforme software e operatori sanitari. Gli investimenti dovrebbero concentrarsi su algoritmi validati, integrazione nei flussi di lavoro clinici, sicurezza informatica e documentazione normativa.
Partnership per la produzione locale di componenti elettronici.
Gli impianti di produzione all'interno dei distretti regionali di produzione elettronica offrono capacità di assemblaggio e calibrazione localizzate per i sensori. La tendenza crescente tra le aziende del settore automobilistico, dell'elettronica di consumo e dei produttori di apparecchiature originali (OEM) industriali è quella di disporre di catene di fornitura resilienti in grado di qualificare e tracciare i componenti, oltre a fornire assistenza post-vendita in prossimità dei centri di produzione. La collaborazione con produttori a contratto, fornitori di componenti ottici e aziende di software embedded contribuirebbe a ridurre i tempi di consegna e a fidelizzare i clienti. Questa strategia si rivelerebbe particolarmente efficace nella regione Asia-Pacifico e in Nord America.
Sviluppi recenti
- Giugno 2025: Sony Semiconductor Solutions Corporation ha annunciato il sensore di profondità IMX479 stacked ToF SPAD per LiDAR automobilistico, con spedizioni di campioni previste per l'autunno 2025, dotato di misurazione della distanza ad alta risoluzione e alta velocità per applicazioni ADAS e di guida automatizzata.
- Giugno 2025: STMicroelectronics NV ha introdotto la tecnologia di rilevamento della presenza umana per laptop, PC, monitor e accessori, combinando i sensori ToF FlightSense con algoritmi di intelligenza artificiale per migliorare la privacy, la sicurezza e le prestazioni in termini di consumo energetico giornaliero.
- Febbraio 2025: Infineon Technologies AG ha fornito la tecnologia ToF REAL3 per l'aspirapolvere robot Saros Z70 di Roborock, consentendo una navigazione compatta e il riconoscimento degli ostacoli, supportando un braccio robotico a 5 assi, una novità assoluta nel settore, all'interno di un design sottile per robot di consumo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -