
Mercado de sensores de tiempo de vuelo: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de sensores de tiempo de vuelo (2021-2031), informe de análisis de participación global y regional, tendencias y oportunidades de crecimiento Cobertura: por tipo de dispositivo (fuentes de luz moduladas por RF con detectores de fase, generadores de imágenes con compuerta de rango, generadores de imágenes de tiempo de vuelo directo); Vertical (automotriz, electrónica de consumo, juegos y entretenimiento, industrial, atención médica, aeroespacial y defensa, otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00022354
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 22, 2026


Tamaño del mercado en 2025
5.900 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
25.190 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,5 %
Índice de crecimiento
Mercado potencial
129.500 millones de dólares estadounidenses
(2026-2034)
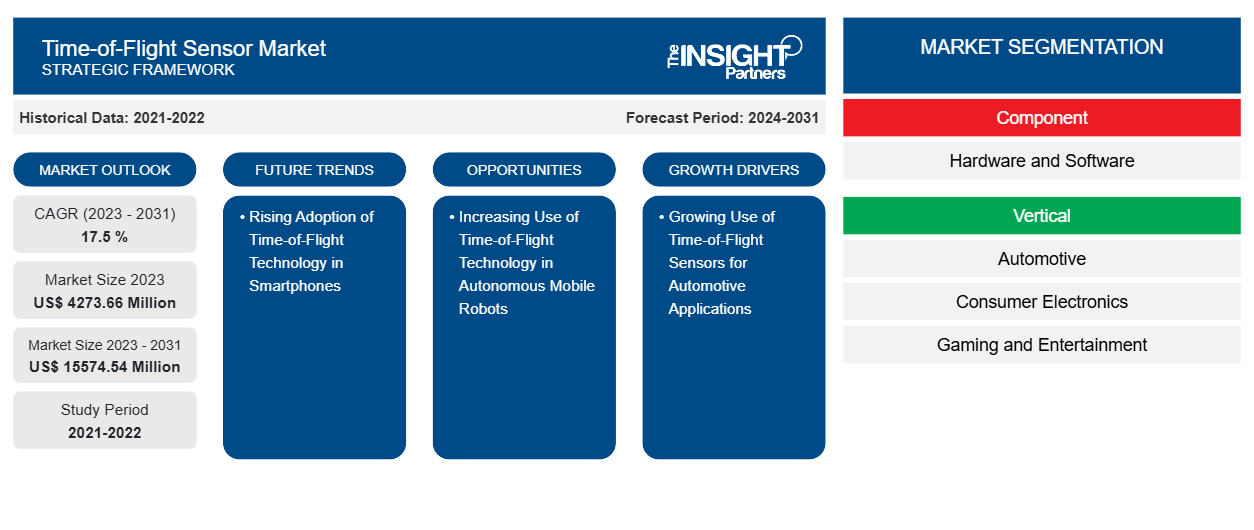
El mercado de sensores de tiempo de vuelo alcanzó un valor de 5900 millones de dólares estadounidenses en 2025 y se prevé que alcance los 25 190 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 17,5 % durante el período 2026-2034. El aumento de la demanda de sensores de tiempo de vuelo se debe a su uso en la seguridad automotriz, la interacción con dispositivos electrónicos de consumo, la navegación robótica, la automatización industrial, la monitorización sanitaria y la conciencia situacional en el sector aeroespacial.
América del Norte, un centro de demanda estructuralmente atractivo, presenta una tasa de crecimiento anual compuesta (CAGR) de entre el 16,0 % y el 17,0 %, impulsada por la implementación de sistemas avanzados de asistencia al conductor (ADAS), la automatización industrial, el desarrollo de dispositivos médicos y los portátiles de alta gama. El tamaño del mercado de sensores de tiempo de vuelo (Time-of-Flight) se ve respaldado por la sólida trayectoria del diseño de semiconductores en EE.UU. UU., la implementación de proveedores de primer nivel en el sector automotriz y la inversión constante en visión artificial en logística, aeroespacial e infraestructura inteligente.
Análisis y perspectivas del mercado de sensores de tiempo de vuelo.
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado de sensores de tiempo de vuelo en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 16,0 % y el 17,0 % durante el período 2026-2034, impulsada por los sistemas avanzados de asistencia al conductor (ADAS), la visión industrial y los programas de monitorización médica.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que su crecimiento se expanda a una tasa de crecimiento anual compuesta (TCAC) de entre el 16,2 % y el 17,2 % hasta 2034.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y podría crecer a una tasa de crecimiento anual compuesta (TCAC) de entre el 15,5 % y el 16,5 %, con Alemania, Francia, el Reino Unido, Italia y España impulsando la demanda de los sectores automotriz e industrial.
- La región de Asia-Pacífico acaparó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 18,5 % y el 19,5 %, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento de hardware, el más grande, lideró con una cuota de mercado del 70-74% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 16,8% y el 17,8% durante el período 2026-2034.
- El segmento de alto crecimiento del sector sanitario representó entre el 7 % y el 9 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 19,0 % y el 20,0 % hasta 2034.
- Empresas clave analizadas en detalle : OMRON Corporation, STMicroelectronics NV, KEYENCE Corporation, Teledyne e2v, Texas Instruments Incorporated, TDK InvenSense, Panasonic Holdings Corporation, Analog Devices, Inc., Sony Group Corporation, Infineon Technologies AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica está afectando al mercado debido al cambio de módulos de medición de distancia de una sola zona a módulos multizona, basados en SPAD y compatibles con IA. Los fabricantes de módulos están incorporando emisores, receptores, firmware de procesadores y calibración óptica para reducir el tamaño y el consumo de energía de los módulos. La capacidad de fabricación ahora está asociada con el ensamblaje de paquetes de semiconductores, VCSEL y ciclos de calificación en aplicaciones automotrices y médicas debido a las pruebas de confiabilidad.
La demanda futura se está expandiendo más allá de los teléfonos inteligentes, abarcando robots, sistemas de seguridad para cabinas de pasajeros, sistemas de automatización de almacenes, equipos de monitorización de pacientes y sistemas de imagen militar. Nuevas regiones están desarrollando capacidades de fabricación de productos electrónicos y movilidad autónoma, mientras que las normativas de seguridad, la protección de la privacidad y los estándares de eficiencia energética impulsan los sistemas de sensores de profundidad de pequeño tamaño. La inversión futura se destinará a plataformas de software de detección, módulos para la industria automotriz y la ampliación de la capacidad de los paquetes ópticos.
Alcance del informe de mercado de sensores de tiempo de vuelo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.900 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 25.190 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,5 % |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores de tiempo de vuelo.
Los factores que impulsan el mercado incluyen una mayor demanda de tecnología de detección de profundidad para aplicaciones que abarcan desde vehículos de transporte, dispositivos inteligentes y plataformas de juegos hasta robots logísticos y equipos médicos. Los fabricantes de automóviles necesitan sensores de profundidad de corto alcance para el reconocimiento de ocupantes, alertas de asientos infantiles y sistemas de asistencia al conductor, y las fábricas utilizan cámaras ToF para mejorar las capacidades de recogida y colocación y evitar colisiones.
Los participantes en la cadena de suministro son fabricantes de semiconductores, proveedores de VCSEL, fabricantes de óptica, desarrolladores de software, fabricantes de módulos, distribuidores y fabricantes de equipos originales (OEM). En cuanto al suministro, las condiciones del mercado benefician a los proveedores que ofrecen paquetes de chips sensores junto con software de calibración, ya que los compradores buscan un menor tiempo de integración, un funcionamiento estable en condiciones de luz ambiental y un menor coste total de los materiales.
La presión competitiva surge del diseño único de la arquitectura de píxeles, las bibliotecas de software, el consumo de energía, la elección del campo de visión y la certificación automotriz. El informe del mercado de sensores de tiempo de vuelo identifica a STMicroelectronics NV, Infineon Technologies AG, Sony Group Corporation, Texas Instruments Incorporated y Analog Devices, Inc. como competidores centrados en conjuntos de sensores integrados, mientras que OMRON Corporation y KEYENCE Corporation se concentran en los segmentos de automatización industrial.
Las tendencias de inversión favorecen los sistemas modulares multifuncionales, la integración de IA, los componentes LiDAR para automoción y los sensores robóticos. El éxito en el posicionamiento estratégico radica en los diseños de referencia, las herramientas de desarrollo, la durabilidad de los productos y la experiencia técnica regional. Entre las empresas participantes se encuentran TDK InvenSense, Panasonic Holdings Corporation y Teledyne e2v.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de tiempo de vuelo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sensores de tiempo de vuelo
América del Norte representó entre el 31 % y el 34 % de los ingresos de 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada de entre el 16 % y el 17 % hasta 2034. La región se beneficia de la ingeniería electrónica automotriz, los presupuestos para sistemas de imagen en defensa, la innovación en dispositivos médicos y el despliegue de robótica conectada a la nube. La cuota de mercado de los sensores ToF se basa en el ecosistema de diseño de EE. UU. y la automatización industrial de Canadá.
La adopción es mayor en lugares donde la detección de profundidad que respeta la privacidad reemplaza a los sistemas basados en cámaras o mecanismos mecánicos. En almacenes, los sistemas AMR utilizan tecnología de detección 3D, mientras que en hospitales y residencias de ancianos se evalúa la capacidad de detección de presencia y movimiento sin contacto. Los sensores reforzados son los preferidos en los programas aeroespaciales y de defensa.
Mercado estadounidense de sensores de tiempo de vuelo
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 16,2 % y el 17,2 % durante el período 2026-2034. Las aplicaciones nacionales se dan principalmente en sistemas de prueba y validación de sistemas avanzados de asistencia al conductor (ADAS), sistemas de monitorización de ocupación de cabina, ordenadores portátiles, almacenes robotizados, equipos médicos y electrónica de defensa.
En cuanto a la cobertura corporativa, Texas Instruments Incorporated y Analog Devices Inc. son actores clave en la electrónica industrial y automotriz, mientras que STMicroelectronics NV, Sony Group Corporation e Infineon Technologies AG cubren los programas de fabricantes de equipos originales (OEM) con sede en EE. UU. a través de equipos de ingeniería regionales. Las principales tendencias de aplicación incluyen sensores de presencia de bajo consumo, interfaces basadas en gestos y minisistemas LiDAR.
Mercado europeo de sensores de tiempo de vuelo
Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 15,5 % y el 16,5 % hasta 2034. El predominio de Alemania en la demanda regional se debe a que los fabricantes de automóviles, las empresas de robótica y los fabricantes de maquinaria industrial necesitan dispositivos de detección certificados. La demanda del Reino Unido proviene de la industria médica, la aeroespacial y la robótica orientada a la investigación. La imagen para la defensa, la electrónica de transporte y la inspección industrial provienen de Francia. El papel de Italia y España está representado por las máquinas de embalaje, la automatización industrial y las piezas de automoción. La política de digitalización de la UE y las iniciativas de seguridad vial impulsan la sustitución continua de los sensores de proximidad tradicionales por módulos 3D en miniatura.
Mercado de sensores de tiempo de vuelo en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 18,5 % y el 19,5 % durante el periodo 2026-2034. China lidera el consumo regional gracias a los teléfonos inteligentes, los vehículos eléctricos, los robots de servicio y la escala de fabricación de productos electrónicos.
Japón y Corea del Sur fortalecen sus sectores de sensores de imagen, videojuegos, robótica industrial y pantallas avanzadas. India está pasando de una demanda basada en importaciones al ensamblaje de productos electrónicos, mientras que Australia apoya la automatización minera y su uso en el sector sanitario. El apoyo político a la fabricación local y al transporte inteligente impulsa la adopción a largo plazo.
Mercado de sensores de tiempo de vuelo en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 14,5 % y el 15,5 % durante el periodo 2026-2034. Arabia Saudita lidera la demanda, ya que los programas de infraestructura para ciudades inteligentes, aeropuertos, logística, energía y vigilancia están adoptando la detección sin contacto.
Los Emiratos Árabes Unidos apoyan su implementación en análisis de datos para el sector minorista, centros de transporte y edificios de alta gama, mientras que Sudáfrica utiliza sensores de profundidad en proyectos de seguridad minera, automatización industrial y acceso a la atención médica. La adopción en el resto de Oriente Medio y África sigue siendo selectiva, sujeta a la financiación de infraestructuras, la disponibilidad de importaciones y la capacidad de integración.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 17,0 % y el 18,0 % durante el periodo 2026-2034. El mercado de sensores de tiempo de vuelo abarca conjuntos completos de sensores, donde el hardware determina el rendimiento óptico y el software permite la calibración, la interpretación de gestos, la lógica de presencia y el análisis específico de la aplicación. Los compradores evalúan cada vez más el rendimiento total del módulo en lugar de considerar únicamente el precio del chip del sensor.
- El hardware sigue siendo la categoría de componentes más importante, ya que los emisores, receptores, sistemas ópticos y procesadores definen la precisión de las mediciones, la eficiencia energética y la resistencia ambiental en aplicaciones automotrices, industriales y de consumo.
- El software está adquiriendo una importancia estratégica a medida que los algoritmos interpretan los datos de profundidad sin procesar, filtran el ruido de la luz ambiental, permiten análisis que preservan la privacidad y acortan los ciclos de integración para los equipos de ingeniería de los fabricantes de equipos originales (OEM).
Vertical
Se prevé que el segmento vertical crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 17,2 % y el 18,2 % durante el periodo 2026-2034. Los sectores de la automoción y la electrónica de consumo ofrecen escala, mientras que los sistemas sanitarios e industriales proporcionan casos de uso de mayor valor. La adopción depende de los requisitos de seguridad, los presupuestos para baterías, las expectativas de privacidad y la capacidad de integrar datos de profundidad en las arquitecturas de control existentes.
- La demanda en el sector automotriz está ligada a los sistemas avanzados de asistencia al conductor (ADAS), la monitorización en el habitáculo, los controles gestuales, los airbags inteligentes y la compatibilidad con LiDAR, donde la percepción 3D compacta mejora la comodidad, la seguridad y la preparación para la automatización.
- La electrónica de consumo utiliza la detección de profundidad en ordenadores portátiles, teléfonos inteligentes, dispositivos portátiles, proyectores y dispositivos para el hogar inteligente, y la demanda está influenciada por la duración de la batería, la privacidad, la calidad de la interfaz y el diseño compacto.
- Los videojuegos y el entretenimiento se benefician del control por gestos, el seguimiento de movimiento, el mapeo espacial y la interacción inmersiva, lo que hace que los sensores de profundidad sean importantes para la realidad aumentada, la realidad virtual, las consolas y las pantallas interactivas.
- La adopción industrial se centra en la navegación de robots, la detección de objetos, la automatización logística, la inspección de embalajes y la seguridad de los trabajadores, donde los módulos ToF permiten un funcionamiento fiable en diversas condiciones de iluminación.
- El sector sanitario es un vertical de alto crecimiento, ya que la monitorización sin contacto, la detección de caídas, la evaluación de la respiración, el seguimiento de la rehabilitación y los sistemas de asistencia para la vida diaria requieren datos de distancia y movimiento que protegen la privacidad.
- El sector aeroespacial y de defensa utiliza sensores de profundidad robustos en drones, vigilancia, detección de objetivos, interfaces de cabina y plataformas autónomas, donde la cualificación, la fiabilidad y las cadenas de suministro seguras determinan los procesos de adquisición.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Seguridad en cabina |
Escalada |
|
Electrónica de consumo |
Alto |
IA de presencia |
Maduro |
|
Juegos y entretenimiento |
Medio |
Juego espacial |
Escalada |
|
Industrial |
Alto |
Visión robótica |
Escalada |
|
Cuidado de la salud |
Medio |
Atención remota |
Emergente |
|
Aeroespacial y Defensa |
Medio |
Sensores robustos |
Escalada |
Factores que impulsan el crecimiento del mercado de sensores de tiempo de vuelo y análisis de su impacto
Integración de los sistemas avanzados de asistencia al conductor (ADAS) y la seguridad en el habitáculo
Los fabricantes de vehículos están pasando de la simple detección de presencia a sistemas de seguridad que reconocen a los ocupantes, lo que genera una gran demanda de sensores de profundidad compactos. Los módulos de tiempo de vuelo pueden detectar la posición de los asientos, la presencia de niños, el movimiento de las manos y el reconocimiento de gestos en el habitáculo sin utilizar luz visible. El énfasis de las normativas en la seguridad de los ocupantes y la monitorización del conductor aporta un valor significativo al diseño de tecnologías de detección de bajo consumo y respetuosas con la privacidad. Las implicaciones comerciales de esta tendencia son sustanciales, ya que los programas de la industria automotriz vinculan a los fabricantes de sensores y proveedores de módulos a plataformas plurianuales tras su homologación.
Escalado de la robótica y la automatización industrial
Existe una necesidad constante de sensores de profundidad robustos para su uso en fábricas, almacenes y aplicaciones de servicios para navegación, detección de colisiones y detección de objetos. La técnica de tiempo de vuelo permite una detección de distancia rápida y eficiente, independientemente del color y la forma del objeto, e incluso de sus propiedades reflectantes. Con el auge de la automatización debido a la escasez de mano de obra y las exigencias de productividad, los clientes optan ahora por sistemas que requieren un mínimo esfuerzo de integración y aumentan la disponibilidad.
Detección de presencia humana que preserva la privacidad
La generación actual de portátiles, pantallas, edificios inteligentes y sistemas médicos exige cada vez más la capacidad de reconocer el comportamiento del usuario sin conservar imágenes identificables. La detección basada en ToF facilita el encendido al acercarse, el bloqueo automático al alejarse, la iluminación adaptativa, la detección de presencia, la detección de caídas y la detección de movimientos respiratorios. Esto es especialmente importante donde convergen cuestiones de eficiencia energética, ciberseguridad y confidencialidad del paciente. Para los proveedores que ofrecen la capacidad de detección de profundidad junto con algoritmos integrados, existe un mayor potencial para agregar valor, ya que los fabricantes de equipos originales (OEM) prefieren soluciones listas para usar.
Tendencias futuras del mercado de sensores de tiempo de vuelo
Detección de profundidad multizona nativa mediante IA
Las tendencias del mercado de sensores de tiempo de vuelo apuntan hacia sensores que proporcionan datos intermedios más completos para la IA en el borde, en lugar de solo datos de distancia. Los módulos multizona con datos de histograma o confianza permitirán a los dispositivos inferir gestos, materiales, postura y patrones de movimiento con menor carga computacional. Este cambio modificará los criterios de compra, pasando de centrarse únicamente en el número de píxeles a considerar la calidad de los datos, la compatibilidad del modelo, la compatibilidad del firmware y la optimización del consumo energético. Los proveedores capaces de alinear el diseño de sensores con los flujos de trabajo de IA deberían consolidar su posición en aplicaciones de consumo, salud, robótica y edificios inteligentes.
Arquitecturas ToF híbridas directas e indirectas
Las posibles plataformas futuras podrían combinar la medición directa de tiempo de vuelo (ToF) a larga distancia con la medición indirecta de tiempo de vuelo (ToF) de alta resolución en un solo módulo. Esta arquitectura reduce la dependencia de telémetros láser y mejora la detección de obstáculos, el mapeo y el rendimiento en entornos interiores y exteriores. Esto representa un reto interesante, principalmente para robots de servicio, drones, robots móviles autónomos y sistemas de inspección industrial. A medida que mejora la tecnología de encapsulado de la óptica, los módulos híbridos simplificarán los sistemas y permitirán la diferenciación de productos para empresas con experiencia en silicio, óptica y calibración de software.
Oportunidades de mercado para sensores de tiempo de vuelo
Plataformas de monitorización sanitaria y asistencia a la vida diaria
La mayor oportunidad en el sector de servicios reside en la monitorización sin contacto para hospitales, atención domiciliaria, rehabilitación y residencias de ancianos. Los sensores ToF permiten observar el movimiento, los movimientos respiratorios, la conducta al levantarse de la cama y el riesgo de caídas sin necesidad de cámaras convencionales, lo que mejora la privacidad y la aceptación operativa. Las previsiones del mercado de sensores de tiempo de vuelo indican que la adopción de esta tecnología en el sector sanitario puede pasar de proyectos piloto a implementaciones a gran escala cuando los proveedores de sensores colaboren con fabricantes de dispositivos médicos, plataformas de software y proveedores de atención sanitaria. La inversión debe centrarse en algoritmos validados, la integración en el flujo de trabajo clínico, la ciberseguridad y la documentación regulatoria.
Alianzas para la fabricación local de productos electrónicos
Las plantas de fabricación en los esquemas regionales de producción electrónica ofrecen capacidades de ensamblaje y calibración localizadas para sensores. La tendencia creciente en las empresas de fabricación de equipos originales (OEM) de los sectores automotriz, de electrónica de consumo e industrial es contar con cadenas de suministro resilientes que permitan calificar y rastrear sus componentes, además de ofrecer servicios de ingeniería posventa cerca de sus centros de fabricación. La colaboración con fabricantes por contrato, proveedores de componentes ópticos y empresas de software embebido contribuiría a reducir los plazos de entrega y a fidelizar a los clientes. Esta estrategia sería eficaz en la región Asia-Pacífico y en Norteamérica.
Novedades recientes
- Junio de 2025: Sony Semiconductor Solutions Corporation anunció el sensor de profundidad IMX479 de tiempo de vuelo directo y SPAD para LiDAR automotriz, con el objetivo de comenzar a enviar muestras en otoño de 2025, ofreciendo medición de distancia de alta resolución y alta velocidad para aplicaciones ADAS y de conducción automatizada.
- Junio de 2025: STMicroelectronics NV presentó una tecnología de detección de presencia humana para portátiles, ordenadores de sobremesa, monitores y accesorios, que combina sensores FlightSense ToF con algoritmos de IA para mejorar la privacidad, la seguridad y el rendimiento del consumo energético diario.
- Febrero de 2025: Infineon Technologies AG suministró la tecnología REAL3 ToF para la aspiradora robótica Saros Z70 de Roborock, lo que permite una navegación compacta y el reconocimiento de obstáculos que da soporte a un brazo robótico de 5 ejes, pionero en la industria, dentro de un diseño de robot de consumo delgado.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -