
Marché des capteurs de temps de vol (ToF) : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs de temps de vol (2021-2031), part mondiale et régionale, tendance et couverture du rapport d'analyse des opportunités de croissance : par type d'appareil (sources lumineuses modulées RF avec détecteurs de phase, imageurs à porte de distance, imageurs directs à temps de vol) ; vertical (automobile, électronique grand public, jeux et divertissement, industrie, santé, aérospatiale et défense, autres) et géographie.
- Statut : Données publiées
- Code du rapport : TIPRE00022354
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 22, 2026


Taille du marché en 2025
5,90 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
25,19 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,5 %
taux de croissance
Marché adressable
129,50 milliards de dollars américains
(2026-2034)
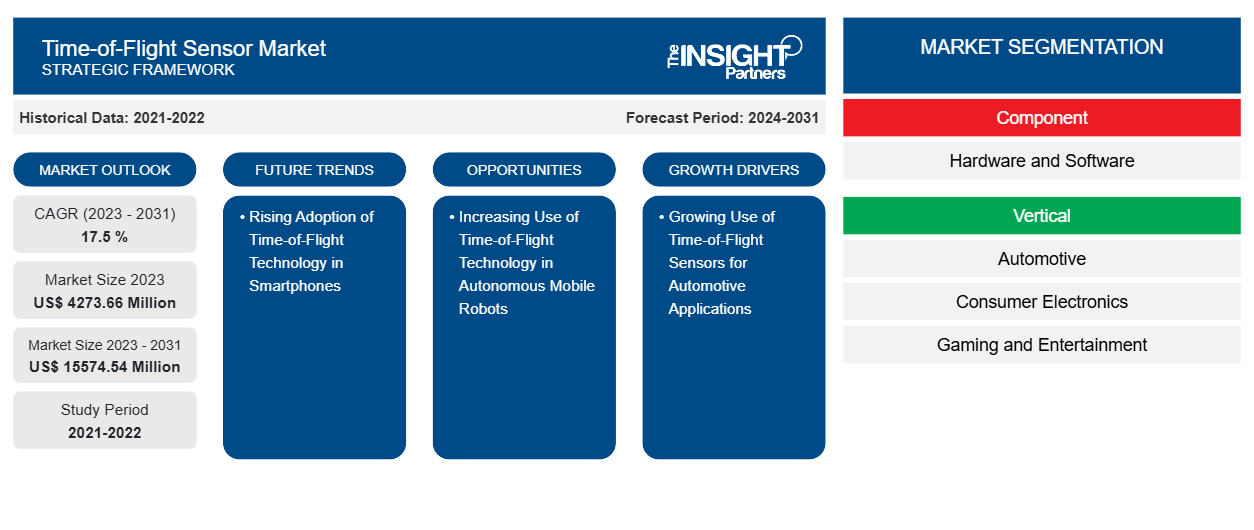
Le marché des capteurs de temps de vol était évalué à 5,90 milliards de dollars américains en 2025 et devrait atteindre 25,19 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 17,5 % entre 2026 et 2034. La demande croissante de capteurs de temps de vol peut être attribuée à leur utilisation dans la sécurité automobile, l'interaction avec les appareils électroniques grand public, la navigation robotique, l'automatisation industrielle, la surveillance des soins de santé et la connaissance de la situation dans l'aérospatiale.
L'Amérique du Nord, un centre de demande structurellement attractive, affiche un TCAC compris entre 16,0 % et 17,0 %, porté par le déploiement des systèmes avancés d'aide à la conduite (ADAS), l'automatisation des usines, le développement de dispositifs médicaux et d'ordinateurs portables haut de gamme. La taille du marché des capteurs de temps de vol (ToF) est soutenue par l'expertise américaine en conception de semi-conducteurs, l'utilisation par les équipementiers automobiles de premier rang et des investissements constants dans la vision industrielle pour la logistique, l'aérospatiale et les infrastructures intelligentes.
Analyse et perspectives du marché des capteurs de temps de vol
- L'Amérique du Nord représente 31 à 34 % des parts de marché des capteurs de temps de vol en 2025 et devrait croître à un TCAC de 16,0 à 17,0 % entre 2026 et 2034, sous l'impulsion des systèmes ADAS, de la vision industrielle et des programmes de surveillance médicale.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 16,2 à 17,2 % jusqu'en 2034.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et pourrait croître à un TCAC de 15,5 à 16,5 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande automobile et industrielle.
- La région Asie-Pacifique a capté une part de marché de 32 à 35 % en 2025 et devrait enregistrer un TCAC compris entre 18,5 et 19,5 %, tiré par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui du matériel informatique, détenait une part de marché de 70 à 74 % en 2025 et devrait croître à un TCAC compris entre 16,8 et 17,8 % entre 2026 et 2034.
- Le segment à forte croissance du secteur de la santé détenait une part de marché de 7 à 9 % en 2025 et devrait croître à un TCAC de 19,0 à 20,0 % jusqu'en 2034.
- Principales entreprises analysées en détail : OMRON Corporation, STMicroelectronics NV, KEYENCE Corporation, Teledyne e2v, Texas Instruments Incorporated, TDK InvenSense, Panasonic Holdings Corporation, Analog Devices, Inc., Sony Group Corporation, Infineon Technologies AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique influence le marché, notamment le passage des modules de mesure de distance monozone aux modules multizones, basés sur la technologie SPAD et compatibles avec l'IA. Les fabricants de modules intègrent des émetteurs, des récepteurs, le micrologiciel des processeurs et l'étalonnage optique afin de réduire la taille des modules et leur consommation énergétique. Les capacités de production sont désormais liées à l'assemblage de boîtiers semi-conducteurs, aux VCSEL et aux cycles de qualification dans les secteurs automobile et médical, en raison des tests de fiabilité.
La demande future s'étend au-delà des smartphones pour inclure les robots, les systèmes de sécurité des cabines de passagers, les systèmes d'automatisation d'entrepôts, les équipements de surveillance des patients et les systèmes d'imagerie militaire. De nouvelles régions développent des capacités de fabrication électronique et de mobilité autonome, tandis que les réglementations en matière de sécurité, de protection de la vie privée et de normes d'efficacité énergétique favorisent les systèmes de capteurs de profondeur de petite taille. Les investissements futurs seront consacrés aux logiciels de détection, aux modules de qualité automobile et à l'amélioration des capacités des boîtiers optiques.
Portée du rapport sur le marché des capteurs de temps de vol
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,90 milliards de dollars américains |
| Taille du marché d'ici 2034 | 25,19 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,5 % |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs de temps de vol
La demande croissante en technologies de détection de profondeur est un moteur essentiel du marché, notamment pour des applications allant des véhicules de transport aux appareils intelligents, en passant par les plateformes de jeux, les robots logistiques et les équipements médicaux. Les constructeurs automobiles ont besoin de capteurs de profondeur à courte portée pour la reconnaissance des occupants, les alertes de présence de sièges enfant et les systèmes d'aide à la conduite, tandis que les usines utilisent des caméras ToF pour optimiser les opérations de prélèvement et de placement et éviter les collisions.
Les acteurs de la chaîne d'approvisionnement sont les fabricants de semi-conducteurs, les fournisseurs de VCSEL, les fabricants d'optiques, les développeurs de logiciels, les fabricants de modules, les distributeurs et les équipementiers. Du point de vue de l'offre, les conditions du marché sont favorables aux fournisseurs qui proposent des puces de capteurs associées à un logiciel d'étalonnage, car les acheteurs recherchent un temps d'intégration plus court, un fonctionnement stable en conditions de luminosité ambiante et un coût total des matériaux réduit.
La concurrence s'intensifie en raison de la conception unique de l'architecture des pixels, des bibliothèques logicielles, de la consommation d'énergie, du choix du champ de vision et de la certification automobile. Le rapport sur le marché des capteurs de temps de vol identifie STMicroelectronics NV, Infineon Technologies AG, Sony Group Corporation, Texas Instruments Incorporated et Analog Devices, Inc. comme des concurrents spécialisés dans les systèmes de détection intégrés, tandis qu'OMRON Corporation et KEYENCE Corporation se concentrent sur les segments de l'automatisation industrielle.
Les tendances d'investissement privilégient les systèmes modulaires multifonctionnels, l'intégration de l'IA, les composants LiDAR pour l'automobile et les capteurs robotiques. La réussite du positionnement stratégique repose sur des conceptions de référence, des outils de développement, la pérennité des produits et une expertise technique régionale. Parmi les entreprises impliquées figurent TDK InvenSense, Panasonic Holdings Corporation et Teledyne e2v.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs de temps de vol : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de temps de vol en Amérique du Nord
L'Amérique du Nord représentait 31 à 34 % du chiffre d'affaires de 2025, avec un TCAC projeté entre 16 et 17 % jusqu'en 2034. La région bénéficie de l'ingénierie électronique automobile, des budgets alloués à l'imagerie de défense, de l'innovation dans le domaine des dispositifs médicaux et du déploiement de la robotique connectée au cloud. La part de marché des capteurs ToF repose sur l'écosystème de conception américain et l'automatisation industrielle canadienne.
L'adoption est maximale là où la détection de profondeur respectueuse de la vie privée remplace les systèmes à caméra ou mécaniques. Dans les entrepôts, les systèmes AMR utilisent la technologie de détection 3D, tandis que dans les hôpitaux et les établissements pour personnes âgées, la capacité de détection de présence et de mouvement sans contact est évaluée. Les capteurs renforcés sont privilégiés dans les programmes aérospatiaux et de défense.
Marché américain des capteurs de temps de vol
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 16,2 à 17,2 % entre 2026 et 2034. Les applications nationales concernent principalement les systèmes de test et de validation ADAS, les systèmes de surveillance de l'occupation des cabines, les ordinateurs portables, les entrepôts robotisés, les équipements médicaux et l'électronique de défense.
En matière de couverture d'entreprise, Texas Instruments Incorporated et Analog Devices Inc. sont des acteurs majeurs de l'électronique industrielle et automobile, tandis que STMicroelectronics NV, Sony Group Corporation et Infineon Technologies AG couvrent les programmes des équipementiers américains via des équipes d'ingénierie régionales. Parmi les principales tendances d'application figurent les capteurs de présence à faible consommation, les interfaces gestuelles et les mini-systèmes LiDAR.
Marché européen des capteurs de temps de vol
L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 15,5 à 16,5 % jusqu'en 2034. La position dominante de l'Allemagne sur le marché régional s'explique par le besoin en capteurs certifiés des constructeurs automobiles, des entreprises de robotique et des fabricants de machines industrielles. Au Royaume-Uni, la demande provient des secteurs médical, aérospatial et de la robotique appliquée à la recherche. La France est le principal fournisseur de solutions d'imagerie pour la défense, d'électronique pour les transports et d'inspection industrielle. L'Italie et l'Espagne jouent un rôle important dans les secteurs des machines d'emballage, de l'automatisation industrielle et des pièces automobiles. La politique de numérisation de l'UE et les initiatives en matière de sécurité routière alimentent le remplacement progressif des capteurs de proximité traditionnels par des modules 3D miniatures.
Marché des capteurs de temps de vol en Asie-Pacifique
La région Asie-Pacifique représentait 32 à 35 % du marché en 2025 et devrait afficher un TCAC de 18,5 à 19,5 % entre 2026 et 2034. La Chine domine la consommation régionale grâce aux smartphones, aux véhicules électriques, aux robots de service et à l'échelle de sa production électronique.
Le Japon et la Corée du Sud renforcent leurs capacités dans les capteurs d'image, les jeux vidéo, la robotique industrielle et les écrans de pointe. L'Inde, initialement dépendante des importations, se tourne vers l'assemblage électronique, tandis que l'Australie soutient l'automatisation minière et les applications dans le secteur de la santé. Le soutien politique à la production locale et aux transports intelligents favorise une adoption durable.
Marché des capteurs de temps de vol au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 14,5 % à 15,5 % entre 2026 et 2034. L’Arabie saoudite est le principal moteur de cette demande, ses programmes d’infrastructures de villes intelligentes, d’aéroports, de logistique, d’énergie et de surveillance adoptant la détection sans contact.
Les Émirats arabes unis soutiennent le déploiement de cette technologie dans l'analyse des données du commerce de détail, les plateformes de transport et les immeubles de prestige, tandis que l'Afrique du Sud l'utilise pour la sécurité minière, l'automatisation industrielle et l'accès aux soins de santé. Ailleurs au Moyen-Orient et en Afrique, son adoption reste sélective et dépend du financement des infrastructures, de la disponibilité des importations et des capacités d'intégration.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 17,0 à 18,0 % entre 2026 et 2034. Le marché des capteurs de temps de vol (ToF) englobe les modules de détection complets, où le matériel détermine les performances optiques et le logiciel assure l'étalonnage, l'interprétation des gestes, la détection de présence et l'analyse spécifique à l'application. Les acheteurs évaluent de plus en plus les performances globales du module plutôt que le seul prix de la puce du capteur.
- Le matériel reste la catégorie de composants la plus importante car les émetteurs, les récepteurs, les systèmes optiques et les processeurs définissent la précision des mesures, l'efficacité énergétique et la robustesse environnementale dans les applications automobiles, industrielles et grand public.
- Les logiciels acquièrent une importance stratégique croissante, car les algorithmes interprètent les données de profondeur brutes, filtrent le bruit de la lumière ambiante, permettent des analyses respectueuses de la vie privée et raccourcissent les cycles d'intégration pour les équipes d'ingénierie des équipementiers.
Verticale
Le segment vertical devrait connaître une croissance annuelle composée (TCAC) de 17,2 % à 18,2 % entre 2026 et 2034. Les secteurs de l'automobile et de l'électronique grand public assurent le déploiement à grande échelle, tandis que les systèmes de santé et industriels offrent des cas d'utilisation à plus forte valeur ajoutée. L'adoption dépendra des exigences de sécurité, de la capacité des batteries, des attentes en matière de protection de la vie privée et de la capacité d'intégrer les données de profondeur aux architectures de contrôle existantes.
- La demande automobile est liée aux systèmes ADAS, à la surveillance en cabine, aux commandes gestuelles, aux airbags intelligents et à la technologie LiDAR, où la perception 3D compacte améliore le confort, la sécurité et la préparation à l'automatisation.
- L'électronique grand public utilise la détection de profondeur pour les ordinateurs portables, les smartphones, les objets connectés, les projecteurs et les appareils domotiques, la demande étant influencée par l'autonomie de la batterie, la confidentialité, la qualité de l'interface et la compacité.
- Le jeu vidéo et le divertissement bénéficient du contrôle gestuel, du suivi des mouvements, de la cartographie spatiale et de l'interaction immersive, ce qui rend les capteurs de profondeur importants pour la réalité augmentée, la réalité virtuelle, les consoles et les écrans interactifs.
- L'adoption industrielle se concentre sur la navigation des robots, la détection d'objets, l'automatisation logistique, l'inspection des emballages et la sécurité des travailleurs, domaines dans lesquels les modules ToF assurent un fonctionnement fiable quelles que soient les conditions d'éclairage.
- Le secteur de la santé est un secteur à forte croissance, car la surveillance sans contact, la détection des chutes, l'évaluation de la respiration, le suivi de la réadaptation et les systèmes d'assistance à la vie autonome nécessitent des données de distance et de mouvement sensibles à la vie privée.
- Le secteur aérospatial et de la défense utilise des systèmes de détection de profondeur robustes dans les drones, la surveillance, la détection de cibles, les interfaces de cockpit et les plateformes autonomes, où la qualification, la fiabilité et la sécurité des chaînes d'approvisionnement façonnent les procédures d'achat.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Sécurité en cabine |
Mise à l'échelle |
|
Électronique grand public |
Haut |
IA de présence |
Mature |
|
Jeux et divertissement |
Moyen |
Jeu spatial |
Mise à l'échelle |
|
Industriel |
Haut |
Vision robotique |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Soins à distance |
Émergent |
|
Aérospatiale et défense |
Moyen |
Détection robuste |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs de temps de vol
Intégration des systèmes ADAS et de la sécurité en cabine
Les constructeurs automobiles délaissent les simples capteurs de présence au profit de systèmes de sécurité capables de détecter la présence des occupants, ce qui engendre une forte demande en capteurs de profondeur compacts. Les modules de temps de vol peuvent détecter la position des sièges, la présence d'enfants, les mouvements des mains et la reconnaissance gestuelle dans l'habitacle sans utiliser de lumière visible. L'accent mis par la réglementation sur la sécurité des occupants et la surveillance du conducteur confère une valeur ajoutée significative à la conception de technologies de détection à faible consommation et respectueuses de la vie privée. Les implications commerciales de cette tendance sont considérables, car les programmes automobiles imposent aux fabricants de capteurs et aux fournisseurs de modules des plateformes pluriannuelles après leur qualification.
Mise à l'échelle de la robotique et de l'automatisation industrielle
Il existe un besoin constant de systèmes de détection de profondeur performants pour les applications de navigation, de détection de collisions et de détection d'objets dans les usines, les entrepôts et les services. La technique du temps de vol permet une mesure de distance rapide et efficace, indépendamment de la couleur, de la forme et même des propriétés réfléchissantes de l'objet. Face à l'essor de l'automatisation dû à la pénurie de main-d'œuvre et aux exigences de productivité, les clients privilégient désormais les systèmes nécessitant une intégration minimale et une disponibilité accrue.
Détection de présence humaine respectueuse de la vie privée
La génération actuelle d'ordinateurs portables, d'écrans, de bâtiments intelligents et de systèmes médicaux exige de plus en plus une capacité à reconnaître l'utilisateur sans conserver d'images identifiables. La détection par temps de vol (ToF) facilite l'activation à l'approche, le verrouillage automatique au départ, l'éclairage adaptatif, la détection de présence, la détection de chutes et la détection des mouvements respiratoires. Ceci est particulièrement important lorsque les enjeux d'efficacité énergétique, de cybersécurité et de confidentialité des données des patients convergent. Pour les fournisseurs proposant la détection de profondeur et des algorithmes intégrés, le potentiel de création de valeur est plus important, car les équipementiers privilégient les solutions prêtes à l'emploi.
Tendances futures du marché des capteurs de temps de vol
Détection de profondeur multizone native de l'IA
Les tendances du marché des capteurs de temps de vol (ToF) indiquent une préférence pour les capteurs fournissant des données intermédiaires plus riches pour l'IA embarquée, au-delà des simples mesures de distance. Les modules multizones, intégrant des données d'histogramme ou de confiance, permettront aux appareils d'inférer les gestes, les matériaux, la posture et les schémas de mouvement avec une charge de calcul réduite. Cette évolution modifiera les critères d'achat, passant du simple nombre de pixels à la qualité des données, la compatibilité des modèles, la prise en charge du firmware et l'optimisation de la consommation énergétique. Les fournisseurs capables d'aligner la conception des capteurs sur les pipelines d'IA devraient se positionner avantageusement sur les marchés des applications grand public, de la santé, de la robotique et des bâtiments intelligents.
Architectures ToF hybrides directes et indirectes
Les futures plateformes pourraient combiner la mesure du temps de vol (ToF) directe à longue portée avec la mesure du temps de vol indirecte à haute résolution au sein d'un seul module. Cette architecture réduit la dépendance aux télémètres laser et améliore les capacités d'évitement d'obstacles, de cartographie et d'inspection en environnements intérieurs et extérieurs. Elle représente un défi de taille, notamment pour les robots de service, les drones, les robots mobiles autonomes et les systèmes d'inspection industrielle. L'amélioration des technologies d'intégration optique permettra de développer des modules hybrides, simplifiant ainsi les systèmes et offrant aux entreprises maîtrisant les technologies du silicium, de l'optique et de l'étalonnage logiciel un avantage concurrentiel.
Opportunités du marché des capteurs de temps de vol
Plateformes de surveillance des soins de santé et de vie assistée
Le principal potentiel du marché des services réside dans la surveillance sans contact pour les hôpitaux, les soins à domicile, la réadaptation et les établissements pour personnes âgées. Les capteurs de temps de vol (ToF) permettent d'observer les mouvements, les mouvements respiratoires, les sorties de lit et le risque de chute sans recourir à des caméras conventionnelles, améliorant ainsi la confidentialité et l'acceptation opérationnelle. Les prévisions du marché des capteurs de temps de vol indiquent que leur adoption dans le secteur de la santé peut passer des projets pilotes à des déploiements à grande échelle lorsque les fournisseurs de capteurs s'associent aux fabricants de dispositifs médicaux, aux plateformes logicielles et aux prestataires de soins. Les investissements devraient se concentrer sur les algorithmes validés, l'intégration aux flux de travail cliniques, la cybersécurité et la documentation réglementaire.
Partenariats de fabrication électronique localisés
Les sites de production intégrés aux filières de fabrication électronique régionales offrent des capacités d'assemblage et d'étalonnage localisées pour les capteurs. Les fabricants d'équipement d'origine (OEM) des secteurs automobile, de l'électronique grand public et industriel tendent de plus en plus à privilégier des chaînes d'approvisionnement robustes, capables de qualifier et de tracer leurs composants, et de proposer un service après-vente de proximité avec leurs centres de production. La collaboration avec les sous-traitants, les fournisseurs de composants optiques et les éditeurs de logiciels embarqués contribue à réduire les délais de livraison et à fidéliser la clientèle. Cette stratégie s'avère particulièrement efficace en Asie-Pacifique et en Amérique du Nord.
Développements récents
- Juin 2025 : Sony Semiconductor Solutions Corporation a annoncé le capteur de profondeur SPAD ToF direct empilé IMX479 pour LiDAR automobile, visant des livraisons d’échantillons à l’automne 2025 avec une mesure de distance haute résolution et haute vitesse pour les applications ADAS et de conduite automatisée.
- Juin 2025 : STMicroelectronics NV a introduit une technologie de détection de présence humaine pour les ordinateurs portables, les PC, les moniteurs et les accessoires, combinant des capteurs FlightSense ToF avec des algorithmes d’IA pour améliorer la confidentialité, la sécurité et les performances de consommation d’énergie quotidienne.
- Février 2025 : Infineon Technologies AG a fourni la technologie REAL3 ToF pour l’aspirateur robot Saros Z70 de Roborock, permettant une navigation compacte et une reconnaissance des obstacles qui prennent en charge un bras robotique à 5 axes, une première dans l’industrie, au sein d’un robot grand public au design mince.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -