
Markt für Time-von-Flug-Sensor: Größe, Marktanteil & Prognose 2034
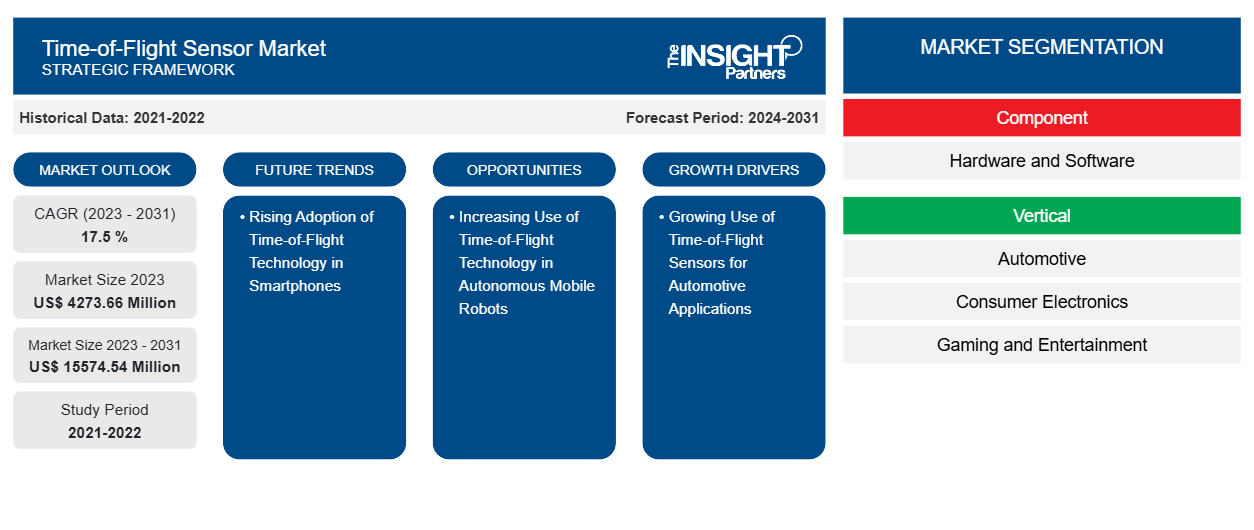
Marktgröße und Prognose für Time-of-Flight-Sensoren (2021–2031), Berichtsabdeckung zu globalen und regionalen Anteilen, Trends und Wachstumschancen: Nach Gerätetyp (HF-modulierte Lichtquellen mit Phasendetektoren, bereichsgesteuerte Bildgeber, direkte Time-of-Flight-Bildgeber); Vertikal (Automobil, Unterhaltungselektronik, Spiele und Unterhaltung, Industrie, Gesundheitswesen, Luft- und Raumfahrt und Verteidigung, Sonstige) und Geografie.
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022354
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 22, 2026


Marktgröße 2025
5,90 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
25,19 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
17,5 %
Wachstumsrate
Adressierbarer Markt
129,5 Mrd. US-Dollar
(2026–2034)
Der Markt für Time-of-Flight-Sensoren hatte 2025 einen Wert von 5,90 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 25,19 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,5 % im Zeitraum 2026–2034 entspricht. Die steigende Nachfrage nach Time-of-Flight-Sensoren ist auf deren Einsatz in den Bereichen Fahrzeugsicherheit, Interaktion in der Unterhaltungselektronik, Roboternavigation, Industrieautomation, Gesundheitsüberwachung und Situationserkennung in der Luft- und Raumfahrt zurückzuführen.
Nordamerika, ein strukturell attraktiver Nachfragestandort, verzeichnet ein jährliches Wachstum zwischen 16,0 % und 17,0 %, getrieben durch die Implementierung von Fahrerassistenzsystemen (ADAS), Fabrikautomation, die Entwicklung medizinischer Geräte und Premium-Notebooks. Die Größe des Marktes für Time-of-Flight-Sensoren wird durch die hohe Qualität des US-amerikanischen Halbleiterdesigns, die Implementierung bei Automobilzulieferern der ersten Ebene und kontinuierliche Investitionen in maschinelles Sehen in den Bereichen Logistik, Luft- und Raumfahrt sowie intelligente Infrastruktur gestützt.
Marktanalyse und Einblicke für Time-of-Flight-Sensoren
- Nordamerika machte im Jahr 2025 31–34 % des Marktanteils von Time-of-Flight-Sensoren aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,0–17,0 % wachsen, angeführt von ADAS, industriellen Bildverarbeitungssystemen und medizinischen Überwachungsprogrammen.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2–17,2 % wachsen.
- Europa wird im Jahr 2025 einen Marktanteil von 24–27 % haben und könnte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–16,5 % wachsen, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien die Nachfrage im Automobil- und Industriesektor stützen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 32–35 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 18,5–19,5 % verzeichnen, angetrieben von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment, Hardware, führte 2025 mit einem Marktanteil von 70–74 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,8–17,8 % wachsen.
- Das Wachstumssegment Gesundheitswesen hielt 2025 einen Marktanteil von 7–9 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,0–20,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen : OMRON Corporation, STMicroelectronics NV, KEYENCE Corporation, Teledyne e2v, Texas Instruments Incorporated, TDK InvenSense, Panasonic Holdings Corporation, Analog Devices, Inc., Sony Group Corporation, Infineon Technologies AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Wandel beeinflusst den Markt durch die Umstellung von einzonigen Distanzmessmodulen auf mehrzonige, SPAD-basierte und KI-kompatible Module. Modulhersteller integrieren Sender, Empfänger, Prozessor-Firmware und optische Kalibrierung, um die Modulgröße und den Energieverbrauch zu reduzieren. Die Fertigungskapazitäten sind aufgrund der Zuverlässigkeitsprüfung nun eng mit der Halbleitergehäusemontage, VCSELs und Qualifizierungszyklen für Anwendungen in der Automobil- und Medizintechnik verknüpft.
Die zukünftige Nachfrage geht über Smartphones hinaus und umfasst Roboter, Sicherheitssysteme für Fahrgastzellen, Lagerautomatisierungssysteme, Patientenüberwachungsgeräte und militärische Bildgebungssysteme. Neue Regionen etablieren Produktionsstätten für Elektronik und autonomes Fahren, während Sicherheitsvorschriften, Datenschutzbestimmungen und Energieeffizienzstandards kleine Tiefensensorsysteme fördern. Zukünftige Investitionen werden in Software-Sensorik, Module in Automobilqualität und die Skalierung optischer Gehäuse fließen.
Berichtsumfang zum Markt für Flugzeitsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,90 Milliarden US-Dollar |
| Marktgröße bis 2034 | 25,19 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 17,5 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Time-of-Flight-Sensoren
Zu den Markttreibern zählt die steigende Nachfrage nach Tiefensensorik für Anwendungen, die von Transportfahrzeugen über intelligente Geräte, Spieleplattformen und Logistikroboter bis hin zu Medizintechnik reichen. Automobilhersteller benötigen Nahbereichs-Tiefensensoren zur Insassenerkennung, für Kindersitzwarnungen und Fahrerassistenzsysteme, während Fabriken ToF-Kameras zur Verbesserung der Kommissionier- und Platzierungsfunktionen und zur Vermeidung von Kollisionen einsetzen.
Zu den Akteuren der Lieferkette zählen Halbleiterhersteller, VCSEL-Anbieter, Optikhersteller, Softwareentwickler, Modulhersteller, Distributoren und OEMs. Auf Angebotsebene sind Anbieter, die Sensorchips zusammen mit Kalibrierungssoftware anbieten, im Vorteil, da Käufer kürzere Integrationszeiten, stabilen Betrieb bei Umgebungslicht und geringere Materialkosten wünschen.
Der Wettbewerbsdruck entsteht durch einzigartige Pixelarchitekturen, Softwarebibliotheken, Stromverbrauch, Sichtfeldwahl und Automobilzertifizierung. Der Marktbericht für Time-of-Flight-Sensoren nennt STMicroelectronics NV, Infineon Technologies AG, Sony Group Corporation, Texas Instruments Incorporated und Analog Devices, Inc. als Wettbewerber mit Fokus auf integrierte Sensorsysteme, während sich OMRON Corporation und KEYENCE Corporation auf den Bereich der industriellen Automatisierung konzentrieren.
Investitionstrends begünstigen multifunktionale modulare Systeme, KI-Integration, LiDAR-Komponenten für die Automobilindustrie und robotische Sensorprodukte. Der Erfolg der strategischen Positionierung basiert auf Referenzdesigns, Entwicklungswerkzeugen, der Langlebigkeit der Produkte und regionaler technischer Expertise. Zu den beteiligten Unternehmen gehören TDK InvenSense, Panasonic Holdings Corporation und Teledyne e2v.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flugzeitsensoren: Strategische Einblicke
Regionale Einblicke
Markt für Laufzeitsensoren in Nordamerika
Nordamerika trug 2025 mit 31–34 % zum Umsatz bei, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,0–17,0 % bis 2034. Die Region profitiert von der Entwicklung von Automobilelektronik, Investitionen in die Bildgebung im Verteidigungsbereich, Innovationen in der Medizintechnik und dem Einsatz cloudbasierter Robotik. Der Marktanteil von ToF-Sensoren basiert auf dem Design-Ökosystem der USA und der industriellen Automatisierung Kanadas.
Die Akzeptanz ist dort am höchsten, wo datenschutzkonforme Tiefensensorik kamerabasierte oder mechanische Systeme ersetzt. In Lagerhallen nutzen AMR-Systeme 3D-Sensorik, während in Krankenhäusern und Pflegeeinrichtungen die berührungslose Anwesenheits- und Bewegungserkennung evaluiert wird. Robuste Sensoren werden in der Luft- und Raumfahrt sowie im Verteidigungsbereich bevorzugt.
US-Markt für Flugzeitsensoren
Die USA repräsentierten 2025 78–82 % der nordamerikanischen Nachfrage und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,2–17,2 % wachsen. Die Anwendungen im Inland finden sich hauptsächlich in ADAS-Test- und Validierungssystemen, Kabinenbelegungsüberwachungssystemen, Laptops, robotergestützten Lagerhallen, Medizintechnik und Verteidigungselektronik.
Im Bereich der Unternehmensabdeckung sind Texas Instruments Incorporated und Analog Devices Inc. wichtige Akteure in der Industrie- und Automobilelektronik, während STMicroelectronics NV, die Sony Group Corporation und Infineon Technologies AG über regionale Entwicklungsteams OEM-Programme in den USA betreuen. Zu den wichtigsten Anwendungstrends zählen energiesparende Präsenzsensoren, gestenbasierte Schnittstellen und LiDAR-Minisysteme.
Europäischer Markt für Flugzeitsensoren
Europa hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–16,5 % wachsen. Deutschlands Dominanz in der regionalen Nachfrage ist darauf zurückzuführen, dass Automobilhersteller, Robotikunternehmen und Industriemaschinenhersteller zertifizierte Sensoren benötigen. Die Nachfrage in Großbritannien stammt aus der Medizintechnik, der Luft- und Raumfahrt sowie der forschungsorientierten Robotik. Frankreich deckt den Bedarf in den Bereichen Verteidigungsbildgebung, Transportelektronik und industrielle Inspektion ab. Italien und Spanien sind durch Verpackungsmaschinen, industrielle Automatisierung und Automobilteile vertreten. Die Digitalisierungspolitik der EU und Initiativen zur Verkehrssicherheit fördern den kontinuierlichen Ersatz herkömmlicher Näherungssensoren durch miniaturisierte 3D-Module.
Markt für Time-of-Flight-Sensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 32–35 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 18,5–19,5 % aufweisen. China ist führend im regionalen Konsum dank Smartphones, Elektrofahrzeugen, Servicerobotern und der Größe der Elektronikfertigung.
Japan und Südkorea stärken ihre Position in den Bereichen Bildsensoren, Gaming, Industrieroboter und fortschrittliche Displays. Indien verlagert seinen Fokus von importabhängiger Nachfrage hin zur Elektronikmontage, während Australien die Automatisierung im Bergbau und Anwendungsfälle im Gesundheitswesen fördert. Politische Unterstützung für die lokale Fertigung und intelligente Transportsysteme beschleunigt die langfristige Akzeptanz.
Markt für Time-of-Flight-Sensoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 14,5–15,5 % prognostiziert. Saudi-Arabien ist führend in der Nachfrage, da Programme für Smart-City-, Flughafen-, Logistik-, Energie- und Überwachungsinfrastruktur berührungslose Sensorik einsetzen.
Die VAE fördern den Einsatz in der Einzelhandelsanalyse, in Verkehrsknotenpunkten und in Premiumgebäuden, während Südafrika Tiefensensorik für die Sicherheit im Bergbau, die industrielle Automatisierung und Projekte zur Verbesserung des Zugangs zur Gesundheitsversorgung nutzt. In den übrigen MEA-Ländern erfolgt die Einführung weiterhin selektiv und ist abhängig von der Infrastrukturfinanzierung, der Verfügbarkeit von Importen und der Integrationsfähigkeit.
Segmentierungsanalyse
Komponente
Für das Komponentensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 17,0–18,0 % erwartet. Der Markt für Time-of-Flight-Sensoren umfasst komplette Sensorsysteme, bei denen die Hardware die optische Leistung bestimmt und die Software Kalibrierung, Gestenerkennung, Anwesenheitslogik und anwendungsspezifische Analysen ermöglicht. Käufer bewerten zunehmend die Gesamtleistung des Moduls anstatt nur den Preis des Sensorchips.
- Die Hardware bleibt die größte Komponentenkategorie, da Sender, Empfänger, Optiken und Prozessoren die Messgenauigkeit, die Energieeffizienz und die Umweltbeständigkeit in Automobil-, Industrie- und Konsumgüteranwendungen bestimmen.
- Software gewinnt strategisch an Bedeutung, da Algorithmen Rohdaten der Tiefe interpretieren, Umgebungslichtrauschen filtern, datenschutzkonforme Analysen ermöglichen und die Integrationszyklen für die Entwicklungsteams der OEMs verkürzen.
Vertikal
Das vertikale Segment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,2–18,2 % wachsen. Automobilindustrie und Unterhaltungselektronik bieten Skaleneffekte, während Gesundheits- und Industriesysteme höherwertige Anwendungsfälle liefern. Die Akzeptanz hängt von Sicherheitsanforderungen, Batteriebudgets, Datenschutzerwartungen und der Möglichkeit ab, Tiefendaten in bestehende Steuerungsarchitekturen zu integrieren.
- Die Nachfrage im Automobilsektor ist an Fahrerassistenzsysteme (ADAS), Innenraumüberwachung, Gestensteuerung, intelligente Airbags und LiDAR-Unterstützung gekoppelt, wobei die kompakte 3D-Wahrnehmung Komfort, Sicherheit und Automatisierungsbereitschaft verbessert.
- Die Unterhaltungselektronik nutzt Tiefensensorik für Laptops, Smartphones, Wearables, Projektoren und Smart-Home-Geräte. Die Nachfrage wird dabei von Akkulaufzeit, Datenschutz, Schnittstellenqualität und kompaktem Design beeinflusst.
- Gaming und Entertainment profitieren von Gestensteuerung, Bewegungsverfolgung, räumlicher Kartierung und immersiver Interaktion, wodurch Tiefensensoren für AR, VR, Konsolen und interaktive Displays wichtig werden.
- Die industrielle Anwendung konzentriert sich auf Roboternavigation, Objekterkennung, Logistikautomatisierung, Verpackungsinspektion und Arbeitssicherheit, wobei ToF-Module einen zuverlässigen Betrieb unter verschiedenen Lichtverhältnissen gewährleisten.
- Der Gesundheitssektor ist der Wachstumsmarkt schlechthin, da Systeme für berührungslose Überwachung, Sturzerkennung, Atemdiagnostik, Rehabilitations-Tracking und betreutes Wohnen datenschutzsensible Distanz- und Bewegungsdaten erfordern.
- Die Bereiche Luft- und Raumfahrt sowie Verteidigung nutzen robuste Tiefensensorik in Drohnen, Überwachungssystemen, Zielerkennungssystemen, Cockpit-Schnittstellen und autonomen Plattformen, wobei Qualifizierung, Zuverlässigkeit und sichere Lieferketten die Beschaffung bestimmen.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Automobil |
Hoch |
Kabinensicherheit |
Skalierung |
|
Unterhaltungselektronik |
Hoch |
Präsenz-KI |
Reifen |
|
Gaming und Unterhaltung |
Medium |
Räumliches Spiel |
Skalierung |
|
Industrie |
Hoch |
Robotervision |
Skalierung |
|
Gesundheitspflege |
Medium |
Fernbetreuung |
Aufkommen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Robuste Sensorik |
Skalierung |
Markt für Flugzeitsensoren: Wachstumstreiber und Wirkungsanalyse
Integration von Fahrerassistenzsystemen und Fahrzeuginnensicherheit
Fahrzeughersteller entwickeln sich von reinen Anwesenheitssensoren hin zu Sicherheitssystemen, die die Fahrzeuginsassen erkennen. Dies führt zu einer hohen Nachfrage nach kompakten Tiefensensoren. Time-of-Flight-Module können Sitzpositionen, die Anwesenheit von Kindern, Handbewegungen und Gesten im Fahrzeuginnenraum erfassen – und das ohne sichtbares Licht. Der Fokus der Vorschriften auf Insassensicherheit und Fahrerüberwachung steigert die Bedeutung energieeffizienter und datenschutzfreundlicher Sensortechnologien erheblich. Die wirtschaftlichen Auswirkungen dieses Trends sind beträchtlich, da Automobilprogramme Sensorhersteller und Modulanbieter nach der Qualifizierung an mehrjährige Plattformen binden.
Skalierung von Robotik und industrieller Automatisierung
Für den Einsatz in Fabriken, Lagerhallen und Serviceanwendungen zur Navigation, Kollisionserkennung und Objekterkennung besteht ein kontinuierlicher Bedarf an robusten Tiefensensoren. Die Laufzeitmessung ermöglicht eine schnelle und effiziente Entfernungsmessung unabhängig von Farbe, Form und Reflexionseigenschaften des Objekts. Angesichts der zunehmenden Automatisierung aufgrund von Arbeitskräftemangel und Produktivitätsanforderungen entscheiden sich Kunden vermehrt für Systeme, die einen minimalen Integrationsaufwand erfordern und eine hohe Verfügbarkeit gewährleisten.
Datenschutzkonforme Anwesenheitserkennung
Die aktuelle Generation von Laptops, Displays, intelligenten Gebäuden und medizinischen Systemen erfordert zunehmend Funktionen für nutzerorientiertes Verhalten, ohne dabei identifizierbare Bilder der Nutzer zu speichern. ToF-basierte Sensoren ermöglichen Funktionen wie das Aufwecken beim Annähern, das automatische Verriegeln beim Entfernen, adaptive Beleuchtung, Anwesenheitserkennung, Sturzerkennung und Atemerkennung. Dies ist besonders relevant, wenn Energieeffizienz, Cybersicherheit und Patientendatenschutz zusammentreffen. Anbieter, die Tiefensensorik und integrierte Algorithmen bereitstellen, haben ein hohes Wertschöpfungspotenzial, da OEMs sofort einsatzbereite Lösungen bevorzugen.
Zukunftstrends im Markt für Flugzeitsensoren
KI-basierte Mehrzonen-Tiefenmessung
Die Marktentwicklung bei Time-of-Flight-Sensoren (TOF-Sensoren) geht hin zu Sensoren, die neben reinen Entfernungsangaben auch umfassendere Zwischendaten für Edge-KI liefern. Multizonen-Module mit Histogramm- oder Konfidenzdaten ermöglichen es Geräten, Gesten, Materialien, Körperhaltung und Bewegungsmuster mit geringerem Rechenaufwand zu erkennen. Diese Entwicklung verschiebt die Kaufkriterien von der reinen Pixelanzahl hin zu Datenqualität, Modellkompatibilität, Firmware-Unterstützung und Energieoptimierung. Anbieter, die Sensordesign und KI-Pipelines optimal aufeinander abstimmen können, dürften ihre Marktposition in den Bereichen Konsumgüter, Gesundheitswesen, Robotik und Smart Building stärken.
Hybride direkte und indirekte ToF-Architekturen
Zukünftige Plattformen könnten die direkte Flugzeitmessung (ToF) über große Entfernungen mit der indirekten Flugzeitmessung (ToF) mit hoher Auflösung in einem einzigen Modul kombinieren. Diese Architektur reduziert die Abhängigkeit von Laserentfernungsmessern und führt zu Verbesserungen bei Kollisionsvermeidung, Kartierung sowie in Innen- und Außenbereichen. Dies stellt insbesondere für Serviceroboter, Drohnen, autonome mobile Roboter und industrielle Inspektionssysteme eine interessante Herausforderung dar. Mit der Weiterentwicklung der Gehäusetechnologie für optische Systeme vereinfachen Hybridmodule die Systeme und ermöglichen Unternehmen mit Erfahrung in Silizium, Optik und Softwarekalibrierung eine Produktdifferenzierung.
Marktchancen für Time-of-Flight-Sensoren
Plattformen für Gesundheitsüberwachung und betreutes Wohnen
Das größte Potenzial im Dienstleistungssektor liegt in der berührungslosen Überwachung von Krankenhäusern, der häuslichen Pflege, Rehabilitations- und Altenpflegeeinrichtungen. ToF-Sensoren erfassen Bewegungen, atembezogene Bewegungen, das Verhalten beim Verlassen des Bettes und das Sturzrisiko ohne herkömmliche Kameras und verbessern so den Datenschutz und die Akzeptanz im Betrieb. Prognosen zum Markt für Time-of-Flight-Sensoren deuten darauf hin, dass die Einführung im Gesundheitswesen von Pilotprojekten zu skalierbaren Implementierungen übergehen kann, wenn Sensoranbieter mit Herstellern medizinischer Geräte, Softwareplattformen und Pflegedienstleistern kooperieren. Investitionen sollten sich auf validierte Algorithmen, die Integration in klinische Arbeitsabläufe, Cybersicherheit und die regulatorische Dokumentation konzentrieren.
Lokale Partnerschaften in der Elektronikfertigung
Fertigungsstätten in regionalen Elektronikfertigungsnetzwerken bieten lokale Montage- und Kalibrierungsmöglichkeiten für Sensoren. Der Trend geht bei Automobil-, Unterhaltungselektronik- und Industrieherstellern (OEMs) hin zu resilienten Lieferketten, die die Qualifizierung und Rückverfolgbarkeit ihrer Komponenten sowie den Kundendienst in der Nähe ihrer Produktionsstätten gewährleisten. Die Zusammenarbeit mit Auftragsfertigern, Anbietern optischer Komponenten und Embedded-Software-Unternehmen trägt zur Reduzierung von Lieferzeiten und zur Stärkung der Kundenbindung bei. Diese Strategie ist in der APAC-Region und Nordamerika erfolgversprechend.
Aktuelle Entwicklungen
- Juni 2025: Sony Semiconductor Solutions Corporation kündigte den gestapelten Direct-ToF-SPAD-Tiefensensor IMX479 für Automotive-LiDAR an und peilt für Herbst 2025 die Auslieferung von Mustern mit hochauflösender, schneller Distanzmessung für ADAS- und automatisierte Fahranwendungen an.
- Juni 2025: STMicroelectronics NV – stellte eine Technologie zur Erkennung der menschlichen Anwesenheit für Laptops, PCs, Monitore und Zubehör vor, die FlightSense ToF-Sensoren mit KI-Algorithmen kombiniert, um Datenschutz, Sicherheit und den täglichen Stromverbrauch zu verbessern.
- Februar 2025: Infineon Technologies AG lieferte die REAL3 ToF-Technologie für den Saugroboter Saros Z70 von Roborock. Diese ermöglicht eine kompakte Navigation und Hinderniserkennung und unterstützt als Branchenneuheit einen 5-Achs-Roboterarm innerhalb eines schlanken Designs für einen Konsumroboter.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -