
Mercato dei cablaggi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei cablaggi (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (connettore per cablaggio, terminale per cablaggio, filo e altri), materiale isolante [cloruro di polivinile (PVC), elastomero termoplastico (TPE), poliuretano (PU), polietilene (PE), polietilene reticolato (XLPE), polipropilene (PP) e altri], utente finale (automotive, industriale, elettronica di consumo, energia, telecomunicazioni, aerospaziale e difesa, medicale e altri), capacità di tensione [bassa tensione (da 0 a 50 V), media tensione (da 50 a 300 V) e alta tensione (oltre 300 V)], materiale conduttore (rame, alluminio, fibra ottica e altri), canale di vendita (OEM e aftermarket) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPRE00017188
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 691
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


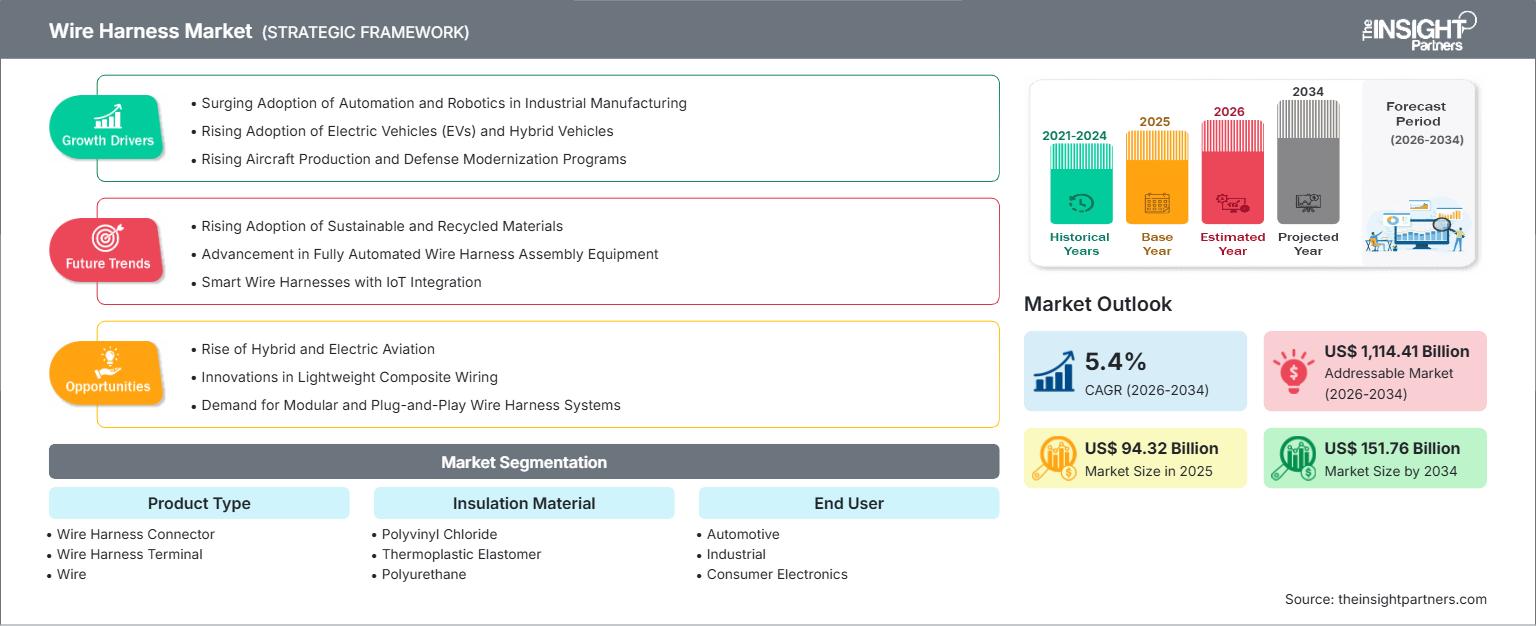
Dimensioni del mercato nel 2025
94,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
151,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,4 %
Tasso di crescita
Mercato di riferimento
1.114,41 miliardi di dollari USA
(2026-2034)
Il mercato dei cablaggi elettrici aveva un valore di 94.316,19 milioni di dollari nel 2025 e si prevede che raggiungerà i 151.755,83 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,4% nel periodo 2026-2034. Il mercato riflette la crescente domanda di cablaggi elettrici organizzati che trasmettono energia e segnali a veicoli, macchinari industriali, dispositivi elettronici, infrastrutture energetiche, apparecchiature per le telecomunicazioni, sistemi aerospaziali e dispositivi medici.
Il mercato dei cablaggi è sostenuto dall'elettrificazione dei veicoli, dall'automazione industriale, dalla diffusione delle energie rinnovabili, dalle infrastrutture 5G e dal crescente contenuto elettronico nei diversi settori di utilizzo finale. I fornitori competono in termini di leggerezza, affidabilità dei connettori, prestazioni di isolamento, capacità produttiva regionale e capacità di supportare i produttori di apparecchiature originali (OEM) e i clienti del mercato aftermarket con cablaggi personalizzati.
Analisi e approfondimenti sul mercato dei cablaggi.
- Nel 2025 il Nord America deteneva una quota del 23,43% e tra il 2026 e il 2034 è in crescita a un tasso annuo composto del 5,4%, trainato dal rinnovo della flotta di veicoli pesanti (Classe 8), dalla telematica per rimorchi e dalla domanda di autocarri leggeri di alta gamma.
- Nel 2025 gli Stati Uniti rappresentavano il 67,94% del mercato nordamericano e tra il 2026 e il 2034 cresceranno a un tasso annuo composto del 5,7%, grazie al trasporto merci su lunghe distanze e alle piattaforme per SUV di lusso.
- Nel 2025 l'Europa rappresentava una quota del 22,78% e tra il 2026 e il 2034 crescerà a un tasso annuo composto del 4,9%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 44,13% nel 2025 e sta crescendo a un tasso annuo composto del 6,0% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India in testa per volume di adozione.
- Il segmento più ampio, quello dei cavi, deteneva una quota di mercato del 51,88% nel 2025 e prevede una crescita a un tasso annuo composto (CAGR) del 6,2% tra il 2026 e il 2034.
- Il segmento ad alta crescita, quello delle telecomunicazioni, deteneva una quota di mercato del 7,31% nel 2025 e prevede una crescita annua composta (CAGR) dell'8,0% tra il 2026 e il 2034.
- Aziende chiave analizzate nel dettaglio : DRÄXLMAIER Group, Fujikura Ltd., Lear Corp, Sumitomo Electric Industries Ltd, LEONI AG, Yazaki Corp, Furukawa Electric Co Ltd, Samvardhana Motherson International Limited (SAMIL), Nexans SA, TE Connectivity Ltd, Aptiv Plc, Amphenol Corporation, Safran SA, Collins Aerospace e Kromberg & Schubert Automotive GmbH & Co. KG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La migrazione tecnologica sta influenzando il modo in cui gli OEM definiscono l'architettura dei cablaggi. Le architetture tradizionali dei cablaggi vengono ora migliorate grazie all'utilizzo di connettori ad alta densità, tecnologie di terminazione più avanzate, sistemi di isolamento ad alte prestazioni e percorsi di cablaggio ridotti per gestire carichi elettrici e di dati più elevati. Anche le dinamiche produttive si stanno spostando verso moduli che soddisfano le esigenze dei settori automobilistico, del controllo industriale, dell'elettronica di consumo, delle apparecchiature per le telecomunicazioni, delle apparecchiature mediche e dei sistemi di alimentazione, utilizzando componenti standard.
Veicoli elettrici, sistemi avanzati di assistenza alla guida, automazione industriale, impianti di energia rinnovabile, prodotti connessi e comunicazioni ad alta velocità guideranno la domanda futura. I fornitori con competenze in scienza dei materiali, progettazione di connettori, servizi di collaudo e produzione globale privilegeranno tensioni più elevate, ambienti difficili e sistemi di cablaggio più leggeri e sicuri.
Ambito del rapporto sul mercato dei cablaggi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 94,32 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 151,76 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,4% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei cablaggi
La domanda è in aumento grazie alla facilità di installazione, alla riduzione degli errori di cablaggio, alla protezione dei conduttori e alla maggiore affidabilità del sistema nelle applicazioni elettriche. La crescita del mercato dei cablaggi dipende dall'aumento dei componenti elettronici utilizzati in veicoli, macchinari per l'automazione, beni di consumo, telecomunicazioni, elettronica medicale e infrastrutture energetiche.
La catena del valore comprende aziende produttrici di conduttori, aziende di connettori, produttori di terminali, aziende di materiali isolanti, aziende di assemblaggio di cablaggi, aziende produttrici di macchine di collaudo e produttori di apparecchiature originali. Il processo di assemblaggio dei componenti è fondamentale, poiché i clienti richiedono assemblaggi leggeri e sicuri, in grado di resistere a vibrazioni, umidità, sbalzi di temperatura, agenti chimici e spazi limitati.
Il posizionamento del settore si basa su ingegneria, localizzazione, certificazione e vicinanza ai principali progetti OEM. Yazaki Corp, Sumitomo Electric Industries Ltd, Lear Corp, LEONI AG, Fujikura Ltd, Furukawa Electric Co Ltd, DRÄXLMAIER Group e SAMIL operano nel settore del cablaggio automobilistico. D'altro canto, TE Connectivity Ltd, Aptiv Plc, Amphenol Corporation, Nexans SA, Safran SA, Collins Aerospace e Kromberg & Schubert Automotive GmbH & Co KG sono presenti nei vasti mercati dell'interconnessione e dei cablaggi speciali.
I finanziamenti sono destinati a cablaggi ad alta tensione, conduttori leggeri, automazione del processo di crimpatura, connettori sigillanti, utilizzo della fibra ottica e strumenti di progettazione digitale per ridurre i cicli di progettazione. Piattaforme vincenti, scalabilità nella produzione, collaudo, affidabilità della catena di fornitura e la capacità di soddisfare le esigenze dei clienti OEM e del mercato aftermarket in diversi campi di applicazione offrono un vantaggio strategico nel settore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cablaggi: approfondimenti strategici
Approfondimenti regionali
Mercato dei cablaggi in Nord America
La quota di mercato nordamericana dei cablaggi è trainata dalla domanda generata dalla transizione del settore automobilistico verso l'elettrificazione, dalle applicazioni aerospaziali e della difesa, dall'automazione, dalla sanità, dalle infrastrutture e dalle telecomunicazioni.
La domanda dei clienti di produttori OEM che forniscano cablaggi e ricambi di alta qualità e affidabili è elevata laddove la densità dei cablaggi è alta, vi è la necessità di validazione della sicurezza e le aspettative di tempo di attività sono elevate. La presenza regionale e la capacità di progettare e produrre rapidamente i prodotti sono essenziali per tali clienti.
Mercato statunitense dei cablaggi elettrici
I mercati statunitensi si concentrano sulla mobilità elettrica, sull'elettronica per veicoli commerciali, sui sistemi di difesa, sugli strumenti medicali, sui sistemi di elaborazione dati, sui sistemi di controllo industriale e sui sistemi di energia rinnovabile. La domanda è rivolta a cablaggi ad alta affidabilità, in cui l'efficienza di installazione, la qualità della connessione e la qualità dell'isolamento influiscono direttamente sulle prestazioni del sistema.
TE Connectivity Ltd, Aptiv Plc, Amphenol Corporation, Lear Corp e Collins Aerospace rivestono un'importanza regionale per le loro applicazioni nei settori automobilistico, aerospaziale, industriale e delle interconnessioni.
Mercato europeo dei cablaggi
L'Europa vanta solide competenze in piattaforme automobilistiche, automazione industriale, ingegneria aerospaziale, apparecchiature mediche, soluzioni energetiche e standard di qualità. Paesi come Germania, Francia, Regno Unito, Italia e Spagna stimolano la domanda producendo automobili, componenti, aeromobili e infrastrutture di produzione avanzate.
Tra le aziende che arricchiscono la base di fornitori della regione figurano DRÄXLMAIER Group, LEONI AG, Kromberg & Schubert Automotive GmbH & Co. KG, Nexans SA, Safran SA e TE Connectivity Ltd. La domanda europea privilegia assemblaggi collaudati, costruzione leggera, compatibilità con l'alta tensione e garanzia di qualità della produzione.
Mercato dei cablaggi elettrici nella regione Asia-Pacifico
La regione Asia-Pacifico continua a essere un'area importante sia per la produzione che per il consumo di cablaggi, trainata dalla produzione automobilistica, dall'assemblaggio di componenti elettronici, dalle infrastrutture di telecomunicazione, dall'automazione industriale e dalle energie rinnovabili. I mercati cinese, giapponese, coreano, indiano e del Sud-est asiatico supportano la domanda da parte degli OEM e la produzione di cablaggi destinati all'esportazione.
Yazaki Corporation, Sumitomo Electric Industries Limited, Fujikura Limited, Furukawa Electric Co Ltd. e SAMIL offrono una presenza e una portata a livello regionale. I fattori che trainano la crescita includono la produzione di veicoli elettrici, le esportazioni di elettronica di consumo, la produzione di apparecchiature industriali e la localizzazione dei cablaggi per ridurre costi e rischi.
Analisi di segmentazione
Tipo di prodotto<
La segmentazione per tipologia di prodotto include connettori per cablaggi, terminali per cablaggi, cavi e altri prodotti. Il carico elettrico, l'integrità del segnale, i vincoli di spazio, l'esposizione alle vibrazioni, la complessità dell'assemblaggio e i requisiti di affidabilità per l'utente finale influenzano la domanda di prodotti.
- La domanda di connettori per cablaggi è determinata da requisiti quali accoppiamento sicuro, tenuta, resistenza alle vibrazioni, miniaturizzazione e compatibilità con applicazioni di segnale ad alta tensione o ad alta velocità.
- La domanda di terminali per cablaggi dipende dall'affidabilità dei contatti, dalla qualità della placcatura, dalla resistenza alla crimpatura, dalla resistenza alla corrosione e dalla bassa resistenza elettrica per tutta la durata di servizio.
- Il filo rimane la categoria principale di conduttori, la cui scelta è influenzata dalla capacità di corrente, dalla flessibilità, dalla temperatura di esercizio, dal peso e dai requisiti di instradamento.
- Altri elementi includono guaine protettive, clip, nastri, occhielli, componenti di giunzione e accessori di supporto che migliorano l'installazione, la protezione e la facilità di manutenzione.
Materiale isolante
La scelta del materiale isolante determina la durata, la flessibilità, la resistenza alla fiamma, le prestazioni termiche, la resistenza chimica e il costo. La selezione del materiale varia in base all'ambiente di applicazione, ai requisiti di tensione, alla conformità normativa e alle aspettative di affidabilità durante l'intero ciclo di vita.
- Il cloruro di polivinile (PVC) è ampiamente utilizzato laddove sono richiesti economicità, flessibilità e prestazioni di isolamento per uso generale.
- L'elastomero termoplastico (TPE) è particolarmente adatto ad applicazioni che richiedono flessibilità, resistenza all'abrasione e prestazioni migliorate in caso di flessioni o movimenti ripetuti.
- Il poliuretano (PU) offre un'elevata resistenza all'abrasione e una lunga durata, caratteristiche ideali per ambienti industriali, robotici e operativi difficili.
- Il polietilene (PE) offre isolamento elettrico e resistenza all'umidità per specifiche applicazioni di alimentazione e trasmissione di segnali.
- Il polietilene reticolato (XLPE) è preferibile per requisiti di prestazioni più elevati in termini di temperatura, agenti chimici ed elettrici.
- Il polipropilene (PP) soddisfa le esigenze di isolamento leggero e può essere utilizzato in applicazioni che richiedono resistenza chimica e stabilità dimensionale.
- Tra gli altri, si annoverano composti speciali progettati per la resistenza alla fiamma, la bassa emissione di fumo, le prestazioni senza alogeni e l'esposizione ad ambienti estremi.
Utente finale
La domanda degli utenti finali spazia tra i settori automobilistico, industriale, dell'elettronica di consumo, dell'energia, delle telecomunicazioni, aerospaziale e della difesa, medicale e altri ancora. Ciascun utente finale richiede diversi livelli di personalizzazione, certificazione, protezione ambientale e scala di produzione.
- Il settore automobilistico rimane un importante centro di domanda grazie all'elettrificazione dei veicoli, ai sistemi avanzati di assistenza alla guida (ADAS), all'infotainment, all'illuminazione, alla distribuzione di energia e all'elettronica di bordo.
- La domanda industriale è supportata dall'automazione di fabbrica, dalla robotica, dai quadri di controllo, dai macchinari e dai cablaggi per apparecchiature rinforzati.
- L'elettronica di consumo richiede cablaggi compatti, leggeri e affidabili per elettrodomestici, dispositivi, display e hardware connesso.
- Le applicazioni nel settore Energia e Potenza includono sistemi di energia rinnovabile, apparecchiature per la distribuzione di energia, sistemi di batterie e installazioni connesse alla rete elettrica.
- La domanda di telecomunicazioni è legata all'infrastruttura 5G, ai data center, alle apparecchiature di rete e all'instradamento ad alta densità di energia e segnali.
- Il settore aerospaziale e della difesa richiede assemblaggi ad alta affidabilità che soddisfino rigorosi standard in termini di peso, sicurezza, schermatura e impatto ambientale.
- Le applicazioni mediche richiedono precisione, tracciabilità, pulizia e trasmissione affidabile del segnale nelle apparecchiature diagnostiche e terapeutiche.
- Tra gli altri settori figurano le attrezzature per l'edilizia, le attrezzature agricole, i sistemi navali e gli assemblaggi elettrici speciali.
Capacità di tensione
La segmentazione della capacità di tensione comprende bassa tensione (da 0 a 50 V), media tensione (da 50 a 300 V) e alta tensione (oltre 300 V). La tensione nominale richiesta dipende dall'applicazione, dalle esigenze di trasmissione di potenza, dai requisiti di isolamento, dagli standard di sicurezza e dall'ambiente operativo.
- La bassa tensione (da 0 a 50 V) è ampiamente utilizzata nell'elettronica di consumo, nell'elettronica di bordo delle automobili, nei dispositivi di comunicazione, nelle apparecchiature mediche e nei sistemi di controllo industriale a bassa potenza.
- La media tensione (da 50 a 300 V) è comunemente utilizzata in macchinari industriali, sistemi di automazione, apparecchiature commerciali, impianti di energia rinnovabile e applicazioni per veicoli elettrici ibridi che richiedono una trasmissione di potenza moderata.
- L'alta tensione (superiore a 300 V) è utilizzata principalmente nei veicoli elettrici, nei pacchi batteria, nelle infrastrutture di ricarica, nel settore aerospaziale, nei sistemi di accumulo di energia, nelle apparecchiature industriali pesanti e nelle applicazioni di distribuzione di energia elettrica, dove è essenziale una trasmissione efficiente di alta potenza.
Materiale conduttore
La segmentazione dei materiali conduttivi comprende rame, alluminio, fibra ottica e altri materiali. La scelta del materiale dipende da conduttività elettrica, peso, flessibilità, resistenza alla corrosione, resistenza meccanica, costo e requisiti prestazionali specifici dell'applicazione.
- Il rame è il conduttore più utilizzato grazie alla sua eccellente conduttività elettrica, durata, flessibilità e affidabilità in applicazioni automobilistiche, industriali, aerospaziali, mediche e nell'elettronica di consumo.
- L'alluminio è il materiale preferito nelle applicazioni in cui il peso è un fattore critico grazie alla sua minore densità e al costo contenuto, che lo rendono adatto per veicoli elettrici, settore aerospaziale, energie rinnovabili e sistemi di distribuzione dell'energia.
- La fibra ottica viene utilizzata per la trasmissione dati ad alta velocità e per l'immunità alle interferenze elettromagnetiche in applicazioni di telecomunicazioni, reti automobilistiche, aerospaziale, difesa e data center.
- Tra gli altri, si annoverano materiali conduttori speciali, conduttori a base di leghe e costruzioni di cavi ibridi progettate per soddisfare specifici requisiti di prestazioni, ambientali o di alta temperatura.
Canale di vendita
La segmentazione dei canali di vendita comprende i produttori di apparecchiature originali (OEM) e il mercato dei ricambi (Aftermarket). Le strategie di distribuzione variano in base ai volumi di produzione, alla domanda di ricambi, ai requisiti di personalizzazione e alle esigenze di assistenza a lungo termine.
- I produttori di apparecchiature originali (OEM) rappresentano il canale di vendita più importante, fornendo cablaggi direttamente ai produttori di apparecchiature originali per l'integrazione in nuovi veicoli, macchinari industriali, sistemi aerospaziali, dispositivi medici, elettronica di consumo e apparecchiature energetiche.
- La domanda del mercato post-vendita è trainata dalla sostituzione, riparazione, manutenzione, ammodernamento, miglioramento delle prestazioni e personalizzazione dei sistemi elettrici esistenti in applicazioni automobilistiche, industriali, commerciali, agricole e per apparecchiature specializzate.
Panoramica dell'opportunità
|
Utente finale |
Segnale di domanda |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Elettrificazione |
Scalatura |
|
Industriale |
Da medio ad alto |
Automazione |
Scalatura |
|
Telecomunicazioni |
Alto |
Infrastruttura 5G |
Espansione |
|
Aerospazio e Difesa |
Alto valore |
Affidabilità |
Specializzato |
Fattori di crescita e analisi del loro impatto sul mercato dei cablaggi elettrici.
Elettrificazione dei veicoli e crescente contenuto elettronico
Veicoli elettrici, ibridi, sistemi ADAS, infotainment, gestione delle batterie, sistemi di illuminazione, tecnologie di rilevamento e connettività hanno contribuito ad aumentare la densità del cablaggio in ogni auto. I cablaggi assicurano l'organizzazione della distribuzione di energia e segnali, migliorando l'efficienza di assemblaggio e la facilità di manutenzione. In pratica, si assiste a un crescente utilizzo di cablaggi ad alta tensione, fili leggeri, connettori sigillati e terminali resistenti al calore, alle vibrazioni e alle condizioni di imballaggio.
Automazione industriale e infrastrutture connesse
Gli impianti industriali, le operazioni logistiche, le apparecchiature di telecomunicazione, i data center, gli impianti di generazione di energia rinnovabile e le infrastrutture intelligenti necessitano di un'adeguata installazione dei cavi e della protezione dei cablaggi elettrici. Con l'avvento delle tecnologie dei sensori, è diventato necessario affrontare le esigenze di distribuzione dell'energia, integrità del segnale, compatibilità elettromagnetica e rapidità di installazione. Pertanto, cresce la domanda di cablaggi modulari, isolamento durevole, fibra ottica e cablaggi testati.
Localizzazione della qualità, della sicurezza e della catena di approvvigionamento
Poiché i guasti ai cablaggi possono causare il malfunzionamento dell'intero prodotto, i produttori di apparecchiature originali (OEM) e gli integratori di sistemi si aspettano maggiore tracciabilità, test e qualità. Tempi di consegna ridotti e minori rischi logistici rendono la produzione locale una soluzione interessante, soprattutto per i clienti dei settori automobilistico, aerospaziale, medicale ed energetico. La combinazione di automazione nei processi di crimpatura, test, certificazione dei materiali e produzione regionale può aumentare la fiducia e giustificare il prezzo.
Tendenze future del mercato dei cablaggi
Architetture di cablaggio ad alta tensione e leggere
Le tendenze del mercato dei cablaggi si concentreranno sempre più sulle architetture ad alta tensione per la mobilità elettrica, l'accumulo di energia tramite batterie, i sistemi di ricarica e l'elettronica di potenza. La riduzione del peso diventerà sempre più importante, poiché i produttori di apparecchiature originali (OEM) cercheranno di ridurre il peso e aumentare l'efficienza. Sebbene il rame sia fondamentale, l'alluminio, le fibre ottiche e i conduttori ibridi riceveranno attenzione per via del peso, dei requisiti di larghezza di banda e delle considerazioni sulla riduzione dei costi.
Progettazione digitale, test e produzione modulare
Si prevede che i fornitori utilizzeranno tecnologie quali software di progettazione di cablaggi, monitoraggio della forza di crimpatura, ispezione visiva e test elettrici per ridurre al minimo i difetti e accelerare lo sviluppo. La piattaforma di produzione modulare può essere utilizzata per molteplici applicazioni nei settori automobilistico, delle telecomunicazioni e dell'energia, impiegando connettori, terminali e famiglie di isolamento standardizzati.
Opportunità di mercato per i cablaggi elettrici
Partnership OEM per piattaforme elettrificate e connesse
I fornitori possono ottenere ulteriori vantaggi collaborando con gli OEM su piattaforme per veicoli elettrici, sistemi di automazione, riconfigurazione di aeromobili, prodotti per le telecomunicazioni e applicazioni mediche. Sarà utile fornire un maggiore contributo durante il processo di progettazione in merito a instradamento, scelta dei connettori, separazione della tensione, schermatura e assistenza. Offrendo servizi di ingegneria, prototipi, test e produzione locale, i fornitori possono aumentare i costi di switching e i ricavi derivanti dalle piattaforme a lungo termine.
Sostituzione dei ricambi e ampliamento degli impianti di assemblaggio regionali
Con l'invecchiamento di veicoli, macchinari industriali, torri di telecomunicazione e fonti energetiche e la conseguente necessità di sostituire i cablaggi, cresce anche il bisogno di servizi post-vendita. La presenza di centri di assemblaggio regionali può contribuire a ridurre i tempi di consegna e a soddisfare esigenze personalizzate di piccolo volume, che potrebbero non essere realizzabili per grandi progetti globali.
Sviluppi recenti
- Dicembre 2025: Molex, leader globale nell'elettronica e innovatore nel settore della connettività, presenta i connettori modulari filo-filo MX-DaSH, le ultime novità della pluripremiata famiglia MX-DaSH di connettori ibridi dati-segnale che unificano alimentazione, segnale e connettività dati ad alta velocità in un unico sistema di connettori. I connettori modulari MX-DaSH utilizzano diverse cartucce versatili integrate in un unico alloggiamento per semplificare il cablaggio e l'architettura dei cablaggi, migliorando al contempo la flessibilità, l'adattabilità e la scalabilità della progettazione automobilistica su diversi modelli di veicoli e applicazioni.
- Ottobre 2025: TE Connectivity (TE), leader globale nel settore dei connettori e dei sensori, presenta il suo portfolio di soluzioni di connettività per dispositivi interni, progettato per supportare le esigenze in continua evoluzione delle centraline elettroniche (ECU) per autoveicoli e delle piattaforme veicolari di nuova generazione, inclusi i veicoli definiti via software. Il portfolio comprende soluzioni di connessione scheda-scheda, filo-scheda, flessibile-scheda e filo-filo, specificamente progettate per applicazioni compatte e ad alte prestazioni.
- Aprile 2025: Smiths Interconnect, fornitore leader di componenti elettronici, sottosistemi e prodotti per microonde, ottica e radiofrequenza, è lieta di annunciare l'ampliamento della propria capacità produttiva di cablaggi presso lo stabilimento in Tunisia. L'investimento in crescita supporterà tutti i siti produttivi dell'azienda nell'area EMEA.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -