
代替タンパク質市場:動向・需要・予測 2034
代替タンパク質市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:供給源別(植物、微生物、昆虫)、用途別(食品・飲料、動物飼料、栄養補助食品、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007141
- カテゴリー : 食品と飲料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 18, 2026


2025年の市場規模
194億5000 万米ドル
基準年値
2034年の予測
483億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.06 %
成長率
対象市場
3,228億6,000 万米ドル
(2026年~2034年)
代替タンパク質市場は、2025年には194億5000万米ドルと評価され、 2034年には483億7000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)12.06%で成長すると見込まれています。この拡大は、非動物性タンパク質源に対する消費者の受容度の高まり、発酵技術の進歩、そして食品製造、飼料配合、健康志向の栄養製品における持続可能なタンパク質原料の採用増加によって支えられています。
北米全域において、強力なイノベーション・エコシステム、拡大するフレキシタリアン消費パターン、そしてタンパク質原料加工への投資が、需要の基盤を強化し続けています。同地域の代替タンパク質市場規模は、大規模な商業化能力、好調なベンチャー投資活動、そして主要食品メーカーによる植物由来および微生物由来タンパク質の採用拡大によって支えられています。地域全体の成長率は、予測期間を通じて10%台前半から半ばで推移すると予想されます。
代替タンパク質市場の評価と洞察
- 北米: 2025年の市場シェア:36~40%。2026~2034年の年平均成長率:11.0~12.5%。強力な原料イノベーション、確立された小売市場への浸透、そして持続可能な栄養に対する需要の高まりが、この地域におけるリーダーシップを維持しています。
- 米国: 2025年の市場シェア:北米の72~76%。2026~2034年の年平均成長率:11.5~13.0%。外食産業における採用拡大とタンパク質技術開発企業の集中が市場拡大を後押しする。
- 欧州: 2025年の市場シェア:28~32%。2026~2034年の年平均成長率:11.5~13.0%。ドイツ、英国、フランス、オランダは、持続可能性政策と代替食品イノベーションにより、引き続き主要市場となる。
- アジア太平洋地域: 2025年のシェア:22~26%。2026~2034年の年平均成長率:13.0~14.5%。中国、日本、韓国、インド、オーストラリアは、タンパク質安全保障イニシアチブと製造投資の恩恵を受ける。
- 最大セグメント: 食品・飲料。2025年の市場シェア:62~66%。2026~2034年のCAGR:11.5~12.8%。製品の多様化と主流小売業への普及が、このセグメントの優位性を維持する。
- 高成長分野: 微生物。2025年の市場シェア:12~16%。2026~2034年の年平均成長率(CAGR):15.0~17.0%。精密発酵およびバイオマスタンパク質技術が成長加速を牽引。
- 詳細に分析された主要企業: Archer Daniels Midland Company (ADM)、Corbion Biotech, Inc.、DuPont de Nemours, Inc.、Entocycle Ltd.、Glanbia plc、Ingredion Incorporated、Kerry Group plc、MGP Ingredients, Inc.、Protix BV、Roquette Frères、DSM-Firmenich AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
タンパク質源の急速な多様化は、代替タンパク質市場における製品開発戦略を大きく変えました。規模の経済と流通ネットワークのおかげで、植物由来のタンパク質原料は依然として最も高い収益を上げていますが、発酵由来の製品は味、食感、機能性栄養の面で向上しています。
今後の成長見通しは、主に市場浸透度、政府規制、および生産経済性に基づいて決定される。アジアと中東の新たな市場では、持続可能な食料システムへの投資への関心が高まっており、食料安全保障プロジェクトに対する公的支援が能力構築を促進している。タンパク質原料供給業者と食品メーカー間の相乗効果が、新たなタンパク質技術の急速な商業化における重要な要素となるだろう。
代替タンパク質市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 194億5000万米ドル |
| 2034年までの市場規模 | 483億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
代替タンパク質市場分析
代替タンパク質市場の成長軌道は、食生活の嗜好の変化、持続可能性への意識の高まり、そして資源集約型の畜産に対する懸念によって支えられています。食品加工業者は、植物由来タンパク質、発酵製品、昆虫由来の栄養素を製品ラインに取り入れ始めています。高タンパク質食への消費者の関心の高まりと、従来のタンパク質生産方法が環境に与える影響への理解の深まりに伴い、この市場基盤は拡大し続けています。
バリューチェーンは、原料からバイオテクノロジー企業、原料メーカー、食品加工業者、栄養補助食品、流通チャネルまで多岐にわたります。供給業者が信頼できる供給源と地域的な製造能力を追求するにつれ、サプライチェーンはますます多様化しています。タンパク質抽出、発酵生産性、および配合技術の進歩により、味、食感、規模の問題が克服されつつあります。
分析によると、競争環境はイノベーション主導の成長と戦略的な生産能力拡大によって特徴づけられる。既存の原料供給企業は、買収、提携、革新的な製品の発売などを通じて製品ポートフォリオを拡大している。競争は、単にタンパク質を代替するのではなく、機能性、クリーンラベル、栄養価、効率性に基づいて行われるだろう。
アーチャー・ダニエルズ・ミッドランド社、ロケット・フレール社、イングレディオン社、ケリー・グループ社、グランビア社、プロティックス社、DSM-フィルメニッヒ社といった業界の主要企業は、次世代の製剤開発と生産能力拡大戦略を模索している。現在、事業戦略は、食品および飼料分野における高度な加工技術、世界的な流通ネットワーク、持続可能性、そして拡張性に大きく依存している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
代替タンパク質市場:戦略的洞察
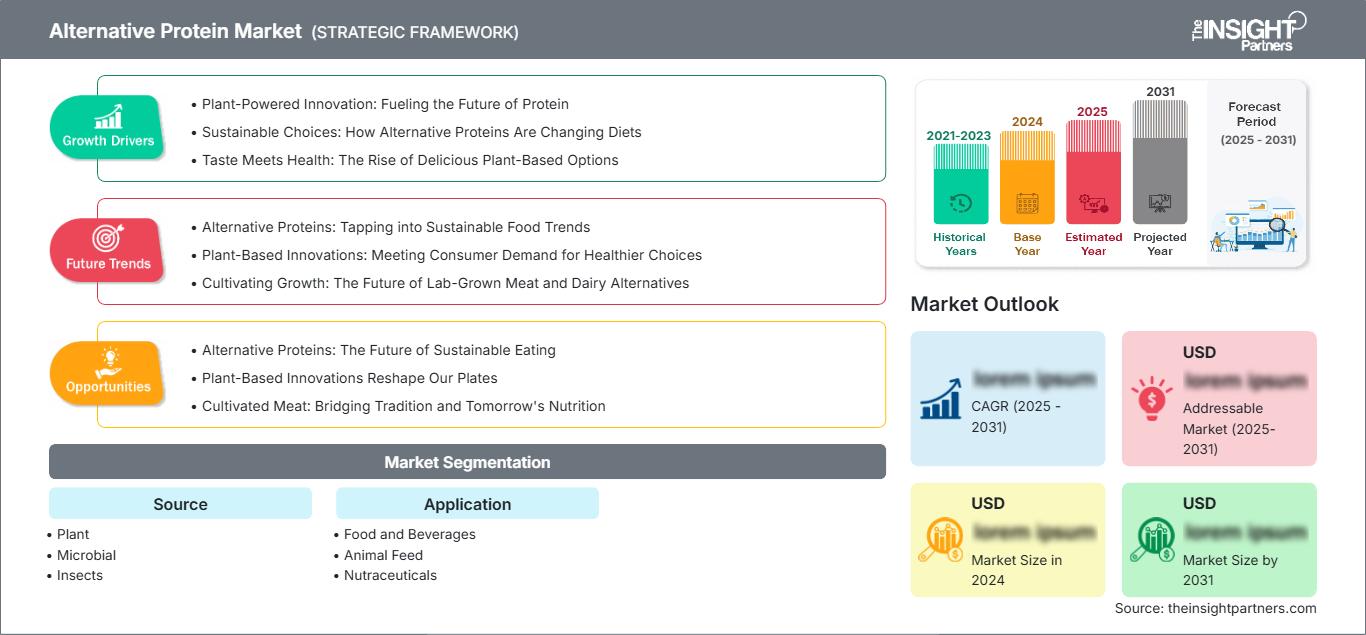
地域別分析
北米代替タンパク質市場
北米は2025年には世界の売上高の36~40%を占め、2034年まで年平均成長率(CAGR)11.0~12.5%で拡大すると予測されている。この地域は、成熟した食品イノベーションのエコシステム、活発なベンチャーキャピタル活動、そして持続可能な栄養に関する消費者の高い意識といった恩恵を受けている。代替タンパク質市場のシェアは、確立された小売流通網と強力な商業化能力によって支えられている。
タンパク質強化食品への需要の高まり、フレキシタリアン食の普及拡大、発酵インフラへの投資などが、市場拡大を後押しし続けている。規制の明確化、先進的なバイオテクノロジー研究、そして原料供給業者と消費者ブランド間の連携は、米国とカナダ全土における長期的な市場発展にとって好ましい環境を作り出している。
米国代替タンパク質市場
2025年には北米の売上高の72~76%を米国が占め、年平均成長率(CAGR)11.5~13.0%で拡大すると予測されている。革新的な企業、バイオテクノロジー企業、大手食品メーカーは、様々なタンパク質分野における商業化の取り組みに積極的に参加している。食品業界における機能性栄養と持続可能性へのニーズが、重要な推進力となっている。
植物性食品、スポーツ栄養食品、食事代替品、動物飼料など、その用途は拡大している。ADM、Ingredion Incorporated、Kerry Group plc、MGP Ingredients, Inc.といった企業は、強力な市場地位を確立している。現在の投資は、精密発酵、原料の機能性、大規模生産を可能にする技術に向けられている。
欧州代替タンパク質市場
2025年には、世界の売上高の28~32%を欧州が占め、年平均成長率(CAGR)は11.5~13.0%で成長すると予測されている。欧州では、持続可能性目標、食料システム変革プロジェクト、消費者による代替栄養の採用などに対する地域的な需要が非常に高い。ドイツは、製品開発、生産設備、消費者の受容度において、国内市場をリードしている。
英国は、食品技術への投資、小売業界との連携、そして持続可能な食習慣への関心の高まりから恩恵を受けている。一方、ドイツは依然として、代替食品の規模拡大や高品質製品の製造に役立つ原材料やバイオテクノロジーへの投資を集めている。
フランス、イタリア、スペインにおける需要は、植物由来製品の品揃えの拡大と栄養に関するイノベーションに起因している。これらの国々の生産者は、食品や飲料製品に複数のタンパク質源を取り入れている。
アジア太平洋地域の代替タンパク質市場
アジア太平洋地域は2025年には世界の売上高の22~26%を占め、年平均成長率(CAGR)は13.0~14.5%と予測されており、主要地域の中で最も急速に成長する地域となる見込みです。中国は食品技術への投資やタンパク質安全保障イニシアチブを通じて、この地域の発展を牽引しています。
日本、韓国、インド、オーストラリアは、研究開発プログラムや製造投資を通じて商業化を強化している。都市化の進展、食生活の多様化、そして持続可能性への意識の高まりが、地域全体の需要拡大を支えている。
中東・アフリカ代替タンパク質市場
中東・アフリカ市場は、 2034年まで年平均成長率(CAGR)10.5~12.0%で成長すると予測されている。食料安全保障への優先課題と、資源効率の良い栄養摂取への関心の高まりが、一部の国々における導入を促進している。
サウジアラビアとアラブ首長国連邦は先進的な食品生産システムに投資しており、南アフリカは地域における重要なイノベーション拠点であり続けている。インフラ整備と持続可能な食料ソリューションへの意識の高まりが、市場の緩やかな拡大を支えている。
セグメンテーション分析
ソース
原料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.0~13.0%で成長すると予測されています。メーカーが従来の植物由来原料から微生物や昆虫由来のタンパク質ソリューションへと多様化を進めるにつれ、市場規模は拡大し続けています。持続可能性、栄養密度、サプライチェーンの強靭性への重視の高まりが、食品、飼料、栄養の各分野における多様なタンパク質プラットフォームの採用を促進しています。
- 植物由来原料は、成熟したサプライチェーン、幅広い消費者の認知度、拡張可能な生産能力、そして代替肉、代替乳製品、飲料、スナック、栄養補助食品への広範な統合により、主要な供給源カテゴリーとなっている。
- 微生物発酵由来のタンパク質は、安定した生産、土地利用面積の削減、アミノ酸組成の改善、そして商業的な食品用途への適合性の向上といった理由から、戦略的に重要性を増している。
- 昆虫– 昆虫タンパク質は、効率的な資源利用、良好な持続可能性指標、およびいくつかの市場における規制上の受容の拡大により、飼料や特殊栄養用途でますます使用されるようになっている。
応用
用途分野は、 2026年から2034年にかけて年平均成長率(CAGR)11.8~12.8%で成長すると予測されています。需要は、栄養ニーズ、製品イノベーションサイクル、商業的成熟度によって異なります。製剤技術と成分機能への継続的な投資により、消費者向けおよび産業向けのエンドユースにおける展開機会が拡大しています。
- 食品・飲料分野― タンパク質強化食品、代替肉、代替乳製品、飲料、そして健康志向の消費者向けに設計されたクリーンラベル処方に対する需要に支えられ、主要な応用分野となっている。
- 動物飼料– 生産者が、従来の飼料源への依存度を減らしつつ栄養価を維持できる持続可能なタンパク質原料を求めるにつれて、その重要性はますます高まっている。
- 栄養補助食品– スポーツ栄養、栄養補助食品、健康的なエイジング製品、臨床栄養用途などにおいて、タンパク質の品質と機能性が重要な購入基準となる分野で、その利用が拡大している。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
食品および飲料 |
高い |
タンパク質強化 |
成熟した |
|
動物飼料 |
中くらい |
持続可能な飼料 |
スケーリング |
|
栄養補助食品 |
中くらい |
アクティブニュートリション |
スケーリング |
代替タンパク質市場の成長要因と影響分析
持続可能性目標が世界のタンパク質調達のあり方を変革する
従来の畜産における環境問題が、食品生産者、食品小売業者、さらには政府までもがタンパク質サプライチェーンの多様性を再考するきっかけとなっている。代替タンパク質は土地利用効率が低い傾向にあるため、企業が持続可能性目標をより効果的に達成するのに役立つ。ネットゼロ、資源効率、そして食料システムのレジリエンスへの取り組みにより、企業は様々な分野で代替原料の導入を進めている。企業が購買プロセスにおける環境に配慮した報告を重視するようになるにつれ、資源消費の大幅な削減と優れた持続可能性を示す原料への需要が高まっている。投資家、規制当局、そして消費者までもが、企業に対し、製品ポートフォリオに持続可能なタンパク質源を取り入れるよう圧力を強めている。
発酵および加工技術の進歩
これらの技術革新は、業界における商業的実現可能性を大きく高めています。新たな発酵技術、タンパク質抽出法、最適化された原料により、機能性が向上し、生産コストが削減されています。風味、食感、栄養価の向上は、消費者の受け入れを促進する上で役立っています。精密発酵、バイオマス増殖、高度な加工法は、これまで導入を阻害してきた品質に関する問題への対応をメーカーに支援しています。これらの技術革新はすべて、食品、飼料、栄養補助食品関連分野における規模拡大と商業化を可能にし、業界の将来的な成長に向けた良好な基盤を築いています。
タンパク質が豊富な栄養に対する消費者の関心の高まり
健康とウェルネス分野において、タンパク質は購入すべき重要な成分としてますます重要になっています。消費者が食生活にタンパク質ベースの製品を取り入れる必要性は、健康や食生活に関する特定のニーズに合った食品を求める人々にとって、ますます優先事項となっています。世界的にフレキシタリアン食が増加しており、このような食生活を送る人々にとって、従来の動物性タンパク質を完全に排除するのではなく、代替タンパク質製品へのニーズが高まっています。これは、栄養価、価格、味の要件を満たす製品を提供できる生産者にとって有利な状況です。
代替タンパク質市場の将来動向
ハイブリッドタンパク質製剤が商業的に勢いを増す
代替タンパク質市場のトレンドは、植物由来、微生物由来、従来型の原料を組み合わせたハイブリッド製剤へとますますシフトしています。これらのソリューションにより、メーカーは栄養価、味、価格の面で優位性を確保しつつ、製剤の複雑さを軽減できます。ハイブリッドアプローチは、食生活を劇的に変えることなく持続可能性のメリットを求める消費者に、実用的な選択肢を提供します。機能性と加工技術の継続的な進歩は、調理済み食品、飲料、栄養製品など、幅広い分野での普及を促進すると予想されます。このトレンドは、ニッチな専門化ではなく、段階的な主流への統合を後押ししています。
AIを活用した原料最適化と製品設計
AIベースのソリューションは、原料の発見、配合開発、製造のスピードアップに貢献するでしょう。多くの企業がデータ分析を活用して最適なタンパク質ブレンドを決定し、感覚的な効果を向上させています。データ駆動型の戦略は、製品化と資源配分のプロセスを加速させる可能性があります。AIが業界に導入されることで、より生産性の高いイノベーションと新技術の迅速な普及が実現するでしょう。
代替タンパク質市場の機会
精密発酵インフラの拡充
精密発酵の台頭は、原料生産および食品製造のエコシステム全体にわたって大きな投資機会をもたらします。市場参加者は、生産能力の拡大、独自の技術のライセンス供与、栄養重視の用途向け特殊原料の開発から利益を得ることができます。代替タンパク質市場の予測では、拡張性と持続可能性の要件に対応できる高機能微生物タンパク質に対する長期的な需要が強いとされています。製造インフラへの早期投資は、商業生産量の増加と生産経済性の向上に伴い、戦略的な優位性をもたらす可能性があります。
新興食料安全保障市場における高い成長可能性
人口増加、食生活の変化、タンパク質供給の安定性に対する懸念の高まりなどから、新興国は魅力的な成長機会を秘めています。投資家や製造業者は、サプライチェーンのリスクを最小限に抑えつつ、地域需要を支える地域生産拠点を構築することができます。政府、研究機関、食品メーカーとの連携は、商業化を加速させる可能性があります。食料安全保障と持続可能な農業開発を優先する市場は、代替タンパク質技術の長期的な普及を支援する上で特に有利な立場にあります。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -