
用途プロウグラミングインターフェース(API)セキュリティ市場:規模・成長・予測 2034
アプリケーションプログラミングインターフェース(API)セキュリティ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:提供形態別(プラットフォームおよびソリューション、サービス)、展開モード別(オンプレミス、クラウド、ハイブリッド)、組織規模別(中小企業、大企業)、業種別(金融サービス、ITおよび通信、政府、製造、ヘルスケア、小売およびeコマース、メディアおよびエンターテイメント、エネルギーおよび公益事業、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039724
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
27億9000 万米ドル
基準年値
2034年の予測
246億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
31.30 %
成長率
対象市場
1,240億4,000 万米ドル
(2026年~2034年)
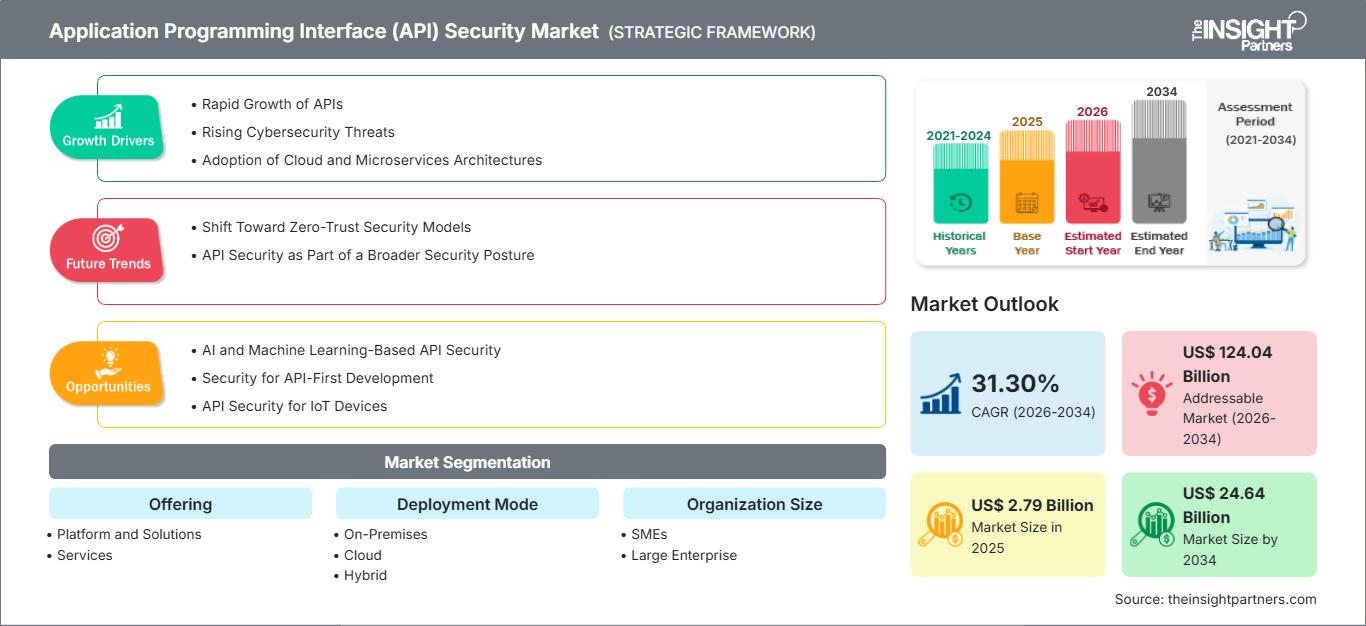
アプリケーションプログラミングインターフェース(API)のセキュリティ市場は、2025年には27億9,000万米ドルと評価され、2034年には246億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は31.30%となる見込みです。この拡大は、デジタルバンキング、クラウドワークロード、モバイルコマース、ヘルスケア取引、AIを活用した自動化などにおいて、企業がAPIへの依存度を高めていることを反映しています。これらの分野では、公開されたインターフェースが機密データ、トランザクションシステム、ビジネスロジックへの直接的な経路をますます生み出しています。
北米は、企業がWebアプリケーションファイアウォールからAPI検出、ポスチャ管理、ランタイム保護へと移行する中で、最も成熟した導入拠点であり続けています。同地域のアプリケーションプログラミングインターフェース(API)セキュリティ市場規模は、クラウドネイティブ化、金融サービス規制、ゼロトラストアーキテクチャの早期導入によって支えられています。地域全体の年平均成長率(CAGR)は2034年まで30~32%と推定され、調達は大手企業、マネージドセキュリティプロバイダー、コンプライアンス重視のセクターが主導しています。
アプリケーションプログラミングインターフェース(API)セキュリティ市場の評価と洞察
- 北米は2025年には38~41%のシェアを占め、クラウドネイティブなアプリケーション環境、取締役会レベルのサイバーリスクガバナンス、BFSI(銀行・金融サービス・保険)、ヘルスケア、ソフトウェアプラットフォームにおける高いAPI露出度に支えられ、2026年から2034年にかけて年平均成長率(CAGR)30~32%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、成熟したDevSecOps、連邦政府のサイバーセキュリティ規制、AIワークロードのセキュリティを背景に、2026~2034年には年平均成長率(CAGR)29~31%で拡大すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)29~31%で成長すると見込まれており、GDPR、NIS2、金融セクターのレジリエンス強化プログラムなどが需要を押し上げる要因となっている。
- アジア太平洋地域は2025年には22~25%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)34~36%で成長すると予測されており、中国、インド、日本、韓国、オーストラリアはデジタル金融と通信分野におけるAPI制御を拡大している。
- 最大のセグメントであるプラットフォームおよびソリューションは、2025年には市場シェアの64~68%を占め、購入者が脅威の検出、脅威分析、および自動化された対策を優先するようになるにつれて、2026年から2034年にかけて年平均成長率(CAGR)30~32%で成長すると予想されています。
- 高成長分野:クラウド導入は2025年に45~49%の市場シェアを占め、SaaS、マイクロサービス、AI APIの普及により外部攻撃対象領域が拡大するにつれ、2026~2034年には年平均成長率(CAGR)33~35%で成長すると予測されています。
- 詳細に分析された主要企業:Google LLC、Salt Security Inc.、Noname Security、Akamai Technologies, Inc.、Data Theorem, Inc.、Axway Software SA、Imperva, Inc.、Traceable Inc.、Palo Alto Networks, Inc.、Fortinet, Inc.、Red Hat, Inc.、Ergon Informatik AG、Perforce Software, Inc.、WSO2 LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
API防御は、ゲートウェイ中心のアクセス制御から、継続的な検出、スキーマ検証、行動分析、およびビジネスロジックの保護へと移行しています。APIは分散開発者によって構築され、クラウドゲートウェイを介して公開され、パートナー、モバイルアプリ、AIエージェント、および社内サービスによって利用されるようになったため、本番環境のダイナミクスが変化しています。そのため、アプリケーションプログラミングインターフェース(API)のセキュリティ市場は、ハイブリッド環境全体にわたって、インベントリ、リスクスコアリング、ランタイムブロッキング、およびコンプライアンス証拠を組み合わせたプラットフォームへと移行しつつあります。
予測期間中、オープンバンキング、国家デジタルID、eコマース、スマートインフラストラクチャの取り組みによりAPIの露出が拡大するため、新たな地域での支出が増加するでしょう。NIS2、PCI DSS 4.0、DORA、HIPAA準拠のコントロール、政府向けサイバーセキュリティフレームワークといった規制面での追い風が、基本要件の強化につながります。支出は、ソフトウェア開発のスピードを損なうことなく、CNAPP、WAAP、SIEM、SOAR、SASE、DevOpsワークフローにAPIセキュリティを組み込む企業に集中するでしょう。
アプリケーションプログラミングインターフェース(API)セキュリティ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億9000万米ドル |
| 2034年までの市場規模 | 246億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 31.30% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーションプログラミングインターフェース(API)セキュリティ市場分析
APIが認証トークン、決済データ、患者記録、運用ワークフローなどを伝送するようになったため、企業におけるAPIセキュリティの需要は加速しています。APIの無秩序な拡大、シャドウエンドポイント、サードパーティ統合が手動によるガバナンス能力を超えている分野で、APIセキュリティ市場の成長が最も顕著です。セキュリティ購入者は、リアルタイムのトラフィック分析、機密データの検出、BOLA保護、異常スコアリングを、オプションの追加機能ではなく、コアコントロールとして評価する傾向が強まっています。
バリューチェーンの範囲には、API設計、テスト、ゲートウェイ、監視、インシデント対応、コンプライアンス報告が含まれます。供給面では、広範なテレメトリ可視化、本番トラフィックに基づく機械学習、クラウドネイティブプラットフォームのサポートを備えたプロバイダーが有利です。中堅企業は必ずしもAPIセキュリティの専門家を抱えているとは限らないため、マネージドサービスも重要性を増しています。
クラウドプロバイダー、WAAPベンダー、CNAPPプラットフォーム、APIライフサイクルスペシャリストが集結するにつれ、競争は激化しています。アプリケーションプログラミングインターフェース(API)セキュリティ市場の分析によると、Akamai Technologies、Imperva、Google LLC、Palo Alto Networks、Fortinet、Salt Security、Traceable、Data Theoremといった企業は、検出深度、自動緩和、AI関連のAPIガバナンスを中心に事業を展開しています。
戦略的な方向性への投資は、AI保護、コードからランタイムまでの可視化、および統合アプリケーションセキュリティコンソールのためのエージェントに重点的に行われます。Axway Software SA、Perforce Software, Inc.、WSO2 LLC、Red Hat, Inc.、Ergon Informatik AG、およびNoname Securityといった企業は、API管理、統合、およびセキュリティに関する専門知識を提供することで、このエコシステムに貢献しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーションプログラミングインターフェース(API)セキュリティ市場:戦略的洞察
地域別分析
北米アプリケーションプログラミングインターフェースセキュリティ市場
北米は2025年には38~41%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)30~32%で成長すると予測されています。この地域は、銀行、SaaS、ヘルスケアプラットフォーム、小売市場、パブリッククラウド環境など、幅広い分野でAPIが多用されていることが強みとなっています。アプリケーションプログラミングインターフェース(API)のセキュリティ市場シェアは、規制対象企業におけるゼロトラスト、SBOM(サービスベースオブジェクト管理)に基づくガバナンス、APIインベントリ義務化の早期導入によってさらに強化されています。
情報漏洩の開示、PCI DSS 4.0への準拠、そして政府によるセキュアソフトウェアへの注目の高まりも、需要を牽引する要因となるでしょう。市場では、API検出機能、WAAP、ボット対策、ランタイム保護といった機能を、より少数のプラットフォームに統合する動きが見られるでしょう。組織がマシンスピードの攻撃に対処するにつれ、マネージド検出の需要も増加すると予想されます。
米国アプリケーションプログラミングインターフェースセキュリティ市場
米国は2025年に北米アプリケーションプログラミングインターフェースセキュリティ市場の78~82%を占め、2026~2034年には年平均成長率(CAGR)29~31%で成長すると予測されています。大規模なクラウド環境、オープンバンキングAPI、医療データ交換、デジタルガバメントイニシアチブにより、APIの継続的な管理とランタイムでの強制実行に対する幅広いニーズが生じています。ベンダーの力は強く、Google LLC、Akamai Technologies, Inc.、Salt Security Inc.、Traceable Inc.、Palo Alto Networks, Inc.などのベンダーが存在します。
応用分野は、不正検出、AI APIガバナンス、決済セキュリティ、開発者パイプライン統合に重点を置いています。金融サービス機関にとって、BOLA(ビジネス・オン・ローン・アライアンス)に関連する不正防止は重要であり、医療顧客にとってはPHI(保護対象医療情報)漏洩の監視が不可欠です。米国企業は、APIの脆弱性に対するポリシー・アズ・コードと自動修復機能を導入しています。
欧州アプリケーションプログラミングインターフェースセキュリティ市場
欧州は2025年時点でアプリケーションプログラミングインターフェース(API)セキュリティ市場の24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)29~31%で成長すると予測されている。成熟したオープンバンキング、フィンテックAPIエコシステム、運用上のレジリエンス規制を背景に、英国が市場を牽引している。大手銀行、保険会社、通信事業者、政府機関は、ランタイムの可視性、サードパーティAPIのガバナンス、監査証拠の改善を最優先事項としている。
ドイツでは、産業用ソフトウェア、製造自動化、コネクテッドモビリティ、データ主権への懸念から、こうしたニーズが生じている。フランス、イタリア、スペインでは、デジタル公共サービス、小売業の近代化、サイバーセキュリティ予算の導入が進んでいる。この地域では、一般データ保護規則(GDPR)とネットワークおよび情報システム指令(NIS2)が、APIデータの分類の必要性を高めている。
アジア太平洋地域におけるアプリケーションプログラミングインターフェースセキュリティ市場
アジア太平洋地域は、2025年にはアプリケーションプログラミングインターフェース( API)セキュリティ市場の22~25%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)34~36%で成長すると予測されている。中国はプラットフォームコマース、デジタル決済、産業用クラウドの導入を通じて地域規模でリードしており、インドはUPI連携エコシステム、フィンテックAPI、政府デジタルインフラを通じて急速に拡大している。
日本、韓国、オーストラリアは、通信の近代化、コネクテッド・マニュファクチャリング、そしてより厳格なサイバーレジリエンスへの期待を通じて需要を牽引している。政策面では、各国のデータ保護法、重要インフラプログラム、金融セクターのテクノロジーリスクフレームワークなどが推進要因となっている。購入者は、クラウドファーストの導入と自動化されたAPIカタログ化をますます求めるようになっている。
中東・アフリカのアプリケーションプログラミングインターフェースセキュリティ市場
中東・アフリカ地域のアプリケーションプログラミングインターフェース(API)セキュリティ市場は、 2026年から2034年にかけて年平均成長率(CAGR)27~29%で成長すると予測されており、サウジアラビアとアラブ首長国連邦が導入を牽引しています。エネルギー、スマートシティプラットフォーム、デジタルバンキング、政府サービスの近代化といった分野において、ハイブリッドクラウド環境や重要インフラ環境全体でAPIの利用が拡大しています。
南アフリカでは金融サービス、通信、小売eコマースからの需要が安定している一方、中東・アフリカのその他の地域ではプロジェクト主導型の需要が続いている。地域のバイヤーは、マネージドサービス、ソブリンホスティングオプション、決済、本人確認、物流、公共事業、市民サービスプラットフォームで使用されるパートナー向けAPIの保護を優先している。
セグメンテーション分析
提供
2026年から2034年にかけて、この分野のサービス提供は年平均成長率(CAGR)30~32%で成長すると予測されています。このセグメントにおけるアプリケーションプログラミングインターフェース(API)セキュリティ市場の範囲には、API検出、セキュリティ態勢評価、機密データマッピング、脅威検出、およびマネージドレスポンスサービスのためのプラットフォームが含まれます。導入は、APIパフォーマンス、開発者の生産性、およびコンプライアンス報告を維持しながら、分散開発環境を保護する必要性によって促進されます。
- 企業が、パブリック、プライベート、パートナー、および社内API全体にわたる自動在庫管理、リスクスコアリング、スキーマの適用、異常検知、およびインライン緩和策を必要とするため、プラットフォームとソリューションへの支出が中心となっている。
- 組織が、コンプライアンス重視のデジタルトランスフォーメーションプログラムにおいて、導入支援、マネージドモニタリング、インシデントトリアージ、API侵入テスト、ガバナンスアドバイザリーなどを求めるにつれ、これらのサービスは戦略的な価値を高めている。
展開モード
導入モードは、2026年から2034年にかけて年平均成長率(CAGR)32~34%で成長すると予測されています。導入の決定は、データの所在地、レイテンシ、クラウド戦略、既存ゲートウェイの成熟度によって異なります。クラウド導入は新たな購買サイクルを牽引する一方、オンプレミスおよびハイブリッドモデルは、機密性の高いワークロードを扱う銀行、政府機関、医療機関、通信会社、製造業などの組織にとって依然として重要です。
- オンプレミス環境は、厳格なデータ管理、既存のゲートウェイインフラストラクチャ、独立したホスティング、またはローカルポリシーによる検査を伴うOT統合を必要とするユーザーにとって、引き続き重要な役割を果たします。
- クラウドは、SaaSの導入、マイクロサービス、サーバーレス関数、AI処理などが実行時に柔軟な検出とセキュリティを必要とするため、最も迅速なスケーリング手法を提供します。
- Hybridは複雑なエコシステムに対応し、組織がオンプレミスのデータセンター、パブリッククラウドリージョン、エッジ環境、パートナーネットワーク全体で一貫したAPIガバナンスを実現できるようにします。
組織規模
組織規模は、2026年から2034年にかけて年平均成長率(CAGR)30~32%で拡大すると予測されています。現在、支出の大部分は大規模企業によるものですが、これは大規模企業が広範なAPIポートフォリオを運用し、より厳格な監査を受けるためです。一方、中小企業はクラウドネイティブ開発、eコマース統合、マネージドセキュリティサービスへの取り組みを強化しており、これらによって導入障壁が低減され、コスト効率が向上しています。
- 中小企業は、クラウドネイティブツール、バンドルされたWAAPプラットフォーム、およびアナリストの作業負荷を軽減しコンプライアンスを簡素化するマネージドサービスを通じて、APIセキュリティをますます導入している。
- 大企業の購入者は、プラットフォームの統合、グローバルな可視性、経営層向けのリスク報告、自動化された強制執行、およびSOC、DevSecOps、IDシステムとの統合を重視している。
垂直
垂直市場は、2026年から2034年にかけて年平均成長率(CAGR)31~33%で成長すると予測されています。オープンバンキング、決済API、不正リスクへの対応といった理由から、金融サービス業界(BFSI)が導入をリードしており、ITおよび通信業界は大量のサービスインターフェースのセキュリティ確保に注力しています。ヘルスケア、小売、政府、製造、メディア、エネルギー、公益事業といった分野では、事後対応型のAPIテストから継続的なランタイムガバナンスへと移行が進んでいます。
- BFSI(銀行・金融サービス・保険)業界は、決済、オンボーディング、融資、パートナーAPI全体にわたって、口座保護、取引の完全性、オープンバンキングへの準拠、不正検出、およびビジネスロジックの防御を最優先事項としています。
- ITおよび通信業界では、開発者プラットフォーム、加入者サービス、OSS/BSSの近代化、パートナーネットワーク、AIを活用したサービスオーケストレーションのために、拡張性の高いAPIの可視性が必要とされている。
- 政府の需要は、デジタルID、市民ポータル、防衛近代化、そして国および地方の公共部門プラットフォーム全体における重要なサービスの提供状況によって形成される。
- コネクテッド製品、産業用IoT、サプライチェーンAPI、そして企業ソフトウェアと運用システム間の安全な統合の普及に伴い、製造業におけるこれらの技術の導入は拡大している。
- ヘルスケア分野は、患者データの転送、支払者と医療提供者の連携、遠隔医療、接続機器、そして機密性の高い臨床および保険関連のAPIに対するセキュリティ管理を中心に展開されています。
- 小売業やeコマース企業は、ボット、決済詐欺、ロイヤルティプログラムの悪用、スクレイピング、アカウント乗っ取り、季節的なAPIトラフィックの増加などから自社を守る必要がある。
- メディアおよびエンターテインメント業界は、安全なストリーミング、サブスクリプション、DRMワークフロー、配信、パーソナライゼーションのために、APIセキュリティソリューションを活用しています。
- エネルギー・公益事業会社は、スマートグリッド、顧客ポータル、現場サービス業務、取引システム、および重要インフラのデータ交換を保護する必要がある。
機会の概要
|
垂直 |
収益貢献度(高/中/低) |
トレンドタグ(最大2語、具体的) |
導入段階(初期段階/拡大段階/成熟段階) |
|
金融サービス業界 |
高い |
オープンバンキング |
成熟した |
|
ITおよび通信 |
高い |
サービスAPI |
スケーリング |
|
政府 |
中くらい |
デジタルアイデンティティ |
スケーリング |
|
製造業 |
中くらい |
産業用IoT |
スケーリング |
|
健康管理 |
高い |
患者交換 |
スケーリング |
|
小売業とeコマース |
高い |
詐欺対策 |
成熟した |
|
メディアとエンターテインメント |
中くらい |
ストリーミングアクセス |
スケーリング |
|
エネルギー・公益事業 |
中くらい |
グリッドAPI |
新興 |
アプリケーションプログラミングインターフェース(API)セキュリティ市場の成長要因と影響分析
クラウドネイティブ企業におけるAPIの乱立
API のインベントリは、特にマイクロサービス、コンテナ、サーバーレス関数、マルチクラウド統合を利用する企業において、手動によるガバナンスプロセスが追いつかないほど急速に増加しています。シャドウ API、文書化されていないエンドポイント、一貫性のない ID の存在は、周辺ツールでは検出されない脆弱性を生み出す可能性があります。この要因は、消費者が API の定期的なテストに費やしていたリソースを、継続的な検出と実行時ポスチャ管理に再配分しているため、市場に直接的な影響を与えています。CISO が露出したエンドポイントの測定可能な削減、リスクの優先順位付けの迅速化、規制監査のための継続的な証拠を求めるため、アプリケーション プログラミング インターフェイス セキュリティ市場は恩恵を受けています。
ビジネスロジック攻撃と自動化された悪用
攻撃者は、正規のAPIリクエストに見せかけたものを悪用し、認証の脆弱性を悪用したり、データスクレイピング、自動化、ロイヤルティプログラムの不正操作、チェックアウトプロセスの不正操作などを行うようになっています。このような攻撃パターンは、ネットワークレベルではプロトコルに基づいた正規の動作を模倣しているため、シグネチャだけでは阻止が困難です。そのため、API環境において、動作ベースライン分析、オブジェクトレベルの認証、セッションインテリジェンス、ボット対策機能の必要性が高まっています。企業は、無効なリクエストだけでなく、アプリケーションの動作を理解するソリューションを求めるようになっています。
機密データの交換に対する規制圧力
デジタルレジリエンス、決済セキュリティ、医療データ保護、重要インフラの継続性に対する規制上の注目が高まっています。APIコントロールにも変更があり、PCI DSS 4.0、GDPR、DORA、NIS2、HIPAAプログラム、および業界固有の技術リスクへの準拠に影響を与えています。ビジネス上の影響は、APIインベントリ、機密データの識別、認証コントロール、ログ記録、インシデント対応の証拠に関する調達要求に表れています。企業は、監査上の摩擦や、取締役会および規制当局の満足度を高めるためのコントロール成熟度を理由に、APIセキュリティの導入を進めています。レポート作成やポリシーマッピング、データプライバシー機能を提供する企業は、規制の厳しい業界において、エンタープライズ案件を獲得する上で有利な立場にあります。
アプリケーションプログラミングインターフェース(API)セキュリティ市場の将来動向
エージェント型AI APIガバナンス
アプリケーションプログラミングインターフェース(API)のセキュリティ市場のトレンドは、APIを呼び出し、ワークフローを連鎖させ、マシンスピードでエンタープライズデータにアクセスする自律型エージェントによって再構築されるでしょう。今後、プラットフォームは、人間、サービス、ボット、エージェントから生成されるトラフィックを識別し、動的アクセス制御に最小権限の原則を適用する必要があります。セキュリティチームは、モデルからツールへのAPI、MCP、AIプラグイン、および開発を通じて自動的に生成されるAPIを可視化する必要に迫られるでしょう。次世代のソリューションでは、APIディスカバリ、プロンプトベースの制御、IDコンテキスト、および異常検知がリアルタイムで統合される予定です。
コードから実行時セキュリティへの移行
APIセキュリティは、企業がソースコードリポジトリ、仕様ファイル、CI/CDツール、ゲートウェイ、ランタイムテレメトリを統合するにつれて、本番環境導入前の段階へと移行していくでしょう。これにより、企業は開発の初期段階で、問題のあるエンドポイント、認証の欠如、不適切なスキーマ、機密データの漏洩などを発見できるようになります。このようなアプローチの商業的な側面としては、開発者のワークフローに統合でき、かつランタイム環境におけるセキュリティを継続的に強化できるソリューションに対する高い需要が挙げられます。
アプリケーションプログラミングインターフェース(API)セキュリティ市場の機会
中堅企業向けマネージドAPIセキュリティ
中規模組織は、API の露出が増加しているという問題に直面していますが、多くの場合、専任の AppSec スペシャリスト、成熟した SIEM 運用、または 24 時間体制のインシデント対応が不足しています。これは、ベンダーや MSSP が、API の検出、リスク評価、脅威監視、および修復ガイダンスをマネージド サービスとしてパッケージ化する明確な機会を生み出します。アプリケーション プログラミング インターフェイス セキュリティ 市場の予測によると、サービス主導の導入により、e コマース、ヘルスケア、フィンテック、物流、および SaaS の中小企業からの需要が解き放たれる可能性があります。成功するサービスは、迅速なオンボーディング、事前定義されたコンプライアンス レポート、アナリストによるエスカレーション、および透明性の高い価格設定を組み合わせたものになります。測定可能なセキュリティ成果を維持しながら運用上の複雑さを軽減するプロバイダーは、より幅広い顧客基盤を獲得できます。
高リスクワークフロー向けの垂直統合型保護
ベンダーは、オープンバンキング決済、ヘルスケアの相互運用性、通信加入者管理、小売ロイヤルティシステム、スマートユーティリティなどのビジネスプロセスに合わせてAPI制御をカスタマイズすることで、収益源を差別化できます。一般的な異常検知も有効ですが、リスクスコアを取引特性、不正シグナル、規制要件と関連付けることで、より効果的なポリシーを構築できます。ベンダーは、事前設定済みのプレイブック、専用ダッシュボード、業界プラットフォームとの統合に投資する必要があります。これは、API侵害が短期間のうちに財務、規制、運用上の問題を引き起こすBFSI、ヘルスケア、小売、エネルギー業界の顧客にとって特に有効です。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -