
連続繊維複合材料(CFC)向け航空宇宙市場:動向・予測 2034
航空宇宙向け連続繊維複合材料(CFC)市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(ガラス繊維、炭素繊維、その他)、用途別(主構造、二次構造、航空機内装、航空機エンジン)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015487
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
30億1000 万米ドル
基準年値
2034年の予測
68億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.53 %
成長率
対象市場
438億9000 万米ドル
(2026年~2034年)
航空宇宙向け連続繊維複合材料市場は、2025年に30億1,000万米ドルと評価され、2034年には68億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.53%で成長すると見込まれています。この市場は、先進材料分野の市場から航空宇宙製造分野の市場へと移行しつつあります。この成長は、商用機および軍用機の生産需要の高まり、軽量化要件、複合材料の自動化製造、そして航空宇宙構造における連続繊維強化材のさらなる使用によって促進されるでしょう。
北米における需要は、民間航空機生産の回復と継続的な防衛調達活動により、2026年から2034年にかけて年平均9.0%~10.0%の成長率で拡大すると予測されています。また、同地域には既存の複合材料製造技術、強固な航空宇宙サプライチェーン、自動繊維配置システムおよびデジタル制御製造プロセスへの投資といった強みがあります。これらの要素が、航空宇宙向け連続繊維複合材料市場の比較的堅調な成長を後押しすると期待されます。
航空宇宙市場向け連続繊維複合材料(CFC)の評価と考察
- 北米:北米は2025年には推定34~38%のシェアを占め、航空機生産、防衛プログラム、複合材製造インフラ、および高度な加工投資に支えられ、 2026年から2034年にかけて年平均成長率9.0~10.0%で成長すると予想されている。
- 米国:米国は2025年の北米市場シェアの約70~75%を占め、ボーイング、防衛プログラム、先端製造業に牽引され、 2026年から2034年にかけて年平均成長率9.1~10.1%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には約28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)8.5~9.5%で成長すると予測されている。フランス、ドイツ、イギリス、イタリア、スペインは、エアバスを中心とした航空宇宙生産によって支えられている。
- アジア太平洋地域:アジア太平洋地域は2025年には約24~28%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)10.0~11.0%で成長すると予測されており、中国、日本、韓国、インドが航空宇宙製造能力を強化している。
- 最大のセグメントである 炭素繊維は、2025年には市場シェアの約82~86%を占め、優れた剛性対重量比性能を反映して、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.8%で成長すると予測されている。
- 高成長分野: 航空機エンジンは、 2025年には市場シェアの約10~14%を占め、軽量な熱管理部品に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)10.0~11.0%で成長すると予測されています。
- 詳細に分析された主要企業: Chomarat、Continuous Composites、Cytec Solvay Group、GKN Plc.、Gurit Holding AG、Hexcel Corporation、Honeywell International Inc.、Safran SA、Spirit AeroSystems、Toray Industries, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
航空宇宙向け連続繊維複合材料市場は、連続繊維配置、樹脂、自動生産、および強化材経路のデジタル制御の分野における進歩により発展を遂げてきました。炭素繊維は、堅牢性、耐久性、耐摩耗性、軽量構造が求められる航空機構造において好まれるため、市場での地位を維持しています。ボーイング社の複合材製翼製造プログラムの例は、自動化への傾向が高まっていることを示しています。東レは、炭素繊維から複合材製品の製造まで、垂直統合を実現しています。
航空機メーカーの今後のトレンドとしては、材料の特性に加えて、その製造可能性に重点を置くことが挙げられます。アジア太平洋地域における航空宇宙部品の生産、航空機組立施設の拡張、軍用機の近代化により、サプライヤー数は増加するでしょう。デジタル製造は材料の節約と輸送経路の最適化に役立ちます。持続可能性への懸念は、複合材料のリサイクル性の向上を促進するでしょう。
航空宇宙市場向け連続繊維複合材料(CFC)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億1000万米ドル |
| 2034年までの市場規模 | 68億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
航空宇宙市場向け連続繊維複合材料(CFC)の市場分析
航空宇宙市場向け連続繊維複合材料の需要は、航空機の軽量化、燃費効率要件、および生産量の増加によって影響を受けています。バリューチェーンは、繊維メーカー、樹脂/プリプレグサプライヤー、中間材料メーカー、自動加工プロバイダー、ティア1サプライヤー、および航空機OEMで構成されています。炭素繊維の入手可能性と品質は、認証期間が長く、航空宇宙プログラムで使用される材料の特性が一定であるため、供給要因となっています。
航空機プログラムのサプライヤーは、補強材だけでなく、材料加工ソリューションも提供し始めています。自動繊維配置、樹脂注入、引抜成形、デジタル繊維制御により、構造効率を高め、組み立て要件を低減できます。このように、プログラムで高品質の炭素繊維、樹脂システム、独自の加工機械を使用する場合、サプライチェーンの回復力が競争優位性となります。エアバスは2025年に793機の民間航空機を生産しており、これは複合材料が求められる市場の生産環境を示しています。
航空宇宙向け連続繊維複合材料市場レポートにおける競争環境は、垂直統合型材料メーカー、特殊複合材料メーカー、および航空宇宙ティア1サプライヤーで構成されています。Hexcel Corporation、Toray Industries, Inc.、Gurit Holding AG、およびChomaratは、先進的な材料ポートフォリオを駆使して競争していますが、Continuous Compositesはデジタル制御の連続繊維製造技術を使用しています。Spirit AeroSystemsとGKN Plc.は、統合供給につながる可能性のある複雑な航空機構造製造技術を用いて、より低いレベルで事業を展開しています。
自動化、エンジニアリング、資格認定、現地生産の分野に戦略的な投資が行われています。2026年にヘクセルがウィチタ州立大学国立航空研究所と共同で行った投資は、複合材の統合設計と製造プロセスの自動化というこの傾向を反映しています。一方、東レは炭素繊維、プリプレグ、織物、複合材を扱っており、航空宇宙プロジェクトにおける材料と加工技術の調整において優位性を得ています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
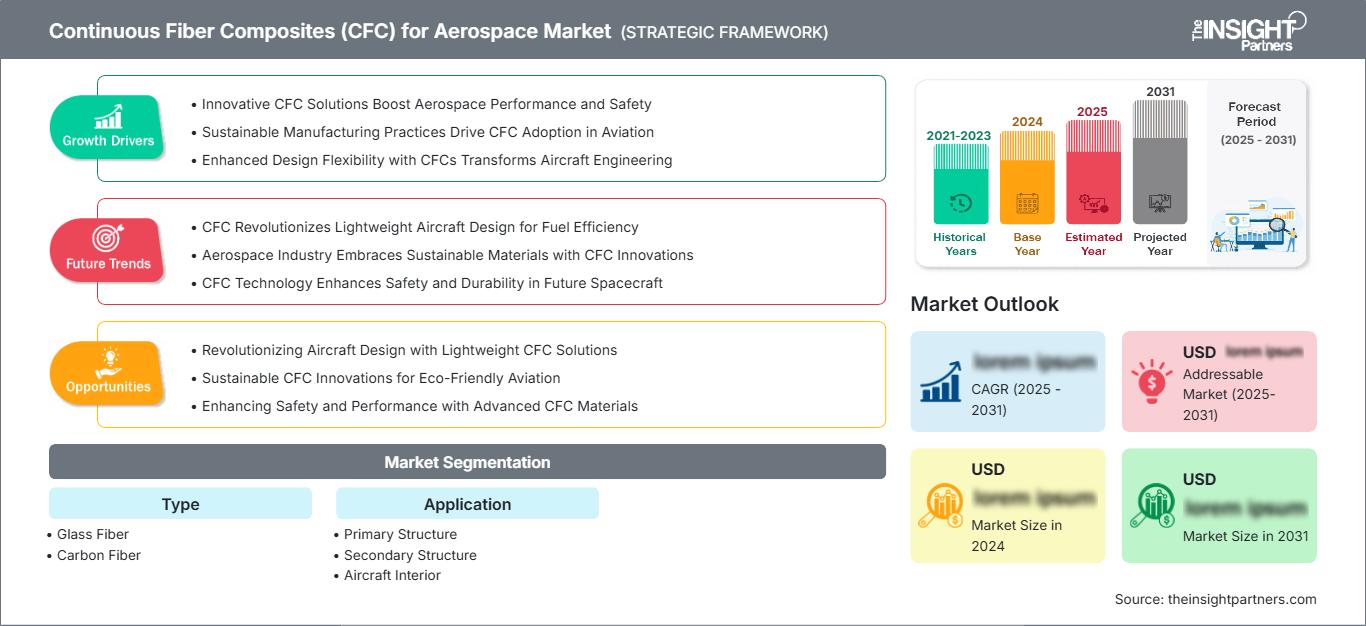
航空宇宙市場向け連続繊維複合材料(CFC):戦略的洞察
地域別分析
北米航空宇宙市場向け連続繊維複合材料
北米は、2025年には航空宇宙用連続繊維複合材料市場の34~38%を占めると推定されており、2026~2034年の年平均成長率(CAGR)は9.0~10.0%と見込まれています。米国は、ボーイング社、防衛関連企業、複合材料ティア1サプライヤー、特殊材料メーカーなどが集積する航空宇宙エコシステムを形成しているため、地域需要を牽引しています。連続繊維加工は、翼、胴体、操縦翼面、構造部材などの用途において、ますます重要性を増しています。
この地域は、認証取得済みの技術力や自動生産への投資といった利点を享受している。ボーイング複合翼センターは、自動繊維配置技術を用いて大型の777X型機の翼を製造しており、将来の製造プロジェクトではプロセス制御やデジタル製造技術が重視される。軽量かつ高強度な構造はペイロード効率と航続距離の向上につながるため、防衛市場も需要を支えている。
航空宇宙市場向け米国連続繊維複合材料
米国は2025年には北米市場の約70~75%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.1~10.1%で成長すると予測されている。ボーイング、ハネウェル・インターナショナル、スピリット・エアロシステムズ、ヘクセル・コーポレーション、コンティニュアス・コンポジットといった企業が、材料、エンジニアリング、製造、防衛用途を含む高度なエコシステムを形成している。
商用航空機の製造、軍事装備の近代化、無人航空機、先進的な航空輸送など、さまざまな用途があります。国内の豊富なサプライヤー基盤は、航空宇宙材料の品質向上に貢献しています。Continuous Composites社がAurora Flight Sciences社および米国陸軍と協力している事例は、デジタル加工された連続繊維複合材料が防衛用途にどのように活用されているかを示しており、Hexcel社はアプリケーションセンターを設立しています。
欧州の航空宇宙市場向け連続繊維複合材料
欧州における複合材料の導入率は、2025年までに28~32%の範囲になると予測されており、2026年から2034年にかけては年平均成長率(CAGR)8.5~9.5%で成長すると見込まれています。フランスは特に重要な拠点となるでしょう。エアバスの生産、欧州の防衛プロジェクト、そして既に存在する複合材料加工能力などが、この地域における複合材料の導入を可能にしています。
英国は航空機構造と先端材料の分野で競争優位性を持ち、ドイツは生産能力とエンジニアリング/研究能力において世界をリードしている。フランスはエアバスとサフランを中心とした航空宇宙生産を行っている。イタリアとスペインは航空機構造、航空機組立、防衛関連の製造能力を有している。
アジア太平洋地域における航空宇宙市場向け連続繊維複合材料
アジア太平洋地域は、2025年までに市場シェアの24~28%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.0~11.0%で成長すると予測されている。地域成長を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアが続くと見込まれており、これらの国々は航空宇宙産業における製造能力の向上に取り組んでいる。
中国の商業航空宇宙開発目標、日本の先進的な材料技術、インドの国産化政策、そしてオーストラリアの複合材料製造などが、需要を牽引する要因となっている。特にインドは、航空機部品製造と航空宇宙サプライチェーンの国内展開を促進する政府プログラムによって際立っている。インドにおける航空宇宙製造の拡大は、複合材料にとってビジネスチャンスをもたらす。
中東・アフリカ地域における航空宇宙市場向け連続繊維複合材料
中東・アフリカ地域は、主要な航空宇宙製造地域に比べ規模は小さいものの、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で着実に拡大していくと予測されている。サウジアラビアとアラブ首長国連邦が、多角化戦略と防衛戦略に支えられ、この地域の航空宇宙投資を牽引している。
南アフリカは実績のある航空宇宙工学能力を有しており、中東・アフリカ諸国は航空インフラ、防衛費、MRO(整備・修理・オーバーホール)、現地化などを通じて航空宇宙能力の開発を進めている。エネルギー供給と産業投資は複合材製造を支援する可能性を秘めているが、認証能力、労働力の確保、サプライチェーンの深化は大きな課題となっている。
セグメンテーション分析
タイプ
航空宇宙向け連続繊維複合材料市場のタイプ別セグメントは、連続複合構造の製造に使用される強化材によって区別されます。炭素繊維は、その高い比強度と剛性により航空宇宙需要の大部分を占めていますが、ガラス繊維は、コスト、耐衝撃性、電気特性、または特定の用途要件が材料選択に影響を与える場合に依然として重要です。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で成長すると予想されています。したがって、航空宇宙向け連続繊維複合材料市場の範囲は、高性能強化材の要件と密接に関連しています。
- ガラス繊維:ガラス繊維は、比較的経済的な補強材であり、優れた耐腐食性と良好な電気特性を備えています。航空宇宙分野では、内装、二次構造、特殊部品など、極めて高い剛性が要求されない用途において、選択的に使用されています。
- 炭素繊維:炭素繊維は、高い剛性対重量比により構造性能を損なうことなく軽量化を実現できるため、航空宇宙構造用途において圧倒的なシェアを誇っています。民間航空機および防衛航空機における実績は、長期的な需要を裏付けています。
応用
航空宇宙向け連続繊維複合材料市場における用途分野は、連続繊維材料が航空機システムにどのように組み込まれるかを決定づけるものであり、構造用途が最大の消費基盤となっています。主要構造および二次構造は軽量化の恩恵を最も直接的に受けますが、内装やエンジン関連部品は、熱特性、機械的特性、寸法特性など、個々のニーズに合わせた性能が求められる特殊な用途に対応できます。この分野は、 2026年から2034年にかけて年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。
- 主要構造:主要構造には厳格な機械的性能と認証が求められるため、翼、胴体部分、桁、その他の耐荷重部品など、軽量化が航空機の効率に影響を与える部分では、連続的な補強が特に重要となる。
- 二次構造:二次構造は、フェアリング、ドア、操縦翼面、および剛性と軽量化が重要な支持部品など、連続複合材の認証取得のためのより幅広い道筋を提供する。
- 航空機内装:内装用途には、構造パネル、仕切り、床材関連部品、軽量キャビンシステムなどが含まれます。航空会社が耐久性と設計の柔軟性を維持しながら機体重量を削減しようとする取り組みが、採用を後押ししています。
- 航空機エンジン:エンジン用途は、連続複合材料が過酷な熱的・機械的条件下にさらされる軽量部品を支えることができる、特殊な機会を提供する。材料の選定は、耐熱性と認証要件に大きく左右される。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
主要構造 |
高い |
負荷最適化 |
成熟した |
|
二次構造 |
高い |
減量 |
成熟した |
|
航空機の内装 |
中くらい |
キャビンの軽量化 |
スケーリング |
|
航空機エンジン |
中くらい |
熱複合材料 |
新興 |
航空宇宙市場向け連続繊維複合材料(CFC)市場の成長要因と影響分析
航空機生産の増加と機材更新の需要
商用航空機の生産は、航空機の生産量が増加するたびに軽量構造材料の需要が増加するため、根本的な需要促進要因となります。エアバスは2025年に793機の商用航空機を納入し、年末には8,754機の受注残を抱えており、今後の生産見通しがかなり良好であることを示しています。ボーイングも同様に、製造の安定化と生産量増加への準備を進めています。航空機の生産量が増加すると、認定複合材料の需要が高まり、サプライヤーは生産能力、自動化、品質システムへの投資を促されます。連続繊維材料は構造部品に組み込まれるため、その影響は特に大きく、生産プログラムは航空機の長期ライフサイクルにわたって繰り返し高付加価値の需要を生み出すことができます。
航空機の軽量化と構造効率に関する要件
軽量化は、構造物の質量を低減することで燃費効率、積載能力、航続距離、運用経済性を向上させることができるため、依然として重要なエンジニアリング目標です。連続強化材を用いることで、エンジニアは想定される荷重経路に沿って繊維を配置することができ、構造性能が求められる箇所に材料を集中させることができます。この機能は、わずかな質量削減でも航空機全体の性能に影響を与える主要構造において特に重要です。その競争力は繊維特性にとどまらず、製造プロセスによって強化材の配置効率が決まるという点にも及びます。デジタル繊維制御と自動配置により、不要な材料を削減し、構造統合性を向上させることができます。そのため、航空宇宙メーカーは、従来の金属構造の代替材料としてだけでなく、より広範な製造設計戦略の一環として連続複合材を評価するケースが増えています。
自動複合材製造技術の拡大
自動化により、航空宇宙品質レベルの複雑な連続繊維部品の製造における経済的実現可能性が向上しています。自動繊維配置、樹脂注入、デジタル制御による堆積、および高度な検査技術により、再現性を高めながら手作業の必要性を削減できます。Continuous Composites社のCF3D技術は、繊維の方向制御とデジタル制御による製造、および高速硬化を組み合わせた、開発の方向性を示しています。2026年1月、同社は航空宇宙構造物の接合および補強手法の進歩を目的とした、125万米ドルのAFWERX製造チャレンジ契約を獲得しました。このようなプロジェクトは、製造イノベーションが従来の複合材製造を超えて、適用可能なアプリケーション基盤をどのように拡大できるかを示しています。
航空宇宙市場向け連続繊維複合材料(CFC)の将来動向
デジタル光ファイバー配置は、設計にますます統合されていくでしょう。
製造の次の段階では、構造設計ソフトウェアと繊維配置戦略が直接連携し、エンジニアは生産開始前に実際の荷重経路に応じて補強材を最適化できるようになります。このアプローチにより、不要な材料を削減し、接合部を最小限に抑え、高度にカスタマイズされた構造を作成できます。計算モデリングは、繊維配向、樹脂挙動、製造公差、構造性能を総合的に評価するようになります。認証手法が成熟するにつれて、デジタルで定義された製造指示は、再現可能な複合材プロセスの認定においてより重要になる可能性があります。したがって、航空宇宙向け連続繊維複合材市場の動向は、自動化だけにとどまらず、設計、シミュレーション、製造、検査が連携したワークフローとして機能する統合エンジニアリングプラットフォームへと移行していくと考えられます。この進化は、材料に関する専門知識とソフトウェア、プロセス制御、アプリケーションエンジニアリングの能力を組み合わせることができるサプライヤーに有利に働くでしょう。
熱可塑性樹脂とリサイクル可能な複合材料システムが注目を集めるだろう。
環境への配慮は、特に航空宇宙企業が製造廃棄物の削減と使用済み部品のリサイクル方法の改善を追求する中で、今後の材料開発に影響を与える可能性が高い。熱可塑性マトリックスは、加工サイクルの短縮とリサイクル性の向上という利点をもたらす一方、炭素繊維のリサイクル技術は、製造端材や使用済み部品から強化材を回収できる。東レは既にリサイクル炭素繊維の用途開発を進めており、顧客工場での端材回収も検討している。今後、航空宇宙分野の認証要件によって、これらの材料が飛行に不可欠な用途にどれだけ早く導入されるかが決まるだろう。認証のハードルが低い二次構造、内装、および重要度の低い部品において、当初は最も大きなチャンスが生まれる可能性がある。
航空宇宙市場における連続繊維複合材料(CFC)の可能性
新興航空宇宙ハブにおける複合材料サプライチェーンの現地化
サプライヤーは、新興の航空宇宙生産拠点に近い場所に、資格のある製造、変換、エンジニアリング能力を確立することで、新たな機会を獲得できます。インドは特に適切な例であり、政府プログラムが航空機部品の現地化、防衛製造、国際的な航空宇宙パートナーシップを推進しています。インドはまた、軍用機および航空機部品の生産インフラを拡大しています。東南アジアや一部の中東市場でも、各国政府が航空宇宙産業化を推進しているため、同様の機会が存在します。これらの市場に参入する企業は、材料販売のみに焦点を当てるのではなく、資格認定支援、技術トレーニング、現地エンジニアリング、確立されたティア1サプライヤーとのパートナーシップを優先すべきです。したがって、航空宇宙向け連続繊維複合材料市場の予測では、現地生産能力とグローバル認証およびサプライチェーン標準を組み合わせたビジネスモデルが推奨されます。
複雑な構造物向けの統合的な材料およびプロセスソリューション
2つ目の機会は、補強材、樹脂システム、加工装置、シミュレーション、検査、および部品エンジニアリングを組み合わせた統合ソリューションを提供することにあります。航空宇宙分野の顧客は、特に自動生産と厳格な品質管理を必要とする複雑な構造物において、繊維価格だけでなく、製造全体の経済性を重視する傾向が強まっています。垂直統合された能力を持つサプライヤーは、認証プロセスにおけるインターフェースを削減し、アプリケーション開発を加速させることができます。これにより、材料メーカー、装置開発企業、航空宇宙ティア1メーカー、およびデジタルエンジニアリング企業間のパートナーシップが生まれます。企業はまた、プロセス監視、予測品質システム、およびカスタマイズされた繊維アーキテクチャによって差別化を図ることができます。このような能力は、認証後の切り替えコストを増加させ、長期的なプログラム関係を構築するとともに、航空機メーカーがより高いレートで再現性の高い生産を実現するのに役立ちます。
最近の動向
- 2026年5月:ヘクセル・コーポレーション― ヘクセルとウィチタ州立大学国立航空研究所は、ヘクセル・アプリケーションセンターの起工式を行った。この施設は、複合材料のエンドツーエンド開発、自動加工、および航空宇宙製造におけるイノベーションを加速することを目的としている。この提携により、ヘクセルのアプリケーション開発エコシステムが拡大し、材料イノベーションから構造実現に至るまで、航空宇宙分野の顧客を支援する能力が強化される。
- 2026年1月:Continuous Composites社― Continuous Composites社は、航空宇宙構造物の接合および補強手法の進歩を目的としたAFWERX製造チャレンジ契約(125万米ドル)を受注しました。このプロジェクトでは、CF3D社のデジタル制御による連続繊維製造技術を耐荷重補強材に適用し、構造効率の向上、軽量化、複合材パネルの統合性の向上を目指します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -