
モバイル人工知能(AI)市場:動向・予測 2034
モバイル人工知能(AI)市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術ノード別(20~28nm、10nm、7nm)、アプリケーション別(スマートフォン、カメラ、ドローン、ロボット、自動車、AR/VR)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002426
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 15, 2026


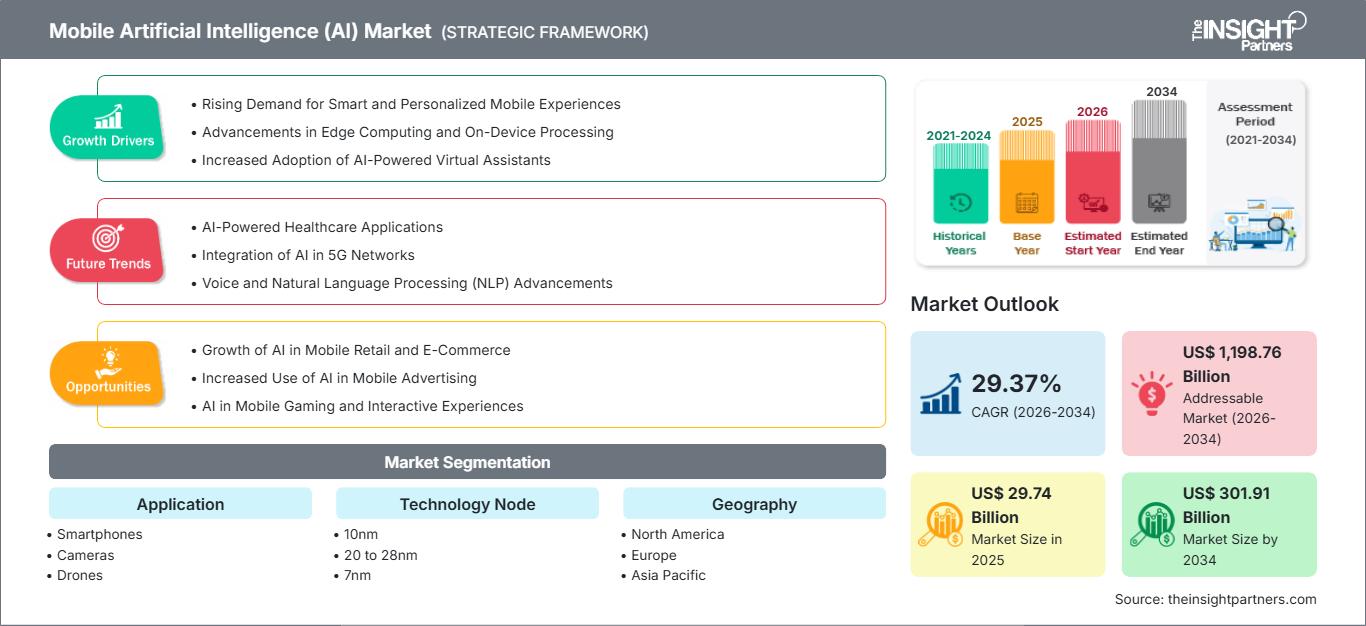
2025年の市場規模
297億4000 万米ドル
基準年値
2034年の予測
3019億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
29.37 %
成長率
対象市場
1兆1987億6000万 米ドル
(2026年~2034年)
モバイルAI市場は、2025年には297億4000万米ドルと評価され、2034年には3019億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)29.37%で拡大する見込みです。デバイス上での推論、エッジコンピューティングアーキテクチャ、専用ニューラル処理ユニットの急速な統合により、消費者向けおよび産業向け環境におけるデバイスの機能が変革されつつあります。AI対応スマートフォン、自律システム、没入型デジタル体験の普及拡大は、業界の長期的な成長を後押しし続けています。
北米全域において、半導体イノベーション、高度なAIソフトウェアエコシステムへの投資、そしてプレミアムコネクテッドデバイスの高い消費者普及率が、持続的な成長を支えています。同地域のモバイルAI市場規模は、強力な研究インフラと加速する企業モビリティイニシアチブの恩恵を受けています。家電製品や自動車用途におけるエッジAIチップの導入拡大は、2034年まで年平均成長率(CAGR)27~30%で地域市場の成長を支えると予想されます。
モバイルAI市場の評価と洞察
- 北米:半導体業界における強力なリーダーシップ、広範なAI研究活動、そしてプレミアムデバイスの普及が、地域拡大を後押ししています。2025年の市場シェア:34~38%。2026~2034年の年平均成長率:27~30%。
- 米国:堅牢なAIエコシステム、高度なクラウドエッジ統合、および高い消費者向け電子機器支出が市場需要を後押ししています。2025年のシェア:北米の72~78%。2026~2034年のCAGR:27~30%。
- 欧州:成長は、ドイツ、英国、フランスによる産業用AIの導入、自動車イノベーション、デジタル変革イニシアチブによって支えられています。2025年のシェア:24~28%。2026~2034年のCAGR:26~29%。
- アジア太平洋地域:中国、日本、韓国、インドが電子機器製造、AI投資、スマートデバイス消費の拡大を通じて需要を牽引。2025年の市場シェア:30~34%。2026~2034年の年平均成長率:31~34%。
- 最大セグメント:スマートフォンは、AI搭載カメラ、音声アシスタント、オンデバイス処理に支えられ、引き続き主要なアプリケーションとなっています。2025年の市場シェア:42~46%。2026~2034年のCAGR:28~31%。
- 高成長分野:AR/VRアプリケーションは、没入型コンピューティングと空間インテリジェンスの採用から恩恵を受けています。2025年の市場シェア:8~12%。2026~2034年のCAGR:35~38%。
- 詳細に分析された主要企業:Advanced Micro Devices, Inc.、Apple Inc.、Amazon Web Services, Inc.、IBM Corporation、Google LLC、Huawei Technologies Co., Ltd.、Intel Corporation、MediaTek Inc.、NVIDIA Corporation、Qualcomm Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
AIアクセラレータ、ニューラルプロセッシングユニット、および低消費電力チップ設計の開発における進歩により、デバイスインテリジェンスの概念はクラウドベースモデルからローカルモデルへと変化しました。半導体企業は現在、レイテンシの低減、プライバシーの強化、および消費電力の削減に重点を置いています。さらに、ソフトウェア企業は、ネットワーク接続されたスマートフォン、ロボット、カメラ、車両などの基盤モデルの改良を進めています。こうした進歩は、デバイス上でのリアルタイム分析、言語処理、画像認識、および状況に応じた意思決定を通じて、市場の成長を支えています。
今後の成長は、デジタルインフラへの投資を拡大している東南アジア諸国、中東、そしてラテンアメリカの一部地域で顕著に見られるだろう。政府主導のAI戦略や半導体といった取り組みによる地域密着型のコンピューティング能力の向上、そしてサイバーセキュリティ規制も、この成長を後押ししている。企業は現在、運用コストの削減と迅速な対応を求めている。
モバイル人工知能(AI)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 297億4000万米ドル |
| 2034年までの市場規模 | 3019億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 29.37% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
モバイル人工知能(AI)市場分析
スマートなユーザーエクスペリエンスへの需要の高まりは、成長の主要な原動力の一つとなるでしょう。顧客は、デバイスに予測的なレコメンデーション、対話型インタラクション、コンピューターフォトグラフィー、そしてパフォーマンス最適化機能を提供することを期待しています。エコシステムは、チップ製造やAIモデリングから、デバイス製造やソフトウェア最適化まで多岐にわたります。エンドポイントにおける処理能力の向上に伴い、高度なチップや組み込みAIプラットフォームへのニーズが高まるでしょう。
サプライチェーンの各メンバーは、限られた電力要件で大規模な推論タスクを処理できるAIプロセッサの開発にますます注力していくでしょう。ファウンドリは、より高い効率と性能を実現するために、先進的なテクノロジーノードを構築していきます。デバイスメーカーは、ソフトウェアメーカーと緊密に連携し、スマートフォン、ドローン、自動車、スマートボードなどのデバイスにAI機能を追加していくでしょう。
テクノロジーリーダー各社がハードウェアとソフトウェアの統合を通じて差別化を図る中、競争は依然として激化している。Apple、Qualcomm、MediaTek、Googleは、独自のアーキテクチャと最適化されたオペレーティング環境を通じて、デバイス上のAI機能を強化し続けている。NVIDIAとIntelは、エッジ環境への展開や開発プラットフォームをサポートする、より広範なAIエコシステムの実現において、引き続き大きな影響力を持っている。
業界における現在の投資は、エッジインテリジェンス、マルチモーダルAI、および生成型AI最適化にますます向けられています。市場分析によると、半導体企業、ハイパースケールインフラストラクチャ、およびデバイスメーカーのパートナーシップが、AIソリューションの商用化プロセスを加速させています。AWS、IBM、Huawei、およびAMDは、消費者向けおよび企業向けアプリケーションにおけるスケーラブルなAI展開を確実にするために、その機能を絶えず強化しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
モバイル人工知能(AI)市場:戦略的洞察
地域別分析
北米モバイル人工知能市場
北米は2025年時点で約34~38%のシェアを占め、AI対応ハードウェアおよびソフトウェア開発における主要なイノベーション拠点であり続けると予測されています。強力なベンチャーキャピタル投資、半導体研究、そして先進的な家電製品の普及が、この拡大を支えています。企業は、応答性、セキュリティ、および業務効率の向上を目指し、エッジインテリジェンスソリューションの導入をますます進めています。この地域は、2034年まで年平均成長率(CAGR)27~30%で成長すると見込まれています。
大手テクノロジー企業、研究機関、クラウドインフラストラクチャプロバイダーの存在は、商業化の機会を強化します。また、インテリジェント自動車システム、AI搭載スマートフォン、エンタープライズモビリティソリューションの普及拡大も成長を後押ししています。データプライバシーに関する規制強化は、ローカル処理アーキテクチャを促進し、グローバル市場における北米のモバイルAI市場シェアの地位を強化しています。
米国モバイル人工知能市場
2025年には、北米の需要の約72~78%を米国が占めると予測されています。半導体分野における高度な専門知識、効率的なソフトウェア開発環境、そして大規模なAI投資が、市場の成長を牽引し続けています。AI機能を統合したハイエンドデバイスに対するユーザーの受容度は、世界でもトップクラスです。市場は年平均成長率(CAGR)27~30%で成長すると見込まれています。
大手テクノロジー企業は、カスタムシリコン、生成型AIの最適化、エッジコンピューティングソリューションへの投資を継続している。その応用分野は、スマートフォンから自動車、ロボット、企業向け機器まで多岐にわたる。政府による半導体製造と技術革新への支援は、競争優位性をさらに強化している。半導体産業は、この地域における主要な収益源であり、技術革新の原動力であり続けている。
欧州モバイル人工知能市場
2025年には、世界の売上高の約24~28%を欧州が占め、年平均成長率(CAGR)は26~29%と予測されている。ドイツは、自動車イノベーション、産業オートメーション、高度な製造アプリケーションといった分野で、地域需要を牽引している。英国は、強力なAI研究能力とインテリジェントエンタープライズソリューションの導入において優位性を享受している。
フランス、イタリア、スペインでは、AI搭載の家電製品、モビリティシステム、スマートインフラソリューションに対する需要が高まっている。この地域におけるデジタル主権と倫理的なAI開発を支援する政策は、エッジコンピューティング機能への投資を促進している。テクノロジー企業と産業界の企業間の継続的な協力が、欧州における今後の持続的な成長を確実にすると期待されている。
アジア太平洋地域のモバイル人工知能市場
アジア太平洋地域は2025年には世界の収益の約30~34%を占め、年平均成長率(CAGR)31~34%で最も急速な成長を遂げると予想されている。中国は、大規模な電子機器生産、半導体への投資、そして数多くのAI導入イニシアチブにより、この地域をリードしている。
日本と韓国はデバイスの革新を通じて付加価値を生み出し、インドはデジタル化とスマートフォンの利用拡大によって優位性を獲得している。オーストラリアは企業におけるAI導入を通じて貢献している。
中東・アフリカのモバイル人工知能市場
中東・アフリカ地域は、各国政府がデジタルインフラとAIを活用したサービスを優先的に推進するにつれ、徐々に拡大している。サウジアラビアとアラブ首長国連邦は、インテリジェントモビリティ、スマートシティ構想、先端技術エコシステムに多額の投資を行っている。この地域の成長率は年平均24~27%と予測されている。
南アフリカはアフリカ市場における重要なテクノロジーハブとしての地位を維持しており、他の国々も接続性やデジタルサービスの拡大を続けている。インテリジェントデバイス、自動化、インフラ近代化への需要は、多様な産業分野における段階的な導入を後押しすると予想される。
セグメンテーション分析
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)30~33%で拡大すると予測されています。インテリジェントなユーザーエクスペリエンス、デバイスの自律性の向上、低遅延の意思決定に対する需要の高まりが、引き続き普及を後押ししています。企業や消費者が生産性、パーソナライゼーション、業務効率の向上に組み込み型インテリジェンスをますます活用するようになるにつれ、アプリケーションカテゴリー全体にわたる市場規模は拡大しています。
- スマートフォン:プレミアム端末からミドルレンジ端末まで、AIを活用した画像処理、音声認識、予測支援、エネルギー最適化機能が広く普及しているため、最大の収益貢献分野となっている。
- カメラ:AIは、物体認識、画像強調、モーション追跡、自動シーン最適化を可能にし、コンシューマー、セキュリティ、産業用画像処理アプリケーション全体のパフォーマンスを向上させます。
- ドローン:高度なナビゲーション、障害物回避、ルート最適化、自律運用機能により、物流、監視、農業、検査などの分野での導入が進んでいます。
- 自動車分野:AIは、運転支援、予知保全、安全監視、インテリジェントなインフォテインメントシステムをサポートし、コネクテッドモビリティ技術の役割を強化します。
- AR/VR:急速な成長は、企業環境と消費者環境の両方において、没入型体験、空間コンピューティング、ジェスチャー認識、リアルタイム環境マッピングによって推進されている。
- ロボット工学:組み込み型インテリジェンスは、ナビゲーション、知覚、自律的な意思決定を向上させ、製造、医療、物流、サービスなどの分野への導入を支援します。
- スマートボード:AIを活用したコラボレーションツールは、教育現場や企業環境において、インタラクティブな学習、会議の生産性、コンテンツ管理機能を向上させます。
- PCS:パーソナルコンピューティングシステムは、生産性向上、コンテンツ作成、サイバーセキュリティ、ワークフロー自動化のために、AIアクセラレータをますます統合するようになっている。
テクノロジーノード
テクノロジーノード分野は、2026年から2034年にかけて年平均成長率(CAGR)28~31%で成長すると予測されています。半導体技術革新は、メーカー各社が処理効率の向上とエネルギー消費量の削減を追求する中で、市場発展の中心であり続けています。高度な製造技術により、小型モバイル環境において、ますます高度なAIワークロードを実現することが可能になります。
- 10nm:性能と製造効率のバランスが重要な購入検討事項となる、コスト重視のアプリケーションにおいて、その関連性を維持します。
- 20~28nm:信頼性の高い処理能力と確立された製造エコシステムを必要とする、一部の組み込みアプリケーションおよび産業用アプリケーションを引き続きサポートします。
- 7nm:電力効率、処理性能、高度なニューラルコンピューティングワークロードのサポートが向上したため、高性能AI搭載デバイスでますます好まれるようになっている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
スマートフォン |
高い |
デバイス内AI |
成熟した |
|
カメラ |
中くらい |
スマートビジョン |
スケーリング |
|
ドローン |
中くらい |
自律飛行 |
スケーリング |
|
自動車 |
高い |
ADASインテリジェンス |
スケーリング |
|
AR/VR |
中くらい |
空間コンピューティング |
新興 |
|
ロボット工学 |
中くらい |
エッジオートノミー |
スケーリング |
|
スマートボード |
低い |
インテリジェントラーニング |
新興 |
|
個 |
高い |
AI生産性 |
スケーリング |
モバイルAI市場の成長要因と影響分析
エッジAI処理機能の拡張
クラウド中心のコンピューティングとは対照的に、ローカルインテリジェンスへの移行は市場の進化に大きな影響を与えています。高速なパフォーマンス、プライバシー保護、そして信頼性の高い接続性へのニーズは、企業とユーザーにとってますます重要になっています。ニューラルプロセッシングユニット(NPU)とAIアクセラレータにより、デバイスはハードウェア上で複雑な計算を直接実行できます。これにより、ネットワークの信頼性への依存を最小限に抑えつつ、効率性を向上させることができます。生成型AIソリューションの普及に伴い、スマートフォン、ロボット、車両におけるローカル推論機能への需要が高まっています。
インテリジェント家電製品への需要の高まり
消費者の期待は高まり続け、極めてパーソナライズされたデジタル体験へと変化しています。AIを活用した写真撮影、翻訳、バーチャルアシスタント、予測インターフェースは、コネクテッドガジェットの一般的な機能となっています。メーカーは、仕様だけでなく、インテリジェンスを組み込むことによっても、自社製品を差別化しています。こうした方向性は、高度なチップセットとソフトウェアスタックの開発を促進しています。ハイエンドデバイスにおける革新的なソリューションの人気が高まるにつれ、顧客基盤が拡大し、拡張性も向上しています。
半導体製造技術の進歩
半導体製造技術の進歩は、トランジスタ密度の向上、効率の向上、処理能力の改善につながります。技術の進歩により、スマートフォンはバッテリー性能を維持しながら、AIに必要な複雑な計算を実行できるようになります。需要の高まりを受け、各社は研究開発と生産に注力しています。これらの技術進歩は、スマートフォン、拡張現実・仮想現実デバイス、ロボット、自動車機器への応用を可能にします。処理能力の向上は、最終的にデバイス内AIのビジネス上の可能性を高めます。
モバイル人工知能(AI)市場の将来動向
消費者向けデバイス全体への生成型AIの統合
モバイルAI市場のトレンドは、生成型AI機能をデバイスに直接統合する方向へとますます進んでいます。最適化された言語モデル、インテリジェントアシスタント、マルチモーダルコンテンツ作成機能は、家電製品全般において標準機能となることが期待されています。処理効率の向上に伴い、より多くのアプリケーションがクラウドへの常時接続なしで動作するようになります。この進化は、プライバシーの強化、低遅延、パーソナライゼーションの向上を支えます。デバイスメーカーは、ますます高度化する生成型ワークロードをサポートするために特別に設計されたハードウェアアーキテクチャを優先的に採用していくことが予想されます。
AI、接続性、空間コンピューティングの融合
市場の進化は、AI機能、接続規格、そしてデジタル環境の没入性といった要素の統合をさらに進めるものと予想されます。空間コンピューティングのユースケースにおいては、知覚ベース、コンテキストベース、予測機能の利用が拡大するでしょう。これは、企業研修、医療分野における可視化、産業オペレーション、そしてエンターテイメントなど、幅広い分野に当てはまります。エッジインテリジェンスと低消費電力コンピューティング技術へのさらなる投資は、新たな種類のデバイスにおけるユースケースの商業化を促進する可能性があります。
モバイルAI市場の機会
AIを活用したモビリティエコシステムの拡大
コネクテッドカーや高度道路交通システムの普及拡大は、大きなビジネスチャンスをもたらしています。組み込みAI機能は、ナビゲーション、運転支援、予知保全、パーソナライズされたユーザーエクスペリエンスなどをサポートします。自動車メーカーは、イノベーションを加速させるため、半導体プロバイダーやソフトウェア開発者との提携をますます模索しています。モバイルAI市場の予測によると、電動化とコネクティビティのトレンド拡大により、交通エコシステムにおける高度なAI処理能力への需要がさらに高まることが示されています。モビリティ技術に注力する投資家は、長期的な普及拡大から恩恵を受ける可能性があります。
エンタープライズエッジインテリジェンスの成長可能性
企業におけるエッジコンピューティングの導入は、効率的かつ安全なAI処理を提供できるソリューションプロバイダーにとって新たな機会をもたらします。産業オートメーション、医療機器、物流、インテリジェントワークプレイスといった業界では、ローカルインテリジェンスへのニーズがますます高まっています。求められるのは、低遅延、高度なサイバーセキュリティ、そして運用効率です。ハードウェアとソフトウェアのソリューションに加え、導入サービスを提供するソリューションプロバイダーは、今後高まる企業ニーズに対応できる有利な立場に立つことができるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -