
Markt für Luft- und Raumfahrtplatten: Potenzial-, Größen- und Nachfragebericht
Marktgröße und Prognosen für Luft- und Raumfahrtplatten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Materialart (Titan, Aluminium, Stahl, Sonstige); Flugzeugtyp (Starrflügler, Drehflügler); Endnutzer (kommerziell, militärisch) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024483
- Kategorie : Luft- und Raumfahrt und Verteidigung
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
1,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,29 %
Wachstumsrate
Adressierbarer Markt
20,27 Mrd. US-Dollar
(2026–2034)
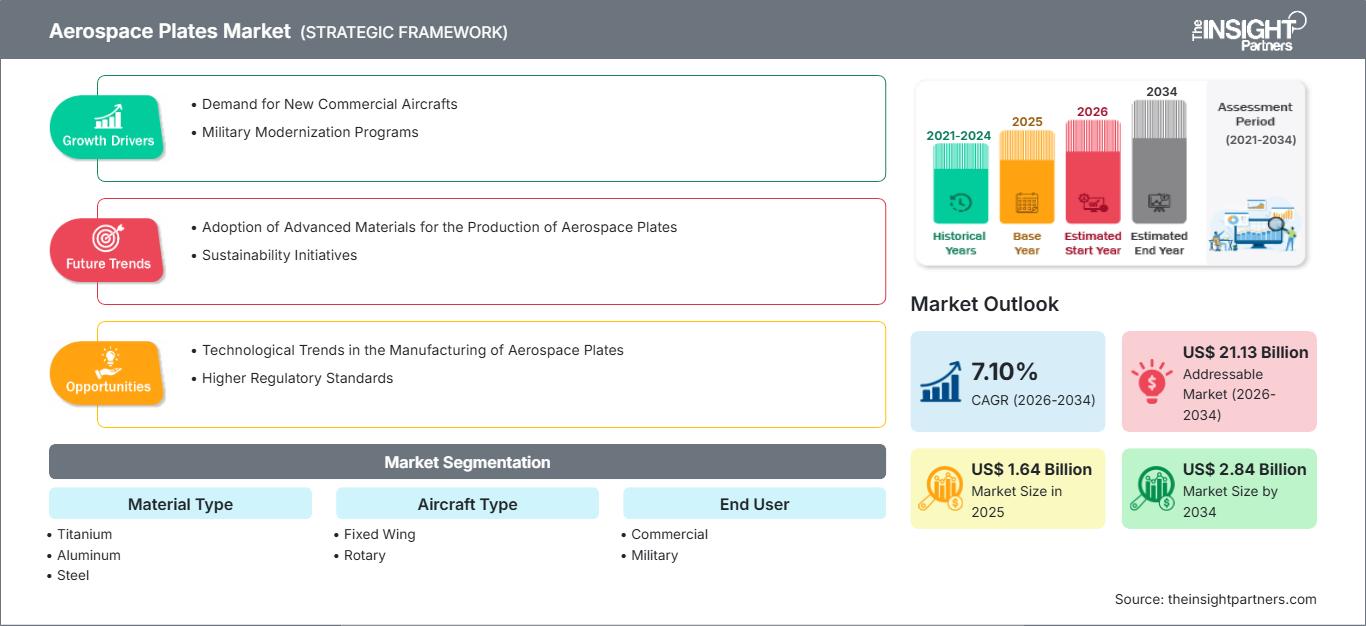
Der Markt für Luft- und Raumfahrtplatten verzeichnet ein beschleunigtes Wachstum aufgrund der steigenden Nachfrage nach leichten, korrosionsbeständigen und hochfesten Strukturwerkstoffen in zivilen und militärischen Flugzeugprogrammen. Der Markt hatte 2025 einen Wert von 1,64 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 2,84 Milliarden US-Dollar anwachsen, was einer bereinigten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,29 % im Zeitraum 2026–2034 entspricht. Luft- und Raumfahrtplatten werden in Flugzeugzellenstrukturen, Außenhaut, Schottwänden, Flügelkomponenten, Panzerungen und anderen Strukturbauteilen eingesetzt, wo Materialfestigkeit, Dauerfestigkeit, Bearbeitbarkeit und Gewichtseffizienz direkten Einfluss auf die Flugzeugkonstruktion und die Wirtschaftlichkeit des Betriebs haben.
In Nordamerika wird der Markt für Luftfahrtbleche durch die etablierte Flugzeugproduktion, die Rüstungsbeschaffung, den Ersatzteilmarkt und die heimische Metallverarbeitungskapazität gestützt. Bis 2034 wird für die Region ein jährliches Wachstum von ca. 5 % erwartet. Die Nachfrage wird durch die Produktion von Verkehrsflugzeugen, die Modernisierung des Militärs, Titanlieferverträge und Investitionen in die heimische Aluminium- und Speziallegierungsproduktion verstärkt. Langfristige OEM-Verträge ermutigen die Zulieferer zudem, ihre Schmelz-, Walz-, Veredelungs-, Qualifizierungs- und Lieferkapazitäten an die Produktionspläne der Flugzeugindustrie anzupassen.
Marktanalyse und Einblicke für Luft- und Raumfahrtplatten
Regionaler Ausblick
- Nordamerika: ~34 % des Weltmarktes im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Nordamerika behält die größte regionale Position, gestützt durch die US-amerikanische Luft- und Raumfahrtindustrie, die Rüstungsbeschaffung, die etablierte Infrastruktur für die Titan- und Aluminiumverarbeitung sowie langfristige Liefervereinbarungen zwischen Materialherstellern und Flugzeugherstellern.
- USA: ~82 % des Umsatzes auf dem nordamerikanischen Markt im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Die USA decken den größten Teil der nordamerikanischen Nachfrage ab, da die Produktion von Verkehrsflugzeugen, militärischen Plattformen, Triebwerksprogrammen und die inländische Spezialmetallverarbeitung einen breiten Bedarf an qualifizierten Titan-, Aluminium- und Stahlplattenprodukten schaffen.
- Europa: ~27 % des Weltmarktes im Jahr 2025 | ~5 % jährliches Wachstum bis 2034. Marktposition: Europa stellt einen ausgereiften Luft- und Raumfahrtproduktionsstandort dar, angeführt von Frankreich. Deutschland, Großbritannien, Italien und Spanien tragen durch Flugzeugmontage, Strukturbau, Verteidigungsprogramme und spezialisierte Metallverarbeitungskapazitäten dazu bei.
- Asien-Pazifik: ~25 % des Weltmarktes im Jahr 2025 | ~8 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, da die Flugzeugflotten expandieren, die Luft- und Raumfahrtproduktion lokalisiert wird und China, Japan, Südkorea, Indien und Australien ihre Beteiligung an den Lieferketten der zivilen und militärischen Luft- und Raumfahrtindustrie ausbauen.
Segmentausblick
- Aluminium: Marktanteil ~52 % im Jahr 2025 | Jährliches Wachstum von ~6 % bis 2034. Marktposition: Aluminium ist führend, da seine etablierte Qualifizierungsbasis in der Luft- und Raumfahrt, die günstigen Festigkeits-Gewichts-Eigenschaften, die Korrosionsbeständigkeit, die Bearbeitbarkeit und das Recyclingpotenzial Plattenprodukte für großvolumige Strukturflugzeuganwendungen geeignet machen.
- Titan: ~25 % Marktanteil im Jahr 2025 | ~8 % jährliches Wachstum bis 2034. Marktposition: Titan ist das wachstumsstärkste Materialsegment, da Flugzeughersteller den Einsatz in hochbelasteten Strukturbereichen, in Triebwerksnähe und bei Bauteilen, die hohe Festigkeit, Temperaturbeständigkeit, Dauerfestigkeit und Korrosionsbeständigkeit erfordern, erhöhen.
Wettbewerbsfähige Berichterstattung
ATI, Arconic Corporation, CRS Holdings, LLC, Constellium SE, Kaiser Aluminum Corporation, Hadco Metal Trading Co., VSMPO-AVISMA Corporation, TW Metals, LLC, Novelis Inc., Smiths Metal Centres Limited, Sandmeyer Steel Company
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Bleche in der Luft- und Raumfahrt hat sich von der herkömmlichen Aluminium- und Stahlversorgung hin zu einem differenzierteren Materialökosystem entwickelt, das Titanlegierungen, Aluminium-Lithium-Produkte, hochentwickelte wärmebehandelte Legierungen und Spezialstahlsorten umfasst. Die Blechherstellung konsolidiert zunehmend Schmelzen, Gießen, Warm- und Kaltwalzen, Wärmebehandlung, Oberflächenbearbeitung, Prüfung und maschinelle Bearbeitung, um die Anforderungen der Flugzeugzertifizierung zu erfüllen. Die Planung wird zudem besser mit den Produktionsraten der Erstausrüster (OEMs) abgestimmt. Rückverfolgbarkeit, Gleichmäßigkeit der mechanischen Eigenschaften, Oberflächengüte, Toleranzen und Zertifizierung werden daher wesentliche Elemente der Wettbewerbsfähigkeit der Zulieferer sein und nicht nur zukünftige Qualitätskontrollmaßnahmen.
In den kommenden Jahren wird sich der Markt geografisch diversifizieren. Die Flugzeugproduktion im asiatisch-pazifischen Raum wird zunehmen, parallel zum Ausbau der Luft- und Raumfahrtindustrie in Schwellenländern. Investitionen in inländische Produktionskapazitäten für strategische Werkstoffe gewinnen angesichts des Bedarfs von OEMs und Regierungen an robusten Titan- und Hochleistungsaluminiumlieferungen an Bedeutung. Die Regulierung von Emissionen, Materialeffizienz, Recycling und Resilienz fördert Investitionen in umweltschonendere Produktionstechnologien, Anlagen zur Schrottrecycling und höherwertige Legierungen. Dies wird die Nachfrage nach qualifizierten Beschichtungen für Neubauten, Verteidigungsplattformen und Ersatzprogramme steigern.
Berichtsumfang zum Markt für Luft- und Raumfahrtplatten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,29 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Luft- und Raumfahrtplatten
Der Markt für Aluminiumbleche in der Luft- und Raumfahrtindustrie wird von der Flugzeugproduktion, der Flottenerneuerung, der Modernisierung der Verteidigungsindustrie und dem zunehmenden Einsatz von Leichtbauwerkstoffen in Strukturbauteilen angetrieben. Für die Produktion von Verkehrsflugzeugzellen werden große Mengen an qualifizierten Aluminiumblechen und anderen Walzprodukten benötigt, während der Einsatz von Titanblechen von Hochleistungsstrukturen und Situationen abhängt, in denen das Verhältnis von Gewicht zu Festigkeit den Einsatz teurerer Materialien rechtfertigt. Die Lieferkette umfasst Legierungslieferanten, Schmelzbetriebe, Walzwerke, Wärmebehandlungsanlagen, Händler, Verarbeiter und Flugzeughersteller (OEMs). Der Lieferprozess wird weiterhin durch die Vorlaufzeiten für die Qualifizierung, die Verfügbarkeit von Legierungen, die Walzwerkskapazität, Luft- und Raumfahrtzertifizierungen und Beschaffungsverträge beeinflusst.
Die Konzentration des Angebots an qualifizierten Werkstoffen für die Luft- und Raumfahrt macht die Produktionserweiterung zu einem strategischen Faktor für Hersteller. Die Vereinbarung von ATI mit Airbus bis 2025 verdeutlicht, wie mehrjährige Verpflichtungen die Kapazitätsplanung für Titanplatten, -bleche und -blöcke unterstützen können. Constellium kombiniert Kompetenzen in der Herstellung von Aluminiumplatten, -blechen und -profilen für die Luft- und Raumfahrt mit kundenspezifischer Legierungsentwicklung, während Arconic über bedeutende Aluminiumverarbeitungskapazitäten für Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich verfügt. Kaiser Aluminum, VSMPO-AVISMA, TW Metals, Novelis, Smiths Metal Centers, Hadco Metal Trading, Sandmeyer Steel Company und CRS Holdings sind mit komplementären Positionen in den Bereichen Werkstoffe, Vertrieb und Spezialmetalle vertreten.
Investitionstrends gehen hin zu vertikaler Integration, Flexibilität, Automatisierung, Recycling und der Qualifizierung von Hochleistungslegierungen. Materiallieferanten, die verschiedene Prozesse vom Schmelzen bis zur gefertigten Platte abdecken, erhöhen die Materialkonsistenz und die Liefertransparenz. Distributoren bieten Mehrwert durch Lagerverfügbarkeit, Zuschnitt, Bearbeitung und regionalen Vertrieb. Der Marktanteil von Platten für die Luft- und Raumfahrtindustrie wird von solchen Kompetenzen beeinflusst, da Wettbewerbsvorteile nicht allein von der Kapazität abhängen. Kunden der Luft- und Raumfahrtindustrie achten zudem auf Merkmale wie Qualifikationen, Legierungstypen, Qualitätssicherungssysteme, Lieferzuverlässigkeit, Rückverfolgbarkeit und die Fähigkeit, Produktionsraten anzupassen, ohne die Spezifikationen zu verletzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Luft- und Raumfahrtplatten: Strategische Einblicke
Regionale Einblicke
Markt für Luft- und Raumfahrtplatten in Nordamerika
Nordamerika repräsentierte 2025 rund 34 % des globalen Marktes für Luft- und Raumfahrtplatten und wird voraussichtlich bis 2034 ein jährliches Wachstum von ca. 5 % verzeichnen. Zu den Stärken der Region zählen die Präsenz von Flugzeugherstellern (OEMs), Rüstungsunternehmen, Triebwerksherstellern, Wartungs- und Reparaturunternehmen (MRO) sowie Metallproduzenten. Die USA stellen den größten Teil der Nachfrage in der Region dar, wo der Bedarf an Aluminium-, Titan- und Spezialstahlplatten im Bereich der zivilen und militärischen Flugzeugstrukturen, Hubschrauber und Raumfahrtprogramme sehr groß ist.
Die Widerstandsfähigkeit der heimischen Lieferkette wird zu einem immer wichtigeren Kriterium für Kaufentscheidungen. Zulieferer von Luft- und Raumfahrtmaterialien investieren in Kapazitäten, Verarbeitung und langfristige Verträge, um die Flugzeug- und Rüstungsproduktion zu unterstützen. Titan ist aufgrund seiner Anwendung in tragenden Konstruktionen und Triebwerksteilen weiterhin von strategischer Bedeutung, während hochentwickeltes Aluminium für die Serienfertigung von Flugzeugzellen relevant bleibt. Kanada leistet Beiträge zur Flugzeugstruktur, zu Geschäftsreiseflugzeugen und zur spezialisierten Luft- und Raumfahrtproduktion, während Mexiko einige Luft- und Raumfahrtfertigungsbetriebe unterstützt.
US-Markt für Luft- und Raumfahrtplatten
Die USA trugen 2025 mit rund 82 % zum Umsatz des nordamerikanischen Marktes für Luft- und Raumfahrtplatten bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5 % wachsen. Die Nachfrage in den USA basiert auf Verkehrsflugzeugen, Kampfflugzeugen, Hubschraubern, Transportflugzeugen, Geschäftsreiseflugzeugen, Raumfahrzeugen und dem Ersatzteilmarkt für die Luft- und Raumfahrt. Branchencluster in der Luft- und Raumfahrtindustrie führen zu einer kontinuierlichen Nachfrage nach hochwertigem Plattenmaterial, das strengen Anforderungen an mechanische Eigenschaften, Abmessungen und Oberflächenbeschaffenheit unterliegt.
Die Sicherung der Materialversorgung ist zunehmend mit Verteidigungspolitik und Produktionsplänen der Luft- und Raumfahrtindustrie verknüpft. ATI diversifizierte sein Titansortiment in South Carolina und schloss einen mehrjährigen Vertrag mit Airbus über Titanplatten, -bleche und -blöcke ab. Dies unterstreicht die Bedeutung der heimischen Verarbeitungskapazitäten für dieses Material. Zulieferer wie Arconic, Constellium, Kaiser Aluminum, TW Metals und andere unterstützen den Markt mit Aluminiumplatten, Speziallegierungen, Verarbeitungsdienstleistungen und Vertrieb.
Europäischer Markt für Luft- und Raumfahrtplatten
Europa hielt 2025 einen Anteil von rund 27 % am globalen Markt für Luft- und Raumfahrtplatten und wird voraussichtlich bis 2034 ein jährliches Wachstum von rund 5 % verzeichnen. Frankreich ist in Europa führend in dieser Branche, was auf die starke Flugzeug- und Raumfahrtindustrie des Landes zurückzuführen ist, darunter die Airbus-Produktion, die Triebwerks- und Systemfertigung sowie die Lieferkette für Luft- und Raumfahrtmaterialien. Deutschland trägt mit Flugzeugstrukturen, Triebwerksteilen, Verteidigungsprogrammen und fortschrittlicher Fertigung zum Luft- und Raumfahrtmarkt bei. Großbritannien spielt aufgrund seiner zivilen und militärischen Luft- und Raumfahrtproduktion weiterhin eine wichtige Rolle. Italien und Spanien verfügen über Stärken in den Bereichen Strukturbau, Flugzeugstrukturen und Flugzeugprogramme.
Die Region entwickelt ihre Lösungen für Kreislaufwirtschaft und leistungsfähigere Legierungen. Constellium bietet in Europa Aluminiumplatten und andere Walzprodukte für die Luft- und Raumfahrt an, während die Aluminium-Lithium-Technologie von Constellium auf Gewichtsreduzierung und verbesserte Struktureigenschaften abzielt. Luft- und Raumfahrt-OEMs arbeiten eng mit Spezialwerkstofflieferanten in Frankreich zusammen, während Deutschland und Italien über diversifizierte Ökosysteme für die Luft- und Raumfahrttechnik und -fertigung verfügen. Spanien verstärkt seinen Beitrag zu Flugzeugstrukturen und Komponenten für Flugzeugprogramme. Großbritannien behält seine Bedeutung für Triebwerke, Verteidigungsluftfahrt und die Luft- und Raumfahrtindustrie. Qualifizierung, Recycling, Rückverfolgbarkeit und robuste Lieferketten beeinflussen die Materialbeschaffung in Europa.
Markt für Luft- und Raumfahrtplatten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 rund 25 % des globalen Marktes für Luft- und Raumfahrtplatten und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8 % wachsen, womit er die am schnellsten wachsende Region ist. Die Marktprognose für Luft- und Raumfahrtplatten deutet auf ein anhaltendes regionales Wachstum hin, wobei China, gestützt durch die Nachfrage der zivilen Luftfahrt, die Entwicklung heimischer Flugzeuge, die Verteidigungsproduktion und die expandierenden Produktionskapazitäten in der Luft- und Raumfahrtindustrie, führend im asiatisch-pazifischen Raum ist. Japan und Südkorea tragen mit Flugzeugkomponenten, fortschrittlichen Werkstoffen, Verteidigungssystemen und Industrietechnologie zum Wachstum bei.
Die wachsende Bedeutung Indiens lässt sich auf den Ausbau der Flugzeugflotten, die Flugzeugwartung und die Lokalisierung der Luft- und Raumfahrtfertigung zurückführen. Australiens Beitrag zu diesem Sektor umfasst sein Engagement in der Verteidigungsluftfahrt, Wartungs-, Reparatur- und Überholungsdiensten (MRO) sowie in der Spezialfertigung. Das Wachstum in dieser Region ist auf die steigenden Flugzeugflotten, die Lokalisierungsaktivitäten, das Lieferkettenmanagement und Investitionen in die Infrastruktur der Luft- und Raumfahrtindustrie zurückzuführen. Es wird eine erhöhte Nachfrage nach Aluminium- und Titanplatten geben.
Markt für Luft- und Raumfahrtplatten im Nahen Osten und Afrika
Die Markttrends für Luftfahrtplatten im Nahen Osten und in Afrika deuten auf eine steigende Nachfrage hin, die durch den Ausbau der Luftfahrtinfrastruktur, Investitionen in die Luft- und Raumfahrt, die Modernisierung der Verteidigung und die Ausweitung der Wartungs-, Reparatur- und Überholungsaktivitäten (MRO) gestützt wird. Der regionale Markt wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Die Vereinigten Arabischen Emirate (VAE) sind aufgrund ihrer Luftfahrtdrehkreuze, ihrer großen Flugzeugflotten, ihrer MRO-Kapazitäten, ihrer Investitionen in die Luft- und Raumfahrt sowie ihrer Rolle als regionales Zentrum für Flugzeugdienstleistungen ein führender Markt. Das Königreich Saudi-Arabien investiert im Rahmen seiner Strategie zur Diversifizierung der Industrien in die Luft- und Raumfahrt- sowie die Verteidigungsbranche, und Südafrika verfügt weiterhin über Kompetenzen in den Bereichen Verteidigung, Luftfahrt und Luft- und Raumfahrttechnik.
Die Nachfrage in der Region wird durch das Wachstum von Flugzeugflotten, Wartungseinrichtungen, Rüstungsbeschaffungen und Flughafenbau getrieben. Die Golfstaaten haben die Luft- und Raumfahrtindustrie vor Ort ausgebaut und damit neue Möglichkeiten für Händler, Bearbeitungsbetriebe und Materiallieferanten geschaffen. Südafrika ist auf die Luft- und Raumfahrtproduktion sowie die Verteidigung spezialisiert, während andere Teile der Region weiterhin stark auf Importe von Flugzeugmaterialien angewiesen sind.
Segmentierungsanalyse
Materialart
Das Segment „Materialarten“ ist in Titan, Aluminium, Stahl und Sonstige unterteilt. Aluminium bleibt die größte Materialkategorie, während Titan das am schnellsten wachsende Hauptmaterial ist, da Flugzeugkonstrukteure zunehmend Strukturleistung, Gewicht, Korrosionsbeständigkeit und Lebenszyklusanforderungen in Einklang bringen müssen. Die Materialzusammensetzung variiert zudem je nach Flugzeugplattform, Einbauort, Betriebsumgebung und Endnutzeranforderungen.
- Titan: Titanplatten werden in anspruchsvollen Struktur- und Hochtemperaturanwendungen eingesetzt, bei denen ein hohes Festigkeits-Gewichts-Verhältnis, Korrosionsbeständigkeit und Dauerfestigkeit von Bedeutung sind. Die Nachfrage ist eng mit der Produktion von Verkehrsflugzeugen, Verteidigungsplattformen und Anwendungen verbunden, die Kompatibilität mit modernen Flugzeugzellen- und Antriebssystemen erfordern.
- Aluminium: Aluminiumplatten spielen aufgrund etablierter Qualifizierungsverfahren, ihrer guten Bearbeitbarkeit, Korrosionsbeständigkeit und ihres günstigen Gewichts weiterhin eine zentrale Rolle im Flugzeugstrukturbau. Moderne Legierungen und Aluminium-Lithium-Produkte erweitern die Bedeutung von Aluminium für leichtere und effizientere Strukturen der nächsten Generation.
- Stahl: Stahlplatten werden gezielt dort eingesetzt, wo Festigkeit, Verschleißfestigkeit, Haltbarkeit oder spezifische mechanische Eigenschaften die Gewichtsvorteile von Aluminium überwiegen. Die Nachfrage konzentriert sich auf spezielle Anwendungen in den Bereichen Strukturbau, Fahrwerksysteme, Verteidigung, Werkzeugbau und Schwerlast-Luft- und Raumfahrt.
- Andere: Zu den anderen gehören spezielle Legierungen und Werkstoffe für die Luft- und Raumfahrt, die in Anwendungen eingesetzt werden, in denen herkömmliches Aluminium, Titan oder Stahl die Leistungsanforderungen nicht vollständig erfüllen können. Ihre strategische Bedeutung liegt in Nischenanwendungen für Flugzeugstrukturen, der fortschrittlichen Fertigung und spezialisierten Verteidigungsanwendungen.
Flugzeugtyp
Das Segment Flugzeugtypen umfasst Starrflügler und Drehflügler. Starrflügler stellen die breitere Nachfragebasis dar, da zivile und militärische Flugzeuge umfangreiche Strukturblechprodukte für Tragflächen, Rumpfstrukturen, Schottwände und zugehörige Baugruppen benötigen. Für dieses Segment wird bis 2034 ein jährliches Wachstum von ca. 6 % erwartet, bedingt durch die fortlaufende Flottenerneuerung und Produktionsprogramme.
- Starrflügler: Starrflügler verursachen durch große Strukturbauteile und wiederholte Produktionsprogramme einen erheblichen Blechverbrauch. Kommerzielle Schmalrumpf-, Großraum-, Regional-, Geschäfts- und Militärflugzeuge stellen je nach Flugzeuggröße, Konstruktionsphilosophie, Produktionsrate und struktureller Anwendung unterschiedliche Materialanforderungen.
- Drehflügler: Drehflügler benötigen Blechwerkstoffe für Flugzeugzellenstrukturen, Getriebe, militärische Plattformen und Spezialkomponenten. Die Nachfrage wird durch die Modernisierung von Hubschraubern, die Rüstungsbeschaffung, Mehrzweckflugzeuge und Ersatzzyklen gedeckt, wobei Titan und Speziallegierungen in anspruchsvollen Betriebsumgebungen relevant sind.
Endbenutzer
Das Endkundensegment umfasst kommerzielle und militärische Anwendungen. Die zivile Luftfahrt stellt den größeren, etablierten Nachfrageanteil dar, da die Massenproduktion von Flugzeugen den regelmäßigen Bedarf an qualifizierten Aluminium- und Titanplattenprodukten erfordert. Für dieses Segment wird bis 2034 ein jährliches Wachstum von ca. 6 % erwartet, unterstützt durch Flottenerweiterungen und -erneuerungen.
- Kommerziell: Anwender in der kommerziellen Luft- und Raumfahrt benötigen eine zuverlässige Blechversorgung für die Serienproduktion von Flugzeugen, Strukturbaugruppen und den Ersatzteilmarkt. Bei der Kaufentscheidung spielen Zertifizierung, Maßgenauigkeit, Lieferzuverlässigkeit, Gewichtseffizienz und Kompatibilität mit etablierten Flugzeugfertigungsprozessen eine entscheidende Rolle.
- Militär: Militärische Nutzer benötigen Hochleistungsplatten für Kampfflugzeuge, Hubschrauber, Transportflugzeuge, Überwachungsplattformen und andere Verteidigungssysteme. Für dieses Segment wird ein jährliches Wachstum von ca. 8 % erwartet, unterstützt durch Modernisierungsprogramme, Flottenerneuerung, Anforderungen an die Überlebensfähigkeit und strategische Beschaffung im Inland.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Kommerziell |
Hoch |
Flottenerneuerung |
Reifen |
|
Militär |
Medium |
Modernisierung der Verteidigung |
Skalierung |
Markttreiber und Wirkungsanalyse für Luft- und Raumfahrtplatten
Steigende Produktion von Verkehrsflugzeugen und Flottenerneuerung
Die Flugzeugfertigung ist ein Beispiel für einen Nachfragetreiber, da jede einzelne Flugzeugzelle die Zertifizierung von Strukturmaterialien erfordert – von Tragflächen über Rumpfsegmente und Spanten bis hin zu Schotten und anderen Komponenten. Die zunehmende Flugzeugauslastung und der Flottenwechsel bedingen einen kontinuierlichen Materialbedarf. Aluminium wird weiterhin für großvolumige Strukturbauteile benötigt, Titan hingegen wird zunehmend eingesetzt, wenn höchste Festigkeit, Korrosionsbeständigkeit und ein optimales Verhältnis von Leistung zu Gewicht gefordert sind. Nachfragetreiber sind entlang der gesamten Wertschöpfungskette, da die gestiegenen Produktionsraten der Erstausrüster (OEMs) bedeuten, dass Plattenhersteller über ausreichende Kapazitäten für Schmelzen, Walzen, Wärmebehandlung, Oberflächenbearbeitung und Prüfung verfügen müssen. Langfristige Vereinbarungen können dazu beitragen, Risiken zu minimieren und Investitionen in luft- und raumfahrtspezifische Kompetenzen zu fördern.
Verteidigungsmodernisierung und strategische Materialsicherheit
Die Modernisierung des Verteidigungssektors schafft einen zweiten Nachfragekanal, da Kampfflugzeuge, Militärtransporter, Hubschrauber, Überwachungsplattformen und andere Verteidigungssysteme langlebige Materialien benötigen, die anspruchsvolle mechanische und umwelttechnische Anforderungen erfüllen. Regierungen legen zunehmend Wert auf den inländischen Zugang zu strategischen Materialien, insbesondere Titan und Hochleistungsaluminium. Dies fördert Investitionen in die Infrastruktur für Schmelzen, Walzen, Verarbeiten und Recycling und erhöht gleichzeitig die Bedeutung einer resilienten lokalen Lieferkette. Militärische Programme weisen zudem längere Produktions- und Instandhaltungszyklen auf als viele kommerzielle Anwendungen, wodurch ein kontinuierlicher Bedarf an qualifizierten Materialien und Ersatzteilen entsteht. Die Auswirkungen auf den Markt zeigen sich in Investitionen zur Steigerung der inländischen Materialverfügbarkeit und Verarbeitungskapazität. Lieferanten mit etablierten Verteidigungsqualifikationen, Rückverfolgbarkeitssystemen und flexiblen Produktionsplattformen sind in der Lage, die Beschaffungsanforderungen sowohl für Neubau- als auch für Instandhaltungsprogramme zu erfüllen.
Gewichtsreduzierung und Verwendung fortschrittlicher Legierungen
Flugzeughersteller streben kontinuierlich nach einer Reduzierung des Strukturgewichts, ohne dabei Kompromisse bei Dauerfestigkeit, Haltbarkeit oder Verarbeitbarkeit einzugehen. Diese Anforderung führt zu einem verstärkten Interesse an Aluminium-Lithium-Produkten, modernen Aluminiumlegierungen, Titanlegierungen und anderen Spezialwerkstoffen. Blechhersteller konkurrieren daher zunehmend über die Leistungsfähigkeit der Legierungen und die Präzision der Verarbeitung anstatt allein über die Verfügbarkeit von Standardmetallen. Hochleistungslegierungen ermöglichen dünnere Strukturen, ein verbessertes Korrosionsverhalten oder optimierte Dauerfestigkeitseigenschaften, je nach Anwendung und Konstruktionsanforderungen. Diese Entwicklung wirkt sich auf Forschung und Entwicklung, Qualifizierung, Bearbeitung, Recycling und die Planung der Lieferkette aus. Hersteller, die Legierungen gemeinsam mit ihren Flugzeugkunden entwickeln, können den Übergang von der Laborentwicklung zur qualifizierten Produktion verkürzen. Dieser Trend fördert zudem eine engere technische Zusammenarbeit zwischen Materialherstellern, OEM-Entwicklungsteams und nachgelagerten Verarbeitern.
Zukunftstrends auf dem Markt für Luft- und Raumfahrtplatten
Erweiterung von kreisförmigen Luft- und Raumfahrtmaterialsystemen
Der Markt für Bleche in der Luft- und Raumfahrtindustrie dürfte eine stärkere Integration von Recyclingmaterialien in die qualifizierte Produktion erfahren, da Flugzeughersteller und Materiallieferanten nach umweltschonenderen Fertigungsmethoden suchen. Aluminium eignet sich besonders gut für die Kreislaufwirtschaft, da Produktionsabfälle gesammelt, sortiert, eingeschmolzen und dem Materialkreislauf der Luft- und Raumfahrtindustrie wieder zugeführt werden können, sofern die Anforderungen an chemische Zusammensetzung und Rückverfolgbarkeit erfüllt sind. Geschlossene Kreislaufsysteme können die Abhängigkeit von Primärmaterialien reduzieren und gleichzeitig die Ressourceneffizienz verbessern. Auch das Recycling von Titan gewinnt an strategischer Bedeutung, da Hersteller hochwertige Bearbeitungsabfälle zurückgewinnen und die Materialausnutzung optimieren möchten. Die zukünftige Entwicklung hängt von der Legierungstrennung, Zertifizierungsverfahren, Rückverfolgbarkeit, Kontaminationskontrolle und der Kundenakzeptanz ab. Lieferanten, die Recycling in ihre Fertigungssysteme integrieren, können die Rohstoffeffizienz steigern und gleichzeitig den Nachhaltigkeitsanforderungen der Flugzeughersteller gerecht werden.
Fortschrittliche Legierungsplattformen und digitale Qualifizierung
Die zukünftige Materialentwicklung wird zunehmend fortschrittliche Legierungsdesigns mit digitaler Prozesssteuerung, automatisierter Inspektion und datenbasierter Qualifizierung kombinieren. Hersteller von Blechen für die Luft- und Raumfahrt werden voraussichtlich verbesserte Modellierungs- und Fertigungssteuerungen einsetzen, um Walzprogramme, Wärmebehandlung, Oberflächenqualität und mechanische Konsistenz zu optimieren. Aluminium-Lithium-Legierungen und Hochleistungstitansorten bleiben wichtig, wenn Konstrukteure eine höhere Struktureffizienz anstreben. Digitale Rückverfolgbarkeit kann zudem die Materialgenealogie von der Schmelze bis zum fertigen Blech und der Weiterverarbeitung stärken. Ein schnellerer Zugriff auf zuverlässige Prozessdaten kann dazu beitragen, Qualifizierungsengpässe für neue Legierungen zu reduzieren, obwohl die Zertifizierungsanforderungen der Luft- und Raumfahrt weiterhin strenge Prüfungen erfordern werden. Dieser Trend eröffnet Chancen für Hersteller, die metallurgisches Fachwissen mit Automatisierung, Qualitätsanalysen und kundenspezifischer technischer Unterstützung kombinieren.
Marktchancen für Luft- und Raumfahrtplatten
Lokalisierte Titan- und Hochleistungslegierungskapazität
Der Ausbau lokaler Produktionskapazitäten für Titan und Hochleistungslegierungen bietet Herstellern, die eine engere Zusammenarbeit mit Flugzeugherstellern und Kunden aus dem Verteidigungsbereich anstreben, eine Chance. Die Nachfrage nach qualifizierten Titanprodukten wird durch die Produktion von Verkehrsflugzeugen, die Modernisierung des Militärs und Anwendungen mit hohen Anforderungen an Festigkeit und Korrosionsbeständigkeit gedeckt. Neue Kapazitäten schaffen Mehrwert, wenn sie mit langfristigen Kundenzusagen, integrierten Schmelz- und Walzkapazitäten sowie der Qualifizierung für die Luft- und Raumfahrt kombiniert werden. Hersteller können ihre Wettbewerbsfähigkeit zudem steigern, indem sie verschiedene Produktformen und Weiterverarbeitungsprozesse anbieten, anstatt sich ausschließlich auf den Verkauf von Standardplatten zu konzentrieren. Der regionale Kapazitätsausbau ist besonders relevant dort, wo Regierungen einen besseren Zugang zu strategischen Rohstoffen im Inland anstreben. Investitionsprioritäten umfassen Schmelzqualität, Großformatwalzen, Wärmebehandlung, automatisierte Inspektion, Oberflächenbearbeitung und digitale Rückverfolgbarkeit.
Recycling und Weiterverarbeitung von Tellern mit Mehrwert
Recycling und Wertschöpfung bieten ein weiteres Geschäftsfeld, da die Luft- und Raumfahrtindustrie zunehmend Materialeffizienz fordert, ohne dabei Abstriche bei Zertifizierung oder Leistung zu machen. Zulieferer können über die reine Plattenproduktion hinausgehen und Zuschnitte, vorbearbeitete Komponenten, Oberflächenveredelung, Bestandsmanagement und geschlossene Recyclingkreisläufe anbieten. Solche Dienstleistungen reduzieren Materialverschwendung beim Kunden und stärken die Integration der Zulieferer in die Flugzeugfertigung. Aluminium eignet sich besonders gut für Kreislaufmodelle, während die Rückgewinnung von Titanabfällen die Nutzung dieses hochwertigen Materials optimiert. Unternehmen, die zertifizierte Plattenproduktion mit Bearbeitung, Recycling, Bestandsmanagement und technischem Support kombinieren, können den Wert jeder Kundenbeziehung maximieren. Das größte Potenzial besteht dort, wo Luft- und Raumfahrtcluster wiederkehrende Produktionsvolumina und zuverlässige Rückwärtslogistiksysteme gewährleisten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -