
Marché des plaques aérospatiales – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des plaques aérospatiales (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de matériau (titane, aluminium, acier, autres) ; type d’aéronef (à voilure fixe, à voilure tournante) ; utilisateur final (commercial, militaire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00024483
- Catégorie : Aérospatiale et défense
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


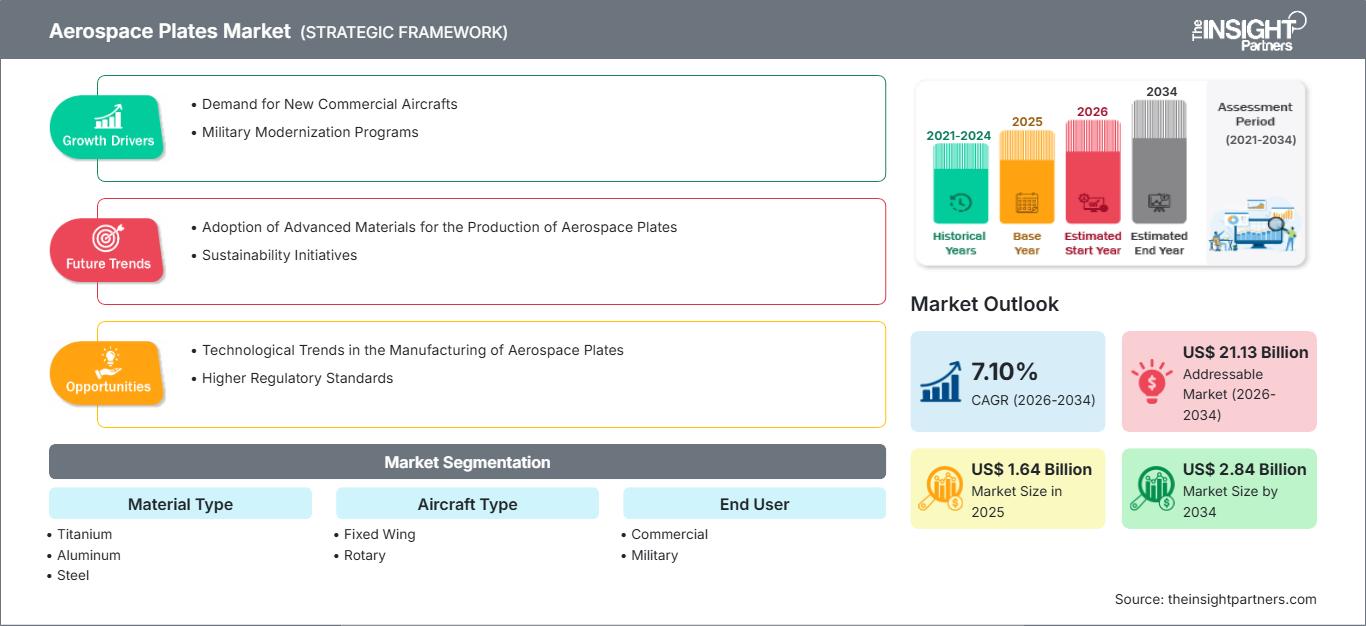
Taille du marché en 2025
1,64 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,29 %
taux de croissance
Marché adressable
20,27 milliards de dollars américains
(2026-2034)
Le marché des plaques aérospatiales connaît une forte croissance, portée par la demande croissante de matériaux structuraux légers, résistants à la corrosion et à haute résistance dans les programmes d'aéronefs commerciaux et militaires. Évalué à 1,64 milliard de dollars US en 2025, ce marché devrait atteindre 2,84 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) corrigé de 6,29 % sur la période 2026-2034. Les plaques aérospatiales sont utilisées dans les structures de fuselage, les revêtements d'aéronefs, les cloisons, les composants d'ailes, les blindages et autres assemblages structuraux où la résistance des matériaux, la tenue à la fatigue, l'usinabilité et l'optimisation du poids influent directement sur la conception et la rentabilité des aéronefs.
En Amérique du Nord, le marché des plaques aérospatiales est soutenu par la construction aéronautique, les marchés de la défense, le marché de l'après-vente et les capacités nationales de transformation des métaux. La région devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034, la demande étant stimulée par la production d'avions commerciaux, la modernisation des forces armées, les accords d'approvisionnement en titane et les investissements dans les capacités nationales de production d'aluminium et d'alliages spéciaux. Les contrats à long terme avec les équipementiers incitent également les fournisseurs à adapter leurs capacités de fusion, de laminage, de finition, de qualification et de livraison aux calendriers de production aéronautique.
Analyse et perspectives du marché des plaques aérospatiales
Perspectives régionales
- Amérique du Nord : ~34 % du marché mondial en 2025 | ~5 % TCAC jusqu'en 2034. Position sur le marché : L'Amérique du Nord conserve la plus grande position régionale, soutenue par la base de fabrication aérospatiale des États-Unis, les achats de défense, l'infrastructure établie de traitement du titane et de l'aluminium et les accords d'approvisionnement à long terme entre les producteurs de matériaux et les équipementiers aéronautiques.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d'environ 5 % jusqu'en 2034. Position sur le marché : Les États-Unis représentent la plus grande partie de la demande nord-américaine car la production d'avions commerciaux, les plateformes militaires, les programmes de moteurs et le traitement national des métaux spéciaux créent un besoin important de produits en plaques de titane, d'aluminium et d'acier qualifiés.
- Europe : ~27 % du marché mondial en 2025 | ~5 % de TCAC jusqu'en 2034. Position sur le marché : L'Europe représente une base de fabrication aérospatiale mature, menée par la France, avec la contribution de l'Allemagne, du Royaume-Uni, de l'Italie et de l'Espagne à travers l'assemblage d'aéronefs, la fabrication de structures, les programmes de défense et les capacités spécialisées de traitement des métaux.
- Asia Pacific: ~25% of the global market in 2025 | ~8% CAGR through 2034. Market position: Asia Pacific is the fastest-growing region as aircraft fleets expand, aerospace manufacturing localizes, and China, Japan, South Korea, India, and Australia increase participation in commercial and defense aerospace supply chains.
Segment Outlook
- Aluminum: ~52% Share in 2025 | ~6% CAGR through 2034. Market position: Aluminum leads because its established aerospace qualification base, favorable strength-to-weight characteristics, corrosion resistance, machinability, and recycling potential make plate products suitable for high-volume structural aircraft applications.
- Titanium: ~25% Share in 2025 | ~8% CAGR through 2034. Market position: Titanium is the high-growth material segment as airframers increase usage in high-stress structural areas, engine-adjacent applications, and components requiring high strength, temperature resistance, fatigue performance, and corrosion resistance.
Competitive Coverage
ATI, Arconic Corporation, CRS Holdings, LLC, Constellium SE, Kaiser Aluminum Corporation, Hadco Metal Trading Co., VSMPO-AVISMA Corporation, TW Metals, LLC, Novelis Inc., Smiths Metal Centres Limited, Sandmeyer Steel Company
Methodology
The Insight Partners follows Data Collection & Secondary Research, Primary Research, Data Analysis, and Data Triangulation & Final Review to validate market estimates and insights.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The aerospace plates market has evolved from conventional aluminum and steel supply toward a more differentiated material ecosystem involving titanium alloys, aluminum-lithium products, advanced heat-treated alloys, and specialized steel grades. Platemaking operations are increasingly consolidating melting, casting, hot rolling, cold rolling, heat treating, finishing, inspection, and machining to meet aircraft certification needs. Planning is also getting coordinated better with OEM build rates. Tracing, mechanical property uniformity, surface finish, tolerances, and certification will hence be essential elements of supplier competitiveness, not merely quality control steps down the line.
Dans les années à venir, le marché se diversifiera géographiquement avec l'augmentation de la production aéronautique dans la région Asie-Pacifique, parallèlement au développement des infrastructures de fabrication aérospatiale dans les pays émergents. Les investissements dans les capacités nationales de production de matériaux stratégiques gagneront également en importance, compte tenu des besoins en titane et en aluminium haute performance des équipementiers et des gouvernements. La réglementation des émissions, l'efficacité des matériaux, le recyclage et la résilience encouragent les investissements dans les technologies de production à faible impact environnemental, les installations de recyclage des déchets et les alliages à plus forte valeur ajoutée. Ceci contribuera à stimuler la demande de placage de qualité pour les nouvelles constructions, les plateformes de défense et les programmes de remplacement.
Portée du rapport sur le marché des plaques aérospatiales
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,64 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des plaques aérospatiales
Le marché des plaques aérospatiales est porté par la production d'aéronefs, le renouvellement des flottes, la modernisation de la défense et l'utilisation croissante de matériaux légers dans les applications structurelles. La production de cellules d'avions commerciaux requiert d'importantes quantités de plaques d'aluminium qualifiées et d'autres produits laminés, tandis que l'utilisation de plaques de titane est réservée aux structures hautes performances et aux situations où le rapport poids/résistance justifie le recours à des matériaux plus onéreux. La chaîne d'approvisionnement comprend les fournisseurs d'alliages, les fonderies, les laminoirs, les usines de traitement thermique, les distributeurs, les usineurs et les constructeurs aéronautiques (OEM). Ce processus reste tributaire des délais de qualification, de la disponibilité des alliages, des capacités de production, des certifications aérospatiales et des contrats d'approvisionnement.
La concentration de l'offre de matériaux aérospatiaux qualifiés fait de l'expansion de la production un enjeu stratégique pour les fabricants. L'accord conclu entre ATI et Airbus en 2025 illustre comment des engagements pluriannuels peuvent faciliter la planification des capacités de production de plaques, de feuilles et de billettes de titane. Constellium associe des compétences en matière de plaques, de feuilles et d'extrusion d'aluminium pour l'aérospatiale au développement d'alliages spécifiques pour ses clients, tandis qu'Arconic dispose d'importantes capacités de transformation de l'aluminium au service des applications aérospatiales et de défense. Kaiser Aluminum, VSMPO-AVISMA, TW Metals, Novelis, Smiths Metal Centers, Hadco Metal Trading, Sandmeyer Steel Company et CRS Holdings interviennent sur des segments complémentaires : matériaux, distribution et métaux spéciaux.
Les investissements s'orientent vers l'intégration verticale, la flexibilité, l'automatisation, le recyclage et la qualification des alliages avancés. Les fournisseurs de matériaux maîtrisant l'ensemble du processus, de la fusion à la fabrication de plaques, améliorent la constance des matériaux et la visibilité des livraisons, tandis que les distributeurs apportent de la valeur ajoutée grâce à la disponibilité des stocks, la découpe, l'usinage et la distribution régionale. La part de marché des plaques pour l'aérospatiale sera influencée par ces compétences, car l'avantage concurrentiel ne repose pas uniquement sur la capacité de production. Par ailleurs, les clients du secteur aérospatial recherchent des caractéristiques telles que les qualifications, les types d'alliages, les systèmes qualité, la fiabilité des livraisons, la traçabilité et la capacité d'ajuster les cadences de production sans enfreindre les spécifications.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des plaques aérospatiales : Perspectives stratégiques
Perspectives régionales
Marché des plaques aérospatiales en Amérique du Nord
L'Amérique du Nord représentait environ 34 % du marché mondial des plaques aérospatiales en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 5 % jusqu'en 2034. La région tire sa force de la présence de constructeurs aéronautiques (OEM), d'équipementiers de défense (OEM), de motoristes, d'entreprises de maintenance, de réparation et de révision (MRO) et de producteurs de métaux. Les États-Unis concentrent la majeure partie de la demande dans la région, les structures d'avions commerciaux, les avions militaires, les hélicoptères et les programmes spatiaux générant une forte demande en plaques d'aluminium, de titane et d'aciers spéciaux.
La résilience de la chaîne d'approvisionnement nationale devient un critère de plus en plus important pour les décisions d'achat. Les fournisseurs de matériaux aérospatiaux investissent dans leurs capacités de production, leurs procédés de transformation et leurs contrats à long terme afin de soutenir la production d'aéronefs et de matériel de défense. Le titane demeure stratégique en raison de son utilisation dans les structures porteuses et les pièces de moteurs, tandis que l'aluminium de pointe conserve toute son importance pour les applications de production en grande série de cellules d'aéronefs. Le Canada contribue à la fabrication de structures d'aéronefs, de jets d'affaires et à la production aérospatiale spécialisée, tandis que le Mexique soutient certaines activités de fabrication aérospatiale.
Marché américain des plaques aérospatiales
Les États-Unis représentaient environ 82 % du chiffre d'affaires du marché nord-américain des plaques aérospatiales en 2025 et devraient connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. La demande américaine est principalement liée aux avions commerciaux, aux avions de chasse, aux hélicoptères, aux avions de transport, aux jets d'affaires, aux engins spatiaux et aux structures de rechange pour l'aérospatiale. Les pôles d'excellence de l'industrie aérospatiale génèrent une demande constante de plaques de haute qualité, qui doivent répondre à des exigences strictes en matière de propriétés mécaniques, dimensionnelles et de surface.
La sécurité d'approvisionnement en matériaux est de plus en plus liée aux politiques de défense et aux plans de production aérospatiale. ATI a diversifié sa gamme de titane en Caroline du Sud et a conclu un accord pluriannuel avec Airbus portant sur les plaques, les feuilles et les billettes de titane, soulignant ainsi l'importance de disposer de capacités de transformation locales. Des fournisseurs tels qu'Arconic, Constellium, Kaiser Aluminum, TW Metals et d'autres contribuent au marché en fournissant des plaques d'aluminium, des alliages spéciaux, des services de transformation et de distribution.
Marché européen des plaques aérospatiales
L'Europe détenait environ 27 % du marché mondial des plaques aérospatiales en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 5 % jusqu'en 2034. La France domine le marché européen grâce à son important secteur aéronautique et spatial, notamment les sites de production d'Airbus, la fabrication de moteurs et de systèmes, ainsi que sa chaîne d'approvisionnement en matériaux aérospatiaux. L'Allemagne contribue au marché aérospatial avec ses structures d'aéronefs, ses pièces de moteurs, ses programmes de défense et ses procédés de fabrication de pointe. Le Royaume-Uni conserve un rôle majeur grâce à sa production aérospatiale civile et militaire. Enfin, l'Italie et l'Espagne excellent dans les domaines des structures, des aérostructures et des programmes aéronautiques.
La région développe ses solutions d'économie circulaire et d'alliages haute performance. Constellium propose en Europe des plaques d'aluminium et d'autres produits laminés pour l'aérospatiale, tandis que sa technologie aluminium-lithium se concentre sur la réduction du poids et l'amélioration des propriétés structurelles. Les équipementiers aéronautiques français sont étroitement intégrés aux fournisseurs de matériaux spéciaux, tandis que l'Allemagne et l'Italie disposent d'écosystèmes diversifiés d'ingénierie et de fabrication aérospatiales. L'Espagne renforce sa contribution aux aérostructures et aux composants des programmes aéronautiques. Le Royaume-Uni conserve son importance dans les secteurs des moteurs, de l'aviation de défense et de la fabrication aérospatiale. La qualification, le recyclage, la traçabilité et la robustesse de la chaîne d'approvisionnement influencent les choix d'achat de matériaux en Europe.
Marché des plaques aérospatiales de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 25 % du marché mondial des plaques aérospatiales en 2025 et devrait connaître une croissance annuelle composée d'environ 8 %, ce qui en fait la région à la croissance la plus rapide. Les prévisions du marché des plaques aérospatiales indiquent une croissance régionale continue, la Chine étant en tête en Asie-Pacifique, soutenue par la demande de l'aviation commerciale, le développement d'aéronefs nationaux, la production de défense et l'expansion des capacités de fabrication aérospatiale. Le Japon et la Corée du Sud contribuent également à ce marché par le biais des composants aéronautiques, des matériaux avancés, des systèmes de défense et des technologies industrielles.
L'importance croissante de l'Inde s'explique par l'expansion de sa flotte aérienne, les activités de maintenance aéronautique et la localisation de la production aérospatiale. La contribution de l'Australie à ce secteur se traduit par son implication dans l'aérospatiale de défense, les services de maintenance, de réparation et de révision (MRO) et la fabrication de produits spécialisés. La croissance de cette région est due à l'augmentation des flottes aériennes, aux initiatives de localisation, à la gestion de la chaîne d'approvisionnement et aux investissements dans les infrastructures de l'industrie aérospatiale. La demande de plaques d'aluminium et de titane devrait augmenter.
Marché des plaques aérospatiales du Moyen-Orient et de l'Afrique
Les tendances du marché des plaques aérospatiales au Moyen-Orient et en Afrique indiquent une demande croissante, soutenue par le développement des infrastructures aéroportuaires, les investissements aérospatiaux, la modernisation de la défense et l'expansion des activités de maintenance, de réparation et de révision (MRO). Le marché régional devrait croître à un TCAC d'environ 6 % jusqu'en 2034. Les Émirats arabes unis constituent un marché de premier plan grâce à leurs plateformes aéroportuaires, leurs importantes flottes de compagnies aériennes, leurs capacités de MRO, leurs investissements aérospatiaux et leur rôle de centre régional pour les services aéronautiques. Le Royaume d'Arabie saoudite investit dans les secteurs de l'aérospatiale et de la défense dans le cadre de sa stratégie de diversification industrielle, et l'Afrique du Sud conserve son expertise dans les domaines de la défense, de l'aéronautique et de l'ingénierie aérospatiale.
La demande dans la région sera stimulée par la croissance des flottes d'aéronefs, des installations de maintenance, des achats de matériel de défense et de la construction d'aéroports. Les pays du Golfe développent localement leurs industries aérospatiales, offrant ainsi des opportunités aux distributeurs, aux entreprises d'usinage et aux fournisseurs de matériaux. L'Afrique du Sud se spécialise dans la production aérospatiale et la défense, tandis que d'autres pays de la région restent fortement dépendants des importations de matériaux pour la construction aéronautique.
Analyse de segmentation
Type de matériau
Le segment « Type de matériaux » s’articule autour du titane, de l’aluminium, de l’acier et d’autres matériaux. L’aluminium demeure la catégorie de matériaux la plus importante, tandis que le titane est le matériau majeur dont la croissance est la plus rapide, car les concepteurs d’aéronefs recherchent de plus en plus un équilibre entre performance structurelle, poids, résistance à la corrosion et exigences liées au cycle de vie. La composition des matériaux varie également en fonction de la plateforme de l’aéronef, de l’emplacement de la structure, de l’environnement d’exploitation et des exigences de l’utilisateur final.
- Titane : Les plaques de titane sont utilisées dans des applications structurelles exigeantes et à haute température où un rapport résistance/poids élevé, une résistance à la corrosion et une bonne tenue à la fatigue sont essentiels. La demande est étroitement liée à la production d’avions commerciaux, aux plateformes de défense et aux applications nécessitant une compatibilité avec les systèmes de propulsion et de cellule de pointe.
- Aluminium : Les plaques d’aluminium demeurent essentielles à la fabrication des structures aéronautiques grâce à des méthodes de qualification éprouvées, leur usinabilité, leur résistance à la corrosion et leurs caractéristiques de poids avantageuses. Les alliages avancés et les produits aluminium-lithium renforcent l’importance de l’aluminium dans les structures de nouvelle génération, plus légères et plus performantes.
- Acier : Les plaques d’acier sont utilisées de manière sélective lorsque la résistance, la résistance à l’usure, la durabilité ou des propriétés mécaniques spécifiques l’emportent sur les avantages de poids de l’aluminium. La demande se concentre dans les applications spécialisées telles que les structures, les systèmes d’atterrissage, la défense, l’outillage et l’aérospatiale lourde.
- Autres : Cette catégorie regroupe des alliages et matériaux aérospatiaux spécialisés destinés à des applications où l'aluminium, le titane ou l'acier conventionnels ne peuvent répondre pleinement aux exigences de performance. Leur rôle stratégique est lié à des structures d'aéronefs de niche, à la fabrication de pointe et à des applications de défense spécialisées.
Type d'aéronef
Le segment « Type d'aéronef » comprend les aéronefs à voilure fixe et les aéronefs à voilure tournante. Les aéronefs à voilure fixe représentent la plus grande part de la demande, car les avions commerciaux et militaires nécessitent une quantité importante de tôles structurales pour les ailes, les structures de fuselage, les cloisons et les assemblages connexes. Ce segment devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034, portée par le renouvellement des flottes et les programmes de production.
- Aéronefs à voilure fixe : Les aéronefs à voilure fixe consomment une quantité importante de tôles en raison de leurs grandes structures et de leurs programmes de production en série. Les avions commerciaux monocouloirs, gros-porteurs, régionaux, d’affaires et militaires présentent des besoins en matériaux différents selon leur taille, leur conception, leur cadence de production et leur application structurelle.
- aéronefs à voilure tournante : Ces aéronefs nécessitent des plaques de matériaux pour la structure de la cellule, les transmissions, les plateformes militaires et les composants spécialisés. La demande est soutenue par la modernisation des hélicoptères, les acquisitions de défense, les avions utilitaires et les cycles de remplacement, le titane et les alliages spéciaux étant particulièrement adaptés aux environnements d’exploitation exigeants.
Utilisateur final
Le segment des utilisateurs finaux comprend les applications commerciales et militaires. L'aviation commerciale représente la plus importante base de demande établie, car la production en grande série d'aéronefs nécessite des achats réguliers de plaques d'aluminium et de titane de qualité. Ce segment devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034, soutenue par l'expansion et le renouvellement des flottes.
- Secteur commercial : Les utilisateurs du secteur aérospatial commercial ont besoin d’un approvisionnement constant en tôles pour la production en grande série d’aéronefs, les assemblages structuraux et les besoins du marché de l’après-vente. Les décisions d’achat privilégient la certification, la constance dimensionnelle, la fiabilité des livraisons, l’optimisation du poids et la compatibilité avec les processus de fabrication aéronautique établis.
- Secteur militaire : Les forces armées ont besoin de plaques hautes performances pour leurs avions de chasse, hélicoptères, appareils de transport, plateformes de surveillance et autres systèmes de défense. Ce segment devrait connaître une croissance annuelle composée d’environ 8 %, soutenue par les programmes de modernisation, le renouvellement des flottes, les exigences de survivabilité et l’approvisionnement stratégique national.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Commercial |
Haut |
Renouvellement de la flotte |
Mature |
|
Militaire |
Moyen |
Modernisation de la défense |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des plaques aérospatiales
Augmentation de la production d'avions commerciaux et renouvellement des flottes
La fabrication d'aéronefs est un exemple de facteur de demande, car chaque cellule nécessite la certification des matériaux structuraux, des ailes aux segments de fuselage, en passant par les cadres, les cloisons et autres composants. L'utilisation accrue des aéronefs et le renouvellement de la flotte engendrent une demande continue de matériaux. Si l'aluminium reste demandé pour les applications structurales à grande échelle, le titane est de plus en plus privilégié lorsque des performances supérieures en termes de résistance, de résistance à la corrosion et de rapport poids/performance sont requises. La demande s'exerce sur l'ensemble de la chaîne de valeur, car l'augmentation des cadences de production des équipementiers implique que les fabricants de plaques doivent être en mesure de fournir des capacités constantes et suffisantes en matière de fusion, de laminage, de traitement thermique, de finition et de contrôle. Les accords à long terme peuvent contribuer à atténuer les risques et à encourager les investissements dans les compétences spécifiques au secteur aérospatial.
Modernisation de la défense et sécurité des matériels stratégiques
La modernisation de la défense crée un second canal de demande, car les avions de chasse, les transports militaires, les hélicoptères, les plateformes de surveillance et autres systèmes de défense nécessitent des matériaux durables capables de répondre à des spécifications mécaniques et environnementales exigeantes. Les gouvernements sont de plus en plus attentifs à l'accès national aux matériaux stratégiques, notamment au titane et à l'aluminium haute performance. Ceci encourage les investissements dans les infrastructures de fusion, de laminage, de transformation et de recyclage, tout en renforçant l'importance de la résilience des chaînes d'approvisionnement locales. Les programmes militaires ont également des cycles de production et de maintien en condition opérationnelle plus longs que de nombreuses applications commerciales, ce qui engendre un besoin récurrent en matériaux qualifiés et en composants de rechange. L'impact sur le marché se traduit par des investissements visant à accroître la disponibilité des matériaux et les capacités de transformation nationales. Les fournisseurs disposant de qualifications reconnues dans le secteur de la défense, de systèmes de traçabilité et de plateformes de production flexibles sont bien placés pour répondre aux besoins d'approvisionnement des programmes de construction et de maintien en condition opérationnelle.
Réduction du poids et adoption d'alliages avancés
Les constructeurs aéronautiques recherchent constamment une réduction du poids des structures sans compromettre la résistance à la fatigue, la durabilité ni la facilité de fabrication. Cette exigence accroît l'intérêt pour les produits en aluminium-lithium, les alliages d'aluminium avancés, les nuances de titane et autres matériaux spécialisés. Les fabricants de plaques, par conséquent, misent de plus en plus sur la performance des alliages et la précision de leur usinage plutôt que sur la seule disponibilité des métaux. Les alliages haute performance permettent de réaliser des structures plus fines, d'améliorer la résistance à la corrosion ou d'optimiser les caractéristiques de fatigue, selon l'application et les exigences de conception. Cette évolution a des répercussions sur la recherche et le développement, la qualification, l'usinage, le recyclage et la planification de la chaîne d'approvisionnement. Les fabricants capables de développer des alliages en collaboration avec leurs clients aéronautiques peuvent accélérer la transition entre la recherche en laboratoire et la production qualifiée. Cette tendance encourage également une collaboration technique plus étroite entre les producteurs de matériaux, les équipes d'ingénierie des équipementiers et les sous-traitants.
Tendances futures du marché des plaques aérospatiales
Expansion des systèmes de matériaux aérospatiaux circulaires
Le marché des plaques aérospatiales devrait connaître une intégration accrue des flux de matériaux recyclés dans la production qualifiée, les constructeurs aéronautiques et les fournisseurs de matériaux recherchant des procédés de fabrication à faible impact environnemental. L'aluminium se prête particulièrement bien à l'économie circulaire, car les déchets de production peuvent être collectés, triés, refondus et réintégrés aux flux de matériaux aérospatiaux une fois les exigences de chimie et de traçabilité satisfaites. Les systèmes en boucle fermée permettent de réduire la dépendance aux matières premières tout en améliorant l'efficacité des ressources. Le recyclage du titane acquiert également une importance stratégique, les fabricants cherchant à récupérer les chutes d'usinage de grande valeur et à optimiser l'utilisation des matériaux. Les développements futurs dépendront de la ségrégation des alliages, des procédures de certification, de la traçabilité, du contrôle de la contamination et de l'acceptation par les clients. Les fournisseurs qui intègrent le recyclage à leurs systèmes de production peuvent renforcer l'efficacité de l'utilisation des matières premières tout en répondant aux exigences de développement durable des constructeurs aéronautiques.
Plateformes d'alliages avancés et qualification numérique
Le développement futur des matériaux combinera de plus en plus la conception avancée d'alliages avec le contrôle numérique des procédés, l'inspection automatisée et la qualification basée sur les données. Les fabricants de plaques pour l'aérospatiale utiliseront probablement des modèles et des contrôles de fabrication améliorés pour optimiser les programmes de laminage, les traitements thermiques, la qualité de surface et la régularité mécanique. Les alliages aluminium-lithium et les nuances de titane haute performance resteront essentiels pour les concepteurs recherchant une efficacité structurelle accrue. La traçabilité numérique permettra également de renforcer la traçabilité des matériaux, de la fusion à la plaque finie et à la fabrication en aval. Un accès plus rapide à des données de procédé fiables pourrait contribuer à réduire les obstacles à la qualification des nouveaux alliages, même si les exigences de certification aérospatiale continueront d'imposer des tests rigoureux. Cette tendance offre des opportunités aux fabricants qui intègrent l'expertise métallurgique à l'automatisation, à l'analyse de la qualité et à un accompagnement technique personnalisé.
Opportunités du marché des plaques aérospatiales
Capacité localisée de titane et d'alliages haute performance
L'expansion des capacités de production locale de titane et d'alliages avancés offre aux producteurs l'opportunité de se rapprocher des besoins des constructeurs aéronautiques et des clients du secteur de la défense. La demande de produits en titane qualifiés est soutenue par la production d'avions commerciaux, la modernisation des forces armées et les applications exigeant une résistance élevée à la corrosion et à la corrosion. De nouvelles capacités peuvent créer de la valeur lorsqu'elles s'accompagnent d'engagements clients à long terme, de capacités intégrées de fusion et de laminage, et d'une qualification aérospatiale. Les producteurs peuvent également améliorer leur compétitivité en proposant une gamme de produits diversifiée et des services de transformation en aval, au lieu de se reposer uniquement sur la vente de plaques standard. Le développement des capacités régionales est particulièrement pertinent lorsque les gouvernements cherchent à renforcer leur accès national aux matériaux stratégiques. Les investissements prioritaires portent sur la qualité de la fusion, le laminage grand format, le traitement thermique, le contrôle automatisé, la finition et la traçabilité numérique.
Recyclage et valorisation des assiettes
Le recyclage et la transformation à valeur ajoutée offrent une nouvelle opportunité commerciale, car les clients du secteur aérospatial exigent une utilisation optimale des matériaux sans compromettre la certification ni les performances. Les fournisseurs peuvent aller au-delà de la simple production de plaques primaires en proposant des produits découpés sur mesure, des composants pré-usinés, la finition de surface, la gestion des stocks et la valorisation des déchets en boucle fermée. Ces services permettent de réduire le gaspillage de matériaux chez le client et de renforcer l'intégration des fournisseurs dans les processus de fabrication aéronautique. L'aluminium est particulièrement intéressant pour les modèles d'économie circulaire, tandis que la valorisation des déchets de titane permet d'améliorer l'utilisation de ce matériau à haute valeur ajoutée. Les entreprises qui associent la production de plaques certifiées à l'usinage, au recyclage, à la gestion des stocks et au support technique peuvent optimiser la valeur de chaque relation client. Cette opportunité est maximale là où les pôles aérospatiaux soutiennent des volumes de production réguliers et des systèmes de logistique inverse fiables.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -