
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato delle piastre aerospaziali.
Dimensioni e previsioni del mercato delle piastre aerospaziali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di materiale (titanio, alluminio, acciaio, altri); tipo di aeromobile (ala fissa, elicottero); utente finale (commerciale, militare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024483
- Categoria : Aerospaziale e difesa
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


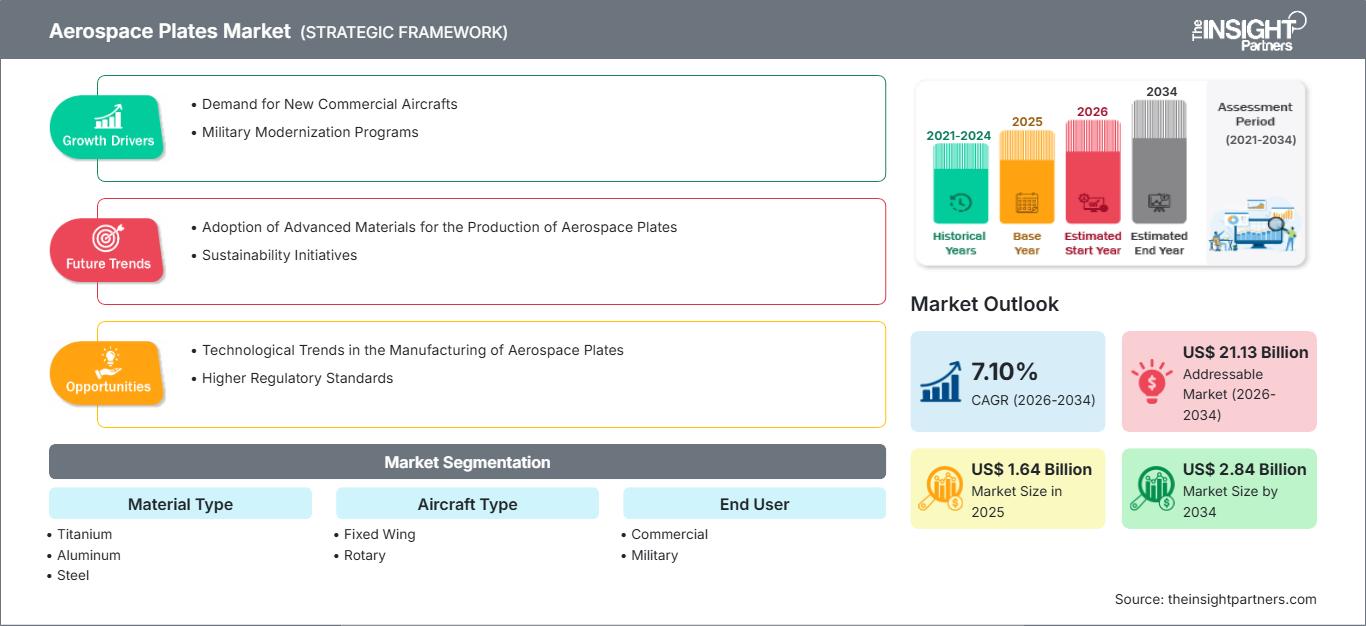
Dimensioni del mercato nel 2025
1,64 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,84 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,29 %
Tasso di crescita
Mercato di riferimento
20,27 miliardi di dollari USA
(2026-2034)
Il mercato delle lamiere aerospaziali è in rapida espansione grazie alla crescente domanda di materiali strutturali leggeri, resistenti alla corrosione e ad alta resistenza, provenienti da programmi aeronautici sia commerciali che militari. Il mercato, valutato a 1,64 miliardi di dollari nel 2025, dovrebbe raggiungere i 2,84 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) corretto del 6,29% nel periodo 2026-2034. Le lamiere aerospaziali trovano impiego in diverse strutture aeronautiche, tra cui fusoliera, rivestimento degli aeromobili, paratie, componenti alari, blindature e altri assemblaggi strutturali, dove la resistenza del materiale, la resistenza alla fatica, la lavorabilità e l'efficienza in termini di peso influenzano direttamente la progettazione e l'economia operativa degli aeromobili.
In Nord America, le dimensioni del mercato delle lamiere aerospaziali sono sostenute dalla consolidata produzione di aeromobili, dagli appalti per la difesa, dalle attività di post-vendita e dalla capacità produttiva nazionale di metalli. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 5% fino al 2034, con una domanda rafforzata dalla produzione di aeromobili commerciali, dalla modernizzazione militare, dagli accordi di fornitura di titanio e dagli investimenti nella capacità produttiva nazionale di alluminio e leghe speciali. I contratti a lungo termine con i produttori di apparecchiature originali (OEM) stanno inoltre incoraggiando i fornitori ad allineare le capacità di fusione, laminazione, finitura, qualificazione e consegna con i programmi di produzione degli aeromobili.
Analisi e approfondimenti sul mercato delle piastre aerospaziali
Prospettive regionali
- Nord America: ~34% del mercato globale nel 2025 | ~5% di CAGR fino al 2034. Posizione di mercato: il Nord America mantiene la posizione regionale più ampia, supportata dalla base manifatturiera aerospaziale degli Stati Uniti, dagli appalti per la difesa, dalle consolidate infrastrutture di lavorazione del titanio e dell'alluminio e dagli accordi di fornitura a lungo termine tra produttori di materiali e OEM di aeromobili.
- USA: circa l'82% del fatturato del mercato nordamericano nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano la maggior parte della domanda nordamericana perché la produzione di aeromobili commerciali, le piattaforme militari, i programmi di motorizzazione e la lavorazione di metalli speciali a livello nazionale creano un'ampia richiesta di prodotti in lamiera di titanio, alluminio e acciaio di qualità.
- Europa: ~27% del mercato globale nel 2025 | ~5% di CAGR fino al 2034. Posizione di mercato: l'Europa rappresenta una base produttiva aerospaziale matura, guidata dalla Francia, con il contributo di Germania, Regno Unito, Italia e Spagna attraverso l'assemblaggio di aeromobili, la produzione di strutture, i programmi di difesa e le capacità specializzate di lavorazione dei metalli.
- Asia Pacifico: ~25% del mercato globale nel 2025 | ~8% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita grazie all'espansione delle flotte aeree, alla localizzazione della produzione aerospaziale e alla crescente partecipazione di Cina, Giappone, Corea del Sud, India e Australia alle catene di fornitura aerospaziali commerciali e della difesa.
Prospettive di segmento
- Alluminio: quota di mercato del ~52% nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: l'alluminio è leader grazie alla sua consolidata base di qualificazione aerospaziale, alle favorevoli caratteristiche di resistenza/peso, alla resistenza alla corrosione, alla lavorabilità e al potenziale di riciclo, che rendono i prodotti in lamiera adatti ad applicazioni strutturali aeronautiche ad alto volume.
- Titanio: quota di mercato del ~25% nel 2025 | CAGR dell'~8% fino al 2034. Posizione di mercato: il titanio è il segmento di materiali a più alta crescita, poiché i costruttori aeronautici ne aumentano l'utilizzo in aree strutturali soggette a forti sollecitazioni, applicazioni adiacenti ai motori e componenti che richiedono elevata resistenza, resistenza alle alte temperature, prestazioni a fatica e resistenza alla corrosione.
Copertura competitiva
ATI, Arconic Corporation, CRS Holdings, LLC, Constellium SE, Kaiser Aluminum Corporation, Hadco Metal Trading Co., VSMPO-AVISMA Corporation, TW Metals, LLC, Novelis Inc., Smiths Metal Centres Limited, Sandmeyer Steel Company
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle lamiere aerospaziali si è evoluto dalla tradizionale fornitura di alluminio e acciaio verso un ecosistema di materiali più diversificato che comprende leghe di titanio, prodotti in alluminio-litio, leghe avanzate trattate termicamente e acciai speciali. Le operazioni di produzione delle lamiere stanno consolidando sempre più la fusione, la colata, la laminazione a caldo, la laminazione a freddo, il trattamento termico, la finitura, l'ispezione e la lavorazione meccanica per soddisfare i requisiti di certificazione degli aeromobili. Anche la pianificazione viene coordinata meglio con i ritmi di produzione degli OEM. Tracciabilità, uniformità delle proprietà meccaniche, finitura superficiale, tolleranze e certificazione diventeranno quindi elementi essenziali per la competitività dei fornitori, non semplici fasi di controllo qualità.
Nei prossimi anni, il mercato si diversificherà geograficamente con l'aumento della produzione aeronautica nella regione Asia-Pacifico, parallelamente allo sviluppo delle infrastrutture di produzione aerospaziale nei paesi emergenti. Anche gli investimenti nelle capacità produttive nazionali di materiali strategici acquisiranno importanza, in considerazione della necessità di forniture affidabili di titanio e alluminio ad alte prestazioni da parte di OEM e governi. La regolamentazione delle emissioni, dell'efficienza dei materiali, del riciclo e della resilienza sta incoraggiando gli investimenti in tecnologie di produzione a ridotto impatto ambientale, impianti di riciclo dei rottami e leghe a maggior valore aggiunto. Ciò contribuirà a sostenere la domanda di rivestimenti qualificati per nuove costruzioni, piattaforme di difesa e programmi di sostituzione.
Ambito del rapporto sul mercato delle piastre aerospaziali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,64 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,84 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,29% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle piastre aerospaziali
Il mercato delle lamiere aerospaziali è trainato dalla produzione di aeromobili, dal rinnovo delle flotte, dalla modernizzazione della difesa e dal crescente utilizzo di materiali leggeri nelle applicazioni strutturali. Grandi quantità di lamiere di alluminio qualificate e altri materiali laminati sono necessari nella produzione di cellule di aeromobili commerciali, mentre l'uso di lamiere di titanio dipende da strutture ad alte prestazioni e da situazioni in cui il rapporto peso/resistenza giustifica l'impiego di materiali più costosi. La catena di fornitura comprende fornitori di leghe, fonderie, laminatoi, impianti di trattamento termico, distributori, officine meccaniche e produttori di apparecchiature originali (OEM) di aeromobili. Il processo di fornitura è ancora influenzato dai tempi di qualificazione, dalla disponibilità delle leghe, dalla capacità degli impianti di laminazione, dalle certificazioni aerospaziali e dai contratti di fornitura.
La concentrazione dell'offerta di materiali aerospaziali qualificati rende l'espansione della produzione una considerazione strategica per i produttori. L'accordo ATI 2025 con Airbus illustra come gli impegni pluriennali possano supportare la pianificazione della capacità produttiva di lastre, lamiere e billette di titanio. Constellium combina le capacità di produzione di lastre, lamiere ed estrusione di alluminio per il settore aerospaziale con lo sviluppo di leghe specifiche per il cliente, mentre Arconic mantiene significative capacità di lavorazione dell'alluminio al servizio delle applicazioni aerospaziali e della difesa. Kaiser Aluminum, VSMPO-AVISMA, TW Metals, Novelis, Smiths Metal Centers, Hadco Metal Trading, Sandmeyer Steel Company e CRS Holdings partecipano con posizioni complementari nei settori dei materiali, della distribuzione e dei metalli speciali.
Le tendenze di investimento si orientano verso l'integrazione verticale, la flessibilità, l'automazione, il riciclo e la qualificazione delle leghe avanzate. I fornitori di materiali che operano attraverso diversi processi, dalla fusione alla lavorazione delle lamiere, aumentano la uniformità dei materiali e la visibilità delle consegne, mentre i distributori offrono valore aggiunto attraverso la disponibilità di stock, il taglio, la lavorazione meccanica e la distribuzione regionale. La quota di mercato delle lamiere aerospaziali sarà influenzata da tali competenze, poiché il vantaggio competitivo non dipende esclusivamente dalla capacità produttiva. Inoltre, i clienti del settore aerospaziale ricercano caratteristiche quali qualifiche, tipologie di leghe, sistemi di qualità, affidabilità delle consegne, tracciabilità e capacità di adeguare i ritmi di produzione senza violare le specifiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle piastre aerospaziali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle piastre aerospaziali
Nel 2025, il Nord America rappresentava circa il 34% del mercato globale delle lamiere aerospaziali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa il 5% fino al 2034. I punti di forza della regione risiedono nella presenza di produttori di apparecchiature originali (OEM) per aeromobili, OEM del settore della difesa, produttori di motori, aziende di manutenzione, riparazione e revisione (MRO) e produttori di metalli. Gli Stati Uniti rappresentano la maggior parte della domanda nella regione, dove le strutture degli aerei commerciali, degli aerei militari, degli elicotteri e dei programmi spaziali presentano un'ampia gamma di esigenze per lamiere di alluminio, titanio e acciai speciali.
La resilienza della catena di approvvigionamento nazionale sta diventando un criterio sempre più importante per le decisioni di acquisto. I fornitori di materiali aerospaziali stanno investendo in capacità produttiva, processi e contratti a lungo termine per supportare la produzione di aeromobili e componenti per la difesa. Il titanio rimane strategico per la sua applicazione in strutture portanti e componenti di motori, mentre l'alluminio avanzato conserva la sua rilevanza per le applicazioni di produzione di grandi volumi di cellule aeronautiche. Il Canada contribuisce alla produzione di strutture aeronautiche, jet privati e componenti aerospaziali specializzati, mentre il Messico supporta alcune attività di produzione aerospaziale.
Mercato delle piastre aerospaziali statunitensi
Nel 2025, gli Stati Uniti rappresentavano circa l'82% del fatturato del mercato nordamericano delle lamiere per l'industria aerospaziale e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 5% fino al 2034. La domanda nel Paese si basa su aerei commerciali, caccia, elicotteri, aerei da trasporto, jet privati, veicoli spaziali e strutture per il mercato post-vendita aerospaziale. I cluster dell'industria aerospaziale garantiscono una domanda costante di materiale in lamiera di alta qualità, che richiede rigorosi requisiti meccanici, dimensionali e superficiali.
La sicurezza dell'approvvigionamento di materiali è diventata sempre più un elemento imprescindibile delle politiche di difesa e dei piani di produzione aerospaziale. ATI ha diversificato la propria gamma di titanio in Carolina del Sud e ha stipulato un accordo pluriennale con Airbus che riguarda lastre, lamiere e billette di titanio, sottolineando l'importanza di disporre di una capacità di lavorazione interna del materiale. Fornitori come Arconic, Constellium, Kaiser Aluminum, TW Metals e altri contribuiscono al mercato con la fornitura di lastre di alluminio, leghe speciali, servizi di lavorazione e distribuzione.
Mercato europeo delle piastre aerospaziali
Nel 2025, l'Europa deteneva circa il 27% del mercato globale delle lamiere aerospaziali e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa il 5% fino al 2034. La Francia è leader in Europa nel settore grazie alla sua base produttiva aeronautica e aerospaziale, che comprende le attività produttive di Airbus, la produzione di motori e sistemi e la catena di fornitura di materiali aerospaziali. La Germania contribuisce al mercato aerospaziale con strutture aeronautiche, componenti per motori, programmi di difesa e produzione avanzata. Il Regno Unito continua a svolgere un ruolo importante grazie alla sua produzione aerospaziale commerciale e militare. Italia e Spagna, infine, vantano competenze specifiche in ambito strutturale, aerostrutturale e nei programmi aeronautici.
La regione sta sviluppando soluzioni di economia circolare e leghe ad alte prestazioni. Constellium offre in Europa lastre di alluminio e altri prodotti laminati per il settore aerospaziale, mentre la sua tecnologia alluminio-litio si concentra sulla riduzione del peso e sulle proprietà strutturali. In Francia, i produttori di apparecchiature originali (OEM) del settore aerospaziale hanno una stretta integrazione con i fornitori di materiali speciali, mentre Germania e Italia vantano ecosistemi diversificati di ingegneria e produzione aerospaziale. La Spagna sta incrementando il suo contributo alle aerostrutture e ai componenti per programmi aeronautici. Il Regno Unito mantiene la sua importanza per motori, aviazione da difesa e produzione aerospaziale. Qualificazione, riciclo, tracciabilità e solidità della catena di approvvigionamento influenzano le scelte di acquisto dei materiali in Europa.
Mercato delle piastre aerospaziali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 25% del mercato globale delle lamiere aerospaziali e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8%, diventando così la regione a più rapida crescita. Le previsioni di mercato per le lamiere aerospaziali indicano una crescita regionale continua, con la Cina in testa nella regione Asia-Pacifico, sostenuta dalla domanda dell'aviazione commerciale, dallo sviluppo di aeromobili nazionali, dalla produzione per la difesa e dall'espansione della capacità produttiva aerospaziale. Giappone e Corea del Sud contribuiscono con componenti aeronautici, materiali avanzati, sistemi di difesa e tecnologie industriali.
La crescente importanza dell'India è attribuibile all'espansione della flotta aerea, alle attività di manutenzione degli aeromobili e alla localizzazione della produzione aerospaziale. Il contributo dell'Australia a questo settore comprende il suo coinvolgimento nell'industria aerospaziale della difesa, nei servizi di manutenzione, riparazione e revisione (MRO) e nella produzione specializzata. La crescita in questa regione è dovuta all'aumento delle flotte aeree, alle attività di localizzazione, alla gestione della catena di approvvigionamento e agli investimenti nelle infrastrutture dell'industria aerospaziale. Si prevede un aumento della domanda di lamiere di alluminio e titanio.
Mercato delle piastre aerospaziali in Medio Oriente e Africa
Le tendenze del mercato delle piastre aerospaziali in Medio Oriente e Africa indicano una domanda in crescita, sostenuta dallo sviluppo delle infrastrutture aeronautiche, dagli investimenti nel settore aerospaziale, dalla modernizzazione della difesa e dall'espansione delle attività di manutenzione, riparazione e revisione (MRO). Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. Gli Emirati Arabi Uniti rappresentano un mercato leader grazie ai loro hub aeronautici, alle ampie flotte di compagnie aeree, alle capacità MRO, agli investimenti nel settore aerospaziale e al ruolo di centro regionale per i servizi aeronautici. Il Regno dell'Arabia Saudita sta investendo nei settori aerospaziale e della difesa nell'ambito della sua strategia di diversificazione industriale, e il Sudafrica continua a vantare competenze nell'ingegneria della difesa, dell'aviazione e dell'aerospazio.
La domanda nella regione sarà trainata dalla crescita delle flotte aeree, delle strutture di manutenzione, degli acquisti nel settore della difesa e della costruzione di aeroporti. Gli Stati del Golfo hanno sviluppato localmente le industrie aerospaziali, aprendo così opportunità per distributori, aziende di lavorazione meccanica e fornitori di materiali. Il Sudafrica offre una specializzazione nella produzione aerospaziale e nella difesa, mentre altre parti della regione continuano a dipendere fortemente dalle importazioni di materiali per l'industria aeronautica.
Analisi di segmentazione
Tipo di materiale
Il segmento "Tipo di materiale" è strutturato attorno a titanio, alluminio, acciaio e altri. L'alluminio rimane la categoria di materiali più ampia, mentre il titanio è il materiale principale in più rapida crescita, poiché i progettisti aeronautici cercano sempre più di bilanciare prestazioni strutturali, peso, resistenza alla corrosione e requisiti del ciclo di vita. La composizione dei materiali varia anche in base alla piattaforma aeronautica, alla posizione strutturale, all'ambiente operativo e alle esigenze dell'utente finale.
- Titanio: Le lamiere in titanio sono utilizzate in applicazioni strutturali e ad alta temperatura impegnative, dove sono importanti un elevato rapporto resistenza/peso, la resistenza alla corrosione e le caratteristiche di resistenza alla fatica. La domanda è strettamente legata alla produzione di aeromobili commerciali, alle piattaforme di difesa e alle applicazioni che richiedono la compatibilità con sistemi avanzati di propulsione e cellule degli aeromobili.
- Alluminio: Le lamiere di alluminio rimangono fondamentali nella produzione di strutture aeronautiche grazie alle consolidate procedure di qualificazione, alla lavorabilità, alla resistenza alla corrosione e alle favorevoli caratteristiche di peso. Le leghe avanzate e i prodotti in alluminio-litio stanno ampliando la rilevanza dell'alluminio nelle strutture di nuova generazione, più leggere ed efficienti.
- Acciaio: Le lamiere d'acciaio vengono utilizzate selettivamente laddove resistenza, resistenza all'usura, durabilità o specifiche proprietà meccaniche superano i vantaggi di peso dell'alluminio. La domanda è concentrata in applicazioni strutturali specializzate, sistemi di atterraggio, difesa, utensili e applicazioni aerospaziali per impieghi gravosi.
- Altri: La categoria "Altri" comprende leghe e materiali aerospaziali specializzati, destinati ad applicazioni in cui l'alluminio, il titanio o l'acciaio convenzionali non sono in grado di soddisfare pienamente i requisiti prestazionali. Il loro ruolo strategico è legato a strutture aeronautiche di nicchia, alla produzione avanzata e ad applicazioni specializzate nel settore della difesa.
Tipo di golf
Il segmento "Tipologia di aeromobili" comprende velivoli ad ala fissa e ad ala rotante. Gli velivoli ad ala fissa rappresentano la base di domanda più ampia, poiché gli aerei commerciali e militari richiedono un'ampia gamma di componenti strutturali in lamiera per ali, fusoliere, paratie e relativi assemblaggi. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034, grazie al proseguimento dei programmi di rinnovamento della flotta e di produzione.
- Aerei ad ala fissa: gli aeromobili ad ala fissa generano un notevole consumo di lamiere a causa dei grandi assemblaggi strutturali e dei programmi di produzione ripetuti. Gli aerei commerciali a fusoliera stretta, a fusoliera larga, regionali, business e militari presentano requisiti di materiale differenziati a seconda delle dimensioni dell'aeromobile, della filosofia di progettazione, del ritmo di produzione e dell'applicazione strutturale.
- Motori rotanti: Gli aeromobili a rotore richiedono materiali in lamiera per le strutture della cellula, le applicazioni relative alla trasmissione, le piattaforme militari e i componenti specializzati. La domanda è sostenuta dalla modernizzazione degli elicotteri, dagli appalti per la difesa, dagli aerei multiruolo e dai cicli di sostituzione, con il titanio e le leghe speciali rilevanti in ambienti operativi esigenti.
Utente finale
Il segmento degli utenti finali comprende applicazioni commerciali e militari. L'aviazione commerciale rappresenta la base di domanda consolidata più ampia, poiché la produzione di aeromobili in grandi volumi richiede acquisti ricorrenti di prodotti in alluminio e titanio qualificati. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034, sostenuto dall'espansione della flotta e dalle attività di sostituzione.
- Settore commerciale: gli utilizzatori del settore aerospaziale commerciale necessitano di una fornitura costante di lamiere per la produzione di aeromobili ad alto volume, gli assemblaggi strutturali e le esigenze del mercato post-vendita. Le decisioni di acquisto si concentrano su certificazione, uniformità dimensionale, affidabilità delle consegne, efficienza in termini di peso e compatibilità con i processi di produzione aeronautica consolidati.
- Settore militare: gli utenti militari necessitano di lamiere ad alte prestazioni per aerei da combattimento, elicotteri, mezzi di trasporto, piattaforme di sorveglianza e altri sistemi di difesa. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa l'8%, grazie ai programmi di modernizzazione, al rinnovo della flotta, ai requisiti di sopravvivenza e all'approvvigionamento strategico a livello nazionale.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Commerciale |
Alto |
Rinnovo della flotta |
Maturo |
|
Militare |
Mezzo |
Modernizzazione della difesa |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle piastre aerospaziali
Aumento della produzione di aeromobili commerciali e rinnovamento della flotta
La produzione di aeromobili è un esempio di fattore trainante della domanda, poiché ogni singolo velivolo richiede la certificazione dei materiali strutturali, dalle ali ai segmenti di fusoliera, dalle strutture ai paratie e ad altri componenti. L'aumento dell'utilizzo degli aeromobili e del ricambio della flotta rende necessaria una domanda continua di materiali. La domanda di alluminio per applicazioni strutturali su larga scala rimane elevata, ma il titanio viene scelto sempre più spesso nei casi in cui sono richieste resistenza, resistenza alla corrosione e prestazioni superiori in rapporto al peso. I fattori trainanti della domanda coinvolgono l'intera catena del valore, poiché l'aumento dei tassi di produzione degli OEM implica che i produttori di lamiere debbano essere in grado di fornire capacità di fusione, laminazione, trattamento termico, finitura e collaudo costanti e sufficienti. Gli accordi a lungo termine possono contribuire a mitigare i rischi e a incentivare gli investimenti in competenze specifiche per il settore aerospaziale.
Modernizzazione della difesa e sicurezza dei materiali strategici
La modernizzazione della difesa crea un secondo canale di domanda, poiché aerei da combattimento, mezzi di trasporto militari, elicotteri, piattaforme di sorveglianza e altri sistemi di difesa richiedono materiali durevoli in grado di soddisfare rigorose specifiche meccaniche e ambientali. I governi sono sempre più attenti all'accesso interno a materiali strategici, in particolare titanio e alluminio ad alte prestazioni. Ciò incentiva gli investimenti in infrastrutture di fusione, laminazione, lavorazione e riciclaggio, aumentando al contempo l'importanza della resilienza della catena di approvvigionamento locale. I programmi militari hanno inoltre cicli di produzione e manutenzione più lunghi rispetto a molte applicazioni commerciali, il che comporta un fabbisogno ricorrente di materiali qualificati e componenti di ricambio. L'impatto sul mercato è visibile negli investimenti volti ad aumentare la disponibilità di materiali a livello nazionale e la capacità di lavorazione. I fornitori con consolidate qualifiche per la difesa, sistemi di tracciabilità e piattaforme di produzione flessibili sono in grado di soddisfare i requisiti di approvvigionamento sia per i nuovi programmi di costruzione che per quelli di manutenzione.
Riduzione del peso e adozione di leghe avanzate
I produttori di aeromobili sono costantemente alla ricerca di soluzioni per ridurre il peso strutturale senza compromettere la resistenza alla fatica, la durabilità o la producibilità. Questa esigenza sta alimentando l'interesse per i prodotti in alluminio-litio, le leghe di alluminio avanzate, le leghe di titanio e altri materiali specializzati. I produttori di lamiere, pertanto, competono sempre più sulle prestazioni delle leghe e sulla precisione di lavorazione, piuttosto che sulla sola disponibilità di metalli di base. Le leghe ad alte prestazioni possono supportare strutture più sottili, un migliore comportamento alla corrosione o caratteristiche di resistenza alla fatica superiori, a seconda dell'applicazione e dei requisiti di progettazione. Il conseguente cambiamento ha ripercussioni sulla ricerca e sviluppo, la qualificazione, la lavorazione, il riciclo e la pianificazione della catena di fornitura. I produttori in grado di sviluppare leghe in collaborazione con i clienti del settore aeronautico possono abbreviare la transizione dallo sviluppo in laboratorio alla produzione qualificata. Questa tendenza incoraggia inoltre una più stretta collaborazione tecnica tra i produttori di materiali, i team di ingegneria degli OEM e i produttori a valle.
Tendenze future del mercato delle piastre aerospaziali
Espansione dei sistemi circolari di materiali aerospaziali
Il mercato delle lamiere per l'industria aerospaziale è destinato a vedere una maggiore integrazione di flussi di materiali riciclati nella produzione qualificata, poiché i produttori di aeromobili e i fornitori di materiali ricercano processi produttivi a basso impatto ambientale. L'alluminio si presta particolarmente all'economia circolare perché gli scarti di produzione possono essere raccolti, selezionati, rifusi e reintrodotti nei flussi di materiali aerospaziali una volta soddisfatti i requisiti chimici e di tracciabilità. I sistemi a ciclo chiuso possono ridurre la dipendenza dalle materie prime, migliorando al contempo l'efficienza delle risorse. Anche il riciclo del titanio sta acquisendo rilevanza strategica, in quanto i produttori cercano di recuperare gli scarti di lavorazione di alto valore e di migliorare l'utilizzo dei materiali. Lo sviluppo futuro dipenderà dalla separazione delle leghe, dalle procedure di certificazione, dalla tracciabilità, dal controllo della contaminazione e dall'accettazione da parte dei clienti. I fornitori che integrano il riciclo nei propri sistemi produttivi possono rafforzare l'efficienza delle materie prime, rispondendo al contempo ai requisiti di sostenibilità dei produttori di aeromobili.
Piattaforme in lega avanzata e qualificazione digitale
Lo sviluppo futuro dei materiali combinerà sempre più la progettazione avanzata delle leghe con il controllo digitale dei processi, l'ispezione automatizzata e la qualificazione basata sui dati. I produttori di lamiere per il settore aerospaziale utilizzeranno probabilmente modelli e controlli di produzione migliorati per ottimizzare i programmi di laminazione, il trattamento termico, la qualità superficiale e la consistenza meccanica. Le leghe di alluminio-litio e le leghe di titanio ad alte prestazioni rimarranno importanti laddove i progettisti ricercano una maggiore efficienza strutturale. La tracciabilità digitale può inoltre rafforzare la genealogia del materiale, dalla fusione fino alla lamiera finita e alla successiva lavorazione. Un accesso più rapido a dati di processo affidabili può contribuire a ridurre i colli di bottiglia nella qualificazione delle nuove leghe, sebbene i requisiti di certificazione aerospaziale continueranno a imporre test rigorosi. Questa tendenza crea opportunità per i produttori che integrano competenze metallurgiche con automazione, analisi della qualità e supporto ingegneristico specifico per il cliente.
Opportunità di mercato per le piastre aerospaziali
Capacità localizzata di titanio e leghe ad alte prestazioni
L'espansione della capacità produttiva locale di titanio e leghe avanzate rappresenta un'opportunità per i produttori che desiderano un maggiore allineamento con i costruttori di aeromobili e i clienti del settore della difesa. La domanda di prodotti in titanio qualificati è sostenuta dalla produzione di aeromobili commerciali, dalla modernizzazione militare e da applicazioni che richiedono elevata resistenza meccanica e alla corrosione. La nuova capacità produttiva può creare valore se abbinata a impegni a lungo termine con i clienti, a capacità integrate di fusione e laminazione e alla qualificazione per il settore aerospaziale. I produttori possono inoltre migliorare la propria competitività offrendo diverse tipologie di prodotto e processi a valle, anziché affidarsi esclusivamente alla vendita di lastre standard. Lo sviluppo della capacità produttiva regionale è particolarmente rilevante laddove i governi mirano a un maggiore accesso interno ai materiali strategici. Le priorità di investimento includono la qualità della fusione, la laminazione di grande formato, il trattamento termico, l'ispezione automatizzata, la finitura e la tracciabilità digitale.
Riciclaggio e lavorazione di lamiere a valore aggiunto
Il riciclo e la lavorazione a valore aggiunto offrono un'ulteriore opportunità commerciale, poiché i clienti del settore aerospaziale richiedono sempre più efficienza nell'utilizzo dei materiali senza compromettere la certificazione o le prestazioni. I fornitori possono andare oltre la produzione di lamiere primarie, offrendo prodotti tagliati su misura, componenti pre-lavorati, finitura superficiale, gestione delle scorte e recupero degli scarti a ciclo chiuso. Tali servizi possono ridurre gli sprechi di materiale a livello del cliente e rafforzare l'integrazione dei fornitori nei flussi di lavoro di produzione aeronautica. L'alluminio è particolarmente interessante per i modelli circolari, mentre il recupero degli scarti di titanio può migliorare l'utilizzo di un materiale di alto valore. Le aziende che combinano la produzione di lamiere certificate con lavorazioni meccaniche, riciclo, gestione delle scorte e supporto tecnico possono ottenere maggiore valore da ogni rapporto con il cliente. L'opportunità è più forte laddove i distretti aerospaziali supportano volumi di produzione ricorrenti e sistemi di logistica inversa affidabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -