
航空宇宙用プレート市場の収益、予測、規模の概要
航空宇宙用プレート市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料タイプ別(チタン、アルミニウム、鋼、その他)、航空機タイプ別(固定翼機、回転翼機)、エンドユーザー別(商用、軍用)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00024483
- カテゴリー : 航空宇宙および防衛
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
16億4000 万米ドル
基準年値
2034年の予測
28億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.29 %
成長率
対象市場
202億7000 万米ドル
(2026年~2034年)
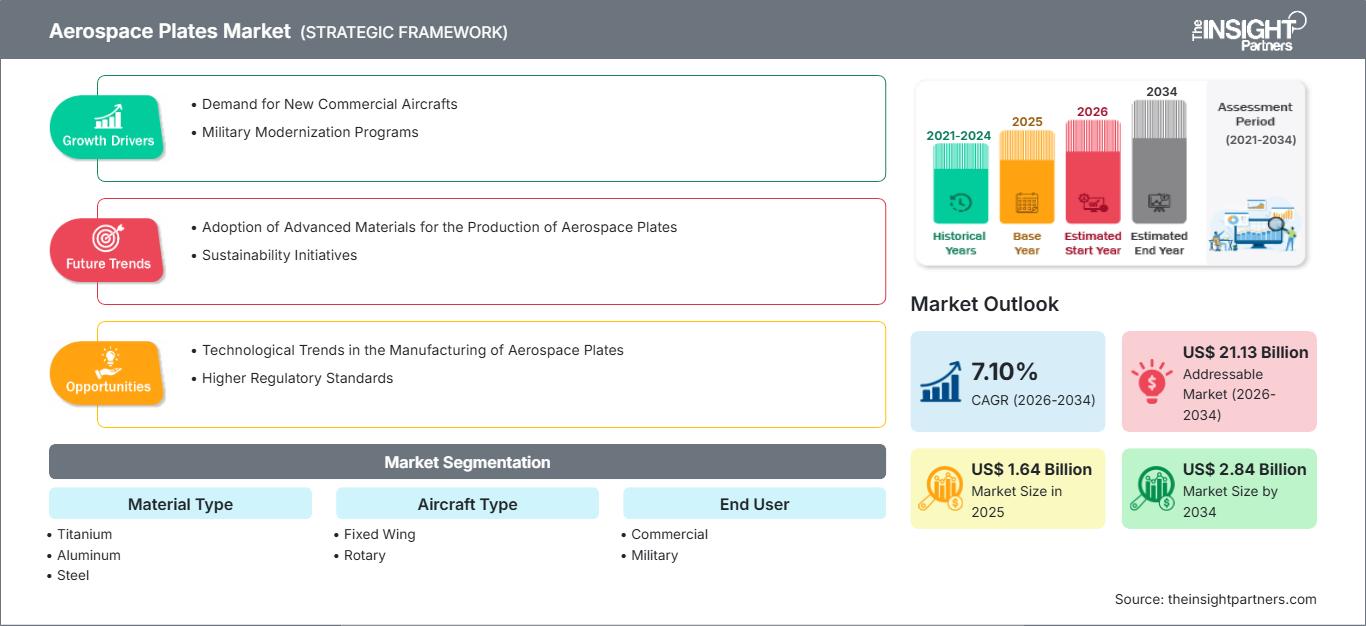
航空宇宙用鋼板市場は、商用機および軍用機プログラム全体で軽量、耐腐食性、高強度構造材料に対する需要が高まっていることから、急速に成長しています。同市場は2025年に16億4,000万米ドルと評価され、2034年には28億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.29%で拡大すると見込まれています。航空宇宙用鋼板は、機体構造、航空機外板、隔壁、翼部品、装甲用途、その他の構造アセンブリなど、材料強度、疲労性能、加工性、重量効率が航空機の設計と運用経済性に直接影響を与えるあらゆる用途で使用されています。
北米における航空宇宙用鋼板市場の規模は、確立された航空機製造、防衛調達、アフターマーケット活動、および国内の金属加工能力によって支えられています。同地域は2034年まで年平均成長率(CAGR)約5%で拡大すると予想されており、民間航空機の生産、軍事近代化、チタン供給契約、および国内のアルミニウムおよび特殊合金生産能力への投資によって需要が強化されています。また、OEMとの長期契約により、サプライヤーは溶解、圧延、仕上げ、認証、および納入能力を航空機の生産スケジュールに合わせるよう促されています。
航空宇宙用プレート市場の評価と洞察
地域展望
- 北米:2025年には世界市場の約34%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における地位:北米は、米国の航空宇宙製造基盤、防衛調達、確立されたチタンおよびアルミニウム加工インフラ、材料生産者と航空機OEM間の長期供給契約に支えられ、地域別で最大の地位を維持している。
- 米国:2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:商用航空機の生産、軍用プラットフォーム、エンジンプログラム、および国内の特殊金属加工により、高品質のチタン、アルミニウム、および鋼板製品に対する幅広い需要が生まれているため、北米の需要の大部分は米国が占めています。
- 欧州:2025年には世界市場の約27%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:欧州はフランスが主導する成熟した航空宇宙製造基盤を有し、ドイツ、英国、イタリア、スペインは航空機組立、構造製造、防衛プログラム、特殊金属加工能力を通じて貢献している。
- アジア太平洋地域:2025年には世界市場の約25%を占める見込み|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:航空機の保有台数の増加、航空宇宙製造の現地化、中国、日本、韓国、インド、オーストラリアの商業および防衛航空宇宙サプライチェーンへの参加拡大に伴い、アジア太平洋地域は最も急速に成長している地域です。
セグメント別見通し
- アルミニウム:2025年時点で約52%のシェア|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:アルミニウムは、確立された航空宇宙分野の認証基盤、優れた強度対重量比、耐食性、加工性、リサイクル可能性により、板材製品が大量生産される航空機構造用途に適しているため、市場をリードしています。
- チタン:2025年までに約25%のシェア|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:航空機メーカーが高応力構造部、エンジン周辺用途、高強度、耐熱性、疲労性能、耐腐食性を必要とする部品での使用を増やしているため、チタンは高成長材料セグメントとなっています。
競合報道
ATI、Arconic Corporation、CRS Holdings, LLC、Constellium SE、Kaiser Aluminum Corporation、Hadco Metal Trading Co.、VSMPO-AVISMA Corporation、TW Metals, LLC、Novelis Inc.、Smiths Metal Centres Limited、Sandmeyer Steel Company
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
航空宇宙用鋼板市場は、従来のアルミニウムと鋼の供給から、チタン合金、アルミニウム・リチウム合金、高度な熱処理合金、特殊鋼種などを含む、より多様な材料エコシステムへと進化を遂げています。鋼板製造工程は、航空機の認証要件を満たすため、溶解、鋳造、熱間圧延、冷間圧延、熱処理、仕上げ、検査、機械加工といった工程を統合する動きが強まっています。また、OEMの製造ペースに合わせて計画もより綿密に調整されています。そのため、トレーサビリティ、機械的特性の均一性、表面仕上げ、公差、認証といった要素は、単なる品質管理工程ではなく、サプライヤーの競争力を左右する重要な要素となるでしょう。
今後数年間で、アジア太平洋地域における航空機生産の増加と新興国における航空宇宙製造インフラの発展に伴い、市場は地理的に多様化するでしょう。OEMや政府による堅牢なチタンと高性能アルミニウムの供給ニーズを考慮すると、国内の戦略材料生産能力への投資も重要性を増すでしょう。排出規制、材料効率、リサイクル、および耐久性の向上は、環境負荷低減型生産技術、スクラップリサイクル施設、および高付加価値合金への投資を促進しています。これは、新造機、防衛プラットフォーム、および代替プログラムにおける高品質めっきの需要を高めるでしょう。
航空宇宙用プレート市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億4000万米ドル |
| 2034年までの市場規模 | 28億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.29% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
航空宇宙用プレート市場分析
航空宇宙用鋼板市場は、航空機製造、機材更新、防衛近代化、および構造用途における軽量材料の使用増加によって牽引されています。商用機体製造では、大量の認定アルミニウム板やその他の圧延製品材料が必要とされる一方、チタン板の使用は、高性能構造や、重量対強度比が高ければ高価な材料でも十分な場合に限られます。サプライチェーンには、合金サプライヤー、溶解工場、圧延工場、熱処理工場、販売業者、機械加工業者、航空機OEM(相手先ブランド製造業者)が含まれます。供給プロセスは、認定取得までのリードタイム、合金の入手可能性、工場の生産能力、航空宇宙認証、および調達契約によって依然として影響を受けています。
航空宇宙用材料の供給集中により、生産拡大はメーカーにとって戦略的な検討事項となっています。ATIとエアバスの2025年の契約は、複数年契約がチタン板、シート、ビレットの生産能力計画をどのようにサポートできるかを示しています。コンステリウムは、航空宇宙用アルミニウム板、シート、押出成形能力と顧客固有の合金開発を組み合わせており、アルコニックは航空宇宙および防衛用途向けのアルミニウム加工能力を相当程度維持しています。カイザーアルミニウム、VSMPO-AVISMA、TWメタルズ、ノベリス、スミスメタルセンター、ハドコメタルトレーディング、サンドマイヤースチールカンパニー、CRSホールディングスは、補完的な材料、流通、特殊金属の各ポジションで参加しています。
垂直統合、柔軟性、自動化、リサイクル、および先進合金の認証に向けた投資動向が見られます。溶解から加工板まで様々な工程を経て事業を展開する材料サプライヤーは、材料の一貫性と納品状況の可視性を向上させ、一方、販売代理店は在庫、切断、機械加工、地域配送を通じて付加価値を提供します。航空宇宙用鋼板の市場シェアは、こうした能力によって影響を受けるでしょう。なぜなら、競争優位性は生産能力だけに依存するものではないからです。また、航空宇宙分野の顧客は、認証、合金の種類、品質システム、納品の信頼性、トレーサビリティ、仕様に違反することなく生産速度を調整できる能力といった特性も重視しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
航空宇宙用プレート市場:戦略的洞察
地域別分析
北米航空宇宙用プレート市場
北米は2025年時点で世界の航空宇宙用鋼板市場の約34%を占め、2034年まで年平均成長率(CAGR)約5%で成長すると予測されています。この地域の強みは、航空機メーカー(OEM)、防衛関連OEM、エンジンメーカー、MRO企業、金属メーカーが集積していることです。中でも米国は地域全体の需要の大部分を占めており、民間航空機、軍用機、ヘリコプター、宇宙開発計画などにおいて、アルミニウム、チタン、特殊鋼板に対する幅広い需要が見られます。
国内サプライチェーンの強靭性は、購買決定においてますます重要な基準となっている。航空宇宙材料サプライヤーは、航空機および防衛関連製品の生産を支えるため、生産能力、加工技術、長期契約への投資を行っている。チタンは、耐荷重構造やエンジン部品への応用により、依然として戦略的に重要な材料であり、一方、先進アルミニウムは、大量生産される機体構造への応用においてその重要性を維持している。カナダは航空機構造、ビジネスジェット、特殊航空宇宙製品の製造に貢献しており、メキシコは一部の航空宇宙製造事業を支援している。
米国航空宇宙用プレート市場
2025年時点で、北米航空宇宙用鋼板市場の収益の約82%を米国が占め、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されている。米国における需要は、民間航空機、戦闘機、ヘリコプター、輸送機、ビジネスジェット、宇宙船、および航空宇宙アフターマーケット構造物に基づいている。航空宇宙産業の集積地では、厳格な機械的特性、寸法精度、および表面特性が求められる高品質の鋼板材料に対する安定した需要が存在する。
材料供給の安定性は、防衛政策や航空宇宙生産計画とますます密接に関連するようになっている。ATIはサウスカロライナ州でチタン製品群を多様化し、チタン板、シート、ビレットを対象としたエアバスとの複数年契約を締結した。これは、国内での材料加工能力を持つことの重要性を強調するものである。Arconic、Constellium、Kaiser Aluminum、TW Metalsなどのサプライヤーは、アルミニウム板、特殊合金、加工、流通の供給を通じて市場を支えている。
欧州航空宇宙用プレート市場
2025年時点で、世界の航空宇宙用プレート市場の約27%を欧州が占め、2034年まで年平均成長率(CAGR)約5%で成長すると予測されている。フランスは、エアバスの製造事業、エンジンおよびシステムの製造、航空宇宙材料のサプライチェーンなど、航空機および航空宇宙製造基盤を擁し、欧州をリードしている。ドイツは、航空機構造、エンジン部品、防衛プログラム、先進製造で航空宇宙市場に貢献している。英国は、商用および軍用航空宇宙製造において依然として重要な役割を果たしている。一方、イタリアとスペインは、構造、航空構造、航空機プログラムに関する能力に強みを持っている。
この地域は、循環型経済と高性能合金ソリューションの開発を進めている。コンステリウムは、航空宇宙用アルミニウム板やその他の航空宇宙用圧延製品をヨーロッパで提供しており、同社のアルミニウム・リチウム技術は軽量化と構造特性に重点を置いている。航空宇宙OEMはフランスの特殊材料サプライヤーと非常に緊密な連携を築いている一方、ドイツとイタリアは航空宇宙工学と製造のエコシステムが多様化している。スペインは、航空機構造と航空機プログラム部品への貢献度を高めている。英国は、エンジン、防衛航空、航空宇宙製造において依然として重要な地位を占めている。ヨーロッパでは、品質認証、リサイクル、トレーサビリティ、サプライチェーンの堅牢性が材料調達の選択に影響を与えている。
アジア太平洋地域の航空宇宙用プレート市場
アジア太平洋地域は、2025年時点で世界の航空宇宙用プレート市場の約25%を占め、年平均成長率(CAGR)約8%で拡大すると予測されており、最も成長率の高い地域となる見込みです。航空宇宙用プレート市場予測では、商業航空需要、国内航空機開発、防衛生産、航空宇宙製造能力の拡大に支えられ、中国がアジア太平洋地域を牽引し、地域的な成長が継続すると予測されています。日本と韓国は、航空機部品、先端材料、防衛システム、産業技術を通じて貢献しています。
インドの重要性の高まりは、航空機機材の拡大、航空機整備作業、航空宇宙製造の現地化の進展に起因する。オーストラリアのこの分野への貢献には、防衛航空宇宙、MROサービス、特殊製造への関与が含まれる。この地域の成長は、航空機機材の増加、現地化活動、サプライチェーン管理、航空宇宙産業インフラへの投資によるものである。アルミニウム板とチタン板の需要が増加するだろう。
中東・アフリカ航空宇宙用プレート市場
中東およびアフリカにおける航空宇宙用プレート市場の動向は、航空インフラ開発、航空宇宙投資、防衛近代化、およびMRO活動の拡大に支えられた需要の増加を示しています。この地域市場は、2034年まで年平均成長率(CAGR)約6%で拡大すると予想されています。アラブ首長国連邦(UAE)は、航空ハブ、大規模な航空会社機材、MRO能力、航空宇宙投資、および航空機サービスの地域センターとしての役割により、主要市場となっています。サウジアラビア王国は、産業の多角化戦略の一環として航空宇宙および防衛分野に投資しており、南アフリカは防衛、航空、および航空宇宙工学において引き続き高い能力を有しています。
この地域における需要は、航空機保有台数の増加、整備施設の拡充、防衛関連調達、空港建設によって牽引されるだろう。湾岸諸国は国内で航空宇宙産業を発展させており、これにより販売業者、機械加工会社、材料供給業者にとって新たなビジネスチャンスが生まれている。南アフリカは航空宇宙生産と防衛分野に特化している一方、この地域の他の国々は依然として航空機材料を輸入に大きく依存している。
セグメンテーション分析
材質の種類
材料の種類別区分は、チタン、アルミニウム、鋼鉄、その他で構成されています。アルミニウムは依然として最大の材料カテゴリーですが、チタンは航空機設計者が構造性能、重量、耐食性、ライフサイクル要件のバランスをますます重視するようになったため、最も急速に成長している主要材料となっています。材料構成は、航空機のプラットフォーム、構造位置、運用環境、エンドユーザーの要件によっても異なります。
- チタン:チタン板は、高い強度対重量比、耐食性、および疲労特性が重要な、要求の厳しい構造用途や高温用途に使用されます。需要は、民間航空機の製造、防衛プラットフォーム、および高度な機体構造や推進システムとの互換性を必要とする用途と密接に関連しています。
- アルミニウム:アルミニウム板は、確立された認証基準、加工性、耐食性、そして優れた重量特性により、航空機構造製造において依然として中心的な役割を担っています。先進的な合金やアルミニウム・リチウム合金は、より軽量で効率的な次世代構造において、アルミニウムの重要性をさらに高めています。
- 鋼材:鋼板は、強度、耐摩耗性、耐久性、または特定の機械的特性がアルミニウムの軽量性よりも重要な場合に選択的に使用されます。需要は、特殊構造物、着陸システム、防衛、工具、および重荷重航空宇宙用途に集中しています。
- その他:その他には、従来のアルミニウム、チタン、鋼鉄では性能要件を十分に満たせない用途向けの、特殊な航空宇宙用合金や材料が含まれます。これらの材料の戦略的な役割は、ニッチな航空機構造、高度な製造技術、および特殊な防衛用途と密接に関連しています。
航空機タイプ
航空機タイプ別セグメントは、固定翼機と回転翼機で構成されます。固定翼機は、商用機と軍用機の両方において、翼、胴体構造、隔壁、および関連アセンブリ全体にわたる広範な構造用鋼板製品を必要とするため、より幅広い需要基盤を形成しています。このセグメントは、機材更新と生産プログラムの継続に伴い、2034年まで年平均成長率(CAGR)約6%で拡大すると予想されます。
- 固定翼機:固定翼機は、大型の構造部材と繰り返し行われる生産プログラムにより、大量の鋼板を消費します。商用ナローボディ機、ワイドボディ機、リージョナルジェット機、ビジネスジェット機、軍用機は、機体サイズ、設計思想、生産速度、構造用途に応じて、それぞれ異なる材料要件を必要とします。
- 回転翼機:回転翼機は、機体構造、トランスミッション関連用途、軍用プラットフォーム、特殊部品などに板材を必要とします。需要は、ヘリコプターの近代化、防衛装備品の調達、汎用機、および交換サイクルによって支えられており、チタンや特殊合金は、過酷な運用環境において重要な役割を果たします。
エンドユーザー
エンドユーザーセグメントは、商用および軍事用途で構成されています。商用航空は、大量生産される航空機には高品質のアルミニウムおよびチタン板製品が継続的に必要となるため、より大規模で確立された需要基盤となっています。このセグメントは、機材の拡張と更新活動に支えられ、2034年まで年平均成長率(CAGR)約6%で成長すると予想されています。
- 商業用途:商業航空宇宙分野のユーザーは、大量生産される航空機、構造部品、およびアフターマーケットのニーズに対応するため、安定した鋼板供給を必要としています。購入決定においては、認証、寸法精度、納期の信頼性、重量効率、および既存の航空機製造プロセスとの互換性が重視されます。
- 軍事分野:軍事ユーザーは、戦闘機、ヘリコプター、輸送機、監視プラットフォーム、その他の防衛システム向けに高性能プレートを必要としています。この分野は、近代化計画、艦艇の更新、生存性要件、戦略的な国内調達に支えられ、年平均成長率(CAGR)約8%で拡大すると予想されています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コマーシャル |
高い |
車両更新 |
成熟した |
|
軍隊 |
中くらい |
防衛近代化 |
スケーリング |
航空宇宙用プレート市場の成長要因と影響分析
商用航空機の生産増加と機材更新
航空機製造は需要促進要因の一例であり、翼、胴体セグメント、フレーム、隔壁、その他の部品に至るまで、すべての機体構造に構造材料の認証が必要となる。航空機の稼働率と機体入れ替えの増加に伴い、材料需要は継続的に発生する。アルミニウムは大量生産される構造用途で引き続き需要があるが、優れた強度、耐食性、重量あたりの性能が求められる場合には、チタンがより頻繁に選ばれるようになっている。需要促進要因はバリューチェーン全体に及ぶ。OEMの生産率の上昇に伴い、板材メーカーは、溶解、圧延、熱処理、仕上げ、試験といった工程を安定かつ十分に行える能力を備えなければならないからである。長期契約はリスクを軽減し、航空宇宙分野特有の能力への投資を促進するのに役立つ。
防衛近代化と戦略物資の安全保障
防衛近代化は、戦闘機、軍用輸送機、ヘリコプター、監視プラットフォーム、その他の防衛システムには、厳しい機械的および環境的仕様を満たす耐久性のある材料が必要となるため、第二の需要チャネルを生み出しています。各国政府は、特にチタンと高性能アルミニウムといった戦略物資の国内供給にますます注目しています。これは、溶解、圧延、加工、リサイクルといったインフラへの投資を促進すると同時に、国内サプライチェーンの強靭性の重要性を高めています。また、軍事プログラムは多くの商業用途よりも生産および維持サイクルが長いため、認定材料と交換部品に対する継続的な需要が生じます。国内での材料供給と加工能力の向上を目的とした投資は、市場への影響を明確に示しています。防衛関連の資格、トレーサビリティシステム、柔軟な生産プラットフォームを備えたサプライヤーは、新規建造および維持プログラム全体にわたる調達要件に対応できる立場にあります。
軽量化と先進合金の採用
航空機メーカーは、疲労寿命、耐久性、製造性を損なうことなく、構造重量の削減を常に追求しています。この要求により、アルミニウム・リチウム合金、先進アルミニウム合金、チタン合金、その他の特殊材料への関心が高まっています。そのため、板材メーカーは、汎用金属の入手可能性だけでなく、合金の性能と加工精度で競争するようになっています。高性能合金は、用途や設計要件に応じて、より薄い構造、耐食性の向上、または疲労特性の強化を可能にします。この変化は、研究開発、認証、機械加工、リサイクル、サプライチェーン計画に影響を与えます。航空機顧客と共同で合金を開発できるメーカーは、ラボでの開発から認証生産への移行を短縮できます。この傾向はまた、材料メーカー、OEMエンジニアリングチーム、および下流の加工業者間のより緊密な技術協力を促進します。
航空宇宙用プレート市場の将来動向
円形航空宇宙材料システムの拡張
航空宇宙用鋼板市場では、航空機メーカーや材料供給業者が環境負荷の低い製造方法を模索するにつれ、リサイクル材料の流れを認証済みの生産工程にさらに統合していくことが見込まれる。アルミニウムは、化学組成やトレーサビリティの要件を満たせば、製造工程で発生するスクラップを回収、選別、再溶解して航空宇宙材料の流れに戻すことができるため、循環型経済に特に適している。クローズドループシステムは、一次材料への依存度を低減しつつ、資源効率を向上させることができる。チタンのリサイクルも、メーカーが高価値の機械加工スクラップを回収し、材料利用率を向上させようとする中で、戦略的に重要性を増している。今後の発展は、合金の分別、認証手続き、トレーサビリティ、汚染管理、顧客の受容度に左右されるだろう。製造システムにリサイクルを組み込む供給業者は、原材料の効率性を高めながら、航空機メーカーの持続可能性に関する要件にも対応できる。
先進合金プラットフォームとデジタル認証
将来の材料開発は、高度な合金設計とデジタルプロセス制御、自動検査、データに基づく認定をますます組み合わせるようになるだろう。航空宇宙用鋼板メーカーは、改良されたモデリングと製造制御を用いて、圧延スケジュール、熱処理、表面品質、機械的特性の一貫性を最適化する可能性が高い。アルミニウム・リチウム合金や高性能チタン合金は、設計者が構造効率の向上を求める場合に引き続き重要となる。デジタルトレーサビリティは、溶融から完成鋼板、そして下流工程の製造に至るまでの材料の系譜を強化することもできる。信頼性の高いプロセスデータへの迅速なアクセスは、新しい合金の認定におけるボトルネックを軽減するのに役立つ可能性があるが、航空宇宙認証要件は引き続き厳格な試験を課すだろう。この傾向は、冶金学の専門知識と自動化、品質分析、顧客固有のエンジニアリングサポートを統合するメーカーにとって、新たな機会を生み出す。
航空宇宙用プレート市場の機会
局所的なチタンおよび高性能合金の製造能力
チタンおよび先進合金の地域的な生産能力の拡大は、航空機OEMや防衛関連顧客との連携強化を目指す生産者にとって好機となる。高品質チタン製品への需要は、民間航空機の生産、軍事近代化、高強度と耐食性を必要とする用途によって支えられている。新たな生産能力は、長期的な顧客との契約、溶解・圧延統合能力、航空宇宙分野の認証と組み合わせることで価値を生み出すことができる。また、生産者は、標準的な板材の販売だけに頼るのではなく、多様な製品形態と下流工程を提供することで競争力を高めることができる。地域における生産能力開発は、政府が戦略物資への国内アクセス強化を求める場合に特に重要となる。投資の優先事項には、溶解品質、大型圧延、熱処理、自動検査、仕上げ、デジタルトレーサビリティなどが含まれる。
リサイクルおよび付加価値プレート加工
リサイクルと付加価値加工は、航空宇宙分野の顧客が認証や性能を犠牲にすることなく材料効率をますます重視するようになっているため、新たなビジネスチャンスとなります。サプライヤーは、一次板材生産にとどまらず、サイズカット製品、プレマシニング部品、表面仕上げ、在庫管理、クローズドループスクラップ回収などのサービスを提供することで、事業を拡大できます。こうしたサービスは、顧客レベルでの材料廃棄物を削減し、航空機製造ワークフローへのサプライヤーの統合を強化します。アルミニウムは循環型モデルにとって特に魅力的であり、チタンスクラップ回収は高価値材料の利用率向上につながります。認証板材生産と機械加工、リサイクル、在庫管理、技術サポートを組み合わせた企業は、顧客との関係からより多くの価値を引き出すことができます。この機会は、航空宇宙クラスターが継続的な生産量と信頼性の高いリバースロジスティクスシステムを支える場合に最も大きくなります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -