
Descripción general de los ingresos, la demanda y las tendencias del mercado de placas aeroespaciales.
Tamaño del mercado de placas aeroespaciales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (titanio, aluminio, acero, otros); tipo de aeronave (ala fija, rotatoria); usuario final (comercial, militar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00024483
- Categoría : Aeroespacial y Defensa
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


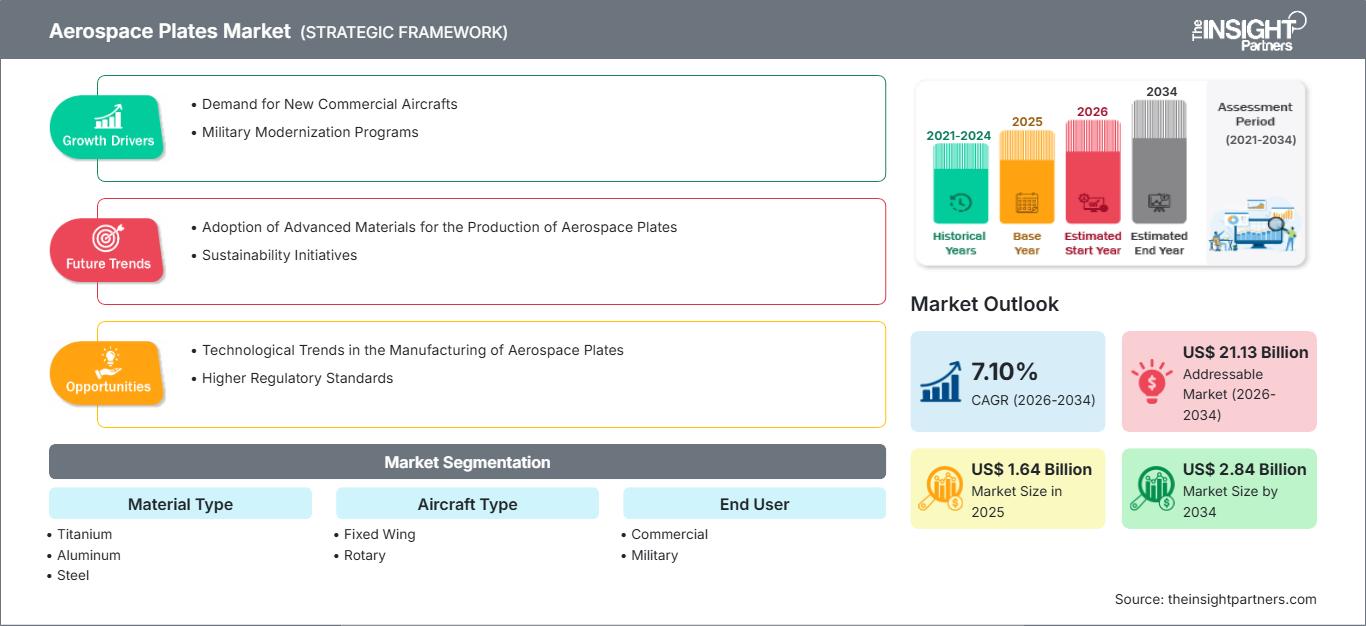
Tamaño del mercado en 2025
1.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,29 %
Índice de crecimiento
Mercado potencial
20.270 millones de dólares estadounidenses
(2026-2034)
El mercado de placas aeroespaciales está experimentando un rápido crecimiento debido a la creciente demanda de materiales estructurales ligeros, resistentes a la corrosión y de alta resistencia en los programas de aeronaves comerciales y militares. El mercado alcanzó un valor de 1640 millones de dólares en 2025 y se prevé que llegue a los 2840 millones de dólares en 2034, con una tasa de crecimiento anual compuesta corregida del 6,29 % entre 2026 y 2034. Las placas aeroespaciales se utilizan en estructuras de fuselaje, revestimientos de aeronaves, mamparos, componentes de alas, blindaje y otros conjuntos estructurales donde la resistencia del material, el rendimiento a la fatiga, la maquinabilidad y la eficiencia en el peso influyen directamente en el diseño de la aeronave y la economía operativa.
En Norteamérica, el mercado de placas aeroespaciales se ve impulsado por la fabricación de aeronaves, las adquisiciones para la defensa, la actividad del mercado de repuestos y la capacidad nacional de procesamiento de metales. Se prevé que la región crezca a una tasa anual compuesta (CAGR) de aproximadamente el 5 % hasta 2034, con una demanda reforzada por la producción de aeronaves comerciales, la modernización militar, los acuerdos de suministro de titanio y las inversiones en la capacidad nacional de aluminio y aleaciones especiales. Los contratos OEM a largo plazo también incentivan a los proveedores a alinear sus capacidades de fundición, laminación, acabado, cualificación y entrega con los cronogramas de producción de aeronaves.
Evaluación y perspectivas del mercado de placas aeroespaciales
Perspectivas regionales
- América del Norte: ~34% del mercado global en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: América del Norte mantiene la posición regional más importante, respaldada por la base de fabricación aeroespacial de Estados Unidos, la adquisición de defensa, la infraestructura establecida para el procesamiento de titanio y aluminio, y los acuerdos de suministro a largo plazo entre los productores de materiales y los fabricantes de equipos originales de aeronaves.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~5 % de CAGR hasta 2034. Posición en el mercado: EE. UU. representa la mayor parte de la demanda norteamericana debido a que la producción de aeronaves comerciales, plataformas militares, programas de motores y el procesamiento nacional de metales especiales generan una amplia demanda de productos de placas de titanio, aluminio y acero calificados.
- Europa: ~27% del mercado global en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: Europa representa una base de fabricación aeroespacial madura liderada por Francia, con Alemania, el Reino Unido, Italia y España contribuyendo a través del ensamblaje de aeronaves, la fabricación de estructuras, los programas de defensa y las capacidades especializadas de procesamiento de metales.
- Asia Pacífico: ~25% del mercado global en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de más rápido crecimiento debido a la expansión de las flotas de aeronaves, la localización de la fabricación aeroespacial y el aumento de la participación de China, Japón, Corea del Sur, India y Australia en las cadenas de suministro aeroespaciales comerciales y de defensa.
Perspectivas del segmento
- Aluminio: ~52% de cuota de mercado en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: El aluminio lidera el mercado gracias a su sólida base de cualificación aeroespacial, sus favorables características de resistencia-peso, su resistencia a la corrosión, su maquinabilidad y su potencial de reciclaje, lo que hace que los productos en placa sean adecuados para aplicaciones estructurales de aeronaves de gran volumen.
- Titanio: ~25% de cuota de mercado en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: El titanio es el segmento de materiales de mayor crecimiento, ya que los fabricantes de estructuras aeronáuticas aumentan su uso en áreas estructurales de alta tensión, aplicaciones adyacentes al motor y componentes que requieren alta resistencia, resistencia a la temperatura, rendimiento a la fatiga y resistencia a la corrosión.
Cobertura competitiva
ATI, Arconic Corporation, CRS Holdings, LLC, Constellium SE, Kaiser Aluminum Corporation, Hadco Metal Trading Co., VSMPO-AVISMA Corporation, TW Metals, LLC, Novelis Inc., Smiths Metal Centres Limited, Sandmeyer Steel Company
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de placas aeroespaciales ha evolucionado desde el suministro convencional de aluminio y acero hacia un ecosistema de materiales más diferenciado que incluye aleaciones de titanio, productos de aluminio-litio, aleaciones avanzadas con tratamiento térmico y grados de acero especializados. Las operaciones de fabricación de placas están consolidando cada vez más la fusión, la fundición, el laminado en caliente, el laminado en frío, el tratamiento térmico, el acabado, la inspección y el mecanizado para cumplir con los requisitos de certificación de las aeronaves. La planificación también se está coordinando mejor con los ritmos de producción de los fabricantes de equipos originales (OEM). Por lo tanto, la trazabilidad, la uniformidad de las propiedades mecánicas, el acabado superficial, las tolerancias y la certificación serán elementos esenciales para la competitividad de los proveedores, y no solo pasos de control de calidad posteriores.
En los próximos años, el mercado se diversificará geográficamente con el aumento de la producción de aeronaves en la región de Asia-Pacífico, junto con el desarrollo de infraestructura de fabricación aeroespacial en países emergentes. Las inversiones en capacidades de producción nacional de materiales estratégicos también cobrarán importancia, dada la necesidad de suministros robustos de titanio y aluminio de alto rendimiento por parte de los fabricantes de equipos originales (OEM) y los gobiernos. La regulación de las emisiones, la eficiencia de los materiales, el reciclaje y la resiliencia está impulsando las inversiones en tecnologías de producción con menor impacto ambiental, instalaciones de reciclaje de chatarra y aleaciones de mayor valor añadido. Esto contribuirá a la demanda de recubrimientos de calidad en nuevas construcciones, plataformas de defensa y programas de reemplazo.
Alcance del informe de mercado de placas aeroespaciales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,29% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de placas aeroespaciales
El mercado de placas aeroespaciales está impulsado por la producción de aeronaves, la renovación de flotas, la modernización de la defensa y el uso cada vez mayor de materiales ligeros en aplicaciones estructurales. Se requieren grandes cantidades de placas de aluminio y otros materiales laminados de alta calidad para la producción de fuselajes comerciales, mientras que el uso de placas de titanio depende de estructuras de alto rendimiento y situaciones donde la relación peso/resistencia justifica el uso de materiales más costosos. La cadena de suministro incluye proveedores de aleaciones, fundiciones, laminadoras, plantas de tratamiento térmico, distribuidores, maquinistas y fabricantes de equipos originales (OEM) de aeronaves. El proceso de suministro aún se ve afectado por el tiempo de entrega para la calificación, la disponibilidad de aleaciones, la capacidad de la planta, las certificaciones aeroespaciales y los contratos de adquisición.
La concentración de la oferta en materiales aeroespaciales calificados convierte la expansión de la producción en una consideración estratégica para los fabricantes. El acuerdo de ATI con Airbus para 2025 ilustra cómo los compromisos plurianuales pueden respaldar la planificación de la capacidad para placas, láminas y lingotes de titanio. Constellium combina capacidades de extrusión y fabricación de placas, láminas y aluminio para la industria aeroespacial con el desarrollo de aleaciones específicas para el cliente, mientras que Arconic mantiene importantes capacidades de procesamiento de aluminio para aplicaciones aeroespaciales y de defensa. Kaiser Aluminum, VSMPO-AVISMA, TW Metals, Novelis, Smiths Metal Centers, Hadco Metal Trading, Sandmeyer Steel Company y CRS Holdings participan en posiciones complementarias en materiales, distribución y metales especiales.
Las tendencias de inversión apuntan hacia la integración vertical, la flexibilidad, la automatización, el reciclaje y la cualificación de aleaciones avanzadas. Los proveedores de materiales que operan a través de diversos procesos, desde la fundición hasta la fabricación de la placa, aumentan la uniformidad de los materiales y la visibilidad de las entregas, mientras que los distribuidores aportan valor mediante la disponibilidad de existencias, el corte, el mecanizado y la distribución regional. La cuota de mercado de las placas aeroespaciales se verá afectada por estas competencias, ya que la ventaja competitiva no depende únicamente de la capacidad. Asimismo, los clientes del sector aeroespacial buscan características como cualificaciones, tipos de aleación, sistemas de calidad, fiabilidad en las entregas, trazabilidad y la capacidad de ajustar los ritmos de producción sin incumplir las especificaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de placas aeroespaciales: Perspectivas estratégicas
Perspectivas regionales
Mercado de placas aeroespaciales de Norteamérica
América del Norte representó aproximadamente el 34 % del mercado mundial de placas aeroespaciales en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5 % hasta 2034. La región destaca por la presencia de fabricantes de equipos originales (OEM) de aeronaves, fabricantes de equipos originales de defensa, fabricantes de motores, empresas de mantenimiento, reparación y revisión (MRO) y productores de metales. Estados Unidos concentra la mayor parte de la demanda en la región, donde las estructuras de aeronaves comerciales, aeronaves militares, helicópteros y programas espaciales generan una amplia gama de necesidades de placas de aluminio, titanio y aceros especiales.
La resiliencia de la cadena de suministro nacional se convierte en un criterio cada vez más importante para las decisiones de compra. Los proveedores de materiales aeroespaciales están invirtiendo en capacidad, procesamiento y contratos a largo plazo para respaldar la producción de aeronaves y defensa. El titanio sigue siendo estratégico debido a su aplicación en estructuras portantes y componentes de motores, mientras que el aluminio avanzado mantiene su relevancia para aplicaciones de fuselaje de gran volumen. Canadá contribuye a la producción de estructuras de aeronaves, aviones ejecutivos y productos aeroespaciales especializados, mientras que México apoya algunas operaciones de fabricación aeroespacial.
Mercado de placas aeroespaciales de EE. UU.
En 2025, Estados Unidos representó aproximadamente el 82 % de los ingresos del mercado norteamericano de placas aeroespaciales y se prevé que crezca a una tasa compuesta anual de aproximadamente el 5 % hasta 2034. La demanda en el país se basa en aeronaves comerciales, cazas, helicópteros, aviones de transporte, jets privados, naves espaciales y estructuras para el mercado de repuestos aeroespaciales. Los clústeres de la industria aeroespacial generan una demanda constante de material de placas de alta calidad, que requiere estrictos requisitos mecánicos, dimensionales y superficiales.
La seguridad del suministro de materiales se ha vinculado cada vez más a las políticas de defensa y a los planes de producción aeroespacial. ATI diversificó su gama de titanio en Carolina del Sur y firmó un acuerdo plurianual con Airbus que abarca placas, láminas y lingotes de titanio, lo que subraya la importancia de contar con capacidad para el procesamiento nacional de este material. Proveedores como Arconic, Constellium, Kaiser Aluminum, TW Metals y otros contribuyen al mercado con su suministro de placas de aluminio, aleaciones especiales, procesamiento y distribución.
Mercado europeo de placas aeroespaciales
Europa representó aproximadamente el 27 % del mercado mundial de placas aeroespaciales en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 5 % hasta 2034. Francia lidera el sector en Europa gracias a su base de fabricación de aeronaves y productos aeroespaciales, que incluye las operaciones de fabricación de Airbus, la producción de motores y sistemas, y la cadena de suministro de materiales aeroespaciales. Alemania contribuye al mercado aeroespacial con estructuras de aeronaves, piezas de motores, programas de defensa y fabricación avanzada. El Reino Unido sigue desempeñando un papel importante debido a su fabricación aeroespacial comercial y militar. Por su parte, Italia y España destacan por sus competencias en estructuras, aeroestructuras y programas aeronáuticos.
La región está desarrollando soluciones de circularidad y aleaciones de alto rendimiento. Constellium ofrece placas de aluminio aeroespacial y otros productos laminados para la industria aeroespacial en Europa, mientras que su tecnología de aluminio-litio se centra en la reducción de peso y las propiedades estructurales. Los fabricantes de equipos originales (OEM) aeroespaciales mantienen una estrecha integración con proveedores de materiales especializados en Francia, mientras que Alemania e Italia cuentan con ecosistemas diversificados de ingeniería y fabricación aeroespacial. España está incrementando su contribución a las aeroestructuras y componentes de programas aeronáuticos. El Reino Unido conserva su importancia en motores, aviación de defensa y fabricación aeroespacial. La cualificación, el reciclaje, la trazabilidad y la solidez de la cadena de suministro influyen en las decisiones de compra de materiales en Europa.
Mercado de placas aeroespaciales en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente el 25 % del mercado mundial de placas aeroespaciales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8 %, lo que la convierte en la región de mayor crecimiento. El pronóstico del mercado de placas aeroespaciales indica un crecimiento regional continuo, con China a la cabeza de Asia-Pacífico, impulsada por la demanda de la aviación comercial, el desarrollo de aeronaves nacionales, la producción de defensa y la creciente capacidad de fabricación aeroespacial. Japón y Corea del Sur contribuyen a través de componentes aeronáuticos, materiales avanzados, sistemas de defensa y tecnología industrial.
La creciente importancia de la India se debe a la expansión de su flota aérea, el mantenimiento de aeronaves y la localización de la producción aeroespacial. Australia contribuye a este sector mediante su participación en la industria aeroespacial de defensa, los servicios de mantenimiento, reparación y revisión (MRO) y la fabricación especializada. El crecimiento en esta región se debe al aumento de las flotas aéreas, las actividades de localización, la gestión de la cadena de suministro y las inversiones en infraestructura para la industria aeroespacial. Se prevé una mayor demanda de placas de aluminio y titanio.
Mercado de placas aeroespaciales de Oriente Medio y África
Las tendencias del mercado de placas aeroespaciales en Oriente Medio y África indican una creciente demanda impulsada por el desarrollo de la infraestructura aeronáutica, la inversión aeroespacial, la modernización de la defensa y la expansión de las actividades de mantenimiento, reparación y revisión (MRO). Se prevé que el mercado regional crezca a una tasa compuesta anual de aproximadamente el 6 % hasta 2034. Los Emiratos Árabes Unidos representan un mercado líder debido a sus centros de aviación, sus grandes flotas de aerolíneas, sus capacidades de MRO, la inversión aeroespacial y su papel como centro regional de servicios aeronáuticos. El Reino de Arabia Saudita está invirtiendo en los sectores aeroespacial y de defensa como parte de su estrategia de diversificación industrial, y Sudáfrica mantiene su capacidad en defensa, aviación e ingeniería aeroespacial.
La demanda en la región estará impulsada por el crecimiento de las flotas de aeronaves, las instalaciones de mantenimiento, las compras de defensa y la construcción de aeropuertos. Los Estados del Golfo han estado desarrollando industrias aeroespaciales a nivel local, lo que abre oportunidades para distribuidores, empresas de mecanizado y proveedores de materiales. Sudáfrica se especializa en la producción aeroespacial y de defensa, mientras que otras partes de la región siguen dependiendo en gran medida de las importaciones de materiales aeronáuticos.
Análisis de segmentación
Tipo de material
El segmento de Tipos de Materiales se estructura en torno al titanio, el aluminio, el acero y otros. El aluminio sigue siendo la categoría de materiales más importante, mientras que el titanio es el material principal de mayor crecimiento, ya que los diseñadores de aeronaves buscan cada vez más equilibrar el rendimiento estructural, el peso, la resistencia a la corrosión y los requisitos del ciclo de vida. La combinación de materiales también varía según la plataforma de la aeronave, la ubicación estructural, el entorno operativo y los requisitos del usuario final.
- Titanio: Las placas de titanio se utilizan en aplicaciones estructurales y de alta temperatura exigentes, donde la alta relación resistencia-peso, la resistencia a la corrosión y las características de fatiga son importantes. La demanda está estrechamente ligada a la producción de aeronaves comerciales, plataformas de defensa y aplicaciones que requieren compatibilidad con sistemas avanzados de fuselaje y propulsión.
- Aluminio: Las planchas de aluminio siguen siendo fundamentales en la fabricación de estructuras aeronáuticas debido a las prácticas de cualificación establecidas, su maquinabilidad, su resistencia a la corrosión y sus favorables características de peso. Las aleaciones avanzadas y los productos de aluminio-litio están ampliando la relevancia del aluminio en estructuras de nueva generación más ligeras y eficientes.
- Acero: Las planchas de acero se utilizan selectivamente cuando la resistencia, la resistencia al desgaste, la durabilidad o las propiedades mecánicas específicas superan las ventajas de peso del aluminio. La demanda se concentra en aplicaciones estructurales especializadas, sistemas de aterrizaje, defensa, herramientas y aplicaciones aeroespaciales de alta resistencia.
- Otros: Esta categoría abarca aleaciones y materiales aeroespaciales especializados para aplicaciones donde el aluminio, el titanio o el acero convencionales no cumplen plenamente con los requisitos de rendimiento. Su función estratégica está vinculada a estructuras de aeronaves específicas, fabricación avanzada y aplicaciones de defensa especializadas.
Tipo de aeronave
El segmento de Tipos de Aeronaves comprende aeronaves de ala fija y de ala rotatoria. Las aeronaves de ala fija representan la mayor parte de la demanda, ya que los aviones comerciales y militares requieren una amplia gama de productos estructurales de chapa para alas, fuselajes, mamparos y conjuntos relacionados. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % hasta 2034, a medida que continúen los programas de renovación de flotas y producción.
- Aviones de ala fija: Los aviones de ala fija generan un consumo considerable de placas debido a sus grandes ensamblajes estructurales y programas de producción repetitivos. Los aviones comerciales de fuselaje estrecho, fuselaje ancho, regionales, ejecutivos y militares presentan requisitos de materiales diferenciados según el tamaño de la aeronave, la filosofía de diseño, el ritmo de producción y la aplicación estructural.
- Aeronaves de rotor: Las aeronaves de rotor requieren materiales en forma de placas para las estructuras del fuselaje, las aplicaciones relacionadas con la transmisión, las plataformas militares y los componentes especializados. La demanda se ve impulsada por la modernización de helicópteros, las adquisiciones de defensa, las aeronaves utilitarias y los ciclos de reemplazo, siendo el titanio y las aleaciones especiales relevantes en entornos operativos exigentes.
Usuario final
El segmento de usuarios finales comprende aplicaciones comerciales y militares. La aviación comercial representa la mayor base de demanda consolidada, ya que la producción de aeronaves a gran escala requiere compras recurrentes de productos de placas de aluminio y titanio que cumplan con los estándares de calidad. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % hasta 2034, impulsado por la expansión y renovación de la flota.
- Comercial: Los usuarios del sector aeroespacial comercial requieren un suministro constante de planchas para la producción de aeronaves en grandes volúmenes, el ensamblaje estructural y las necesidades del mercado de repuestos. Las decisiones de compra priorizan la certificación, la consistencia dimensional, la fiabilidad en la entrega, la eficiencia en el peso y la compatibilidad con los procesos de fabricación de aeronaves ya establecidos.
- Militar: Los usuarios militares requieren placas de alto rendimiento para aviones de combate, helicópteros, transportes, plataformas de vigilancia y otros sistemas de defensa. Se prevé que este segmento crezca a una tasa anual compuesta (CAGR) de aproximadamente el 8%, impulsado por programas de modernización, renovación de flotas, requisitos de supervivencia y abastecimiento estratégico nacional.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Comercial |
Alto |
Renovación de la flota |
Maduro |
|
Militar |
Medio |
Modernización de la defensa |
Escalada |
Factores que impulsan el crecimiento del mercado de placas aeroespaciales y análisis de su impacto
Aumento de la producción de aeronaves comerciales y renovación de la flota.
La fabricación de aeronaves es un ejemplo de factor impulsor de la demanda, ya que cada fuselaje requiere la certificación de sus materiales estructurales, desde las alas y los segmentos del fuselaje hasta los bastidores, los mamparos y otros componentes. El aumento en la utilización de las aeronaves y la renovación de la flota exigen una demanda continua de materiales. Si bien persiste la demanda de aluminio en aplicaciones estructurales de gran volumen, el titanio se elige cada vez con mayor frecuencia en aquellos casos donde se requiere una resistencia superior, resistencia a la corrosión y un rendimiento óptimo en relación con el peso. Los factores impulsores de la demanda abarcan toda la cadena de valor, ya que el aumento en las tasas de producción de los fabricantes de equipos originales (OEM) implica que los productores de chapas deben contar con la capacidad de proporcionar una capacidad constante y suficiente de fusión, laminación, tratamiento térmico, acabado y pruebas. Los acuerdos a largo plazo pueden ayudar a mitigar el riesgo y fomentar la inversión en capacidades específicas para el sector aeroespacial.
Modernización de la defensa y seguridad de los materiales estratégicos
La modernización de la defensa crea un segundo canal de demanda, ya que los aviones de combate, los transportes militares, los helicópteros, las plataformas de vigilancia y otros sistemas de defensa requieren materiales duraderos capaces de cumplir con exigentes especificaciones mecánicas y ambientales. Los gobiernos prestan cada vez más atención al acceso nacional a materiales estratégicos, en particular al titanio y al aluminio de alto rendimiento. Esto fomenta la inversión en infraestructura de fundición, laminación, procesamiento y reciclaje, al tiempo que aumenta la importancia de la resiliencia de la cadena de suministro local. Los programas militares también tienen ciclos de producción y mantenimiento más largos que muchas aplicaciones comerciales, lo que genera una necesidad recurrente de materiales calificados y componentes de repuesto. El impacto en el mercado es visible en las inversiones destinadas a aumentar la disponibilidad de materiales y la capacidad de procesamiento a nivel nacional. Los proveedores con calificaciones de defensa establecidas, sistemas de trazabilidad y plataformas de producción flexibles están en posición de satisfacer los requisitos de adquisición en los programas de nueva construcción y mantenimiento.
Reducción de peso y adopción de aleaciones avanzadas
Los fabricantes de aeronaves buscan constantemente reducir el peso estructural sin comprometer la vida útil, la durabilidad ni la facilidad de fabricación. Este requisito está impulsando el interés en productos de aluminio-litio, aleaciones avanzadas de aluminio, grados de titanio y otros materiales especializados. Por lo tanto, los productores de placas compiten cada vez más en función del rendimiento de la aleación y la precisión del procesamiento, en lugar de basarse únicamente en la disponibilidad del metal base. Las aleaciones de mayor rendimiento permiten estructuras más delgadas, un mejor comportamiento frente a la corrosión o características de fatiga mejoradas, según la aplicación y los requisitos de diseño. Este cambio afecta a la investigación y el desarrollo, la cualificación, el mecanizado, el reciclaje y la planificación de la cadena de suministro. Los fabricantes que pueden desarrollar aleaciones junto con sus clientes de aeronaves pueden acortar la transición del desarrollo en laboratorio a la producción cualificada. Esta tendencia también fomenta una colaboración técnica más estrecha entre los productores de materiales, los equipos de ingeniería de los fabricantes de equipos originales (OEM) y los fabricantes posteriores.
Tendencias futuras del mercado de placas aeroespaciales
Expansión de los sistemas de materiales aeroespaciales circulares
Es probable que el mercado de placas aeroespaciales experimente una mayor integración de flujos de materiales reciclados en la producción calificada, a medida que los fabricantes de aeronaves y los proveedores de materiales buscan vías de fabricación con menor impacto. El aluminio es particularmente adecuado para la circularidad, ya que los desechos de producción pueden recolectarse, clasificarse, refundirse y reincorporarse a los flujos de materiales aeroespaciales cuando se cumplen los requisitos de química y trazabilidad. Los sistemas de circuito cerrado pueden reducir la dependencia de la materia prima y, al mismo tiempo, mejorar la eficiencia de los recursos. El reciclaje de titanio también está adquiriendo relevancia estratégica, ya que los fabricantes buscan recuperar desechos de mecanizado de alto valor y mejorar la utilización del material. El desarrollo futuro dependerá de la segregación de aleaciones, los procedimientos de certificación, la trazabilidad, el control de la contaminación y la aceptación del cliente. Los proveedores que integran el reciclaje en sus sistemas de fabricación pueden fortalecer la eficiencia de la materia prima y, al mismo tiempo, responder a los requisitos de sostenibilidad de los fabricantes de aeronaves.
Plataformas de aleaciones avanzadas y cualificación digital
El desarrollo futuro de materiales combinará cada vez más el diseño avanzado de aleaciones con el control digital de procesos, la inspección automatizada y la cualificación basada en datos. Es probable que los fabricantes de placas aeroespaciales utilicen modelos y controles de fabricación mejorados para optimizar los programas de laminación, el tratamiento térmico, la calidad de la superficie y la consistencia mecánica. Las aleaciones de aluminio-litio y los grados de titanio de alto rendimiento seguirán siendo importantes cuando los diseñadores busquen una mayor eficiencia estructural. La trazabilidad digital también puede fortalecer la genealogía del material desde la fusión hasta la placa terminada y la fabricación posterior. Un acceso más rápido a datos de proceso fiables puede ayudar a reducir los cuellos de botella en la cualificación de nuevas aleaciones, aunque los requisitos de certificación aeroespacial seguirán imponiendo pruebas rigurosas. Esta tendencia crea oportunidades para los fabricantes que integran la experiencia metalúrgica con la automatización, el análisis de calidad y el soporte de ingeniería específico para el cliente.
Oportunidades de mercado para placas aeroespaciales
Capacidad localizada de titanio y aleaciones de alto rendimiento
La expansión de la capacidad local de titanio y aleaciones avanzadas representa una oportunidad para los productores que buscan una mayor alineación con los fabricantes de aeronaves y los clientes del sector de defensa. La demanda de productos de titanio de alta calidad se ve impulsada por la producción de aeronaves comerciales, la modernización militar y las aplicaciones que requieren alta resistencia y resistencia a la corrosión. La nueva capacidad puede generar valor cuando se combina con compromisos a largo plazo con los clientes, capacidades integradas de fusión y laminación, y la certificación aeroespacial. Los productores también pueden mejorar su competitividad ofreciendo múltiples formatos de producto y procesamiento posterior, en lugar de depender únicamente de la venta de placas estándar. El desarrollo de la capacidad regional es particularmente relevante cuando los gobiernos buscan un mayor acceso interno a materiales estratégicos. Las prioridades de inversión incluyen la calidad de la fusión, la laminación de gran formato, el tratamiento térmico, la inspección automatizada, el acabado y la trazabilidad digital.
Reciclaje y procesamiento de planchas con valor añadido
El reciclaje y el procesamiento de valor añadido ofrecen una nueva oportunidad comercial, ya que los clientes del sector aeroespacial exigen cada vez más eficiencia en el uso de materiales sin sacrificar la certificación ni el rendimiento. Los proveedores pueden ir más allá de la producción de planchas primarias ofreciendo productos cortados a medida, componentes premecanizados, acabado de superficies, gestión de inventario y recuperación de chatarra en circuito cerrado. Estos servicios pueden reducir el desperdicio de material a nivel del cliente y fortalecer la integración del proveedor en los flujos de trabajo de fabricación de aeronaves. El aluminio resulta especialmente atractivo para los modelos circulares, mientras que la recuperación de chatarra de titanio puede mejorar la utilización de un material de alto valor. Las empresas que combinan la producción de planchas certificadas con el mecanizado, el reciclaje, la gestión de inventario y el soporte técnico pueden obtener mayor valor de cada relación con el cliente. La oportunidad es más sólida donde los clústeres aeroespaciales respaldan volúmenes de producción recurrentes y sistemas de logística inversa fiables.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -