
Markt für Anastomosis Gerät: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Anastomosegeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (chirurgische Klammergeräte, chirurgisches Nahtmaterial, chirurgische Dicht- und Klebstoffe); Anwendung (gastrointestinale Chirurgie, kardiovaskuläre und thorakale Chirurgie, sonstige Anwendungen); Endnutzer (Krankenhäuser, ambulante Operationszentren und Kliniken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007622
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 04, 2026


Marktgröße 2025
3,68 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,94 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,91 %
Wachstumsrate
Adressierbarer Markt
51,99 Mrd. US-Dollar
(2026–2034)
Der Markt für Anastomosegeräte wird Prognosen zufolge von 3,68 Milliarden US-Dollar im Jahr 2025 auf 7,94 Milliarden US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,91 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Anzahl gastrointestinaler, kardiovaskulärer, thorakaler, bariatrischer und minimalinvasiver Eingriffe bestimmt, bei denen eine zuverlässige Gewebeadaptation, die Integrität der Klammernaht, die Verhinderung von Leckagen und die operative Effizienz von zentraler Bedeutung für die klinischen Ergebnisse und die Kostenkontrolle im Krankenhaus sind.
In Nordamerika wird das Marktwachstum für Anastomosegeräte durch die hohe Eingriffsintensität, die fortschrittliche chirurgische Infrastruktur und die zunehmende Verbreitung von motorbetriebenen Klammernahtgeräten und roboterassistierten Techniken begünstigt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,2–8,8 % erwartet. Die Nachfrage wird durch kolorektale Krebsoperationen, bariatrische Eingriffe, thoraxchirurgische Interventionen und den Fokus der Krankenhäuser auf die Reduzierung postoperativer Leckagen und Blutungen verstärkt.
Marktanalyse und Einblicke für Anastomosegeräte
- Nordamerika hielt 2025 einen Marktanteil von 39–42 % und verzeichnet zwischen 2026 und 2034 ein jährliches Wachstum von 8,2–8,8 %, unterstützt durch die zunehmende Verbreitung robotergestützter Chirurgie, das Volumen kolorektaler Eingriffe und die Einführung von Premium-Staplern.
- Die USA machten im Jahr 2025 84–87 % des nordamerikanischen Marktes aus und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 %, angetrieben durch Investitionen in Krankenhäuser und Programme für fortgeschrittene chirurgische Eingriffe.
- Europa hielt 2025 einen Marktanteil von 26–29 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21–24 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,5 %, wobei China, Japan, Indien, Südkorea und Australien ihre chirurgischen Kapazitäten ausbauen.
- Das größte Segment waren chirurgische Klammergeräte mit einem Marktanteil von 52–56 % im Jahr 2025. Aufgrund ihrer breiten Anwendung in offenen und laparoskopischen Eingriffen wächst das Segment zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,6 %.
- Das Segment der ambulanten Operationszentren und Kliniken mit hohem Wachstumspotenzial hielt im Jahr 2025 einen Marktanteil von 18–22 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–10,9 %, da die Anzahl ambulanter Eingriffe zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen: B. Braun Melsungen AG, Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC, Intuitive Surgical, Inc., Johnson & Johnson, Medtronic plc, Smith & Nephew plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung im Markt für Anastomosegeräte hat sich von manuellen Nahtverfahren und einfachen mechanischen Klammergeräten hin zu motorisierten, intelligenten, wiederaufladbaren und roboterkompatiblen Plattformen verlagert. Die Produktivität wird durch präzise Metallverarbeitung, Polymerwissenschaft, sterile Verpackung, die Entwicklung biologischer Dichtmittel und Produktqualitätssysteme gesteigert. Krankenhäuser bewerten Anastomosegeräte heute nicht mehr nur anhand der Anschaffungskosten, sondern auch anhand der Gewebekompressionskontrolle, der Gleichmäßigkeit der Klammernaht, der Wiederaufladbarkeit, des Schulungsbedarfs der Chirurgen und der Eignung für minimalinvasive Verfahren.
Die künftige Nachfrage wird durch die Modernisierung der chirurgischen Technologie in Entwicklungsländern, den Einsatz von Robotertechnik und eine leistungsorientierte Regulierung getrieben. Investitionen konzentrieren sich auf Klammergeräte, biologische Dichtmittel und Instrumente mit minimaler Variabilität in Bezug auf die Gewebedicke. Zusätzliche Aufträge für Krebsoperationen, Adipositas-Eingriffe und kardiologische Eingriffe dürften jene Anbieter begünstigen, die Innovation mit Schulungen, Unterstützung im OP und sterilen Verbrauchsmaterialien kombinieren können.
Berichtsumfang zum Markt für Anastomosegeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,68 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,94 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Anastomosegeräte
Das Wachstum des Marktes für Anastomosengeräte wird durch die steigende Anzahl von Eingriffen in der gastrointestinalen, kolorektalen, bariatrischen, thorakalen und Gefäßchirurgie angetrieben. Die Krebsbelastung laut WHO-Statistiken, die chirurgische Aktivität in OECD-Ländern und die alternde Bevölkerung unterstreichen den Bedarf an Technologien zur Herstellung sicherer Gewebeverbindungen. Zu den Akteuren der Wertschöpfungskette gehören Zulieferer von Komponenten, sterilen Instrumenten und biologischen Materialien, Distributoren, Krankenhäuser, OP-Teams und Ausbildungseinrichtungen.
Die Dynamik in der Lieferkette umfasst die Verwendung von Einweg-Nachladeeinheiten, Ausschreibungen von Krankenhäusern, Produktrückrufe und den regulatorischen Fokus auf die Effektivität von Klammergeräten. Zuverlässigkeit ist für OP-Teams von entscheidender Bedeutung, da die Nichtverfügbarkeit von Geräten das Risiko birgt, den Operationsablauf zu verändern.
Die Marktanalyse für Anastomosegeräte zeigt ein konzentriertes Wettbewerbsumfeld, das von globalen Medizintechnikunternehmen und spezialisierten Innovatoren geprägt ist. Johnson & Johnson und Medtronic plc konkurrieren stark im Bereich der Klammernahtgeräte, während B. Braun Melsungen AG und Becton, Dickinson and Company zur Marktentwicklung von Nahtmaterialien, Verschlusssystemen und Kooperationen im Bereich der Krankenhausversorgung beitragen. Intuitive Surgical, Inc. treibt die Nachfrage durch die Entwicklung roboterassistierter Operationsverfahren an.
Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC und Smith & Nephew plc konkurrieren in den angrenzenden Bereichen chirurgischer Zugang, Gewebemanagement und Spezialverfahren. Ihre Positionierung hängt zunehmend von der Integration von Technologie in minimalinvasive und robotergestützte chirurgische Eingriffe ab. Unternehmen, die in die Weiterbildung von Chirurgen, die Generierung von Evidenz und die Plattformintegration investieren, dürften im wertorientierten Einkauf besser abschneiden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Anastomosegeräte: Strategische Einblicke
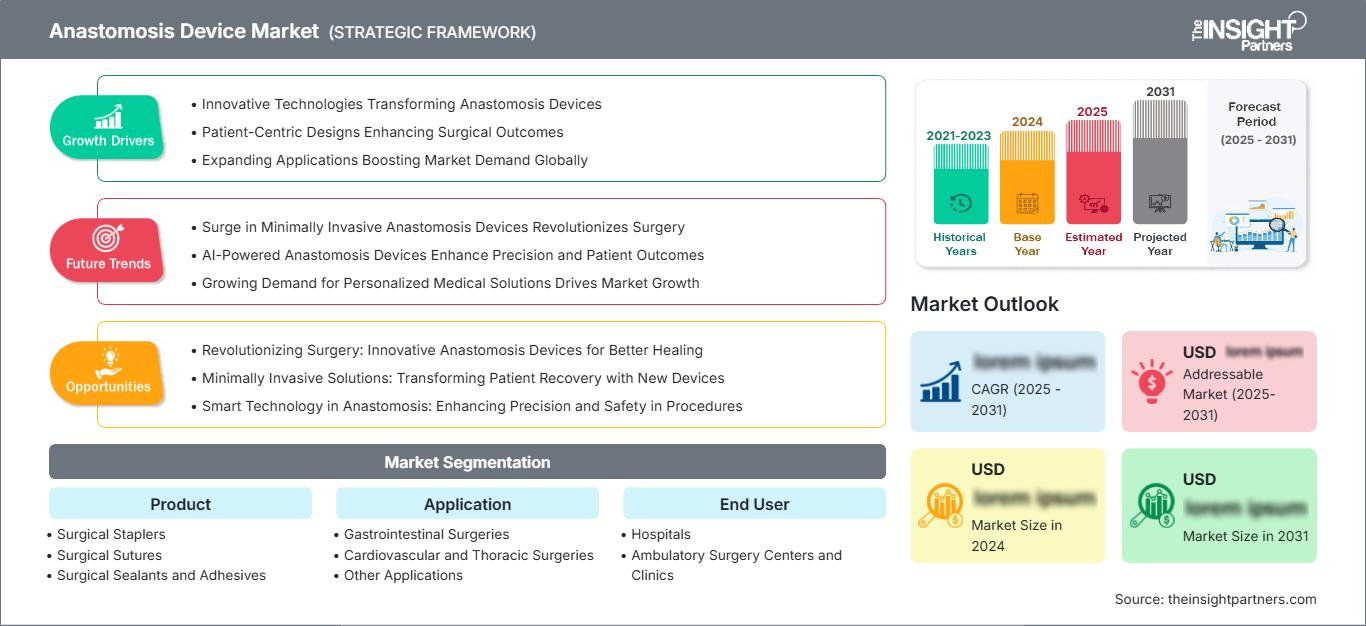
Regionale Einblicke
Markt für Anastomosegeräte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 39–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 % wachsen. Die Region profitiert von hohen Operationszahlen, einer fortschrittlichen Krankenhausinfrastruktur und der starken Verbreitung von motorbetriebenen Klammernahtgeräten, Zirkularklammernahtgeräten, Dichtmitteln und robotergestützten Instrumenten. Diese Faktoren stützen den Marktanteil von Anastomosegeräten in den Bereichen gastrointestinale, thorakale, kardiovaskuläre und bariatrische Eingriffe.
Die Nachfrage wird durch Darmkrebsoperationen, Adipositaschirurgie und die Bemühungen der Krankenhäuser zur Reduzierung von Komplikationen, die die Verweildauer verlängern und zu Wiedereinweisungen führen, erhöht. Einkaufsabteilungen fordern zunehmend klinische Nachweise für Dichtigkeit, reduzierten Blutverlust, zuverlässiges Nachladen und Gewebehandling. Hersteller, die Außendienst, chirurgische Schulungen und ein breites Anwendungsspektrum anbieten, sind im Vorteil.
US-Markt für Anastomosegeräte
Die USA repräsentierten 2025 84–87 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen. Die Nachfrage wird durch den verstärkten Einsatz minimalinvasiver Operationsverfahren, robotergestützter Systeme und ambulanter Eingriffe getrieben. Die Bereiche Kolorektalchirurgie, Adipositaschirurgie, Thoraxchirurgie und Herz-Kreislauf-Chirurgie werden weiterhin Hauptabnehmer sein, da die Integrität der Anastomose das Infektionsrisiko, die Genesungszeit und die Gesamtkosten des Eingriffs beeinflusst.
Unternehmen wie Johnson & Johnson, Medtronic plc, Intuitive Surgical, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation und B. Braun Melsungen AG sind in allen Krankenhäusern vertreten. Trends deuten auf die zunehmende Verwendung von motorbetriebenen Klammernahtgeräten in der kolorektalen und bariatrischen Chirurgie hin, während Nahtmaterialien und Dichtmittel weiterhin eine wichtige Rolle bei Gefäß- und Thoraxoperationen spielen.
Europäischer Markt für Anastomosegeräte
Europa hielt 2025 einen Marktanteil von 26–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % wachsen, wobei Deutschland die Nachfrage anführt. Großbritannien nutzt klar definierte Behandlungspfade für kolorektale und bariatrische Eingriffe, wobei bei der Beschaffung auf Kostendisziplin geachtet wird. Zunehmend besteht Bedarf an Geräten, die sich in die laparoskopischen und robotergestützten OP-Programme der Krankenhäuser integrieren lassen.
Die Nachfrage in Deutschland wird durch die hohe Spezialisierung der Chirurgie, die technologischen Standards der Krankenhäuser und die gut ausgebauten Ausbildungsnetzwerke des Landes getrieben. Besonders gefragt sind Eingriffe in der Kolorektal-, Thorax- und Herz-Kreislauf-Chirurgie, bei denen Leckagen, Blutungen und Operationszeiten wichtige Qualitätskriterien darstellen. In Frankreich, Italien und Spanien ist ein kontinuierliches Wachstum zu verzeichnen, bedingt durch die Zentralisierung der Krebschirurgie, die Behandlung von Adipositas und die schrittweise Einführung der Roboterchirurgie.
Markt für Anastomosegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 21–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,5 % wachsen. Die führende Position Chinas ist auf den Bau von Krankenhäusern der dritten Versorgungsstufe, Krebsoperationen und die lokale Fertigung zurückzuführen, während in Japan und Südkorea der Schwerpunkt auf Präzisionschirurgie und Robotik liegt.
Zu den Wachstumstreibern in Indien und Australien zählen der Bau privater Krankenhäuser, die Nachfrage nach Adipositaschirurgie und der Einsatz von Laparoskopie. Staatliche Förderprogramme für die Medizintechnik und den Infrastrukturausbau tragen zu einem verbesserten Zugang bei. Anbieter müssen Innovationen mit Kostenüberlegungen und Vertriebsnetzen in Einklang bringen.
Markt für Anastomosegeräte im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,6–8,3 % erwartet, angeführt von Saudi-Arabien. Dieses Wachstum wird durch Investitionen von Krankenhäusern in Infrastrukturentwicklung, Operationszentren, onkologische Dienstleistungen und staatliche Modernisierungsmaßnahmen im Gesundheitswesen der Golfregion getrieben.
In den VAE besteht Nachfrage nach hochmoderner chirurgischer Ausrüstung, Südafrika bleibt jedoch mit seinen Privatkliniken und onkologischen Einrichtungen ein wichtiger Markt. Die Einführung in der Region RoMEA ist aufgrund von Unterschieden bei der Budgetverteilung, der Ausbildung von Chirurgen und der Verfügbarkeit von Ausrüstung uneinheitlich. Energiefinanzierte Infrastrukturinitiativen fördern den Aufbau moderner Operationssäle in ausgewählten Golfstaaten.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen. Die Nachfrage wird durch den Wandel von der manuellen Gewebeadaptation hin zu standardisierten mechanischen und unterstützenden Verschlusstechnologien geprägt. Der Markt für Anastomosegeräte erweitert sich, da Chirurgen eine gleichmäßige Kompression, eine bessere Hämostase, eine schnellere Auslösung, eine verstärkte Versiegelung und Instrumente benötigen, die mit offenen, laparoskopischen, thorakoskopischen und roboterassistierten Eingriffen kompatibel sind.
- Chirurgische Klammergeräte bleiben der führende Produkttyp, da sie eine schnelle und reproduzierbare Gewebeadaptation in der gastrointestinalen, bariatrischen, thorakalen und kolorektalen Chirurgie ermöglichen, wo die Integrität der Klammernaht von entscheidender Bedeutung ist.
- Chirurgische Nahtmaterialien sind weiterhin unerlässlich bei komplexen rekonstruktiven, vaskulären und Verstärkungsverfahren, bei denen die Kontrolle durch den Chirurgen, die Flexibilität des Materials und die gewebespezifische Handhabung erforderlich sind.
- Chirurgische Dichtmittel und Klebstoffe sind strategisch wichtige Hilfsmittel, da sie zur Verstärkung des Wundverschlusses beitragen, das Leckagerisiko verringern, die Hämostase unterstützen und bei ausgewählten Eingriffen das Klammern oder Nähen ergänzen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Gastrointestinale Eingriffe bleiben zentral, da kolorektale, bariatrische und Darmresektionen häufig eine sichere Geweberekonstruktion erfordern. Kardiovaskuläre und thorakale Operationen schaffen zusätzlichen Bedarf, da Präzision, Gewebefragilität und Blutstillung die Geräteauswahl beeinflussen. Weitere Anwendungen ermöglichen einen breiteren chirurgischen Einsatz in spezialisierten Bereichen.
- Die größte Nachfrage besteht bei gastrointestinalen Operationen, da bei kolorektalen Resektionen, bariatrischen Eingriffen und Darmreparaturen häufig zirkuläre und lineare Klammernahtverfahren für eine zuverlässige Anastomosenbildung erforderlich sind.
- Bei Herz- und Thoraxoperationen sind ein sicherer Wundverschluss und eine sorgfältige Gewebebehandlung unerlässlich, insbesondere bei Gefäßtransplantationen, Lungenresektionen und minimalinvasiven Herzoperationen, bei denen Komplikationen hohe Kosten verursachen.
- Weitere Anwendungsgebiete sind urologische, gynäkologische, pädiatrische und allgemeinchirurgische Eingriffe, bei denen Nahtmaterial, Klammernahtgeräte oder Dichtmittel je nach Anatomie, Zugangsweg und Gewebezustand ausgewählt werden.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,5–9,1 % erwartet. Krankenhäuser bleiben aufgrund der Komplexität der Eingriffe, robotergestützter Plattformen, intensivmedizinischer Versorgung und multidisziplinärer OP-Teams dominant. Ambulante OP-Zentren und Kliniken expandieren, da ausgewählte gastrointestinale, bariatrische und minimalinvasive Eingriffe in kostengünstigere Einrichtungen verlagert werden, sofern eine geeignete Patientenauswahl und optimierte Genesungspfade gewährleistet sind.
- Die größte Nachfrage entfällt auf Krankenhäuser, da komplexe kolorektale, kardiovaskuläre, thorakale und onkologische Operationen moderne Operationssäle, geschulte Teams, intensive Überwachung und einen breiten Gerätebestand erfordern.
- Ambulante Operationszentren und Kliniken gewinnen zunehmend an strategischer Bedeutung, da minimalinvasive Verfahren, standardisierte Protokolle und der Druck der Kostenträger geeignete Fälle aus dem stationären Bereich verlagern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Roboter ODER |
Reifen |
|
Ambulante Operationszentren und Kliniken |
Medium |
Ambulante Schicht |
Skalierung |
Markt für Anastomosegeräte: Wachstumstreiber und Wirkungsanalyse
Zunehmende minimalinvasive und robotergestützte chirurgische Eingriffe
Die Nachfrage nach Instrumenten, die durch einen schmalen Zugangskanal effektiv und gewebeschonend arbeiten, steigt. Chirurgen benötigen Klammernahtgeräte, Nahtmaterialien und Versiegelungsgeräte, die auch ohne Tastsinn, bei schrägem Zugang und variierender Gewebedicke eine sichere Wundadaptation gewährleisten. Das Marktpotenzial ist besonders in der kolorektalen, bariatrischen, thorakalen und bestimmten kardiovaskulären Chirurgie deutlich, wo eine verkürzte Genesungszeit und eine geringere Morbidität zentrale klinische Ziele darstellen. Instrumentenhersteller profitieren, wenn ihre Produkte laparoskopisch/robotergestützt eingesetzt werden können, ein einfaches Nachladen ermöglichen und die Variabilität zwischen Chirurgen minimieren. Krankenhäuser bevorzugen Produkte, die die Operationszeit verkürzen und die Erfassung von Qualitätsindikatoren im Zusammenhang mit Komplikationen und Genesung unterstützen.
Höhere Belastung durch Krebs und bariatrische Chirurgie
Chirurgische Resektionen bei Krebs und Adipositas bieten einen stabilen Markt für Anastomosenprodukte, da beide Eingriffe häufig eine sichere Verbindung oder Dissektion von Gewebe erfordern. Operationen bei Darmkrebs, Magenkrebs, Lungenkrebs und zur Gewichtsreduktion benötigen effektive Klammernaht- oder Verschlusstechniken, um Infektionen, Leckagen und Blutungen zu verhindern. Dies führt zu einem kontinuierlichen Bedarf an Nachfüllmaterial, Nahtmaterial und Dichtmitteln in Krankenhäusern mit stark frequentierten chirurgischen Abteilungen. Krankenhäuser sind bereit, in Ausrüstung zu investieren, die ihnen hilft, Komplikationskosten zu vermeiden, die durch Anastomoseninsuffizienz entstehen können, darunter eine verlängerte Verweildauer und ein erhöhtes Risiko für erneute Operationen. Krankheitsspezifische Daten sind bei Ausschreibungen von großem Wert.
Krankenhausfokus auf Komplikationsreduzierung und Standardisierung
Der Fokus liegt zunehmend auf der Standardisierung von Operationsprozessen, um Abweichungen zu minimieren, die Dokumentation zu verbessern und Kosten durch vermeidbare Komplikationen zu senken. Anastomoseninsuffizienz, Blutungen und eine unzureichende Gewebeadaptation können zu längeren Krankenhausaufenthalten und Wiedereinweisungen führen. Daher rückt die Effizienz von Medizinprodukten eher in den Fokus der Beschaffung als in den der Operation selbst. Dieser Trend kommt motorbetriebenen Klammernahtgeräten, fortschrittlichen Nachladesystemen, Dichtmitteln und Schulungen zugute, die den Umgang mit Gewebeinkonsistenzen erleichtern. Diese Entwicklung betrifft nicht nur Chirurgen, sondern auch Einkaufsgruppen, die vor Vertragsabschluss verstärkt die Kosten einzelner Behandlungsfälle und klinischer Studien vergleichen.
Markt für Anastomosegeräte – Zukunftstrends
Intelligente Klammertechnik und vernetzte Operationssäle
Zukünftig werden Klammernahtsysteme bevorzugt, die Gewebefeedback, adaptive Kompression, integrierte Dichtigkeitsprüfung und Kompatibilität mit digitalen OP-Plattformen bieten. Die Marktentwicklungen für Anastomosegeräte deuten darauf hin, dass Chirurgen und Krankenhäuser zunehmend Instrumente schätzen werden, die die Unsicherheit beim Auslösen reduzieren und zur Standardisierung der Leistung unabhängig vom Erfahrungsstand beitragen. Vernetzte Systeme können die Dokumentation des Eingriffs, die Nachladeverfolgung und Trainingsanalysen unterstützen. Die Akzeptanz wird jedoch eher von praktischen Workflow-Vorteilen als von technologischen Innovationen abhängen. Geräte, die sich in Roboterplattformen integrieren lassen und interpretierbares Feedback liefern, ohne die Operation zu verlangsamen, dürften in stark frequentierten kolorektalen, bariatrischen und thoraxchirurgischen Zentren bevorzugt werden.
Zusätzliche Versiegelungsmethoden bei Hochrisikogewebe
Dichtmittel und Klebstoffe werden als selektive und evidenzbasierte Zusatzprodukte bei chirurgischen Eingriffen eingesetzt, insbesondere bei erhöhtem Leckagerisiko, eingeschränktem Zugang zum Operationsgebiet oder fragilem Gewebe. Chirurgen verwenden diese Produkte zusätzlich zum Nähen oder Klammern, wenn der Zustand des Patienten, die Gewebequalität und die Schwierigkeit des Eingriffs das Komplikationsrisiko erhöhen. Das Wachstum wird durch optimierte Protokolle, wirtschaftliche Vorteile und eine verbesserte Produkthandhabung vorangetrieben.
Marktchancen für Anastomosegeräte
Roboterkompatible Klammer- und Nahtplattformen
Ein großes Potenzial liegt in der Entwicklung von Klammer-, Naht- und Verschlussinstrumenten, die für robotergestützte Operationssäle optimiert sind. Prognosen für den Markt für Anastomosegeräte deuten auf eine stärkere Nachfrage hin, wenn die Geräte die Präzision verbessern, das Gewebetrauma reduzieren und sich in robotergestützte Steuerungssysteme integrieren lassen. Hersteller können in spezielle Nachladeeinheiten, Instrumente mit Gelenkfunktion, Feedbacksysteme und Schulungsprogramme für Chirurgen investieren, die auf kolorektale, thorakale und kardiovaskuläre Anwendungen abgestimmt sind. Partnerschaften mit Anbietern robotergestützter Chirurgie und akademischen Zentren mit hohem Patientenaufkommen können die Einführung beschleunigen. Der kommerzielle Erfolg hängt davon ab, nachzuweisen, dass die Geräteintegration den Arbeitsablauf, die Konsistenz und die klinischen Ergebnisse so weit verbessert, dass ein höherer Preis gerechtfertigt ist.
Ausbau der chirurgischen Kapazitäten in Schwellenländern
Entwicklungsländer bieten ein vielversprechendes Potenzial, da Krankenhäuser dort ihre Angebote für laparoskopische Chirurgie, onkologische Behandlungen und private Facharztversorgung ausbauen. Anbieter können dies nutzen, indem sie Produktmixe entwickeln, die Spitzentechnologie für den Einsatz in Kliniken der Maximalversorgung mit kostengünstigen Nahtmaterialien, Klammergeräten und Dichtmitteln für regionale Krankenhäuser kombinieren. Schulungen sind dabei entscheidend, da die Effizienz der Geräte maßgeblich davon abhängt, wie gut Chirurgen mit dem richtigen Nachladematerial vertraut sind und es auswählen. Unternehmen sollten sich auf den Aufbau von Vertriebsnetzen, Simulationstools und lokalen Serviceleistungen konzentrieren. Das größte Potenzial besteht in China, Indien, Südostasien, den Golfstaaten und einigen afrikanischen Ländern.
Aktuelle Entwicklungen
- April 2026: Johnson & Johnson erhielt die europäische CE-Kennzeichnung für den ETHICON 4000 Stapler. Damit sind der fortschrittliche Stapler und die ETHICON 3D-Nachladeeinheiten für offene und laparoskopische Eingriffe in der gesamten Europäischen Union zertifiziert. Das System ist darauf ausgelegt, Gewebedickenvariationen auszugleichen und die Integrität der Klammernaht bei bariatrischen, kolorektalen und thorakalen Eingriffen zu gewährleisten.
- Januar 2026: Intuitive Surgical, Inc. erhielt die Zulassung der US-amerikanischen Arzneimittelbehörde FDA für das da Vinci 5-System für bestimmte Herzoperationen, darunter die Mitralklappenrekonstruktion und die Mobilisierung der Arteria mammaria interna zur kardialen Revaskularisierung. Diese Zulassung erweitert die Anwendungsmöglichkeiten der roboterassistierten Herzchirurgie und sichert die zukünftige Nachfrage nach Präzisionsinstrumenten für minimalinvasive Gewebeadaptation.
- November 2025: Medtronic plc brachte den Signia Circular Stapler mit Tri-Staple-Technologie zunächst in begrenzter Stückzahl auf den Markt. Das System bietet eine intelligente, motorbetriebene Klemmung, adaptive Kompression und integrierte Dichtigkeitsprüfung für Anastomosen im Verdauungstrakt. Es erhielt die Zulassung in wichtigen Märkten wie den USA, Westeuropa und Japan; die vollständige Verfügbarkeit ist für 2026 geplant.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -