
アナスタモーシスデバイス市場:規模・需要・予測 2034
吻合デバイス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(外科用ステープラー、外科用縫合糸、外科用シーラントおよび接着剤)、用途別(消化器外科手術、心血管および胸部外科手術、その他の用途)、エンドユーザー別(病院、外来手術センターおよびクリニック)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007622
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 04, 2026


2025年の市場規模
36億8000 万米ドル
基準年値
2034年の予測
79億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.91 %
成長率
対象市場
519億9000 万米ドル
(2026年~2034年)
吻合デバイス市場は、2025年の36億8,000万米ドルから2034年には79億4,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は8.91%となる見込みです。需要は、消化器系、心血管系、胸部、肥満外科、低侵襲手術などの分野で増加しており、これらの手術では、組織の確実な接合、ステープルラインの完全性、漏出防止、手術効率が臨床成績と病院のコスト管理において極めて重要となっています。
北米全域において、吻合デバイス市場の規模は、手術件数の増加、高度な外科インフラ、電動ステープラーやロボット支援手術の普及拡大によって支えられています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.8%で成長すると予測されており、結腸直腸癌手術、肥満外科手術、胸部手術、そして術後合併症(縫合不全や出血)の軽減に注力する病院の姿勢が需要を押し上げています。
吻合デバイス市場の評価と洞察
- 北米は2025年には39~42%のシェアを占め、ロボット手術の普及、結腸直腸手術件数の増加、およびプレミアムステープラーの採用に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.8%で成長すると予測されている。
- 米国は2025年には北米全体の84~87%を占め、病院の設備投資や高度な外科手術プログラムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.3~8.9%で成長すると予測されている。
- 欧州は2025年には26~29%のシェアを占め、2026年から2034年にかけてはドイツ、英国、フランス、イタリア、スペインを筆頭に、年平均成長率(CAGR)7.4~8.0%で成長すると予測されている。
- アジア太平洋地域は2025年には21~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.5%で成長すると予測されており、中国、日本、インド、韓国、オーストラリアが外科手術能力を拡大している。
- 最大規模のセグメントである外科用ステープラーは、2025年には市場シェアの52~56%を占め、開腹手術と腹腔鏡手術における幅広い使用により、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.6%で成長すると予測されている。
- 高成長セグメントである外来手術センターおよびクリニックは、2025年には市場シェアの18~22%を占め、外来手術の規模拡大に伴い、2026年から2034年にかけて年平均成長率(CAGR)10.2~10.9%で成長すると予測されている。
- 詳細に分析された主要企業:B. Braun Melsungen AG、Becton, Dickinson and Company、Boston Scientific Corporation、CONMED Corporation、Artivion, Inc.、EndoEvolution, LLC、Intuitive Surgical, Inc.、Johnson & Johnson、Medtronic plc、Smith & Nephew plc。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
吻合デバイス市場における製品の進化は、手動縫合や基本的な機械式ステープル留めから、電動式、インテリジェント、リロード機能付き、ロボット対応プラットフォームへと移行しています。生産性の向上は、精密な金属成形、高分子科学、滅菌包装、生物学的シーラントの開発、そして製品品質システムによって支えられています。病院では現在、吻合デバイスを評価する際に、単にデバイスの初期費用だけでなく、組織圧迫制御、ステープルラインの均一性、リロード機能、外科医のトレーニング要件、低侵襲手術への適合性といった基準が重視されています。
今後の需要は、発展途上国における外科手術技術の向上、ロボット技術の活用、および性能重視の規制によって牽引されるでしょう。設備投資は、組織の厚さに対するばらつきが最小限に抑えられるステープラー、生物学的シーラント、および手術器具に集中しています。がん手術、肥満手術、および心臓病学における予期せぬ好機は、イノベーションと教育、手術室支援、および消耗品の滅菌性を兼ね備えたサプライヤーに有利に働くでしょう。
吻合デバイス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 36億8000万米ドル |
| 2034年までの市場規模 | 79億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
吻合器具市場分析
吻合デバイス市場の成長は、消化器外科、結腸直腸外科、肥満外科、胸部外科、血管外科における手術件数の増加によって牽引されています。WHO統計における癌の罹患率、OECD諸国における外科手術件数、そして高齢化の傾向は、安全な組織接合を形成するための技術の必要性を正当化しています。バリューチェーンの参加者には、部品、滅菌器具、生物学的材料のサプライヤー、販売代理店、病院、外科チーム、および研修を提供する機関が含まれます。
サプライチェーンにおける動向としては、使い捨てリロードの使用、病院による入札、製品リコール、ステープラーの有効性に関する規制当局の監視などが挙げられる。手術チームにとって信頼性は重要である。なぜなら、機器が入手できないために手術手順を変更せざるを得ないリスクがあるからだ。
吻合デバイス市場の分析によると、グローバルな外科技術企業と専門イノベーターが中心となる、競争の激しい市場環境が展開されている。ジョンソン・エンド・ジョンソンとメドトロニックはステープル製品において激しい競争を繰り広げており、B.ブラウン・メルズンゲンとベクトン・ディッキンソンは縫合糸、閉鎖、病院向け供給の連携といった分野で市場発展に貢献している。インテュイティブ・サージカルは、ロボット支援手術の開発によって需要を牽引している。
ボストン・サイエンティフィック社、コンメッド社、アーティビオン社、エンドエボリューション社、スミス・アンド・ネフュー社は、外科手術アクセス、組織管理、特殊手術といった関連分野で競合している。これらの分野での優位性は、低侵襲手術やロボット手術への技術統合にますます左右されるようになっている。外科医の教育、エビデンスの創出、プラットフォームの統合に投資する企業は、価値重視の購買においてより有利な立場に立つことが期待できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
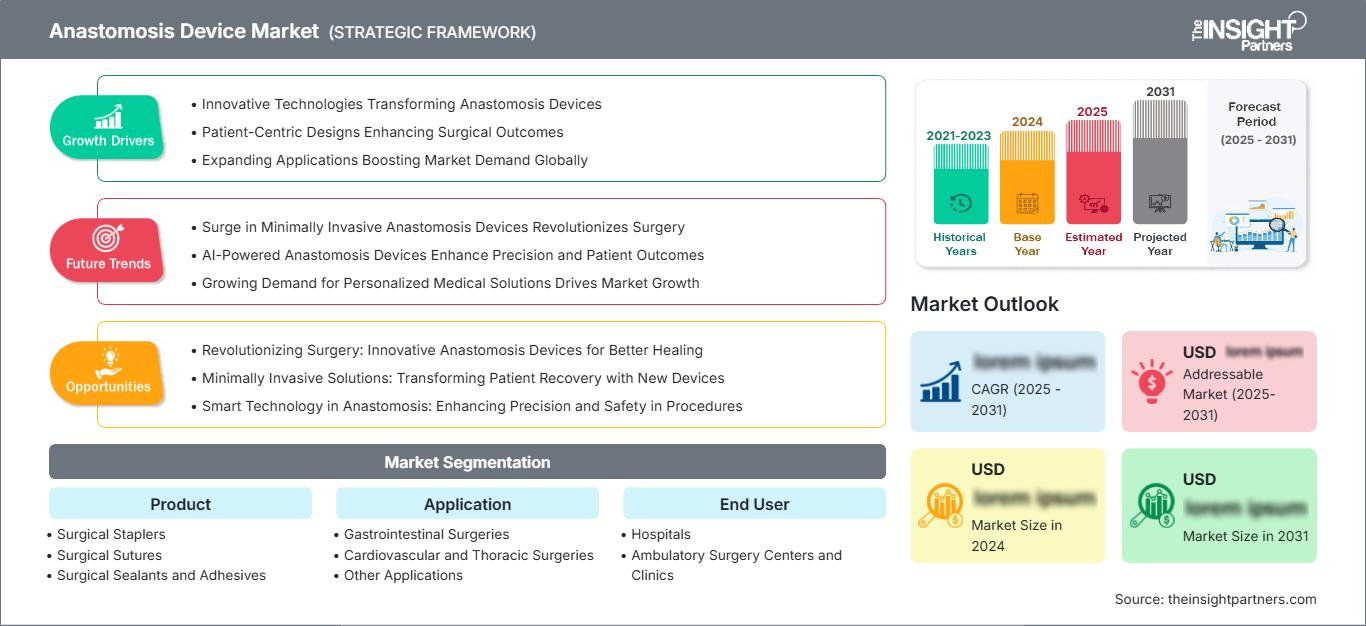
吻合デバイス市場:戦略的洞察
地域別分析
北米吻合デバイス市場
北米は2025年に39~42%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)8.2~8.8%で成長すると予測されています。この地域は、手術件数の多さ、高度な病院インフラ、電動ステープラー、円形ステープラー、シーラント、ロボット支援手術器具の普及率の高さといった利点を有しています。これらの要因が、消化器系、胸部、心血管系、肥満外科手術における吻合デバイス市場のシェア拡大を支えています。
結腸直腸がん手術、肥満手術、そして入院期間の延長や再入院につながる合併症を減らすための病院の取り組みにより、需要は増加しています。購買部門は、漏出耐性、出血量の減少、安定した再装填、組織処理能力に関する臨床的エビデンスをますます重視しています。現場サポート、手術トレーニング、幅広い手術対応を提供するメーカーが有利になるでしょう。
米国吻合デバイス市場
2025年には北米市場の84~87%を米国が占め、2026~2034年には年平均成長率(CAGR)8.3~8.9%で成長すると予測されています。この需要は、低侵襲手術、ロボット手術システム、外来手術の利用増加によって促進されるでしょう。吻合部の完全性が感染確率、回復期間、および手術全体のコストに影響するため、結腸直腸、肥満外科、胸部外科、心血管外科の各分野は引き続き主要な消費分野となるでしょう。
ジョンソン・エンド・ジョンソン、メドトロニック、インテュイティブ・サージカル、ベクトン・ディキンソン、ボストン・サイエンティフィック、コンメッド、B.ブラウン・メルズンゲンなどの企業は、あらゆる病院に代理店を構え、幅広いネットワークを展開しています。結腸直腸手術や肥満外科手術では電動ステープラーの採用が進んでいる一方、血管や胸部の修復においては縫合糸やシーラントが引き続き重要な役割を果たしています。
欧州吻合デバイス市場
2025年時点で欧州の市場シェアは26~29%を占め、2026~2034年には年平均成長率(CAGR)7.4~8.0%で拡大すると予測されており、ドイツが需要を牽引している。英国では、明確に定義された大腸がんおよび肥満外科手術の経路が用いられているが、調達に関してはコスト管理が徹底されている。病院の腹腔鏡手術室やロボット手術室のプログラムと統合できる機器へのニーズが高まっている。
ドイツにおける需要は、同国の高い外科専門性、病院における技術水準の高さ、そして充実した研修ネットワークによって支えられています。需要の高い分野は主に大腸、胸部、心血管系の手術であり、これらの分野では縫合不全、出血、手術時間が重要な品質指標となります。フランス、イタリア、スペインでは、がん手術の集中化、肥満治療、そしてロボット手術の緩やかな導入によって、需要が継続的に増加しています。
アジア太平洋地域における吻合デバイス市場
アジア太平洋地域は2025年に21~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.8~10.5%で成長すると予測されている。中国における需要の牽引役は、三次医療機関の建設、がん手術、および国内製造業にある一方、日本と韓国では精密手術とロボット手術が重視されている。
インドとオーストラリアにおける成長要因としては、民間病院の建設、肥満外科手術の需要、腹腔鏡手術の利用などが挙げられます。医療技術の製造とインフラ整備に関する政府の政策は、医療へのアクセス向上に貢献しています。サプライヤーは、イノベーションとコスト面、そして流通ネットワークとの両立を図る必要があります。
中東・アフリカ吻合デバイス市場
中東・アフリカ地域は、サウジアラビアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.3%で成長すると予測されている。成長の原動力となるのは、インフラ整備、外科センター、腫瘍治療サービスへの投資を行う病院、そして湾岸諸国の医療制度における政府主導の近代化への取り組みなどである。
アラブ首長国連邦ではハイエンドの外科手術機器に対する需要があるものの、南アフリカは私立病院や腫瘍外科手術を通じて依然として重要な市場であり続けるだろう。中東・アフリカ地域(RoMEA)では、予算配分、外科医の研修、機器の入手可能性にばらつきがあるため、導入状況はまちまちである。エネルギー関連資金によるインフラ整備事業が、一部の湾岸諸国における高度な手術室の整備を推進している。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.3%で成長すると予測されています。需要は、手動による組織縫合から、標準化された機械的および補助的な閉鎖技術への移行によって形成されています。外科医が、一貫した圧迫、より優れた止血、より迅速な作動、シールの強化、そして開腹手術、腹腔鏡手術、胸腔鏡手術、ロボット手術に対応した器具を求めるにつれ、吻合デバイス市場の範囲は拡大しています。
- 外科用ステープラーは、消化器外科、肥満外科、胸部外科、結腸直腸外科など、ステープルラインの完全性が極めて重要な手術において、迅速かつ再現性の高い組織縫合を可能にするため、依然として主要な製品タイプであり続けている。
- 外科用縫合糸は、外科医の制御性、材料の柔軟性、組織特有の取り扱いが求められる複雑な再建手術、血管手術、および補強手術において、依然として不可欠な役割を果たしている。
- 外科用シーラントおよび接着剤は、閉鎖部の強化、漏出リスクの低減、止血の促進、特定の処置におけるステープル留めや縫合の補完に役立つため、戦略的に重要な補助剤である。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されています。消化器系の手術は、結腸直腸手術、肥満手術、腸切除術などにおいて組織の確実な再接続が頻繁に必要となるため、依然として中心的な役割を担っています。心臓血管外科手術や胸部外科手術では、精度、組織の脆弱性、出血コントロールがデバイス選択に影響を与えるため、高付加価値の需要が生まれています。その他のアプリケーションは、専門分野における幅広い外科的用途を支えています。
- 消化器外科手術は、結腸直腸切除術、肥満外科手術、腸管修復術などにおいて、確実な吻合形成のために円形および直線状のステープラーが頻繁に使用されるため、最も強い需要を生み出している。
- 心臓血管外科および胸部外科手術では、特に血管移植、肺切除、低侵襲心臓手術など、合併症が発生した場合に多大な費用がかかる手術において、高い信頼性のある縫合と組織処理が求められる。
- その他の用途としては、泌尿器科、婦人科、小児科、および一般外科手術があり、これらの手術では、解剖学的構造、アクセス経路、および組織の状態に応じて、縫合糸、ステープラー、またはシーラントが選択されます。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.1%で成長すると予測されています。病院は、手術の複雑さ、ロボット支援システム、集中治療室のバックアップ体制、多職種からなる外科チームといった要因により、依然として主要な役割を担っています。外来手術センターやクリニックは、適切な患者選択と回復経路を備えた低コストの施設で、一部の消化器系、肥満外科、低侵襲手術が実施されるようになるにつれて、拡大しています。
- 病院は最も需要が高い。なぜなら、複雑な大腸外科手術、心血管外科手術、胸部外科手術、腫瘍外科手術には、高度な手術室、訓練されたチーム、集中的なモニタリング、そして幅広い医療機器の在庫が必要となるからである。
- 低侵襲手術、標準化されたプロトコル、そして医療費支払者からの圧力により、適切な症例が入院環境から外来へと移行するにつれ、外来手術センターやクリニックの戦略的重要性が高まっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
ロボット手術室 |
成熟した |
|
外来手術センターおよびクリニック |
中くらい |
外来患者担当シフト |
スケーリング |
吻合デバイス市場の成長要因と影響分析
低侵襲手術およびロボット支援手術の増加
狭いアクセス経路からでも組織を傷つけることなく効果的に機能する器具への需要が高まっています。外科医は、触覚フィードバックがない場合、角度のついたアクセス、組織の厚みのばらつきがある場合でも確実に接合できるステープラー、縫合糸、シーラーを必要としています。市場機会が最も顕著なのは、回復期間の短縮と合併症の軽減が重要な臨床目標となる結腸直腸手術、肥満外科手術、胸部外科手術、および一部の心血管外科手術です。器具メーカーは、腹腔鏡手術やロボット手術で使用できる製品、明確なリロード機能、外科医のばらつきを最小限に抑える製品で利益を得られます。病院は、手術時間を短縮し、合併症や回復に関連する品質指標の追跡に役立つ製品を好みます。
がんおよび肥満外科手術の負担増大
がん切除手術や肥満手術は、組織の確実な接続または切断を必要とすることが多いため、吻合製品の安定した市場となっています。結腸がん、胃がん、肺がん、減量手術では、感染、漏出、出血合併症を防ぐために、効果的なステープル留めまたは閉鎖が必要です。その結果、これらの手術室では、病院による補充品、縫合糸、シーラントの継続的な購入が見込まれます。病院は、吻合部の漏出によって生じる入院期間の延長や再手術の可能性といった合併症コストを回避できる機器への投資を惜しみません。入札においては、疾患別のエビデンスが重要となります。
病院は合併症の軽減と標準化に注力している
手術プロセスの標準化への注目が高まっているのは、ばらつきを減らし、記録を改善し、回避できたはずの合併症に関連するコストを削減するためである。吻合部の漏出、出血、組織の不適切な接合は、入院期間の延長や再入院につながる可能性があるため、デバイスの効率性は手術上の考慮事項ではなく、調達上の考慮事項となっている。この傾向は、組織の不均一性に対処するのに役立つ電動ステープラー、高度なリロード、シーラント、およびトレーニングに恩恵をもたらす。この影響は外科医だけでなく、新しい契約を締結する前に、症例や臨床研究のコストを比較することにますます関心を持つようになっている購買グループにも及ぶ。
吻合デバイス市場の将来動向
インテリジェントステープルとコネクテッド手術室
今後の採用においては、組織フィードバック、適応型圧縮、統合型リークテスト、およびデジタル手術室プラットフォームとの互換性を備えたステープルシステムが好まれるでしょう。吻合デバイス市場の動向は、外科医や病院が、発射時の不確実性を低減し、経験レベルに関わらずパフォーマンスを標準化するのに役立つ機器をますます重視するようになることを示しています。接続されたシステムは、手順の記録、再装填の追跡、およびトレーニング分析をサポートする可能性があります。ただし、採用は技術の目新しさよりも、実用的なワークフロー上の利点に依存します。ロボットプラットフォームと統合し、手術速度を低下させることなく解釈可能なフィードバックを提供するデバイスは、手術件数の多い結腸直腸、肥満外科、および胸部外科プログラムで優先されるでしょう。
高リスク組織環境における補助的シーラントの使用
シーラントおよび接着剤は、漏出の可能性が高い場合、または手術部位へのアクセスが困難な場合、あるいは組織が脆弱な場合など、外科手術において選択的かつエビデンスに基づいた補助製品として位置づけられるでしょう。これらの製品は、患者の状態、組織の状態、手術の難易度によって合併症のリスクが高まる場合に、外科医が縫合やステープル留めと併用して使用します。市場の成長は、より優れたプロトコル、経済的メリット、および製品の取り扱いの改善によって促進されるでしょう。
吻合デバイス市場の機会
ロボット対応のステープル留めおよび縫合プラットフォーム
ロボット手術室向けに最適化されたステープル留め、縫合、閉鎖器具の開発は、大きなビジネスチャンスとなるでしょう。吻合器具市場の予測では、精度向上、組織損傷の軽減、ロボット制御システムとの統合が図られる器具において、普及が加速するとされています。メーカーは、結腸直腸、胸部、心血管系の用途に合わせた特殊なリロード、手首付き器具、フィードバックシステム、外科医向け教育プログラムに投資することができます。ロボット手術プロバイダーや症例数の多い大学病院との提携は、普及を加速させる可能性があります。商業的な成功は、器具の統合によってワークフロー、一貫性、臨床結果がプレミアム価格に見合うほど向上することを証明できるかどうかにかかっています。
新興市場における外科手術能力の拡大
発展途上国では、病院が腹腔鏡手術、がん治療、および専門医療の提供を拡大しているため、現実的な可能性が広がっています。医療提供者は、三次医療施設で使用する最高品質の技術と、地方病院で使用する手頃な価格の縫合糸、ステープラー、シーラントを組み合わせた製品構成を開発することで、この機会を活かすことができます。機器の効率は、外科医が適切なリロードや材料をどれだけ熟知し、選択できるかに左右されるため、トレーニングが鍵となります。企業は、販売代理店の能力、シミュレーションツール、および現地サービスの構築に注力すべきです。この可能性が最も高いのは、中国、インド、東南アジア、湾岸諸国、および一部のアフリカ諸国です。
最近の動向
- 2026年4月:ジョンソン・エンド・ジョンソンは、ETHICON 4000ステープラーについて欧州CEマーク認証を取得しました。これにより、この先進的なステープラーとETHICON 3Dリロードは、欧州連合全域における開腹手術および腹腔鏡手術での使用が認められました。このシステムは、肥満外科手術、結腸直腸手術、胸部手術において、組織の厚さのばらつきに対応し、ステープルラインの完全性を維持するように設計されています。
- 2026年1月:Intuitive Surgical社は、僧帽弁修復術や心臓血管再建術における内胸動脈の可動化など、特定の心臓手術におけるda Vinci 5システムの使用について、米国FDAの承認を取得しました。この承認により、ロボット支援心臓手術の適用範囲が拡大し、低侵襲組織縫合に使用される精密機器に対する将来的な需要が裏付けられます。
- 2025年11月:メドトロニック社は、消化管吻合術向けに、電動式インテリジェントクランプ、適応型圧迫、および統合型リークテスト機能を備えた「Signia Circular Stapler with Tri-Staple」を限定的に発売しました。このシステムは、米国、西ヨーロッパ、日本などの主要市場で承認を取得しており、2026年には本格的な販売開始が予定されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -