
Mercato dei dispositivi di anastomosis: dimensioni, quota e previsioni 2034
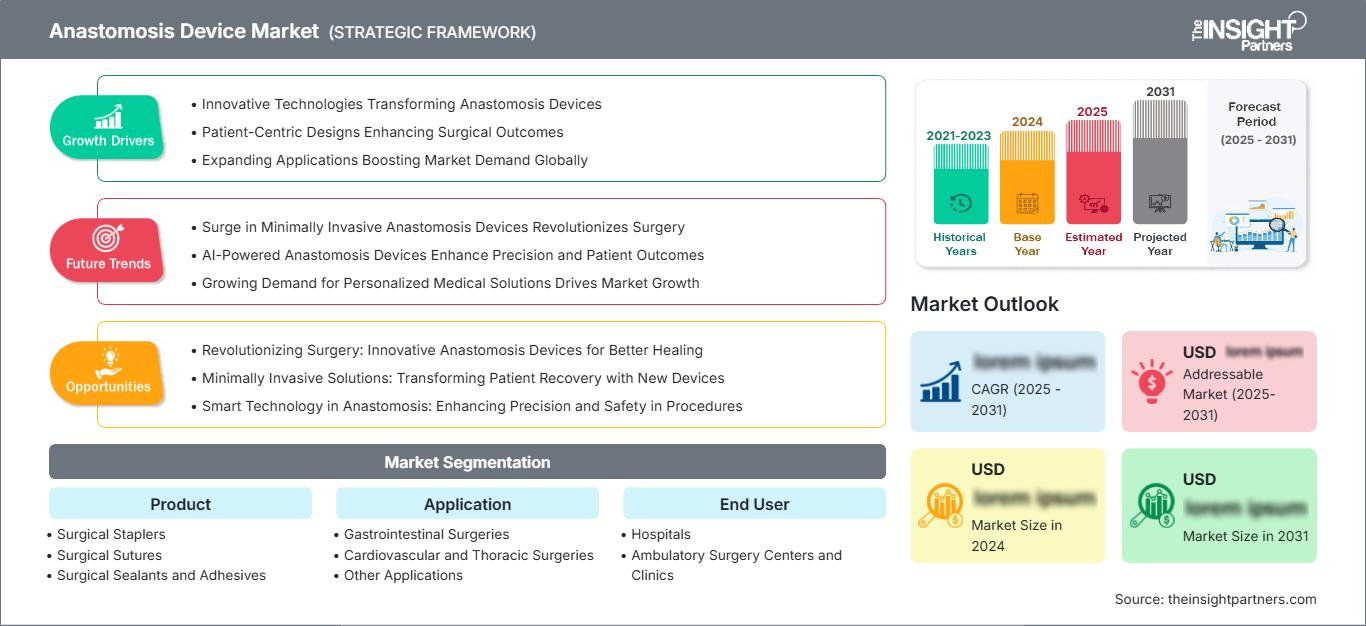
Dimensioni e previsioni del mercato dei dispositivi per anastomosi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (suturatrici chirurgiche, suture chirurgiche, sigillanti e adesivi chirurgici); applicazione (chirurgia gastrointestinale, chirurgia cardiovascolare e toracica, altre applicazioni); utente finale (ospedali, centri di chirurgia ambulatoriale e cliniche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007622
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 04, 2026


Dimensioni del mercato nel 2025
3,68 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,94 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,91 %
Tasso di crescita
Mercato di riferimento
51,99 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei dispositivi per anastomosi aumenterà da 3,68 miliardi di dollari nel 2025 a 7,94 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,91% nel periodo 2026-2034. La domanda è trainata dalla crescente richiesta di interventi chirurgici gastrointestinali, cardiovascolari, toracici, bariatrici e minimamente invasivi, dove un'affidabile approssimazione dei tessuti, l'integrità della linea di sutura, la prevenzione delle perdite e l'efficienza operativa sono fondamentali per i risultati clinici e il controllo dei costi ospedalieri.
In tutto il Nord America, le dimensioni del mercato dei dispositivi per anastomosi sono sostenute dall'elevata intensità delle procedure, dalle infrastrutture chirurgiche avanzate e dalla maggiore diffusione di tecniche di sutura meccanica e robotizzate. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e l'8,8% nel periodo 2026-2034, con una domanda rafforzata dalla chirurgia del cancro del colon-retto, dalle procedure bariatriche, dagli interventi toracici e dall'attenzione degli ospedali alla riduzione delle complicanze post-operatorie, come perdite e sanguinamenti.
Analisi e approfondimenti sul mercato dei dispositivi per anastomosi
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 39% e il 42% e sta crescendo a un tasso annuo composto (CAGR) dell'8,2-8,8% tra il 2026 e il 2034, grazie alla diffusione della chirurgia robotica, all'aumento del volume degli interventi di chirurgia colorettale e all'adozione di suturatrici meccaniche di alta qualità.
- Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e sono in crescita a un tasso annuo composto (CAGR) dell'8,3-8,9% tra il 2026 e il 2034, trainati dalla spesa in conto capitale degli ospedali e dai programmi di chirurgia avanzata.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 29% e prevede una crescita a un tasso annuo composto (CAGR) del 7,4-8,0% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 24% e sta crescendo a un tasso annuo composto (CAGR) del 9,8-10,5% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia che stanno espandendo la propria capacità chirurgica.
- Nel 2025, il segmento più ampio era quello delle suturatrici chirurgiche, che detenevano una quota di mercato del 52-56% e che, grazie al loro ampio utilizzo in chirurgia aperta e laparoscopica, sono destinate a crescere a un tasso annuo composto (CAGR) del 9,0-9,6%.
- Nel segmento ad alta crescita, i centri e le cliniche di chirurgia ambulatoriale detenevano una quota di mercato del 18-22% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 10,2-10,9% tra il 2026 e il 2034, grazie all'aumento delle procedure ambulatoriali.
- Aziende chiave analizzate nel dettaglio: B. Braun Melsungen AG, Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC, Intuitive Surgical, Inc., Johnson & Johnson, Medtronic plc, Smith & Nephew plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dei prodotti nel mercato dei dispositivi per anastomosi è passata dalla sutura manuale e dalla semplice graffatura meccanica a piattaforme motorizzate, intelligenti, specifiche per la ricarica e compatibili con la robotica. La produttività è guidata da una precisa lavorazione dei metalli, dalla scienza dei polimeri, dal confezionamento sterile, dallo sviluppo di sigillanti biologici e da sistemi di qualità del prodotto. Gli ospedali ora valutano i dispositivi per anastomosi in base al controllo della compressione tissutale, all'uniformità della linea di sutura, alla capacità di ricarica, ai requisiti di formazione dei chirurghi e all'idoneità per le procedure minimamente invasive, piuttosto che basandosi esclusivamente sul costo iniziale dei dispositivi.
La domanda futura sarà trainata dall'aggiornamento delle tecnologie chirurgiche nei paesi in via di sviluppo, dall'utilizzo della robotica e da una regolamentazione basata sulle prestazioni. Gli investimenti si concentreranno su suturatrici, sigillanti biologici e strumenti che presentano una variabilità minima rispetto allo spessore dei tessuti. I vantaggi derivanti dagli interventi di chirurgia oncologica, dalle procedure per l'obesità e dalla cardiologia dovrebbero favorire i fornitori in grado di combinare innovazione, formazione, assistenza in sala operatoria e sterilità dei materiali.
Ambito del rapporto sul mercato dei dispositivi per anastomosi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,68 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,94 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,91% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi per anastomosi
La crescita del mercato dei dispositivi per anastomosi è trainata dall'aumento del volume di interventi chirurgici in ambito gastrointestinale, colorettale, bariatrico, toracico e vascolare. L'incidenza del cancro, secondo le statistiche dell'OMS, l'attività chirurgica nei paesi OCSE e le tendenze all'invecchiamento della popolazione giustificano la necessità di tecnologie per la creazione di connessioni tissutali sicure. I partecipanti alla catena del valore includono fornitori di componenti, strumenti sterili, materiali biologici, distributori, ospedali, équipe chirurgiche e istituti di formazione.
Le dinamiche della catena di approvvigionamento includono l'uso di ricariche monouso, gare d'appalto ospedaliere, richiami di prodotti e l'attenzione normativa sull'efficacia delle suturatrici meccaniche. L'affidabilità è importante per le équipe chirurgiche a causa del rischio di dover modificare la procedura chirurgica per via dell'indisponibilità dei dispositivi.
L'analisi del mercato dei dispositivi per anastomosi mostra un panorama competitivo concentrato, dominato da aziende globali di tecnologia chirurgica e da innovatori specializzati. Johnson & Johnson e Medtronic plc sono fortemente concorrenti nel settore delle suturatrici meccaniche, mentre B. Braun Melsungen AG e Becton, Dickinson and Company contribuiscono allo sviluppo del mercato delle suture, dei sistemi di chiusura e della collaborazione con le aziende fornitrici di materiale ospedaliero. Intuitive Surgical, Inc. stimola la domanda sviluppando procedure di chirurgia robot-assistita.
Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC e Smith & Nephew plc competono nei settori adiacenti dell'accesso chirurgico, della gestione dei tessuti e delle procedure specialistiche. Il posizionamento sul mercato dipende sempre più dall'integrazione della tecnologia nelle procedure di chirurgia mininvasiva e robotica. Le aziende che investono nella formazione dei chirurghi, nella creazione di evidenze scientifiche e nell'integrazione delle piattaforme possono aspettarsi risultati migliori negli acquisti basati sul valore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per anastomosi: approfondimenti strategici
Approfondimenti regionali
Mercato dei dispositivi per anastomosi in Nord America
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 39% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,8% nel periodo 2026-2034. La regione beneficia di elevati volumi di interventi chirurgici, infrastrutture ospedaliere all'avanguardia e una forte adozione di suturatrici meccaniche, suturatrici circolari, sigillanti e strumenti robotici. Questi fattori supportano la quota di mercato dei dispositivi per anastomosi in ambito gastrointestinale, toracico, cardiovascolare e bariatrico.
La domanda è aumentata a causa degli interventi chirurgici per il cancro del colon-retto, della chirurgia bariatrica e degli sforzi degli ospedali per ridurre le complicanze, che allungano i tempi di degenza e causano riammissioni. Gli uffici acquisti richiedono sempre più prove cliniche di resistenza alle perdite, riduzione della perdita di sangue, ricarica costante e gestione dei tessuti. I produttori che offrono supporto sul campo, formazione chirurgica e un'ampia gamma di procedure avranno maggiori possibilità di successo.
Mercato statunitense dei dispositivi per anastomosi
Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,3-8,9% nel periodo 2026-2034. La domanda sarà alimentata dall'elevato utilizzo di procedure chirurgiche minimamente invasive, sistemi robotici e interventi chirurgici ambulatoriali. I programmi di chirurgia colorettale, bariatrica, toracica e cardiovascolare continueranno a essere i principali utilizzatori, poiché l'integrità dell'anastomosi influisce sulla probabilità di infezione, sul periodo di recupero e sui costi complessivi sostenuti durante la procedura.
Le aziende hanno una presenza capillare: Johnson & Johnson, Medtronic plc, Intuitive Surgical, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation e B. Braun Melsungen AG hanno rappresentanti in tutti gli ospedali. Le tendenze indicano l'adozione di suturatrici meccaniche per la chirurgia colorettale e bariatrica, mentre le suture e i sigillanti continuano a svolgere un ruolo significativo nelle riparazioni vascolari e toraciche.
Mercato europeo dei dispositivi per anastomosi
Nel 2025 l'Europa deteneva una quota di mercato del 26-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% nel periodo 2026-2034, con la Germania in testa alla domanda. Il Regno Unito si avvale di percorsi ben definiti per la chirurgia colorettale e bariatrica, pur mantenendo una rigorosa disciplina dei costi in fase di approvvigionamento. Cresce l'esigenza di dispositivi che si integrino con i programmi di chirurgia laparoscopica e robotica degli ospedali.
In Germania, la domanda è trainata dagli elevati livelli di specializzazione chirurgica, dagli standard tecnologici degli ospedali e dalle reti di formazione. Le aree di maggiore richiesta sono principalmente la chirurgia colorettale, toracica e cardiovascolare, dove perdite, sanguinamento e tempi operatori rappresentano importanti parametri di qualità. Si registra una crescita continua in Francia, Italia e Spagna, dovuta alla centralizzazione della chirurgia oncologica, alla gestione dell'obesità e alla lenta introduzione della chirurgia robotica.
Mercato dei dispositivi per anastomosi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,8-10,5% nel periodo 2026-2034. La leadership della domanda in Cina è attribuita alla costruzione di ospedali di terzo livello, alla chirurgia oncologica e alla produzione locale, mentre in Giappone e Corea del Sud l'attenzione si concentra sulla chirurgia di precisione e sulla robotica.
In India e Australia, i fattori trainanti della crescita includono la costruzione di ospedali privati, la domanda di chirurgia bariatrica e l'utilizzo della laparoscopia. Le politiche governative per la produzione di tecnologie mediche e lo sviluppo delle infrastrutture contribuiscono a migliorare l'accesso. I fornitori devono conciliare l'innovazione con le considerazioni sui costi e le reti di distribuzione.
Mercato dei dispositivi per anastomosi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 7,6-8,3% nel periodo 2026-2034, trainati dall'Arabia Saudita. La crescita sarà trainata dagli ospedali che investiranno nello sviluppo delle infrastrutture, nei centri chirurgici, nei servizi oncologici e negli sforzi di modernizzazione promossi dai governi nei sistemi sanitari del Golfo.
Negli Emirati Arabi Uniti c'è domanda di apparecchiature chirurgiche di alta gamma, ma il Sudafrica rimarrà comunque un mercato chiave grazie ai suoi ospedali privati e ai centri di chirurgia oncologica. L'adozione di tali apparecchiature nel resto del Medio Oriente e dell'Africa è discontinua a causa delle disparità nell'allocazione dei fondi, nella formazione dei chirurghi e nella disponibilità delle attrezzature. Le iniziative infrastrutturali finanziate dal settore energetico promuovono la realizzazione di sale operatorie all'avanguardia in alcuni paesi del Golfo.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un CAGR dell'8,7-9,3% nel periodo 2026-2034. La domanda è influenzata dal passaggio dall'approssimazione manuale dei tessuti verso tecnologie di chiusura meccanica e aggiuntiva standardizzate. Il mercato dei dispositivi per anastomosi si sta ampliando, poiché i chirurghi ricercano una compressione costante, una migliore emostasi, una maggiore velocità di attivazione, un rinforzo della tenuta e strumenti compatibili con procedure a cielo aperto, laparoscopiche, toracoscopiche e robotiche.
- Le suturatrici chirurgiche rimangono la tipologia di prodotto leader perché consentono un'approssimazione dei tessuti rapida e riproducibile in chirurgia gastrointestinale, bariatrica, toracica e colorettale, dove l'integrità della linea di sutura è fondamentale.
- Le suture chirurgiche continuano a essere essenziali nelle complesse procedure ricostruttive, vascolari e di rinforzo, dove sono richiesti il controllo del chirurgo, la flessibilità del materiale e la manipolazione specifica dei tessuti.
- I sigillanti e gli adesivi chirurgici sono coadiuvanti di importanza strategica perché contribuiscono a rinforzare le chiusure, a ridurre il rischio di perdite, a favorire l'emostasi e a integrare l'applicazione di punti metallici o suture in determinate procedure.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR dell'8,8-9,4% nel periodo 2026-2034. Le procedure gastrointestinali rimangono centrali poiché le resezioni colorettali, bariatriche e intestinali richiedono spesso una riconnessione sicura dei tessuti. Gli interventi di chirurgia cardiovascolare e toracica aggiungono una domanda di alto valore, dove precisione, fragilità dei tessuti e controllo del sanguinamento influenzano la scelta del dispositivo. Altre applicazioni supportano un'utilità chirurgica più ampia in contesti specialistici.
- Gli interventi di chirurgia gastrointestinale generano la maggiore domanda perché le resezioni colorettali, gli interventi di chirurgia bariatrica e le riparazioni intestinali spesso dipendono dall'utilizzo di suturatrici circolari e lineari per una formazione affidabile dell'anastomosi.
- Gli interventi di chirurgia cardiovascolare e toracica richiedono una chiusura e una manipolazione dei tessuti estremamente precise, in particolare negli innesti vascolari, nelle resezioni polmonari e nelle procedure cardiache minimamente invasive, dove le complicanze possono essere molto costose.
- Altre applicazioni includono procedure urologiche, ginecologiche, pediatriche e di chirurgia generale, in cui suture, graffette o sigillanti vengono selezionati in base all'anatomia, alla via di accesso e alle condizioni dei tessuti.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) dell'8,5-9,1% nel periodo 2026-2034. Gli ospedali rimangono il segmento dominante grazie alla complessità delle procedure, alle piattaforme robotiche, al supporto della terapia intensiva e ai team chirurgici multidisciplinari. I centri e le cliniche di chirurgia ambulatoriale si stanno espandendo, in quanto alcune procedure gastrointestinali, bariatriche e minimamente invasive vengono eseguite in contesti a costi inferiori, con un'adeguata selezione dei pazienti e percorsi di recupero appropriati.
- Gli ospedali rappresentano la maggiore domanda perché gli interventi chirurgici complessi di chirurgia colorettale, cardiovascolare, toracica e oncologica richiedono sale operatorie all'avanguardia, équipe specializzate, monitoraggio intensivo e un'ampia gamma di apparecchiature.
- I centri e le cliniche di chirurgia ambulatoriale stanno acquisendo sempre maggiore importanza strategica, poiché le procedure minimamente invasive, i protocolli standardizzati e le pressioni degli enti pagatori spostano i casi idonei al di fuori degli ambienti di degenza ospedaliera.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Sala operatoria robotica |
Maturo |
|
Centri e cliniche di chirurgia ambulatoriale |
Mezzo |
Turno ambulatoriale |
Scalatura |
Fattori trainanti della crescita del mercato dei dispositivi per anastomosi e analisi del loro impatto
Aumento delle procedure chirurgiche minimamente invasive e robotiche.
Cresce la domanda di strumenti che funzionino efficacemente attraverso canali di accesso ristretti senza compromettere i tessuti. I chirurghi necessitano di suturatrici, suture e sigillanti che garantiscano l'approssimazione anche in assenza di feedback tattile, in presenza di accessi angolati e variazioni nello spessore dei tessuti. L'opportunità di mercato è particolarmente evidente negli interventi di chirurgia colorettale, bariatrica, toracica e in alcune procedure cardiovascolari, dove la riduzione dei tempi di recupero e della morbilità rappresenta un obiettivo clinico fondamentale. I produttori di strumenti traggono vantaggio dalla possibilità di utilizzare i loro prodotti in procedure laparoscopiche/robotiche, dalla facilità di ricarica e dalla minimizzazione della variabilità tra i chirurghi. Gli ospedali, dal canto loro, apprezzano i prodotti che riducono i tempi di intervento e consentono di monitorare gli indicatori di qualità relativi a complicanze e tempi di recupero.
Maggiore incidenza del cancro e della chirurgia bariatrica
Le resezioni chirurgiche per il cancro e gli interventi per l'obesità rappresentano un mercato stabile per i prodotti per anastomosi, poiché entrambe le procedure spesso richiedono una connessione o una dissezione sicura dei tessuti. Gli interventi per il cancro al colon, allo stomaco, al polmone e la chirurgia bariatrica richiedono linee di sutura o chiusure efficaci per prevenire infezioni, perdite e complicanze emorragiche. La conseguenza commerciale è il continuo acquisto di ricariche, suture e sigillanti da parte degli ospedali in questi reparti chirurgici ad alta frequenza. Gli ospedali sono disposti a investire in attrezzature che possano aiutarli a evitare i costi derivanti da complicanze, come ad esempio una deiscenza anastomotica, tra cui un aumento della durata della degenza e della probabilità di reintervento. Le evidenze specifiche per patologia sono preziose nelle gare d'appalto.
L'attenzione dell'ospedale si concentra sulla riduzione delle complicanze e sulla standardizzazione.
Si sta ponendo sempre maggiore attenzione alla standardizzazione dei processi chirurgici al fine di ridurre la variabilità, migliorare la documentazione e contenere i costi legati a complicanze che avrebbero potuto essere evitate. La deiscenza anastomotica, l'emorragia e una scarsa approssimazione dei tessuti possono comportare degenze ospedaliere più lunghe e riammissioni, rendendo quindi l'efficienza dei dispositivi un fattore determinante nella fase di acquisto, piuttosto che in quella chirurgica. Questa tendenza avvantaggia le suturatrici meccaniche, le ricariche avanzate, i sigillanti e la formazione che aiutano a gestire l'incoerenza dei tessuti. Questo effetto influenza non solo i chirurghi, ma anche i gruppi di acquisto, che sono sempre più interessati a confrontare i costi degli interventi e degli studi clinici prima di stipulare nuovi accordi.
Tendenze future del mercato dei dispositivi per anastomosi
Sistemi di sutura intelligenti e sale operatorie connesse.
In futuro, l'adozione dei sistemi di sutura meccanica sarà favorita da quelli che offrono feedback sui tessuti, compressione adattiva, test di tenuta integrati e compatibilità con le piattaforme digitali per la sala operatoria. Le tendenze del mercato dei dispositivi per anastomosi indicano che chirurghi e ospedali apprezzeranno sempre di più gli strumenti che riducono l'incertezza durante l'azionamento e contribuiscono a standardizzare le prestazioni a prescindere dal livello di esperienza. I sistemi connessi possono supportare la documentazione procedurale, il monitoraggio delle ricariche e l'analisi dei dati di formazione. Tuttavia, l'adozione dipenderà dai vantaggi pratici in termini di flusso di lavoro piuttosto che dalla novità tecnologica. I dispositivi che si integrano con le piattaforme robotiche e forniscono un feedback interpretabile senza rallentare l'intervento chirurgico dovrebbero essere preferiti nei programmi di chirurgia colorettale, bariatrica e toracica ad alto volume.
Uso aggiuntivo di sigillanti in contesti tissutali ad alto rischio
I sigillanti e gli adesivi saranno considerati prodotti aggiuntivi selettivi e basati su evidenze scientifiche, utilizzati durante le procedure chirurgiche in cui la probabilità di perdite è maggiore e/o vi sono problemi di accesso al sito e/o i tessuti coinvolti sono fragili. I prodotti saranno utilizzati dai chirurghi in combinazione con la sutura o l'applicazione di punti metallici nei casi in cui le condizioni del paziente, la qualità dei tessuti e la difficoltà dell'intervento aumentino il rischio di complicanze. La crescita sarà trainata da protocolli migliori, benefici economici e una gestione più efficiente del prodotto.
Opportunità di mercato per i dispositivi di anastomosi
Piattaforme di sutura e graffatura compatibili con la robotica
Una grande opportunità risiede nello sviluppo di strumenti per sutura, graffatura e chiusura ottimizzati per le sale operatorie robotizzate. Le previsioni del mercato dei dispositivi per anastomosi indicano una maggiore diffusione laddove i dispositivi migliorano la precisione, riducono il trauma tissutale e si integrano con i sistemi di controllo robotici. I produttori possono investire in ricariche specializzate, strumenti articolati, sistemi di feedback e programmi di formazione per chirurghi allineati alle applicazioni colorettali, toraciche e cardiovascolari. Le partnership con i fornitori di chirurgia robotica e i centri accademici ad alto volume possono accelerare l'adozione. Il successo commerciale dipenderà dalla dimostrazione che l'integrazione del dispositivo migliora il flusso di lavoro, la coerenza e i risultati clinici in misura sufficiente a giustificare un prezzo più elevato.
Espansione della capacità chirurgica nei mercati emergenti
I paesi in via di sviluppo rappresentano un'opportunità concreta, poiché gli ospedali stanno incrementando l'offerta di chirurgia laparoscopica, trattamenti oncologici e cure specialistiche private. I fornitori possono sfruttare questa situazione sviluppando un mix di prodotti che includa tecnologie di alta qualità per l'utilizzo in strutture di terzo livello, insieme a suture, suturatrici e sigillanti a prezzi accessibili per gli ospedali regionali. La formazione sarà fondamentale, poiché l'efficacia dei dispositivi dipenderà dalla familiarità dei chirurghi con il loro utilizzo e dalla capacità di scegliere i materiali o le ricariche più adatti. Le aziende dovrebbero concentrarsi sullo sviluppo delle capacità di distribuzione, degli strumenti di simulazione e dei servizi locali. Questa opportunità è particolarmente promettente in Cina, India, Sud-est asiatico, Stati del Golfo e in alcuni paesi africani.
Sviluppi recenti
- Aprile 2026: Johnson & Johnson ha ottenuto la marcatura CE europea per la suturatrice ETHICON 4000, certificando l'avanzata suturatrice e le ricariche ETHICON 3D per la chirurgia aperta e laparoscopica in tutta l'Unione Europea. Il sistema è progettato per gestire le variazioni di spessore dei tessuti e garantire l'integrità della linea di sutura in interventi di chirurgia bariatrica, colorettale e toracica.
- Gennaio 2026: Intuitive Surgical, Inc. ha ottenuto l'autorizzazione dalla FDA statunitense per il sistema da Vinci 5 in determinate procedure cardiache, tra cui la riparazione della valvola mitrale e la mobilizzazione dell'arteria mammaria interna per la rivascolarizzazione cardiaca. L'autorizzazione amplia le applicazioni della chirurgia cardiaca robotica e supporta la futura domanda di strumenti di precisione utilizzati nell'approssimazione tissutale minimamente invasiva.
- Novembre 2025: Medtronic plc ha lanciato in via sperimentale la suturatrice circolare Signia con tecnologia Tri-Staple, introducendo il bloccaggio intelligente motorizzato, la compressione adattiva e il test di tenuta integrato per le anastomosi del tratto gastrointestinale. Il sistema ha ottenuto l'autorizzazione nei principali mercati, tra cui Stati Uniti, Europa occidentale e Giappone, con la piena disponibilità prevista per il 2026.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -