
Mercado de dispositivos de anastomosis: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de dispositivos de anastomosis y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (grapadoras quirúrgicas, suturas quirúrgicas, selladores y adhesivos quirúrgicos); aplicación (cirugías gastrointestinales, cirugías cardiovasculares y torácicas, otras aplicaciones); usuario final (hospitales, centros de cirugía ambulatoria y clínicas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007622
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 04, 2026


Tamaño del mercado en 2025
3.680 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.940 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,91 %
Índice de crecimiento
Mercado potencial
51.990 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de dispositivos de anastomosis aumente de 3680 millones de dólares en 2025 a 7940 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,91 % durante el período 2026-2034. La demanda está siendo impulsada por el aumento de los procedimientos gastrointestinales, cardiovasculares, torácicos, bariátricos y mínimamente invasivos, donde la aproximación fiable de los tejidos, la integridad de la línea de sutura, la prevención de fugas y la eficiencia operatoria son fundamentales para los resultados clínicos y el control de los costes hospitalarios.
En Norteamérica, el mercado de dispositivos para anastomosis se ve impulsado por la alta intensidad de los procedimientos, la infraestructura quirúrgica avanzada y la creciente adopción de técnicas de sutura mecánica y robótica. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,2 % y el 8,8 % durante el periodo 2026-2034, gracias a la demanda reforzada por la cirugía de cáncer colorrectal, los procedimientos bariátricos, las intervenciones torácicas y el mayor interés de los hospitales en reducir las complicaciones por fugas y hemorragias postoperatorias.
Evaluación y perspectivas del mercado de dispositivos de anastomosis
- América del Norte representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % entre 2026 y 2034, impulsada por la penetración de la cirugía robótica, el volumen de procedimientos colorrectales y la adopción de técnicas de grapado de alta gama.
- En 2025, Estados Unidos representaba entre el 84 % y el 87 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % entre 2026 y 2034, impulsado por el gasto de capital hospitalario y los programas de cirugía avanzada.
- Europa representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,0 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 10,5 % entre 2026 y 2034, con China, Japón, India, Corea del Sur y Australia ampliando su capacidad quirúrgica.
- El segmento más grande, el de las grapadoras quirúrgicas, representó entre el 52 % y el 56 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,6 % entre 2026 y 2034 debido a su amplio uso en cirugías abiertas y laparoscópicas.
- Los centros y clínicas de cirugía ambulatoria, un segmento de alto crecimiento, representaron entre el 18 % y el 22 % de la cuota de mercado en 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,2 % al 10,9 % entre 2026 y 2034, a medida que aumentan los procedimientos ambulatorios.
- Empresas clave analizadas en detalle: B. Braun Melsungen AG, Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC, Intuitive Surgical, Inc., Johnson & Johnson, Medtronic plc, Smith & Nephew plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de los productos en el mercado de dispositivos de anastomosis ha pasado de la sutura manual y el grapado mecánico básico a plataformas inteligentes, motorizadas, con recarga específica y compatibles con robótica. La productividad se basa en la precisión del conformado de metales, la ciencia de los polímeros, el envasado estéril, el desarrollo de selladores biológicos y los sistemas de calidad del producto. Actualmente, los hospitales evalúan los dispositivos de anastomosis en función del control de la compresión tisular, la uniformidad de la línea de grapas, la capacidad de recarga, los requisitos de formación de los cirujanos y la idoneidad para procedimientos mínimamente invasivos, en lugar de basarse únicamente en el coste inicial de los dispositivos.
La demanda futura estará impulsada por la modernización de la tecnología quirúrgica en los países en desarrollo, el uso de la robótica y un enfoque regulatorio basado en el rendimiento. La inversión de capital se centra en grapadoras, selladores biológicos e instrumental con mínima variabilidad respecto al grosor del tejido. Los factores que propician el crecimiento en cirugías oncológicas, procedimientos para la obesidad y cardiología favorecerán a los proveedores que combinen la innovación con la capacitación, la asistencia en quirófano y la esterilidad de los suministros.
Alcance del informe de mercado de dispositivos de anastomosis
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.680 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.940 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de anastomosis
El crecimiento del mercado de dispositivos de anastomosis se debe al aumento del volumen de procedimientos en cirugía gastrointestinal, colorrectal, bariátrica, torácica y vascular. La elevada incidencia del cáncer, según las estadísticas de la OMS, la actividad quirúrgica en los países de la OCDE y el envejecimiento de la población justifican la necesidad de tecnologías para la formación de conexiones tisulares seguras. Entre los participantes de la cadena de valor se incluyen proveedores de componentes, instrumental estéril, materiales biológicos, distribuidores, hospitales, equipos quirúrgicos e instituciones de formación.
La dinámica de la cadena de suministro incluye el uso de recargas desechables, licitaciones hospitalarias, retiradas de productos y la atención regulatoria a la eficacia de las grapadoras. La fiabilidad es fundamental para los equipos quirúrgicos debido al riesgo de tener que modificar el proceso quirúrgico por falta de disponibilidad de los dispositivos.
El análisis del mercado de dispositivos de anastomosis revela un panorama competitivo concentrado, dominado por empresas globales de tecnología quirúrgica e innovadores especializados. Johnson & Johnson y Medtronic plc son competidores directos en productos de sutura mecánica, mientras que B. Braun Melsungen AG y Becton, Dickinson and Company contribuyen al desarrollo del mercado de suturas, cierre y colaboración en el suministro hospitalario. Intuitive Surgical, Inc. impulsa la demanda mediante el desarrollo de procedimientos quirúrgicos robóticos.
Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC y Smith & Nephew plc compiten en los sectores adyacentes de acceso quirúrgico, manejo de tejidos y procedimientos especializados. El posicionamiento depende cada vez más de la integración de la tecnología en los procedimientos de cirugía mínimamente invasiva y robótica. Se espera que las empresas que invierten en la formación de cirujanos, la generación de evidencia y la integración de plataformas obtengan mejores resultados en las compras basadas en el valor.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de anastomosis: Perspectivas estratégicas
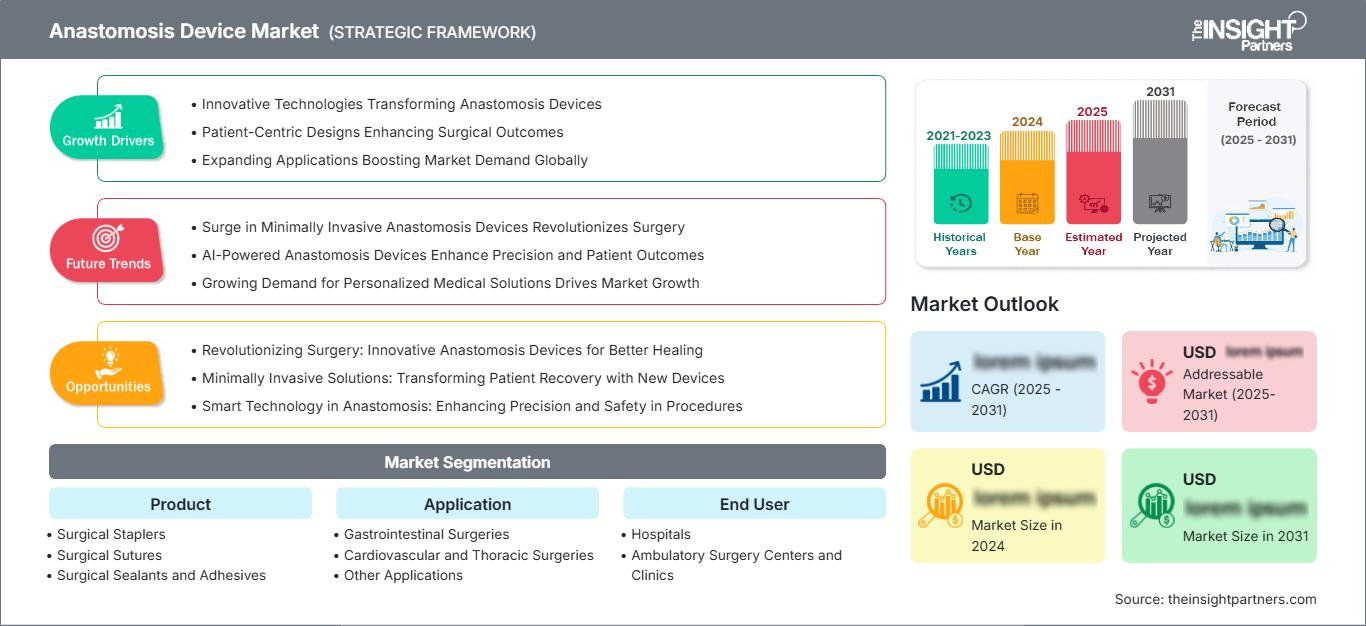
Perspectivas regionales
Mercado norteamericano de dispositivos de anastomosis
América del Norte representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % durante el periodo 2026-2034. La región se beneficia de un elevado volumen de intervenciones quirúrgicas, una infraestructura hospitalaria avanzada y una fuerte adopción de grapadoras eléctricas, grapadoras circulares, selladores e instrumental robótico. Estos factores impulsan la cuota de mercado de los dispositivos de anastomosis en procedimientos gastrointestinales, torácicos, cardiovasculares y bariátricos.
La demanda se ve incrementada por la cirugía de cáncer colorrectal, la cirugía bariátrica y los esfuerzos de los hospitales por reducir las complicaciones, que aumentan la duración de la estancia hospitalaria y provocan reingresos. Los departamentos de compras requieren cada vez más evidencia clínica sobre la resistencia a las fugas, la reducción de la pérdida de sangre, la recarga constante y el manejo adecuado de los tejidos. Los fabricantes que ofrezcan asistencia técnica, capacitación quirúrgica y una amplia gama de procedimientos tendrán mayores ventajas.
Mercado estadounidense de dispositivos de anastomosis
En 2025, Estados Unidos representaba entre el 84 % y el 87 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % entre 2026 y 2034. La demanda se verá impulsada por el elevado uso de procedimientos quirúrgicos mínimamente invasivos, sistemas robóticos y procedimientos quirúrgicos ambulatorios. Los programas de cirugía colorrectal, bariátrica, torácica y cardiovascular seguirán siendo los principales consumidores, dado que la integridad de la anastomosis influye en la probabilidad de infección, el periodo de recuperación y los costes totales del procedimiento.
Las empresas tienen una amplia presencia, con representantes en todos los hospitales como Johnson & Johnson, Medtronic plc, Intuitive Surgical, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation y B. Braun Melsungen AG. Las tendencias indican la adopción de grapadoras eléctricas para cirugía colorrectal y bariátrica, mientras que las suturas y los selladores siguen desempeñando un papel importante en las reparaciones vasculares y torácicas.
Mercado europeo de dispositivos de anastomosis
Europa representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 % entre 2026 y 2034, con Alemania a la cabeza de la demanda. El Reino Unido utiliza protocolos bien definidos para cirugía colorrectal y bariátrica, si bien se aplica un estricto control de costes en las adquisiciones. Existe una creciente necesidad de dispositivos que puedan integrarse con los programas de cirugía laparoscópica y robótica de los hospitales.
La demanda en Alemania se debe al alto nivel de especialización quirúrgica del país, los estándares tecnológicos de sus hospitales y sus redes de formación. Las áreas de mayor demanda son principalmente las cirugías colorrectales, torácicas y cardiovasculares, donde las fugas, el sangrado y los tiempos quirúrgicos son parámetros de calidad importantes. En Francia, Italia y España se observa un crecimiento continuo, impulsado por la centralización de la cirugía oncológica, el tratamiento de la obesidad y la lenta introducción de la cirugía robótica.
Mercado de dispositivos de anastomosis en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 10,5 % durante el período 2026-2034. El liderazgo de la demanda en China se atribuye a la construcción de hospitales de tercer nivel, las cirugías oncológicas y la fabricación local, mientras que en Japón y Corea del Sur, el énfasis está en la cirugía de precisión y la robótica.
Los factores que impulsan el crecimiento en India y Australia incluyen la construcción de hospitales privados, la demanda de cirugía bariátrica y el uso de la laparoscopia. Las políticas gubernamentales para la fabricación de tecnología médica y el desarrollo de infraestructura están contribuyendo a mejorar el acceso. Los proveedores deben conciliar la innovación con las consideraciones de costos y las redes de distribución.
Mercado de dispositivos de anastomosis en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 7,6 % al 8,3 % entre 2026 y 2034, liderado por Arabia Saudita. Este crecimiento se impulsará gracias a las inversiones de los hospitales en el desarrollo de infraestructuras, centros quirúrgicos, servicios oncológicos y los esfuerzos de modernización impulsados por los gobiernos en los sistemas sanitarios del Golfo.
Existe demanda de equipos quirúrgicos de alta gama en los Emiratos Árabes Unidos, pero Sudáfrica seguirá siendo un mercado clave gracias a sus hospitales privados y sus centros de cirugía oncológica. La adopción en el resto de Oriente Medio y África es irregular debido a las disparidades en la asignación presupuestaria, la formación de los cirujanos y la disponibilidad de equipos. Las iniciativas de infraestructura financiadas por el sector energético impulsan la creación de quirófanos avanzados en algunos países del Golfo.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % durante el período 2026-2034. La demanda está determinada por el cambio de la aproximación manual de tejidos a las tecnologías de cierre mecánico y complementario estandarizadas. El mercado de dispositivos de anastomosis se está ampliando a medida que los cirujanos buscan una compresión constante, una mejor hemostasia, una activación más rápida, un refuerzo del sellado e instrumental compatible con procedimientos abiertos, laparoscópicos, toracoscópicos y robóticos.
- Las grapadoras quirúrgicas siguen siendo el tipo de producto líder porque permiten una aproximación rápida y reproducible de los tejidos en cirugías gastrointestinales, bariátricas, torácicas y colorrectales, donde la integridad de la línea de grapas es fundamental.
- Las suturas quirúrgicas siguen siendo esenciales en procedimientos complejos de reconstrucción, vascularización y refuerzo, donde se requiere control por parte del cirujano, flexibilidad del material y manipulación específica del tejido.
- Los selladores y adhesivos quirúrgicos son complementos de importancia estratégica porque ayudan a reforzar los cierres, reducen el riesgo de fugas, favorecen la hemostasia y complementan el grapado o la sutura en determinados procedimientos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,4 % durante el período 2026-2034. Los procedimientos gastrointestinales siguen siendo fundamentales, ya que las resecciones colorrectales, bariátricas e intestinales suelen requerir una reconexión segura de los tejidos. Las cirugías cardiovasculares y torácicas generan una demanda de alto valor, donde la precisión, la fragilidad de los tejidos y el control de la hemorragia influyen en la selección del dispositivo. Otras aplicaciones respaldan una mayor utilidad quirúrgica en entornos especializados.
- Las cirugías gastrointestinales generan la mayor demanda, ya que las resecciones colorrectales, los procedimientos bariátricos y las reparaciones intestinales dependen con frecuencia del grapado circular y lineal para una formación fiable de la anastomosis.
- Las cirugías cardiovasculares y torácicas requieren un cierre y un manejo de tejidos de alta precisión, especialmente en los injertos vasculares, las resecciones pulmonares y los procedimientos cardíacos mínimamente invasivos, donde las complicaciones resultan costosas.
- Otras aplicaciones incluyen procedimientos urológicos, ginecológicos, pediátricos y de cirugía general, donde las suturas, las grapadoras o los selladores se seleccionan según la anatomía, la vía de acceso y el estado del tejido.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,1 % durante el período 2026-2034. Los hospitales siguen siendo el sector dominante debido a la complejidad de los procedimientos, las plataformas robóticas, el respaldo de las unidades de cuidados intensivos y los equipos quirúrgicos multidisciplinarios. Los centros y clínicas de cirugía ambulatoria se están expandiendo a medida que determinados procedimientos gastrointestinales, bariátricos y mínimamente invasivos se trasladan a entornos de menor coste con una selección de pacientes y protocolos de recuperación adecuados.
- Los hospitales representan la mayor demanda, ya que las cirugías complejas colorrectales, cardiovasculares, torácicas y oncológicas requieren quirófanos avanzados, equipos capacitados, monitorización intensiva y amplios inventarios de dispositivos.
- Los centros y clínicas de cirugía ambulatoria están adquiriendo relevancia estratégica a medida que los procedimientos mínimamente invasivos, los protocolos estandarizados y la presión de las aseguradoras desplazan los casos adecuados fuera de los entornos hospitalarios.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Quirófano robótico |
Maduro |
|
Centros y clínicas de cirugía ambulatoria |
Medio |
Turno de pacientes ambulatorios |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos de anastomosis y análisis de su impacto
Aumento de los procedimientos quirúrgicos mínimamente invasivos y robóticos
Existe una creciente demanda de herramientas que funcionen eficazmente a través de un canal de acceso estrecho sin dañar los tejidos. Los cirujanos requieren grapadoras, suturas y selladores que garanticen la aproximación incluso en ausencia de retroalimentación táctil, acceso angulado y variaciones en el grosor del tejido. La oportunidad de mercado es más evidente en cirugías colorrectales, bariátricas, torácicas y ciertas cirugías cardiovasculares, donde la reducción del tiempo de recuperación y la disminución de la morbilidad son objetivos clínicos clave. Los fabricantes de herramientas se benefician cuando sus productos pueden utilizarse en procedimientos laparoscópicos/robóticos, cuentan con recargas claras y minimizan la variabilidad entre cirujanos. Los hospitales valoran los productos que reducen el tiempo del procedimiento y facilitan el seguimiento de los indicadores de calidad relacionados con las complicaciones y la recuperación.
Mayor incidencia de cáncer y cirugía bariátrica
Las resecciones quirúrgicas para el cáncer y los procedimientos para la obesidad proporcionan un mercado estable para los productos de anastomosis, ya que ambos procedimientos a menudo requieren una conexión segura o la disección de tejidos. Los procedimientos de cáncer de colon, cáncer de estómago, cáncer de pulmón y cirugías para la pérdida de peso requieren líneas de sutura o cierres eficaces para prevenir infecciones, fugas y complicaciones hemorrágicas. La consecuencia comercial es la compra continua de recargas, suturas y selladores por parte de los hospitales en estas unidades quirúrgicas de alta utilización. Los hospitales están dispuestos a invertir en equipos que puedan ayudarlos a evitar los costos de las complicaciones, que puede ocasionar una fuga anastomótica, incluyendo una mayor duración de la estancia hospitalaria y una mayor probabilidad de reintervención. La evidencia específica de la enfermedad es valiosa en las licitaciones.
El hospital se centra en la reducción de complicaciones y la estandarización.
Se observa un creciente interés en estandarizar los procesos quirúrgicos para disminuir la variabilidad, mejorar la documentación y reducir los costos asociados a complicaciones evitables. Las fugas anastomóticas, las hemorragias y la mala aproximación de los tejidos pueden prolongar la estancia hospitalaria y aumentar los reingresos, lo que convierte la eficiencia de los dispositivos en un factor clave para la adquisición de equipos, más que para la cirugía. Esta tendencia beneficia a las grapadoras eléctricas, los sistemas de recarga avanzados, los selladores y la capacitación para abordar la inconsistencia tisular. Este efecto repercute no solo en los cirujanos, sino también en los grupos de compra, cada vez más interesados en comparar el costo de los episodios quirúrgicos y los estudios clínicos antes de firmar nuevos acuerdos.
Tendencias futuras del mercado de dispositivos de anastomosis
Grapado inteligente y quirófanos conectados
La adopción futura favorecerá los sistemas de sutura mecánica que ofrecen retroalimentación tisular, compresión adaptativa, pruebas de fugas integradas y compatibilidad con plataformas de quirófano digital. Las tendencias del mercado de dispositivos de anastomosis indican que los cirujanos y hospitales valorarán cada vez más los instrumentos que reducen la incertidumbre durante el disparo y ayudan a estandarizar el rendimiento en todos los niveles de experiencia. Los sistemas conectados pueden facilitar la documentación de procedimientos, el seguimiento de recargas y el análisis de la formación. Sin embargo, la adopción dependerá de los beneficios prácticos del flujo de trabajo más que de la novedad tecnológica. Los dispositivos que se integran con plataformas robóticas y proporcionan retroalimentación interpretable sin ralentizar la cirugía deberían ganar preferencia en programas de cirugía colorrectal, bariátrica y torácica de alto volumen.
Uso de selladores coadyuvantes en entornos tisulares de alto riesgo
Los selladores y adhesivos se considerarán productos complementarios selectivos y basados en la evidencia, utilizados durante procedimientos quirúrgicos donde la probabilidad de fuga es mayor, existen problemas de acceso al sitio quirúrgico o los tejidos involucrados son frágiles. Los cirujanos los utilizarán junto con suturas o grapas en casos donde la condición del paciente, la calidad del tejido y la dificultad de la operación aumentan las probabilidades de complicaciones. El crecimiento estará impulsado por mejores protocolos, beneficios económicos y una mejor manipulación del producto.
Oportunidades de mercado para dispositivos de anastomosis
Plataformas de sutura y grapado compatibles con robótica
Una gran oportunidad reside en el desarrollo de instrumental para grapado, sutura y cierre optimizado para quirófanos robóticos. Las previsiones del mercado de dispositivos de anastomosis indican una mayor adopción en aquellos dispositivos que mejoran la precisión, reducen el traumatismo tisular y se integran con los sistemas de control robótico. Los fabricantes pueden invertir en recargas especializadas, instrumental articulado, sistemas de retroalimentación y programas de formación para cirujanos adaptados a las aplicaciones colorrectales, torácicas y cardiovasculares. Las alianzas con proveedores de cirugía robótica y centros académicos de alto volumen pueden acelerar la adopción. El éxito comercial dependerá de demostrar que la integración del dispositivo mejora el flujo de trabajo, la consistencia y los resultados clínicos lo suficiente como para justificar un precio superior.
Expansión de la capacidad quirúrgica en mercados emergentes
Los países en desarrollo presentan una oportunidad práctica, ya que los hospitales están aumentando su oferta de cirugía laparoscópica, tratamientos oncológicos y atención especializada privada. Los proveedores pueden aprovechar esta situación desarrollando una gama de productos que incluya tecnología de alta calidad para su uso en centros de atención terciaria, junto con suturas, grapadoras y selladores asequibles para su uso en hospitales regionales. La capacitación será fundamental, ya que la eficacia de los dispositivos dependerá del grado de familiaridad de los cirujanos con ellos y de la correcta selección de los materiales. Las empresas deben centrarse en fortalecer la red de distribuidores, las herramientas de simulación y los servicios locales. Esta posibilidad es mayor en China, India, el sudeste asiático, los países del Golfo y algunos países africanos.
Novedades recientes
- Abril de 2026: Johnson & Johnson recibió la aprobación de la marca CE europea para la grapadora ETHICON 4000, certificando así la avanzada grapadora y los recambios ETHICON 3D para cirugía abierta y laparoscópica en toda la Unión Europea. El sistema está diseñado para controlar la variación del grosor del tejido y mantener la integridad de la línea de grapas en procedimientos bariátricos, colorrectales y torácicos.
- Enero de 2026: Intuitive Surgical, Inc. recibió la aprobación de la FDA de EE. UU. para el sistema da Vinci 5 en ciertos procedimientos cardíacos, incluyendo la reparación de la válvula mitral y la movilización de la arteria mamaria interna para la revascularización cardíaca. Esta aprobación amplía las aplicaciones de la cirugía cardíaca asistida por robot y respalda la futura demanda de instrumentos de precisión utilizados en la aproximación de tejidos mínimamente invasiva.
- Noviembre de 2025: Medtronic plc lanzó la grapadora circular Signia con tecnología Tri-Staple de forma limitada, introduciendo un sistema de sujeción inteligente motorizado, compresión adaptativa y detección de fugas integrada para anastomosis del tracto digestivo. El sistema recibió autorización en los principales mercados, incluidos Estados Unidos, Europa Occidental y Japón, y se prevé su plena disponibilidad para 2026.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -