
Marché des dispositifs d’anastomose : taille, part de marché et prévisions 2034
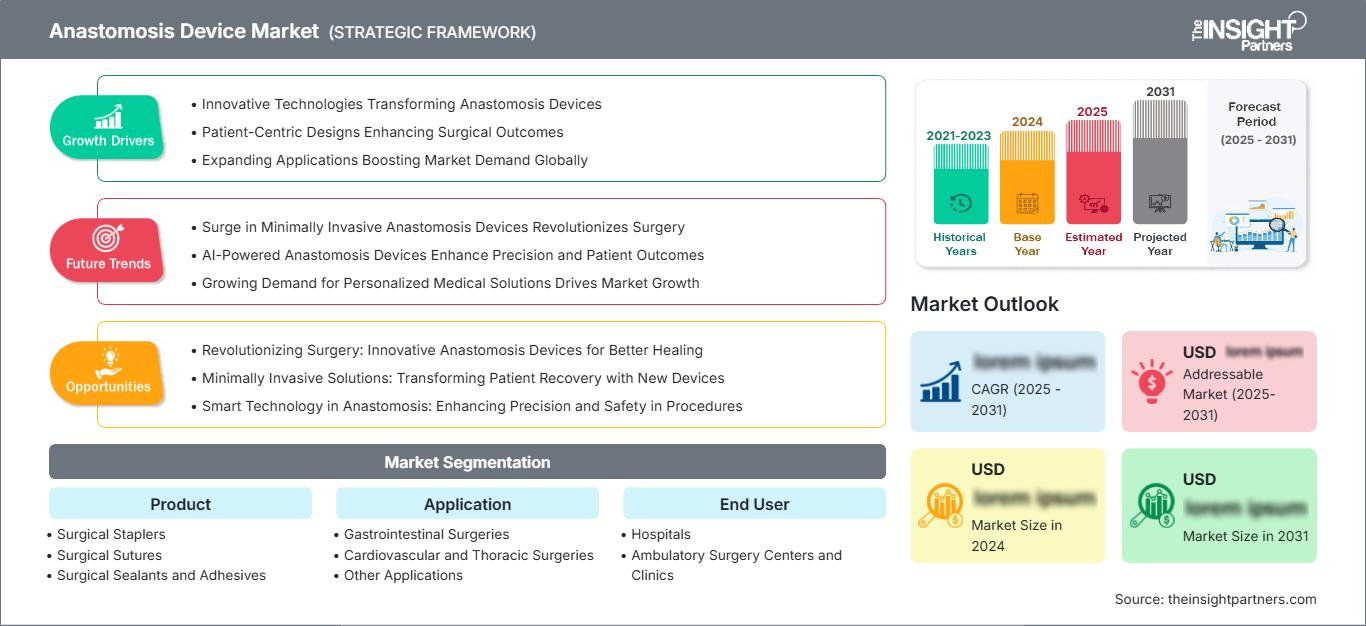
Taille et prévisions du marché des dispositifs d'anastomose (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par produit (agrafeuses chirurgicales, sutures chirurgicales, mastics et adhésifs chirurgicaux) ; par application (chirurgie gastro-intestinale, chirurgie cardiovasculaire et thoracique, autres applications) ; par utilisateur final (hôpitaux, centres de chirurgie ambulatoire et cliniques) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007622
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
3,68 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,94 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,91 %
taux de croissance
Marché adressable
51,99 milliards de dollars américains
(2026-2034)
Le marché des dispositifs d'anastomose devrait passer de 3,68 milliards de dollars US en 2025 à 7,94 milliards de dollars US d'ici 2034, enregistrant un TCAC de 8,91 % entre 2026 et 2034. Cette demande est alimentée par l'augmentation des interventions gastro-intestinales, cardiovasculaires, thoraciques, bariatriques et mini-invasives, pour lesquelles une approximation tissulaire fiable, l'intégrité de la ligne d'agrafes, la prévention des fuites et l'efficacité opératoire sont essentielles aux résultats cliniques et à la maîtrise des coûts hospitaliers.
En Amérique du Nord, le marché des dispositifs d'anastomose est soutenu par une forte activité opératoire, des infrastructures chirurgicales de pointe et une adoption croissante des techniques d'agrafage motorisé et robotisées. La région devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 8,8 % entre 2026 et 2034, la demande étant stimulée par la chirurgie du cancer colorectal, les interventions bariatriques, les interventions thoraciques et la volonté des hôpitaux de réduire les complications postopératoires telles que les fuites et les saignements.
Analyse et perspectives du marché des dispositifs d'anastomose
- L'Amérique du Nord détenait une part de marché de 39 à 42 % en 2025 et connaît une croissance annuelle composée de 8,2 à 8,8 % entre 2026 et 2034, soutenue par la pénétration de la chirurgie robotique, le volume des interventions colorectales et l'adoption de l'agrafage de qualité supérieure.
- Les États-Unis représentaient 84 à 87 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 8,3 à 8,9 % entre 2026 et 2034, tirée par les dépenses d'investissement hospitalières et les programmes de chirurgie avancée.
- L'Europe détenait une part de marché de 26 à 29 % en 2025 et connaît une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 21 à 24 % en 2025 et connaît une croissance annuelle composée de 9,8 à 10,5 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie augmentant leurs capacités chirurgicales.
- Le segment le plus important, celui des agrafeuses chirurgicales, détenait une part de marché de 52 à 56 % en 2025 et connaît une croissance annuelle composée de 9,0 à 9,6 % entre 2026 et 2034 en raison de leur utilisation généralisée en chirurgie ouverte et laparoscopique.
- Le segment à forte croissance des centres et cliniques de chirurgie ambulatoire détenait une part de marché de 18 à 22 % en 2025 et connaît une croissance annuelle composée de 10,2 à 10,9 % entre 2026 et 2034 à mesure que les interventions ambulatoires se développent.
- Principales sociétés analysées en détail : B. Braun Melsungen AG, Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC, Intuitive Surgical, Inc., Johnson & Johnson, Medtronic plc, Smith & Nephew plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits sur le marché des dispositifs d'anastomose a conduit des sutures manuelles et des agrafages mécaniques de base vers des plateformes motorisées, intelligentes, rechargeables et compatibles avec la robotique. La productivité repose sur la précision du formage des métaux, la science des polymères, le conditionnement stérile, le développement de colles biologiques et des systèmes de contrôle qualité rigoureux. Désormais, les hôpitaux évaluent les dispositifs d'anastomose en fonction du contrôle de la compression tissulaire, de l'uniformité des lignes d'agrafes, de la capacité de rechargement, des exigences de formation des chirurgiens et de l'adéquation aux procédures mini-invasives, plutôt que sur le seul coût initial des dispositifs.
La demande future sera stimulée par la modernisation des technologies chirurgicales dans les pays en développement, le recours à la robotique et une réglementation axée sur la performance. Les investissements se concentrent sur les agrafeuses, les produits d'étanchéité biologiques et les instruments présentant une faible variabilité en fonction de l'épaisseur des tissus. Les retombées positives pour les chirurgies oncologiques, les interventions sur l'obésité et la cardiologie devraient favoriser les fournisseurs capables d'allier innovation, formation, assistance au bloc opératoire et stérilité des fournitures.
Rapport sur le marché des dispositifs d'anastomose : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,68 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,94 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs d'anastomose
La croissance du marché des dispositifs d'anastomose est stimulée par l'augmentation du nombre d'interventions en chirurgie gastro-intestinale, colorectale, bariatrique, thoracique et vasculaire. Le fardeau du cancer selon les statistiques de l'OMS, l'activité chirurgicale dans les pays de l'OCDE et le vieillissement de la population justifient le besoin de technologies permettant de réaliser des anastomoses tissulaires fiables. Les acteurs de la chaîne de valeur comprennent les fournisseurs de composants, d'instruments stériles, de matériaux biologiques, les distributeurs, les hôpitaux, les équipes chirurgicales et les organismes de formation.
La dynamique de la chaîne d'approvisionnement inclut l'utilisation de recharges à usage unique, les appels d'offres hospitaliers, les rappels de produits et l'attention portée par les autorités réglementaires à l'efficacité des agrafeuses. La fiabilité est essentielle pour les équipes chirurgicales en raison du risque de modification du protocole opératoire lié à l'indisponibilité du matériel.
L'analyse du marché des dispositifs d'anastomose révèle un paysage concurrentiel concentré, dominé par les entreprises mondiales de technologies chirurgicales et les innovateurs spécialisés. Johnson & Johnson et Medtronic plc sont des concurrents acharnés sur le marché des agrafeuses, tandis que B. Braun Melsungen AG et Becton, Dickinson and Company contribuent au développement du marché des sutures, des systèmes de fermeture et de la collaboration en matière de fournitures hospitalières. Intuitive Surgical, Inc. stimule la demande en développant des procédures de chirurgie robotique.
Boston Scientific Corporation, CONMED Corporation, Artivion, Inc., EndoEvolution, LLC et Smith & Nephew plc sont en concurrence sur les marchés connexes de l'accès chirurgical, de la gestion des tissus et des interventions spécialisées. Leur positionnement repose de plus en plus sur l'intégration de la technologie dans les procédures de chirurgie mini-invasive et robotique. Les entreprises qui investissent dans la formation des chirurgiens, la production de données probantes et l'intégration de plateformes devraient obtenir de meilleurs résultats lors des achats axés sur la valeur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs d'anastomose : Perspectives stratégiques
Perspectives régionales
marché des dispositifs d'anastomose en Amérique du Nord
L'Amérique du Nord détenait entre 39 et 42 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,2 à 8,8 % entre 2026 et 2034. Cette région bénéficie d'un volume chirurgical élevé, d'infrastructures hospitalières de pointe et d'une forte adoption des agrafeuses électriques, des agrafeuses circulaires, des produits d'étanchéité et des instruments robotisés. Ces facteurs contribuent à la part de marché importante des dispositifs d'anastomose dans les domaines gastro-intestinal, thoracique, cardiovasculaire et bariatrique.
La demande est accrue par la chirurgie du cancer colorectal, la chirurgie de l'obésité et les efforts des hôpitaux pour réduire les complications, qui allongent la durée d'hospitalisation et entraînent des réadmissions. Les services d'achat exigent des preuves cliniques de plus en plus solides concernant l'étanchéité, la réduction des pertes sanguines, la fiabilité du rechargement et la manipulation des tissus. Les fabricants proposant une assistance technique sur site, une formation chirurgicale et une large gamme de procédures seront avantagés.
Marché américain des dispositifs d'anastomose
Les États-Unis représentaient 84 à 87 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,3 à 8,9 % entre 2026 et 2034. Cette demande sera alimentée par le recours accru aux interventions chirurgicales mini-invasives, aux systèmes robotiques et aux interventions chirurgicales ambulatoires. Les programmes de chirurgie colorectale, bariatrique, thoracique et cardiovasculaire demeureront d'importants consommateurs de ces services, car l'intégrité de l'anastomose influe sur le risque d'infection, la durée de la convalescence et le coût global de l'intervention.
Les entreprises, telles que Johnson & Johnson, Medtronic plc, Intuitive Surgical, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, CONMED Corporation et B. Braun Melsungen AG, sont largement présentes et disposent de représentants dans tous les hôpitaux. On observe une tendance à l'adoption des agrafeuses électriques pour la chirurgie colorectale et bariatrique, tandis que les sutures et les produits d'étanchéité restent essentiels pour les réparations vasculaires et thoraciques.
Marché européen des dispositifs d'anastomose
L'Europe détenait entre 26 et 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8 % entre 2026 et 2034, l'Allemagne étant le principal moteur de la demande. Le Royaume-Uni applique des protocoles bien définis en chirurgie colorectale et bariatrique, tout en veillant à la maîtrise des coûts lors des achats. On observe un besoin croissant de dispositifs compatibles avec les programmes de chirurgie laparoscopique et robotique des hôpitaux.
En Allemagne, la demande est alimentée par le haut niveau de spécialisation chirurgicale du pays, les normes technologiques de ses hôpitaux et ses réseaux de formation. Les domaines les plus demandés sont les interventions colorectales, thoraciques et cardiovasculaires, où les fuites, les saignements et la durée des interventions constituent des paramètres de qualité essentiels. On observe une croissance continue en France, en Italie et en Espagne, portée par la centralisation de la chirurgie oncologique, la prise en charge de l'obésité et l'introduction progressive de la chirurgie robotique.
Marché des dispositifs d'anastomose en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 9,8 à 10,5 % entre 2026 et 2034. La forte demande en Chine est attribuée à la construction d'hôpitaux de niveau 3, aux interventions chirurgicales contre le cancer et à la production locale, tandis qu'au Japon et en Corée du Sud, l'accent est mis sur la chirurgie de précision et la robotique.
La croissance en Inde et en Australie est notamment due à la construction d'hôpitaux privés, à la demande en chirurgie bariatrique et au recours à la laparoscopie. Les politiques gouvernementales en matière de fabrication de technologies médicales et de développement des infrastructures contribuent à améliorer l'accès aux soins. Les fournisseurs doivent concilier innovation, maîtrise des coûts et réseaux de distribution.
Marché des dispositifs d'anastomose au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,6 % à 8,3 % entre 2026 et 2034, tirée par l'Arabie saoudite. Cette croissance sera alimentée par les investissements des hôpitaux dans le développement des infrastructures, les centres chirurgicaux, les services d'oncologie et les initiatives gouvernementales de modernisation des systèmes de santé dans les pays du Golfe.
Aux Émirats arabes unis, la demande en équipements chirurgicaux de pointe est forte, mais l'Afrique du Sud restera un marché clé grâce à ses hôpitaux privés et ses services d'oncologie. L'adoption de ces équipements dans la région Moyen-Orient et Afrique est inégale en raison des disparités budgétaires, de la formation des chirurgiens et de la disponibilité des équipements. Dans certains pays du Golfe, des initiatives d'infrastructures financées par le secteur de l'énergie favorisent le développement de blocs opératoires modernes.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,3 % entre 2026 et 2034. La demande est influencée par le passage de l'approximation manuelle des tissus aux technologies de fermeture mécaniques standardisées et aux dispositifs complémentaires. Le marché des dispositifs d'anastomose s'élargit, les chirurgiens recherchant une compression constante, une meilleure hémostase, une cadence de fermeture plus rapide, un renforcement de l'étanchéité et des instruments compatibles avec les interventions chirurgicales ouvertes, laparoscopiques, thoracoscopiques et robotiques.
- Les agrafeuses chirurgicales restent le type de produit dominant car elles permettent une approximation tissulaire rapide et reproductible en chirurgie gastro-intestinale, bariatrique, thoracique et colorectale, où l'intégrité de la ligne d'agrafes est essentielle.
- Les sutures chirurgicales restent essentielles dans les interventions complexes de reconstruction, de chirurgie vasculaire et de renforcement où le contrôle du chirurgien, la flexibilité du matériau et la manipulation spécifique des tissus sont nécessaires.
- Les produits d'étanchéité et les adhésifs chirurgicaux sont des adjuvants stratégiquement importants car ils contribuent à renforcer les fermetures, à réduire les risques de fuite, à favoriser l'hémostase et à compléter l'agrafage ou la suture dans certaines interventions.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 8,8 % à 9,4 % entre 2026 et 2034. Les interventions gastro-intestinales demeurent essentielles, car les résections colorectales, bariatriques et intestinales nécessitent fréquemment une reconnexion tissulaire sécurisée. Les chirurgies cardiovasculaires et thoraciques génèrent une forte demande, la précision, la fragilité tissulaire et le contrôle des saignements influençant le choix des dispositifs. D'autres applications permettent une utilisation chirurgicale plus large dans des contextes spécialisés.
- Les interventions chirurgicales gastro-intestinales génèrent la plus forte demande car les résections colorectales, les interventions bariatriques et les réparations intestinales dépendent fréquemment de l'agrafage circulaire et linéaire pour la formation d'anastomoses fiables.
- Les interventions chirurgicales cardiovasculaires et thoraciques nécessitent une fermeture et une manipulation des tissus d'une grande précision, notamment dans le cas des greffes vasculaires, des résections pulmonaires et des interventions cardiaques mini-invasives où les complications sont coûteuses.
- Parmi les autres applications, on peut citer les interventions urologiques, gynécologiques, pédiatriques et de chirurgie générale où les sutures, les agrafeuses ou les produits d'étanchéité sont sélectionnés en fonction de l'anatomie, de la voie d'accès et de l'état des tissus.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 8,5 % à 9,1 % entre 2026 et 2034. Les hôpitaux demeurent prédominants en raison de la complexité des interventions, des plateformes robotiques, de la disponibilité des soins intensifs et des équipes chirurgicales multidisciplinaires. Les centres et cliniques de chirurgie ambulatoire se développent à mesure que certaines interventions gastro-intestinales, bariatriques et mini-invasives sont réalisées dans des structures moins coûteuses, avec une sélection appropriée des patients et des parcours de soins adaptés.
- Les hôpitaux représentent la plus grande demande car les interventions chirurgicales complexes colorectales, cardiovasculaires, thoraciques et oncologiques nécessitent des salles d'opération de pointe, des équipes formées, une surveillance intensive et un large éventail de dispositifs médicaux.
- Les centres et cliniques de chirurgie ambulatoire acquièrent une importance stratégique croissante, car les procédures minimalement invasives, les protocoles standardisés et la pression des payeurs permettent de transférer les cas appropriés hors des environnements d'hospitalisation.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Hôpitaux |
Haut |
bloc opératoire robotisé |
Mature |
|
Centres et cliniques de chirurgie ambulatoire |
Moyen |
Service de consultation externe |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs d'anastomose
Augmentation des interventions chirurgicales mini-invasives et robotiques
La demande d'instruments performants, même par voie chirurgicale complexe et sans lésion tissulaire, est en forte croissance. Les chirurgiens recherchent des agrafeuses, des sutures et des produits de scellement garantissant une bonne approximation des tissus, même en l'absence de retour tactile, en cas d'accès oblique ou de variations d'épaisseur. Le potentiel de ce marché est particulièrement évident en chirurgie colorectale, bariatrique, thoracique et dans certaines spécialités cardiovasculaires, où la réduction du temps de récupération et de la morbidité est un objectif clinique primordial. Les fabricants d'instruments y gagnent lorsque leurs produits sont compatibles avec les interventions laparoscopiques/robotiques, offrent un système de rechargement clair et minimisent la variabilité inter-chirurgicale. Les hôpitaux privilégient les produits qui réduisent la durée des interventions et facilitent le suivi des indicateurs de qualité liés aux complications et à la convalescence.
Charge plus élevée du cancer et de la chirurgie bariatrique
Les résections chirurgicales pour cancer et les interventions pour obésité constituent un marché stable pour les produits d'anastomose, car ces deux procédures nécessitent souvent une connexion ou une dissection tissulaire fiable. Les interventions pour cancer du côlon, de l'estomac, du poumon et chirurgie bariatrique requièrent des lignes d'agrafage ou des fermetures efficaces afin de prévenir les infections, les fuites et les complications hémorragiques. Il en résulte un approvisionnement continu en recharges, sutures et produits d'étanchéité par les hôpitaux de ces services chirurgicaux à forte activité. Les hôpitaux sont disposés à investir dans des équipements qui peuvent les aider à éviter les coûts liés aux complications, notamment l'allongement de la durée d'hospitalisation et le risque de réintervention. Les données probantes spécifiques à chaque pathologie sont précieuses lors des appels d'offres.
L'hôpital se concentre sur la réduction des complications et la standardisation
On observe une attention accrue portée à la standardisation des procédures chirurgicales afin de réduire les variations, d'améliorer la documentation et de diminuer les coûts liés aux complications évitables. Les fuites anastomotiques, les hémorragies et les mauvaises sutures peuvent entraîner des hospitalisations prolongées et des réadmissions, ce qui fait de l'efficacité des dispositifs un critère d'achat plutôt qu'un critère chirurgical. Cette tendance favorise l'utilisation d'agrafes électriques, de recharges performantes, de produits d'étanchéité et de formations permettant de gérer l'hétérogénéité des tissus. Cet effet influence non seulement les chirurgiens, mais aussi les centrales d'achat, qui s'intéressent de plus en plus à la comparaison des coûts des interventions et des études cliniques avant de signer de nouveaux contrats.
Tendances futures du marché des dispositifs d'anastomose
Agrafage intelligent et salles d'opération connectées
L'adoption future privilégiera les systèmes d'agrafage offrant un retour d'information tissulaire, une compression adaptative, un test d'étanchéité intégré et une compatibilité avec les plateformes numériques de blocs opératoires. Les tendances du marché des dispositifs d'anastomose indiquent que les chirurgiens et les hôpitaux accorderont une importance croissante aux instruments réduisant l'incertitude lors de l'agrafage et contribuant à standardiser les performances, quel que soit le niveau d'expérience. Les systèmes connectés pourront faciliter la documentation des procédures, le suivi des rechargements et l'analyse des données de formation. Toutefois, l'adoption dépendra davantage des avantages pratiques en termes de flux de travail que de la nouveauté technologique. Les dispositifs s'intégrant aux plateformes robotiques et fournissant un retour d'information interprétable sans ralentir l'intervention chirurgicale devraient être privilégiés dans les programmes de chirurgie colorectale, bariatrique et thoracique à fort volume d'activité.
Utilisation de scellants adjuvants dans les tissus à haut risque
Les produits d'étanchéité et les adhésifs seront considérés comme des produits adjuvants sélectifs et validés, utilisés lors d'interventions chirurgicales présentant un risque élevé de fuite, des difficultés d'accès au site opératoire ou une fragilité des tissus. Ces produits seront utilisés par les chirurgiens en complément des sutures ou des agrafes lorsque l'état du patient, la qualité des tissus et la complexité de l'opération augmentent les risques de complications. La croissance de ce marché sera favorisée par l'amélioration des protocoles, les avantages économiques et une meilleure maîtrise des produits.
Opportunités du marché des dispositifs d'anastomose
Plateformes d'agrafage et de suture compatibles avec les robots
Une opportunité majeure réside dans le développement d'instruments d'agrafage, de suture et de fermeture optimisés pour les blocs opératoires robotisés. Les prévisions du marché des dispositifs d'anastomose indiquent une adoption plus rapide pour les dispositifs qui améliorent la précision, réduisent les traumatismes tissulaires et s'intègrent aux systèmes de contrôle robotisés. Les fabricants peuvent investir dans des recharges spécialisées, des instruments articulés, des systèmes de retour d'information et des programmes de formation pour chirurgiens adaptés aux applications colorectales, thoraciques et cardiovasculaires. Les partenariats avec les prestataires de chirurgie robotique et les centres hospitalo-universitaires à forte activité peuvent accélérer l'adoption. Le succès commercial dépendra de la démonstration que l'intégration du dispositif améliore suffisamment le flux de travail, la reproductibilité et les résultats cliniques pour justifier un prix plus élevé.
Expansion des capacités chirurgicales sur les marchés émergents
Les pays en développement offrent une opportunité concrète, les hôpitaux augmentant leur offre en matière de chirurgie laparoscopique, de traitements oncologiques et de soins spécialisés privés. Les prestataires peuvent tirer parti de cette situation en développant des gammes de produits incluant des technologies de pointe pour les centres hospitaliers universitaires, ainsi que des sutures, agrafeuses et produits d'étanchéité abordables pour les hôpitaux régionaux. La formation sera essentielle, car l'efficacité des dispositifs dépendra de la maîtrise des chirurgiens quant au choix des recharges et des matériaux appropriés. Les entreprises devraient s'attacher à renforcer leurs réseaux de distribution, leurs outils de simulation et leurs services locaux. Ce potentiel est particulièrement important en Chine, en Inde, en Asie du Sud-Est, dans les pays du Golfe et dans certains pays africains.
Développements récents
- Avril 2026 : Johnson & Johnson a obtenu le marquage CE européen pour l’agrafeuse ETHICON 4000, certifiant ainsi cette agrafeuse de pointe et les recharges ETHICON 3D pour la chirurgie ouverte et laparoscopique dans toute l’Union européenne. Ce système est conçu pour gérer les variations d’épaisseur des tissus et garantir l’intégrité de la ligne d’agrafes lors des interventions bariatriques, colorectales et thoraciques.
- Janvier 2026 : Intuitive Surgical, Inc. obtient l’autorisation de la FDA américaine pour le système da Vinci 5 dans certaines interventions cardiaques, notamment la réparation de la valve mitrale et la mobilisation de l’artère mammaire interne pour la revascularisation cardiaque. Cette autorisation élargit le champ d’application de la chirurgie cardiaque robotisée et répond à la demande future d’instruments de précision utilisés pour l’approximation tissulaire mini-invasive.
- Novembre 2025 : Medtronic plc a lancé en version limitée l’agrafeuse circulaire Signia dotée de la technologie Tri-Staple, introduisant un système de serrage intelligent motorisé, une compression adaptative et un test d’étanchéité intégré pour les anastomoses du tube digestif. Le système a reçu l’autorisation de mise sur le marché dans les principaux pays, notamment aux États-Unis, en Europe occidentale et au Japon, et sa commercialisation à grande échelle est prévue pour 2026.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -