
Markt für Anti Neurofilament L Antikörper: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Anti-Neurofilament-L-Antikörper (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Katecholamin-Anorexiatika, Serotonin-Anorexiatika); Verabreichungsweg (oral, subkutan); Endverbraucher (Krankenhäuser, Apotheken, Online-Handel) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008551
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 13, 2026


Marktgröße 2025
359,73 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
970,48 Mio. US$
Prognose bis 2034
CAGR 2026-2034
11,66 %
Wachstumsrate
Adressierbarer Markt
5.850,21 Mio. US$
(2026–2034)
Der Markt für Anti-Neurofilament-L-Antikörper wurde im Jahr 2025 auf 359,73 Millionen US-Dollar geschätzt und soll bis 2034 auf 970,48 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,66 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum spiegelt die zunehmende Verwendung von Assays im Zusammenhang mit Neurofilament-Leichtketten, antikörperbasierten Biomarker-Workflows, die Forschung zu neurologischen Erkrankungen sowie verschreibungspflichtige oder spezialisierte Vertriebskanäle wider, die mit Neurodegeneration, metabolischer Neurologie und der Überwachung chronischer Therapien in Verbindung stehen.
In Nordamerika wird der Markt für Anti-Neurofilament-L-Antikörper durch akademische Neurologie-Netzwerke, Biomarker-Validierungsprogramme, spezialisierte Apotheken und den guten Zugang zu fortschrittlichen Diagnoseplattformen gestützt. Es wird erwartet, dass die Region im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,3 % wachsen wird. Treiber dieser Entwicklung sind die Überwachung von Multipler Sklerose, die Forschung zu traumatischen Hirnverletzungen und die zunehmende klinische Forschung zu neurodegenerativen Erkrankungen.
Marktanalyse und Einblicke zu Anti-Neurofilament-L-Antikörpern
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 40–43 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,3 % wachsen, unterstützt durch die Finanzierung neurologischer Forschung, die Infrastruktur für Diagnostik, Spezialapotheken und die Einführung von Biomarkern.
- Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,2 % wachsen, wobei klinische Studien und der Zugang zu Spezialbehandlungen die Haupttreiber sind.
- Europa hielt im Jahr 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,1–10,7 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung sind.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 21–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,6–13,2 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment, die Arzneimittelklassifizierung, hielt 2025 einen Marktanteil von 58–62 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–11,8 % wachsen, unterstützt durch die Kategorisierung von Verschreibungen.
- Das Segment High Growth Online verzeichnete im Jahr 2025 einen Marktanteil von 9–12 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–14,6 % wachsen, da die digitale Abgabe zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen : Akrimax Pharmaceuticals, LLC, Teva Pharmaceutical Industries Ltd., F. Hoffmann-La Roche Ltd, Arena Pharmaceuticals GmbH, Novo Nordisk A/S, Abbott Laboratories, Epic Pharma, LLC, Patheon Pharmaceuticals Inc., Recordati Rare Diseases Inc., MOVA Pharmaceutical Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung klinischer und betrieblicher Prozesse hat sich von der individuellen Antikörperbeschaffung hin zu fortschrittlicheren Techniken verlagert, darunter biomarkerbasierte Arbeitsabläufe, begleitende Forschungsinstrumente und Therapiemonitoring. Die Anti-Neurofilament-1-Antikörperindustrie wird beeinflusst durch die Reproduzierbarkeit von Assays, die Spezifität der Antikörper, die subkutane und orale Verabreichung, den pharmazeutischen Vertriebsweg und die Verfügbarkeit von Auftragsfertigungsanlagen. Der Produktionsprozess zeichnet sich durch Chargenvalidierung, Skalierbarkeit und Sterilität der Produktion, Kühlkettenmanagement und eine verbesserte Qualitätsdokumentation in Krankenhäusern und Apotheken aus.
Im Prognosezeitraum wird das Wachstum durch den Ausbau neurologischer Kliniken, die zunehmende Nutzung von Blutmarkern und die Akzeptanz messbarer Endpunkte der Krankheitsaktivität getragen. Die WHO stellt fest, dass neurologische Erkrankungen maßgeblich zu Behinderungen beitragen und die Behandlungslücken in einkommensschwachen Ländern weiterhin groß sind.
Berichtsumfang zum Markt für Anti-Neurofilament-L-Antikörper
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 359,73 Millionen US-Dollar |
| Marktgröße bis 2034 | 970,48 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,66 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Anti-Neurofilament-L-Antikörper
Der Bedarf an Anti-Neurofilament-L-Antikörpern in neurologischen Kliniken, Stoffwechselzentren und Forschungslaboren wird das Wachstum des Marktes für diese Antikörper vorantreiben. Käufer benötigen validierte Antikörper, effiziente Verabreichungsmethoden und Behandlungsverfahren, die eine Korrelation der biologischen Aktivität mit der Patientenüberwachung ermöglichen. Dieses Ökosystem umfasst Diagnostikunternehmen, Produktionsfirmen, Rohstofflieferanten, Krankenhäuser, Apotheken, Online-Vertriebsplattformen, Labore, Neurologen, Endokrinologen und Kostenträger.
Die Lieferkette ist weiterhin abhängig von der Konsistenz, Dokumentation, Formulierung und Logistik oraler und/oder subkutaner Therapien. Krankenhäuser leiten in der Regel den komplexen Behandlungs- oder Testprozess, während Apotheken die regelmäßige Lieferung unterstützen. Online-Verkäufe gewinnen zunehmend an Bedeutung und erleichtern die Rezeptverlängerung.
Die Marktanalyse für Anti-Neurofilament-L-Antikörper zeigt ein heterogenes Wettbewerbsumfeld mit großen Pharmaunternehmen, Spezialherstellern, Diagnostikunternehmen und Auftragsentwicklungsorganisationen. F. Hoffmann-La Roche Ltd. und Abbott Laboratories stärken den Fokus auf Diagnostik und Biomarker, während Novo Nordisk A/S und Arena Pharmaceuticals GmbH den Schwerpunkt auf Stoffwechsel- und chronische Therapien legen.
Die Wettbewerbspositionierung variiert je nach Kompetenzen. Teva Pharmaceutical Industries Ltd., Epic Pharma, LLC und Akrimax Pharmaceuticals, LLC verfügen über Expertise im Generika- bzw. Spezialvertrieb, während Patheon Pharmaceuticals Inc. Produktionskapazitäten bietet. Recordati Rare Diseases Inc. und MOVA Pharmaceutical Corporation bringen Erfahrung in Nischenmärkten ein, wodurch die Wettbewerbsdynamik von Verfügbarkeit, Validierung und Versorgungssicherheit bestimmt wird.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
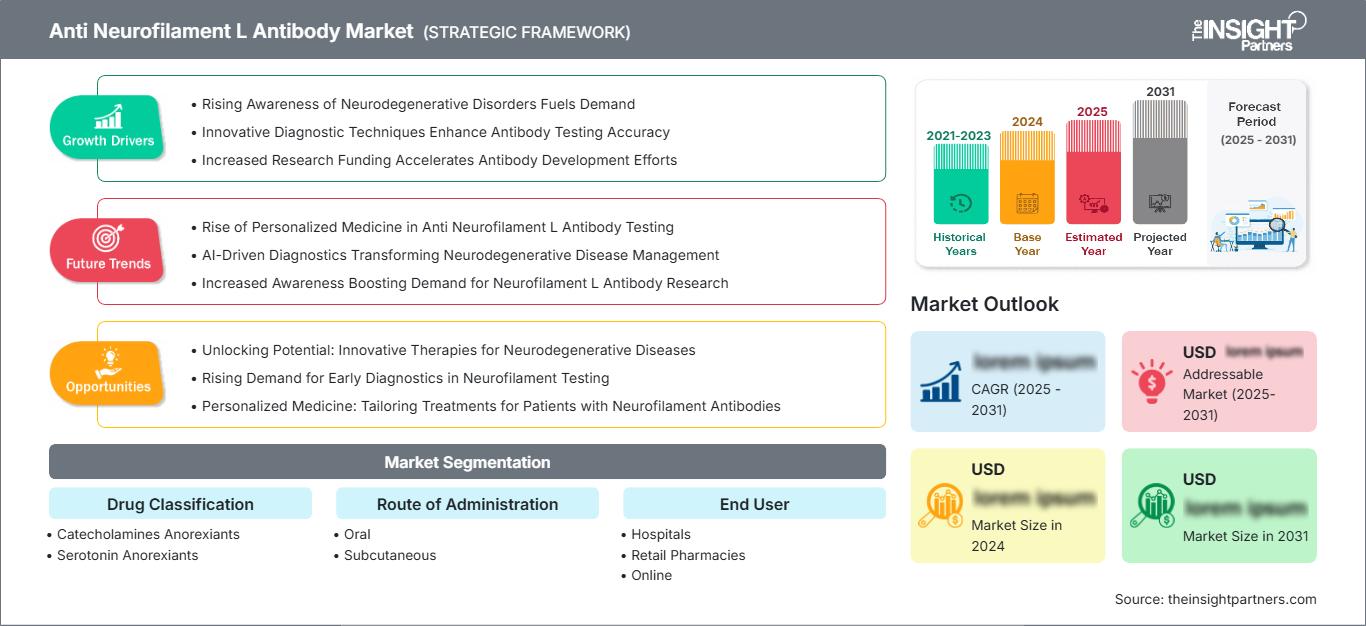
Markt für Anti-Neurofilament-L-Antikörper: Strategische Einblicke
Regionale Einblicke
Markt für Anti-Neurofilament-I-Antikörper in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 40–43 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–11,3 % wachsen. Der Marktanteil von Anti-Neurofilament-L-Antikörpern wird durch fortschrittliche neurologische Testverfahren, zentrale Laborkapazitäten, akademische klinische Forschung, Zugang zu spezialisierten Apotheken und die zunehmende Anwendung von Biomarker-basiertem Monitoring in Studien zu Multipler Sklerose und neurodegenerativen Erkrankungen gestützt.
Die USA decken den größten Teil der regionalen Nachfrage, während Kanada durch die strukturierte Beteiligung von Krankenhäusern und Universitäten einen wichtigen Beitrag zur Forschung leistet. Der 2026 von Roche entwickelte CE-gekennzeichnete Elecsys NfL-Test unterstreicht die breitere Validierung der Neurofilament-Leichtkette als klinisch relevanten Blutbiomarker bei schubförmig remittierender Multipler Sklerose und ergänzt MRT und klinische Beurteilung.
US-Markt für Anti-Neurofilament-I-Antikörper
Die USA machten im Jahr 2025 82–86 % des nordamerikanischen Marktes aus und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,2 % wachsen. Die Nachfrage konzentriert sich auf Universitätskliniken, neurologische Praxen, Adipositas- und Stoffwechselkliniken, Spezialapotheken und Forschungsinstitute, die biomarkerbasierte Endpunkte zur Krankheitsüberwachung verwenden.
Die Unternehmenspräsenz wird durch Abbott Laboratories, F. Hoffmann-La Roche Ltd, Novo Nordisk A/S, Teva Pharmaceutical Industries Ltd. und Patheon Pharmaceuticals Inc. verstärkt. Zu den Anwendungstrends gehören die Laborvalidierung der Neurofilament-Leichtkette, das chronische Rezeptwiederholungsmanagement, die Nutzung von Online-Kanälen und klinische Studienabläufe, die eine kontinuierliche Antikörper- und Arzneimittelversorgung erfordern.
Europäischer Markt für Anti-Neurofilament-I-Antikörper
Die Marktanteile Europas lagen 2025 bei 27–30 % und werden im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,1–10,7 % steigen. Deutschland ist führend bei der Anwendung durch Universitätskliniken, diagnostische Einrichtungen und Forschung im Bereich neurologischer Erkrankungen. Großbritannien hat mit NHS-Leitlinien, Biomarkern in der akademischen Forschung und der Verfügbarkeit regulierter Medikamente dazu beigetragen.
Frankreich, Italien und Spanien leisten ihren Beitrag durch spezialisierte Kliniken, Apotheken und ein wachsendes Interesse an blutbasierter Überwachung. Die Marktentwicklung wurde durch CE-gekennzeichnete Diagnostika, Erstattungsfragen, Anforderungen an klinische Studien und den europäischen Fokus auf die Früherkennung neurologischer Erkrankungen vorangetrieben.
APAC-Markt für Anti-Neurofilament-I-Antikörper
Der Marktanteil des asiatisch-pazifischen Raums (APAC) lag 2025 bei 21–24 % und wird Prognosen zufolge im Zeitraum 2026–2034 ein jährliches Wachstum (CAGR) von 12,6–13,2 % verzeichnen. China ist der Wachstumstreiber des regionalen Marktes, bedingt durch die Modernisierung seiner Krankenhäuser, die heimische Produktion von Biologika und die Durchführung klinischer Studien. Fortschrittliche Diagnostik treibt das Wachstum in Japan und Südkorea an, während Spezialapotheken und klinische Studien in Indien und Australien die wichtigsten Wachstumstreiber sind.
Zu den treibenden Kräften der Branche zählen Auftragsfertigung, die Entwicklung von Biowissenschaftsparks und die zunehmende Verbreitung digitaler Apotheken. Chronische Krankheiten, gesundes Altern und die nationale Diagnostikpolitik fördern die Akzeptanz, jedoch variieren die Erschwinglichkeit und die Verfügbarkeit von Spezialisten außerhalb von Ballungsräumen.
Markt für Anti-Neurofilament-I-Antikörper im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 10,9 und 11,5 % erwartet. Die führende Region ist Saudi-Arabien, das mit seinen Universitätskliniken, Investitionen in Spezialapotheken und neurologischen Versorgungsleistungen dieses Segment dominiert.
Südafrika bleibt der wichtigste Lieferant aus Subsahara-Afrika, wobei die Nachfrage von Krankenhäusern und Apotheken kommt. Das Wachstum im übrigen Nahen Osten und Afrika hängt von der Infrastruktur, Neurologen und Medikamenten ab, obwohl Investitionen aus dem öffentlichen und privaten Sektor die Situation verbessert haben.
Segmentierungsanalyse
Arzneimittelklassifizierung
Das Segment der Arzneimittelklassifizierung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2–11,8 % wachsen. Der Markt für Anti-Neurofilament-L-Antikörper wird nach Arzneimittelklassifizierung durch die therapeutische Positionierung, die Verschreibungspräferenzen von Ärzten, die Sicherheitsüberwachung und die Möglichkeit, metabolische oder neurologische Risikosignale mit dem langfristigen Therapiemanagement zu verknüpfen, bestimmt. Die kommerzielle Nachfrage spiegelt sowohl etablierte Verschreibungsrahmen als auch die sich entwickelnde, auf Biomarkern basierende Entscheidungsunterstützung wider.
- Katecholamine behalten ihre Relevanz in streng regulierten Verschreibungsumgebungen, in denen appetitbezogene Mechanismen, die Patientenauswahl, die Bewertung des kardiovaskulären Risikos und die kontrollierte Abgabe das Vertrauen der Ärzte und die Aufsicht der Apotheken prägen.
- Serotonin-Anorexiane unterstützen die Nachfrage, wenn serotonerge Signalwege in überwachte Behandlungspläne einbezogen werden, wobei die strategische Bedeutung mit der Sicherheitshistorie, der Verständlichkeit der Kennzeichnung und der Patientenadhärenz zusammenhängt.
Verabreichungsweg
Das Segment der Verabreichungswege wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,7–12,3 % wachsen. Orale Produkte profitieren von ihrer einfachen Handhabung und der Möglichkeit der Abwicklung im Einzelhandel, während subkutane Optionen eine differenzierte Dosierung, die Einleitung der Therapie durch Fachärzte und eine stärkere Adhärenz in ausgewählten Behandlungspfaden für chronisch Kranke ermöglichen. Die Wahl des Verabreichungswegs wird zunehmend von Sicherheitsüberwachung, Verträglichkeit, Schulungsanforderungen, Patientenpräferenzen und Vorgaben der Kostenträger beeinflusst.
- Die orale Verabreichung bleibt wirtschaftlich wichtig, da sie mit der routinemäßigen Medikamentenabgabe in Apotheken übereinstimmt, eine geringere Komplexität bei der Verabreichung aufweist und den Patienten mit der Behandlung chronischer Erkrankungen vertraut ist.
- Die subkutane Verabreichung gewinnt zunehmend an Bedeutung, da längere Dosierungsintervalle, fachärztliche Betreuung und Patientenschulungen nach dem Vorbild von Biologika die Therapietreue verbessern und Premium-Therapien differenzieren können.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1–12,7 % wachsen. Krankenhäuser sind führend bei der Einleitung von Behandlungen für komplexe Patienten und spezialisierte Programme, während Apotheken die regelmäßige Versorgung gewährleisten. Online-Kanäle verzeichnen das schnellste Wachstum, da digitale Rezeptwiederholungen, Telemedizin und Hauslieferungen den Komfort für Patienten mit langfristigem Therapie- oder Überwachungsplan verbessern.
- Krankenhäuser unterstützen die fachärztliche Diagnostik, die Koordination von Biomarker-Tests, die Einleitung subkutaner Therapien, das Management von Nebenwirkungen und die Beschaffung validierter Produkte, die im Rahmen strukturierter Behandlungspfade eingesetzt werden.
- Apotheken spielen weiterhin eine zentrale Rolle bei der wiederholten Medikamentenabgabe, der Patientenberatung, dem Management von Rezeptsubstitutionen, der Sicherstellung der Bestandskontinuität und dem Zugang zu oralen Therapien im gesamten Gemeinwesen.
- Online- Kanäle gewinnen dort an Bedeutung, wo die Vorschriften E-Rezepte, Hauslieferungen, Erinnerungen an Nachbestellungen und Direktvertriebsmodelle für geeignete Therapien chronischer Erkrankungen zulassen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Spezialisteneinführung |
Reifen |
|
Einzelhandelsapotheken |
Hoch |
Nachfüllzugang |
Reifen |
|
Online |
Medium |
Digitale Auftragsabwicklung |
Skalierung |
Markt für Anti-Neurofilament-L-Antikörper: Wachstumstreiber und Wirkungsanalyse
Zunehmende Anwendung der Neurofilament-Leichtkettenüberwachung
Die Neurofilament-Leichtkette gewinnt als Biomarker für neuroaxonale Schädigungen zunehmend an klinischer Bedeutung, insbesondere bei Multipler Sklerose, Schädel-Hirn-Trauma, Alzheimer-Forschung und anderen neurologischen Erkrankungen. Die CE-Kennzeichnung von Roches Elecsys NfL im Jahr 2026 fördert die breitere Akzeptanz des blutbasierten Monitorings bei schubförmig remittierender Multipler Sklerose, bei der der Zugang zu routinemäßigen MRT-Untersuchungen eingeschränkt sein kann. Dies steigert die Nachfrage nach validierten Antikörpern, Analyseplattformen und zugehörigen Behandlungsabläufen. Die wirtschaftlichen Auswirkungen sind eine stärkere Laborakquise, mehr Biomarker-basierte Studien und eine bessere Abstimmung zwischen Diagnostik, Therapieauswahl und Krankheitsaktivitätsmonitoring. Unternehmen mit umfassenden Validierungsdokumentationen gewinnen an Glaubwürdigkeit in Krankenhäusern und Forschungseinrichtungen.
Wachstum im Bereich der Therapie chronischer Stoffwechsel- und neurologischer Erkrankungen
Das Segmentierungsprofil verknüpft überwachte Therapien mit oraler und subkutaner Verabreichung und spiegelt die Konvergenz von chronischem Krankheitsmanagement, spezialisierter Arzneimittelversorgung und biomarkerbasierter Patientenüberwachung wider. Adipositas, Stoffwechselstörungen, Neuroinflammation und neurodegenerative Risiken überschneiden sich zunehmend in klinischen Studien und der realen Patientenversorgung. Die Entwicklungen von Novo Nordisk zu hochdosiertem Semaglutid bis 2026 verdeutlichen, wie subkutane Langzeittherapien bei gewichtsbezogenen Indikationen an Bedeutung gewinnen, was die Vertriebserwartungen und die Prüfpraxis der Kostenträger beeinflusst. Für den Markt der Anti-Neurofilament-L-Antikörper bedeutet dies einen erhöhten Bedarf an evidenzbasierter Patientenauswahl, Sicherheitsüberwachung, Sicherstellung der Nachbestellung und Koordination der Vertriebskanäle zwischen Krankenhäusern, Apotheken und Online-Anbietern.
Ausbau digital unterstützter Rezeptkanäle
Der Online-Vertrieb von Medikamenten entwickelt sich vom reinen Einzelhandel hin zu einer strukturierten Unterstützung chronischer Therapien durch E-Rezepte, Erinnerungs- und Lieferdienste sowie telemedizinisch verknüpfte Eignungsprüfungen. Dies ist insbesondere für Langzeittherapien relevant, da versäumte Rezepte den Therapieerfolg beeinträchtigen und den Nachsorgeaufwand erhöhen können. Digitale Kanäle sind vor allem für orale Behandlungen und Erhaltungstherapien nach ärztlicher Verordnung von Bedeutung. Die Marktauswirkungen umfassen eine größere geografische Reichweite, eine höhere Nachbestellungsrate und eine verbesserte Datenerfassung zur Therapietreue. Das Wachstum hängt jedoch von regulatorischen Vorgaben, der Patientenauthentifizierung, der pharmazeutischen Beratung und klaren Eskalationswegen bei unerwünschten Ereignissen oder Therapieänderungen ab, insbesondere wenn Produkte eine fachärztliche Überwachung erfordern.
Markt für Anti-Neurofilament-L-Antikörper: Zukunftstrends
Integration von blutbasierten Biomarkern in die Routineneurologie
Die Überwachung mittels Blutproben dürfte einer der wichtigsten Markttrends für Anti-Neurofilament-1-Antikörper sein, da Krankenhäuser und Labore nach skalierbaren Alternativen suchen, die MRT, Liquoruntersuchungen und klinische Untersuchungen ergänzen. Standardisierte Assays für die Neurofilament-Leichtkette ermöglichen eine frühere Neubewertung, die Verfolgung der biologischen Krankheitsaktivität und die Verbesserung des Studienendpunktdesigns. Die zukünftige Anwendung hängt von Referenzbereichen, der Kostenübernahme durch die Krankenkasse und der Integration in den Arbeitsablauf neurologischer Untersuchungen ab. Unternehmen, die validierte Antikörper, Kompatibilität mit automatisierten Assays und Schulungen für Kliniker anbieten, werden von der zunehmenden Nutzung von Biomarkern – von der spezialisierten Forschung hin zur routinemäßigen Überwachung – profitieren.
Konvergenz von Spezialapotheken und Biomarker-Evidenz
Spezialapothekenmodelle werden zunehmend diagnostische Dokumentation, die Prüfung der Behandlungsberechtigung, die Überwachung der Therapietreue und die Ergebnisberichterstattung integrieren. Dieser Trend dürfte sich verstärken, da subkutane Therapien, Behandlungen chronischer Stoffwechselerkrankungen und neurologisch überwachte Produkte neben dem Verschreibungsvolumen auch Nachweise für die Kostenträger erfordern. Apotheken können wichtige Datenpartner werden, indem sie Abgabemuster mit Laborwerten und klinischen Nachuntersuchungen verknüpfen. Der größte wirtschaftliche Nutzen ergibt sich dort, wo Apothekennetzwerke dazu beitragen, Therapieabbrüche zu reduzieren, die Genehmigungsverfahren zu verwalten und die für Hersteller notwendigen Datenpakete aus der Praxis für die Verhandlungen über die Aufnahme in Arzneimittellisten und das Produktlebenszyklusmanagement bereitzustellen.
Marktchancen für Anti-Neurofilament-L-Antikörper
Validierte Antikörperversorgung für klinische Labore
Hersteller können in die Produktion hochspezifischer Antikörper, Referenzstandarddokumentation und Kompatibilitätstests für automatisierte Laborplattformen investieren. Prognosen zufolge wird die Nachfrage nach Anti-Neurofilament-L-Antikörpern steigen, da die Neurofilament-Leichtkette in der Multiple-Sklerose-Überwachung, der Arzneimittelentwicklung und der neurodegenerativen Forschung immer häufiger zum Einsatz kommt. Zu den vielversprechenden Bereichen zählen die Chargenreproduzierbarkeit, die skalierbare Fertigung, Laborschulungen und Partnerschaften mit Anbietern diagnostischer Plattformen. Unternehmen, die den Validierungsaufwand für Krankenhäuser und Forschungsinstitute reduzieren, können sich eine stärkere Bevorzugung bei der Beschaffung sichern. Diese Chance ist besonders attraktiv für klinische Labore, die zuverlässige Daten für regulierte oder nahezu regulierte Biomarker-Workflows benötigen.
Channel-Partnerschaften für den Zugang zu chronischen Spezialprodukten
Pharmaunternehmen, Auftragshersteller und Apothekennetzwerke können integrierte Zugangsprogramme entwickeln, die die ärztliche Verordnung, die Sicherstellung der Medikamentenversorgung, die Patientenaufklärung und – sofern gesetzlich zulässig – die Online-Nachbestellung kombinieren. Das größte Potenzial besteht für orale und subkutane Therapien, die eine langfristige Therapietreue, Sicherheitsüberwachung oder Dosissteigerung erfordern. Partnerschaften können Therapieunterbrechungen reduzieren, die Dokumentation gegenüber Kostenträgern unterstützen und die geografische Reichweite über große Krankenhäuser hinaus erweitern. Der wirtschaftliche Erfolg hängt von einer glaubwürdigen Unternehmensführung, einem sicheren Datenaustausch und der Einbindung von Apothekern in die Beratung ab. Unternehmen, die Krankenhäuser, Apothekennetzwerke und Online-Plattformen koordinieren, können die Kontinuität der Patientenversorgung verbessern und gleichzeitig die klinische Aufsicht gewährleisten.
Aktuelle Entwicklungen
- April 2026: F. Hoffmann-La Roche Ltd erhielt die CE-Kennzeichnung für den Elecsys Neurofilament Light Chain Bluttest zum Nachweis von Neuroinflammation bei Erwachsenen mit schubförmig remittierender Multipler Sklerose. Dies ermöglicht eine minimalinvasive Option, die MRT und klinische Beurteilung ergänzt und gleichzeitig das standardisierte Biomarker-Monitoring auf cobas Systemen erweitert.
- März 2026: Novo Nordisk A/S erhielt die US-amerikanische FDA-Zulassung für Wegovy HD, eine 7,2 mg höhere Dosis Semaglutid-Injektion für Erwachsene mit Adipositas oder Übergewicht und mindestens einer gewichtsbedingten Erkrankung, nach einer Prüfung im Rahmen des Pilotprogramms „National Priority Voucher“ des Commissioners.
- Februar 2024: Abbott Laboratories und Fujirebio gaben eine Partnerschaft zur Entwicklung eines ausschließlich für Forschungszwecke bestimmten Neurofilament-Leichtketten-Neurologie-Biomarker-Assays für das Alinity i-System von Abbott bekannt. Die Verfügbarkeit soll bis 2025 angestrebt werden, und der Assay soll die Forschung in den Bereichen Multiple Sklerose, Alzheimer-Krankheit, Schädel-Hirn-Trauma und kognitive Beeinträchtigung unterstützen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -