
対ヌルラフィラメントL抗体市場:動向・需要・予測 2034
抗ニューロフィラメントL抗体市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:薬剤分類(カテコールアミン系食欲抑制剤、セロトニン系食欲抑制剤)、投与経路(経口、皮下)、エンドユーザー(病院、小売薬局、オンライン)、地域(北米、欧州、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008551
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 13, 2026


2025年の市場規模
3億5973 万米ドル
基準年値
2034年の予測
9億7048 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.66 %
成長率
対象市場
58億5021 万米ドル
(2026年~2034年)
抗神経フィラメントI抗体市場は、2025年には3億5973万米ドルと評価され、2034年には9億7048万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.66%を記録すると見込まれています。市場の拡大は、神経フィラメント軽鎖関連アッセイ、抗体を用いたバイオマーカーワークフロー、神経疾患研究、および神経変性、代謝性神経学、慢性治療モニタリングに関連する処方箋または専門チャネルモデルの利用増加を反映しています。
北米における抗ニューロフィラメントI抗体市場の規模は、学術神経学ネットワーク、バイオマーカー検証プログラム、専門薬局、および高度な診断プラットフォームへの強力なアクセスによって支えられています。この地域は、多発性硬化症のモニタリング、外傷性脳損傷の研究、およびより広範な神経変性疾患の臨床試験活動に牽引され、2026年から2034年にかけて年平均成長率(CAGR)10.7~11.3%で拡大すると予測されています。
抗ニューロフィラメントL抗体市場の評価と洞察
- 北米は2025年には40~43%のシェアを占め、神経科学研究への資金提供、診断インフラ、専門薬局、バイオマーカーの普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.7~11.3%で成長すると予測されている。
- 米国は2025年には北米の82~86%を占め、臨床試験と専門医療へのアクセスを牽引役として、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.2%で成長すると予測されている。
- 欧州は2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)10.1~10.7%で成長すると予想されており、ドイツ、英国、フランス、イタリア、スペインが導入をリードする見込みである。
- アジア太平洋地域は2025年には21~24%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)12.6~13.2%で成長すると予測されている。
- 医薬品分類のセグメントは、2025年には市場シェアの58~62%を占め、処方箋の分類に支えられ、2026~2034年には年平均成長率(CAGR)11.2~11.8%で成長すると予測されている。
- 高成長セグメントであるオンラインは、2025年には9~12%の市場シェアを記録し、デジタル販売の拡大に伴い、2026~2034年には年平均成長率(CAGR)14.0~14.6%で成長すると予測されている。
- 詳細に分析された主要企業:Akrimax Pharmaceuticals, LLC、Teva Pharmaceutical Industries Ltd.、F. Hoffmann-La Roche Ltd、Arena Pharmaceuticals GmbH、Novo Nordisk A/S、Abbott Laboratories、Epic Pharma, LLC、Patheon Pharmaceuticals Inc.、Recordati Rare Diseases Inc.、MOVA Pharmaceutical Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床およびビジネスプロセスの開発は、個別化された抗体調達から、バイオマーカーベースのワークフロー、研究用コンパニオンツール、治療中のモニタリングなど、より高度な技術へと移行しています。抗ニューロフィラメントI抗体業界は、アッセイの再現性、抗体の特異性、皮下および経口投与、薬局での流通経路、受託製造施設の利用可能性によって影響を受けます。製造プロセスは、バッチ検証、生産の拡張性と無菌性、コールドチェーン管理、病院や薬局における品質文書の改善によって特徴づけられます。
予測期間中、成長を牽引するのは、神経内科クリニックの発展、血液マーカーの使用増加、そして測定可能な疾患活動性エンドポイントの受容である。WHOは、神経疾患が障害の大きな原因となっており、低所得国では治療における格差が依然として大きいと述べている。
抗ニューロフィラメントL抗体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3億5973万米ドル |
| 2034年までの市場規模 | 9億7048万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.66% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗ニューロフィラメントL抗体市場分析
神経内科クリニック、代謝センター、研究室における抗ニューロフィラメントI抗体の需要が、抗ニューロフィラメントI抗体市場の成長を牽引するでしょう。購入者は、検証済みの抗体原料、効率的な薬剤送達、そして生物学的活性と患者モニタリングを関連付けることができる治療法を必要としています。このエコシステムは、診断会社、製造会社、原材料供給業者、病院、小売薬局、ウェブベースの販売プラットフォーム、検査センター、神経内科医、内分泌専門医、および償還機関で構成されています。
サプライチェーンは依然として、経口剤および/または皮下投与剤の一貫性、文書化、製剤化、物流に依存している。病院は通常、複雑な治療や検査のプロセスを主導し、小売薬局は定期的な配送を支援する。ウェブベースの販売が普及しつつあり、処方箋の更新がより容易になる可能性がある。
抗ニューロフィラメントI抗体市場の分析によると、大手製薬会社、専門メーカー、診断薬メーカー、受託開発機関など、多様な企業が参入していることが明らかになった。F. Hoffmann-La Roche Ltd.とAbbott Laboratoriesは診断およびバイオマーカー分野を牽引し、Novo Nordisk A/SとArena Pharmaceuticals GmbHは代謝性疾患および慢性疾患治療分野を重点的にカバーしている。
競争上の位置付けは、各社の能力によって異なります。Teva Pharmaceutical Industries Ltd.、Epic Pharma, LLC、およびAkrimax Pharmaceuticals, LLCは、ジェネリック医薬品または特殊医薬品の流通に関する専門知識を提供しており、Patheon Pharmaceuticals Inc.は製造能力を提供しています。Recordati Rare Diseases Inc.とMOVA Pharmaceutical Corporationはニッチ市場での経験を有しており、その結果、競争力はアクセス性、検証、および供給保証によって決定されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
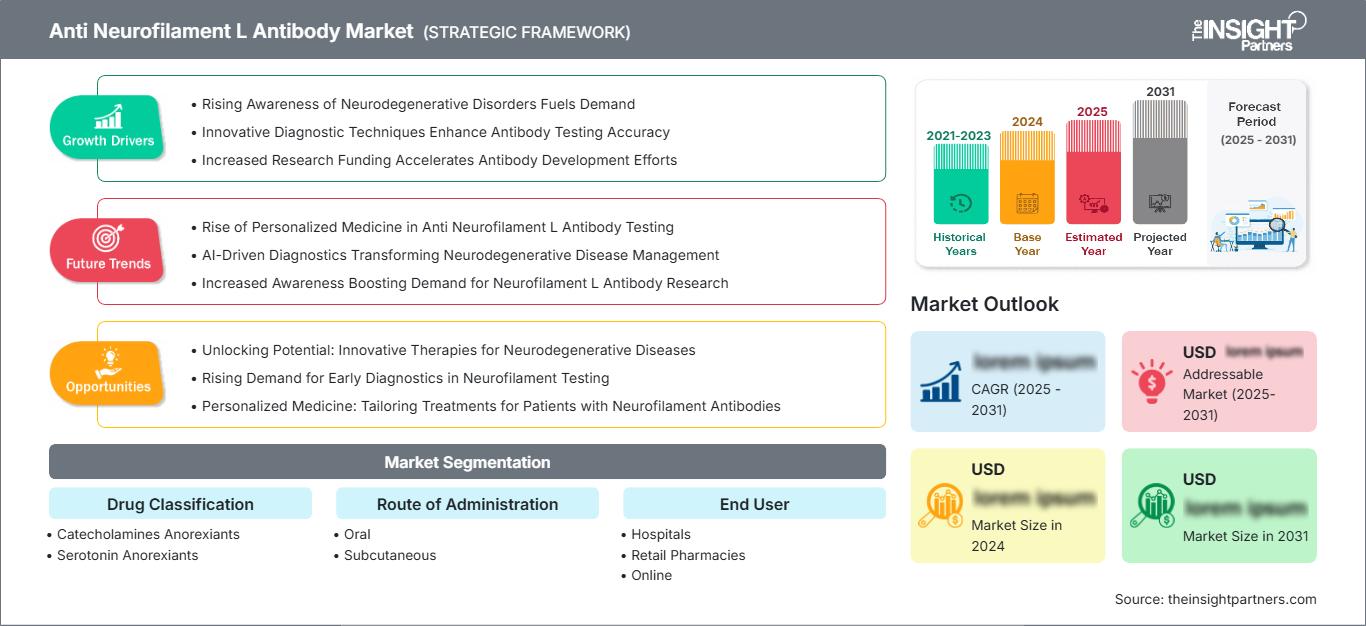
抗ニューロフィラメントL抗体市場:戦略的洞察
地域別分析
北米抗ニューロフィラメントI抗体市場
北米は2025年に40~43%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)10.7~11.3%で成長すると予測されています。抗神経フィラメントI抗体市場のシェア拡大は、高度な神経学的検査、中央検査室の能力、学術的な臨床研究、専門薬局へのアクセス、多発性硬化症や神経変性疾患の研究におけるバイオマーカーに基づくモニタリングの普及拡大によって支えられています。
米国が地域需要の大部分を占める一方、カナダは病院や大学における体系的な研究参加によって需要を支えている。ロシュの2026年CEマーク取得済みElecsys NfL検査は、再発寛解型多発性硬化症における臨床的に意義のある血液バイオマーカーとしての神経フィラメント軽鎖の広範な検証を反映しており、MRIや臨床評価を補完するものである。
米国抗ニューロフィラメントI抗体市場
2025年には北米市場全体の82~86%を米国が占め、2026~2034年には年平均成長率(CAGR)10.6~11.2%で成長すると予測されている。需要は、大学病院、神経内科診療所、肥満・代謝疾患クリニック、専門薬局、および疾患モニタリングにバイオマーカーを用いたエンドポイントを使用する研究機関に集中している。
アボット・ラボラトリーズ、F・ホフマン・ラ・ロシュ、ノボ・ノルディスク、テバ・ファーマシューティカル・インダストリーズ、パテオン・ファーマシューティカルズといった企業が、当社の事業展開をさらに強化しています。アプリケーションのトレンドとしては、神経フィラメント軽鎖のラボ検証、慢性疾患の処方箋補充管理、オンラインチャネルの利用、抗体や薬剤の安定供給を必要とする臨床試験ワークフローなどが挙げられます。
欧州抗ニューロフィラメントI抗体市場
2025年における欧州の市場シェアは27~30%で、2026年から2034年にかけて年平均成長率(CAGR)10.1~10.7%で成長すると予測されている。ドイツは大学病院、診断施設、神経疾患研究を通じて導入を主導してきた。英国は国民保健サービス(NHS)のガイドライン、学術界におけるバイオマーカー、規制された医薬品の入手可能性などに貢献している。
フランス、イタリア、スペインは、専門病院、小売薬局、そして血液検査に基づくモニタリングへの関心の高まりを通じて貢献してきた。これらの市場の発展は、CEマーク付き診断機器、償還に関する検討事項、臨床的エビデンスの要件、そして神経疾患の早期発見に対する欧州の重視によって推進されてきた。
アジア太平洋地域における抗ニューロフィラメントI抗体市場
アジア太平洋地域の市場シェアは2025年には21~24%に達し、2026年から2034年にかけて年平均成長率(CAGR)12.6~13.2%で成長すると予測されている。中国は病院の近代化、国内バイオ医薬品、臨床試験活動によって地域市場を牽引している。日本と韓国は高度な診断技術によって、インドとオーストラリアは専門薬局と臨床試験によって市場を牽引している。
業界の成長を牽引する要因としては、受託製造、バイオサイエンスパークの開発、デジタル薬局の普及などが挙げられる。慢性疾患、健康的な高齢化、国内診断政策への注力などが普及を促進する一方で、都市部以外では費用負担のしやすさや専門医の確保状況にばらつきがある。
中東・アフリカの抗ニューロフィラメントI抗体市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)10.9~11.5%で成長すると予測されている。この分野を牽引しているのはサウジアラビアであり、同国は三次医療機関、専門薬局への投資、神経科医療サービスなどを活用して市場をリードしている。
南アフリカは引き続きサハラ以南地域における主要な供給国であり、需要は病院や薬局から発生している。中東・アフリカ地域のその他の地域における成長は、インフラ、神経科医、医薬品の供給状況に左右されるが、官民双方からの投資によって状況は改善されつつある。
セグメンテーション分析
薬物分類
薬剤分類セグメントは、2026年から2034年にかけて年平均成長率(CAGR)11.2~11.8%で成長すると予測されています。抗ニューロフィラメントI抗体市場の薬剤分類別範囲は、治療上の位置付け、医師の処方嗜好、安全性モニタリング、および代謝リスクや神経学的リスクシグナルを長期治療管理に結びつける能力によって形成されます。商業的な需要は、確立された処方フレームワークと進化するバイオマーカー連動型意思決定支援の両方を反映しています。
- カテコールアミン系食欲抑制剤は、食欲に関連するメカニズム、患者の選択、心血管リスクの評価、および管理された調剤が医師の信頼と薬局の監督を形成する、厳しく管理された処方環境において依然として重要性を保っている。
- セロトニン系食欲抑制剤は、モニタリングされた治療計画の中でセロトニン作動性経路が考慮される場合に需要があり、その戦略的重要性は、安全性履歴、ラベルの明確さ、および患者の服薬遵守に関連している。
投与経路
投与経路別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)11.7~12.3%で成長すると予測されています。経口製剤は利便性と小売店での入手しやすさという利点があり、皮下投与製剤は、特定の慢性疾患治療経路において、投与量の個別化、専門医による投与開始、および服薬遵守率の向上をサポートします。投与経路の選択は、安全性モニタリング、忍容性、トレーニング要件、患者の好み、および支払者側の管理によってますます影響を受けるようになっています。
- 経口投与は、薬局での日常的な調剤と合致し、投与の複雑さが低く、慢性疾患の治療管理において患者にとって馴染みやすいことから、商業的に依然として重要である。
- 皮下投与は、投与間隔を長くしたり、専門医による監督を行ったり、生物学的製剤のような患者教育を行うことで、治療継続率を高め、プレミアムな治療法との差別化を図ることができるため、注目を集めている。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.1~12.7%で成長すると予測されています。病院は複雑な症例や専門プログラムの開始を主導し、小売薬局は継続的なアクセスを支えています。オンラインチャネルは、デジタルによる処方箋補充、遠隔医療連携、自宅配送といったサービスが、治療やモニタリングのスケジュールが長期にわたる患者の利便性を向上させるため、最も急速に成長しています。
- 病院は、専門医による診断、バイオマーカー検査の調整、皮下投与の開始、有害事象の管理、および体系的なケアパスウェイ内で使用される検証済み製品の調達を支援します。
- 小売薬局は、地域社会における薬剤の定期調剤、患者へのカウンセリング、処方薬の代替管理、在庫の継続性、経口薬へのアクセスにおいて、依然として中心的な役割を担っている。
- オンラインチャネルは、規制で電子処方箋、宅配、補充リマインダー、および対象となる慢性疾患治療薬の患者への直接提供モデルが許可されている地域では、規模を拡大している。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
病院 |
高い |
専門家向け導入プログラム |
成熟した |
|
小売薬局 |
高い |
補充アクセス |
成熟した |
|
オンライン |
中くらい |
デジタルフルフィルメント |
スケーリング |
抗ニューロフィラメントL抗体市場の成長要因と影響分析
神経フィラメント軽鎖モニタリングの普及拡大
神経フィラメント軽鎖は、特に多発性硬化症、外傷性脳損傷、アルツハイマー病研究、その他の神経疾患において、神経軸索損傷のバイオマーカーとして臨床的価値を高めています。ロシュのElecsys NfLが2026年にCEマークを取得すれば、MRI検査が制限されることもある再発寛解型多発性硬化症において、血液検査に基づくモニタリングがより広く受け入れられるようになります。この要因により、検証済みの抗体、分析プラットフォーム、および関連する治療ワークフローに対する需要が高まります。商業的な影響としては、検査室での調達強化、バイオマーカー関連試験の増加、診断、治療選択、疾患活動性モニタリング間の連携強化などが挙げられます。堅牢な検証パッケージを備えた企業は、病院や研究機関からの信頼を得られます。
慢性代謝性疾患および神経疾患の治療ニーズの増加
セグメンテーションプロファイルは、モニタリング対象療法と経口および皮下投与を関連付けており、慢性疾患管理、専門調剤、およびバイオマーカー情報に基づく患者監視の収束を反映しています。肥満、代謝機能障害、神経炎症、および神経変性リスクは、臨床研究と実際のケア経路でますます重複しています。ノボノルディスクの2026年の高用量セマグルチドの開発は、皮下慢性療法が体重関連の適応症で拡大していることを示しており、これは流通の期待と支払者による審査慣行に影響を与えています。抗神経フィラメントI抗体市場への影響は、エビデンスに基づく患者選択、安全性モニタリング、補充の継続性、および病院、小売薬局、オンラインアクセスモデル間のチャネル調整の必要性が高まっていることです。
デジタルサポート付き処方箋チャネルの拡大
オンライン販売は、利便性の高い小売から、電子処方箋、補充リマインダー、自宅配送、遠隔医療と連携した適格性確認などを通じた、体系的な慢性疾患治療サポートへと移行しつつあります。これは、処方箋の忘れが治療効果を損ない、フォローアップの負担を増大させる可能性のある長期治療において特に重要です。デジタルチャネルは、医師による処方開始後の経口治療や維持療法において特に有効です。市場への影響としては、地理的なリーチの拡大、補充継続率の向上、服薬遵守のためのデータ収集の改善などが挙げられます。しかし、成長は、規制管理、患者認証、薬剤師によるカウンセリング、そして特に専門医の監督が必要な製品の場合、有害事象や治療変更に対する明確なエスカレーション経路に依存します。
抗ニューロフィラメントL抗体市場の将来動向
日常的な神経学における血液バイオマーカーの統合
血液検査に基づくモニタリングは、病院や検査機関がMRI、脳脊髄液検査、臨床検査を補完する拡張性の高い代替手段を求めていることから、抗神経フィラメントL抗体市場における最も重要なトレンドの一つになると予想されます。神経フィラメント軽鎖の標準化されたアッセイは、早期の再評価、生物学的疾患活動性の追跡、および治験エンドポイント設計の改善に役立ちます。今後の普及は、基準範囲、保険償還の承認、および神経科受診とのワークフロー統合に左右されます。検証済みの抗体、自動化アッセイとの互換性、および臨床医教育を提供する企業は、バイオマーカーの使用が専門的な研究から日常的なモニタリングへと移行するにつれて、有利な立場に立つでしょう。
専門薬局とバイオマーカーのエビデンスの融合
専門薬局モデルは、診断記録、治療適格性、服薬遵守状況の追跡、およびアウトカム報告をますます取り入れるようになるでしょう。皮下注射療法、慢性代謝疾患治療、および神経学的モニタリングが必要な製品では、処方量だけでなく、支払者側からのエビデンスが求められるようになるにつれ、この傾向はさらに強まると考えられます。薬局は、調剤パターンと臨床マーカーおよび臨床フォローアップを連携させることで、重要なデータパートナーとなる可能性があります。最大の商業的メリットは、薬局ネットワークが治療の中断を減らし、事前承認を管理し、製薬会社が処方集交渉やライフサイクル管理に必要な実世界エビデンスパッケージをサポートする場合に得られるでしょう。
抗ニューロフィラメントL抗体市場の機会
臨床検査室向け検証済み抗体供給
製造業者は、高特異性抗体生産、参照標準文書、自動化された検査プラットフォームとの互換性試験に投資することができます。抗神経フィラメント L 抗体市場の予測では、神経フィラメント軽鎖が多発性硬化症のモニタリング、医薬品開発、神経変性研究でより一般的になるにつれて需要が増加するとされています。機会領域には、ロット間の再現性、スケーラブルな製造、検査室トレーニング、診断プラットフォームプロバイダーとのパートナーシップが含まれます。病院や研究機関の検証負担を軽減する企業は、より強力な調達優先権を獲得できます。この機会は、臨床検査室が規制または規制に近いバイオマーカーワークフローに信頼できる入力を必要とする場合に特に魅力的です。
慢性疾患専門医療へのアクセスを可能にするチャネルパートナーシップ
製薬会社、医薬品受託製造業者、薬局ネットワークは、医師による処方開始、処方薬の継続性、患者教育、規制が許す範囲でのオンライン再注文を組み合わせた統合アクセスプログラムを構築できます。長期的な服薬遵守、安全性モニタリング、または用量漸増が必要な経口および皮下投与療法において、この機会は最も大きいと言えます。パートナーシップにより、治療の中断を減らし、支払者への文書作成を支援し、主要病院以外の地域へのリーチを拡大できます。商業的な利益は、信頼できるガバナンス、安全なデータ交換、および薬剤師によるカウンセリングへの関与にかかっています。病院、小売ネットワーク、オンラインプラットフォームを連携させる企業は、臨床監督を維持しながら患者の継続性を向上させることができます。
最近の動向
- 2026年4月:F.ホフマン・ラ・ロシュ社は、再発寛解型多発性硬化症の成人における神経炎症を検出するためのElecsys神経フィラメント軽鎖血液検査についてCEマークの承認を取得しました。これにより、MRIや臨床評価を補完する低侵襲的な選択肢が実現し、cobasシステムにおける標準化されたバイオマーカーモニタリングが拡大されます。
- 2026年3月:ノボノルディスク社は、米国食品医薬品局(FDA)の国家優先バウチャーパイロットプログラムによる審査を経て、肥満または過体重で少なくとも1つの体重関連疾患を有する成人を対象とした、7.2mgの高用量セマグルチド注射剤であるWegovy HDの承認を取得しました。
- 2024年2月:アボット・ラボラトリーズとフジレビオは、アボットのAlinity iシステム向けに研究用途限定の神経フィラメント軽鎖神経バイオマーカーアッセイを開発するための提携を発表した。このアッセイは2025年までに提供開始を目指し、多発性硬化症、アルツハイマー病、外傷性脳損傷、認知障害などの研究を支援する。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -