
Mercado de anticuerpos contra neurofilamento L: tamaño, tendencias y previsiones 2034
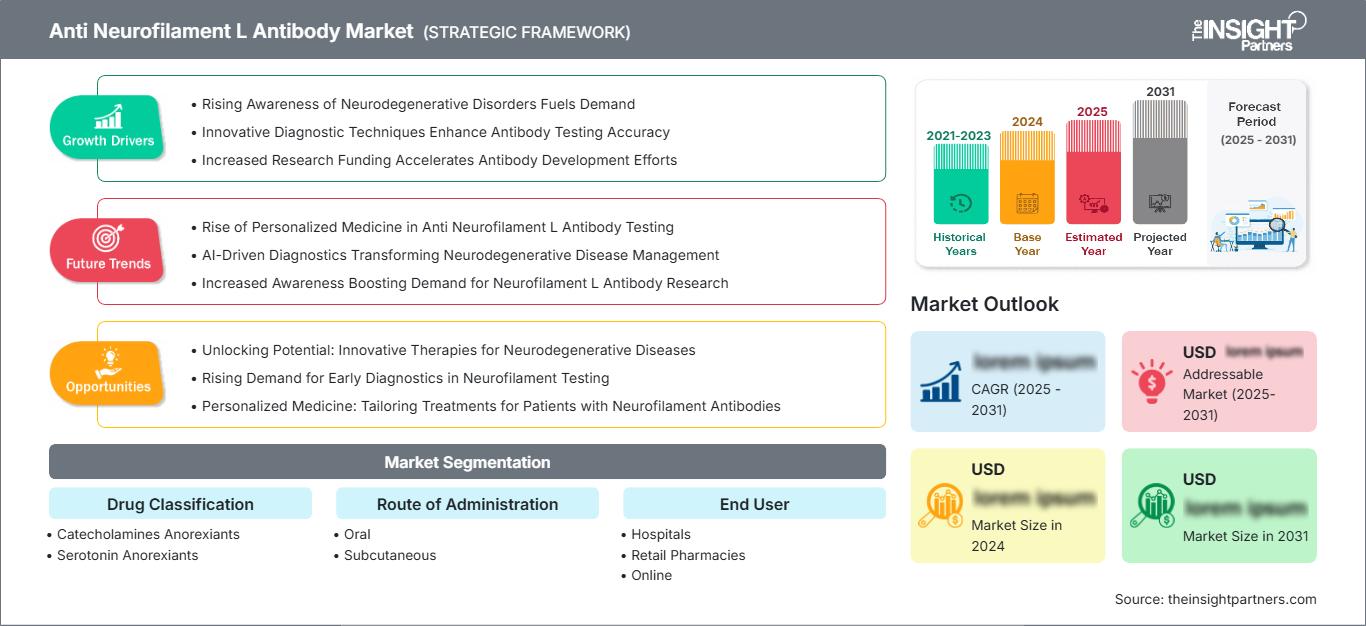
Tamaño del mercado y pronósticos de anticuerpos anti-neurofilamento L (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por clasificación de fármacos (anorexintes de catecolaminas, anorexintes de serotonina); vía de administración (oral, subcutánea); usuario final (hospitales, farmacias minoristas, en línea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008551
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 13, 2026


Tamaño del mercado en 2025
359,73 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
970,48 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,66 %
Índice de crecimiento
Mercado potencial
US$ 5.850,21 millones
(2026-2034)
El mercado de anticuerpos anti-neurofilamento I se valoró en 359,73 millones de dólares estadounidenses en 2025 y se prevé que alcance los 970,48 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 11,66 % durante el período 2026-2034. La expansión del mercado refleja el creciente uso de ensayos relacionados con la cadena ligera de neurofilamento, flujos de trabajo de biomarcadores basados en anticuerpos, investigación de trastornos neurológicos y modelos de canales de prescripción o especializados vinculados a la neurodegeneración, la neurología metabólica y el seguimiento de terapias crónicas.
En Norteamérica, el mercado de anticuerpos anti-neurofilamento I se ve impulsado por redes académicas de neurología, programas de validación de biomarcadores, farmacias especializadas y un sólido acceso a plataformas de diagnóstico avanzadas. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,7 % y el 11,3 % durante el periodo 2026-2034, impulsada por el seguimiento de la esclerosis múltiple, la investigación sobre lesiones cerebrales traumáticas y la actividad en ensayos clínicos sobre enfermedades neurodegenerativas.
Evaluación y perspectivas del mercado de anticuerpos anti-neurofilamento L
- América del Norte representó entre el 40 % y el 43 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 10,7 % al 11,3 %, gracias a la financiación de la investigación neurológica, la infraestructura de diagnóstico, las farmacias especializadas y la adopción de biomarcadores.
- En 2025, Estados Unidos representaba entre el 82 % y el 86 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 10,6 % al 11,2 %, impulsada por los ensayos clínicos y el acceso a servicios especializados.
- Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 10,1 % al 10,7 %, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en su adopción.
- La región de Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 12,6 % al 13,2 %, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, la clasificación de medicamentos, representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 11,2 % y el 11,8 % durante el período 2026-2034, impulsado por la categorización de medicamentos con receta.
- El segmento de alto crecimiento en línea registró una cuota de mercado del 9 al 12 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,0 % y el 14,6 % durante el período 2026-2034 a medida que se expanda la dispensación digital.
- Empresas clave analizadas en detalle : Akrimax Pharmaceuticals, LLC, Teva Pharmaceutical Industries Ltd., F. Hoffmann-La Roche Ltd, Arena Pharmaceuticals GmbH, Novo Nordisk A/S, Abbott Laboratories, Epic Pharma, LLC, Patheon Pharmaceuticals Inc., Recordati Rare Diseases Inc., MOVA Pharmaceutical Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de los procesos clínicos y comerciales ha evolucionado desde la obtención individualizada de anticuerpos hacia técnicas más avanzadas, como flujos de trabajo basados en biomarcadores, herramientas complementarias para la investigación y monitorización del tratamiento. La industria de anticuerpos anti-neurofilamento I se ve influenciada por la reproducibilidad de los ensayos, la especificidad de los anticuerpos, la administración subcutánea y oral del fármaco, la vía de administración en farmacias y la disponibilidad de instalaciones de fabricación por contrato. El proceso de producción se caracteriza por la validación de lotes, la escalabilidad y la esterilidad de la producción, la gestión de la cadena de frío y una mejor documentación de la calidad en hospitales y farmacias.
Durante el período previsto, el crecimiento estará impulsado por el desarrollo de clínicas neurológicas, el uso cada vez mayor de marcadores sanguíneos y la aceptación de indicadores medibles de la actividad de la enfermedad. La OMS afirma que las enfermedades neurológicas contribuyen en gran medida a la discapacidad y que las brechas en los tratamientos siguen siendo importantes en los países de bajos ingresos.
Alcance del informe de mercado de anticuerpos anti-neurofilamento L
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 359,73 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 970,48 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,66% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de anticuerpos anti-neurofilamento L
La demanda de anticuerpos anti-neurofilamento I en clínicas neurológicas, centros metabólicos y laboratorios de investigación impulsará el crecimiento del mercado de estos anticuerpos. Los compradores necesitan anticuerpos validados, una administración eficaz del medicamento y métodos de tratamiento que permitan correlacionar la actividad biológica con el seguimiento del paciente. Este ecosistema comprende empresas de diagnóstico, fabricantes, proveedores de materias primas, hospitales, farmacias, plataformas de venta en línea, laboratorios, neurólogos, endocrinólogos y entidades de reembolso.
La cadena de suministro sigue dependiendo de la consistencia, la documentación, la formulación y la logística de los tratamientos orales y/o subcutáneos. Los hospitales suelen liderar el complejo proceso de tratamiento o pruebas, mientras que las farmacias minoristas colaboran con las entregas recurrentes. Las ventas en línea están ganando terreno, facilitando la renovación de recetas.
El análisis del mercado de anticuerpos anti-neurofilamento I revela una base competitiva heterogénea que incluye a las principales compañías farmacéuticas, fabricantes especializados, empresas de diagnóstico y organizaciones de desarrollo por contrato. F. Hoffmann-La Roche Ltd. y Abbott Laboratories impulsan el sector del diagnóstico y los biomarcadores, mientras que Novo Nordisk A/S y Arena Pharmaceuticals GmbH destacan en el ámbito de las terapias metabólicas y crónicas.
El posicionamiento competitivo varía según las capacidades. Teva Pharmaceutical Industries Ltd., Epic Pharma, LLC y Akrimax Pharmaceuticals, LLC aportan su experiencia en la distribución de medicamentos genéricos o especializados, mientras que Patheon Pharmaceuticals Inc. ofrece capacidad de fabricación. Recordati Rare Diseases Inc. y MOVA Pharmaceutical Corporation contribuyen con su experiencia en nichos de mercado, lo que da como resultado una dinámica competitiva determinada por la accesibilidad, la validación y la garantía de suministro.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de anticuerpos anti-neurofilamento L: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de anticuerpos anti-neurofilamento l
América del Norte representó entre el 40 % y el 43 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,7 % y el 11,3 % durante el período 2026-2034. La cuota de mercado de los anticuerpos anti-neurofilamento I se ve respaldada por las pruebas neurológicas avanzadas, la capacidad de los laboratorios centrales, la investigación clínica académica, el acceso a farmacias especializadas y una mayor adopción del monitoreo basado en biomarcadores en estudios sobre esclerosis múltiple y enfermedades neurodegenerativas.
Estados Unidos representa la mayor parte de la demanda regional, mientras que Canadá aporta una participación estructurada en la investigación hospitalaria y universitaria. La prueba Elecsys NfL de Roche, que obtuvo la marca CE en 2026, refleja una validación más amplia de la cadena ligera de neurofilamento como un biomarcador sanguíneo clínicamente relevante en la esclerosis múltiple remitente-recurrente, complementando la resonancia magnética y la evaluación clínica.
Mercado estadounidense de anticuerpos anti-neurofilamento l
En 2025, Estados Unidos representó entre el 82 % y el 86 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,6 % y el 11,2 % durante el período 2026-2034. La demanda se concentra en hospitales universitarios, consultorios de neurología, clínicas de obesidad y metabolismo, farmacias especializadas e institutos de investigación que utilizan marcadores biométricos para el seguimiento de enfermedades.
La presencia de la empresa se ve reforzada por Abbott Laboratories, F. Hoffmann-La Roche Ltd, Novo Nordisk A/S, Teva Pharmaceutical Industries Ltd. y Patheon Pharmaceuticals Inc. Las tendencias de aplicación incluyen la validación en laboratorio de la cadena ligera de neurofilamento, la gestión de la renovación de recetas crónicas, el uso de canales en línea y los flujos de trabajo de ensayos clínicos que requieren un suministro constante de anticuerpos y fármacos.
Mercado europeo de anticuerpos anti-neurofilamento l
En 2025, la cuota de mercado de Europa se situaba entre el 27 % y el 30 %, con un crecimiento previsto para el periodo 2026-2034 a una tasa de crecimiento anual compuesta (TCAC) del 10,1 % al 10,7 %. Alemania ha liderado la adopción a través de hospitales universitarios, centros de diagnóstico e investigación en trastornos neurológicos. El Reino Unido ha contribuido con las directrices del Servicio Nacional de Salud (NHS), los biomarcadores en el ámbito académico y la disponibilidad de medicamentos regulados.
Francia, Italia y España han contribuido a través de hospitales especializados, farmacias minoristas y un creciente interés en la monitorización mediante análisis de sangre. El desarrollo de los mercados se ha visto impulsado por los diagnósticos con marcado CE, las consideraciones de reembolso, los requisitos de evidencia clínica y el énfasis europeo en la detección precoz de enfermedades neurológicas.
Mercado de anticuerpos anti-neurofilamento l en APAC
La cuota de mercado de la región Asia-Pacífico (APAC) se situó entre el 21 % y el 24 % en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 12,6 % y el 13,2 % entre 2026 y 2034. China lidera el mercado regional gracias a la modernización de sus hospitales, la producción nacional de productos biológicos y las actividades de ensayos clínicos. Los diagnósticos avanzados impulsan el mercado de Japón y Corea del Sur, mientras que las farmacias especializadas y los ensayos clínicos impulsan el de India y Australia.
Los factores que impulsan el sector son la fabricación por contrato, el desarrollo de parques biocientíficos y la penetración de las farmacias digitales. Las enfermedades crónicas, el envejecimiento saludable y las políticas de diagnóstico nacionales favorecen la adopción, pero la asequibilidad y la disponibilidad de especialistas fuera de las áreas metropolitanas varían.
Mercado de anticuerpos anti-neurofilamento l en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África tenga una tasa de crecimiento anual compuesta (CAGR) de entre el 10,9 % y el 11,5 % durante el periodo 2026-2034. La región líder en adopción es Arabia Saudita, que utiliza sus hospitales terciarios, inversiones en farmacias especializadas y servicios de atención neurológica para dominar este segmento.
Sudáfrica sigue siendo el principal proveedor de la región subsahariana, con una demanda proveniente de hospitales y farmacias. El crecimiento en el resto de Oriente Medio y África dependerá de la infraestructura, los neurólogos y los medicamentos, si bien las inversiones de los sectores público y privado han mejorado la situación.
Análisis de segmentación
Clasificación de fármacos
Se prevé que el segmento de Clasificación de Fármacos crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,2 % y el 11,8 % durante el periodo 2026-2034. El alcance del mercado de anticuerpos anti-neurofilamento I, según su clasificación, está determinado por el posicionamiento terapéutico, las preferencias de prescripción de los médicos, la monitorización de la seguridad y la capacidad de vincular las señales de riesgo metabólico o neurológico con la gestión de la terapia a largo plazo. La demanda comercial refleja tanto los marcos de prescripción establecidos como el desarrollo de sistemas de apoyo a la toma de decisiones basados en biomarcadores.
- Las catecolaminas y los anorexígenos conservan su relevancia en entornos de prescripción estrictamente controlados, donde los mecanismos relacionados con el apetito, la selección de pacientes, la evaluación del riesgo cardiovascular y la dispensación controlada influyen en la confianza del médico y la supervisión farmacéutica.
- Los anorexígenos serotoninérgicos satisfacen la demanda cuando se consideran las vías serotoninérgicas dentro de los planes de tratamiento supervisados, con una importancia estratégica ligada al historial de seguridad, la claridad del etiquetado y la adherencia del paciente.
Ruta de administración
Se prevé que el segmento de Vías de Administración crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,7 % y el 12,3 % durante el periodo 2026-2034. Los productos orales ofrecen ventajas en cuanto a conveniencia y disponibilidad en puntos de venta, mientras que las opciones subcutáneas permiten una dosificación diferenciada, la iniciación por especialistas y una mayor adherencia en determinados protocolos de atención crónica. La elección de la vía de administración está cada vez más influenciada por la monitorización de la seguridad, la tolerabilidad, los requisitos de formación, las preferencias del paciente y los controles de las aseguradoras.
- La administración oral sigue siendo importante desde el punto de vista comercial porque se ajusta a la dispensación rutinaria en farmacias, presenta una menor complejidad administrativa y resulta familiar para el paciente en el manejo del tratamiento de enfermedades crónicas.
- La administración subcutánea está ganando popularidad, ya que los intervalos de dosificación más prolongados, la supervisión especializada y la formación del paciente al estilo de los fármacos biológicos pueden mejorar la adherencia al tratamiento y diferenciar las terapias de alta gama.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,1 % y el 12,7 % durante el periodo 2026-2034. Los hospitales lideran el inicio del tratamiento para pacientes complejos y programas especializados, mientras que las farmacias minoristas garantizan el acceso recurrente. Los canales en línea están creciendo a mayor velocidad, ya que las plataformas digitales de reabastecimiento, la telemedicina y la entrega a domicilio mejoran la comodidad para los pacientes cuyo tratamiento o programa de seguimiento es a largo plazo.
- Los hospitales brindan apoyo para el diagnóstico especializado, la coordinación de pruebas de biomarcadores, la administración subcutánea, el manejo de eventos adversos y la adquisición de productos validados que se utilizan dentro de protocolos de atención estructurados.
- Las farmacias minoristas siguen siendo fundamentales para la dispensación repetida de medicamentos, el asesoramiento al paciente, la gestión de la sustitución de recetas, la continuidad del inventario y el acceso a terapias orales en diversos entornos comunitarios.
- Los canales en línea se están expandiendo allí donde las regulaciones permiten recetas electrónicas, entrega a domicilio, recordatorios de reabastecimiento y modelos de atención directa al paciente para terapias crónicas elegibles.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
hospitales |
Alto |
Iniciación de especialistas |
Maduro |
|
Farmacias minoristas |
Alto |
Acceso para recargar |
Maduro |
|
En línea |
Medio |
Cumplimiento digital |
Escalada |
Factores de crecimiento del mercado de anticuerpos anti-neurofilamento L y análisis de su impacto
Mayor adopción de la monitorización de la cadena ligera de neurofilamentos
La cadena ligera de neurofilamento está adquiriendo valor clínico como biomarcador de daño neuroaxonal, particularmente en la esclerosis múltiple, el traumatismo craneoencefálico, la investigación de la enfermedad de Alzheimer y otros trastornos neurológicos. La marca CE Elecsys NfL de Roche en 2026 respalda una mayor aceptación del monitoreo basado en sangre en la esclerosis múltiple remitente-recurrente, donde el acceso rutinario a la resonancia magnética puede ser limitado. Este impulso aumenta la demanda de anticuerpos validados, plataformas analíticas y flujos de trabajo de tratamiento asociados. El impacto comercial se traduce en una mayor adquisición de laboratorios, más ensayos vinculados a biomarcadores y una mejor alineación entre el diagnóstico, la selección de terapia y el monitoreo de la actividad de la enfermedad. Las empresas con paquetes de validación sólidos ganan credibilidad en hospitales e instituciones de investigación.
Aumento de las necesidades de terapias metabólicas y neurológicas crónicas
El perfil de segmentación vincula las terapias monitorizadas con la administración oral y subcutánea, reflejando la convergencia del manejo de enfermedades crónicas, la dispensación especializada y la supervisión del paciente basada en biomarcadores. La obesidad, la disfunción metabólica, la neuroinflamación y el riesgo neurodegenerativo se superponen cada vez más en la investigación clínica y las vías de atención del mundo real. Los avances de Novo Nordisk en dosis altas para 2026 ilustran cómo las terapias crónicas subcutáneas se están expandiendo en indicaciones relacionadas con el peso, lo que influye en las expectativas de distribución y las prácticas de revisión de los pagadores. Para el mercado de anticuerpos anti-neurofilamento I, el impacto es una mayor necesidad de selección de pacientes basada en la evidencia, monitorización de la seguridad, persistencia de la reposición y coordinación de canales entre hospitales, farmacias minoristas y modelos de acceso en línea.
Expansión de los canales de prescripción con soporte digital.
La distribución en línea está evolucionando desde la venta minorista de conveniencia hasta el apoyo estructurado a terapias crónicas mediante recetas electrónicas, recordatorios de reabastecimiento, entrega a domicilio y verificaciones de elegibilidad vinculadas a la telemedicina. Esto es crucial para las terapias a largo plazo, donde la omisión de recetas puede afectar los resultados y aumentar la carga de seguimiento. Los canales digitales son especialmente relevantes para los tratamientos orales y los regímenes de mantenimiento tras la prescripción médica. El impacto en el mercado incluye un mayor alcance geográfico, una mayor persistencia en el reabastecimiento y una mejor recopilación de datos para la adherencia. Sin embargo, el crecimiento depende del control regulatorio, la autenticación del paciente, el asesoramiento farmacéutico y vías claras de escalamiento para eventos adversos o cambios en el tratamiento, especialmente cuando los productos requieren supervisión especializada.
Tendencias futuras del mercado de anticuerpos anti-neurofilamento L
Integración de biomarcadores sanguíneos en la neurología de rutina.
Se prevé que la monitorización sanguínea sea una de las tendencias más importantes del mercado de anticuerpos anti-neurofilamento I, ya que los hospitales y laboratorios buscan alternativas escalables que complementen la resonancia magnética, el análisis del líquido cefalorraquídeo y la exploración clínica. Los ensayos estandarizados para la cadena ligera de neurofilamento pueden facilitar una reevaluación más temprana, monitorizar la actividad biológica de la enfermedad y mejorar el diseño de los criterios de valoración de los ensayos clínicos. Su futura adopción dependerá de los rangos de referencia, la aceptación del reembolso y la integración en el flujo de trabajo con las consultas de neurología. Las empresas que ofrezcan anticuerpos validados, compatibilidad con ensayos automatizados y formación para clínicos estarán en una posición ventajosa a medida que el uso de biomarcadores pase de la investigación especializada a la monitorización rutinaria.
Convergencia de la farmacia especializada y la evidencia de biomarcadores
Los modelos de farmacia especializada incorporarán cada vez más documentación diagnóstica, elegibilidad para el tratamiento, seguimiento de la adherencia y reporte de resultados. Es probable que esta tendencia se consolide a medida que las terapias subcutáneas, los tratamientos metabólicos crónicos y los productos monitorizados neurológicamente requieran evidencia por parte de las aseguradoras que vaya más allá del volumen de prescripciones. Las farmacias pueden convertirse en socios clave en la recopilación de datos al vincular los patrones de dispensación con marcadores de laboratorio y el seguimiento clínico. El mayor beneficio comercial surgirá cuando las redes de farmacias ayuden a reducir la interrupción del tratamiento, gestionen la autorización previa y respalden los paquetes de evidencia del mundo real que los fabricantes necesitan para las negociaciones de formularios y la gestión del ciclo de vida.
Oportunidades de mercado para anticuerpos anti-neurofilamento L
Suministro validado de anticuerpos para laboratorios clínicos
Los fabricantes pueden invertir en la producción de anticuerpos de alta especificidad, documentación de estándares de referencia y pruebas de compatibilidad para plataformas de laboratorio automatizadas. El mercado de anticuerpos anti-neurofilamento L prevé que la demanda aumentará a medida que la cadena ligera de neurofilamento se vuelva más común en el monitoreo de la esclerosis múltiple, el desarrollo de fármacos y la investigación de enfermedades neurodegenerativas. Las áreas de oportunidad incluyen la reproducibilidad entre lotes, la fabricación escalable, la capacitación de laboratorio y las alianzas con proveedores de plataformas de diagnóstico. Las empresas que reducen la carga de validación para hospitales e institutos de investigación pueden obtener una mayor preferencia en las compras. Esta oportunidad es particularmente atractiva cuando los laboratorios clínicos necesitan insumos confiables para flujos de trabajo de biomarcadores regulados o casi regulados.
Alianzas estratégicas para el acceso a tratamientos especializados para enfermedades crónicas
Las empresas farmacéuticas, los fabricantes por contrato y las redes de farmacias pueden crear programas de acceso integrados que combinen la iniciación médica, la continuidad de la dispensación, la educación del paciente y la reposición en línea, siempre que la normativa lo permita. La oportunidad es mayor para las terapias orales y subcutáneas que requieren adherencia a largo plazo, monitorización de la seguridad o aumento de la dosis. Las alianzas pueden reducir la interrupción del tratamiento, facilitar la documentación para las aseguradoras y ampliar el alcance geográfico más allá de los grandes hospitales. Los beneficios comerciales dependerán de una gobernanza creíble, un intercambio seguro de datos y la participación del farmacéutico en el asesoramiento. Las empresas que coordinan hospitales, redes minoristas y plataformas en línea pueden mejorar la continuidad de la atención al paciente, manteniendo al mismo tiempo la supervisión clínica.
Novedades recientes
- Abril de 2026: F. Hoffmann-La Roche Ltd recibió la aprobación de la marca CE para la prueba sanguínea Elecsys Neurofilament Light Chain para detectar neuroinflamación en adultos con esclerosis múltiple remitente-recurrente, lo que permite una opción mínimamente invasiva que complementa la resonancia magnética y la evaluación clínica, al tiempo que amplía la monitorización estandarizada de biomarcadores en los sistemas cobas.
- Marzo de 2026: Novo Nordisk A/S recibió la aprobación de la FDA de EE. UU. para Wegovy HD, una inyección de semaglutida de dosis más alta de 7,2 mg para adultos con obesidad o sobrepeso con al menos una afección relacionada con el peso, después de una revisión en el marco del programa piloto de vales de prioridad nacional del Comisionado.
- Febrero de 2024: Abbott Laboratories y Fujirebio anunciaron una colaboración para desarrollar un ensayo de biomarcadores neurológicos de cadena ligera de neurofilamento, exclusivamente para uso en investigación, para el sistema Alinity i de Abbott, con el objetivo de que esté disponible en 2025 y que sirva de apoyo a la investigación sobre esclerosis múltiple, enfermedad de Alzheimer, lesión cerebral traumática y deterioro cognitivo.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -