
Mercato degli anticorpi contro neurofilamento L: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli anticorpi anti-neurofilamento L (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classificazione del farmaco (anoressizzante catecolaminico, anoressizzante serotoninergico); via di somministrazione (orale, sottocutanea); utente finale (ospedali, farmacie al dettaglio, online) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008551
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 13, 2026


Dimensioni del mercato nel 2025
359,73 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
970,48 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,66 %
Tasso di crescita
Mercato di riferimento
5.850,21 milioni di dollari USA
(2026-2034)
Il mercato degli anticorpi anti-neurofilamento L aveva un valore di 359,73 milioni di dollari nel 2025 e si prevede che raggiungerà i 970,48 milioni di dollari entro il 2034, registrando un CAGR dell'11,66% nel periodo 2026-2034. L'espansione del mercato riflette il crescente utilizzo di test correlati alla catena leggera del neurofilamento, flussi di lavoro di biomarcatori basati su anticorpi, ricerca sui disturbi neurologici e modelli di canale di prescrizione o specialistici legati alla neurodegenerazione, alla neurologia metabolica e al monitoraggio delle terapie croniche.
In Nord America, il mercato degli anticorpi anti-neurofilamento L è sostenuto da reti di neurologia accademiche, programmi di validazione dei biomarcatori, farmacie specializzate e un solido accesso a piattaforme diagnostiche avanzate. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 10,7% e l'11,3% nel periodo 2026-2034, trainata dal monitoraggio della sclerosi multipla, dalla ricerca sulle lesioni cerebrali traumatiche e da una più ampia attività di sperimentazione clinica sulle malattie neurodegenerative.
Analisi e approfondimenti sul mercato degli anticorpi anti-neurofilamento L.
- Nel 2025 il Nord America deteneva una quota di mercato del 40-43% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,7-11,3% tra il 2026 e il 2034, grazie ai finanziamenti per la ricerca neurologica, alle infrastrutture diagnostiche, alle farmacie specializzate e all'adozione dei biomarcatori.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,6-11,2% tra il 2026 e il 2034, trainati dalle sperimentazioni cliniche e dall'accesso a cure specialistiche.
- Nel 2025 l'Europa deteneva una quota di mercato del 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,1-10,7% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa all'adozione.
- Nel 2025 la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,6-13,2% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello della classificazione dei farmaci, deteneva una quota di mercato compresa tra il 58% e il 62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'11,2% e l'11,8% nel periodo 2026-2034, grazie alla categorizzazione delle prescrizioni.
- Il segmento online ad alta crescita ha registrato una quota di mercato del 9-12% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 14,0% e il 14,6% nel periodo 2026-2034, grazie all'espansione dell'erogazione digitale.
- Aziende chiave analizzate nel dettaglio : Akrimax Pharmaceuticals, LLC, Teva Pharmaceutical Industries Ltd., F. Hoffmann-La Roche Ltd, Arena Pharmaceuticals GmbH, Novo Nordisk A/S, Abbott Laboratories, Epic Pharma, LLC, Patheon Pharmaceuticals Inc., Recordati Rare Diseases Inc., MOVA Pharmaceutical Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei processi clinici e commerciali si è evoluto dall'approvvigionamento individualizzato di anticorpi a tecniche più avanzate, tra cui flussi di lavoro basati su biomarcatori, strumenti complementari per la ricerca e monitoraggio del trattamento. Il settore degli anticorpi anti-neurofilamento L è influenzato dalla riproducibilità dei test, dalla specificità degli anticorpi, dalla somministrazione sottocutanea e orale del farmaco, dalla distribuzione in farmacia e dalla disponibilità di impianti di produzione a contratto. Il processo produttivo si caratterizza per la validazione dei lotti, la scalabilità e la sterilità della produzione, la gestione della catena del freddo e una migliore documentazione della qualità in ospedali e farmacie.
Nel periodo di previsione, la crescita sarà trainata dallo sviluppo di cliniche neurologiche, dal crescente utilizzo di marcatori ematici e dall'accettazione di parametri misurabili per la valutazione dell'attività della malattia. L'OMS afferma che le malattie neurologiche contribuiscono in larga misura alla disabilità e che le lacune nei trattamenti sono ancora elevate nei paesi a basso reddito.
Ambito del rapporto di mercato sull'anticorpo anti-neurofilamento L
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 359,73 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 970,48 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,66% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli anticorpi anti-neurofilamento L
La necessità di anticorpi anti-neurofilamento L nelle cliniche neurologiche, nei centri metabolici e nei laboratori di ricerca guiderà la crescita del mercato degli anticorpi anti-neurofilamento L. Gli acquirenti necessitano di anticorpi validati, di un'efficace somministrazione dei farmaci e di metodi di trattamento che consentano di correlare l'attività biologica con il monitoraggio del paziente. Questo ecosistema comprende aziende diagnostiche, aziende produttrici, fornitori di materie prime, ospedali, farmacie al dettaglio, piattaforme di vendita online, laboratori, neurologi, endocrinologi e organizzazioni di rimborso.
La catena di approvvigionamento dipende ancora dalla coerenza, dalla documentazione, dalla formulazione e dalla logistica dei trattamenti orali e/o sottocutanei. Gli ospedali solitamente gestiscono il complesso processo di trattamento o di analisi, mentre le farmacie al dettaglio si occupano delle consegne periodiche. Le vendite online stanno ora prendendo piede, rendendo più accessibile il rinnovo delle prescrizioni.
L'analisi del mercato degli anticorpi anti-neurofilamento L rivela una base competitiva eterogenea che comprende importanti aziende farmaceutiche, produttori specializzati, aziende diagnostiche e organizzazioni di sviluppo a contratto. F. Hoffmann-La Roche Ltd. e Abbott Laboratories rafforzano il segmento della diagnostica e dei biomarcatori, mentre Novo Nordisk A/S e Arena Pharmaceuticals GmbH si distinguono per il segmento delle terapie metaboliche e croniche.
Il posizionamento competitivo varia in base alle capacità. Teva Pharmaceutical Industries Ltd., Epic Pharma, LLC e Akrimax Pharmaceuticals, LLC offrono competenze nella distribuzione di farmaci generici o specializzati, mentre Patheon Pharmaceuticals Inc. mette a disposizione la propria capacità produttiva. Recordati Rare Diseases Inc. e MOVA Pharmaceutical Corporation contribuiscono con la loro esperienza nei mercati di nicchia, determinando così una dinamica competitiva influenzata da accessibilità, validazione e garanzia di fornitura.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
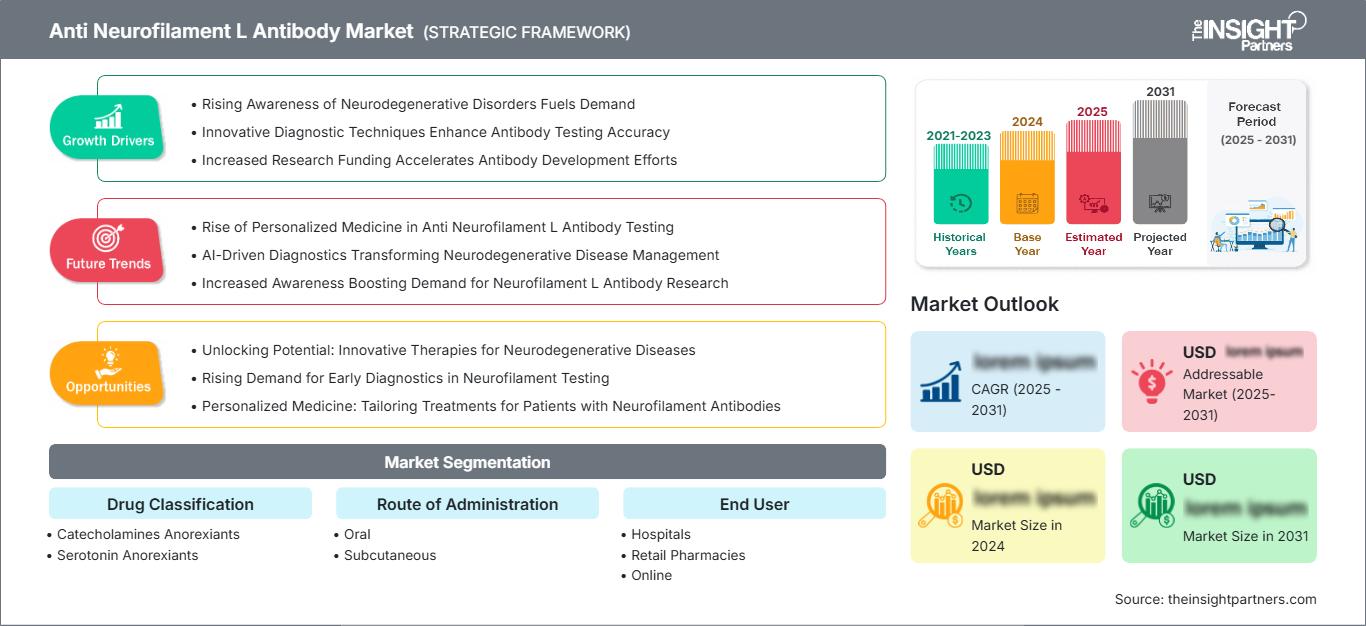
Mercato degli anticorpi anti-neurofilamento L: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli anticorpi anti-neurofilamento L
Nel 2025 il Nord America deteneva una quota di mercato del 40-43% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 10,7% e l'11,3% nel periodo 2026-2034. La quota di mercato degli anticorpi anti-neurofilamento I è sostenuta da test neurologici avanzati, capacità di laboratori centralizzati, ricerca clinica accademica, accesso a farmacie specializzate e una maggiore adozione del monitoraggio basato su biomarcatori negli studi sulla sclerosi multipla e sulle malattie neurodegenerative.
Gli Stati Uniti rappresentano la maggior parte della domanda regionale, mentre il Canada contribuisce con una partecipazione strutturata di ospedali e università nella ricerca. Il test Elecsys NfL di Roche, che ha ottenuto la marcatura CE nel 2026, riflette una più ampia validazione della catena leggera del neurofilamento come biomarcatore ematico clinicamente significativo nella sclerosi multipla recidivante-remittente, complementare alla risonanza magnetica e alla valutazione clinica.
Mercato statunitense degli anticorpi anti-neurofilamento L
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 10,6% e l'11,2% nel periodo 2026-2034. La domanda è concentrata in ospedali universitari, ambulatori di neurologia, cliniche per l'obesità e le malattie metaboliche, farmacie specializzate e istituti di ricerca che utilizzano endpoint basati su biomarcatori per il monitoraggio delle malattie.
La presenza dell'azienda è rafforzata da Abbott Laboratories, F. Hoffmann-La Roche Ltd, Novo Nordisk A/S, Teva Pharmaceutical Industries Ltd. e Patheon Pharmaceuticals Inc. Le tendenze applicative includono la validazione in laboratorio della catena leggera del neurofilamento, la gestione del rinnovo delle prescrizioni per terapie croniche, l'utilizzo dei canali online e i flussi di lavoro delle sperimentazioni cliniche che richiedono una fornitura costante di anticorpi e farmaci.
Mercato europeo degli anticorpi anti-neurofilamento L
Nel 2025, la quota di mercato europea si attestava tra il 27% e il 30%, con una crescita prevista nel periodo 2026-2034 a un tasso di crescita annuo composto (CAGR) del 10,1-10,7%. La Germania è stata all'avanguardia nell'adozione di queste tecnologie grazie agli ospedali universitari, alle strutture diagnostiche e alla ricerca sui disturbi neurologici. Il Regno Unito ha contribuito con le linee guida del Servizio Sanitario Nazionale (NHS), i biomarcatori in ambito accademico e la disponibilità di farmaci regolamentati.
Francia, Italia e Spagna hanno contribuito attraverso ospedali specializzati, farmacie al dettaglio e un crescente interesse per il monitoraggio basato su analisi del sangue. Lo sviluppo dei mercati è stato trainato dai dispositivi diagnostici con marchio CE, dalle considerazioni relative al rimborso, dai requisiti di evidenza clinica e dall'enfasi europea sulla diagnosi precoce delle malattie neurologiche.
Mercato degli anticorpi anti-neurofilamento L nella regione Asia-Pacifico
La quota di mercato dell'area Asia-Pacifico (APAC) si attestava tra il 21% e il 24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 12,6% e il 13,2% nel periodo 2026-2034. La Cina traina il mercato regionale grazie alla modernizzazione del suo sistema ospedaliero, alla produzione nazionale di farmaci biologici e alle attività di sperimentazione clinica. La diagnostica avanzata è il motore di crescita in Giappone e Corea del Sud, mentre la farmacia specializzata e la sperimentazione clinica sono i settori trainanti in India e Australia.
I fattori trainanti del settore includono la produzione su contratto, lo sviluppo di parchi bioscientifici e la diffusione delle farmacie digitali. Le malattie croniche, l'invecchiamento sano e l'attenzione delle politiche nazionali in materia di diagnostica favoriscono l'adozione di tali tecnologie, ma l'accessibilità economica e la disponibilità di specialisti al di fuori delle aree metropolitane variano.
Mercato degli anticorpi anti-neurofilamento L in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 10,9% e l'11,5% nel periodo 2026-2034. La regione leader nell'adozione di queste tecnologie è l'Arabia Saudita, che sfrutta i suoi ospedali di terzo livello, gli investimenti in farmacie specializzate e i servizi di assistenza neurologica per dominare questo segmento.
Il Sudafrica continua a essere il principale fornitore proveniente dall'Africa subsahariana, con una domanda che proviene principalmente da ospedali e farmacie. La crescita nel resto dell'area Medio Oriente e Africa dipenderà dalle infrastrutture, dai neurologi e dai farmaci, sebbene gli investimenti sia del settore pubblico che di quello privato abbiano contribuito a migliorare la situazione.
Analisi di segmentazione
Gestione dei farmaci
Si prevede che il segmento Classificazione dei farmaci crescerà a un tasso di crescita annuo composto (CAGR) compreso tra l'11,2% e l'11,8% nel periodo 2026-2034. L'ambito di mercato degli anticorpi anti-neurofilamento I, per classificazione farmacologica, è influenzato dal posizionamento terapeutico, dalle preferenze di prescrizione dei medici, dal monitoraggio della sicurezza e dalla capacità di collegare i segnali di rischio metabolico o neurologico alla gestione della terapia a lungo termine. La domanda commerciale riflette sia i modelli di prescrizione consolidati sia i sistemi di supporto decisionale basati sui biomarcatori in continua evoluzione.
- Le catecolamine e gli anoressizzanti mantengono la loro rilevanza in contesti di prescrizione rigorosamente controllati, dove i meccanismi legati all'appetito, la selezione dei pazienti, la valutazione del rischio cardiovascolare e la dispensazione controllata influenzano la fiducia del medico e la supervisione della farmacia.
- Gli anoressizzanti serotoninergici soddisfano la domanda laddove le vie serotoninergiche sono considerate all'interno di piani di trattamento monitorati, con un'importanza strategica legata alla storia di sicurezza, alla chiarezza dell'etichettatura e all'aderenza del paziente.
Via di somministrazione
Si prevede che il segmento delle vie di somministrazione crescerà a un tasso annuo composto (CAGR) compreso tra l'11,7% e il 12,3% nel periodo 2026-2034. I prodotti orali beneficiano della praticità e della distribuzione al dettaglio, mentre le opzioni sottocutanee supportano dosaggi differenziati, l'avvio della terapia da parte di specialisti e una maggiore aderenza in specifici percorsi di cura per le malattie croniche. La scelta della via di somministrazione è sempre più influenzata dal monitoraggio della sicurezza, dalla tollerabilità, dai requisiti di formazione, dalle preferenze del paziente e dai controlli da parte degli enti pagatori.
- La somministrazione orale rimane commercialmente importante perché si allinea con la normale dispensazione in farmacia, presenta una minore complessità di somministrazione e gode di familiarità da parte del paziente nella gestione delle terapie croniche.
- La somministrazione sottocutanea sta guadagnando attenzione, in quanto intervalli di dosaggio più lunghi, supervisione specialistica e formazione del paziente simile a quella utilizzata per i farmaci biologici possono migliorare la persistenza della terapia e differenziare le terapie di alta qualità.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 12,1% e il 12,7% nel periodo 2026-2034. Gli ospedali sono i principali centri di riferimento per l'avvio di terapie complesse e programmi specialistici, mentre le farmacie al dettaglio garantiscono l'accesso continuativo ai farmaci. I canali online sono in rapida crescita grazie alle modalità digitali di rinnovo delle prescrizioni, ai collegamenti con la telemedicina e alla consegna a domicilio, che migliorano la comodità per i pazienti con terapie o programmi di monitoraggio a lungo termine.
- Gli ospedali forniscono supporto per la diagnosi specialistica, il coordinamento dei test sui biomarcatori, l'avvio della terapia sottocutanea, la gestione degli eventi avversi e l'approvvigionamento di prodotti validati utilizzati all'interno di percorsi di cura strutturati.
- Le farmacie al dettaglio rimangono fondamentali per la dispensazione ripetuta dei farmaci, la consulenza ai pazienti, la gestione delle sostituzioni delle prescrizioni, la continuità delle scorte e l'accesso alle terapie orali in tutti i contesti comunitari.
- I canali online si stanno diffondendo sempre di più laddove le normative consentono prescrizioni elettroniche, consegne a domicilio, promemoria per il rinnovo delle prescrizioni e modelli di vendita diretta ai pazienti per le terapie croniche ammissibili.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Iniziazione specialistica |
Maturo |
|
Farmacie al dettaglio |
Alto |
Accesso al rifornimento |
Maturo |
|
Online |
Mezzo |
Evasione digitale |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli anticorpi anti-neurofilamento L.
Adozione crescente del monitoraggio della catena leggera dei neurofilamenti
La catena leggera dei neurofilamenti (NfL) sta acquisendo valore clinico come biomarcatore di danno neuroassonale, in particolare nella sclerosi multipla, nelle lesioni cerebrali traumatiche, nella ricerca sulla malattia di Alzheimer e in altri disturbi neurologici. La marcatura CE di Elecsys NfL di Roche, prevista per il 2026, favorisce una maggiore accettazione del monitoraggio ematico nella sclerosi multipla recidivante-remittente, dove l'accesso alla risonanza magnetica di routine può essere limitato. Questo fattore determinante aumenta la domanda di anticorpi validati, piattaforme analitiche e flussi di lavoro terapeutici associati. L'impatto commerciale si traduce in una maggiore capacità di approvvigionamento da parte dei laboratori, un maggior numero di studi clinici basati sui biomarcatori e un migliore allineamento tra diagnostica, selezione della terapia e monitoraggio dell'attività della malattia. Le aziende con solidi pacchetti di validazione acquisiscono credibilità presso ospedali e centri di ricerca.
Aumento delle esigenze terapeutiche per patologie metaboliche e neurologiche croniche
Il profilo di segmentazione collega le terapie monitorate con somministrazione orale e sottocutanea, riflettendo la convergenza tra gestione delle malattie croniche, dispensazione specialistica e supervisione del paziente basata sui biomarcatori. Obesità, disfunzioni metaboliche, neuroinfiammazione e rischio neurodegenerativo si sovrappongono sempre più nella ricerca clinica e nei percorsi di cura reali. Gli sviluppi di Novo Nordisk per il semaglutide ad alto dosaggio nel 2026 illustrano come le terapie croniche sottocutanee si stiano espandendo nelle indicazioni correlate al peso, il che influenza le aspettative di distribuzione e le pratiche di revisione da parte degli enti pagatori. Per il mercato degli anticorpi anti-neurofilamento L, l'impatto si traduce in una maggiore necessità di selezione dei pazienti basata sull'evidenza, monitoraggio della sicurezza, persistenza delle ricariche e coordinamento dei canali tra ospedali, farmacie al dettaglio e modelli di accesso online.
Espansione dei canali di prescrizione supportati digitalmente
La distribuzione online si sta evolvendo dalla semplice vendita al dettaglio di prodotti di convenienza a un supporto strutturato per le terapie croniche, attraverso prescrizioni elettroniche, promemoria per il rinnovo delle prescrizioni, consegna a domicilio e verifiche di idoneità collegate alla telemedicina. Questo è particolarmente importante per le terapie a lungo termine, dove le mancate assunzioni possono compromettere i risultati e aumentare il carico di follow-up. I canali digitali sono particolarmente rilevanti per i trattamenti orali e le terapie di mantenimento dopo l'inizio della terapia da parte del medico. L'impatto sul mercato include una maggiore copertura geografica, una maggiore persistenza nel rinnovo delle prescrizioni e una migliore raccolta dati sull'aderenza alla terapia. Tuttavia, la crescita dipende dal controllo normativo, dall'autenticazione del paziente, dalla consulenza farmaceutica e da percorsi di segnalazione chiari per eventi avversi o modifiche al trattamento, soprattutto quando i prodotti richiedono la supervisione di specialisti.
Tendenze future del mercato degli anticorpi anti-neurofilamento L.
Integrazione dei biomarcatori ematici nella neurologia di routine
Il monitoraggio basato su analisi del sangue si preannuncia come una delle tendenze più importanti del mercato degli anticorpi anti-neurofilamento L, poiché ospedali e laboratori sono alla ricerca di alternative scalabili che integrino la risonanza magnetica, l'analisi del liquido cerebrospinale e l'esame clinico. I test standardizzati per la catena leggera del neurofilamento possono favorire una rivalutazione più precoce, monitorare l'attività biologica della malattia e migliorare la definizione degli endpoint degli studi clinici. L'adozione futura dipenderà dagli intervalli di riferimento, dall'accettazione da parte dei sistemi di rimborso e dall'integrazione del flusso di lavoro con le visite neurologiche. Le aziende che offrono anticorpi validati, compatibilità con i test automatizzati e formazione per i medici saranno in una posizione privilegiata per trarre vantaggio dal passaggio dell'utilizzo dei biomarcatori dalla ricerca specialistica al monitoraggio di routine.
Convergenza tra le evidenze della farmacia specializzata e quelle relative ai biomarcatori.
I modelli delle farmacie specializzate integreranno sempre più la documentazione diagnostica, l'idoneità al trattamento, il monitoraggio dell'aderenza e la rendicontazione dei risultati. Questa tendenza è destinata a rafforzarsi, poiché le terapie sottocutanee, i trattamenti metabolici cronici e i prodotti neurologicamente monitorati richiedono ai pagatori dati che vadano oltre il volume delle prescrizioni. Le farmacie potrebbero diventare importanti partner per la gestione dei dati, collegando i modelli di dispensazione con i marcatori di laboratorio e il follow-up clinico. Il maggiore vantaggio commerciale si otterrà laddove le reti di farmacie contribuiranno a ridurre l'interruzione della terapia, a gestire l'autorizzazione preventiva e a supportare i pacchetti di dati del mondo reale necessari ai produttori per le negoziazioni con i prontuari e la gestione del ciclo di vita del farmaco.
Opportunità di mercato per gli anticorpi anti-neurofilamento L
Fornitura di anticorpi validati per laboratori clinici.
I produttori possono investire nella produzione di anticorpi ad alta specificità, nella documentazione degli standard di riferimento e nei test di compatibilità per le piattaforme di laboratorio automatizzate. Le previsioni indicano che la domanda di anticorpi anti-neurofilamento L aumenterà con la crescente diffusione della catena leggera del neurofilamento nel monitoraggio della sclerosi multipla, nello sviluppo di farmaci e nella ricerca sulle malattie neurodegenerative. Le aree di opportunità includono la riproducibilità lotto per lotto, la produzione scalabile, la formazione in laboratorio e le partnership con i fornitori di piattaforme diagnostiche. Le aziende che riducono l'onere di convalida per ospedali e istituti di ricerca possono ottenere una maggiore preferenza negli appalti. Questa opportunità è particolarmente interessante laddove i laboratori clinici necessitano di input affidabili per flussi di lavoro di biomarcatori regolamentati o quasi regolamentati.
Partnership di canale per l'accesso specialistico alle malattie croniche
Le aziende farmaceutiche, i produttori a contratto e le reti di farmacie possono sviluppare programmi di accesso integrati che combinino l'avvio della terapia da parte del medico, la continuità del rifornimento, l'educazione del paziente e il riordino online laddove consentito dalle normative. L'opportunità è maggiore per le terapie orali e sottocutanee che richiedono aderenza a lungo termine, monitoraggio della sicurezza o aumento del dosaggio. Le partnership possono ridurre le interruzioni del trattamento, supportare la documentazione per gli enti pagatori e ampliare la copertura geografica oltre i principali ospedali. I vantaggi commerciali dipenderanno da una governance credibile, da uno scambio sicuro dei dati e dal coinvolgimento del farmacista nella consulenza. Le aziende che coordinano ospedali, reti di vendita al dettaglio e piattaforme online possono migliorare la continuità del trattamento per il paziente, preservando al contempo la supervisione clinica.
Sviluppi recenti
- Aprile 2026: F. Hoffmann-La Roche Ltd ha ottenuto la marcatura CE per il test ematico Elecsys Neurofilament Light Chain per la rilevazione della neuroinfiammazione negli adulti con sclerosi multipla recidivante-remittente, offrendo un'opzione minimamente invasiva che integra la risonanza magnetica e la valutazione clinica, ampliando al contempo il monitoraggio standardizzato dei biomarcatori sui sistemi cobas.
- Marzo 2026: Novo Nordisk A/S ha ricevuto l'approvazione della FDA statunitense per Wegovy HD, un'iniezione di semaglutide ad alto dosaggio da 7,2 mg per adulti con obesità o sovrappeso con almeno una patologia correlata al peso, a seguito della valutazione nell'ambito del programma pilota National Priority Voucher del Commissario.
- Febbraio 2024: Abbott Laboratories e Fujirebio hanno annunciato una partnership per sviluppare un test neurologico per la rilevazione di biomarcatori neuronali, la catena leggera dei neurofilamenti, destinato esclusivamente alla ricerca, per il sistema Alinity i di Abbott, con l'obiettivo di renderlo disponibile entro il 2025 e di supportare la ricerca su sclerosi multipla, malattia di Alzheimer, lesioni cerebrali traumatiche e deficit cognitivi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -