
Marché des anticorps anti-neurofilament L : taille et tendances 2034
Taille et prévisions du marché des anticorps anti-neurofilament L (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par classification du médicament (anorexigènes catécholaminergiques, anorexigènes sérotoninergiques) ; voie d’administration (orale, sous-cutanée) ; utilisateur final (hôpitaux, pharmacies de détail, vente en ligne) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008551
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 13, 2026


Taille du marché en 2025
359,73 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
970,48 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,66 %
taux de croissance
Marché adressable
5 850,21 millions de dollars US
(2026-2034)
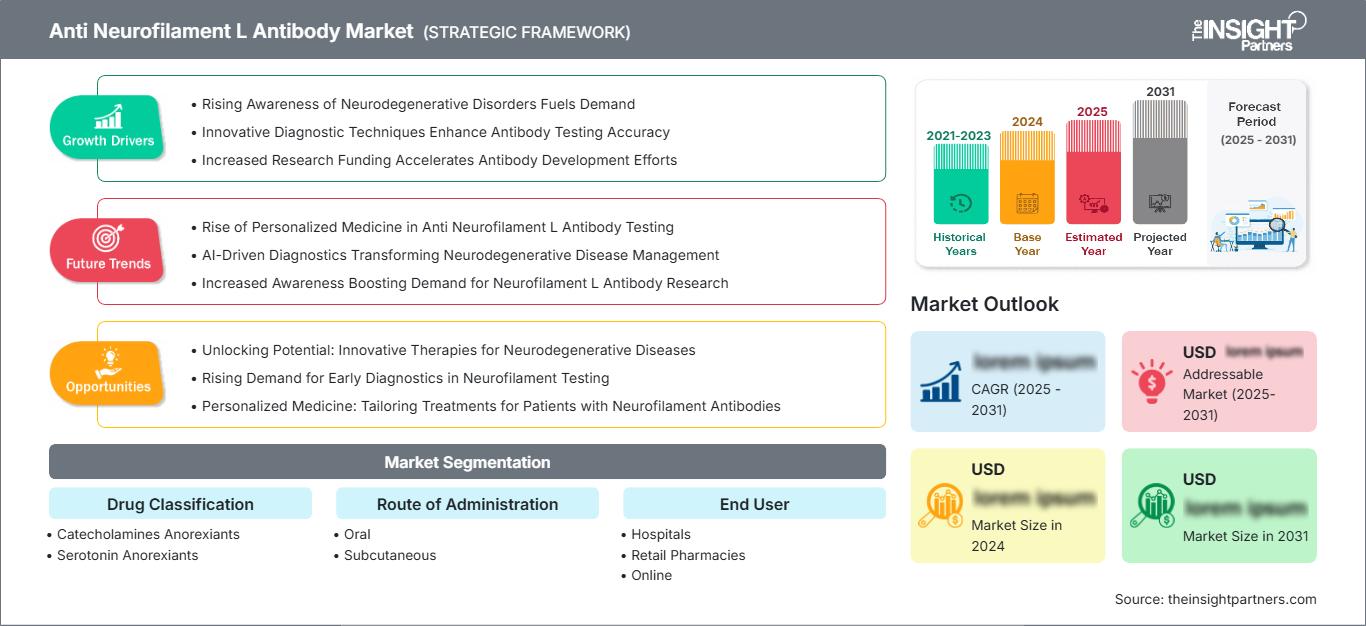
Le marché des anticorps anti-neurofilament I était évalué à 359,73 millions de dollars américains en 2025 et devrait atteindre 970,48 millions de dollars américains d'ici 2034, enregistrant un TCAC de 11,66 % entre 2026 et 2034. L'expansion du marché reflète l'utilisation croissante des tests liés à la chaîne légère des neurofilaments, des flux de travail de biomarqueurs basés sur les anticorps, de la recherche sur les troubles neurologiques et des modèles de canaux de prescription ou spécialisés liés à la neurodégénérescence, à la neurologie métabolique et au suivi des thérapies chroniques.
En Amérique du Nord, le marché des anticorps anti-neurofilament I est soutenu par les réseaux universitaires de neurologie, les programmes de validation des biomarqueurs, les pharmacies spécialisées et un accès privilégié aux plateformes de diagnostic avancées. La région devrait connaître une croissance annuelle composée (TCAC) de 10,7 % à 11,3 % entre 2026 et 2034, portée par le suivi de la sclérose en plaques, la recherche sur les traumatismes crâniens et le développement d'essais cliniques sur les maladies neurodégénératives.
Analyse et perspectives du marché des anticorps anti-neurofilament L
- L’Amérique du Nord détenait une part de marché de 40 à 43 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,7 à 11,3 % entre 2026 et 2034, grâce au financement de la recherche en neurologie, aux infrastructures de diagnostic, aux pharmacies spécialisées et à l’adoption des biomarqueurs.
- Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,6 à 11,2 % entre 2026 et 2034, principalement grâce aux essais cliniques et à l'accès aux soins spécialisés.
- L'Europe détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,1 à 10,7 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de cette adoption.
- La région Asie-Pacifique représentait une part de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 12,6 à 13,2 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, la classification des médicaments, détenait une part de marché de 58 à 62 % en 2025 et devrait croître à un TCAC de 11,2 à 11,8 % entre 2026 et 2034, grâce à la catégorisation des ordonnances.
- Le segment à forte croissance « En ligne » a enregistré une part de marché de 9 à 12 % en 2025 et devrait croître à un TCAC de 14,0 à 14,6 % entre 2026 et 2034 à mesure que la distribution numérique se développe.
- Principales sociétés analysées en détail : Akrimax Pharmaceuticals, LLC, Teva Pharmaceutical Industries Ltd., F. Hoffmann-La Roche Ltd, Arena Pharmaceuticals GmbH, Novo Nordisk A/S, Abbott Laboratories, Epic Pharma, LLC, Patheon Pharmaceuticals Inc., Recordati Rare Diseases Inc., MOVA Pharmaceutical Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des processus cliniques et commerciaux a conduit d'un approvisionnement individualisé en anticorps à des techniques plus avancées, notamment un flux de travail basé sur les biomarqueurs, des outils associés à la recherche et un suivi thérapeutique. L'industrie des anticorps anti-neurofilament I est influencée par la reproductibilité des dosages, la spécificité des anticorps, l'administration sous-cutanée et orale du médicament, la voie d'administration en pharmacie et la disponibilité d'installations de fabrication à façon. Le processus de production se caractérise désormais par la validation des lots, l'extensibilité et la stérilité de la production, la gestion de la chaîne du froid et une documentation qualité améliorée dans les hôpitaux et les pharmacies.
Durant la période de prévision, la croissance sera portée par le développement des cliniques de neurologie, l'utilisation accrue des marqueurs sanguins et l'adoption de critères d'évaluation mesurables de l'activité de la maladie. L'OMS indique que les maladies neurologiques contribuent fortement au handicap et que les lacunes en matière de traitement demeurent importantes dans les pays à faible revenu.
Rapport sur le marché des anticorps anti-neurofilament L : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 359,73 millions de dollars américains |
| Taille du marché d'ici 2034 | 970,48 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des anticorps anti-neurofilament L
Le besoin en anticorps anti-neurofilament L dans les services de neurologie, les centres métaboliques et les laboratoires de recherche stimulera la croissance du marché de ces anticorps. Les acheteurs recherchent des anticorps validés, des systèmes d'administration efficaces et des méthodes de traitement permettant de corréler l'activité biologique avec le suivi des patients. Cet écosystème comprend les entreprises de diagnostic, les fabricants, les fournisseurs de matières premières, les hôpitaux, les pharmacies, les plateformes de vente en ligne, les laboratoires d'analyses, les neurologues, les endocrinologues et les organismes de remboursement.
La chaîne d'approvisionnement reste tributaire de la constance, de la documentation, de la formulation et de la logistique des traitements oraux et/ou sous-cutanés. Les hôpitaux pilotent généralement le processus complexe de traitement ou de dépistage, tandis que les pharmacies de détail assurent les livraisons régulières. La vente en ligne se développe et facilite le renouvellement des ordonnances.
L'analyse du marché des anticorps anti-neurofilament L révèle un paysage concurrentiel hétérogène, composé de grands groupes pharmaceutiques, de fabricants spécialisés, d'entreprises de diagnostic et de CDO (Contract Development Organizations). F. Hoffmann-La Roche Ltd. et Abbott Laboratories se positionnent davantage sur le segment du diagnostic et des biomarqueurs, tandis que Novo Nordisk A/S et Arena Pharmaceuticals GmbH mettent l'accent sur les thérapies métaboliques et chroniques.
Le positionnement concurrentiel varie selon les capacités. Teva Pharmaceutical Industries Ltd., Epic Pharma, LLC et Akrimax Pharmaceuticals, LLC offrent une expertise en matière de distribution de génériques ou de spécialités, tandis que Patheon Pharmaceuticals Inc. propose des capacités de fabrication. Recordati Rare Diseases Inc. et MOVA Pharmaceutical Corporation apportent leur expérience sur des marchés de niche, ce qui engendre une dynamique concurrentielle déterminée par l'accessibilité, la validation et la sécurité d'approvisionnement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des anticorps anti-neurofilament L : perspectives stratégiques
Perspectives régionales
marché des anticorps anti-neurofilaments L en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 40 à 43 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,7 à 11,3 % entre 2026 et 2034. La part de marché des anticorps anti-neurofilament I est soutenue par des tests neurologiques avancés, la capacité des laboratoires centraux, la recherche clinique universitaire, l'accès aux pharmacies spécialisées et une adoption accrue de la surveillance basée sur les biomarqueurs dans les études sur la sclérose en plaques et les maladies neurodégénératives.
Les États-Unis représentent la plus grande part de la demande régionale, tandis que le Canada y contribue par une participation structurée à la recherche hospitalière et universitaire. Le test Elecsys NfL de Roche, marqué CE en 2026, témoigne d'une validation plus large de la chaîne légère des neurofilaments en tant que biomarqueur sanguin cliniquement pertinent dans la sclérose en plaques rémittente-récurrente, en complément de l'IRM et de l'évaluation clinique.
Marché américain des anticorps anti-neurofilament L
Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,6 à 11,2 % entre 2026 et 2034. La demande se concentre dans les hôpitaux universitaires, les cabinets de neurologie, les cliniques spécialisées dans l'obésité et les maladies métaboliques, les pharmacies spécialisées et les instituts de recherche utilisant des critères d'évaluation basés sur des biomarqueurs pour le suivi des maladies.
La présence de l'entreprise est renforcée par Abbott Laboratories, F. Hoffmann-La Roche Ltd, Novo Nordisk A/S, Teva Pharmaceutical Industries Ltd. et Patheon Pharmaceuticals Inc. Les tendances d'application comprennent la validation en laboratoire de la chaîne légère des neurofilaments, la gestion des renouvellements d'ordonnances chroniques, l'utilisation des canaux en ligne et les flux de travail des essais cliniques qui nécessitent un approvisionnement constant en anticorps et en médicaments.
Marché européen des anticorps anti-neurofilaments L
En 2025, les parts de marché de l'Europe se situaient entre 27 et 30 %, avec une croissance attendue entre 2026 et 2034, à un taux de croissance annuel composé (TCAC) de 10,1 à 10,7 %. L'Allemagne a joué un rôle de premier plan dans l'adoption de ces technologies, notamment grâce à ses centres hospitaliers universitaires, ses infrastructures de diagnostic et ses recherches sur les troubles neurologiques. Le Royaume-Uni a contribué à ce développement par le biais des recommandations du NHS, des biomarqueurs utilisés dans la recherche universitaire et de la mise à disposition de médicaments réglementés.
La France, l'Italie et l'Espagne y contribuent par le biais d'hôpitaux spécialisés, de pharmacies de détail et d'un intérêt croissant pour le suivi sanguin. Le développement de ces marchés est stimulé par les diagnostics marqués CE, les questions de remboursement, les exigences en matière de preuves cliniques et l'importance accordée en Europe au dépistage précoce des maladies neurologiques.
Marché des anticorps anti-neurofilaments L en Asie-Pacifique
La part de marché de la région Asie-Pacifique était de 21 à 24 % en 2025 et devrait enregistrer un TCAC (taux de croissance annuel composé) de 12,6 à 13,2 % entre 2026 et 2034. La Chine est le principal moteur de ce marché régional grâce à la modernisation de ses hôpitaux, à ses produits biologiques nationaux et à ses activités d'essais cliniques. Le Japon et la Corée du Sud sont stimulés par les diagnostics avancés, tandis que l'Inde et l'Australie sont dynamisées par les pharmacies spécialisées et les essais cliniques.
Les principaux moteurs de ce secteur sont la fabrication à façon, le développement de parcs de biotechnologies et la pénétration des pharmacies numériques. Les politiques nationales de lutte contre les maladies chroniques, le vieillissement en bonne santé et le soutien aux diagnostics favorisent l'adoption de ces technologies, mais l'accessibilité financière et la disponibilité des spécialistes en dehors des grandes agglomérations restent variables.
Marché des anticorps anti-neurofilaments I au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître un TCAC compris entre 10,9 et 11,5 % pour les années 2026 à 2034. La région leader en la matière est l'Arabie saoudite, qui domine ce segment grâce à ses hôpitaux de référence, ses investissements dans les pharmacies spécialisées et ses services de soins neurologiques.
L'Afrique du Sud demeure le principal fournisseur de la région subsaharienne, la demande provenant des hôpitaux et des pharmacies. La croissance dans le reste de la région MENA dépendra des infrastructures, des neurologues et des médicaments, même si les investissements des secteurs public et privé ont contribué à améliorer la situation.
Analyse de segmentation
Classification des médicaments
Le segment de la classification des médicaments devrait connaître une croissance annuelle composée (TCAC) de 11,2 % à 11,8 % entre 2026 et 2034. Le marché des anticorps anti-neurofilament L, segmenté par classification de médicaments, est déterminé par le positionnement thérapeutique, les préférences de prescription des médecins, la surveillance de la sécurité et la capacité à relier les signaux de risque métaboliques ou neurologiques à la gestion thérapeutique à long terme. La demande commerciale reflète à la fois les cadres de prescription établis et l'évolution des systèmes d'aide à la décision basés sur les biomarqueurs.
- Les anorexigènes à base de catécholamines conservent leur pertinence dans les environnements de prescription strictement encadrés où les mécanismes liés à l'appétit, la sélection des patients, l'évaluation du risque cardiovasculaire et la dispensation contrôlée façonnent la confiance des médecins et la surveillance des pharmacies.
- Les anorexigènes sérotoninergiques répondent à la demande lorsque les voies sérotoninergiques sont prises en compte dans les plans de traitement surveillés, leur importance stratégique étant liée à l'historique de sécurité, à la clarté de l'étiquetage et à l'adhésion du patient.
Voie d'administration
Le segment « Voie d’administration » devrait connaître une croissance annuelle composée (TCAC) de 11,7 % à 12,3 % entre 2026 et 2034. Les produits oraux bénéficient d’une plus grande facilité d’utilisation et d’une meilleure distribution en points de vente, tandis que les options sous-cutanées permettent une posologie différenciée, une prise en charge par un spécialiste et une meilleure observance dans certains parcours de soins pour les maladies chroniques. Le choix de la voie d’administration est de plus en plus influencé par la surveillance de la sécurité, la tolérance, les besoins en formation, les préférences des patients et les contraintes imposées par les organismes payeurs.
- L'administration orale demeure importante sur le plan commercial car elle s'aligne sur la dispensation pharmaceutique courante, présente une complexité d'administration moindre et est familière aux patients en matière de gestion des traitements chroniques.
- L'administration sous-cutanée gagne en popularité car des intervalles d'administration plus longs, une supervision spécialisée et une formation des patients de type biologique peuvent améliorer l'observance et différencier les thérapies haut de gamme.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 12,1 % à 12,7 % entre 2026 et 2034. Les hôpitaux sont à l'origine de la prise en charge des patients complexes et des programmes spécialisés, tandis que les pharmacies de détail assurent un accès régulier aux soins. Les canaux en ligne connaissent la croissance la plus rapide, car les plateformes de renouvellement d'ordonnances numériques, les services de télémédecine et la livraison à domicile facilitent le quotidien des patients dont le traitement ou le suivi est de longue durée.
- Les hôpitaux prennent en charge le diagnostic spécialisé, la coordination des tests de biomarqueurs, l'initiation du traitement sous-cutané, la gestion des événements indésirables et l'approvisionnement en produits validés utilisés dans le cadre de parcours de soins structurés.
- Les pharmacies de détail restent essentielles pour la délivrance répétée de médicaments, le conseil aux patients, la gestion des substitutions d'ordonnances, la continuité des stocks et l'accès aux traitements oraux dans tous les contextes communautaires.
- Les canaux en ligne se développent là où la réglementation autorise les ordonnances électroniques, la livraison à domicile, les rappels de renouvellement d'ordonnances et les modèles de vente directe aux patients pour les traitements chroniques éligibles.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Initiation au spécialisation |
Mature |
|
Pharmacies de détail |
Haut |
Accès aux recharges |
Mature |
|
En ligne |
Moyen |
Réalisation numérique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des anticorps anti-neurofilament L
Adoption croissante du suivi des chaînes légères de neurofilaments
La chaîne légère des neurofilaments acquiert une valeur clinique croissante en tant que biomarqueur de lésions neuroaxonales, notamment dans la sclérose en plaques, les traumatismes crâniens, la recherche sur la maladie d'Alzheimer et d'autres troubles neurologiques. Le marquage CE Elecsys NfL de Roche, obtenu en 2026, favorise une plus large acceptation du suivi sanguin dans la sclérose en plaques rémittente-récurrente, pour laquelle l'accès à l'IRM de routine est souvent limité. Ce facteur stimule la demande d'anticorps validés, de plateformes analytiques et de protocoles de traitement associés. Sur le plan commercial, cela se traduit par un renforcement des achats des laboratoires, une augmentation du nombre d'essais cliniques intégrant les biomarqueurs et une meilleure coordination entre le diagnostic, le choix du traitement et le suivi de l'activité de la maladie. Les entreprises disposant de dossiers de validation solides gagnent en crédibilité auprès des hôpitaux et des organismes de recherche.
Augmentation des besoins en thérapie métabolique et neurologique chronique
Le profil de segmentation associe les thérapies surveillées à l'administration orale et sous-cutanée, reflétant la convergence de la prise en charge des maladies chroniques, de la dispensation spécialisée et du suivi des patients basé sur les biomarqueurs. L'obésité, les dysfonctionnements métaboliques, la neuroinflammation et le risque de maladies neurodégénératives se chevauchent de plus en plus dans la recherche clinique et les parcours de soins courants. Les développements de Novo Nordisk concernant le sémaglutide à haute dose en 2026 illustrent l'expansion des thérapies chroniques sous-cutanées dans les indications liées au poids, ce qui influence les attentes en matière de distribution et les pratiques d'évaluation des organismes payeurs. Pour le marché des anticorps anti-neurofilament I, l'impact se traduit par un besoin accru de sélection des patients fondée sur des données probantes, de surveillance de la sécurité, de suivi des renouvellements d'ordonnance et de coordination des canaux de distribution entre les hôpitaux, les pharmacies de détail et les plateformes d'accès en ligne.
Expansion des canaux de prescription numériques
La distribution en ligne évolue, passant du commerce de proximité à un soutien structuré aux traitements chroniques grâce aux ordonnances électroniques, aux rappels de renouvellement, à la livraison à domicile et aux vérifications d'éligibilité via la télémédecine. Ceci est particulièrement important pour les traitements de longue durée, car les oublis d'ordonnances peuvent compromettre les résultats et alourdir le suivi. Les canaux numériques sont particulièrement pertinents pour les traitements oraux et les schémas thérapeutiques d'entretien après leur initiation par un médecin. L'impact sur le marché se traduit par une couverture géographique plus large, un meilleur taux de renouvellement des ordonnances et une collecte de données plus efficace pour l'observance. Cependant, la croissance dépend du contrôle réglementaire, de l'authentification des patients, du conseil pharmaceutique et de procédures d'escalade claires en cas d'effets indésirables ou de modification du traitement, notamment lorsque les produits nécessitent la supervision d'un spécialiste.
Tendances futures du marché des anticorps anti-neurofilament L
Intégration des biomarqueurs sanguins en neurologie de routine
Le suivi sanguin devrait constituer l'une des principales tendances du marché des anticorps anti-neurofilament L, les hôpitaux et les laboratoires recherchant des alternatives évolutives complémentaires à l'IRM, à l'analyse du liquide céphalo-rachidien et à l'examen clinique. Les dosages standardisés de la chaîne légère des neurofilaments peuvent faciliter une réévaluation plus précoce, suivre l'activité biologique de la maladie et améliorer la conception des critères d'évaluation des essais cliniques. L'adoption future de ces méthodes dépendra des valeurs de référence, de leur prise en charge et de leur intégration aux consultations de neurologie. Les entreprises proposant des anticorps validés, une compatibilité avec les dosages automatisés et une formation des cliniciens seront bien placées pour tirer profit de l'évolution de l'utilisation des biomarqueurs, passant de la recherche spécialisée au suivi de routine.
Convergence des données probantes issues de la pharmacie spécialisée et des biomarqueurs
Les modèles de pharmacies spécialisées intégreront de plus en plus la documentation diagnostique, l'éligibilité aux traitements, le suivi de l'observance et le compte rendu des résultats. Cette tendance devrait s'accentuer, car les thérapies sous-cutanées, les traitements métaboliques chroniques et les produits nécessitant une surveillance neurologique exigent des preuves de l'organisme payeur allant au-delà du simple volume de prescriptions. Les pharmacies pourraient devenir des partenaires de données essentiels en reliant les schémas de dispensation aux marqueurs biologiques et au suivi clinique. Le principal avantage commercial résidera dans la capacité des réseaux de pharmacies à réduire les interruptions de traitement, à gérer les autorisations préalables et à fournir aux fabricants les données probantes en situation réelle dont ils ont besoin pour les négociations relatives aux formulaires et la gestion du cycle de vie des médicaments.
Opportunités du marché des anticorps anti-neurofilament L
Approvisionnement validé en anticorps pour les laboratoires cliniques
Les fabricants peuvent investir dans la production d'anticorps à haute spécificité, la documentation de référence et les tests de compatibilité pour les plateformes de laboratoire automatisées. Les prévisions concernant le marché des anticorps anti-neurofilament L indiquent une demande croissante, la chaîne légère du neurofilament étant de plus en plus utilisée dans le suivi de la sclérose en plaques, le développement de médicaments et la recherche sur les maladies neurodégénératives. Les opportunités résident notamment dans la reproductibilité inter-lots, la production à grande échelle, la formation du personnel de laboratoire et les partenariats avec les fournisseurs de plateformes de diagnostic. Les entreprises qui simplifient la validation pour les hôpitaux et les instituts de recherche peuvent bénéficier d'une meilleure priorité d'approvisionnement. Cette opportunité est particulièrement intéressante pour les laboratoires cliniques qui ont besoin d'intrants fiables pour leurs flux de travail de biomarqueurs réglementés ou quasi réglementés.
Partenariats de distribution pour l'accès aux spécialités pour les maladies chroniques
Les entreprises pharmaceutiques, les fabricants sous contrat et les réseaux de pharmacies peuvent mettre en place des programmes d'accès intégrés combinant l'initiation du traitement par le médecin, le renouvellement des ordonnances, l'éducation thérapeutique du patient et la commande en ligne, lorsque la réglementation le permet. Cette opportunité est particulièrement intéressante pour les traitements oraux et sous-cutanés nécessitant une observance prolongée, une surveillance de la sécurité ou une augmentation progressive des doses. Les partenariats peuvent réduire les interruptions de traitement, faciliter la documentation pour les organismes payeurs et étendre la couverture géographique au-delà des grands hôpitaux. La rentabilité dépendra d'une gouvernance fiable, d'échanges de données sécurisés et de l'implication du pharmacien dans le conseil aux patients. Les entreprises qui coordonnent les hôpitaux, les réseaux de distribution et les plateformes en ligne peuvent améliorer la continuité des soins tout en préservant le contrôle clinique.
Développements récents
- Avril 2026 : F. Hoffmann-La Roche Ltd a reçu l’approbation du marquage CE pour le test sanguin Elecsys Neurofilament Light Chain destiné à détecter la neuroinflammation chez les adultes atteints de sclérose en plaques récurrente-rémittente, offrant ainsi une option minimalement invasive qui complète l’IRM et l’évaluation clinique tout en élargissant la surveillance standardisée des biomarqueurs sur les systèmes cobas.
- Mars 2026 : Novo Nordisk A/S a reçu l’approbation de la FDA américaine pour Wegovy HD, une injection de sémaglutide à dose plus élevée de 7,2 mg destinée aux adultes obèses ou en surpoids présentant au moins une affection liée au poids, après examen dans le cadre du programme pilote de bons prioritaires nationaux du commissaire.
- Février 2024 : Abbott Laboratories et Fujirebio ont annoncé un partenariat visant à développer un test de biomarqueur neurologique de chaîne légère de neurofilament destiné exclusivement à la recherche pour le système Alinity i d’Abbott, avec pour objectif une disponibilité d’ici 2025 et le soutien à la recherche sur la sclérose en plaques, la maladie d’Alzheimer, les traumatismes crâniens et les troubles cognitifs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -