
Markt für Anti-PCSK9 Monoclonal Antikörper: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für monoklonale Anti-PCSK9-Antikörper (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Alizumab, Evolocumab); Anwendung (Hypercholesterinämie, atherosklerotische Herz-Kreislauf-Erkrankung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023268
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
4,85 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,46 %
Wachstumsrate
Adressierbarer Markt
70,47 Mrd. US-Dollar
(2026–2034)
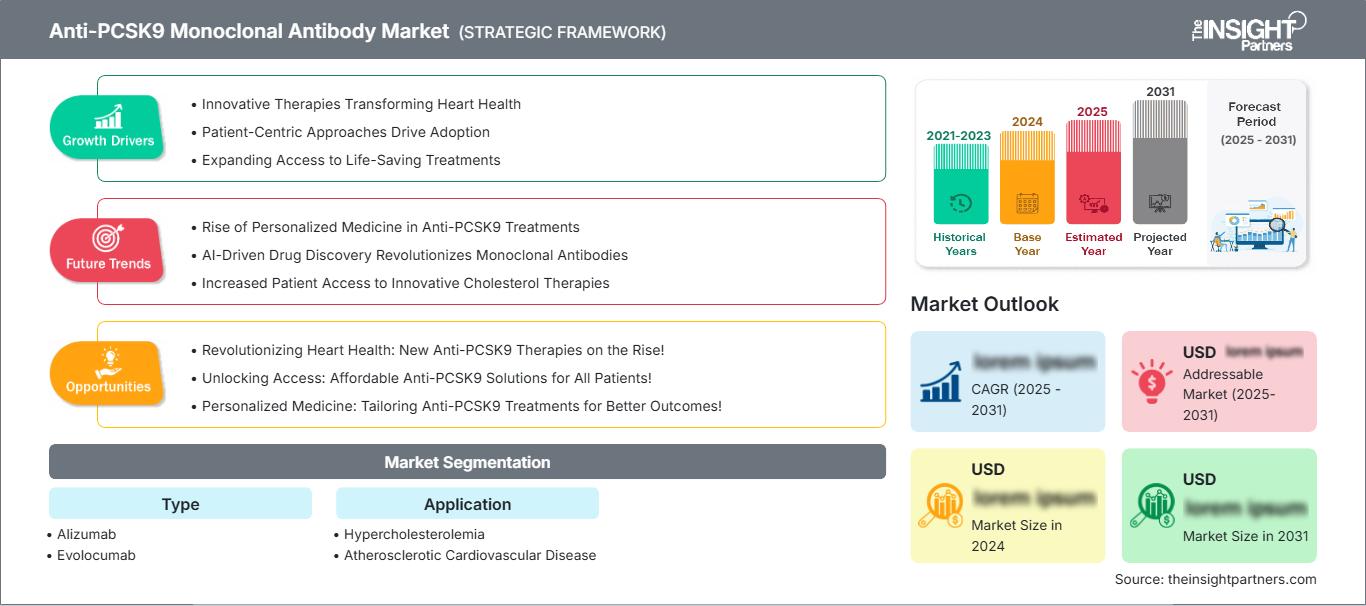
Der Markt für monoklonale Anti-PCSK9-Antikörper wurde 2025 auf 4,85 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,93 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,46 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch den zunehmenden klinischen Fokus auf eine intensive LDL-C-Senkung, ein umfassenderes Management kardiovaskulärer Risiken und die fortgesetzte Anwendung biologischer Lipidsenkungstherapien bei Patienten unterstützt, deren Werte durch konventionelle Behandlungsansätze nicht ausreichend kontrolliert werden können.
Die Nachfrage in Nordamerika dürfte im Zeitraum 2026–2034 mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % steigen. Unterstützt wird dies durch eine breite Erstattungsinfrastruktur und den zunehmenden Einsatz von PCSK9-Inhibitoren bei kardiovaskulären Hochrisikopatienten. Die Marktgröße für monoklonale Anti-PCSK9-Antikörper wird zudem durch erweiterte Verschreibungsberechtigungen, stärkere klinische Evidenz und die zunehmende Vertrautheit der Ärzte mit injizierbaren lipidsenkenden Therapien beeinflusst.
Marktanalyse und Einblicke zu monoklonalen Anti-PCSK9-Antikörpern
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 43–47 % am Anti-PCSK9-monoklonalen Antikörper ausmachen wird, was durch etablierte Behandlungswege für Herz-Kreislauf-Erkrankungen und eine entsprechende Kostenerstattung begünstigt wird. Der Markt wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 %, da sich die Behandlungsberechtigung erweitert.
- USA: Es wird erwartet, dass die USA im Jahr 2025 88–92 % des Wertes Nordamerikas ausmachen werden, mit einem durchschnittlichen jährlichen Wachstum von 10–12 % im Zeitraum 2026–2034, das durch eine breitere Nutzung von Maßnahmen zur Reduzierung des kardiovaskulären Risikos und sich entwickelnde Zugangskriterien getrieben wird.
- Europa: Der Marktanteil Europas wird für 2025 auf 26–30 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund strukturierter Lipidmanagement-Pfade wichtige Märkte.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 20–24 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–14 % wachsen wird. China, Japan, Südkorea, Indien und Australien bilden die wichtigste regionale Nachfragebasis durch den Ausbau der Kapazitäten im Bereich der kardiovaskulären Versorgung.
- Größtes Segment: Monoklonale Produkte stellen das größte Segment dar, mit einem Marktanteil von 92–96 % im Jahr 2025 und einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % bis 2034, was die etablierte therapeutische Anwendung widerspiegelt.
- Wachstumsstarkes Segment: Polyclonale Produkte stellen eine kleinere Basis dar, ihr Marktanteil wird jedoch für 2025 auf 4–8 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 %, die hauptsächlich durch Forschungsanwendungen getragen wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Sanofi und Regeneron Pharmaceuticals, Inc., Amgen Inc., Creative Diagnostics, Thermo Fisher Scientific Inc., Abnova Corporation, Dr. Reddy's Laboratories Limited, Merck KGaA, GeneTex, Inc., Novartis AG, PerkinElmer, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung im Markt für monoklonale Anti-PCSK9-Antikörper hat diese Spezialisierung zu einem etablierten Bestandteil der intensiven Lipidtherapie gemacht. Die Entwicklungsbemühungen konzentrierten sich auf die hochspezifische Hemmung von PCSK9, die zuverlässige subkutane Verabreichung und Daten, die eine Reduktion kardiovaskulärer Ereignisse belegen. Die Herstellungskompetenz für dieses Biologikum konzentriert sich weiterhin stark auf Hersteller mit Expertise in Zellkultur, Aufreinigung, Formulierung und Kühlkettenlogistik. Der Wettbewerb wird zunehmend durch die Qualität der Evidenz, den Zugang, die einfache Dosierung und die Produktionseffizienz bestimmt.
Das zukünftige Wachstum des Marktes für monoklonale Anti-PCSK9-Antikörper wird durch die frühzeitige Identifizierung von Hochrisikopatienten, den Einsatz in der Primärprävention und die Ausweitung auf sich entwickelnde Gesundheitssysteme vorangetrieben. Neue regulatorische Vorgaben zur Definition geeigneter Patientengruppen für Herz-Kreislauf-Erkrankungen könnten die Zahl der infrage kommenden Patienten erhöhen, während Gespräche mit Kostenträgern und das Preismanagement die Akzeptanzrate beeinflussen werden. Zukünftige Investitionen werden sich daher voraussichtlich auf das Lebenszyklusmanagement, die Effizienz der Produktion, differenzierte Medizinprodukte und die Generierung von Evidenz für einen früheren Einsatz im gesamten Spektrum des Herz-Kreislauf-Risikos konzentrieren.
Berichtsumfang zum Markt für monoklonale Anti-PCSK9-Antikörper
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,85 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für monoklonale Anti-PCSK9-Antikörper
Die Nachfrageentwicklung im Markt für monoklonale Anti-PCSK9-Antikörper wird durch das fortbestehende Restrisiko für Herz-Kreislauf-Erkrankungen bei Patienten bestimmt, deren LDL-Cholesterinwerte trotz Statin- oder Kombinationstherapie weiterhin über den Zielwerten liegen. Das Marktwachstum für monoklonale Anti-PCSK9-Antikörper ist daher eng mit der Intensivierung der Therapie, der Behandlung der familiären Hypercholesterinämie und der Sekundärprävention verknüpft. Zu den Wertschöpfungskettenkomponenten gehören die Antikörperentwicklung, die Herstellung in Säugetierzellen, die Aufreinigung, die sterile Abfüllung, die Gerätemontage, die Logistik, die Kostenerstattung und die Anwendung in Spezialrezepturen. Die Versorgungslage hängt weiterhin von den Produktionskapazitäten für Biologika und der Kühlkette ab.
Der kommerzielle Erfolg im Markt für Anti-PCSK9-monoklonale Antikörper erfordert die Beteiligung zahlreicher Akteure, darunter Arzneimittelhersteller, Großhändler, Spezialapotheken, Krankenhäuser, Kardiologen, Lipidologen, Allgemeinmediziner, Kostenträger und Patientenbetreuungsdienste. Die Ergebnisse von Studien zu kardiovaskulären Endpunkten würden die Verschreibungspraxis grundlegend verändern, indem der Schwerpunkt von der LDL-C-Senkung auf die Prävention von Ereignissen verlagert wird. Aus Sicht der Versorgung spielen Produktionskapazität, Chargenkonsistenz, Geräteverfügbarkeit und die Einhaltung internationaler Vorschriften weiterhin eine entscheidende Rolle.
Laut der Wettbewerbsanalyse im Marktbericht für monoklonale Anti-PCSK9-Antikörper konzentriert sich der Wettbewerbsdruck auf die bestehenden Medikamente von Amgen und die Zusammenarbeit von Sanofi und Regeneron. Forschungsorganisationen und Antikörperhersteller wie Creative Diagnostics, Abnova Corporation, GeneTex, Inc. und Thermo Fisher Scientific Inc. spielen hingegen eine bedeutendere Rolle bei Forschungsanwendungen von Antikörpern. Die Wettbewerbsanalyse und die Bewertung der Umsatzchancen in diesem Markt müssen daher die Unterschiede zwischen kommerziellen Therapieprodukten und dem Forschungsbereich für Antikörper berücksichtigen.
Im Hinblick auf die Marktprognose für monoklonale Anti-PCSK9-Antikörper konzentrieren sich Investitionsüberlegungen zunehmend auf Evidenz, Produktivität, Marktzugang und Produktlebenszyklus. Merck KGaA, Novartis AG, PerkinElmer, Inc. und Dr. Reddy's Laboratories Limited können sich mit ihren Stärken in den Bereichen Biopharmazeutika, Diagnostik, Forschungsprodukte und Arzneimittelvermarktung ergänzen. Die Wettbewerbsstrategie hängt somit von klinischen Daten, regulatorischer Präsenz, Wirtschaftlichkeit der Produktion, Vertriebskanälen und der Fähigkeit ab, Ärzte und Patienten bei langfristigen Programmen zur Lipidsenkung zu unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für monoklonale Anti-PCSK9-Antikörper: Strategische Einblicke
Regionale Einblicke
Markt für monoklonale Anti-PCSK9-Antikörper in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 43–47 % des globalen Marktvolumens ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen. Die USA führen die regionale Nachfrage an, was auf die Expertise von Kardiologen im Umgang mit PCSK9-Hemmern zurückzuführen ist. Zudem schätzen die Kostenträger die Bedürfnisse von Hochrisikopatienten, deren LDL-Cholesterinspiegel weiter gesenkt werden muss. Kanadas Beitrag resultiert aus der kardiovaskulären Versorgung durch Spezialisten und den Erstattungsstrukturen für die öffentliche Hand.
Das regionale Ökosystem wird durch die fortschrittliche Herstellung von Biologika, spezialisierte Apothekenkapazitäten und umfangreiche Ergebnisdaten ermöglicht. Auch die Evidenz zur Primärprävention und die verfügbaren Zugangsinstrumente beeinflussen die Akzeptanz der Therapie. Die Marktstärke von Amgen, Sanofi und Regeneron gewährleistet die Produktverfügbarkeit, während Forschungseinrichtungen das Antikörper-Ökosystem erweitern.
US-Markt für monoklonale Anti-PCSK9-Antikörper
Die USA repräsentieren 2025 etwa 88–92 % des nordamerikanischen Marktvolumens für monoklonale Anti-PCSK9-Antikörper und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen. Produktverfügbarkeit, Netzwerke von Spezialisten, Kostendeckung und die sich ändernde FDA-Kennzeichnung fördern die Akzeptanz. Amgens Repatha und Sanofi-Regenerons Praluent stellen die wichtigsten Wettbewerber in diesem Therapiebereich dar.
Die Nachfrage konzentriert sich hauptsächlich auf Hypercholesterinämie, familiäre Hypercholesterinämie und die Prävention kardiovaskulärer Risiken. Der regulatorische Aspekt ist besonders relevant, da eine Änderung der Indikationen die Patientenpopulation verändern könnte, ohne dass ein anderer Wirkmechanismus erforderlich ist. Die Leistungsfähigkeit eines Produkts wird zusätzlich durch die vorherige Genehmigung, die Kostenbeteiligung der Patienten, die Versorgung durch spezialisierte Apotheken und das Vertrauen der Ärzte in die langfristige Therapietreue beeinflusst. Dies macht die USA zum strategisch wichtigsten Markt in Nordamerika.
Europäischer Markt für monoklonale Anti-PCSK9-Antikörper
Europa wird Schätzungen zufolge im Jahr 2025 26–30 % des globalen Marktvolumens für monoklonale Anti-PCSK9-Antikörper ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9–11 % wachsen, wobei Deutschland die führende Rolle einnimmt. Nationale Erstattungspolitiken, Leitlinien zum Lipidmanagement und Verfahren zur Bewertung von Gesundheitstechnologien beeinflussen den Zugang maßgeblich. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden zusammen die wichtigsten europäischen Nachfragezentren.
Während im Vereinigten Königreich Präventionsprogramme für Herz-Kreislauf-Erkrankungen und eine zentral koordinierte Evidenzbewertung existieren, verfügt Deutschland sowohl über eine spezialisierte Infrastruktur als auch über beträchtliche Kapazitäten für den Arzneimitteleinkauf. Frankreich, Italien und Spanien besitzen eine kardiologische Infrastruktur, wobei die Finanzierung und die geografische Verteilung jedoch stark variieren. In Europa insgesamt sind Preisgestaltung und Budgetauswirkungsanalyse weiterhin zentrale wirtschaftliche Faktoren, die beeinflussen, wie schnell Innovationen die Zulassung für verschreibungspflichtige Medikamente erhalten.
Markt für monoklonale Anti-PCSK9-Antikörper im asiatisch-pazifischen Raum
Der Marktanteil von Anti-PCSK9-monoklonalen Antikörpern im asiatisch-pazifischen Raum wird 2025 auf 20–24 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–14 % wachsen. China ist der größte Markt, gefolgt von Japan und Südkorea. Weitere Märkte sind Indien und Australien. Zu den Wachstumstreibern zählen die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen, die verbesserten Kompetenzen von Spezialisten und der bessere Zugang zu Biologika.
Die pharmazeutische Industrie in China und das hochentwickelte Herz-Kreislauf-System in Japan schaffen Nachfrage in der Region. Südkorea integriert moderne Krankenhäuser und Biologika, während Indien aufgrund der zunehmenden Spezialversorgung langfristiges Potenzial für hohe Patientenzahlen bietet. Australien verfügt über ein gut ausgebautes Erstattungssystem. Politische Änderungen im Bereich der Herz-Kreislauf-Vorsorge und -Behandlung werden dazu beitragen, mehr Patienten zu identifizieren; Bezahlbarkeit und Kostenerstattung bleiben jedoch entscheidende Faktoren.
Markt für monoklonale Anti-PCSK9-Antikörper im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7–9 % erwartet, wobei Saudi-Arabien die führende Rolle einnimmt. Die Vereinigten Arabischen Emirate bieten ein hochentwickeltes privates Gesundheitssystem, während Südafrika weiterhin ein wichtiges regionales Zentrum für Pharmazeutika und spezialisierte Versorgung darstellt. Die übrigen Märkte im Nahen Osten und Afrika sind nach wie vor stärker von spezialisierten Zentren und importierten Biologika abhängig.
Investitionen in die Gesundheitsinfrastruktur, steigende Prioritäten im Management nichtübertragbarer Krankheiten und der Ausbau spezialisierter Netzwerke bilden die Grundlage für die Einführung neuer Technologien. Die Einnahmen des Energiesektors in den Golfstaaten können die Modernisierung von Krankenhäusern und die Beschaffung teurer Medikamente unterstützen, während der Zugang in einkommensschwächeren afrikanischen Märkten weiterhin eingeschränkt ist. Die Zuverlässigkeit der Lieferketten, die Kühlketteninfrastruktur, die Beschaffungsmodelle und das Bewusstsein der Spezialisten werden das Tempo der regionalen Expansion bestimmen.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9–11 % erwartet. Monoklonale Antikörper dominieren den therapeutischen Bereich, da die PCSK9-Hemmung eine hochspezifische Zielbindung und klinisch validierte pharmakologische Aktivität erfordert. Polyklonale Produkte werden primär in der Forschung und Assayentwicklung eingesetzt, wodurch sich eine kleinere Marktbasis ergibt. Die Differenzierung innerhalb dieses Segments hängt zunehmend von Reinheit, Spezifität, Formulierung, Reproduzierbarkeit und Anwendungseignung ab.
- Monoklonale Antikörper: Monoklonale Produkte behalten ihre führende Marktposition, da die definierte Zielspezifität die therapeutische Entwicklung, die standardisierte Herstellung, die regulatorische Charakterisierung und die konsistente pharmakologische Leistung in verschiedenen Bereichen der kardiovaskulären Behandlung unterstützt.
- Polyclonal: Polyclonale Produkte eignen sich für Forschungsabläufe, die eine breitere Epitoperkennung erfordern, einschließlich der Assayentwicklung und explorativer Studien, und sind daher strategisch relevant für Labore, die die Biologie von PCSK9 und den Lipidstoffwechsel untersuchen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10–12 % wachsen. Hypercholesterinämie bleibt von zentraler Bedeutung, da die Senkung des LDL-Cholesterins das unmittelbare Therapieziel darstellt, während atherosklerotische Herz-Kreislauf-Erkrankungen die Akzeptanz durch ergebnisorientierte Behandlungsentscheidungen zunehmend beeinflussen. Das Anwendungswachstum ist daher mit Risikostratifizierung, Therapieintensivierung, Überweisung an Spezialisten und der Verfügbarkeit von Evidenz für eine breitere Patienteneignung verbunden.
- Hypercholesterinämie: Die Nachfrage wird von Patienten getragen, deren Cholesterinwerte mit einer herkömmlichen lipidsenkenden Therapie nicht ausreichend kontrolliert werden können, einschließlich Personen mit familiärer Hypercholesterinämie und anhaltender LDL-C-Erhöhung, die eine zusätzliche pharmakologische Intervention benötigen.
- Atherosklerotische Herz-Kreislauf-Erkrankung: Diese Anwendung ist von strategischer Bedeutung, da die PCSK9-Hemmung etablierte Sekundärpräventionswege ergänzen kann, insbesondere wenn die Restbelastung mit LDL-C nach einer Standardtherapie klinisch relevant bleibt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Hypercholesterinämie |
Hoch |
LDL-Intensivierung |
Reifen |
|
Atherosklerotische Herz-Kreislauf-Erkrankung |
Hoch |
Ereignisprävention |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für monoklonale Anti-PCSK9-Antikörper
Erweiterte Behandlungsberechtigung und frühere kardiovaskuläre Intervention
Die Ausweitung der als Hochrisikopatienten eingestuften Patientengruppen erweitert das kommerzielle Potenzial von PCSK9-Inhibitoren über die Patientengruppen der Sekundärprävention hinaus. Verschreibungsentscheidungen auf Grundlage behördlicher Zulassung und klinischer Daten, die eine Behandlung für Patienten mit erhöhtem kardiovaskulärem Risiko rechtfertigen, können den Therapiebeginn im Krankheitsverlauf vorverlegen. Dadurch entsteht eine neue Patientengruppe, die zuvor Statine oder Ezetimib eingenommen hat, aber weiterhin erhöhte LDL-Cholesterinwerte aufweist. Die kommerziellen Auswirkungen reichen über die Anzahl der Verschreibungen hinaus, da der frühere Therapiebeginn die erforderliche Therapiedauer verlängert und die Bedeutung von Adhärenzprogrammen unterstreicht. Gleichzeitig prüfen Kostenträger, ob ein weniger strenges Zulassungskriterium eine ausreichende Reduktion kardiovaskulärer Ereignisse bewirkt, um die Kosten für Biologika zu kompensieren.
Zunehmende Belastung durch kardiovaskuläre Risiken und anhaltende LDL-C-Exposition
Das Problem der Herz-Kreislauf-Erkrankungen besteht weiterhin, wobei ein hoher LDL-Cholesterinspiegel als beeinflussbarer Risikofaktor hervorsticht, der einer adäquaten Behandlung bedarf. Die anhaltende Verbreitung von Adipositas, Diabetes, Bluthochdruck, familiärer Hypercholesterinämie und vorbestehender Arteriosklerose führt zu einer großen Gruppe von Menschen, bei denen eine Intensivierung der Therapie gerechtfertigt sein kann. Im Hinblick auf den Medikamentenabsatz entsteht eine Situation, wenn Ärzte Fälle von Patienten erkennen, die ihren LDL-Cholesterin-Zielwert trotz Statinen und/oder Kombinationstherapie nicht erreichen können. Dies gilt insbesondere für Gesundheitssysteme mit Lipidambulanzen und Überweisungsprogrammen zu Spezialisten. Gleichzeitig trägt das verbesserte Verständnis der lebenslangen Belastung durch hohe LDL-Cholesterinwerte dazu bei, Risiken frühzeitig zu erkennen.
Erweiterung der Produktions- und Verabreichungskapazitäten für Biologika
Die kommerzielle Verfügbarkeit hängt von einer zuverlässigen Produktion komplexer Biologika, sterilen Abfüllanlagen, einer lückenlosen Kühlkette und benutzerfreundlichen Verabreichungssystemen ab. Investitionen in die Produktion können Lieferengpässe verringern und gleichzeitig die geografische Expansion sowie eine kontinuierliche Produktverfügbarkeit unterstützen. Verbesserungen in der Technologie vorgefüllter Medizinprodukte reduzieren zudem die Komplexität der Verabreichung, insbesondere für Patienten, die eine Langzeit-Injektionstherapie außerhalb von Krankenhäusern erhalten. Diese Veränderungen beeinflussen das gesamte Behandlungserlebnis und nicht nur das Medikament selbst. Hersteller mit integrierter Biologika-Produktion, Qualitätskontrollsystemen, Partnerschaften im Bereich Medizinprodukte und etablierten Vertriebsnetzen können effizienter auf Nachfrageänderungen reagieren. In Schwellenländern gewinnen lokale Partnerschaften mit Pharmaunternehmen und regionale Vertriebsvereinbarungen zunehmend an Bedeutung, da Regierungen bestrebt sind, den Zugang zu verbessern und gleichzeitig die Beschaffungskosten zu kontrollieren. Versorgungssicherheit ist daher sowohl eine operative Notwendigkeit als auch ein strategischer Wettbewerbsvorteil.
Markt für monoklonale Anti-PCSK9-Antikörper: Zukunftstrends
Ergebnisorientierte Verschreibungspraxis wird die Produktdifferenzierung zunehmend prägen.
Die Marktentwicklung von Anti-PCSK9-monoklonalen Antikörpern deutet darauf hin, dass sich der Wettbewerb künftig über die LDL-C-Senkung hinaus hin zu nachgewiesenen kardiovaskulären Endpunkten, Therapiedauer und Wirksamkeit im Alltag verlagern wird. Kostenträger und Ärzte werden Produkte zunehmend anhand der Evidenzstärke in Primär- und Sekundärpräventionspopulationen vergleichen, anstatt sich ausschließlich auf die Biomarker-Senkung zu verlassen. Dies könnte Therapien begünstigen, die durch Langzeitstudien und diverse Patientendatensätze gestützt werden. Daten aus dem Alltag könnten auch für die Beurteilung von Adhärenz, Therapiedauer, Inanspruchnahme von Gesundheitsleistungen und Vermeidung von Ereignissen außerhalb kontrollierter Studien an Bedeutung gewinnen. Mit zunehmender Evidenz könnten Hersteller ihre Vertriebsstrategien auf spezifische Risikoprofile und Behandlungspfade ausrichten. Das Ergebnis könnte ein stärker ergebnisorientiertes Beschaffungsumfeld sein, in dem klinische Differenzierung, Evidenzqualität und Patientenzugangsprogramme gemeinsam die Produktpositionierung bestimmen.
Integrierte Lipidmanagement-Pfade werden eine breitere Anwendung in Fachärzten unterstützen.
Die nächste Phase der Marktentwicklung wird voraussichtlich eine stärkere Integration von Lipidtests, kardiovaskulärer Risikobewertung, Facharztüberweisung und Einleitung injizierbarer Therapien umfassen. Digitale Gesundheitstools und elektronische Patientenakten können Patienten identifizieren, deren LDL-Cholesterinwert weiterhin über den Behandlungsschwellenwerten liegt, und eine ärztliche Untersuchung veranlassen. Krankenhäuser werden möglicherweise zunehmend multidisziplinäre Behandlungspfade nutzen, die Kardiologie, Endokrinologie, Primärversorgung und Apotheken miteinander verbinden. Diese Integration kann verpasste Behandlungsmöglichkeiten reduzieren und gleichzeitig die Überwachung nach Therapiebeginn verbessern. Parallel dazu werden Patientenbetreuungsdienste die Schulung zur Injektion, Erinnerungen an die Therapietreue, Unterstützung bei der Kostenübernahme und Nachuntersuchungen der Lipidwerte in den Vordergrund stellen. Diese Maßnahmen könnten besonders wichtig werden, wenn die Behandlung auf größere Patientengruppen ausgeweitet wird, bei denen die Kapazitäten der Fachärzte allein möglicherweise nicht ausreichen, um jeden geeigneten Patienten zu betreuen.
Marktchancen für monoklonale Anti-PCSK9-Antikörper
Ausweitung auf unterdiagnostizierte Populationen mit familiärer Hypercholesterinämie
Die familiäre Hypercholesterinämie bietet ein attraktives Potenzial, da eine verzögerte Diagnose zu einer verlängerten LDL-Cholesterinbelastung und vorzeitigen Herz-Kreislauf-Erkrankungen führen kann. Investitionen in Screening, Kaskadentests, Lipidambulanzen und die Überweisung an Spezialisten können die Zahl der diagnostizierten und behandelbaren Patienten erhöhen. Kommerzielle Strategien können sich auf Partnerschaften mit diagnostischen Laboren und Herzzentren konzentrieren, um die Identifizierung genetisch oder klinisch verdächtiger Patienten zu verbessern. Fortbildungsprogramme für Hausärzte können Überweisungsverzögerungen weiter reduzieren. In Schwellenländern können vereinfachte Screening-Protokolle und zentrale Fachzentren praktische Wege zur Diagnose eröffnen. Unternehmen, die die Diagnose mit dem Therapiebeginn, der Kostenübernahme und der langfristigen Nachsorge verknüpfen, können einen stärker integrierten Behandlungspfad schaffen. Dieses Potenzial ist besonders relevant dort, wo Hochrisikopatienten trotz zunehmender Kapazitäten in der Herz-Kreislauf-Versorgung weiterhin unterdiagnostiziert bleiben.
Lokalisierte Zugangsstrategien in aufstrebenden Herz-Kreislauf-Märkten
Schwellenländer bieten die Möglichkeit, die Vermarktung von Biologika mit lokalisierten Preis-, Beschaffungs-, Vertriebs- und Patientenbetreuungsmodellen zu kombinieren. Indien, China, Südostasien, Lateinamerika und ausgewählte Länder des Nahen Ostens entwickeln spezialisierte kardiovaskuläre Infrastrukturen und müssen gleichzeitig erhebliche Kostenbeschränkungen bewältigen. Unternehmen können differenzierte Marktzugangsstrategien verfolgen, die lokale Distributoren, Krankenhauspartnerschaften, regionale Pharmakovigilanz und die Teilnahme an Ausschreibungen einbeziehen. Partnerschaften in der Herstellung oder Verpackung können die Wirtschaftlichkeit der Lieferkette verbessern, sofern die regulatorischen Anforderungen dies zulassen. Prognosen für den Markt für monoklonale Anti-PCSK9-Antikörper deuten darauf hin, dass die geografische Expansion weniger von der Produktverfügbarkeit allein, sondern vielmehr von der Fähigkeit abhängt, die Preisgestaltung an Erstattungssysteme und klinische Evidenz anzupassen. Gezielte Investitionen in kardiovaskuläre Zentren mit hohem Patientenaufkommen können einen kontrollierten Weg zu einer breiteren Anwendung ebnen.
Aktuelle Entwicklungen
- Juni 2026: Neue Subgruppendaten der VESALIUS-CV-Studie, die auf den wissenschaftlichen Sitzungen der American Diabetes Association vorgestellt wurden, zeigten, dass Repatha das Risiko des kombinierten schwerwiegenden kardiovaskulären Endpunkts bei 6.002 Hochrisikopatienten mit Diabetes um 29 % reduzierte und damit die Evidenz für ein früheres LDL-C-Management stärkte.
- Januar 2026: Sanofi meldete für 2025 einen Nettoumsatz von 526 Millionen Euro für Praluent, was einem währungsbereinigten Wachstum von 9,3 % entspricht. Der Umsatz in Europa stieg währungsbereinigt um 25,0 % und unterstreicht damit die anhaltende Marktakzeptanz von Alirocumab in etablierten kardiovaskulären Märkten.
- Mai 2025: Ein US-Bundesgericht befand Amgen in einem Kartellverfahren für schuldig, da es um angebliche Rabattaktionen ging, die den Wettbewerb zwischen Repatha und Praluent beeinträchtigten. Regeneron wurden 135,6 Millionen US-Dollar Schadensersatz und 271,2 Millionen US-Dollar Strafschadensersatz zugesprochen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -