
対-PCSK9マーノークラーナル抗体市場:規模・シェア・予測 2034
抗PCSK9モノクローナル抗体市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(アリズマブ、エボロクマブ)、用途別(高コレステロール血症、動脈硬化性心血管疾患、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023268
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
48億5000 万米ドル
基準年値
2034年の予測
109億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.46 %
成長率
対象市場
704億7000 万米ドル
(2026年~2034年)
抗PCSK9モノクローナル抗体市場は、2025年には48億5000万米ドルと評価され、2034年までに109億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.46%を記録すると見込まれています。この拡大は、LDLコレステロールの集中的な低下に対する臨床的重視の高まり、より広範な心血管リスク管理、および従来の治療法では十分なコントロールが得られない患者における生物学的脂質低下療法の継続的な採用によって支えられています。
北米における需要は、広範な医療費償還制度と、心血管疾患リスクの高い患者層におけるPCSK9阻害薬の使用増加に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10~12%で拡大すると予測されています。抗PCSK9モノクローナル抗体市場の規模は、処方対象範囲の拡大、臨床的エビデンスの強化、および注射剤による脂質低下療法に対する医師の理解度の向上によっても影響を受けています。
抗PCSK9モノクローナル抗体市場の評価と洞察
- 北米:北米は、確立された心血管疾患治療経路と償還制度に支えられ、2025年には抗PCSK9モノクローナル抗体市場の43~47%のシェアを占めると予想されており、治療対象範囲の拡大に伴い、2026年から2034年にかけて市場は年平均成長率(CAGR)10~12%で成長すると見込まれています。
- 米国:米国は、2025年の北米市場価値の88~92%を占めると予測されており、心血管疾患リスク低減のための医療サービスの利用拡大とアクセス基準の進化により、2026年から2034年にかけて年平均成長率(CAGR)10~12%の成長が見込まれています。
- 欧州:欧州の市場シェアは2025年には26~30%と推定され、2026~2034年には年平均成長率(CAGR)9~11%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、体系的な脂質管理経路が存在するため、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には20~24%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)12~14%で拡大すると予測されています。中国、日本、韓国、インド、オーストラリアは、心血管疾患治療能力の拡大を通じて、この地域における主要な需要基盤を形成しています。
- 最大のセグメント:モノクローナル抗体製品は最大のセグメントであり、2025年には市場シェアの92~96%を占め、2034年までの年平均成長率(CAGR)は9~11%と推定されており、これは確立された治療用途を反映している。
- 高成長分野:ポリクローナル抗体製品は規模は小さいものの、2025年には4~8%のシェアを占めると推定され、主に研究用途によって12~15%の年平均成長率(CAGR)が見込まれています。
- 詳細に分析された主要企業:サノフィ、リジェネロン・ファーマシューティカルズ、アムジェン、クリエイティブ・ダイアグノスティクス、サーモフィッシャーサイエンティフィック、アブノバ・コーポレーション、ドクター・レディーズ・ラボラトリーズ、メルクKGaA、ジーンテックス、ノバルティスAG、パーキンエルマー。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗PCSK9モノクローナル抗体市場の発展により、この生物学的製剤は、集中的な脂質管理における確立された分野へと変貌を遂げました。開発努力は、PCSK9の特異的な阻害、確実な皮下投与、および心血管イベントの減少を証明するデータに重点が置かれてきました。この生物学的製剤の製造に関する専門知識は、細胞培養、精製、製剤化、およびコールドチェーン物流の専門知識を有する製造業者に集中しています。競争は、エビデンスの質、入手しやすさ、投与の利便性、および製造効率によってますます定義されるようになっています。
今後、抗PCSK9モノクローナル抗体市場の成長は、高リスク者の早期発見、一次予防集団における使用、そして発展途上国の医療制度への拡大によって牽引されるでしょう。心血管疾患の適格集団を明確にする新たな規制指針により、適格患者数が増加する可能性があり、また、支払者との協議や価格管理が普及率に影響を与えると考えられます。したがって、今後の投資は、ライフサイクル管理、製造効率、差別化された医療機器、そして心血管リスクスペクトラムのより早期段階での使用に向けたエビデンス創出に重点が置かれるでしょう。
抗PCSK9モノクローナル抗体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 48億5000万米ドル |
| 2034年までの市場規模 | 109億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗PCSK9モノクローナル抗体市場分析
抗PCSK9モノクローナル抗体市場の需要動向は、スタチン療法または併用療法にもかかわらずLDL-C値が目標値よりも高い患者における心血管疾患の残存リスクによって決定されます。したがって、抗PCSK9モノクローナル抗体市場の成長動向は、治療強化、家族性高コレステロール血症の治療、および二次予防と密接に関連しています。バリューチェーンの構成要素には、抗体開発、哺乳類細胞での製造、精製、無菌充填、デバイス組立、物流、償還、および特殊処方が含まれます。供給状況は、生物学的製剤の製造能力とコールドチェーンに依存しています。
抗PCSK9モノクローナル抗体市場における商業的成功には、医薬品メーカー、卸売業者、専門薬局、病院、心臓専門医、脂質専門医、一般開業医、支払機関、患者支援サービスなど、多数の関係者の関与が必要となる。心血管アウトカム試験で得られた結果は、LDLコレステロール低下から実際のイベント予防へと重点を移すことで、処方慣行を劇的に変えるだろう。供給面では、製造能力、ロットの一貫性、デバイスの入手可能性、および国際規制への準拠が引き続き重要な役割を果たす。
抗PCSK9モノクローナル抗体市場レポートの競合分析によると、競争圧力はアムジェンの既存薬とサノフィとリジェネロンの提携に集中している一方、クリエイティブ・ダイアグノスティクス、アブノバ・コーポレーション、ジーンテックス、サーモフィッシャーサイエンティフィックなどの研究機関や抗体供給業者は、抗体の研究関連用途においてより重要な役割を果たしている。したがって、市場における収益機会の競合評価と分析には、市販の治療製品と研究用抗体エコシステムとの差別化を考慮する必要がある。
抗PCSK9モノクローナル抗体市場の予測に関して言えば、投資の検討事項は、エビデンス、生産性、アクセス、ライフサイクルに重点が置かれるようになっています。Merck KGaA、Novartis AG、PerkinElmer, Inc.、およびDr. Reddy's Laboratories Limitedは、バイオ医薬品、診断薬、研究製品、および医薬品の商業化において、互いに補完的な強みを発揮することができます。したがって、競争戦略は、臨床的エビデンス、規制当局への対応、製造経済性、流通チャネルとのつながり、および医師と患者の長期的な脂質管理プログラムを支援する能力によって決まります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
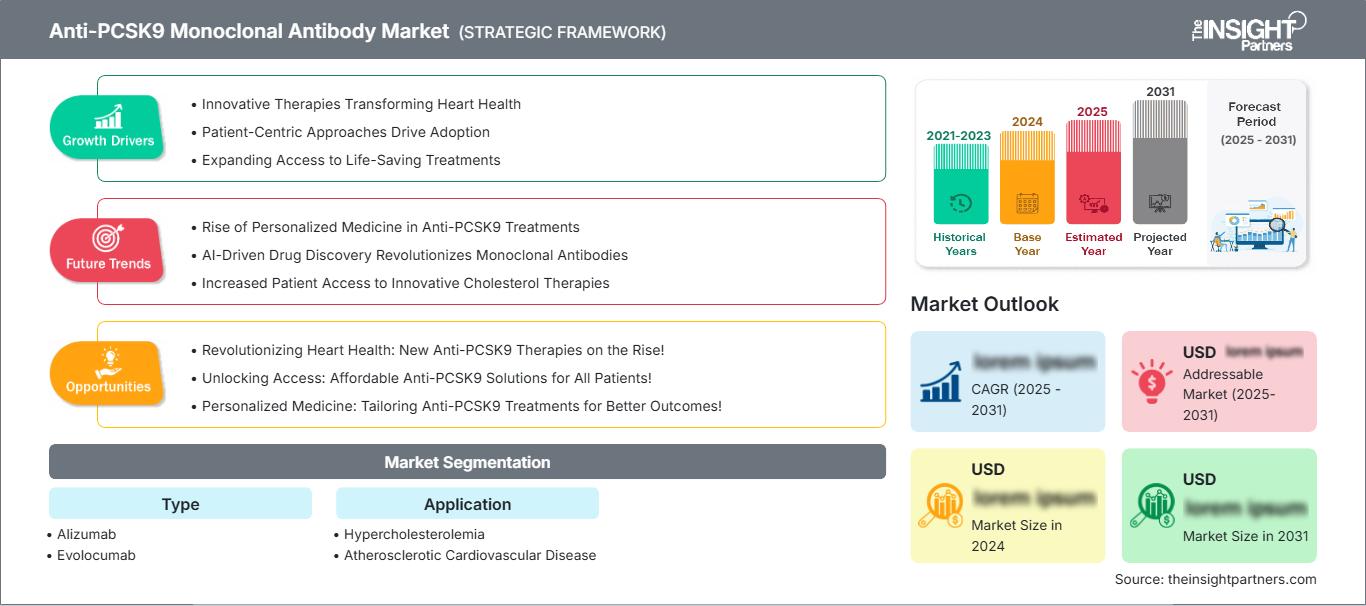
抗PCSK9モノクローナル抗体市場:戦略的洞察
地域別分析
北米における抗PCSK9モノクローナル抗体市場
北米は2025年には世界の市場価値の43~47%を占め、2034年まで年平均成長率(CAGR)10~12%で成長すると予測されている。米国は、心臓専門医によるPCSK9阻害剤の使用に関する専門知識と、LDLコレステロール値のさらなる低下を必要とする高リスク患者層を重視する医療費支払者側の姿勢により、地域需要を牽引している。カナダの貢献は、専門医による心血管疾患管理と公的医療保険制度によるものである。
地域のエコシステムは、バイオ医薬品の高度な製造技術、専門薬局の能力、そして豊富な臨床データによって支えられています。また、一次予防のエビデンスとアクセスツールの観点からも、治療法の普及に影響を与えています。アムジェン、サノフィ、リジェネロンの商業力は製品の供給を可能にし、研究ベンダーは抗体エコシステムを強化しています。
米国における抗PCSK9モノクローナル抗体市場
米国は、2025年の北米における抗PCSK9モノクローナル抗体市場価値の約88~92%を占め、2026~2034年には年平均成長率(CAGR)10~12%で拡大すると予測されている。製品の入手可能性、専門医ネットワーク、保険適用範囲、およびFDAの添付文書の変更が普及を促進している。アムジェンのレパーサとサノフィ・リジェネロンのプラルエントが、この治療法における主要な競合製品となっている。
ユースケースの需要は主に高コレステロール血症、家族性高コレステロール血症、および心血管リスクの予防に集中しています。適応症の変更は、異なる作用機序を必要としない患者集団の変化につながる可能性があるため、規制面は特に重要です。製品の性能は、事前承認、患者の自己負担、専門薬局の調剤、および長期治療遵守に対する医師の信頼によっても影響を受けます。これらのことから、米国は北米で最も戦略的に重要な市場となっています。
欧州における抗PCSK9モノクローナル抗体市場
欧州は、2025年には世界の抗PCSK9モノクローナル抗体市場価値の26~30%を占めると推定され、2034年まで年平均成長率9~11%で拡大し、ドイツが主導国となる見込みです。各国の医療費償還制度、脂質管理ガイドライン、医療技術評価プロセスは、市場へのアクセスに大きな影響を与えます。ドイツ、英国、フランス、イタリア、スペインは、欧州における主要な需要拠点となっています。
英国には心血管疾患予防のための包括的な経路とエビデンス評価システムがあり、これらは中央集権的に調整されている。一方、ドイツは専門的なインフラと医薬品調達のための相当な能力を備えている。フランス、イタリア、スペインにも心臓病学のインフラは整備されているが、資金調達や地理的な分布にはばらつきがある。ヨーロッパ全体では、価格設定と予算への影響分析が依然として重要な商業上の課題であり、革新的な医薬品が処方段階に到達するまでのスピードに影響を与えている。
アジア太平洋地域における抗PCSK9モノクローナル抗体市場
アジア太平洋地域は、2025年には抗PCSK9モノクローナル抗体市場の20~24%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)12~14%で成長すると予測されています。主要市場は中国で、日本と韓国がそれぞれ2位と3位となっています。その他の市場としては、インドとオーストラリアが挙げられます。成長の原動力としては、心血管疾患の罹患率の上昇、専門医の能力向上、バイオ医薬品へのアクセス向上などが挙げられます。
中国の製薬業界と日本の高度な循環器医療システムが、この地域の需要を支えている。韓国は高度な病院とバイオ医薬品を統合しており、インドは専門医療の拡大により長期的な需要増が見込まれる。オーストラリアは償還制度が整備されている。心血管疾患のスクリーニングと治療に関する政策変更は、より多くの患者の発見に役立つだろう。しかし、費用負担能力と償還制度は依然として重要な要素である。
中東・アフリカにおける抗PCSK9モノクローナル抗体市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)7~9%で成長すると予測されており、サウジアラビアがその成長を牽引する国となる見込みです。アラブ首長国連邦は高度な民間医療環境を提供しており、南アフリカは依然として重要な地域医薬品および専門医療の中心地となっています。その他の中東・アフリカ地域市場は、三次医療機関や輸入バイオ医薬品への依存度が高い状況が続いています。
医療インフラへの投資、非感染性疾患管理の優先順位の高まり、専門医ネットワークの拡大は、導入の基盤となる。湾岸諸国のエネルギー部門の収益は、病院の近代化や高額医薬品の調達を支えることができる一方、低所得のアフリカ市場ではアクセスが依然としてより制限されている。流通の信頼性、コールドチェーンインフラ、調達モデル、専門医の認識が、地域的な拡大のペースを左右するだろう。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9~11%で成長すると予測されています。PCSK9阻害には高度に特異的な標的結合と臨床的に検証された薬理活性が必要とされるため、治療用途ではモノクローナル抗体が主流となっています。ポリクローナル抗体製品は主に研究およびアッセイ開発を支援するものであり、商業的な基盤はより小規模です。このセグメントにおける差別化は、純度、特異性、製剤、再現性、および用途への適合性にますます依存するようになっています。
- モノクローナル抗体:モノクローナル抗体製品は、明確な標的特異性によって治療薬の開発、標準化された製造、規制上の特性評価、および心血管疾患治療における一貫した薬理学的性能が支えられるため、主要な商業的地位を維持しています。
- ポリクローナル:ポリクローナル製品は、アッセイ開発や探索的研究など、より広範なエピトープ認識を必要とする研究ワークフローに対応しており、PCSK9生物学や脂質代謝を研究する研究室にとって戦略的に重要な製品です。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)10~12%で拡大すると予測されています。高コレステロール血症は、LDLコレステロール値の低下が当面の治療目標であるため、依然として中心的な位置を占めています。一方、動脈硬化性心血管疾患は、アウトカムに基づいた治療決定を通じて、その普及にますます影響を与えています。したがって、アプリケーションの成長は、リスク層別化、治療強化、専門医への紹介、そしてより幅広い患者への適用を裏付けるエビデンスの入手可能性と密接に関連しています。
- 高コレステロール血症:需要の中心は、従来の脂質低下療法では十分にコントロールできない患者であり、家族性高コレステロール血症や持続的なLDL-C上昇により追加の薬物療法を必要とする患者も含まれる。
- 動脈硬化性心血管疾患:この用途は戦略的に重要です。なぜなら、PCSK9阻害は確立された二次予防経路を補完することができ、特に標準治療後もLDL-C曝露が臨床的に有意なまま残存する場合に有効だからです。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
高コレステロール血症 |
高い |
LDL強化 |
成熟した |
|
動脈硬化性心血管疾患 |
高い |
イベント防止 |
スケーリング |
抗PCSK9モノクローナル抗体市場の成長要因と影響分析
治療対象範囲の拡大と早期の心血管介入
高リスクとみなされる患者集団の拡大により、PCSK9阻害薬に関連する商業的機会は、二次予防患者グループを超えて拡大する。規制当局の承認と、心血管リスクが高い患者に対する治療を正当化する臨床データに基づく処方決定は、疾患の進行段階に応じて治療開始時期を早めることができる。これにより、以前はスタチンやエゼチミブを服用していたものの、LDLコレステロール値が持続的に高かった新たな患者群が出現するだろう。商業的な影響は処方箋数にとどまらず、治療開始時期が早まることで必要な治療期間が長くなり、服薬遵守プログラムの重要性が強調される。同時に、支払者は、より寛容な適格基準によって、生物学的製剤のコストを補うのに十分な心血管イベントの減少が得られるかどうかを評価している。
心血管疾患リスクの増大とLDLコレステロールへの持続的な曝露
心血管疾患の問題は依然として存在し、高LDLコレステロールは適切な管理が必要な修正可能なリスク因子として際立っています。肥満、糖尿病、高血圧、家族性高コレステロール血症、および既存の動脈硬化性疾患が継続的に存在するため、治療の強化が正当化される可能性のある患者層は広範囲にわたります。販売面では、スタチンや併用療法を用いてもLDLコレステロールの目標値を達成できない患者を医師が認識し始めると、状況は変化します。これは特に、脂質クリニックや専門医への紹介プログラムが既に存在する医療システムに当てはまります。一方、生涯にわたる高LDLコレステロール値への曝露に関する理解が深まることで、リスクを早期に認識できるようになります。
生物製剤の製造および供給能力の拡大
商業的な供給は、複雑な生物製剤の安定した生産、無菌充填能力、コールドチェーン流通、そして便利な投与システムに依存します。製造への投資は、供給制約を軽減すると同時に、地理的な拡大と製品の安定供給を支えることができます。プレフィルドデバイス技術の改良は、特に病院外で長期注射療法を受けている患者にとって、投与の複雑さを軽減します。これらの変化は、薬剤そのものだけでなく、治療体験全体に影響を与えます。生物製剤の生産、品質管理システム、デバイスパートナーシップ、確立された流通ネットワークを統合した製造業者は、需要の変化に効率的に対応できます。新興市場においては、政府が調達コストを抑制しながらアクセスを改善しようとする中で、現地の製薬会社とのパートナーシップや地域流通協定がますます重要になる可能性があります。したがって、供給の回復力は、運用上の要件であると同時に、戦略的な競争上の差別化要因でもあります。
抗PCSK9モノクローナル抗体市場の将来動向
成果に基づく処方は、製品差別化をますます左右するようになるだろう
抗PCSK9モノクローナル抗体市場の動向は、今後の競争がLDL-C低下にとどまらず、実証された心血管アウトカム、治療継続性、および実臨床における有効性へと移行していく可能性が高いことを示唆しています。支払者と医師は、バイオマーカーの低下のみに頼るのではなく、一次予防および二次予防集団全体におけるエビデンスの強さに基づいて製品を比較する傾向が強まるでしょう。これは、長期アウトカム研究と多様な患者データセットによって裏付けられた治療法に有利に働く可能性があります。また、実臨床におけるエビデンスは、管理された臨床試験以外での服薬遵守、継続性、医療資源の利用、およびイベント回避を実証する上で、より重要になるかもしれません。エビデンスが蓄積されるにつれて、製造業者は特定のリスクプロファイルとケアパスウェイに基づいて販売戦略を細分化する可能性があります。その結果、臨床的差別化、エビデンスの質、および患者アクセスプログラムが製品のポジショニングを総合的に決定する、よりアウトカム重視の購買環境が生まれる可能性があります。
統合的な脂質管理経路は、より幅広い専門分野での導入を促進するだろう。
次の市場発展段階では、脂質検査、心血管リスク評価、専門医への紹介、注射剤による治療開始の統合がさらに進むと予想されます。デジタルヘルスツールや電子カルテは、LDLコレステロール値が治療閾値を超えている患者を特定し、医師による診察を促すことができます。病院では、心臓病科、内分泌科、プライマリケア、薬局サービスを連携させた多職種連携経路の利用が増加する可能性があります。このような統合により、治療機会の逸失を減らし、治療開始後のモニタリングを改善できます。同時に、患者支援サービスでは、注射に関する教育、服薬遵守のリマインダー、費用負担に関する情報提供、フォローアップの脂質検査などが重視されるでしょう。これらの機能は、治療対象患者数が増加するにつれて、専門医だけではすべての対象患者を管理するには不十分になる可能性があるため、特に重要になります。
抗PCSK9モノクローナル抗体市場の機会
診断が不十分な家族性高コレステロール血症患者集団への拡大
家族性高コレステロール血症は、診断の遅れがLDLコレステロールへの長期曝露と早期心血管疾患につながる可能性があるため、魅力的な機会と言えます。スクリーニング、カスケード検査、脂質クリニック、専門医への紹介への投資は、診断を受けた治療対象者を拡大することにつながります。商業戦略としては、遺伝的または臨床的に疑われる患者の特定を改善する診断検査機関や心血管センターとの提携に重点を置くことができます。プライマリケア医向けの教育プログラムは、紹介の遅延をさらに短縮できます。新興国では、簡素化されたスクリーニングプロトコルと専門医の集中拠点が、診断への実用的な道筋を提供する可能性があります。診断の特定と治療開始、償還支援、長期フォローアップを結びつける企業は、より統合された患者経路を構築できます。この機会は、心血管ケア能力が向上しているにもかかわらず、高リスク患者の診断が不十分な状況が続いている場合に特に重要です。
新興心血管市場における地域密着型アクセス戦略
新興市場は、バイオ医薬品の商業化と、地域に合わせた価格設定、調達、流通、患者サポートモデルを組み合わせる機会を提供します。インド、中国、東南アジア、ラテンアメリカ、および一部の中東諸国は、大幅なコスト制約を管理しながら、専門的な心血管インフラを開発しています。企業は、現地の販売代理店、病院との提携、地域の医薬品安全性監視機能、入札への参加を含む差別化されたアクセス戦略を追求できます。規制要件が許せば、製造または包装の提携も供給経済性を向上させる可能性があります。抗PCSK9モノクローナル抗体市場の予測では、地理的拡大は製品の入手可能性のみに依存するのではなく、償還制度と臨床的証拠に合わせて価格設定を整合させる能力に依存するとされています。高症例数の心血管センターへの的を絞った投資は、より広範な普及に向けた管理された経路を提供できます。
最近の動向
- 2026年6月:米国糖尿病学会学術集会で発表されたVESALIUS-CVサブグループに関する新たなデータによると、レパーサは糖尿病を有する高リスク患者6,002人において、複合主要心血管イベントのリスクを29%低減し、LDL-Cの早期管理の有効性を示すエビデンスを強化した。
- 2026年1月:サノフィは、2025年のプラルエントの純売上高が5億2,600万ユーロとなり、為替変動の影響を除いた実質ベースで9.3%の成長を記録したと発表した。欧州での売上高は為替変動の影響を除いた実質ベースで25.0%増加し、確立された心血管疾患市場におけるアリロクマブの継続的な商業的勢いを浮き彫りにした。
- 2025年5月:米国連邦陪審は、レパーサとプラルエント間の競争に影響を与えたとされる抱き合わせリベートに関する独占禁止法違反訴訟において、アムジェンに責任があると判断した。リジェネロンには、補償的損害賠償として1億3560万ドル、懲罰的損害賠償として2億7120万ドルが支払われることになった。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -