
Mercato degli anticorpi monoclonali anti-PCSK9: dimensioni, quota e previsioni 2034
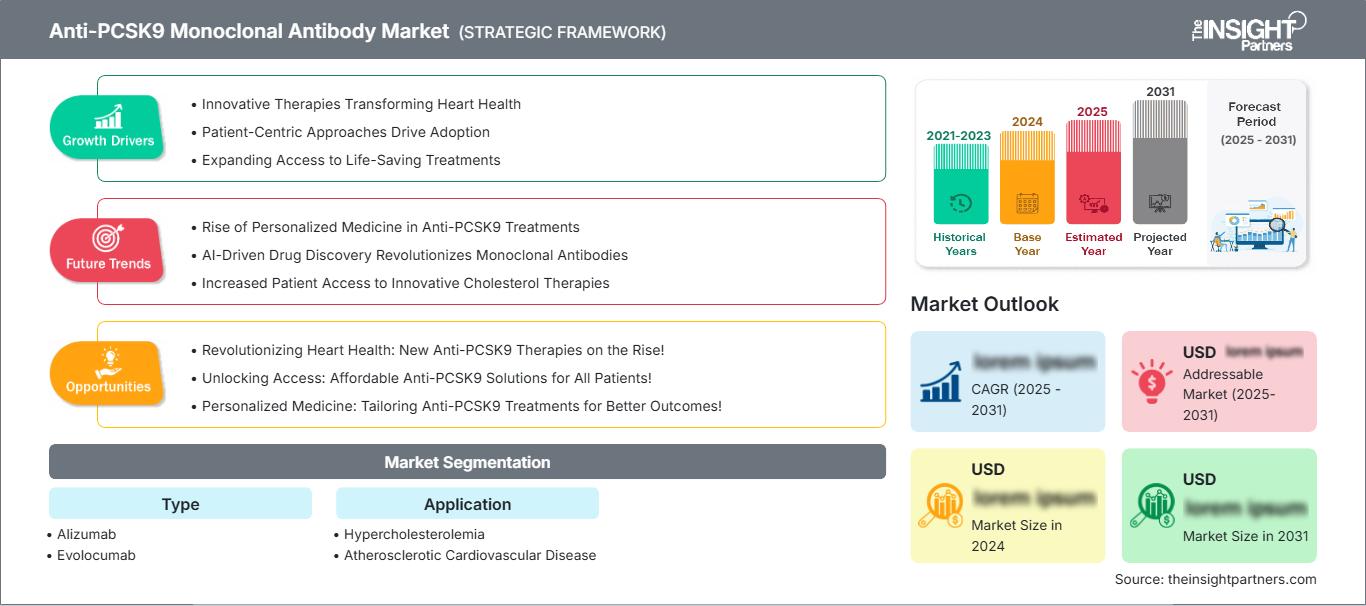
Dimensioni e previsioni del mercato degli anticorpi monoclonali anti-PCSK9 (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (Alizumab, Evolocumab); applicazione (ipercolesterolemia, malattie cardiovascolari aterosclerotiche, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023268
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
4,85 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,46 %
Tasso di crescita
Mercato di riferimento
70,47 miliardi di dollari USA
(2026-2034)
Il mercato degli anticorpi monoclonali anti-PCSK9 aveva un valore di 4,85 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,93 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,46% nel periodo 2026-2034. L'espansione è supportata dalla crescente attenzione clinica alla riduzione intensiva del colesterolo LDL, da una gestione più ampia del rischio cardiovascolare e dalla continua adozione di terapie biologiche ipolipemizzanti nei pazienti non adeguatamente controllati con i trattamenti convenzionali.
Si prevede che la domanda nordamericana crescerà a un tasso annuo composto (CAGR) stimato del 10-12% nel periodo 2026-2034, supportata da un'ampia infrastruttura di rimborso e dal crescente utilizzo dell'inibizione di PCSK9 nelle popolazioni ad alto rischio cardiovascolare. Le dimensioni del mercato degli anticorpi monoclonali anti-PCSK9 sono inoltre influenzate dall'ampliamento dei criteri di prescrizione, da evidenze cliniche più solide e dalla crescente familiarità dei medici con le terapie ipolipemizzanti iniettabili.
Analisi e approfondimenti sul mercato degli anticorpi monoclonali anti-PCSK9
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 43-47% per gli anticorpi monoclonali anti-PCSK9 nel 2025, grazie ai percorsi di trattamento cardiovascolare consolidati e alla copertura dei rimborsi, mentre il mercato crescerà a un tasso annuo composto (CAGR) del 10-12% tra il 2026 e il 2034, man mano che si amplieranno i criteri di ammissibilità al trattamento.
- USA: Si prevede che gli Stati Uniti rappresenteranno l'88-92% del valore del Nord America nel 2025, con una crescita annua composta (CAGR) del 10-12% nel periodo 2026-2034, trainata da un maggiore utilizzo di strategie di riduzione del rischio cardiovascolare e dall'evoluzione dei criteri di accesso.
- Europa: Si stima che l'Europa deterrà una quota di mercato del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9-11% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie a percorsi strutturati per la gestione dei lipidi.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 12-14% nel periodo 2026-2034. Cina, Giappone, Corea del Sud, India e Australia rappresentano la principale base di domanda regionale grazie all'espansione della capacità di assistenza cardiovascolare.
- Segmento più ampio: i prodotti monoclonali rappresentano il segmento più ampio, con una quota di mercato del 92-96% nel 2025 e un tasso di crescita annuo composto (CAGR) stimato del 9-11% fino al 2034, a testimonianza del loro consolidato utilizzo terapeutico.
- Segmento ad alta crescita: i prodotti policlonali rappresentano una base più piccola, ma si stima che raggiungeranno una quota del 4-8% nel 2025, con un CAGR del 12-15%, supportato principalmente dalle applicazioni di ricerca.
- Aziende chiave analizzate nel dettaglio: Sanofi e Regeneron Pharmaceuticals, Inc., Amgen Inc., Creative Diagnostics, Thermo Fisher Scientific Inc., Abnova Corporation, Dr. Reddy's Laboratories Limited, Merck KGaA, GeneTex, Inc., Novartis AG, PerkinElmer, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo nel mercato degli anticorpi monoclonali anti-PCSK9 ha trasformato questa specialità biologica in una parte consolidata della gestione intensiva dei lipidi. Gli sforzi di sviluppo si sono concentrati sull'inibizione altamente specifica di PCSK9, sulla somministrazione sottocutanea affidabile e sui dati che dimostrano la riduzione degli eventi cardiovascolari. La competenza produttiva per questo farmaco biologico è rimasta fortemente concentrata nelle mani di produttori che possiedono le competenze per la coltura cellulare, la purificazione, la formulazione e la logistica della catena del freddo. La concorrenza è sempre più definita dalla qualità delle evidenze, dall'accessibilità, dalla praticità di somministrazione e dall'efficienza produttiva.
In prospettiva, la crescita del mercato degli anticorpi monoclonali anti-PCSK9 sarà trainata dall'identificazione precoce degli individui ad alto rischio, dall'utilizzo nelle popolazioni sottoposte a prevenzione primaria e dall'espansione nei sistemi sanitari dei paesi in via di sviluppo. Le nuove linee guida normative che chiariscono le popolazioni idonee per le malattie cardiovascolari potrebbero ampliare il numero di pazienti idonei, mentre le discussioni con i pagatori e la gestione dei prezzi influenzeranno i tassi di adozione. Gli investimenti futuri si concentreranno quindi probabilmente sulla gestione del ciclo di vita, sull'efficienza produttiva, sui dispositivi differenziati e sulla generazione di evidenze per un utilizzo precoce lungo lo spettro del rischio cardiovascolare.
Ambito del rapporto di mercato sugli anticorpi monoclonali anti-PCSK9
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,85 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli anticorpi monoclonali anti-PCSK9
Le tendenze della domanda nel mercato degli anticorpi monoclonali anti-PCSK9 sono determinate dal persistente rischio residuo di malattie cardiovascolari nei pazienti che continuano ad avere livelli di LDL-C superiori ai valori target nonostante la terapia con statine o terapie combinate. Di conseguenza, le tendenze di crescita del mercato degli anticorpi monoclonali anti-PCSK9 saranno strettamente legate all'intensificazione del trattamento, al trattamento dell'ipercolesterolemia familiare e alla prevenzione secondaria. I componenti della catena del valore includono lo sviluppo degli anticorpi, la produzione in cellule di mammifero, la purificazione, il riempimento sterile, l'assemblaggio dei dispositivi, la logistica, il rimborso e le prescrizioni specializzate. Le condizioni di fornitura continuano a dipendere dalle capacità di produzione di farmaci biologici e dalla catena del freddo.
Il successo commerciale nel mercato degli anticorpi monoclonali anti-PCSK9 richiederebbe il coinvolgimento di numerosi soggetti interessati, tra cui produttori di farmaci, grossisti, farmacie specializzate, ospedali, cardiologi, lipidologi, medici di base, enti pagatori e servizi di supporto ai pazienti. I risultati ottenuti durante gli studi sugli esiti cardiovascolari cambierebbero radicalmente le pratiche di prescrizione, spostando l'attenzione dalla riduzione del colesterolo LDL alla prevenzione effettiva degli eventi. Dal punto di vista dell'offerta, la capacità produttiva, la coerenza dei lotti, la disponibilità dei dispositivi e la conformità alle normative internazionali continuano a svolgere un ruolo chiave.
Secondo l'analisi competitiva del rapporto di mercato sugli anticorpi monoclonali anti-PCSK9, la pressione competitiva si concentra sui farmaci esistenti di Amgen e sulla collaborazione tra Sanofi e Regeneron, mentre le organizzazioni di ricerca e i fornitori di anticorpi, tra cui Creative Diagnostics, Abnova Corporation, GeneTex, Inc. e Thermo Fisher Scientific Inc., rivestono un ruolo più significativo nelle applicazioni di ricerca degli anticorpi. La valutazione competitiva e la stima delle opportunità di fatturato nel mercato devono quindi considerare la differenziazione tra i prodotti terapeutici commerciali e gli ecosistemi degli anticorpi per la ricerca.
Per quanto riguarda le previsioni di mercato degli anticorpi monoclonali anti-PCSK9, le considerazioni sugli investimenti si stanno concentrando su evidenze, produttività, accesso e ciclo di vita. Merck KGaA, Novartis AG, PerkinElmer, Inc. e Dr. Reddy's Laboratories Limited possono apportare punti di forza complementari nei settori dei biofarmaci, della diagnostica, dei prodotti per la ricerca e della commercializzazione di farmaci. La strategia competitiva, quindi, dipende dalle evidenze cliniche, dalla presenza regolatoria, dall'economia della produzione, dalle connessioni con i canali di distribuzione e dalla capacità di supportare medici e pazienti nei programmi di gestione dei lipidi a lungo termine.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli anticorpi monoclonali anti-PCSK9: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli anticorpi monoclonali anti-PCSK9
Si stima che il Nord America deterrà il 43-47% del valore globale nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10-12% fino al 2034. Gli Stati Uniti guidano la domanda regionale grazie all'esperienza dei cardiologi nell'uso degli inibitori di PCSK9 e al contesto dei sistemi di rimborso che valorizza le popolazioni ad alto rischio che necessitano di un'ulteriore riduzione dei livelli di colesterolo LDL. Il contributo del Canada deriva dalla gestione cardiovascolare guidata dagli specialisti e dalle strutture di rimborso per il pubblico.
L'ecosistema regionale è reso possibile dalla produzione avanzata di farmaci biologici, dalle capacità delle farmacie specializzate e da un'ampia disponibilità di dati sugli esiti. Anche le evidenze sulla prevenzione primaria e gli strumenti di accesso influenzano l'adozione della terapia. La forza commerciale di Amgen, Sanofi e Regeneron garantisce la disponibilità del prodotto, mentre i fornitori di servizi di ricerca potenziano l'ecosistema degli anticorpi.
Mercato statunitense degli anticorpi monoclonali anti-PCSK9
Gli Stati Uniti rappresentano circa l'88-92% del valore di mercato nordamericano degli anticorpi monoclonali anti-PCSK9 nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10-12% nel periodo 2026-2034. La disponibilità del prodotto, le reti di specialisti, la copertura assicurativa e le modifiche all'etichettatura da parte della FDA facilitano l'adozione. Repatha di Amgen e Praluent di Sanofi-Regeneron rappresentano i principali concorrenti nel panorama terapeutico.
La domanda di applicazioni terapeutiche si concentra principalmente sull'ipercolesterolemia, sull'ipercolesterolemia familiare e sulla prevenzione del rischio cardiovascolare. L'aspetto normativo è particolarmente rilevante, poiché la modifica delle indicazioni potrebbe cambiare la popolazione di pazienti senza la necessità di un meccanismo diverso. Le prestazioni di un prodotto sono inoltre influenzate dall'autorizzazione preventiva, dalla compartecipazione alla spesa da parte del paziente, dalla fornitura da parte delle farmacie specializzate e dalla fiducia dei medici nell'aderenza al trattamento a lungo termine. Questo rende gli Stati Uniti il mercato strategicamente più importante del Nord America.
Mercato europeo degli anticorpi monoclonali anti-PCSK9
Si stima che l'Europa rappresenterà il 26-30% del valore di mercato globale degli anticorpi monoclonali anti-PCSK9 nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 9-11% fino al 2034, con la Germania come paese leader. Le politiche nazionali di rimborso, le linee guida per la gestione dei lipidi e i processi di valutazione delle tecnologie sanitarie influenzano fortemente l'accesso. Germania, Regno Unito, Francia, Italia e Spagna costituiscono collettivamente i principali centri di domanda europei.
Mentre il Regno Unito dispone di percorsi di prevenzione cardiovascolare e di una valutazione delle evidenze scientifiche coordinata a livello centrale, la Germania vanta infrastrutture specializzate e una notevole capacità di acquisto di farmaci. Francia, Italia e Spagna dispongono di infrastrutture cardiologiche, sebbene con maggiore variabilità in termini di finanziamenti e distribuzione geografica. In Europa, nel complesso, la determinazione dei prezzi e l'analisi dell'impatto sul bilancio rimangono questioni commerciali cruciali che influenzano la velocità con cui le innovazioni arrivano alla fase di prescrizione.
Mercato degli anticorpi monoclonali anti-PCSK9 nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 20-24% per gli anticorpi monoclonali anti-PCSK9 nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-14% fino al 2034. Il mercato principale è la Cina, seguita da Giappone e Corea del Sud, rispettivamente al secondo e terzo posto. Altri mercati importanti includono India e Australia. I fattori trainanti della crescita sono la crescente prevalenza delle malattie cardiovascolari, il miglioramento delle competenze specialistiche e il maggiore accesso ai farmaci biologici.
L'industria farmaceutica cinese, unitamente al sistema cardiovascolare avanzato giapponese, genera domanda nella regione. La Corea del Sud integra ospedali all'avanguardia e farmaci biologici, mentre l'India ha un potenziale di crescita a lungo termine grazie al crescente ricorso a cure specialistiche. L'Australia dispone di una struttura di rimborso ben sviluppata. Le modifiche alle politiche relative allo screening e ai trattamenti cardiovascolari contribuiranno a identificare un maggior numero di pazienti; tuttavia, l'accessibilità economica e il rimborso rimangono fattori critici.
Mercato degli anticorpi monoclonali anti-PCSK9 in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7-9% nel periodo 2026-2034, con l'Arabia Saudita in testa alla classifica. Gli Emirati Arabi Uniti offrono un sistema sanitario privato all'avanguardia, mentre il Sudafrica rimane un importante polo regionale per l'industria farmaceutica e l'assistenza specialistica. Il resto dei mercati del Medio Oriente e dell'Africa continua a dipendere maggiormente dai centri di terzo livello e dai farmaci biologici importati.
Gli investimenti nelle infrastrutture sanitarie, la crescente priorità nella gestione delle malattie non trasmissibili e l'espansione delle reti di specialisti forniscono le basi per l'adozione di tali soluzioni. I ricavi del settore energetico nelle economie del Golfo possono sostenere la modernizzazione degli ospedali e l'approvvigionamento di farmaci ad alto costo, mentre l'accesso rimane più limitato nei mercati africani a basso reddito. L'affidabilità della distribuzione, le infrastrutture della catena del freddo, i modelli di approvvigionamento e la consapevolezza degli specialisti determineranno il ritmo dell'espansione regionale.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 9-11% nel periodo 2026-2034. Gli anticorpi monoclonali dominano le applicazioni terapeutiche perché l'inibizione di PCSK9 richiede un legame al bersaglio altamente specifico e un'attività farmacologica clinicamente validata. I prodotti policlonali sono principalmente utilizzati per la ricerca e lo sviluppo di test, creando una base commerciale più ristretta. La differenziazione all'interno di questo segmento dipende sempre più da purezza, specificità, formulazione, riproducibilità e idoneità all'applicazione.
- Monoclonali: I prodotti monoclonali mantengono la posizione commerciale principale perché la specificità del bersaglio definita supporta lo sviluppo terapeutico, la produzione standardizzata, la caratterizzazione regolatoria e prestazioni farmacologiche costanti nei diversi contesti di trattamento cardiovascolare.
- Policlonali: I prodotti policlonali sono adatti a flussi di lavoro di ricerca che richiedono un riconoscimento più ampio degli epitopi, tra cui lo sviluppo di test e studi esplorativi, risultando strategicamente rilevanti per i laboratori che studiano la biologia di PCSK9 e il metabolismo lipidico.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 10-12% nel periodo 2026-2034. L'ipercolesterolemia rimane centrale poiché la riduzione del colesterolo LDL rappresenta l'obiettivo terapeutico immediato, mentre le malattie cardiovascolari aterosclerotiche influenzano sempre più l'adozione di tali terapie attraverso decisioni terapeutiche basate sui risultati. La crescita delle applicazioni è quindi legata alla stratificazione del rischio, all'intensificazione del trattamento, all'invio a specialisti e alla disponibilità di evidenze a supporto di un'ammissibilità più ampia dei pazienti.
- Ipercolesterolemia: la domanda è trainata da pazienti non adeguatamente controllati con la terapia ipolipemizzante convenzionale, inclusi individui con ipercolesterolemia familiare e persistente elevazione del colesterolo LDL che richiedono un ulteriore intervento farmacologico.
- Malattia cardiovascolare aterosclerotica: questa applicazione è strategicamente importante perché l'inibizione di PCSK9 può integrare i percorsi di prevenzione secondaria consolidati, in particolare quando l'esposizione residua al colesterolo LDL rimane clinicamente significativa dopo la terapia standard.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ipercolesterolemia |
Alto |
Intensificazione del colesterolo LDL |
Maturo |
|
Malattia cardiovascolare aterosclerotica |
Alto |
Prevenzione degli eventi |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli anticorpi monoclonali anti-PCSK9
Criteri di ammissibilità al trattamento più ampi e intervento cardiovascolare più precoce
L'estensione delle popolazioni di pazienti considerate ad alto rischio fa sì che le opportunità commerciali associate agli inibitori di PCSK9 crescano oltre i gruppi di pazienti destinati alla prevenzione secondaria. Le decisioni di prescrizione basate sull'approvazione regolatoria e sui dati clinici che giustificherebbero il trattamento per coloro che presentano un elevato rischio cardiovascolare possono anticipare l'inizio della terapia in una fase più avanzata della malattia. In tal modo, emergerà una nuova ondata di pazienti che in precedenza assumevano statine o ezetimibe ma che presentavano livelli persistentemente elevati di colesterolo LDL. L'implicazione commerciale va oltre il numero di prescrizioni, poiché l'inizio precoce del trattamento aumenta la durata della terapia necessaria e sottolinea l'importanza dei programmi di aderenza. Allo stesso tempo, gli enti pagatori valutano se un criterio di eleggibilità più permissivo porti a una riduzione sufficiente degli eventi cardiovascolari da compensare il costo dei farmaci biologici.
Aumento del rischio cardiovascolare e persistente esposizione al colesterolo LDL.
Il problema delle malattie cardiovascolari persiste, mentre l'elevato livello di LDL-C si conferma come un fattore di rischio modificabile che richiede una gestione adeguata. La presenza diffusa di obesità, diabete, ipertensione, ipercolesterolemia familiare e patologie aterosclerotiche preesistenti crea un ampio bacino di pazienti per i quali potrebbe essere giustificato un intensificarsi della terapia. In termini di vendite, la situazione si configura quando i medici iniziano a riconoscere i casi di persone che non riescono a raggiungere il livello target di LDL-C con l'aiuto di statine e/o terapia combinata. Ciò vale soprattutto per i sistemi sanitari che già dispongono di ambulatori per le dislipidemie e programmi di invio a specialisti. Allo stesso tempo, una maggiore consapevolezza dell'esposizione a livelli elevati di LDL-C nel corso della vita contribuisce a identificare i rischi in fase precoce.
Ampliamento delle capacità di produzione e distribuzione di farmaci biologici.
La disponibilità commerciale dipende da una produzione affidabile di farmaci biologici complessi, dalla capacità di riempimento sterile, dalla distribuzione a catena del freddo e da sistemi di somministrazione pratici. Gli investimenti nella produzione possono ridurre i vincoli di fornitura, supportando al contempo l'espansione geografica e la disponibilità costante del prodotto. I miglioramenti nella tecnologia dei dispositivi preriempiti riducono anche la complessità della somministrazione, in particolare per i pazienti che ricevono terapie iniettabili a lungo termine al di fuori degli ospedali. Questi cambiamenti influenzano l'intera esperienza di trattamento, non solo il farmaco in sé. I produttori con una produzione integrata di farmaci biologici, sistemi di controllo qualità, partnership con i produttori di dispositivi e reti di distribuzione consolidate possono rispondere in modo più efficiente alle variazioni della domanda. Per i mercati emergenti, le partnership farmaceutiche locali e gli accordi di distribuzione regionali potrebbero diventare sempre più importanti, poiché i governi cercano di migliorare l'accesso ai farmaci controllando al contempo i costi di approvvigionamento. La resilienza dell'offerta rappresenta quindi sia un requisito operativo sia un fattore strategico di differenziazione competitiva.
Tendenze future del mercato degli anticorpi monoclonali anti-PCSK9
La prescrizione basata sui risultati influenzerà sempre più la differenziazione dei prodotti.
Le tendenze del mercato degli anticorpi monoclonali anti-PCSK9 indicano che la concorrenza futura si sposterà probabilmente dalla semplice riduzione del colesterolo LDL verso risultati cardiovascolari dimostrati, persistenza del trattamento ed efficacia nel mondo reale. I pagatori e i medici confronteranno sempre più i prodotti in base alla solidità delle evidenze scientifiche nelle popolazioni sottoposte a prevenzione primaria e secondaria, anziché basarsi esclusivamente sulla riduzione dei biomarcatori. Ciò potrebbe favorire le terapie supportate da studi di follow-up a lungo termine e da diversi set di dati sui pazienti. Le evidenze del mondo reale potrebbero inoltre acquisire maggiore importanza nel dimostrare l'aderenza, la persistenza, l'utilizzo delle risorse sanitarie e la prevenzione degli eventi al di fuori degli studi clinici controllati. Con l'accumularsi delle evidenze, i produttori potrebbero segmentare le strategie commerciali in base a specifici profili di rischio e percorsi di cura. Il risultato potrebbe essere un contesto di acquisto maggiormente orientato ai risultati, in cui la differenziazione clinica, la qualità delle evidenze e i programmi di accesso per i pazienti determinano collettivamente il posizionamento del prodotto.
Percorsi integrati per la gestione dei lipidi favoriranno una più ampia adozione specialistica.
Si prevede che la prossima fase di sviluppo del mercato comporterà una maggiore integrazione tra test lipidici, valutazione del rischio cardiovascolare, invio a specialisti e avvio del trattamento iniettivo. Gli strumenti di salute digitale e le cartelle cliniche elettroniche possono identificare i pazienti i cui livelli di LDL-C rimangono al di sopra delle soglie di trattamento e sollecitare una revisione da parte del medico. Gli ospedali potrebbero utilizzare sempre più percorsi multidisciplinari che colleghino cardiologia, endocrinologia, medicina generale e servizi farmaceutici. Tale integrazione può ridurre le opportunità di trattamento mancate, migliorando al contempo il monitoraggio dopo l'inizio della terapia. Parallelamente, i servizi di supporto ai pazienti potrebbero concentrarsi sull'educazione all'iniezione, sui promemoria per l'aderenza alla terapia, sull'orientamento verso soluzioni economiche e sui test lipidici di follow-up. Queste funzionalità potrebbero essere particolarmente importanti man mano che il trattamento si estende a popolazioni di pazienti più ampie, dove la sola capacità specialistica potrebbe non essere sufficiente a gestire tutti i pazienti idonei.
Opportunità di mercato per gli anticorpi monoclonali anti-PCSK9
Espansione nelle popolazioni con ipercolesterolemia familiare sottodiagnosticata
L'ipercolesterolemia familiare rappresenta un'interessante opportunità, poiché una diagnosi tardiva può comportare un'esposizione prolungata al colesterolo LDL e un'insorgenza precoce di malattie cardiovascolari. Investire in screening, test a cascata, ambulatori per le dislipidemie e invii a specialisti può ampliare la popolazione di pazienti diagnosticati e idonei al trattamento. Le strategie commerciali possono concentrarsi su partnership con laboratori di diagnostica e centri cardiovascolari che migliorino l'identificazione di pazienti con sospetto genetico o clinico. Programmi di formazione per i medici di base possono ulteriormente ridurre i tempi di attesa per l'invio a specialisti. Nelle economie emergenti, protocolli di screening semplificati e centri specialistici centralizzati possono fornire percorsi diagnostici concreti. Le aziende che collegano l'identificazione diagnostica con l'inizio del trattamento, il supporto al rimborso e il follow-up a lungo termine possono costruire un percorso del paziente più integrato. Questa opportunità è particolarmente rilevante laddove i pazienti ad alto rischio rimangono sottodiagnosticati nonostante la crescente capacità di assistenza cardiovascolare.
Strategie di accesso localizzate nei mercati cardiovascolari emergenti
I mercati emergenti offrono l'opportunità di combinare la commercializzazione di farmaci biologici con modelli localizzati di prezzi, approvvigionamento, distribuzione e supporto ai pazienti. India, Cina, Sud-est asiatico, America Latina e alcune economie del Medio Oriente stanno sviluppando infrastrutture cardiovascolari specializzate, pur dovendo gestire notevoli vincoli di costo. Le aziende possono perseguire strategie di accesso differenziate che coinvolgono distributori locali, partnership con gli ospedali, capacità regionali di farmacovigilanza e partecipazione alle gare d'appalto. Le partnership di produzione o confezionamento possono anche migliorare l'economia dell'offerta laddove i requisiti normativi lo consentano. Le previsioni per il mercato degli anticorpi monoclonali anti-PCSK9 indicano che l'espansione geografica dipenderà meno dalla sola disponibilità del prodotto e più dalla capacità di allineare i prezzi ai sistemi di rimborso e alle evidenze cliniche. Investimenti mirati in centri cardiovascolari ad alto volume possono fornire un percorso controllato verso una più ampia adozione.
Sviluppi recenti
- Giugno 2026: Nuovi dati del sottogruppo VESALIUS-CV presentati alle sessioni scientifiche dell'American Diabetes Association hanno dimostrato che Repatha ha ridotto del 29% il rischio dell'endpoint cardiovascolare maggiore composito in 6.002 pazienti diabetici ad alto rischio, rafforzando le prove a favore di una gestione più precoce del colesterolo LDL.
- Gennaio 2026: Sanofi ha riportato un fatturato netto di Praluent pari a 526 milioni di euro per il 2025, con una crescita del 9,3% a tassi di cambio costanti. Le vendite in Europa sono aumentate del 25,0% a tassi di cambio costanti, evidenziando il continuo successo commerciale di alirocumab nei mercati cardiovascolari consolidati.
- Maggio 2025: una giuria federale statunitense ha ritenuto Amgen responsabile in una causa antitrust relativa a presunti sconti cumulativi che avrebbero influenzato la concorrenza tra Repatha e Praluent. A Regeneron sono stati riconosciuti 135,6 milioni di dollari a titolo di risarcimento danni e 271,2 milioni di dollari a titolo di danni punitivi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -