
Mercado de anticuerpos monoclonales anti-PCSK9: tamaño, cuota de mercado y previsiones 2034
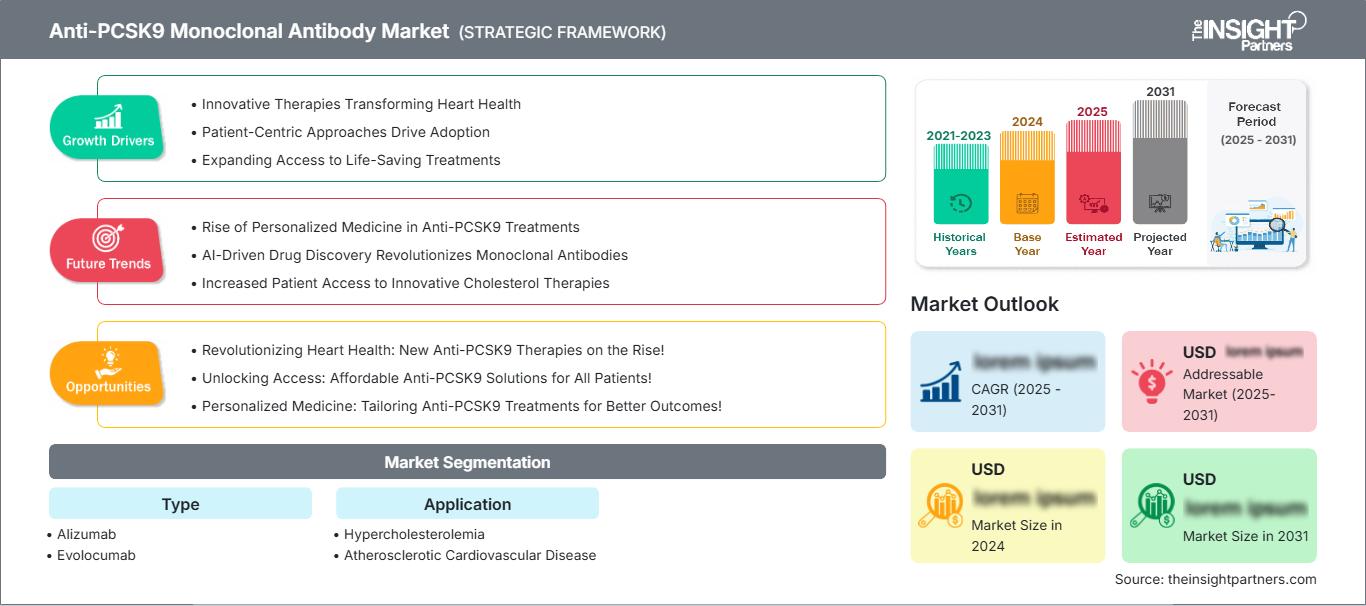
Tamaño del mercado y previsiones del anticuerpo monoclonal anti-PCSK9 (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (alizumab, evolocumab); aplicación (hipercolesterolemia, enfermedad cardiovascular aterosclerótica, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023268
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
4.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,46 %
Índice de crecimiento
Mercado potencial
70.470 millones de dólares estadounidenses
(2026-2034)
El mercado de anticuerpos monoclonales anti-PCSK9 alcanzó un valor de 4850 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 10 930 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 9,46 % durante el período 2026-2034. Esta expansión se ve impulsada por el creciente énfasis clínico en la reducción intensiva del colesterol LDL, una gestión más amplia del riesgo cardiovascular y la continua adopción de terapias biológicas para reducir los lípidos en pacientes con un control inadecuado mediante los tratamientos convencionales.
Se prevé que la demanda en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada del 10-12% durante el período 2026-2034, gracias a una amplia infraestructura de reembolso y al creciente uso de la inhibición de PCSK9 en poblaciones con alto riesgo cardiovascular. El tamaño del mercado de anticuerpos monoclonales anti-PCSK9 también se ve influenciado por la ampliación de los criterios de prescripción, una mayor evidencia clínica y una mayor familiaridad de los médicos con las terapias inyectables para reducir los lípidos.
Evaluación y perspectivas del mercado de anticuerpos monoclonales anti-PCSK9
- América del Norte: Se prevé que América del Norte represente entre el 43 % y el 47 % de la cuota de mercado de anticuerpos monoclonales anti-PCSK9 en 2025, gracias a las vías de tratamiento cardiovascular establecidas y la cobertura de reembolso, mientras que el mercado crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10 % al 12 % entre 2026 y 2034 a medida que se amplíen los criterios de elegibilidad para el tratamiento.
- EE. UU.: Se prevé que EE. UU. represente entre el 88 % y el 92 % del valor de Norteamérica en 2025, con un crecimiento anual compuesto del 10 % al 12 % durante el período 2026-2034, impulsado por un mayor uso de la reducción del riesgo cardiovascular y la evolución de los criterios de acceso.
- Europa: Se estima que Europa tendrá una cuota de mercado del 26-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9-11% durante el periodo 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus sistemas estructurados de control de lípidos.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 20-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 12-14% durante el período 2026-2034. China, Japón, Corea del Sur, India y Australia constituyen la principal base de demanda regional gracias a la creciente capacidad de atención cardiovascular.
- Segmento más grande: Los productos monoclonales representan el segmento más grande, con una cuota de mercado del 92-96% en 2025 y una tasa de crecimiento anual compuesta estimada del 9-11% hasta 2034, lo que refleja su uso terapéutico establecido.
- Segmento de alto crecimiento: Los productos policlonales representan una base más pequeña, pero se estima que alcanzarán una cuota de mercado del 4-8% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 12-15%, impulsada principalmente por aplicaciones de investigación.
- Empresas clave analizadas en detalle: Sanofi y Regeneron Pharmaceuticals, Inc., Amgen Inc., Creative Diagnostics, Thermo Fisher Scientific Inc., Abnova Corporation, Dr. Reddy's Laboratories Limited, Merck KGaA, GeneTex, Inc., Novartis AG, PerkinElmer, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo del mercado de anticuerpos monoclonales anti-PCSK9 ha convertido esta especialidad biológica en una parte fundamental del tratamiento intensivo de los lípidos. Los esfuerzos de desarrollo se han centrado en la inhibición altamente específica de PCSK9, la administración subcutánea fiable y la evidencia que demuestra la reducción de eventos cardiovasculares. La experiencia en la fabricación de este producto biológico se ha concentrado en productores con conocimientos especializados en cultivo celular, purificación, formulación y logística de cadena de frío. La competencia se define cada vez más por la calidad de la evidencia, el acceso, la facilidad de dosificación y la eficiencia de la fabricación.
En adelante, el crecimiento del mercado de anticuerpos monoclonales anti-PCSK9 estará impulsado por la detección temprana de individuos de alto riesgo, su uso en poblaciones de prevención primaria y su expansión a sistemas de salud en desarrollo. Las nuevas directrices regulatorias que aclaran las poblaciones elegibles para enfermedades cardiovasculares podrían aumentar el número de pacientes elegibles, mientras que las negociaciones con las aseguradoras y la gestión de precios influirán en las tasas de adopción. Por lo tanto, es probable que la inversión futura se centre en la gestión del ciclo de vida, la eficiencia de la fabricación, los dispositivos diferenciados y la generación de evidencia para su uso en etapas más tempranas del espectro de riesgo cardiovascular.
Alcance del informe de mercado de anticuerpos monoclonales anti-PCSK9
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de anticuerpos monoclonales anti-PCSK9
Las tendencias de la demanda en el mercado de anticuerpos monoclonales anti-PCSK9 están determinadas por el riesgo residual persistente de enfermedad cardiovascular en pacientes que mantienen niveles de LDL-C superiores a los valores objetivo a pesar del tratamiento con estatinas o terapia combinada. Por consiguiente, las tendencias de crecimiento del mercado de anticuerpos monoclonales anti-PCSK9 estarán estrechamente ligadas a la intensificación del tratamiento, el tratamiento de la hipercolesterolemia familiar y la prevención secundaria. Los componentes de la cadena de valor incluyen el desarrollo de anticuerpos, la fabricación en células de mamíferos, la purificación, el envasado estéril, el ensamblaje de dispositivos, la logística, el reembolso y las prescripciones especializadas. Las condiciones de suministro siguen dependiendo de la capacidad de fabricación de fármacos biológicos y de la cadena de frío.
El éxito comercial en el mercado de anticuerpos monoclonales anti-PCSK9 requeriría la participación de diversos actores, incluyendo fabricantes de medicamentos, mayoristas, farmacias especializadas, hospitales, cardiólogos, lipidólogos, médicos generales, aseguradoras y servicios de apoyo al paciente. Los resultados obtenidos en los ensayos clínicos sobre eventos cardiovasculares transformarían radicalmente las prácticas de prescripción, pasando del enfoque en la reducción del colesterol LDL a la prevención de eventos cardiovasculares. Desde el punto de vista del suministro, la capacidad de fabricación, la consistencia de los lotes, la disponibilidad de dispositivos y el cumplimiento de las normativas internacionales siguen siendo factores clave.
Según el análisis competitivo del informe de mercado de anticuerpos monoclonales anti-PCSK9, la presión competitiva se centra en los fármacos existentes de Amgen y la colaboración entre Sanofi y Regeneron, mientras que las organizaciones de investigación y los proveedores de anticuerpos, como Creative Diagnostics, Abnova Corporation, GeneTex, Inc. y Thermo Fisher Scientific Inc., tienen una mayor relevancia en las aplicaciones de investigación de anticuerpos. Por lo tanto, la evaluación competitiva y la valoración de las oportunidades de ingresos en el mercado deben considerar la diferenciación entre los productos terapéuticos comerciales y los ecosistemas de anticuerpos para investigación.
En cuanto a las previsiones del mercado de anticuerpos monoclonales anti-PCSK9, las consideraciones de inversión se centran cada vez más en la evidencia, la productividad, el acceso y el ciclo de vida. Merck KGaA, Novartis AG, PerkinElmer, Inc. y Dr. Reddy's Laboratories Limited pueden aportar fortalezas complementarias en biofármacos, diagnósticos, productos de investigación y comercialización de productos farmacéuticos. Por lo tanto, la estrategia competitiva depende de la evidencia clínica, la presencia regulatoria, la economía de la fabricación, las conexiones con los canales de distribución y la capacidad de ayudar a médicos y pacientes en programas de control de lípidos a largo plazo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de anticuerpos monoclonales anti-PCSK9: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de anticuerpos monoclonales anti-PCSK9
Se estima que Norteamérica representará entre el 43 % y el 47 % del valor global en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 12 % hasta 2034. Estados Unidos lidera la demanda regional gracias a la experiencia de los cardiólogos en el uso de inhibidores de PCSK9, y el entorno de las aseguradoras valora a las poblaciones de alto riesgo que necesitan reducir aún más sus niveles de colesterol LDL. La contribución canadiense se basa en la gestión cardiovascular impulsada por especialistas y en las estructuras de reembolso para el público.
El ecosistema regional se ve impulsado por la fabricación avanzada de productos biológicos, la capacidad de las farmacias especializadas y la amplia base de datos de resultados. Asimismo, la adopción de la terapia se ve influenciada por la evidencia de prevención primaria y las herramientas de acceso. La solidez comercial de Amgen, Sanofi y Regeneron facilita la disponibilidad del producto, mientras que los proveedores de investigación enriquecen el ecosistema de anticuerpos.
Mercado estadounidense de anticuerpos monoclonales anti-PCSK9
Estados Unidos representa aproximadamente entre el 88 % y el 92 % del valor de mercado de anticuerpos monoclonales anti-PCSK9 en Norteamérica para 2025, y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 12 % durante el período 2026-2034. La disponibilidad del producto, las redes de especialistas, la cobertura y los cambios en el etiquetado de la FDA facilitan su adopción. Repatha de Amgen y Praluent de Sanofi-Regeneron representan el principal panorama competitivo en el ámbito terapéutico.
La demanda de casos de uso se centra principalmente en la hipercolesterolemia, la hipercolesterolemia familiar y la prevención del riesgo cardiovascular. El aspecto regulatorio es particularmente relevante, ya que la modificación de las indicaciones podría cambiar la población de pacientes sin necesidad de un mecanismo diferente. El rendimiento de un producto también se ve influenciado por la autorización previa, el copago del paciente, la dispensación por farmacias especializadas y la confianza de los médicos en el cumplimiento del tratamiento a largo plazo. Esto convierte a Estados Unidos en el mercado más estratégico de Norteamérica.
Mercado europeo de anticuerpos monoclonales anti-PCSK9
Se estima que Europa representará entre el 26 % y el 30 % del valor del mercado mundial de anticuerpos monoclonales anti-PCSK9 en 2025 y experimentará un crecimiento anual compuesto del 9 % al 11 % hasta 2034, con Alemania como país líder. Las políticas nacionales de reembolso, las guías de control de lípidos y los procesos de evaluación de tecnologías sanitarias influyen notablemente en el acceso. Alemania, el Reino Unido, Francia, Italia y España conforman, en conjunto, los principales centros de demanda europeos.
Si bien el Reino Unido cuenta con protocolos de prevención cardiovascular y evaluación de la evidencia coordinados centralmente, Alemania dispone de infraestructura especializada y una considerable capacidad para la adquisición de productos farmacéuticos. Francia, Italia y España cuentan con infraestructura cardiológica, aunque existe mayor variabilidad en cuanto a su financiación y distribución geográfica. En Europa en general, el análisis de precios y el impacto presupuestario siguen siendo cuestiones comerciales clave que influyen en la rapidez con la que las innovaciones llegan a la fase de prescripción.
Mercado de anticuerpos monoclonales anti-PCSK9 en la región Asia-Pacífico
Se estima que la región APAC tendrá una cuota de mercado de anticuerpos monoclonales anti-PCSK9 del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12-14% hasta 2034. El principal mercado es China, seguido de Japón y Corea del Sur en segundo y tercer lugar, respectivamente. Otros mercados importantes son India y Australia. Los factores que impulsan este crecimiento incluyen la creciente prevalencia de enfermedades cardiovasculares, el aumento de las capacidades de los especialistas y el mayor acceso a los productos biológicos.
La industria farmacéutica china, junto con el avanzado sistema cardiovascular japonés, genera demanda en la región. Corea del Sur integra hospitales de vanguardia y productos biológicos, mientras que India tiene potencial para un volumen de pacientes a largo plazo gracias al creciente desarrollo de la atención especializada. Australia cuenta con una estructura de reembolso bien establecida. Los cambios en las políticas relacionadas con la detección y el tratamiento de enfermedades cardiovasculares contribuirán a identificar a más pacientes; sin embargo, la asequibilidad y el reembolso siguen siendo factores cruciales.
Mercado de anticuerpos monoclonales anti-PCSK9 en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 7-9% durante el periodo 2026-2034, con Arabia Saudita como país líder. Los Emiratos Árabes Unidos ofrecen un entorno sanitario privado de alta calidad, mientras que Sudáfrica sigue siendo un importante centro regional de productos farmacéuticos y atención especializada. El resto de los mercados de Oriente Medio y África dependen en mayor medida de centros de atención terciaria y productos biológicos importados.
La inversión en infraestructura sanitaria, la creciente prioridad que se le da al manejo de enfermedades no transmisibles y la expansión de las redes de especialistas sientan las bases para su adopción. Los ingresos del sector energético en las economías del Golfo pueden respaldar la modernización de los hospitales y la adquisición de medicamentos de alto costo, mientras que el acceso sigue siendo más limitado en los mercados africanos de menores ingresos. La fiabilidad de la distribución, la infraestructura de la cadena de frío, los modelos de adquisición y el conocimiento especializado determinarán el ritmo de la expansión regional.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 9-11% durante el período 2026-2034. Los anticuerpos monoclonales predominan en las aplicaciones terapéuticas, ya que la inhibición de PCSK9 requiere una unión al objetivo altamente específica y una actividad farmacológica clínicamente validada. Los productos policlonales se utilizan principalmente para la investigación y el desarrollo de ensayos, lo que genera una base comercial más reducida. La diferenciación dentro de este segmento depende cada vez más de la pureza, la especificidad, la formulación, la reproducibilidad y la idoneidad para la aplicación.
- Monoclonales: Los productos monoclonales mantienen la posición comercial principal porque la especificidad del objetivo definido respalda el desarrollo terapéutico, la fabricación estandarizada, la caracterización regulatoria y un rendimiento farmacológico constante en los distintos entornos de tratamiento cardiovascular.
- Policlonales: Los productos policlonales son útiles para flujos de trabajo de investigación que requieren un reconocimiento de epítopos más amplio, incluido el desarrollo de ensayos y estudios exploratorios, lo que los hace estratégicamente relevantes para los laboratorios que investigan la biología de PCSK9 y el metabolismo de los lípidos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 10-12% durante el periodo 2026-2034. La hipercolesterolemia sigue siendo fundamental, ya que la reducción del colesterol LDL es el objetivo terapéutico inmediato, mientras que la enfermedad cardiovascular aterosclerótica influye cada vez más en la adopción de tratamientos a través de decisiones terapéuticas basadas en resultados. Por lo tanto, el crecimiento de las aplicaciones está vinculado a la estratificación del riesgo, la intensificación del tratamiento, la derivación a especialistas y la disponibilidad de evidencia que respalde una mayor elegibilidad de los pacientes.
- Hipercolesterolemia: La demanda se centra en pacientes con un control inadecuado mediante la terapia convencional para reducir los lípidos, incluidos aquellos con hipercolesterolemia familiar y elevación persistente del colesterol LDL que requieren una intervención farmacológica adicional.
- Enfermedad cardiovascular aterosclerótica: Esta aplicación es estratégicamente importante porque la inhibición de PCSK9 puede complementar las vías de prevención secundaria ya establecidas, especialmente cuando la exposición residual al colesterol LDL sigue siendo clínicamente significativa después del tratamiento estándar.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|
Hipercolesterolemia |
Alto |
Intensificación del LDL |
Maduro |
|
Enfermedad cardiovascular aterosclerótica |
Alto |
Prevención de eventos |
Escalada |
Factores que impulsan el crecimiento del mercado de anticuerpos monoclonales anti-PCSK9 y análisis de su impacto
Mayor elegibilidad para el tratamiento e intervención cardiovascular más temprana.
La ampliación de las poblaciones de pacientes consideradas de alto riesgo hace que la oportunidad comercial asociada a los inhibidores de PCSK9 se extienda más allá de los grupos de pacientes de prevención secundaria. Las decisiones de prescripción basadas en la aprobación regulatoria y los datos clínicos que justifican el tratamiento para quienes presentan un riesgo cardiovascular elevado pueden adelantar el inicio del tratamiento en la evolución de la enfermedad. De este modo, surgirá una nueva oleada de pacientes que previamente tomaban estatinas o ezetimiba, pero que presentaban niveles persistentes de LDL-C. La implicación comercial va más allá del número de prescripciones, ya que el inicio más temprano del tratamiento aumenta la duración de la terapia y subraya la importancia de los programas de adherencia. Al mismo tiempo, las aseguradoras evalúan si un criterio de elegibilidad más flexible produce una reducción suficiente de los incidentes cardiovasculares para compensar el coste de los fármacos biológicos.
Mayor carga de riesgo cardiovascular y exposición persistente al colesterol LDL
El problema de las enfermedades cardiovasculares persiste, y el colesterol LDL elevado se destaca como un factor de riesgo modificable que requiere un manejo adecuado. La prevalencia de obesidad, diabetes, hipertensión, hipercolesterolemia familiar y enfermedad aterosclerótica preexistente crea un amplio grupo de personas en quienes podría justificarse la intensificación del tratamiento. En términos de ventas, la situación se da cuando los médicos comienzan a identificar casos de personas que no logran alcanzar su nivel objetivo de colesterol LDL con la ayuda de estatinas o terapia combinada. Esto aplica especialmente a los sistemas de salud que ya cuentan con clínicas de lípidos y programas de derivación a especialistas. Asimismo, una mayor comprensión de la exposición de por vida a niveles elevados de colesterol LDL ayuda a identificar los riesgos en una etapa temprana.
Expansión de las capacidades de fabricación y administración de productos biológicos
La disponibilidad comercial depende de la producción fiable de productos biológicos complejos, la capacidad de llenado estéril, la distribución en cadena de frío y los sistemas de administración convenientes. Las inversiones en fabricación pueden reducir las limitaciones de suministro, al tiempo que apoyan la expansión geográfica y la disponibilidad constante del producto. Las mejoras en la tecnología de dispositivos precargados también reducen la complejidad de la administración, especialmente para los pacientes que reciben terapia inyectable a largo plazo fuera de los hospitales. Estos cambios influyen en la experiencia de tratamiento en su totalidad, no solo en el medicamento en sí. Los fabricantes con producción integrada de productos biológicos, sistemas de control de calidad, alianzas para la fabricación de dispositivos y redes de distribución establecidas pueden responder de manera más eficiente a los cambios en la demanda. Para los mercados emergentes, las alianzas farmacéuticas locales y los acuerdos de distribución regional pueden adquirir cada vez más importancia a medida que los gobiernos buscan mejorar el acceso y, al mismo tiempo, controlar los costos de adquisición. Por lo tanto, la resiliencia del suministro representa tanto un requisito operativo como un diferenciador competitivo estratégico.
Tendencias futuras del mercado de anticuerpos monoclonales anti-PCSK9
La prescripción basada en resultados influirá cada vez más en la diferenciación de productos.
Las tendencias del mercado de anticuerpos monoclonales anti-PCSK9 indican que la competencia futura probablemente irá más allá de la reducción del colesterol LDL y se centrará en los resultados cardiovasculares demostrados, la persistencia del tratamiento y la efectividad en la práctica clínica. Los pagadores y los médicos compararán cada vez más los productos según la solidez de la evidencia en poblaciones de prevención primaria y secundaria, en lugar de basarse únicamente en la reducción de biomarcadores. Esto podría favorecer las terapias respaldadas por estudios de resultados a largo plazo y conjuntos de datos de pacientes diversos. La evidencia en la práctica clínica también podría adquirir mayor importancia para demostrar la adherencia, la persistencia, la utilización de recursos sanitarios y la prevención de eventos fuera de los ensayos controlados. A medida que se acumula evidencia, los fabricantes podrían segmentar sus estrategias comerciales en torno a perfiles de riesgo y vías de atención específicos. El resultado podría ser un entorno de compra más orientado a los resultados, en el que la diferenciación clínica, la calidad de la evidencia y los programas de acceso de los pacientes determinen conjuntamente el posicionamiento del producto.
Las vías integradas de gestión de lípidos respaldarán una mayor adopción de especialidades.
Se prevé que la siguiente fase del desarrollo del mercado implique una mayor integración de las pruebas de lípidos, la evaluación del riesgo cardiovascular, la derivación a especialistas y el inicio del tratamiento inyectable. Las herramientas de salud digital y los registros médicos electrónicos pueden identificar a los pacientes cuyo colesterol LDL se mantiene por encima de los umbrales de tratamiento y agilizar la revisión clínica. Es posible que los hospitales utilicen cada vez más protocolos multidisciplinarios que conecten cardiología, endocrinología, atención primaria y servicios farmacéuticos. Esta integración puede reducir las oportunidades de tratamiento perdidas y, al mismo tiempo, mejorar el seguimiento posterior al inicio del tratamiento. Paralelamente, los servicios de apoyo al paciente pueden hacer hincapié en la educación sobre inyecciones, los recordatorios de adherencia, la orientación sobre la asequibilidad y las pruebas de lípidos de seguimiento. Estas capacidades podrían ser especialmente importantes a medida que el tratamiento se extienda a poblaciones de pacientes más amplias, donde la capacidad especializada por sí sola podría no ser suficiente para atender a todos los pacientes elegibles.
Oportunidades de mercado para anticuerpos monoclonales anti-PCSK9
Expansión a poblaciones con hipercolesterolemia familiar infradiagnosticada
La hipercolesterolemia familiar representa una oportunidad atractiva, ya que un diagnóstico tardío puede resultar en una exposición prolongada al colesterol LDL y una enfermedad cardiovascular prematura. La inversión en cribado, pruebas en cascada, clínicas de lípidos y derivación a especialistas puede ampliar la población diagnosticada y tratada. Las estrategias comerciales pueden centrarse en alianzas con laboratorios de diagnóstico y centros cardiovasculares que mejoren la identificación de pacientes con sospecha genética o clínica. Los programas educativos para médicos de atención primaria pueden reducir aún más los retrasos en la derivación. En economías emergentes, los protocolos de cribado simplificados y los centros especializados centralizados pueden proporcionar vías prácticas para el diagnóstico. Las empresas que vinculan la identificación diagnóstica con el inicio del tratamiento, el apoyo al reembolso y el seguimiento a largo plazo pueden crear una ruta de atención al paciente más integrada. Esta oportunidad es particularmente relevante donde los pacientes de alto riesgo siguen estando infradiagnosticados a pesar del aumento de la capacidad de atención cardiovascular.
Estrategias de acceso localizadas en mercados cardiovasculares emergentes
Los mercados emergentes ofrecen la oportunidad de combinar la comercialización de productos biológicos con modelos localizados de precios, adquisición, distribución y atención al paciente. India, China, el sudeste asiático, Latinoamérica y algunas economías de Oriente Medio están desarrollando infraestructuras cardiovasculares especializadas, al tiempo que gestionan importantes limitaciones de costes. Las empresas pueden adoptar estrategias de acceso diferenciadas que incluyan distribuidores locales, alianzas con hospitales, capacidades regionales de farmacovigilancia y participación en licitaciones. Las alianzas de fabricación o envasado también pueden mejorar la rentabilidad del suministro cuando lo permitan las normativas. Las previsiones del mercado de anticuerpos monoclonales anti-PCSK9 indican que la expansión geográfica dependerá menos de la disponibilidad del producto y más de la capacidad de alinear los precios con los sistemas de reembolso y la evidencia clínica. La inversión dirigida a centros cardiovasculares de alto volumen puede proporcionar una vía controlada hacia una mayor adopción.
Novedades recientes
- Junio de 2026: Los nuevos datos del subgrupo VESALIUS-CV presentados en las Sesiones Científicas de la Asociación Americana de Diabetes mostraron que Repatha redujo el riesgo del criterio de valoración cardiovascular mayor compuesto en un 29 % entre 6002 pacientes con diabetes de alto riesgo, lo que refuerza la evidencia a favor de un control más temprano del colesterol LDL.
- Enero de 2026: Sanofi informó ventas netas de Praluent en 2025 por valor de 526 millones de euros, lo que representa un crecimiento del 9,3 % a tipos de cambio constantes. Las ventas en Europa aumentaron un 25,0 % a tipos de cambio constantes, lo que pone de manifiesto la continua aceptación comercial de alirocumab en los mercados cardiovasculares ya establecidos.
- Mayo de 2025: Un jurado federal estadounidense declaró a Amgen responsable en un caso antimonopolio relacionado con supuestos descuentos combinados que afectaban la competencia entre Repatha y Praluent. Regeneron recibió una indemnización de 135,6 millones de dólares por daños compensatorios y de 271,2 millones de dólares por daños punitivos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -