
Marché des anticorps monoclonaux anti-PCSK9 : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des anticorps monoclonaux anti-PCSK9 : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (alizumab, évolocumab) ; application (hypercholestérolémie, maladies cardiovasculaires athéroscléreuses, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023268
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
4,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,93 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
9,46 %
taux de croissance
Marché adressable
70,47 milliards de dollars américains
(2026-2034)
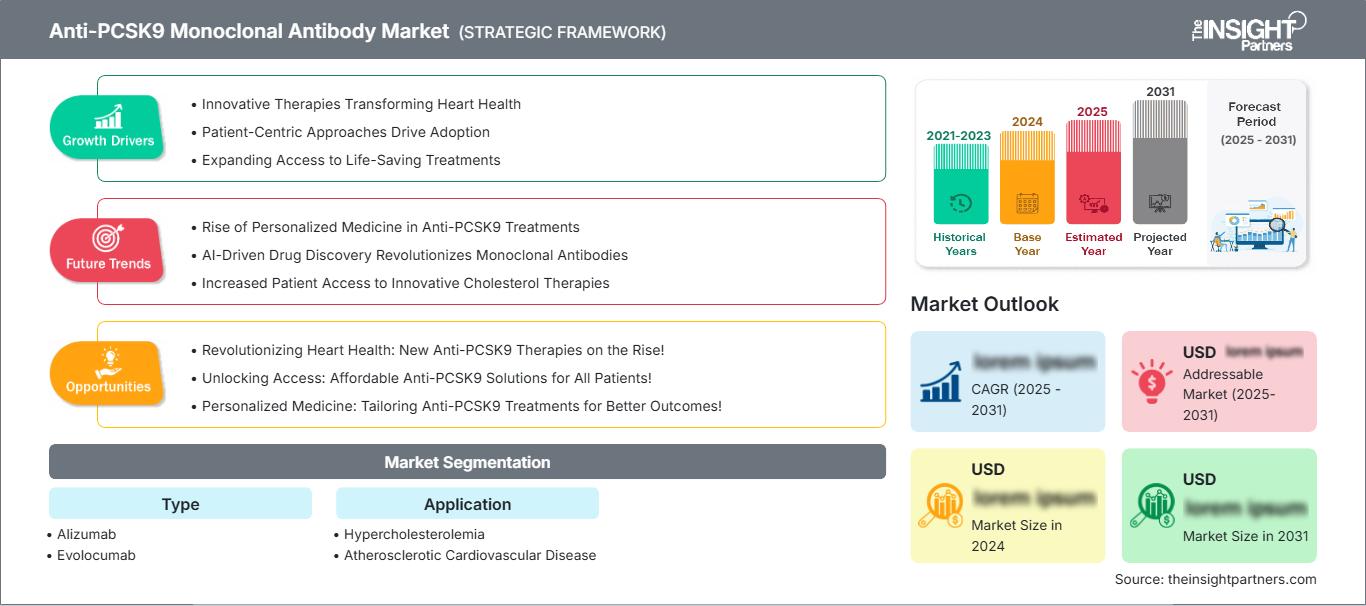
Le marché des anticorps monoclonaux anti-PCSK9 était évalué à 4,85 milliards de dollars américains en 2025 et devrait atteindre 10,93 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 9,46 % entre 2026 et 2034. Cette expansion est soutenue par l'importance accrue accordée en clinique à la réduction intensive du LDL-C, à une gestion plus large du risque cardiovasculaire et à l'adoption continue des thérapies biologiques hypolipémiantes chez les patients insuffisamment contrôlés par les approches thérapeutiques conventionnelles.
La demande nord-américaine devrait croître à un TCAC estimé entre 10 et 12 % entre 2026 et 2034, soutenue par un système de remboursement étendu et l'utilisation croissante de l'inhibition de PCSK9 chez les populations à haut risque cardiovasculaire. La taille du marché des anticorps monoclonaux anti-PCSK9 est également influencée par l'élargissement des critères de prescription, des données cliniques plus solides et une meilleure connaissance, par les médecins, des traitements hypolipémiants injectables.
Analyse et perspectives du marché des anticorps monoclonaux anti-PCSK9
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 43 à 47 % des anticorps monoclonaux anti-PCSK9 en 2025, grâce à des parcours de soins cardiovasculaires établis et à une couverture de remboursement, tandis que le marché devrait croître à un TCAC de 10 à 12 % entre 2026 et 2034 à mesure que l'admissibilité au traitement s'élargit.
- États-Unis : Les États-Unis devraient représenter 88 à 92 % de la valeur de l'Amérique du Nord en 2025, avec une croissance annuelle composée de 10 à 12 % entre 2026 et 2034, portée par une utilisation plus large des méthodes de réduction des risques cardiovasculaires et par l'évolution des critères d'accès.
- Europe : La part de l'Europe est estimée à 26-30 % en 2025 et devrait croître à un TCAC de 9 à 11 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants en raison de leurs parcours de soins structurés en matière de gestion des lipides.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 12 à 14 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie constituent les principaux moteurs de la demande régionale grâce à l'expansion de leurs capacités en matière de soins cardiovasculaires.
- Segment le plus important : Les produits monoclonaux représentent le segment le plus important, avec une part de marché de 92 à 96 % en 2025 et un TCAC estimé entre 9 et 11 % jusqu’en 2034, reflétant leur utilisation thérapeutique établie.
- Segment à forte croissance : Les produits polyclonaux représentent une base plus petite, mais leur part de marché est estimée à 4-8 % en 2025, avec un TCAC de 12-15 % soutenu principalement par les applications de recherche.
- Principales entreprises analysées en détail : Sanofi et Regeneron Pharmaceuticals, Inc., Amgen Inc., Creative Diagnostics, Thermo Fisher Scientific Inc., Abnova Corporation, Dr. Reddy's Laboratories Limited, Merck KGaA, GeneTex, Inc., Novartis AG, PerkinElmer, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement du marché des anticorps monoclonaux anti-PCSK9 a fait de ce produit biologique un élément incontournable de la prise en charge intensive des lipides. Les efforts de développement se sont concentrés sur l'inhibition hautement spécifique de la PCSK9, une administration sous-cutanée fiable et des données probantes démontrant la réduction des événements cardiovasculaires. L'expertise en matière de fabrication de ce produit biologique demeure concentrée chez les producteurs maîtrisant la culture cellulaire, la purification, la formulation et la logistique de la chaîne du froid. La concurrence se définit de plus en plus par la qualité des preuves, l'accessibilité, la facilité d'administration et l'efficacité de la production.
À l'avenir, la croissance du marché des anticorps monoclonaux anti-PCSK9 sera portée par le dépistage précoce des personnes à haut risque, leur utilisation en prévention primaire et leur déploiement dans les systèmes de santé des pays en développement. De nouvelles directives réglementaires précisant les populations éligibles pour les maladies cardiovasculaires pourraient accroître le nombre de patients admissibles, tandis que les discussions avec les organismes payeurs et la gestion des prix influenceront les taux d'adoption. Les investissements futurs se concentreront donc probablement sur la gestion du cycle de vie, l'efficacité de la production, les dispositifs différenciés et la production de données probantes pour une utilisation plus précoce dans le spectre du risque cardiovasculaire.
Portée du rapport sur le marché des anticorps monoclonaux anti-PCSK9
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,93 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,46% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des anticorps monoclonaux anti-PCSK9
Les tendances de la demande sur le marché des anticorps monoclonaux anti-PCSK9 sont déterminées par le risque résiduel persistant de maladies cardiovasculaires chez les patients présentant des taux de LDL-C toujours supérieurs aux valeurs cibles malgré un traitement par statine ou une thérapie combinée. Par conséquent, la croissance de ce marché est étroitement liée à l'intensification des traitements, à la prise en charge de l'hypercholestérolémie familiale et à la prévention secondaire. La chaîne de valeur comprend le développement de l'anticorps, sa production sur cellules de mammifères, sa purification, le remplissage stérile, l'assemblage du dispositif, la logistique, le remboursement et les prescriptions spécialisées. L'approvisionnement reste tributaire des capacités de production de médicaments biologiques et du respect de la chaîne du froid.
Le succès commercial des anticorps monoclonaux anti-PCSK9 nécessitera l'implication de nombreux acteurs, notamment les fabricants de médicaments, les grossistes, les pharmacies spécialisées, les hôpitaux, les cardiologues, les lipidologues, les médecins généralistes, les organismes payeurs et les services d'aide aux patients. Les résultats des essais cliniques sur les événements cardiovasculaires modifieraient profondément les pratiques de prescription, en faisant évoluer l'accent de la réduction du LDL-C vers la prévention des événements cardiovasculaires. Du point de vue de l'approvisionnement, les capacités de production, la constance des lots, la disponibilité des dispositifs et la conformité aux réglementations internationales demeurent des facteurs clés.
D'après l'analyse concurrentielle du rapport sur le marché des anticorps monoclonaux anti-PCSK9, la pression concurrentielle se concentre sur les médicaments existants d'Amgen et la collaboration entre Sanofi et Regeneron. En revanche, les organismes de recherche et les fournisseurs d'anticorps, tels que Creative Diagnostics, Abnova Corporation, GeneTex, Inc. et Thermo Fisher Scientific Inc., jouent un rôle plus important dans les applications de recherche des anticorps. L'évaluation concurrentielle et l'estimation des opportunités de revenus sur ce marché doivent donc tenir compte de la distinction entre les produits thérapeutiques commercialisés et l'écosystème des anticorps utilisés en recherche.
En ce qui concerne les prévisions du marché des anticorps monoclonaux anti-PCSK9, les investissements se concentrent désormais sur les données probantes, la productivité, l'accès au marché et le cycle de vie des produits. Merck KGaA, Novartis AG, PerkinElmer, Inc. et Dr. Reddy's Laboratories Limited possèdent des atouts complémentaires dans les domaines des produits biopharmaceutiques, du diagnostic, des produits de recherche et de la commercialisation pharmaceutique. La stratégie concurrentielle repose donc sur les données cliniques, la présence réglementaire, la rentabilité de la production, les partenariats avec les distributeurs et la capacité d'accompagner les médecins et les patients dans la prise en charge à long terme des dyslipidémies.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des anticorps monoclonaux anti-PCSK9 : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des anticorps monoclonaux anti-PCSK9
On estime que l'Amérique du Nord représentera de 43 à 47 % de la valeur mondiale en 2025 et connaîtra une croissance annuelle composée de 10 à 12 % jusqu'en 2034. Les États-Unis sont le principal moteur de la demande régionale grâce à l'expertise des cardiologues dans l'utilisation des inhibiteurs de PCSK9 et à l'intérêt des organismes payeurs pour les populations à haut risque nécessitant une réduction supplémentaire de leur taux de LDL-C. La contribution du Canada repose sur la prise en charge des maladies cardiovasculaires assurée par les spécialistes et sur des systèmes de remboursement adaptés au public.
L'écosystème régional est dynamisé par la fabrication de pointe de produits biologiques, les capacités des pharmacies spécialisées et l'abondance des données sur les résultats. L'adoption de la thérapie est également influencée par les données probantes en matière de prévention primaire et les outils d'accès. La puissance commerciale d'Amgen, de Sanofi et de Regeneron garantit la disponibilité des produits, tandis que les fournisseurs de services de recherche enrichissent l'écosystème des anticorps.
Marché américain des anticorps monoclonaux anti-PCSK9
Les États-Unis représentent environ 88 à 92 % de la valeur du marché nord-américain des anticorps monoclonaux anti-PCSK9 en 2025 et devraient connaître une croissance annuelle composée de 10 à 12 % entre 2026 et 2034. La disponibilité des produits, les réseaux de spécialistes, la couverture thérapeutique et l'évolution de l'étiquetage par la FDA facilitent l'adoption de ces traitements. Les produits Repatha d'Amgen et Praluent de Sanofi-Regeneron constituent les principaux acteurs du marché.
La demande en cas d'utilisation est principalement axée sur l'hypercholestérolémie, l'hypercholestérolémie familiale et la prévention des risques cardiovasculaires. L'aspect réglementaire est particulièrement important, car une modification des indications pourrait modifier la population de patients sans nécessiter de nouveau mécanisme. La performance d'un produit est également influencée par l'autorisation préalable, la participation financière du patient, la disponibilité des médicaments délivrés par les pharmacies spécialisées et la confiance des médecins dans l'observance du traitement à long terme. C'est ce qui fait des États-Unis le marché le plus stratégique d'Amérique du Nord.
Marché européen des anticorps monoclonaux anti-PCSK9
On estime que l'Europe représentera 26 à 30 % de la valeur du marché mondial des anticorps monoclonaux anti-PCSK9 en 2025 et connaîtra une croissance annuelle composée de 9 à 11 % jusqu'en 2034, l'Allemagne étant le pays leader. Les politiques nationales de remboursement, les recommandations relatives à la prise en charge des lipides et les procédures d'évaluation des technologies de la santé influencent fortement l'accès à ces traitements. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent à eux seuls les principaux pôles de demande en Europe.
Alors que le Royaume-Uni dispose de parcours de prévention cardiovasculaire et d'une évaluation des données probantes coordonnée au niveau national, l'Allemagne bénéficie d'infrastructures spécialisées et d'une capacité d'achat de produits pharmaceutiques considérable. La France, l'Italie et l'Espagne possèdent des infrastructures de cardiologie, bien que leur financement et leur répartition géographique soient plus variables. En Europe, la tarification et l'analyse d'impact budgétaire demeurent des enjeux commerciaux majeurs qui déterminent la rapidité avec laquelle les innovations sont mises sur le marché.
Marché des anticorps monoclonaux anti-PCSK9 en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 20 et 24 % du marché des anticorps monoclonaux anti-PCSK9 en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 12 à 14 % jusqu'en 2034. La Chine est le principal marché, suivie du Japon et de la Corée du Sud. L'Inde et l'Australie constituent également des marchés importants. Cette croissance est portée par la prévalence croissante des maladies cardiovasculaires, le renforcement des compétences des spécialistes et un meilleur accès aux produits biologiques.
L'industrie pharmaceutique chinoise, conjuguée au système cardiovasculaire de pointe du Japon, alimente la demande dans la région. La Corée du Sud intègre des hôpitaux de pointe et des produits biologiques, tandis que l'Inde présente un potentiel de croissance à long terme grâce au développement des soins spécialisés. L'Australie dispose d'un système de remboursement performant. Les changements de politique relatifs au dépistage et aux traitements cardiovasculaires contribueront à identifier davantage de patients ; toutefois, l'accessibilité financière et le remboursement demeurent des facteurs essentiels.
Marché des anticorps monoclonaux anti-PCSK9 au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7 à 9 % entre 2026 et 2034, l'Arabie saoudite étant le pays le plus dynamique. Les Émirats arabes unis offrent un environnement de soins de santé privés de haut niveau, tandis que l'Afrique du Sud demeure un pôle pharmaceutique et de soins spécialisés régional majeur. Les autres marchés de la région MENA restent davantage dépendants des centres hospitaliers universitaires et des produits biologiques importés.
L'investissement dans les infrastructures de santé, la priorité croissante accordée à la gestion des maladies non transmissibles et l'expansion des réseaux de spécialistes constituent un terreau fertile pour l'adoption de ces technologies. Les recettes du secteur énergétique dans les pays du Golfe peuvent financer la modernisation des hôpitaux et l'acquisition de médicaments onéreux, tandis que l'accès reste plus limité sur les marchés africains à faibles revenus. La fiabilité de la distribution, les infrastructures de la chaîne du froid, les modèles d'approvisionnement et la sensibilisation des spécialistes détermineront le rythme de cette expansion régionale.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 9 à 11 % entre 2026 et 2034. Les anticorps monoclonaux dominent les applications thérapeutiques, car l’inhibition de PCSK9 exige une liaison très spécifique à la cible et une activité pharmacologique validée cliniquement. Les produits polyclonaux sont principalement destinés à la recherche et au développement de tests, ce qui représente une base commerciale plus restreinte. La différenciation au sein de ce segment repose de plus en plus sur la pureté, la spécificité, la formulation, la reproductibilité et l’adéquation à l’application.
- Monoclonaux : Les produits monoclonaux conservent la principale position commerciale car la spécificité de la cible définie soutient le développement thérapeutique, la fabrication standardisée, la caractérisation réglementaire et des performances pharmacologiques constantes dans tous les contextes de traitement cardiovasculaire.
- Polyclonaux : Les produits polyclonaux servent les flux de travail de recherche nécessitant une reconnaissance d’épitopes plus large, notamment le développement de tests et les études exploratoires, ce qui les rend stratégiquement pertinents pour les laboratoires étudiant la biologie de PCSK9 et le métabolisme des lipides.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 10 à 12 % entre 2026 et 2034. L’hypercholestérolémie demeure un enjeu central, la réduction du LDL-C constituant l’objectif thérapeutique immédiat. Parallèlement, les maladies cardiovasculaires athéroscléreuses influencent de plus en plus l’adoption de ces applications, notamment par le biais de décisions thérapeutiques fondées sur les résultats. La croissance des applications est donc liée à la stratification des risques, à l’intensification des traitements, à l’orientation vers un spécialiste et à la disponibilité de données probantes justifiant un élargissement des critères d’admissibilité des patients.
- Hypercholestérolémie : La demande est principalement due aux patients dont l’hypercholestérolémie est insuffisamment contrôlée par les traitements hypolipémiants conventionnels, notamment les personnes atteintes d’hypercholestérolémie familiale et d’une élévation persistante du LDL-C nécessitant une intervention pharmacologique supplémentaire.
- Maladie cardiovasculaire athéroscléreuse : cette application est stratégiquement importante car l’inhibition de PCSK9 peut compléter les voies de prévention secondaire établies, en particulier lorsque l’exposition résiduelle au LDL-C reste cliniquement significative après un traitement standard.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Hypercholestérolémie |
Haut |
Intensification du LDL |
Mature |
|
Maladie cardiovasculaire athéroscléreuse |
Haut |
Prévention des événements |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des anticorps monoclonaux anti-PCSK9
Élargissement des critères d'admissibilité au traitement et intervention cardiovasculaire plus précoce
L'élargissement des populations de patients considérées à haut risque accroît les opportunités commerciales liées aux inhibiteurs de PCSK9, au-delà des groupes de patients en prévention secondaire. Les décisions de prescription, fondées sur l'approbation réglementaire et les données cliniques justifiant un traitement chez les personnes présentant un risque cardiovasculaire élevé, peuvent avancer le début du traitement dans l'évolution de la maladie. Ainsi, une nouvelle vague de patients, auparavant sous statines ou ézétimibe mais présentant des taux de LDL-C persistants, sera concernée. L'impact commercial dépasse le simple nombre de prescriptions, car un début de traitement plus précoce allonge la durée du traitement nécessaire et souligne l'importance des programmes d'observance. Parallèlement, les organismes payeurs évaluent si des critères d'éligibilité plus souples permettent une réduction suffisante des événements cardiovasculaires pour compenser le coût des biothérapies.
Charge croissante du risque cardiovasculaire et exposition persistante au LDL-C
Le problème des maladies cardiovasculaires persiste, et un taux élevé de LDL-C constitue un facteur de risque modifiable qui nécessite une prise en charge adaptée. La prévalence de l'obésité, du diabète, de l'hypertension, de l'hypercholestérolémie familiale et des antécédents d'athérosclérose représente un large éventail de patients pour lesquels une intensification du traitement pourrait se justifier. Sur le plan commercial, la situation évolue lorsque les médecins constatent que certains patients n'atteignent pas leur objectif de LDL-C malgré un traitement par statines et/ou thérapie combinée. Cela concerne particulièrement les systèmes de santé disposant déjà de consultations spécialisées en lipidologie et de programmes d'orientation vers des spécialistes. Parallèlement, une meilleure compréhension des conséquences d'une exposition prolongée à un taux élevé de LDL-C permet de dépister les risques à un stade précoce.
Développement des capacités de fabrication et de distribution de produits biologiques
La disponibilité commerciale des produits biologiques complexes repose sur une production fiable, une capacité de remplissage stérile, une distribution sous chaîne du froid et des systèmes d'administration pratiques. Les investissements dans la production permettent de réduire les contraintes d'approvisionnement tout en favorisant l'expansion géographique et une disponibilité constante des produits. Les progrès réalisés dans le domaine des dispositifs préremplis simplifient également l'administration, notamment pour les patients recevant un traitement injectable de longue durée en dehors des hôpitaux. Ces évolutions influent sur l'expérience globale du traitement, et pas seulement sur le médicament lui-même. Les fabricants disposant d'une production intégrée de produits biologiques, de systèmes de contrôle qualité, de partenariats pour les dispositifs médicaux et de réseaux de distribution établis peuvent répondre plus efficacement aux fluctuations de la demande. Sur les marchés émergents, les partenariats pharmaceutiques locaux et les accords de distribution régionaux pourraient devenir de plus en plus importants, les gouvernements cherchant à améliorer l'accès aux soins tout en maîtrisant les coûts d'approvisionnement. La résilience de l'approvisionnement constitue donc à la fois une nécessité opérationnelle et un avantage concurrentiel stratégique.
Tendances futures du marché des anticorps monoclonaux anti-PCSK9
La prescription axée sur les résultats façonnera de plus en plus la différenciation des produits.
Les tendances du marché des anticorps monoclonaux anti-PCSK9 indiquent que la concurrence future devrait se concentrer non plus sur la réduction du LDL-C, mais sur des critères tels que les résultats cardiovasculaires démontrés, la persistance du traitement et l'efficacité en situation réelle. Les organismes payeurs et les médecins compareront de plus en plus les produits en fonction de la solidité des preuves recueillies auprès des populations en prévention primaire et secondaire, plutôt que de se fier uniquement à la réduction des biomarqueurs. Ceci pourrait favoriser les thérapies étayées par des études de suivi à long terme et des ensembles de données patients diversifiés. Les données en situation réelle pourraient également prendre une importance accrue pour démontrer l'observance, la persistance, l'utilisation des ressources de santé et la prévention des événements indésirables en dehors des essais contrôlés. À mesure que les preuves s'accumulent, les fabricants pourraient segmenter leurs stratégies commerciales en fonction de profils de risque et de parcours de soins spécifiques. Il pourrait en résulter un environnement d'achat davantage axé sur les résultats, dans lequel la différenciation clinique, la qualité des preuves et les programmes d'accès aux soins pour les patients détermineraient conjointement le positionnement des produits.
Les parcours de soins intégrés en matière de lipides favoriseront une adoption plus large par les spécialistes.
La prochaine étape du développement du marché devrait impliquer une intégration accrue des tests lipidiques, de l'évaluation du risque cardiovasculaire, de l'orientation vers un spécialiste et de l'initiation d'un traitement injectable. Les outils de santé numérique et les dossiers médicaux électroniques peuvent identifier les patients dont le taux de LDL-C reste supérieur aux seuils de traitement et déclencher une consultation médicale. Les hôpitaux pourraient de plus en plus recourir à des parcours multidisciplinaires reliant la cardiologie, l'endocrinologie, la médecine générale et la pharmacie. Cette intégration peut réduire les occasions manquées de traitement tout en améliorant le suivi après l'initiation du traitement. Parallèlement, les services d'accompagnement des patients pourraient mettre l'accent sur l'éducation thérapeutique, les rappels d'observance, l'aide à l'accès aux soins et les tests lipidiques de suivi. Ces dispositifs pourraient s'avérer particulièrement importants à mesure que le traitement s'étend à des populations de patients plus importantes, pour lesquelles la seule capacité des spécialistes pourrait ne pas suffire à prendre en charge tous les patients éligibles.
Opportunités de marché des anticorps monoclonaux anti-PCSK9
Extension aux populations atteintes d'hypercholestérolémie familiale sous-diagnostiquées
L'hypercholestérolémie familiale représente une opportunité intéressante, car un diagnostic tardif peut entraîner une exposition prolongée au LDL-C et des maladies cardiovasculaires précoces. Investir dans le dépistage, les tests en cascade, les consultations spécialisées en lipidologie et l'orientation vers des spécialistes peut permettre d'accroître le nombre de patients diagnostiqués et traités. Les stratégies commerciales peuvent privilégier les partenariats avec les laboratoires de diagnostic et les centres cardiovasculaires afin d'améliorer l'identification des patients présentant des signes génétiques ou cliniques suspects. Des programmes de formation continue pour les médecins généralistes peuvent contribuer à réduire les délais d'orientation. Dans les pays émergents, des protocoles de dépistage simplifiés et des centres spécialisés centralisés peuvent faciliter l'accès au diagnostic. Les entreprises qui associent l'identification diagnostique à la mise en place du traitement, au soutien au remboursement et au suivi à long terme peuvent construire un parcours de soins plus intégré. Cette opportunité est particulièrement pertinente lorsque les patients à haut risque restent sous-diagnostiqués malgré l'augmentation des capacités de prise en charge cardiovasculaire.
Stratégies d'accès localisées sur les marchés cardiovasculaires émergents
Les marchés émergents offrent l'opportunité d'associer la commercialisation de produits biologiques à des modèles de tarification, d'approvisionnement, de distribution et de prise en charge des patients adaptés aux contextes locaux. L'Inde, la Chine, l'Asie du Sud-Est, l'Amérique latine et certains pays du Moyen-Orient développent des infrastructures cardiovasculaires spécialisées tout en maîtrisant d'importantes contraintes budgétaires. Les entreprises peuvent mettre en œuvre des stratégies d'accès différenciées s'appuyant sur des distributeurs locaux, des partenariats hospitaliers, des capacités régionales de pharmacovigilance et la participation à des appels d'offres. Des partenariats de fabrication ou de conditionnement peuvent également optimiser la rentabilité de l'approvisionnement lorsque la réglementation le permet. Les prévisions concernant le marché des anticorps monoclonaux anti-PCSK9 indiquent que l'expansion géographique dépendra moins de la seule disponibilité du produit que de la capacité à aligner les prix sur les systèmes de remboursement et les données cliniques. Des investissements ciblés dans les centres cardiovasculaires à forte activité peuvent constituer une voie maîtrisée vers une adoption plus large.
Développements récents
- Juin 2026 : De nouvelles données du sous-groupe VESALIUS-CV présentées lors des sessions scientifiques de l’American Diabetes Association ont montré que Repatha réduisait le risque du critère d’évaluation cardiovasculaire majeur composite de 29 % chez 6 002 patients diabétiques à haut risque, renforçant ainsi les preuves en faveur d’une prise en charge plus précoce du LDL-C.
- Janvier 2026 : Sanofi a annoncé un chiffre d’affaires net de 526 millions d’euros pour Praluent en 2025, soit une croissance de 9,3 % à taux de change constants. Les ventes en Europe ont progressé de 25,0 % à taux de change constants, témoignant du succès commercial continu de l’alirocumab sur les marchés cardiovasculaires établis.
- Mai 2025 : Un jury fédéral américain a reconnu Amgen coupable dans une affaire de pratiques anticoncurrentielles concernant des remises groupées présumées ayant affecté la concurrence entre Repatha et Praluent. Regeneron a obtenu 135,6 millions de dollars de dommages et intérêts compensatoires et 271,2 millions de dollars de dommages et intérêts punitifs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -