
Markt für Antifungal Behandlung: Größe, Marktanteil & Prognose 2034
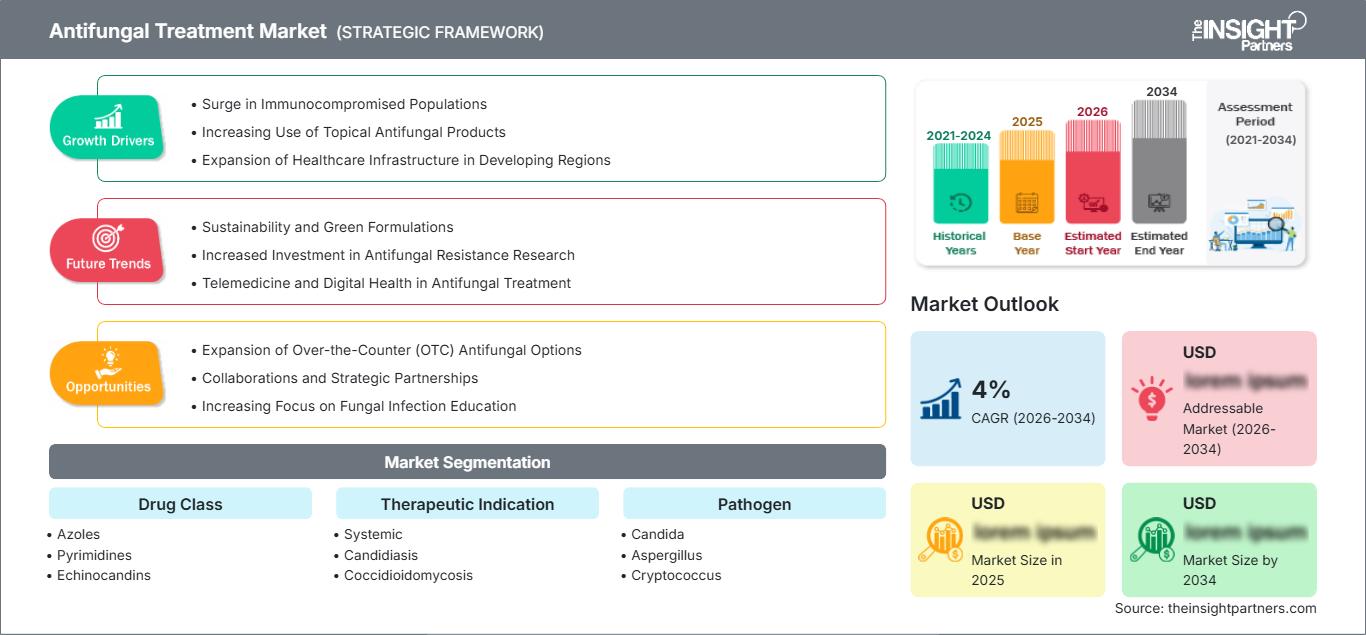
Marktgröße und Prognosen für die Behandlung von Antimykotika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Azole, Pyrimidine, Echinocandine, Polyene, Allylamine, Sonstige); therapeutische Indikation (systemisch, Candidiasis, Kokzidioidomykose, Kryptokokkose, Prophylaxe); Erreger (Candida, Aspergillus, Cryptococcus, Coccidioides immitis, Zygomyceten, Trichophyton, Sonstige); Endnutzer (Krankenhäuser und Kliniken, dermatologische Kliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018089
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
16,97 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
29,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,14 %
Wachstumsrate
Adressierbarer Markt
208,18 Mrd. US-Dollar
(2026–2034)
Der Markt für Antimykotika wird im Jahr 2025 auf 16,97 Milliarden US-Dollar geschätzt und soll bis 2034 auf 29,02 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,14 % zwischen 2026 und 2034 entspricht. Dieser Markt umfasst sowohl die systemische als auch die lokale Behandlung opportunistischer, invasiver und oberflächlicher Pilzinfektionen mit Azolen, Echinocandinen, Polyenen und anderen Wirkstoffklassen für verschiedene klinische Indikationen.
Nordamerika wird voraussichtlich weiterhin einen wichtigen Beitrag zur Umsatzgenerierung leisten, da dort die Diagnostik von Infektionskrankheiten weit fortgeschritten ist, Antimykotika häufig verschrieben werden und viele immungeschwächte Patienten leben. Weitere Faktoren, die die Größe des Marktes für Antimykotika in der Region beeinflussen, sind der rationale Einsatz von Antibiotika in Krankenhäusern, die Onkologie, Transplantationen sowie die kontinuierliche Entwicklung neuer Technologien gegen resistente Candida-Stämme und invasive Schimmelpilze.
Marktanalyse und Einblicke zur Behandlung von Antimykotika
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 40–44 % bei der Behandlung von Antimykotika halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, was durch eine hochentwickelte Infrastruktur für Infektionskrankheiten und den hohen Wert der Antimykotika-Nutzung in Krankenhäusern unterstützt wird.
- Die USA machen im Jahr 2025 etwa 82–86 % des nordamerikanischen Umsatzes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen, wobei die stationäre Behandlung und die spezialisierte Versorgung an erster Stelle stehen.
- Europa wird im Jahr 2025 voraussichtlich einen Anteil von 27–31 % haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien wichtige Märkte darstellen.
- Der asiatisch-pazifische Raum repräsentiert etwa 20–24 % des Umsatzes im Jahr 2025 und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment sind Azole , deren Marktanteil im Jahr 2025 auf 44–48 % geschätzt wird und die aufgrund ihres breiten Anwendungsspektrums und etablierter Verschreibungswege bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen werden.
- Das Segment mit hohem Wachstumspotenzial sind Echinocandine , die im Jahr 2025 einen geschätzten Marktanteil von 8–12 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % expandieren werden, was auf die Behandlung invasiver Candidiasis und Bedenken hinsichtlich Resistenzen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Sanofi SA, Gilead Sciences, Inc., Pfizer Inc., Merck & Co., Inc., Abbott Laboratories, Bayer AG, SCYNEXIS, Inc., Enzon Pharmaceuticals, Inc., Novartis International AG, GlaxoSmithKline plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Antimykotika verlagert sich weg von Breitspektrum-Azolen hin zu einem differenzierteren Ansatz, der Erreger, Schweregrad der Infektion, Resistenzen, Immunstatus des Patienten und Verabreichungsweg berücksichtigt. In Krankenhäusern liegt der Fokus verstärkt auf zuverlässiger Exposition, Verträglichkeit und der Behandlung schwer therapierbarer Pilze. Die Herstellung umfasst hochspezialisierte sterile Verfahren zur intravenösen Formulierung sowie etablierte Vertriebsnetze für generische und Marken-Antimykotika zur oralen Anwendung. Die WHO hat 19 Pilze als prioritäre Krankheitserreger eingestuft.
Das zukünftige Wachstum wird höchstwahrscheinlich durch resistente Pilzinfektionen, eine differenziertere Diagnostik und die Nachfrage nach Step-down- oder Prophylaxebehandlungen getrieben. Auch die Gesundheitssysteme im asiatisch-pazifischen Raum und in einigen Märkten des Nahen Ostens werden sich im Hinblick auf Antimykotika für Krankenhäuser weiterentwickeln. Die Zulassungsbehörden bieten weiterhin Anreize für die Behandlung schwerer Infektionen, und die Investitionen werden in differenzierte Wirkmechanismen, Pharmakokinetik und Patienten mit wenigen alternativen Behandlungsmöglichkeiten fließen.
Berichtsumfang zum Markt für Antimykotika
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,97 Milliarden US-Dollar |
| Marktgröße bis 2034 | 29,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,14 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antimykotika
Die Nachfrage wird durch invasive Candidiasis, Aspergillose, dermatologische Infektionen und andere Pilzerkrankungen bei Patienten unter Chemotherapie, Transplantation, Intensivbehandlung und Langzeit-Immunsuppressionstherapie angetrieben. Das Marktwachstum in der Entwicklung von Antimykotika wird durch das Ökosystem aus Wirkstoffherstellern, Formulierern, Krankenhäusern, Laboren, Spezialapotheken und Distributoren begünstigt. Der klinische Bedarf an Antimykotika ist zunehmend mit dem Nachweis von Krankheitserregern verknüpft, da die Wahl der Therapie von der Empfindlichkeit, dem Infektionsort, der Organfunktion und dem Resistenzpotenzial abhängt.
Die Angebotsdynamik ist klassenspezifisch und sehr unterschiedlich. Generische Azole verfügen im Vergleich zu sterilen Injektionspräparaten und neuen Arzneimitteln über relativ große Produktionskapazitäten. Daher nehmen Echinocandine und neuartige Triazole im kommerziellen Bereich eine eigene Nische ein, die sich von den weit verbreiteten topischen oder oralen Generika abgrenzt. Die WHO setzt sich für den Ausbau der Laborkapazitäten, die Überwachung, eine nachhaltige Forschungsfinanzierung und einen gleichberechtigten Zugang zu Diagnostika und Medikamenten ein. Versorgungssicherheit ist daher ein wichtiger Bestandteil der Gesundheitsvorsorge.
Wettbewerbsumfeld: Diverse Pharmaunternehmen konkurrieren mit Spezialisten für Antimykotika. Pfizer Inc. behauptet seine Marktposition weiterhin mit Voriconazol, während Gilead Sciences, Inc. mit Antimykotika und Krankenhausnetzwerken konkurriert. Merck & Co., Inc., Astellas Pharma und GlaxoSmithKline plc bieten sowohl Markenprodukte als auch Entwicklungskompetenz, während SCYNEXIS, Inc. sich durch fungerp auszeichnet. Die Marktanalyse der Antimykotika-Therapie zeigt somit, dass der Wettbewerb auf entwickelten Produkten, Krankenhauszugang, anwenderfreundlichen Darreichungsformen und innovativen Technologien basiert.
Die strategische Positionierung hängt zunehmend von der Abdeckung von Resistenzen, der Produktdifferenzierung und dem Lebenszyklusmanagement ab. SCYNEXIS hat SCY-247 als Pilzinfektionsmittel der nächsten Generation entwickelt, während etablierte Unternehmen den Zugang und die Indikationen ihrer Medikamente weiter verbessern. Darüber hinaus forscht Pfizer auch 2025 in China weiter an invasiven Schimmelpilzerkrankungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antimykotika: Strategische Einblicke
Regionale Einblicke
Markt für Antimykotika in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 40–44 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Die Region profitiert von modernen Krankenhäusern, Transplantationszentren, onkologischer Infrastruktur, Spezialisten für Infektionskrankheiten und etablierten Diagnostiklaboren. Ein hohes klinisches Bewusstsein für invasive Pilzerkrankungen unterstützt zudem einen früheren Behandlungsbeginn und eine auf Resistenztestung basierende Therapie.
Die USA stellen den führenden regionalen Markt dar, Kanada trägt durch Krankenhausbeschaffung und Dienstleistungen im Bereich Infektionskrankheiten dazu bei. Die Nachfrage konzentriert sich insbesondere auf invasive Candidiasis, Aspergillose, Prophylaxe für Risikopatienten und dermatologische Infektionen. Programme zur rationalen Antibiotikaverordnung unternehmen zunehmende Anstrengungen, die gezielte Verschreibung von Antibiotika zu fördern. Dies könnte die Produktauswahl hin zu solchen verbessern, die gegen resistente Bakterien wirksam sind und nicht nur die Anzahl der Verschreibungen erhöhen.
US-Markt für Antimykotika
Es wird prognostiziert, dass die USA bis 2025 82–86 % zum Umsatz in Nordamerika beitragen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen werden. Dies entspricht dem aktuellen Stand der Dinge und ist auf die umfangreiche Krankenhausinfrastruktur, die intensive Tätigkeit in der Onkologie und Transplantation, das fortschrittliche Erstattungssystem sowie die Verfügbarkeit von Marken- und Generika-Antimykotika zurückzuführen. Folgende Unternehmen sind in diesem Bereich tätig: Pfizer Inc., Gilead Sciences, Inc., Merck & Co., Inc. und SCYNEXIS, Inc.
Anwendungsgebiete umfassen invasive Candidiasis, invasive Aspergillose, Prophylaxe, dermatologische Erkrankungen und resistente Infektionsformen. Der Krankenhausbereich ist weiterhin der Hauptmarkt für systemische Produkte, während dermatologische Ambulanzen und Hausarztpraxen die Nachfrage nach topischen und oralen Medikamenten ankurbeln. Ein besseres Verständnis der Diagnostik wird sich positiv auf die Erreger-basierte Therapie auswirken, und die Anforderungen der Kostenträger werden differenzierten Produkten einen Vorteil verschaffen, sofern Wirksamkeit, Resistenzprofil, Sicherheit oder einfache Anwendung dies ermöglichen.
Europäischer Markt für Antimykotika
Europa wird 2025 einen Marktanteil von ca. 27–31 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Deutschland ist aufgrund seiner umfassenden Krankenhausinfrastruktur und seiner spezialisierten Infektiologie-Versorgung führend in dieser Länderkategorie. Großbritannien, Frankreich, Italien und Spanien behalten ihre Bedeutung, wobei die alternde Bevölkerung, Krebserkrankungen, Transplantationen und die Problematik der Antibiotikaresistenz im öffentlichen Gesundheitswesen die wichtigsten Wachstumstreiber sind.
Großbritannien ist führend bei Programmen zur rationalen Antibiotikaverordnung und der Kontrolle von Krankenhausverschreibungen, während Deutschland über die beste Infrastruktur im Bereich der tertiären Versorgung sowie die beste Verfügbarkeit von Medikamenten verfügt. Der französische Markt wird von der Onkologie und dem Management von Krankenhausinfektionen bestimmt. Italien und Spanien setzen das Medikament weiterhin in Krankenhäusern und in der Dermatologie ein, unter anderem bei Candidiasis und oberflächlichen Pilzinfektionen.
Markt für Antimykotika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 etwa 20–24 % des Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen, wobei China der führende Markt ist. Japan, Südkorea, Indien und Australien generieren zusätzliche Nachfrage durch Anwendungen in Krankenhäusern, der Onkologie, der Transplantationsmedizin und der Dermatologie.
China vereint eine große Patientenbasis mit einer wachsenden pharmazeutischen Produktion und Krankenhauskapazitäten. Japan legt Wert auf fortschrittliches klinisches Management, während Indien von einer starken Generika-Produktion und breiter Verfügbarkeit profitiert. Südkorea und Australien tragen durch entwickelte Krankenhaussysteme und Kompetenzen im Bereich Infektionskrankheiten bei. Industrieproduktion, verbesserte Diagnostik, Investitionen im Gesundheitswesen und politische Maßnahmen gegen Antibiotikaresistenzen fördern die regionale Expansion.
Markt für Antimykotika im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,0–6,8 % erwartet, wobei Saudi-Arabien einen führenden Markt darstellt. Die Vereinigten Arabischen Emirate sind ein wichtiges Zentrum für spezialisierte medizinische Versorgung, während in Südafrika ein erheblicher Bedarf an Infektionskrankheiten und Krankenhausleistungen besteht. Der übrige Nahe Osten und Afrika ist nach wie vor stärker fragmentiert, da der Zugang und die diagnostische Infrastruktur stark variieren.
Investitionen in die Gesundheitsinfrastruktur der Golfstaaten fördern Fachkliniken und die Beschaffung von Arzneimitteln, während Einnahmen aus dem Energiesektor eine umfassendere Modernisierung des Gesundheitswesens ermöglichen. In Afrika hängt der Zugang weiterhin von der Bezahlbarkeit von Medikamenten, der Laborkapazität und der Versorgungssicherheit ab. Die Ausweitung der Gesundheitsversorgung ist daher weniger von hohen Absatzzahlen teurer Produkte abhängig, sondern vielmehr von verlässlicher Verfügbarkeit, geeigneter Diagnostik und Partnerschaften, die die Verteilung in unterversorgte Gesundheitssysteme verbessern.
Segmentierungsanalyse
Wirkstoffklasse
Die Wirkstoffklasse bleibt ein zentraler Faktor für die Verschreibungspraxis, wobei für das Gesamtsegment ein jährliches Wachstum von 6,0–6,5 % im Zeitraum 2026–2034 prognostiziert wird. Azole werden weiterhin häufig bei oberflächlichen und systemischen Infektionen eingesetzt, während Echinocandine im Krankenhaus bei invasiven Candida-Infektionen eine wichtige Rolle spielen. Polyene sind nach wie vor klinisch relevant bei schweren Erkrankungen, und neuere Wirkmechanismen können an Bedeutung gewinnen, wenn Resistenzen, Toxizität oder Therapieversagen die etablierten Optionen einschränken. Der Markt für Antimykotika wird somit durch das klinische Spektrum, den Verabreichungsweg, das Resistenzprofil und den Behandlungskontext bestimmt.
- Azole bleiben die dominierende Wirkstoffklasse, da orale und intravenöse Optionen ein breites Spektrum an Pilzinfektionen abdecken und weit verbreitete Therapien umfassen, die sowohl im stationären als auch im ambulanten Bereich Anwendung finden.
- Pyrimidine spielen eine spezielle Rolle, insbesondere bei Kombinationsstrategien für schwere Infektionen, wo synergistische Aktivität und erregerspezifische Behandlungsüberlegungen die klinische Auswahl beeinflussen.
- Echinocandine sind wichtige Therapien im Krankenhaus bei invasiver Candidiasis und spielen eine wichtige Rolle dort, wo Resistenzen oder Unverträglichkeiten die konventionelle Azol-basierte Behandlung einschränken.
- Polyene behalten ihre strategische Bedeutung für schwere systemische Infektionen, da auf Amphotericin basierende Therapien trotz Toxizität und Einschränkungen bei der Verabreichung eine breite Wirksamkeit aufweisen.
- Allylamine werden vorwiegend bei dermatologischen und oberflächlichen Pilzinfektionen eingesetzt und profitieren von etablierten Behandlungspfaden sowie einer hohen ambulanten Nutzung.
Therapeutische Indikation
Es wird erwartet, dass die therapeutische Indikation im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen wird, da die Behandlung systemischer Erkrankungen, Candidiasis, endemischer Mykosen, Kryptokokkose und Prophylaxe differenzierte therapeutische Anforderungen mit sich bringen. Das Segment wird durch den Immunstatus des Patienten, den Schweregrad der Infektion, die Erregeridentifizierung, die Behandlungsdauer und den Bedarf an empirischer Therapie beeinflusst. Krankenhausbedingte systemische Infektionen erfordern in der Regel eine höhere klinische Intensität als oberflächliche Infektionen, was zu wesentlichen Unterschieden bei der Produktauswahl und der Wertschöpfung führt.
- Systemische Infektionen erfordern eine schnelle und effektive Therapie und betreffen häufig hospitalisierte oder immungeschwächte Patienten, weshalb intravenöse Darreichungsformen, Empfindlichkeitstests und eine schrittweise Reduzierung der Behandlungsintensität von strategischer Bedeutung sind.
- Die Candidiasis stellt ein bedeutendes Behandlungsgebiet dar, das von oberflächlichen Erkrankungen bis hin zu invasiven Infektionen reicht und differenzierte Therapieschemata erfordert, die auf dem Infektionsort, der Spezies, dem Resistenzprofil und dem Patientenrisiko basieren.
- Bei der Kokzidioidomykose entsteht eine regional konzentrierte Nachfrage, insbesondere dort, wo die endemische Exposition die Diagnosehäufigkeit erhöht und Kliniker eine verlängerte systemische Therapie für klinisch signifikante Erkrankungen benötigen.
- Die Kryptokokkose tritt häufig bei immungeschwächten Bevölkerungsgruppen auf und erfordert eine kontinuierliche antimykotische Behandlung, was die Nachfrage nach Kombinations- und Erhaltungstherapien erklärt.
- Die prophylaktische Therapie unterstützt Hochrisikogruppen wie Transplantations- und Krebspatienten, wobei die Produktauswahl von Expositionsrisiko, Arzneimittelwechselwirkungen, Verträglichkeit und Resistenzüberlegungen beeinflusst wird.
Erreger
Es wird erwartet, dass die Zahl der Krankheitserreger im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % steigen wird, da in der klinischen Praxis die organismusspezifische Behandlung und die Überwachung von Resistenzen zunehmend Priorität haben. Candida und Aspergillus bleiben wichtige Marktteilnehmer, während Cryptococcus, Coccidioides immitis, Zygomyceten und Trichophyton differenzierte therapeutische Anforderungen stellen. Die WHO stuft Candida auris, Candida albicans, Aspergillus fumigatus und Cryptococcus neoformans als kritisch prioritäre Pilzpathogene ein, was die Bedeutung gezielter Forschung und Entwicklung unterstreicht.
- Candida erzeugt eine breite Nachfrage aufgrund von Schleimhaut-, Blutstrom- und invasiven Infektionen, wobei resistente Arten und die Übertragung im Krankenhaus zunehmend Beachtung finden und die Therapieauswahl beeinflussen.
- Aspergillus ist besonders wichtig bei immungeschwächten Bevölkerungsgruppen, bei denen invasive Erkrankungen eine langwierige systemische Behandlung und eine spezialisierte stationäre Betreuung erfordern können.
- Cryptococcus ist mit schweren Erkrankungen bei immungeschwächten Patienten verbunden, wodurch ein Bedarf an Therapien entsteht, die eine Einleitung, Konsolidierung und Erhaltungstherapie unterstützen können.
- Coccidioides Immitis trägt zu einer geografisch konzentrierten Nachfrage nach endemischen Krankheiten bei, insbesondere in Gebieten, in denen die Exposition gegenüber Umweltfaktoren die klinische Inzidenz erhöht.
- Zygomyceten stellen schwere Schimmelpilzinfektionen dar, die eine aggressive Behandlung erfordern und häufig immungeschwächte Patienten sowie spezielle stationäre Behandlungswege beinhalten.
- Trichophyton wird vorwiegend mit dermatologischen Infektionen in Verbindung gebracht, was die wiederkehrende Nachfrage nach oralen und topischen Antimykotika im ambulanten Bereich erklärt.
Endbenutzer
Es wird erwartet, dass die Endnutzer bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen werden. Krankenhäuser und Kliniken bleiben zentral, da schwere Pilzinfektionen eine spezialisierte Diagnose, intravenöse Behandlung, Überwachung und multidisziplinäre Betreuung erfordern. Dermatologische Kliniken weisen ein anderes Nachfrageprofil auf, das durch hohe ambulante Patientenzahlen, wiederkehrende oberflächliche Infektionen und die Präferenz für bequeme topische oder orale Therapien gekennzeichnet ist. Das Kaufverhalten variiert daher je nach Schweregrad der Erkrankung und Behandlungsort.
- Krankenhäuser und Kliniken stellen den Hauptort für die Anwendung systemischer Antimykotika dar, insbesondere bei Patienten auf Intensivstationen, in der Onkologie, bei Transplantationen und bei immungeschwächten Patienten, die eine überwachte Behandlung benötigen.
- Dermatologische Kliniken erzeugen einen wiederkehrenden Bedarf an Therapien zur Behandlung oberflächlicher Pilzinfektionen, wobei die Behandlungsentscheidungen stark von Bequemlichkeit, Verträglichkeit, Behandlungsdauer und Rezidivrisiko beeinflusst werden.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Systemisch |
Hoch |
Krankenhaustherapie |
Reifen |
|
Candidiasis |
Hoch |
Candida-Bekämpfung |
Skalierung |
|
Kokzidioidomykose |
Medium |
Endemische Versorgung |
Skalierung |
|
Kryptokokkose |
Medium |
Immunpflege |
Reifen |
|
Prophylaktisch |
Medium |
Risikoprävention |
Skalierung |
Markttreiber und Wirkungsanalyse für Antimykotika
Zunehmende Resistenzen gegen Antimykotika und schwer behandelbare Infektionen
Die zunehmende Resistenz gegen Antimykotika steigert den klinischen Wert von Therapien mit differenzierten Wirkmechanismen und zuverlässiger Wirksamkeit gegen resistente Erreger. Laut WHO ist die Resistenz gegen Antimykotika mit einem Gewichtungsfaktor von 38,5 % einer der wichtigsten Parameter bei der Identifizierung prioritärer Pilzpathogene. Dieser Faktor beeinflusst die Krankenhausapotheke unmittelbar, da Resistenzen zu längeren Krankenhausaufenthalten, einem erhöhten Testbedarf und anderen Behandlungsansätzen führen können. Candida auris und resistente Aspergillus-Arten spielen hierbei eine wichtige Rolle, da sie die traditionelle Arzneimittelverordnungsstrategie in Frage stellen. Die wirtschaftlichen Auswirkungen dieses Problems beschränken sich nicht allein auf die erhöhte Behandlungslast. Vielmehr können resistente Pathogene die Entwicklung neuer Medikamente, Medikamentenkombinationen, die Auswahl von Medikamenten auf Basis von Empfindlichkeitstests oder die Anwendung von Präparaten mit einem breiteren Wirkungsspektrum fördern.
Erweiterung der Patientengruppen mit Immunschwäche
Fortschritte in der Krebsbehandlung, Transplantation, Intensivierung der Immunsuppression und Krankenhausaufenthalte erhöhen die Zahl der Menschen, die anfällig für invasive Pilzerkrankungen sind. Patienten unter Chemotherapie oder nach hämatopoetischer Stammzelltransplantation benötigen eine Prophylaxe oder Behandlung gegen Pilzinfektionen, während Intensivpatienten häufig an invasiver Candidiasis und anderen opportunistischen Infektionen leiden. Dies wird die Umsatzstruktur des Marktes verändern, da Hochrisikopatienten im Vergleich zu Patienten mit oberflächlichen Infektionen mit geringem Risiko eine systembasierte Behandlung, Überwachung und längere Behandlungsdauer benötigen. Besonders deutlich wird dieser Effekt in Kliniken der Maximalversorgung mit Abteilungen für Infektionskrankheiten und Onkologie, da Entscheidungen über den Einsatz von Antimykotika zunehmend auf Laboruntersuchungen basieren werden. Der Markt kann von dieser Entwicklung profitieren, indem er Medikamente mit Eigenschaften wie Stufentherapie, vorhersagbarer Pharmakokinetik, geringerer Toxizität und Kompatibilität mit komplexen Therapieschemata einsetzt.
Verbesserung der Infrastruktur für Pilzdiagnostik und -überwachung
Verbesserte Diagnosekapazitäten können sowohl die angemessene Behandlung als auch die Marktdifferenzierung von Antimykotika verbessern. Die WHO hat unzureichende schnelle und sensitive Pilzdiagnostik als eine der größten globalen Herausforderungen identifiziert, insbesondere dort, wo die vorhandenen Instrumente nicht verfügbar oder unerschwinglich sind. Verbesserte Kulturmethoden, molekulare Assays, Empfindlichkeitstests und Überwachungssysteme ermöglichen es Ärzten, Pilzarten zu unterscheiden und Resistenzen frühzeitig zu erkennen. Die Auswirkungen auf den Markt können erheblich sein, da sich die empirische Behandlung hin zu einer gezielten Therapie verlagern kann, sobald Informationen über den Erreger vorliegen. Hersteller können auch indirekt profitieren, wenn diagnostische Partnerschaften die Krankheitserkennung und die Überweisung verbessern. Langfristig sollte eine breitere Laborabdeckung eine rationalere Nutzung unterstützen, unangemessene Verschreibungen reduzieren und die Nachfrage nach Produkten erhöhen, die speziell auf identifizierte Erreger abgestimmt sind, insbesondere in Krankenhäusern, die invasive Candida-, Aspergillus- und neu auftretende resistente Pilzinfektionen behandeln.
Markt für Antimykotika: Zukunftstrends
Bewegung hin zu oraler Erstbehandlung und oraler Stufentherapie
Es wird erwartet, dass sich die Trends im Markt für Antimykotika zunehmend auf Behandlungsmodelle konzentrieren, die eine stationäre Einleitung mit einer bequemen oralen Weiterführung kombinieren. Dieser Ansatz kann die Abhängigkeit von einer prolongierten intravenösen Gabe verringern, die Entlassungsplanung vereinfachen und potenziell die Kontinuität der Behandlung verbessern. Neuere Wirkstoffe werden hinsichtlich ihrer pharmakokinetischen Eigenschaften evaluiert, die eine relevante systemische Exposition durch orale Gabe ermöglichen und gleichzeitig die Wirksamkeit gegen schwer zu behandelnde Erreger erhalten. Entwicklungsprogramme könnten daher Moleküle priorisieren, die sowohl orale als auch intravenöse Strategien unterstützen. Dies könnte die Beschaffungspraxis von Krankenhäusern verändern, da Entscheidungen über die Arzneimittelliste zunehmend den gesamten Behandlungspfad und nicht mehr nur den Anschaffungspreis einer einzelnen Dosis berücksichtigen werden. Produkte, die einen zuverlässigen Übergang zwischen verschiedenen Behandlungsformen ermöglichen, könnten in Universitätskliniken, Fachambulanzen und ambulanten Infektionszentren an strategischer Bedeutung gewinnen. Regulatorische Nachweise zur Sicherheit, Verträglichkeit und Erregerabdeckung bleiben weiterhin ausschlaggebend.
Stärkere Integration der Resistenzüberwachung in die Therapieauswahl
Im Prognosezeitraum dürfte die Therapieauswahl enger mit der lokalen Resistenzüberwachung und Labordaten verknüpft werden. Krankenhäuser können zunehmend mikrobiologische Befunde, Resistenzprofile, Patientenanamnese und epidemiologische Informationen kombinieren, um Therapien präziser auszuwählen. Digitale Laborsysteme können die frühzeitige Erkennung resistenter Candida- oder Schimmelpilzinfektionen erleichtern und Entscheidungen zum rationalen Antibiotikaeinsatz unterstützen. Diese Entwicklung könnte Hersteller begünstigen, die Wirksamkeit gegen prioritäre Krankheitserreger nachweisen und gleichzeitig zuverlässige Formulierungen für die Akutbehandlung anbieten können. Die regionale Überwachung wird ebenfalls an Bedeutung gewinnen, da Resistenzmuster je nach Erreger, Gesundheitseinrichtung, Region und Verschreibungspraxis variieren. Mit verbesserter Datenqualität könnte sich die Produktpositionierung von allgemeinen Aussagen zur antimykotischen Wirksamkeit hin zu Evidenz in Bezug auf spezifische Organismen, Resistenzphänotypen, Patientenpopulationen und klinische Behandlungspfade verlagern.
Marktchancen für Antimykotika
Ausweitung des Einsatzes differenzierter Antimykotika in aufstrebenden Gesundheitssystemen
Neue Gesundheitssysteme bieten die Chance, den Zugang zu systemischen Antimykotika durch lokale Produktion, Lizenzvergabe, Vertriebspartnerschaften und Beschaffungsprogramme von Krankenhäusern zu erweitern. Der asiatisch-pazifische Raum bietet besonders attraktive Bedingungen, da die pharmazeutischen Produktionskapazitäten parallel zum Ausbau der Infrastruktur für die tertiäre Versorgung wachsen. Unternehmen können differenzierte Strategien verfolgen, indem sie etablierte, kostengünstige Produkte mit ausgewählten Premium-Therapien für schwere Infektionen kombinieren. Das größte Potenzial besteht dort, wo sich die diagnostische Infrastruktur verbessert, der Zugang zu modernen Antimykotika jedoch weiterhin uneinheitlich ist. Partnerschaften mit regionalen Distributoren und Krankenhausnetzwerken können Versorgungslücken verringern und gleichzeitig Herstellern ermöglichen, Verpackung, Preisgestaltung und Formulierungen an die lokalen Bedürfnisse anzupassen. Investitionen sollten Ländern Priorität einräumen, in denen die Kapazitäten in den Bereichen Onkologie, Transplantation und Intensivmedizin ausgebaut werden, da in diesen Bereichen ein größerer Bedarf an systemischer Antimykotika-Therapie und spezialisierten Infektionskrankheiten besteht.
Entwicklung von Therapien gegen resistente prioritäre Krankheitserreger
Prognosen zum Markt für Antimykotika deuten auf attraktive strategische Chancen bei Therapien hin, die speziell für Krankheitserreger entwickelt wurden, bei denen bestehende Optionen durch Resistenzen, Toxizität oder begrenzten klinischen Nutzen eingeschränkt sind. Die Prioritätenliste der WHO bietet einen praktischen Rahmen zur Identifizierung von Bereichen mit erheblichem ungedecktem Bedarf, darunter Candida auris, Aspergillus fumigatus, Cryptococcus neoformans und Candida albicans. Entwickler können neuartige Wirkmechanismen, eine verbesserte Gewebepenetration, orale und intravenöse Darreichungsformen oder Kombinationen zur Behandlung resistenter Erkrankungen in den Fokus rücken. Investitionsentscheidungen sollten die klinische Differenzierung und nicht die bloße Einführung eines weiteren Breitbandpräparats in den Vordergrund stellen. Begleitende Diagnostik, Empfindlichkeitstests und die Generierung von Evidenz können die Kommerzialisierung weiter stärken. Unternehmen mit spezialisierten Kompetenzen im Bereich Infektionskrankheiten können zudem Lizenzvergabe oder gemeinsame Entwicklung anstreben, um das Entwicklungsrisiko zu reduzieren und gleichzeitig den Zugang zu vielversprechenden Antimykotika-Kandidaten zu beschleunigen.
Aktuelle Entwicklungen
- März 2026: SCYNEXIS, Inc. gab die erste Patientenbehandlung mit der intravenösen Formulierung von SCY-247 in einer Phase-1-Studie bekannt; die ersten Ergebnisse werden in der zweiten Jahreshälfte 2026 erwartet. Das Unternehmen skizzierte außerdem Pläne für eine Phase-2-Studie zu invasiver Candidiasis und ein Programm für erweiterten Zugang, um die Weiterentwicklung seiner Fungerp-Plattform der zweiten Generation für schwer behandelbare Pilzinfektionen zu unterstützen.
- März 2025: Pfizer Inc. veröffentlichte einen Forschungsantrag mit Schwerpunkt auf invasiven Schimmelpilzinfektionen in China. Das Programm hob die Herausforderungen im Zusammenhang mit invasivem Aspergillus und Mukormykose hervor, darunter die hohe Sterblichkeitsrate, diagnostische Einschränkungen, Nebenwirkungen und der Behandlungsaufwand. Die Initiative unterstreicht das anhaltende Engagement der Industrie für die Verbesserung der Diagnose und Behandlung schwerer invasiver Schimmelpilzinfektionen in Risikogruppen.
- Mai 2025: SCYNEXIS, Inc. nahm die Patientenbehandlung in der Phase-3-Studie MARIO wieder auf, nachdem die FDA die klinische Aussetzung aufgehoben hatte. In der Studie wurde orales Ibrexafungerp als mögliche Nachbehandlung nach intravenöser Echinocandin-Therapie bei invasiver Candidiasis untersucht. Diese Entwicklung unterstreicht die Bemühungen der Branche, orale Alternativen für schwere Pilzerkrankungen bereitzustellen und die Behandlungsmöglichkeiten dort zu erweitern, wo bestehende Therapien an ihre Grenzen stoßen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -