
Mercado de tratamientos antifúngicos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de tratamientos antimicóticos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por clase de fármaco (azoles, pirimidinas, equinocandinas, polienos, alilaminas, otros); indicación terapéutica (sistémica, candidiasis, coccidioidomicosis, criptococosis, profiláctica); patógeno (Candida, Aspergillus, Cryptococcus, Coccidioides immitis, Zygomycetes, Trichophyton, otros); usuarios finales (hospitales y clínicas, clínicas dermatológicas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018089
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
16.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
29.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,14 %
Índice de crecimiento
Mercado potencial
208.180 millones de dólares estadounidenses
(2026-2034)
Se estima que el mercado de tratamientos antimicóticos alcanzará los 16.970 millones de dólares estadounidenses en 2025 y se prevé que crezca hasta los 29.020 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,14% entre 2026 y 2034. Este mercado incluye el tratamiento sistémico y localizado de infecciones fúngicas oportunistas, invasivas y superficiales mediante azoles, equinocandinas, polienos y otras clases de fármacos para diversas necesidades clínicas.
Se prevé que Norteamérica continúe contribuyendo a la generación de ingresos, dada su avanzada capacidad de diagnóstico de enfermedades infecciosas, el elevado uso de tratamientos antimicóticos y la gran cantidad de pacientes inmunocomprometidos. Otros factores que influyen en el tamaño del mercado de tratamientos antimicóticos en la región incluyen la gestión del uso de antimicrobianos en hospitales, oncología, trasplantes y la continua innovación en el tratamiento de la Candida resistente y los mohos invasivos.
Evaluación y perspectivas del mercado de tratamientos antimicóticos
- Se prevé que Norteamérica acapare una cuota de mercado del 40-44% en tratamientos antimicóticos en 2025 y que experimente un crecimiento anual compuesto del 5,8-6,4% entre 2026 y 2034, gracias a una infraestructura sofisticada para el tratamiento de enfermedades infecciosas y a la alta utilización de antimicóticos en los hospitales.
- Estados Unidos representa aproximadamente entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,3 % durante el período 2026-2034, impulsado por los tratamientos hospitalarios y la atención especializada.
- Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% entre 2026 y 2034, siendo Alemania, el Reino Unido, Francia, Italia y España mercados importantes.
- La región de Asia-Pacífico representa aproximadamente entre el 20 % y el 24 % de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más importante es el de los azoles , con una cuota de mercado estimada del 44-48% en 2025 y una proyección de crecimiento anual compuesto del 5,6-6,2% hasta 2034 debido a su amplio espectro de uso y a los protocolos de prescripción establecidos.
- El segmento de mayor crecimiento son las equinocandinas , que representan una cuota estimada del 8-12% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 7,0-8,0% durante el período 2026-2034, impulsadas por la gestión de la candidiasis invasiva y las preocupaciones sobre la resistencia.
- Empresas clave analizadas en detalle: Sanofi SA, Gilead Sciences, Inc., Pfizer Inc., Merck & Co., Inc., Abbott Laboratories, Bayer AG, SCYNEXIS, Inc., Enzon Pharmaceuticals, Inc., Novartis International AG, GlaxoSmithKline plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de tratamientos antimicóticos está pasando del uso de azoles de amplio espectro a un enfoque más diferenciado en función del patógeno, la gravedad de la infección, la resistencia a los fármacos, el estado inmunitario del paciente y la vía de administración. En los hospitales, se presta mayor atención a la exposición fiable, la tolerabilidad y el tratamiento de hongos difíciles de tratar. El entorno de fabricación también incluye la producción estéril altamente especializada de la formulación intravenosa, así como redes establecidas para agentes antimicóticos orales, tanto genéricos como de marca. La OMS ha identificado 19 hongos como patógenos prioritarios.
El crecimiento futuro probablemente estará impulsado por las infecciones fúngicas resistentes, una mayor diferenciación en el diagnóstico y la demanda de tratamientos profilácticos o de reducción de la dosis. Asimismo, se observará un mayor desarrollo de los sistemas de salud en la región de Asia-Pacífico y en ciertos mercados de Oriente Medio en lo que respecta a los antifúngicos hospitalarios. Las autoridades reguladoras han ofrecido incentivos continuos para el tratamiento de infecciones graves, y las inversiones se centrarán en mecanismos de acción diferenciados, farmacocinética y pacientes con pocas alternativas de tratamiento.
Alcance del informe de mercado sobre tratamientos antimicóticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 29.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamientos antimicóticos
La demanda está impulsada por la candidiasis invasiva, la aspergilosis, las infecciones dermatológicas y otras enfermedades fúngicas en pacientes sometidos a quimioterapia, trasplantes, cuidados intensivos y terapia inmunosupresora a largo plazo. El crecimiento del mercado en el desarrollo de fármacos antifúngicos se ve facilitado por el ecosistema que comprende productores de principios activos, formuladores, hospitales, laboratorios, farmacias especializadas y distribuidores. Cada vez más, la necesidad clínica de antifúngicos se asocia con la detección de patógenos, ya que la elección del tratamiento depende de la susceptibilidad, el sitio de la infección, la función orgánica y el potencial de resistencia.
La dinámica de suministro específica de cada clase de fármaco es bastante diversa. Los azoles genéricos gozan de una capacidad de producción relativamente abundante en comparación con los inyectables estériles y los fármacos nuevos. Por lo tanto, las equinocandinas y los nuevos triazoles ocupan un nicho comercial distinto al de los genéricos tópicos u orales, que son muy comunes. La OMS ha estado promoviendo el aumento de la capacidad de los laboratorios, la monitorización, la financiación sostenible de la investigación y el acceso equitativo a las herramientas de diagnóstico y los medicamentos, por lo que la seguridad del suministro es un aspecto importante de la preparación del sistema sanitario.
Entorno competitivo: Diversas organizaciones farmacéuticas compiten junto a especialistas en antifúngicos. Pfizer Inc. mantiene su posicionamiento gracias al voriconazol, mientras que Gilead Sciences, Inc. compite utilizando antifúngicos y redes hospitalarias. Merck & Co., Inc., Astellas Pharma y GlaxoSmithKline plc aportan experiencia tanto en productos de marca como en desarrollo, mientras que SCYNEXIS, Inc. se distingue por Fungerp. Por lo tanto, el análisis de mercado de la terapia antifúngica muestra que existe competencia basada en los productos desarrollados, el acceso hospitalario, la conveniencia de las formulaciones y la tecnología innovadora.
El posicionamiento estratégico depende cada vez más de la cobertura de resistencia, la diferenciación de productos y la gestión del ciclo de vida. SCYNEXIS ha desarrollado SCY-247 como un fármaco de nueva generación contra los hongos, mientras que las organizaciones consolidadas siguen mejorando el acceso y las indicaciones de sus medicamentos. Además, Pfizer continúa investigando la enfermedad invasiva por hongos en China en 2025.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tratamientos antimicóticos: Perspectivas estratégicas
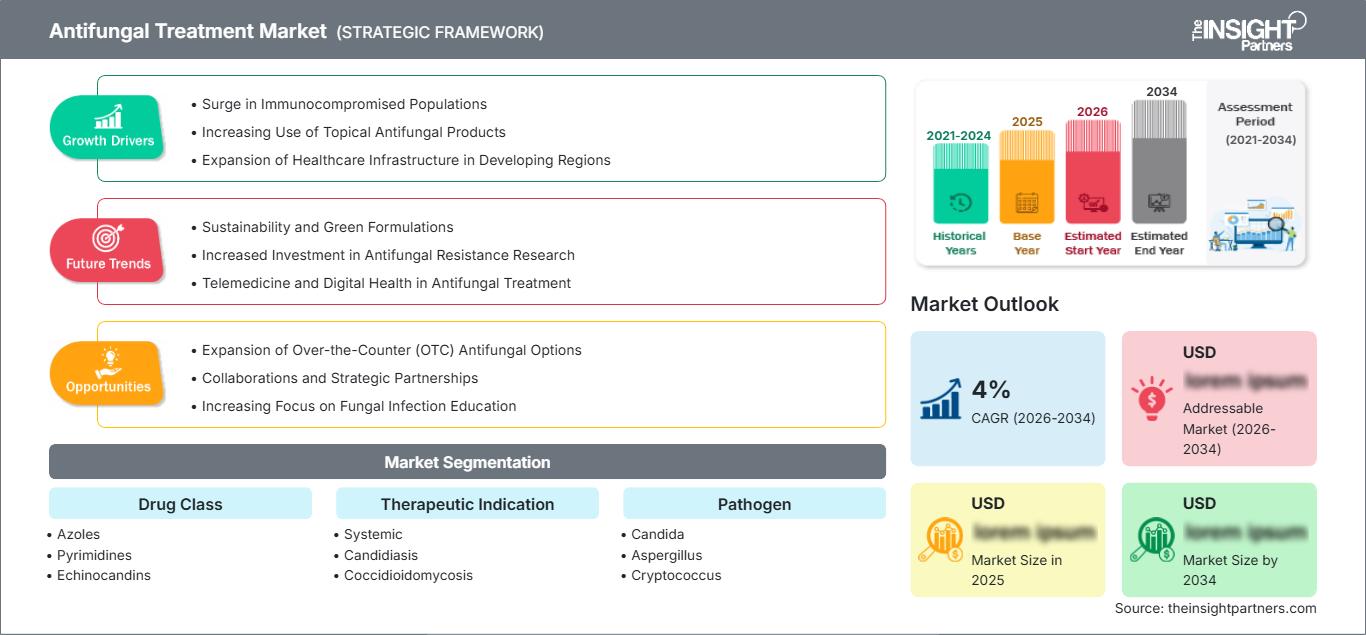
Perspectivas regionales
Mercado norteamericano de tratamientos antimicóticos
Se estima que Norteamérica tendrá una participación del 40-44% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4% hasta 2034. La región se beneficia de hospitales avanzados, centros de trasplante, infraestructura oncológica, especialistas en enfermedades infecciosas y laboratorios de diagnóstico consolidados. El alto conocimiento clínico sobre las enfermedades fúngicas invasivas también favorece el inicio temprano del tratamiento y la terapia guiada por la susceptibilidad.
Estados Unidos constituye el principal mercado regional, y Canadá contribuye a él mediante la compra de medicamentos por parte de hospitales y los servicios de enfermedades infecciosas. La demanda se centra especialmente en la candidiasis invasiva, la aspergilosis, la profilaxis para personas de alto riesgo y las infecciones dermatológicas. Los programas de control del uso de antimicrobianos están impulsando iniciativas para promover la prescripción selectiva, lo que podría mejorar la selección de productos, priorizando aquellos eficaces contra bacterias resistentes y, en lugar de simplemente aumentar las prescripciones.
Mercado estadounidense de tratamientos antimicóticos
Se prevé que Estados Unidos contribuya con el 82-86% de los ingresos en Norteamérica para 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,3% hasta 2034. Esta situación se debe a su vasta infraestructura hospitalaria, su intensa actividad en oncología y trasplantes, su avanzado sistema de reembolso y la disponibilidad de antifúngicos tanto de marca como genéricos. Las siguientes empresas operan en este sector: Pfizer Inc., Gilead Sciences, Inc., Merck & Co., Inc. y SCYNEXIS, Inc.
Entre sus usos se incluyen la candidiasis invasiva, la aspergilosis invasiva, la profilaxis, afecciones dermatológicas y formas resistentes de infecciones. El ámbito hospitalario sigue siendo el principal mercado para los productos sistémicos, mientras que las consultas externas de dermatología y las clínicas de atención primaria impulsan la demanda de fármacos tópicos y orales. Una mayor concienciación sobre el diagnóstico tendrá un impacto positivo en la terapia basada en patógenos, mientras que las exigencias de las aseguradoras favorecerán a los productos diferenciados si su eficacia, perfil de resistencia, seguridad o vía de administración lo permiten.
Mercado europeo de tratamientos antifúngicos
Europa ostenta una cuota de mercado aproximada del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4%. Alemania lidera la categoría de países gracias a su amplia infraestructura hospitalaria y sus servicios especializados de atención a enfermedades infecciosas. El Reino Unido, Francia, Italia y España mantienen su importancia, impulsados por el envejecimiento de la población, el cáncer, los trasplantes y el problema de la resistencia a los antimicrobianos en la salud pública.
El Reino Unido lidera los programas de control del uso de antimicrobianos y la prescripción hospitalaria, mientras que Alemania cuenta con la mejor infraestructura de atención terciaria y una amplia disponibilidad de medicamentos. El mercado francés se centra en la oncología y el tratamiento de infecciones hospitalarias. Italia y España siguen utilizando el fármaco en aplicaciones hospitalarias y dermatológicas, incluyendo candidiasis e infecciones fúngicas superficiales.
Mercado de tratamientos antimicóticos en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente entre el 20 % y el 24 % de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % hasta 2034, con China como mercado líder. Japón, Corea del Sur, India y Australia generan una demanda adicional a través de aplicaciones en hospitales, oncología, trasplantes y dermatología.
China combina una amplia base de pacientes con una creciente capacidad de producción farmacéutica y hospitalaria. Japón hace hincapié en la gestión clínica avanzada, mientras que India se beneficia de una sólida producción de medicamentos genéricos y una amplia disponibilidad. Corea del Sur y Australia contribuyen mediante sistemas hospitalarios desarrollados y capacidades para el tratamiento de enfermedades infecciosas. La producción industrial, la mejora de los diagnósticos, la inversión en atención médica y la atención política a la resistencia a los antimicrobianos impulsan la expansión regional.
Mercado de tratamientos antimicóticos en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 6,0-6,8% hasta 2034, con Arabia Saudita como mercado líder. Los Emiratos Árabes Unidos constituyen un importante centro de atención especializada, mientras que Sudáfrica presenta una demanda significativa de atención para enfermedades infecciosas y servicios hospitalarios. El resto de Oriente Medio y África se encuentra más fragmentado debido a la considerable variabilidad en el acceso a la atención médica y la infraestructura de diagnóstico.
La inversión en infraestructura sanitaria en las economías del Golfo Pérsico respalda los hospitales especializados y la adquisición de productos farmacéuticos, mientras que los ingresos del sector energético impulsan una modernización más amplia de la atención médica. En África, el acceso sigue estando condicionado por la asequibilidad de los medicamentos, la capacidad de los laboratorios y la fiabilidad del suministro. Por lo tanto, la expansión depende menos de productos de alta gama y de gran volumen y más de una disponibilidad fiable, diagnósticos adecuados y alianzas que mejoren la distribución en sistemas sanitarios con acceso limitado a la atención médica.
Análisis de segmentación
Clase de fármaco
La clase de fármaco sigue siendo un factor determinante en la prescripción, y se prevé que el segmento en general crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,5% entre 2026 y 2034. Los azoles mantienen una amplia utilización en infecciones superficiales y sistémicas, mientras que las equinocandinas ocupan una posición importante en el ámbito hospitalario para las infecciones invasivas por Candida. Los polienos siguen siendo clínicamente relevantes para la enfermedad grave, y los nuevos mecanismos de acción pueden adoptarse cuando la resistencia, la toxicidad o el fracaso del tratamiento limitan las opciones establecidas. Por consiguiente, el alcance del mercado de tratamientos antifúngicos está determinado por el espectro clínico, la vía de administración, el perfil de resistencia y el contexto del tratamiento.
- Los azoles siguen siendo la clase de fármacos predominante porque las opciones orales e intravenosas cubren múltiples infecciones fúngicas e incluyen terapias ampliamente establecidas que se utilizan tanto en entornos hospitalarios como ambulatorios.
- Las pirimidinas desempeñan un papel especializado, en particular en las estrategias de combinación para infecciones graves, donde la actividad sinérgica y las consideraciones de tratamiento específicas para cada patógeno influyen en la selección clínica.
- Las equinocandinas son terapias hospitalarias importantes para la candidiasis invasiva, y tienen una posición destacada en los casos en que la resistencia o la intolerancia limitan el tratamiento convencional basado en azoles.
- Los polienos conservan una importancia estratégica para las infecciones sistémicas graves, ya que las terapias basadas en anfotericina proporcionan una amplia actividad a pesar de la toxicidad y las consideraciones de administración.
- Las alilaminas se asocian principalmente con infecciones dermatológicas y fúngicas superficiales, beneficiándose de vías de tratamiento establecidas y una importante utilización ambulatoria.
Indicación terapéutica
Se prevé que la indicación terapéutica crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % durante el período 2026-2034, debido a que el manejo de enfermedades sistémicas, el tratamiento de la candidiasis, las micosis endémicas, la criptococosis y la profilaxis generan necesidades terapéuticas diferenciadas. Este segmento se ve influenciado por el estado inmunitario del paciente, la gravedad de la infección, la identificación del patógeno, la duración del tratamiento y la necesidad de terapia empírica. Las infecciones sistémicas hospitalarias generalmente requieren una mayor intensidad clínica que las enfermedades superficiales, lo que genera diferencias significativas en la selección de productos y la obtención de valor.
- Las infecciones sistémicas requieren un tratamiento rápido y eficaz, y con frecuencia afectan a pacientes hospitalizados o inmunodeprimidos, por lo que las formulaciones intravenosas, las pruebas de sensibilidad y el tratamiento escalonado son estratégicamente importantes.
- La candidiasis representa un área de tratamiento importante que abarca desde la enfermedad superficial hasta las infecciones invasivas, y requiere regímenes diferenciados según el lugar de la infección, la especie, el perfil de resistencia y el riesgo del paciente.
- La coccidioidomicosis genera una demanda concentrada regionalmente, particularmente donde la exposición endémica aumenta el diagnóstico y los médicos requieren una terapia sistémica prolongada para la enfermedad clínicamente significativa.
- La criptococosis está estrechamente relacionada con poblaciones inmunocomprometidas y requiere un tratamiento antifúngico sostenido, lo que justifica la demanda de enfoques de tratamiento combinados y de mantenimiento.
- La terapia profiláctica está dirigida a poblaciones de alto riesgo, como pacientes trasplantados y oncológicos, y la selección del producto está influenciada por el riesgo de exposición, las interacciones farmacológicas, la tolerabilidad y las consideraciones de resistencia.
Patógeno
Se prevé que la incidencia de patógenos aumente a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % durante el período 2026-2034, a medida que la práctica clínica priorice cada vez más el tratamiento específico para cada microorganismo y la vigilancia de la resistencia. Candida y Aspergillus siguen siendo los principales impulsores comerciales, mientras que Cryptococcus, Coccidioides immitis, Zygomycetes y Trichophyton generan necesidades terapéuticas diferenciadas. La OMS clasifica a Candida auris, Candida albicans, Aspergillus fumigatus y Cryptococcus neoformans entre los patógenos fúngicos de prioridad crítica, lo que refuerza la importancia de la investigación y el desarrollo específicos.
- La candidiasis genera una gran demanda de tratamientos para infecciones mucosas, del torrente sanguíneo e invasivas, y la creciente atención a las especies resistentes y la transmisión hospitalaria influye en la selección de la terapia.
- El Aspergillus es particularmente importante en poblaciones inmunocomprometidas, donde la enfermedad invasiva puede requerir un tratamiento sistémico prolongado y una atención hospitalaria especializada.
- La criptococosis está asociada a enfermedades graves en pacientes inmunodeprimidos, lo que genera una demanda de terapias capaces de apoyar el tratamiento de inducción, consolidación y mantenimiento.
- Coccidioides Immitis contribuye a la demanda de enfermedad endémica concentrada geográficamente, particularmente en áreas donde la exposición ambiental aumenta la incidencia clínica.
- Las infecciones por zigomicetos representan infecciones graves causadas por hongos que requieren un tratamiento agresivo, a menudo en pacientes inmunocomprometidos y vías de tratamiento hospitalario especializadas.
- El tricofitón se asocia principalmente con infecciones dermatológicas, lo que justifica la demanda recurrente de terapias antimicóticas orales y tópicas por parte de los pacientes ambulatorios.
Usuarios finales
Se prevé que el número de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % hasta 2034. Los hospitales y las clínicas siguen siendo fundamentales, ya que las infecciones fúngicas graves requieren diagnóstico especializado, tratamiento intravenoso, seguimiento y atención multidisciplinar. Las clínicas dermatológicas atienden un perfil de demanda diferente, caracterizado por un alto volumen de pacientes ambulatorios, infecciones superficiales recurrentes y la preferencia por tratamientos tópicos u orales convenientes. Por consiguiente, el comportamiento de compra varía según la gravedad de la enfermedad y el entorno de tratamiento.
- Los hospitales y las clínicas representan el principal entorno para la utilización sistémica de antifúngicos, especialmente entre las poblaciones de cuidados intensivos, oncología, trasplantes y pacientes inmunocomprometidos que requieren un tratamiento supervisado.
- Las clínicas dermatológicas generan una demanda recurrente de terapias para tratar afecciones fúngicas superficiales, y las decisiones de tratamiento están fuertemente influenciadas por la conveniencia, la tolerabilidad, la duración del tratamiento y la recurrencia.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Sistémico |
Alto |
Terapia hospitalaria |
Maduro |
|
Micosis |
Alto |
Control de Candida |
Escalada |
|
Coccidioidomicosis |
Medio |
Atención endémica |
Escalada |
|
Criptococosis |
Medio |
Cuidado del sistema inmunitario |
Maduro |
|
Profiláctico |
Medio |
Prevención de riesgos |
Escalada |
Factores que impulsan el crecimiento del mercado de tratamientos antimicóticos y análisis de su impacto
Aumento de la resistencia a los antifúngicos e infecciones difíciles de tratar.
La resistencia a los antifúngicos está incrementando el valor clínico de las terapias con mecanismos diferenciados y actividad fiable contra los organismos resistentes. Según la OMS, la resistencia a los antifúngicos es uno de los parámetros clave a considerar al identificar patógenos fúngicos prioritarios, con un factor de ponderación del 38,5 %. Este factor influye directamente en el formulario hospitalario, ya que la resistencia a los fármacos puede conllevar una estancia hospitalaria más prolongada, la necesidad de más pruebas y tratamientos diferentes. Candida auris y Aspergillus resistente desempeñan un papel importante en este sentido, puesto que suponen un desafío para la estrategia tradicional de prescripción de fármacos. Las implicaciones comerciales de este problema no se limitan al aumento de la carga de tratamiento. Por el contrario, los patógenos resistentes pueden impulsar los beneficios hacia nuevos fármacos, combinaciones de fármacos, selección de fármacos basada en pruebas de sensibilidad o un espectro de acción más amplio.
Expansión de las poblaciones de pacientes inmunocomprometidos
Los avances en el tratamiento del cáncer, los trasplantes, la intensificación de la inmunosupresión y la hospitalización incrementan el número de personas susceptibles a las infecciones fúngicas invasivas. Los pacientes que reciben quimioterapia o trasplante de células madre hematopoyéticas necesitan profilaxis o tratamiento para las infecciones fúngicas, mientras que los pacientes en cuidados intensivos sufren candidiasis invasiva junto con otras infecciones oportunistas. Este efecto modificará la estructura de ingresos del mercado, ya que los pacientes de alto riesgo requerirán un tratamiento sistémico, monitorización y un periodo de tratamiento prolongado en comparación con las infecciones superficiales de bajo riesgo. El efecto será más pronunciado en los hospitales terciarios con unidades de enfermedades infecciosas y oncología, dado que las decisiones relacionadas con el uso de antifúngicos estarán cada vez más alineadas con los resultados de las pruebas de laboratorio. El mercado puede aprovechar este desarrollo mediante el uso de fármacos con características como la reducción gradual de la dosis, una farmacocinética predecible, menor toxicidad y compatibilidad con regímenes farmacológicos complejos.
Mejora de la infraestructura de diagnóstico y vigilancia de enfermedades fúngicas
Una mayor capacidad de diagnóstico puede aumentar tanto el tratamiento adecuado como la diferenciación comercial de los productos antifúngicos. La OMS ha identificado la insuficiencia de diagnósticos rápidos y sensibles para infecciones fúngicas como un importante desafío mundial, especialmente en entornos donde las herramientas existentes no están disponibles o son inaccesibles. Mejores métodos de cultivo, ensayos moleculares, pruebas de sensibilidad y sistemas de vigilancia permiten a los médicos distinguir las especies de hongos e identificar la resistencia de forma más temprana. El impacto en el mercado puede ser significativo, ya que el tratamiento empírico puede orientarse hacia la terapia dirigida una vez que se dispone de información sobre el patógeno. Los fabricantes también pueden beneficiarse indirectamente cuando las colaboraciones en diagnóstico mejoran el reconocimiento de la enfermedad y la derivación a especialistas. Con el tiempo, una mayor cobertura de laboratorio debería favorecer una utilización más racional, reducir la prescripción inadecuada y aumentar la demanda de productos específicamente adaptados a los patógenos identificados, especialmente en hospitales que tratan candidiasis invasiva, aspergilosis y hongos resistentes emergentes.
Tendencias futuras del mercado de tratamientos antimicóticos
Avances hacia la terapia oral como primera opción y la terapia oral escalonada.
Se prevé que las tendencias del mercado de tratamientos antimicóticos favorezcan cada vez más los modelos de tratamiento que combinan el inicio hospitalario con una continuación oral conveniente. Este enfoque puede reducir la dependencia de la administración intravenosa prolongada, simplificar la planificación del alta y, potencialmente, mejorar la continuidad del tratamiento. Se están evaluando nuevos agentes en función de sus características farmacocinéticas, que permitan una exposición sistémica significativa mediante la administración oral, manteniendo al mismo tiempo la actividad contra patógenos difíciles. Por lo tanto, los programas de desarrollo podrían priorizar moléculas capaces de respaldar estrategias tanto orales como intravenosas. Esto podría modificar las compras hospitalarias, ya que las decisiones sobre el formulario podrían considerar cada vez más la vía de tratamiento completa en lugar del precio de adquisición de una dosis individual. Los productos que ofrecen transiciones fiables entre entornos pueden adquirir un valor estratégico en hospitales terciarios, clínicas especializadas y servicios ambulatorios de enfermedades infecciosas. La evidencia regulatoria que respalde la seguridad, la tolerabilidad y la cobertura de patógenos seguirá siendo decisiva.
Mayor integración de la vigilancia de la resistencia con la selección del tratamiento.
Durante el período de pronóstico, es probable que la selección de tratamientos se vincule cada vez más con la vigilancia local de la resistencia y los datos de laboratorio. Los hospitales pueden combinar cada vez más los resultados microbiológicos, los perfiles de susceptibilidad, el historial del paciente y la información epidemiológica para seleccionar terapias con mayor precisión. Los sistemas de laboratorio digitales pueden facilitar la identificación temprana de infecciones resistentes por Candida o moho y respaldar las decisiones sobre el uso racional de antimicrobianos. Este avance podría favorecer a los fabricantes capaces de demostrar actividad contra patógenos prioritarios, a la vez que suministran formulaciones fiables para el tratamiento agudo. La vigilancia regional también adquirirá mayor valor, ya que los patrones de resistencia varían según el patógeno, el entorno sanitario, la geografía y la práctica de prescripción. A medida que mejore la calidad de los datos, el posicionamiento del producto podría pasar de afirmaciones generales sobre la actividad antifúngica a evidencia vinculada a organismos específicos, fenotipos de resistencia, poblaciones de pacientes y vías clínicas.
Oportunidades de mercado para tratamientos antimicóticos
Expansión de los antifúngicos diferenciados en los sistemas de atención médica emergentes.
Los sistemas sanitarios emergentes ofrecen la oportunidad de ampliar el acceso a las terapias antifúngicas sistémicas mediante la fabricación local, la concesión de licencias, las alianzas de distribución y los programas de adquisición hospitalaria. La región de Asia-Pacífico presenta condiciones especialmente atractivas, ya que la capacidad de producción farmacéutica se está expandiendo junto con la infraestructura de atención terciaria. Las empresas pueden adoptar estrategias diferenciadas que combinen productos asequibles y consolidados con terapias premium seleccionadas para infecciones graves. La oportunidad es mayor donde la infraestructura de diagnóstico está mejorando, pero el acceso a agentes antifúngicos avanzados sigue siendo irregular. Las alianzas con distribuidores regionales y redes hospitalarias pueden reducir las brechas de suministro, al tiempo que permiten a los fabricantes adaptar el empaquetado, los precios y las formulaciones a las necesidades locales. La inversión debe priorizar los países donde la capacidad de oncología, trasplante y cuidados intensivos se está expandiendo, ya que estos entornos generan una mayor necesidad de tratamiento antifúngico sistémico y servicios especializados para enfermedades infecciosas.
Desarrollo de terapias dirigidas a patógenos prioritarios resistentes
Las previsiones del mercado de tratamientos antimicóticos indican una atractiva oportunidad estratégica en terapias diseñadas específicamente para patógenos cuyas opciones actuales se ven limitadas por la resistencia, la toxicidad o la escasa utilidad clínica. La lista de prioridades de la OMS crea un marco práctico para identificar áreas con necesidades insatisfechas sustanciales, como Candida auris, Aspergillus fumigatus, Cryptococcus neoformans y Candida albicans. Los desarrolladores pueden centrarse en mecanismos novedosos, una mejor penetración tisular, formulaciones orales e intravenosas o combinaciones que aborden la resistencia a los fármacos. Las decisiones de inversión deben priorizar la diferenciación clínica en lugar de simplemente añadir otro producto de amplio espectro. Los diagnósticos complementarios, las pruebas de susceptibilidad y la generación de evidencia pueden fortalecer aún más la comercialización. Las empresas con capacidades especializadas en enfermedades infecciosas también pueden optar por la concesión de licencias o el codesarrollo para reducir el riesgo de desarrollo y, al mismo tiempo, acelerar el acceso a candidatos antimicóticos prometedores.
Novedades recientes
- Marzo de 2026: SCYNEXIS, Inc. anunció la primera administración a pacientes de la formulación intravenosa de SCY-247 en un estudio de fase 1, y se esperan los resultados preliminares en la segunda mitad de 2026. La compañía también presentó planes para un estudio de fase 2 sobre candidiasis invasiva y un programa de acceso ampliado, que respalda el desarrollo continuo de su plataforma Fungerp de segunda generación para infecciones fúngicas difíciles de tratar.
- Marzo de 2025: Pfizer Inc. solicitó una subvención para investigación centrada en enfermedades invasivas causadas por hongos en China. El programa destacó los desafíos asociados con la aspergilosis invasiva y la mucormicosis, incluyendo la alta mortalidad, las limitaciones diagnósticas, los efectos adversos y la carga del tratamiento. Esta iniciativa demuestra el continuo interés de la industria en mejorar el diagnóstico y el manejo de infecciones graves por hongos invasivas en poblaciones de alto riesgo.
- Mayo de 2025: SCYNEXIS, Inc. reanudó la administración del fármaco a pacientes en el estudio MARIO de fase 3 tras el levantamiento de la suspensión clínica por parte de la FDA. El ensayo evaluó el ibrexafungerp oral como posible terapia de transición tras el tratamiento intravenoso con equinocandinas para la candidiasis invasiva. Este avance puso de relieve los esfuerzos de la industria por ofrecer alternativas orales para la micosis grave y ampliar las opciones de tratamiento en áreas donde las terapias existentes presentan limitaciones.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -