
Mercato dei trattamenti antifungici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei trattamenti antifungini (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci (azoli, pirimidine, echinocandine, polieni, allilamine, altri); indicazione terapeutica (sistemica, candidosi, coccidioidomicosi, criptococcosi, profilattica); agente patogeno (candida, aspergillus, criptococco, coccidioides immitis, zigomiceti, tricofiton, altri); utenti finali (ospedali e cliniche, cliniche dermatologiche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018089
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
16,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,14 %
Tasso di crescita
Mercato di riferimento
208,18 miliardi di dollari USA
(2026-2034)
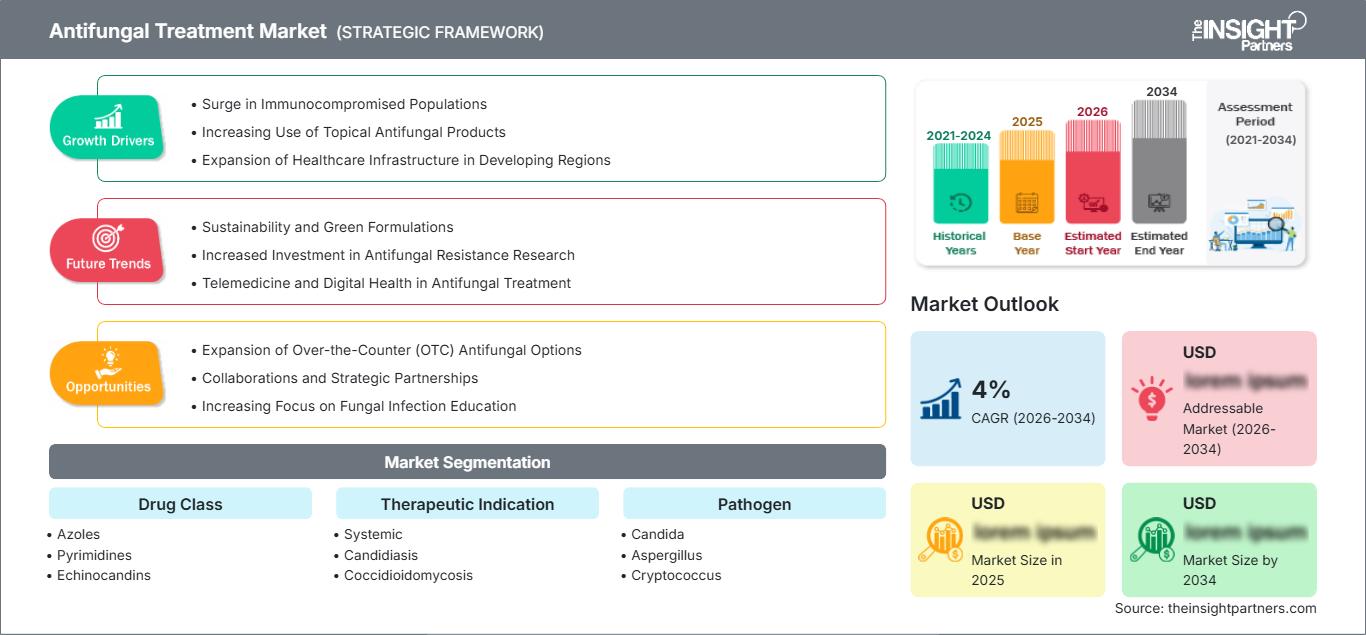
Si stima che il mercato dei trattamenti antifungini raggiungerà un valore di 16,97 miliardi di dollari nel 2025 e si prevede che crescerà fino a 29,02 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,14% tra il 2026 e il 2034. Questo mercato comprende sia il trattamento sistemico che quello localizzato delle infezioni fungine opportunistiche, invasive e superficiali, utilizzando azoli, echinocandine, polieni e altre diverse classi di farmaci per varie esigenze cliniche.
Si prevede che il Nord America continuerà a contribuire alla generazione di ricavi, grazie alla sua avanzata capacità diagnostica nelle malattie infettive, all'elevato utilizzo di farmaci antifungini su prescrizione e all'ampio bacino di pazienti immunocompromessi. Altri fattori che influenzano le dimensioni del mercato dei trattamenti antifungini nella regione includono la gestione antimicrobica negli ospedali, in oncologia, nei trapianti e la continua innovazione nella lotta contro la Candida resistente e le muffe invasive.
Analisi e approfondimenti sul mercato dei trattamenti antifungini
- Si prevede che il Nord America deterrà una quota di mercato del 40-44% per i trattamenti antifungini nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, grazie a infrastrutture all'avanguardia per la cura delle malattie infettive e all'elevato utilizzo di antifungini negli ospedali.
- Nel 2025 gli Stati Uniti rappresentavano circa l'82-86% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,3% nel periodo 2026-2034, trainati dalle cure ospedaliere e specialistiche.
- Si stima che l'Europa deterrà una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a rappresentare mercati importanti.
- La regione Asia-Pacifico rappresenta circa il 20-24% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio è quello degli azoli , con una quota di mercato stimata tra il 44% e il 48% nel 2025 e una crescita prevista a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034, grazie al loro ampio spettro d'azione e ai percorsi di prescrizione consolidati.
- Il segmento a forte crescita è quello delle echinocandine , che rappresenterà una quota stimata dell'8-12% nel 2025 e si espanderà a un CAGR del 7,0-8,0% nel periodo 2026-2034, grazie alla gestione della candidosi invasiva e alle preoccupazioni relative alla resistenza.
- Aziende chiave analizzate nel dettaglio: Sanofi SA, Gilead Sciences, Inc., Pfizer Inc., Merck & Co., Inc., Abbott Laboratories, Bayer AG, SCYNEXIS, Inc., Enzon Pharmaceuticals, Inc., Novartis International AG, GlaxoSmithKline plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei trattamenti antifungini si sta allontanando dall'uso di azoli ad ampio spettro per adottare un approccio più differenziato in relazione all'agente patogeno, alla gravità dell'infezione, alla resistenza ai farmaci, allo stato immunitario del paziente e alla via di somministrazione. Negli ospedali, l'attenzione si concentra maggiormente sull'affidabilità dell'esposizione, sulla tollerabilità e sul trattamento dei funghi difficili da trattare. Anche il contesto produttivo prevede una produzione sterile altamente specializzata della formulazione endovenosa, nonché reti consolidate per gli antifungini orali, sia generici che di marca. L'OMS ha identificato 19 funghi come agenti patogeni prioritari.
La crescita futura sarà molto probabilmente trainata dalle infezioni fungine resistenti, da una maggiore differenziazione diagnostica e dalla domanda di trattamenti di riduzione o profilattici. Si registrerà inoltre un maggiore sviluppo dei sistemi sanitari nella regione Asia-Pacifico e in alcuni mercati mediorientali per quanto riguarda gli antifungini ospedalieri. Le autorità regolatorie hanno continuato a offrire incentivi per il trattamento delle infezioni gravi e gli investimenti saranno destinati a meccanismi d'azione differenziati, farmacocinetica e pazienti con poche alternative terapeutiche.
Ambito del rapporto sul mercato dei trattamenti antifungini
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,02 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,14% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei trattamenti antifungini
La domanda è trainata da candidosi invasiva, aspergillosi, infezioni dermatologiche e altre malattie fungine in pazienti sottoposti a chemioterapia, trapianto, terapia intensiva e terapia immunosoppressiva a lungo termine. La crescita del mercato nello sviluppo di farmaci antifungini è facilitata dall'ecosistema che comprende produttori di principi attivi, formulisti, ospedali, laboratori, farmacie specializzate e distributori. La necessità clinica di antifungini è sempre più associata all'individuazione del patogeno, poiché la scelta del trattamento dipende dalla sensibilità, dalla sede dell'infezione, dalla funzionalità dell'organo e dal potenziale di resistenza.
Le dinamiche di approvvigionamento specifiche per classe sono piuttosto diversificate. Gli azoli generici godono di una relativa abbondanza in termini di capacità produttiva rispetto agli iniettabili sterili e ai nuovi farmaci. Pertanto, le echinocandine e i nuovi triazoli occupano una nicchia commerciale distinta rispetto ai generici topici o orali, ampiamente diffusi. L'OMS si è fatta promotrice dell'aumento della capacità di laboratorio, del monitoraggio, di finanziamenti sostenibili per la ricerca e di un accesso equo agli strumenti diagnostici e ai farmaci, pertanto la sicurezza dell'approvvigionamento è una componente importante della preparazione del sistema sanitario.
Contesto competitivo: Diverse aziende farmaceutiche competono con specialisti in antimicotici. Pfizer Inc. continua a mantenere la propria posizione grazie al voriconazolo, mentre Gilead Sciences, Inc. compete utilizzando antimicotici e reti ospedaliere. Merck & Co., Inc., Astellas Pharma Products e GlaxoSmithKline plc offrono competenze sia in ambito di farmaci di marca che di sviluppo, mentre SCYNEXIS, Inc. si distingue per fungerp. Pertanto, l'analisi di mercato della terapia antimicotica mostra che la concorrenza si basa sui prodotti sviluppati, sull'accesso ospedaliero, sulla praticità delle formulazioni e sulla tecnologia innovativa.
Il posizionamento strategico dipende sempre più dalla copertura della resistenza, dalla differenziazione del prodotto e dalla gestione del ciclo di vita. SCYNEXIS ha sviluppato SCY-247 come farmaco di nuova generazione per la terapia fungina, mentre le aziende consolidate continuano a migliorare l'accesso e le indicazioni per i loro farmaci. Inoltre, Pfizer continua la ricerca sulle malattie invasive causate da muffe in Cina nel 2025.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei trattamenti antifungini: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei trattamenti antifungini
Si stima che il Nord America deterrà una quota di mercato del 40-44% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. La regione beneficia di ospedali all'avanguardia, centri trapianti, infrastrutture oncologiche, specialisti in malattie infettive e laboratori diagnostici consolidati. L'elevata consapevolezza clinica delle infezioni fungine invasive favorisce inoltre un avvio più precoce del trattamento e una terapia guidata dalla sensibilità agli antibiotici.
Gli Stati Uniti costituiscono il principale mercato regionale, a cui contribuisce anche il Canada attraverso gli acquisti ospedalieri e i servizi per le malattie infettive. La domanda si concentra in particolare su candidosi invasiva, aspergillosi, profilassi per soggetti ad alto rischio e infezioni dermatologiche. I programmi di gestione antimicrobica stanno intensificando gli sforzi per promuovere la prescrizione selettiva, il che potrebbe migliorare la selezione dei prodotti, orientandola verso quelli efficaci contro i batteri resistenti, anziché limitarsi ad aumentare le prescrizioni.
Mercato statunitense dei trattamenti antifungini
Si prevede che gli Stati Uniti contribuiranno per l'82-86% alla generazione di ricavi in Nord America entro il 2025 e cresceranno con un CAGR del 5,7-6,3% fino al 2034. Questo risultato è dovuto alla vasta infrastruttura ospedaliera, all'intensa attività in oncologia e trapianti, a un sistema di rimborso avanzato e alla disponibilità di antimicotici sia di marca che generici. Le seguenti aziende sono attive in quest'area: Pfizer Inc., Gilead Sciences, Inc., Merck & Co., Inc. e SCYNEXIS, Inc.
Gli impieghi includono candidosi invasiva, aspergillosi invasiva, profilassi, patologie dermatologiche e forme resistenti di infezione. L'ambiente ospedaliero continua a essere il mercato principale per i prodotti sistemici, mentre gli ambulatori dermatologici e le cliniche di medicina generale guidano la domanda di farmaci topici e orali. Aumentare la consapevolezza sulla diagnosi avrà un impatto positivo sulla terapia basata sul patogeno, mentre le richieste degli enti pagatori daranno un vantaggio ai prodotti differenziati se questi si distinguono per efficacia, profilo di resistenza, sicurezza o modalità di somministrazione.
Mercato europeo dei trattamenti antifungini
Nel 2025 l'Europa detiene una quota di mercato approssimativa del 27-31% e si prevede una crescita a un tasso annuo composto (CAGR) del 5,8-6,4%. La Germania è leader in questo segmento, grazie alla sua vasta infrastruttura ospedaliera e ai servizi specializzati per la cura delle malattie infettive. Regno Unito, Francia, Italia e Spagna mantengono la loro importanza, trainati dall'invecchiamento della popolazione, dai tumori, dai trapianti e dal problema della resistenza antimicrobica nella sanità pubblica.
Il Regno Unito è all'avanguardia nei programmi di gestione antimicrobica e nel controllo delle prescrizioni ospedaliere, mentre la Germania vanta la migliore infrastruttura di assistenza terziaria e un'ampia disponibilità di farmaci. Il mercato francese è trainato dall'oncologia e dalla gestione delle infezioni ospedaliere. Italia e Spagna continuano a utilizzare il farmaco in ambito ospedaliero e dermatologico, per il trattamento di candidosi e infezioni fungine superficiali.
Mercato dei trattamenti antifungini nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenta circa il 20-24% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% fino al 2034, con la Cina come mercato leader. Giappone, Corea del Sud, India e Australia contribuiscono ulteriormente alla domanda attraverso applicazioni in ambito ospedaliero, oncologico, dei trapianti e dermatologico.
La Cina combina un'ampia base di pazienti con una produzione farmaceutica e una capacità ospedaliera in espansione. Il Giappone pone l'accento sulla gestione clinica avanzata, mentre l'India beneficia di una solida produzione di farmaci generici e di un'ampia disponibilità. Corea del Sud e Australia contribuiscono grazie a sistemi ospedalieri sviluppati e a competenze nella gestione delle malattie infettive. La produzione industriale, il miglioramento della diagnostica, gli investimenti nel settore sanitario e l'attenzione politica alla resistenza antimicrobica supportano l'espansione regionale.
Mercato dei trattamenti antifungini in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034, con l'Arabia Saudita in posizione di leader di mercato. Gli Emirati Arabi Uniti rappresentano un importante polo per l'assistenza specialistica, mentre il Sudafrica presenta una significativa domanda di cure per malattie infettive e di servizi ospedalieri. Il resto del Medio Oriente e dell'Africa rimane più frammentato a causa delle notevoli differenze nell'accesso alle cure e nelle infrastrutture diagnostiche.
Gli investimenti nelle infrastrutture sanitarie nelle economie del Golfo sostengono gli ospedali specializzati e l'approvvigionamento di farmaci, mentre i ricavi del settore energetico consentono una più ampia modernizzazione del sistema sanitario. In Africa, l'accesso alle cure rimane influenzato dall'economicità dei farmaci, dalla capacità dei laboratori e dall'affidabilità delle forniture. L'espansione dipende quindi meno da prodotti premium ad alto volume e più da una disponibilità affidabile, da una diagnostica appropriata e da partnership che migliorino la distribuzione nei sistemi sanitari meno serviti.
Analisi di segmentazione
Classe di farmaci
La classe di farmaci rimane un fattore determinante nella prescrizione, con un segmento complessivo che dovrebbe crescere a un tasso annuo composto (CAGR) del 6,0-6,5% dal 2026 al 2034. Gli azoli mantengono un ampio utilizzo nelle infezioni superficiali e sistemiche, mentre le echinocandine occupano una posizione importante negli ospedali per le infezioni invasive da Candida. I polieni rimangono clinicamente rilevanti per le forme gravi della malattia e nuovi meccanismi d'azione possono essere adottati quando la resistenza, la tossicità o il fallimento del trattamento limitano le opzioni terapeutiche consolidate. Di conseguenza, il mercato dei trattamenti antifungini è definito dallo spettro clinico, dalla via di somministrazione, dal profilo di resistenza e dal contesto di trattamento.
- Gli azoli rimangono la classe di farmaci dominante perché le opzioni orali e endovenose coprono numerose infezioni fungine e includono terapie ampiamente consolidate utilizzate sia in ambito ospedaliero che ambulatoriale.
- Le pirimidine mantengono un ruolo specializzato, in particolare nelle strategie di combinazione per le infezioni gravi, dove l'attività sinergica e le considerazioni terapeutiche specifiche per il patogeno influenzano la scelta clinica.
- Le echinocandine sono importanti terapie ospedaliere per la candidosi invasiva, con un forte posizionamento laddove la resistenza o l'intolleranza limitano il trattamento convenzionale a base di azoli.
- I polieni mantengono un'importanza strategica per le infezioni sistemiche gravi perché le terapie a base di amfotericina offrono un'ampia attività nonostante la tossicità e le problematiche di somministrazione.
- Le allilamine sono principalmente associate alle infezioni dermatologiche e fungine superficiali, beneficiando di percorsi terapeutici consolidati e di un ampio utilizzo in ambito ambulatoriale.
Indicazione terapeutica
Si prevede che l'indicazione terapeutica crescerà a un tasso annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034, in quanto la gestione delle malattie sistemiche, il trattamento della candidosi, le micosi endemiche, la criptococcosi e la profilassi generano esigenze terapeutiche differenziate. Il segmento è influenzato dallo stato immunitario del paziente, dalla gravità dell'infezione, dall'identificazione del patogeno, dalla durata del trattamento e dalla necessità di una terapia empirica. Le infezioni sistemiche acquisite in ambito ospedaliero richiedono generalmente un'intensità clinica maggiore rispetto alle malattie superficiali, creando differenze significative nella selezione del prodotto e nella realizzazione del valore.
- Le infezioni sistemiche richiedono una terapia rapida ed efficace e spesso coinvolgono pazienti ospedalizzati o immunocompromessi, rendendo le formulazioni endovenose, i test di sensibilità e la terapia di riduzione graduale del dosaggio strategicamente importanti.
- La candidosi rappresenta un'importante area terapeutica, che spazia dalle forme superficiali alle infezioni invasive, richiedendo regimi terapeutici differenziati in base alla sede dell'infezione, alla specie, al profilo di resistenza e al rischio del paziente.
- La coccidioidomicosi genera una domanda concentrata a livello regionale, in particolare laddove l'esposizione endemica aumenta le diagnosi e i medici necessitano di una terapia sistemica prolungata per la malattia clinicamente significativa.
- La criptococcosi è strettamente associata alle popolazioni immunocompromesse e richiede una gestione antifungina prolungata, il che giustifica la necessità di approcci terapeutici combinati e di mantenimento.
- La terapia profilattica è indicata per le popolazioni ad alto rischio, come i pazienti sottoposti a trapianto e i pazienti oncologici, e la scelta del prodotto è influenzata dal rischio di esposizione, dalle interazioni farmacologiche, dalla tollerabilità e dalle considerazioni relative alla resistenza.
agente patogeno
Si prevede che i patogeni progrediranno a un tasso di crescita annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034, poiché la pratica clinica dà sempre più priorità al trattamento specifico per microrganismo e alla sorveglianza della resistenza. Candida e Aspergillus rimangono i principali motori commerciali, mentre Cryptococcus, Coccidioides Immitis, Zigomiceti e Trichophyton creano esigenze terapeutiche differenziate. L'OMS classifica Candida auris, Candida albicans, Aspergillus fumigatus e Cryptococcus neoformans tra i patogeni fungini a priorità critica, rafforzando l'importanza della ricerca e sviluppo mirata.
- La Candida genera un'ampia domanda di trattamenti per infezioni delle mucose, del flusso sanguigno e invasive, con una crescente attenzione alle specie resistenti e alla trasmissione ospedaliera che influenzano la scelta della terapia.
- L'Aspergillus riveste particolare importanza nelle popolazioni immunocompromesse, dove la malattia invasiva può richiedere un trattamento sistemico prolungato e una gestione ospedaliera specializzata.
- Il Cryptococcus è associato a gravi patologie nei pazienti immunocompromessi, creando la necessità di terapie in grado di supportare le fasi di induzione, consolidamento e mantenimento del trattamento.
- La Coccidioides Immitis contribuisce alla concentrazione geografica della domanda di malattie endemiche, in particolare nelle aree in cui l'esposizione ambientale aumenta l'incidenza clinica.
- Gli zigomiceti rappresentano gravi infezioni fungine che richiedono una gestione aggressiva, spesso coinvolgendo pazienti immunocompromessi e percorsi di trattamento ospedaliero specializzati.
- Il Trichophyton è principalmente associato a infezioni dermatologiche, il che giustifica la costante richiesta ambulatoriale di terapie antifungine orali e topiche.
Utenti finali
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. Ospedali e cliniche rimangono centrali perché le infezioni fungine gravi richiedono diagnosi specialistiche, trattamento endovenoso, monitoraggio e assistenza multidisciplinare. Le cliniche dermatologiche supportano un profilo di domanda diverso, caratterizzato da un elevato volume di pazienti ambulatoriali, infezioni superficiali ricorrenti e preferenza per regimi topici o orali di facile utilizzo. Di conseguenza, il comportamento d'acquisto varia in base alla gravità della malattia e al contesto di trattamento.
- Gli ospedali e le cliniche rappresentano il contesto principale per l'utilizzo di antifungini sistemici, soprattutto nei reparti di terapia intensiva, oncologia, trapianto e nei pazienti immunocompromessi che necessitano di un trattamento monitorato.
- Le cliniche dermatologiche generano una domanda ricorrente di terapie per le infezioni fungine superficiali, e le decisioni terapeutiche sono fortemente influenzate da fattori quali praticità, tollerabilità, durata del trattamento e recidiva.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Sistemico |
Alto |
Terapia ospedaliera |
Maturo |
|
Candidiasi |
Alto |
Controllo Candida |
Scalatura |
|
Coccidioidomicosi |
Mezzo |
Assistenza endemica |
Scalatura |
|
Criptococcosi |
Mezzo |
Cura del sistema immunitario |
Maturo |
|
Profilattico |
Mezzo |
Prevenzione dei rischi |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei trattamenti antifungini
Aumento della resistenza agli antimicotici e infezioni difficili da trattare
La resistenza agli antifungini sta aumentando il valore clinico delle terapie con meccanismi d'azione differenziati e un'attività affidabile contro i microrganismi resistenti. Secondo l'OMS, la resistenza agli antifungini è uno dei parametri chiave da considerare nell'identificazione dei patogeni fungini prioritari, con un fattore di ponderazione del 38,5%. Questo fattore influenza direttamente il prontuario ospedaliero, poiché la resistenza ai farmaci può comportare una maggiore durata del ricovero, la necessità di ulteriori esami e trattamenti diversi. Candida auris e Aspergillus resistenti rivestono un ruolo importante in questo senso, poiché rappresentano una sfida per la tradizionale strategia di prescrizione dei farmaci. Le implicazioni commerciali di questo problema non possono essere considerate solo in termini di aumento del carico di trattamento. Al contrario, i patogeni resistenti possono spingere i profitti verso nuovi farmaci, combinazioni di farmaci, selezione dei farmaci basata su test di sensibilità o uno spettro d'azione più ampio.
Espansione delle popolazioni di pazienti immunocompromessi
I progressi nel trattamento del cancro, nei trapianti, nell'intensificazione dell'immunosoppressione e nell'ospedalizzazione aumentano il numero di persone suscettibili alle infezioni fungine invasive. Gli individui sottoposti a chemioterapia o trapianto di cellule staminali ematopoietiche necessitano di profilassi o trattamento per le infezioni fungine, mentre i pazienti in terapia intensiva soffrono di candidosi invasiva e di altre infezioni opportunistiche. Questo avrà un impatto sulla struttura dei ricavi del mercato, poiché gli individui ad alto rischio richiederanno un trattamento sistemico, un monitoraggio costante e periodi di trattamento prolungati rispetto alle infezioni superficiali a basso rischio. L'effetto sarà più pronunciato negli ospedali di terzo livello con reparti di malattie infettive e oncologia, poiché le decisioni relative all'uso di farmaci antifungini saranno sempre più allineate con le indagini di laboratorio. Il mercato può trarre vantaggio da questo sviluppo utilizzando farmaci con caratteristiche quali terapia a scalare, farmacocinetica prevedibile, minore tossicità e compatibilità con regimi terapeutici complessi.
Miglioramento delle infrastrutture per la diagnostica e la sorveglianza delle infezioni fungine
Il miglioramento delle capacità diagnostiche può incrementare sia l'appropriatezza del trattamento sia la differenziazione commerciale dei prodotti antifungini. L'OMS ha identificato l'inadeguatezza di una diagnostica fungina rapida e sensibile come una delle principali sfide globali, soprattutto in contesti in cui gli strumenti esistenti rimangono indisponibili o troppo costosi. Metodi di coltura migliori, test molecolari, test di sensibilità e sistemi di sorveglianza consentono ai medici di distinguere le specie fungine e identificare precocemente la resistenza. L'impatto sul mercato può essere significativo, poiché il trattamento empirico può spostarsi verso una terapia mirata una volta che si ottengono informazioni sull'agente patogeno. Anche i produttori possono trarne indirettamente vantaggio quando le collaborazioni diagnostiche migliorano il riconoscimento della malattia e l'invio a specialisti. Nel tempo, una maggiore copertura di laboratorio dovrebbe favorire un utilizzo più razionale, ridurre le prescrizioni inappropriate e aumentare la domanda di prodotti specificamente adatti agli agenti patogeni identificati, in particolare negli ospedali che gestiscono infezioni invasive da Candida, Aspergillus e funghi resistenti emergenti.
Tendenze future del mercato dei trattamenti antifungini
Verso una terapia orale iniziale e una terapia orale a fase successiva.
Si prevede che le tendenze del mercato dei trattamenti antifungini favoriranno sempre più modelli terapeutici che combinano l'inizio del trattamento in ospedale con la comoda prosecuzione per via orale. Questo approccio può ridurre la dipendenza da somministrazioni endovenose prolungate, semplificare la pianificazione delle dimissioni e potenzialmente migliorare la continuità del trattamento. Nuovi farmaci vengono valutati per le loro caratteristiche farmacocinetiche che consentono un'esposizione sistemica significativa tramite somministrazione orale, mantenendo al contempo l'attività contro i patogeni più difficili. I programmi di sviluppo potrebbero quindi dare priorità alle molecole in grado di supportare sia la strategia orale che quella endovenosa. Ciò potrebbe modificare gli acquisti ospedalieri, poiché le decisioni relative al prontuario terapeutico potrebbero considerare sempre più l'intero percorso di trattamento piuttosto che il prezzo di acquisizione di una singola dose. I prodotti che offrono transizioni affidabili tra i diversi contesti terapeutici potrebbero acquisire un valore strategico per ospedali di terzo livello, cliniche specialistiche e servizi ambulatoriali per le malattie infettive. Le evidenze regolatorie a supporto della sicurezza, della tollerabilità e della copertura dei patogeni rimarranno decisive.
Maggiore integrazione della sorveglianza della resistenza con la selezione del trattamento
Nel periodo di previsione, la scelta del trattamento diventerà probabilmente più strettamente correlata alla sorveglianza locale della resistenza e ai dati di laboratorio. Gli ospedali potranno combinare sempre più risultati microbiologici, profili di sensibilità, anamnesi del paziente e informazioni epidemiologiche per selezionare le terapie con maggiore precisione. I sistemi di laboratorio digitali potrebbero facilitare l'identificazione precoce di infezioni da Candida o muffe resistenti e supportare le decisioni di gestione antimicrobica. Questo sviluppo potrebbe favorire i produttori in grado di dimostrare l'attività contro i patogeni prioritari, fornendo al contempo formulazioni affidabili per il trattamento acuto. Anche la sorveglianza regionale acquisirà maggiore importanza, poiché i modelli di resistenza variano in base al patogeno, al contesto sanitario, all'area geografica e alle pratiche di prescrizione. Con il miglioramento della qualità dei dati, il posizionamento del prodotto potrebbe spostarsi da generiche affermazioni di attività antifungina verso evidenze legate a specifici microrganismi, fenotipi di resistenza, popolazioni di pazienti e percorsi clinici.
Opportunità di mercato per i trattamenti antifungini
Espansione degli antimicotici differenziati nei sistemi sanitari emergenti
I sistemi sanitari emergenti offrono l'opportunità di ampliare l'accesso alle terapie antifungine sistemiche attraverso la produzione locale, le licenze, le partnership di distribuzione e i programmi di approvvigionamento ospedaliero. La regione Asia-Pacifico offre condizioni particolarmente interessanti, poiché le capacità di produzione farmaceutica si stanno espandendo di pari passo con le infrastrutture di assistenza terziaria. Le aziende possono perseguire strategie differenziate, combinando prodotti consolidati a prezzi accessibili con terapie premium selezionate per le infezioni gravi. L'opportunità è maggiore laddove le infrastrutture diagnostiche stanno migliorando, ma l'accesso ad agenti antifungini avanzati rimane discontinuo. Le partnership con distributori regionali e reti ospedaliere possono ridurre le carenze di approvvigionamento, consentendo al contempo ai produttori di adattare il packaging, i prezzi e i portafogli di formulazioni alle esigenze locali. Gli investimenti dovrebbero essere prioritari nei paesi in cui la capacità di oncologia, trapianto e terapia intensiva è in espansione, poiché questi contesti generano una maggiore necessità di gestione antifungina sistemica e di servizi specialistici per le malattie infettive.
Sviluppo di terapie mirate a patogeni prioritari resistenti
Le previsioni sul mercato dei trattamenti antifungini indicano un'interessante opportunità strategica nelle terapie specificamente progettate per agenti patogeni per i quali le opzioni esistenti sono limitate da resistenza, tossicità o scarsa utilità clinica. L'elenco delle priorità dell'OMS fornisce un quadro pratico per identificare le aree con un significativo bisogno insoddisfatto, tra cui Candida auris, Aspergillus fumigatus, Cryptococcus neoformans e Candida albicans. Gli sviluppatori possono puntare a nuovi meccanismi, a una migliore penetrazione tissutale, a formulazioni orali e endovenose o a combinazioni che affrontino la malattia resistente. Le decisioni di investimento dovrebbero privilegiare la differenziazione clinica piuttosto che la semplice aggiunta di un altro prodotto ad ampio spettro. La diagnostica di accompagnamento, i test di sensibilità e la generazione di evidenze possono ulteriormente rafforzare la commercializzazione. Le aziende con competenze specialistiche nel campo delle malattie infettive possono anche perseguire accordi di licenza o co-sviluppo per ridurre il rischio di sviluppo e al contempo accelerare l'accesso a candidati antifungini promettenti.
Sviluppi recenti
- Marzo 2026: SCYNEXIS, Inc. ha annunciato la somministrazione della prima dose endovenosa di SCY-247 a un paziente in uno studio di Fase 1, con i primi dati preliminari attesi nella seconda metà del 2026. L'azienda ha inoltre delineato i piani per uno studio di Fase 2 sulla candidosi invasiva e un programma di accesso allargato, a supporto del continuo sviluppo della sua piattaforma fungerp di seconda generazione per le infezioni fungine difficili da trattare.
- Marzo 2025: Pfizer Inc. ha pubblicato una richiesta di finanziamento per la ricerca incentrata sulle malattie invasive da muffe in Cina. Il programma ha evidenziato le problematiche associate all'Aspergillus invasivo e alla mucormicosi, tra cui l'elevata mortalità, le limitazioni diagnostiche, gli eventi avversi e l'onere del trattamento. L'iniziativa dimostra il costante interesse del settore nel migliorare la diagnosi e la gestione delle gravi infezioni invasive da muffe nelle popolazioni ad alto rischio.
- Maggio 2025: SCYNEXIS, Inc. ha ripreso la somministrazione del farmaco ai pazienti nello studio di Fase 3 MARIO dopo che la FDA ha revocato la sospensione clinica. Lo studio ha valutato l'ibrexafungerp orale come potenziale terapia di mantenimento dopo il trattamento con echinocandine per via endovenosa per la candidosi invasiva. Questo sviluppo ha evidenziato gli sforzi del settore per fornire alternative orali per le infezioni fungine gravi ed espandere le opzioni di trattamento laddove le terapie esistenti presentano delle limitazioni.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -