
Marché des traitements antifongiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des traitements antifongiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : Par classe de médicaments (azoles, pyrimidines, échinocandines, polyènes, allylamines, autres) ; Indication thérapeutique (systémique, candidose, coccidioïdomycose, cryptococcose, prophylaxie) ; Agent pathogène (Candida, Aspergillus, Cryptococcus, Coccidioides immitis, zygomycètes, Trichophyton, autres) ; Utilisateurs finaux (hôpitaux et cliniques, cliniques de dermatologie, autres) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018089
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
16,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
29,02 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,14 %
taux de croissance
Marché adressable
208,18 milliards de dollars américains
(2026-2034)
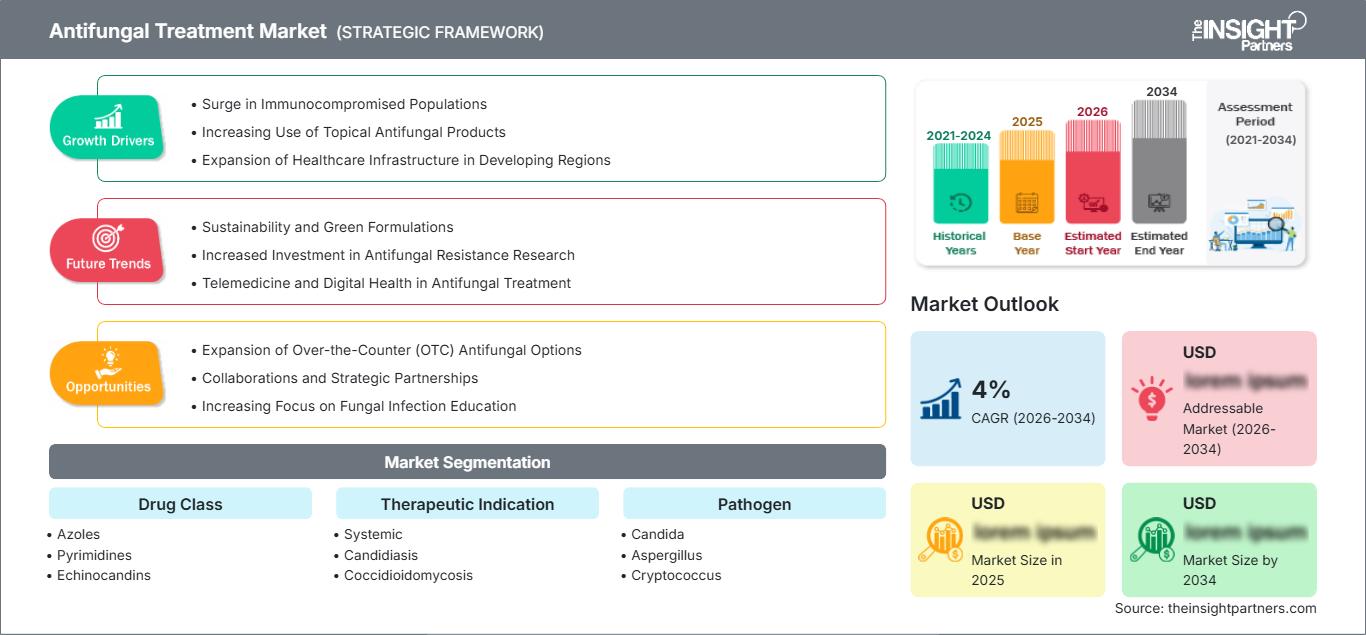
Le marché des traitements antifongiques devrait atteindre 16,97 milliards de dollars américains en 2025 et 29,02 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,14 % entre 2026 et 2034. Ce marché comprend les traitements systémiques et locaux des infections fongiques opportunistes, invasives et superficielles, utilisant des azoles, des échinocandines, des polyènes et d'autres classes de médicaments pour répondre à divers besoins cliniques.
L'Amérique du Nord devrait continuer de contribuer aux revenus du marché, compte tenu de ses pratiques avancées en matière de diagnostic des maladies infectieuses, du recours important aux antifongiques et du grand nombre de patients immunodéprimés. Parmi les autres facteurs influençant la taille du marché des antifongiques dans la région figurent la gestion raisonnée des antibiotiques en milieu hospitalier, en oncologie, en transplantation et les innovations constantes dans le domaine des Candida résistants et des moisissures invasives.
Analyse et perspectives du marché des traitements antifongiques
- L'Amérique du Nord devrait détenir une part de marché de 40 à 44 % dans le traitement antifongique en 2025 et connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, grâce à une infrastructure sophistiquée de lutte contre les maladies infectieuses et à une utilisation hospitalière de grande valeur des antifongiques.
- Les États-Unis représentent environ 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, tirée par les traitements hospitaliers et les soins spécialisés.
- La part de l'Europe est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentant des marchés importants.
- La région Asie-Pacifique représente environ 20 à 24 % des revenus de 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important est celui des azoles , estimé à une part de marché de 44 à 48 % en 2025 et qui devrait croître à un TCAC de 5,6 à 6,2 % jusqu'en 2034 en raison de leur utilisation à large spectre et des voies de prescription établies.
- Le segment à forte croissance est celui des échinocandines , représentant une part estimée de 8 à 12 % en 2025 et s'étendant à un TCAC de 7,0 à 8,0 % entre 2026 et 2034, soutenu par la gestion de la candidose invasive et les préoccupations liées à la résistance.
- Principales entreprises analysées en détail : Sanofi SA, Gilead Sciences, Inc., Pfizer Inc., Merck & Co., Inc., Abbott Laboratories, Bayer AG, SCYNEXIS, Inc., Enzon Pharmaceuticals, Inc., Novartis International AG, GlaxoSmithKline plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des traitements antifongiques délaisse progressivement les azoles à large spectre au profit d'une approche plus ciblée, prenant en compte le pathogène, la gravité de l'infection, la résistance aux médicaments, l'état immunitaire du patient et la voie d'administration. En milieu hospitalier, l'accent est mis sur une exposition fiable, une bonne tolérance et le traitement des mycoses résistantes. La production se caractérise par une fabrication stérile hautement spécialisée de la formulation intraveineuse, ainsi que par des réseaux établis pour les antifongiques oraux, génériques et de marque. L'OMS a identifié 19 champignons comme pathogènes prioritaires.
La croissance future sera très probablement tirée par les infections fongiques résistantes, une meilleure différenciation des diagnostics et la demande de traitements de relais ou prophylactiques. On observera également un développement accru des systèmes de santé dans la région Asie-Pacifique et sur certains marchés du Moyen-Orient, notamment en ce qui concerne les antifongiques hospitaliers. Les autorités réglementaires continuent d'offrir des incitations pour le traitement des infections graves et les investissements porteront sur les modes d'action différenciés, la pharmacocinétique et les patients disposant de peu d'alternatives thérapeutiques.
Portée du rapport sur le marché des traitements antifongiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 29,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,14% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des traitements antifongiques
La demande est stimulée par les candidoses invasives, les aspergilloses, les infections dermatologiques et autres mycoses chez les patients sous chimiothérapie, transplantation, soins intensifs et traitement immunosuppresseur au long cours. La croissance du marché des antifongiques est favorisée par un écosystème regroupant les producteurs de principes actifs, les formulateurs, les hôpitaux, les laboratoires, les pharmacies spécialisées et les distributeurs. De plus en plus, le besoin clinique en antifongiques est lié à la détection de l'agent pathogène, le choix du traitement dépendant de sa sensibilité, du site de l'infection, de la fonction organique et du potentiel de résistance.
La dynamique d'approvisionnement varie considérablement selon les classes de médicaments. Les azoles génériques bénéficient d'une capacité de production relativement abondante par rapport aux injectables stériles et aux nouveaux médicaments. De ce fait, les échinocandines et les nouveaux triazoles occupent un créneau commercial distinct des génériques topiques ou oraux largement répandus. L'OMS plaide pour un renforcement des capacités des laboratoires, un système de surveillance performant, un financement durable de la recherche et un accès équitable aux outils de diagnostic et aux médicaments ; la sécurité d'approvisionnement constitue donc un élément essentiel de la préparation des systèmes de santé.
Environnement concurrentiel : Diverses entreprises pharmaceutiques rivalisent avec les spécialistes des antifongiques. Pfizer Inc. maintient sa position grâce au voriconazole, tandis que Gilead Sciences, Inc. mise sur les antifongiques et les réseaux hospitaliers. Merck & Co., Inc., Astellas Pharma et GlaxoSmithKline plc proposent des produits de marque et une expertise en développement, tandis que SCYNEXIS, Inc. se distingue par Fungerp. L’analyse du marché des traitements antifongiques révèle ainsi une concurrence fondée sur les produits développés, l’accès aux hôpitaux, la facilité d’utilisation des formulations et les technologies innovantes.
Le positionnement stratégique dépend de plus en plus de la couverture des résistances, de la différenciation des produits et de la gestion de leur cycle de vie. SCYNEXIS a développé le SCY-247, un médicament antifongique de nouvelle génération, tandis que les entreprises établies continuent d'améliorer l'accès et les indications de leurs médicaments. Par ailleurs, Pfizer poursuit ses recherches sur les maladies fongiques invasives en Chine en 2025.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des traitements antifongiques : Perspectives stratégiques
Perspectives régionales
marché des traitements antifongiques en Amérique du Nord
L’Amérique du Nord devrait détenir une part de marché de 40 à 44 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % jusqu’en 2034. La région bénéficie d’hôpitaux de pointe, de centres de transplantation, d’infrastructures d’oncologie, de spécialistes des maladies infectieuses et de laboratoires de diagnostic bien établis. Une bonne connaissance clinique des mycoses invasives favorise également une prise en charge plus précoce et un traitement adapté à la sensibilité aux antibiotiques.
Les États-Unis constituent le principal marché régional, et le Canada y contribue également par le biais des achats hospitaliers et des services de lutte contre les maladies infectieuses. La demande est particulièrement axée sur les candidoses invasives, l'aspergillose, la prophylaxie chez les personnes à haut risque et les infections dermatologiques. Les programmes de bon usage des antibiotiques déploient des efforts croissants pour promouvoir une prescription ciblée, ce qui pourrait améliorer le choix des produits en privilégiant ceux qui sont efficaces contre les bactéries résistantes, plutôt que d'augmenter simplement le nombre de prescriptions.
Marché américain des traitements antifongiques
Les États-Unis devraient contribuer à hauteur de 82 à 86 % aux revenus générés en Amérique du Nord d'ici 2025 et connaître une croissance annuelle composée (TCAC) de 5,7 à 6,3 % jusqu'en 2034. Cette situation s'explique par leur vaste infrastructure hospitalière, leur forte activité en oncologie et en transplantation, leur système de remboursement performant et la disponibilité d'antifongiques de marque et génériques. Les entreprises suivantes sont présentes sur ce marché : Pfizer Inc., Gilead Sciences, Inc., Merck & Co., Inc. et SCYNEXIS, Inc.
Les indications comprennent la candidose invasive, l'aspergillose invasive, la prophylaxie, les affections dermatologiques et les infections résistantes. Le milieu hospitalier demeure le principal marché des produits systémiques, tandis que les consultations externes en dermatologie et les cliniques de soins primaires stimulent la demande de médicaments topiques et oraux. Une meilleure connaissance du diagnostic aura un impact positif sur les thérapies ciblées, tandis que les exigences des organismes payeurs favoriseront les produits différenciés si leur efficacité, leur profil de résistance, leur innocuité ou leur mode d'administration le justifient.
Marché européen des traitements antifongiques
L'Europe détiendra environ 27 à 31 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 %. L'Allemagne domine ce marché grâce à son vaste réseau hospitalier et à ses services spécialisés en maladies infectieuses. Le Royaume-Uni, la France, l'Italie et l'Espagne conservent leur importance, notamment en raison du vieillissement de la population, des cancers, des transplantations et du problème de la résistance aux antimicrobiens en santé publique.
Le Royaume-Uni est à la pointe des programmes de bon usage des antibiotiques et du contrôle des prescriptions hospitalières, tandis que l'Allemagne dispose des meilleures infrastructures de soins tertiaires et d'une disponibilité optimale des médicaments. Le marché français est principalement axé sur l'oncologie et la prise en charge des infections nosocomiales. L'Italie et l'Espagne continuent d'utiliser ce médicament en milieu hospitalier et dermatologique, notamment pour le traitement des candidoses et des mycoses superficielles.
Marché des traitements antifongiques en Asie-Pacifique
La région Asie-Pacifique représente environ 20 à 24 % du chiffre d'affaires de 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,5 % jusqu'en 2034, la Chine étant le principal marché. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à la demande grâce aux applications hospitalières, en oncologie, en transplantation et en dermatologie.
La Chine allie un vaste bassin de patients à une capacité de production pharmaceutique et hospitalière en pleine expansion. Le Japon privilégie une prise en charge clinique avancée, tandis que l'Inde bénéficie d'une production importante de médicaments génériques et d'une large disponibilité. La Corée du Sud et l'Australie contribuent grâce à leurs systèmes hospitaliers performants et à leurs compétences en matière de maladies infectieuses. La production industrielle, l'amélioration des diagnostics, les investissements dans le secteur de la santé et l'attention politique portée à la résistance aux antimicrobiens favorisent l'expansion régionale.
Marché des traitements antifongiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034, l'Arabie saoudite constituant un marché de premier plan. Les Émirats arabes unis représentent un pôle important de soins spécialisés, tandis que l'Afrique du Sud affiche une forte demande en matière de maladies infectieuses et d'hospitalisation. Le reste de la région MENA demeure plus fragmenté en raison des disparités considérables en matière d'accès aux soins et d'infrastructures de diagnostic.
Dans les pays du Golfe, les investissements dans les infrastructures de santé soutiennent les hôpitaux spécialisés et l'approvisionnement pharmaceutique, tandis que les recettes du secteur énergétique permettent une modernisation plus large du système de santé. En Afrique, l'accès aux soins reste tributaire du coût des médicaments, des capacités des laboratoires et de la fiabilité des approvisionnements. L'expansion des soins repose donc moins sur la commercialisation à grande échelle de produits haut de gamme que sur une disponibilité fiable, des outils de diagnostic appropriés et des partenariats qui améliorent la distribution dans les systèmes de santé sous-desservis.
Analyse de segmentation
Classe de médicaments
La classe thérapeutique demeure un facteur déterminant de la prescription, le segment global devant connaître une croissance annuelle composée (TCAC) de 6,0 à 6,5 % entre 2026 et 2034. Les azoles restent largement utilisés pour les infections superficielles et systémiques, tandis que les échinocandines occupent une place importante en milieu hospitalier pour les infections invasives à Candida. Les polyènes conservent leur pertinence clinique pour les formes graves, et de nouveaux mécanismes d'action peuvent être adoptés lorsque la résistance, la toxicité ou l'échec du traitement limitent les options thérapeutiques établies. Le marché des traitements antifongiques est donc façonné par le spectre clinique, la voie d'administration, le profil de résistance et le contexte de traitement.
- Les azoles restent la classe dominante car les options orales et intraveineuses couvrent de multiples infections fongiques et comprennent des thérapies largement établies utilisées dans les milieux hospitaliers et ambulatoires.
- Les pyrimidines conservent un rôle spécialisé, notamment dans les stratégies combinées pour les infections graves où l'activité synergique et les considérations thérapeutiques spécifiques à l'agent pathogène influencent le choix clinique.
- Les échinocandines constituent des traitements hospitaliers importants pour la candidose invasive, avec une position forte lorsque la résistance ou l'intolérance limite le traitement conventionnel à base d'azoles.
- Les polyènes conservent une importance stratégique dans le traitement des infections systémiques graves, car les thérapies à base d'amphotéricine offrent une large activité malgré les considérations de toxicité et d'administration.
- Les allylamines sont principalement associées aux infections dermatologiques et fongiques superficielles, bénéficiant de protocoles de traitement établis et d'une utilisation importante en ambulatoire.
Indication thérapeutique
Le segment des indications thérapeutiques devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,6 % entre 2026 et 2034, la prise en charge des maladies systémiques, le traitement des candidoses, des mycoses endémiques, de la cryptococcose et la prophylaxie générant des besoins thérapeutiques spécifiques. Ce segment est influencé par l'état immunitaire du patient, la gravité de l'infection, l'identification du pathogène, la durée du traitement et la nécessité d'un traitement empirique. Les infections systémiques nosocomiales requièrent généralement une prise en charge clinique plus intensive que les infections superficielles, ce qui induit des différences significatives dans le choix des produits et leur valorisation.
- Les infections systémiques nécessitent un traitement rapide et efficace et concernent fréquemment des patients hospitalisés ou immunodéprimés, ce qui rend les formulations intraveineuses, les tests de sensibilité et le traitement par paliers d'une importance stratégique.
- La candidose représente un domaine de traitement majeur, allant des formes superficielles aux infections invasives, nécessitant des schémas thérapeutiques différenciés en fonction du site d'infection, de l'espèce, du profil de résistance et du risque pour le patient.
- La coccidioïdomycose génère une demande concentrée au niveau régional, notamment là où l'exposition endémique augmente le nombre de diagnostics et où les cliniciens ont besoin d'un traitement systémique prolongé pour les maladies cliniquement significatives.
- La cryptococcose est étroitement associée aux populations immunodéprimées et nécessite une prise en charge antifongique continue, ce qui justifie la demande pour des approches thérapeutiques combinées et d'entretien.
- La thérapie prophylactique soutient les populations à haut risque telles que les patients transplantés et les patients atteints de cancer, le choix du produit étant influencé par le risque d'exposition, les interactions médicamenteuses, la tolérance et les considérations de résistance.
Pathogène
On prévoit une progression des agents pathogènes à un TCAC de 6,2 à 6,7 % entre 2026 et 2034, la pratique clinique privilégiant de plus en plus les traitements ciblés et la surveillance des résistances. Candida et Aspergillus demeurent des moteurs commerciaux majeurs, tandis que Cryptococcus, Coccidioides immitis, les Zygomycètes et Trichophyton engendrent des besoins thérapeutiques spécifiques. L’OMS classe Candida auris, Candida albicans, Aspergillus fumigatus et Cryptococcus neoformans parmi les agents pathogènes fongiques critiques prioritaires, soulignant ainsi l’importance d’une recherche et d’un développement ciblés.
- Candida génère une forte demande pour les infections des muqueuses, du sang et les infections invasives, et l'attention croissante portée aux espèces résistantes et à la transmission nosocomiale influence le choix du traitement.
- L’Aspergillus est particulièrement important chez les populations immunodéprimées, où la maladie invasive peut nécessiter un traitement systémique prolongé et une prise en charge hospitalière spécialisée.
- La cryptococcose est associée à des maladies graves chez les patients immunodéprimés, créant une demande pour des thérapies capables de soutenir le traitement d'induction, de consolidation et d'entretien.
- Coccidioides Immitis contribue à une demande de maladies endémiques géographiquement concentrée, en particulier dans les zones où l'exposition environnementale augmente l'incidence clinique.
- Les zygomycètes représentent des infections fongiques graves nécessitant une prise en charge agressive, impliquant souvent des patients immunodéprimés et des parcours de soins hospitaliers spécialisés.
- Le trichophyton est principalement associé aux infections dermatologiques, ce qui explique la demande récurrente de traitements antifongiques oraux et topiques en consultation externe.
Utilisateurs finaux
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 5,8 % à 6,4 % d'ici 2034. Les hôpitaux et les cliniques demeurent des acteurs clés, car les infections fongiques graves nécessitent un diagnostic spécialisé, un traitement intraveineux, une surveillance et une prise en charge multidisciplinaire. Les services de dermatologie présentent un profil de demande différent, caractérisé par un volume élevé de consultations externes, des infections superficielles récurrentes et une préférence pour les traitements topiques ou oraux pratiques. Le comportement d'achat varie donc en fonction de la gravité de la maladie et du contexte de traitement.
- Les hôpitaux et les cliniques représentent le principal lieu d'utilisation des antifongiques systémiques, en particulier chez les patients en soins intensifs, en oncologie, en transplantation et chez les patients immunodéprimés nécessitant un traitement surveillé.
- Les cliniques de dermatologie génèrent une demande récurrente de traitements pour les affections fongiques superficielles, les décisions thérapeutiques étant fortement influencées par la commodité, la tolérance, la durée du traitement et la récidive.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Systémique |
Haut |
Thérapie hospitalière |
Mature |
|
Candidose |
Haut |
Contrôle du Candida |
Mise à l'échelle |
|
coccidioïdomycose |
Moyen |
Soins endémiques |
Mise à l'échelle |
|
Cryptococcose |
Moyen |
Soins immunitaires |
Mature |
|
Prophylactique |
Moyen |
Prévention des risques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des traitements antifongiques
Résistance croissante aux antifongiques et infections difficiles à traiter
La résistance aux antifongiques accroît la valeur clinique des thérapies aux mécanismes différenciés et à l'activité fiable contre les organismes résistants. Selon l'OMS, la résistance aux antifongiques est un paramètre clé à prendre en compte lors de l'identification des agents pathogènes fongiques prioritaires, avec un coefficient de pondération de 38,5 %. Ce facteur influence directement le formulaire thérapeutique hospitalier, car la résistance aux médicaments peut entraîner une durée d'hospitalisation plus longue, la nécessité d'examens complémentaires et le recours à des traitements différents. Candida auris et Aspergillus résistants jouent un rôle important à cet égard, car ils remettent en question la stratégie de prescription médicamenteuse traditionnelle. Les implications commerciales de ce problème ne se limitent pas à l'augmentation de la charge de traitement. Au contraire, les agents pathogènes résistants peuvent inciter à la recherche de nouveaux médicaments, de combinaisons médicamenteuses, à la sélection de médicaments basée sur des tests de sensibilité ou à l'élargissement du spectre d'action.
Expansion des populations de patients immunodéprimés
Les progrès réalisés dans le traitement du cancer, les transplantations, l'intensification de l'immunosuppression et les hospitalisations augmentent le nombre de personnes susceptibles de contracter des mycoses invasives. Les patients sous chimiothérapie ou ayant subi une greffe de cellules souches hématopoïétiques nécessitent une prophylaxie ou un traitement antifongique, tandis que les patients en soins intensifs souffrent de candidose invasive, ainsi que d'autres infections opportunistes. Cette situation modifiera la structure des revenus du marché, car les patients à haut risque nécessiteront une prise en charge systémique, une surveillance accrue et une durée de traitement prolongée, comparativement aux infections superficielles à faible risque. Cet impact sera particulièrement marqué dans les centres hospitaliers universitaires disposant de services d'infectiologie et d'oncologie, car les décisions relatives à l'utilisation des antifongiques seront de plus en plus guidées par les analyses de laboratoire. Le marché peut tirer parti de cette évolution en proposant des médicaments présentant des caractéristiques telles qu'une diminution progressive des doses, une pharmacocinétique prévisible, une toxicité réduite et une compatibilité avec les protocoles thérapeutiques complexes.
Amélioration des infrastructures de diagnostic et de surveillance des champignons
L'amélioration des capacités de diagnostic peut accroître la pertinence des traitements et la différenciation commerciale des antifongiques. L'OMS a identifié l'insuffisance des outils de diagnostic rapide et sensible des infections fongiques comme un défi majeur à l'échelle mondiale, en particulier dans les contextes où les outils existants restent indisponibles ou trop coûteux. De meilleures méthodes de culture, des tests moléculaires, des tests de sensibilité et des systèmes de surveillance permettent aux cliniciens de distinguer les espèces fongiques et d'identifier plus précocement les résistances. L'impact sur le marché peut être significatif, car le traitement empirique peut évoluer vers une thérapie ciblée une fois les informations sur le pathogène disponibles. Les fabricants peuvent également en bénéficier indirectement lorsque les partenariats en matière de diagnostic améliorent la reconnaissance des maladies et l'orientation des patients. À terme, une couverture plus étendue des laboratoires devrait favoriser une utilisation plus rationnelle, réduire les prescriptions inappropriées et accroître la demande de produits spécifiquement adaptés aux pathogènes identifiés, notamment dans les hôpitaux prenant en charge les infections invasives à Candida, Aspergillus et les champignons émergents résistants.
Tendances futures du marché des traitements antifongiques
Évolution vers une thérapie orale d'abord et une thérapie orale progressive
Les tendances du marché des traitements antifongiques devraient privilégier de plus en plus les modèles thérapeutiques associant une initiation hospitalière à une poursuite orale facilitée. Cette approche permet de réduire la dépendance aux administrations intraveineuses prolongées, de simplifier la planification de la sortie d'hôpital et d'améliorer potentiellement la continuité du traitement. De nouveaux agents sont actuellement évalués pour leurs caractéristiques pharmacocinétiques, afin de permettre une exposition systémique significative par voie orale tout en maintenant leur activité contre les pathogènes résistants. Les programmes de développement pourraient donc privilégier les molécules compatibles avec les stratégies d'administration orale et intraveineuse. Ceci pourrait modifier les pratiques d'achat des hôpitaux, car les décisions relatives aux formulaires pourraient de plus en plus prendre en compte le parcours de soins complet plutôt que le prix d'acquisition d'une dose individuelle. Les produits assurant une transition fiable entre les différents contextes de prise en charge pourraient acquérir une valeur stratégique pour les centres hospitaliers universitaires, les cliniques spécialisées et les services de maladies infectieuses ambulatoires. Les données réglementaires relatives à la sécurité, à la tolérance et à la couverture des pathogènes resteront déterminantes.
Intégration accrue de la surveillance de la résistance dans la sélection des traitements
Au cours de la période prévisionnelle, le choix du traitement sera probablement davantage lié à la surveillance locale de la résistance et aux données de laboratoire. Les hôpitaux pourront de plus en plus combiner les résultats microbiologiques, les profils de sensibilité, les antécédents des patients et les informations épidémiologiques afin de sélectionner les thérapies avec une plus grande précision. Les systèmes de laboratoire numériques pourraient faciliter l'identification plus précoce des infections à Candida ou à moisissures résistantes et faciliter les décisions relatives à la gestion des antimicrobiens. Cette évolution pourrait favoriser les fabricants capables de démontrer une activité contre les pathogènes prioritaires tout en fournissant des formulations fiables pour le traitement des affections aiguës. La surveillance régionale gagnera également en importance, car les profils de résistance varient selon le pathogène, le contexte de soins, la région géographique et les pratiques de prescription. À mesure que la qualité des données s'améliorera, le positionnement des produits pourrait évoluer, passant d'allégations générales d'activité antifongique à des preuves liées à des organismes spécifiques, des phénotypes de résistance, des populations de patients et des parcours de soins.
Opportunités du marché des traitements antifongiques
Expansion des antifongiques différenciés dans les systèmes de santé émergents
Les systèmes de santé émergents offrent la possibilité d'élargir l'accès aux traitements antifongiques systémiques grâce à la production locale, aux accords de licence, aux partenariats de distribution et aux programmes d'approvisionnement hospitaliers. La région Asie-Pacifique présente des conditions particulièrement favorables, car les capacités de production pharmaceutique s'y développent parallèlement aux infrastructures de soins tertiaires. Les entreprises peuvent mettre en œuvre des stratégies différenciées, combinant des produits établis et abordables à des traitements de pointe sélectionnés pour les infections graves. Cette opportunité est la plus prometteuse là où les infrastructures de diagnostic s'améliorent, mais où l'accès aux antifongiques de pointe reste inégal. Les partenariats avec les distributeurs régionaux et les réseaux hospitaliers peuvent réduire les ruptures d'approvisionnement tout en permettant aux fabricants d'adapter le conditionnement, le prix et la formulation de leurs produits aux besoins locaux. Les investissements devraient privilégier les pays où les capacités en oncologie, en transplantation et en soins intensifs sont en développement, car ces contextes génèrent un besoin accru de prise en charge des antifongiques systémiques et de services spécialisés en maladies infectieuses.
Développement de thérapies ciblant les agents pathogènes prioritaires résistants
Les prévisions du marché des traitements antifongiques indiquent une opportunité stratégique intéressante pour les thérapies spécifiquement conçues pour les pathogènes dont les options existantes sont limitées par la résistance, la toxicité ou une utilité clinique restreinte. La liste prioritaire de l'OMS offre un cadre pratique pour identifier les domaines présentant d'importants besoins non satisfaits, notamment Candida auris, Aspergillus fumigatus, Cryptococcus neoformans et Candida albicans. Les développeurs peuvent cibler de nouveaux mécanismes d'action, une meilleure pénétration tissulaire, des formulations orales et intraveineuses, ou des combinaisons permettant de lutter contre les formes résistantes. Les décisions d'investissement doivent privilégier la différenciation clinique plutôt que le simple ajout d'un nouveau produit à large spectre. Les tests diagnostiques compagnons, les tests de sensibilité et la production de données probantes peuvent renforcer la commercialisation. Les entreprises spécialisées dans les maladies infectieuses peuvent également envisager des accords de licence ou de co-développement afin de réduire les risques liés au développement tout en accélérant l'accès à des candidats antifongiques prometteurs.
Développements récents
- Mars 2026 : SCYNEXIS, Inc. a annoncé l’administration de la première dose à un patient de la formulation intraveineuse de SCY-247 dans le cadre d’une étude de phase 1, les principaux résultats étant attendus au cours du second semestre 2026. La société a également présenté ses plans pour une étude de phase 2 sur la candidose invasive et un programme d’accès élargi, soutenant ainsi le développement continu de sa plateforme Fungerp de deuxième génération pour les infections fongiques difficiles à traiter.
- Mars 2025 : Pfizer Inc. a lancé un appel à projets de recherche portant sur les maladies fongiques invasives en Chine. Le programme a mis en lumière les difficultés liées à l’aspergillose invasive et à la mucormycose, notamment la mortalité élevée, les limites du diagnostic, les effets indésirables et la lourdeur du traitement. Cette initiative témoigne de l’engagement continu de l’industrie pharmaceutique à améliorer le diagnostic et la prise en charge des infections fongiques invasives graves chez les populations à haut risque.
- Mai 2025 : SCYNEXIS, Inc. a repris l’administration du traitement aux patients dans le cadre de l’étude de phase 3 MARIO après la levée de la suspension des essais cliniques par la FDA. Cet essai évaluait l’ibrexafungerp par voie orale comme traitement de relais potentiel après un traitement par échinocandine par voie intraveineuse pour la candidose invasive. Cette avancée a mis en lumière les efforts de l’industrie pharmaceutique pour proposer des alternatives orales aux mycoses graves et élargir les options thérapeutiques lorsque les traitements existants présentent des limites.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -