
アンタイファングガル治療市場:シェア・成長・予測 2034
抗真菌治療市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:薬剤クラス別(アゾール系、ピリミジン系、エキノカンジン系、ポリエン系、アリルアミン系、その他)、治療適応症別(全身性、カンジダ症、コクシジオイデス症、クリプトコッカス症、予防)、病原体別(カンジダ、アスペルギルス、クリプトコッカス、コクシジオイデス・イミティス、接合菌類、トリコフィトン、その他)、エンドユーザー別(病院および診療所、皮膚科診療所、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018089
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
16.97米ドル 万
基準年値
2034年の予測
29.02米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.14 %
成長率
対象市場
208.18米ドル 万
(2026年~2034年)
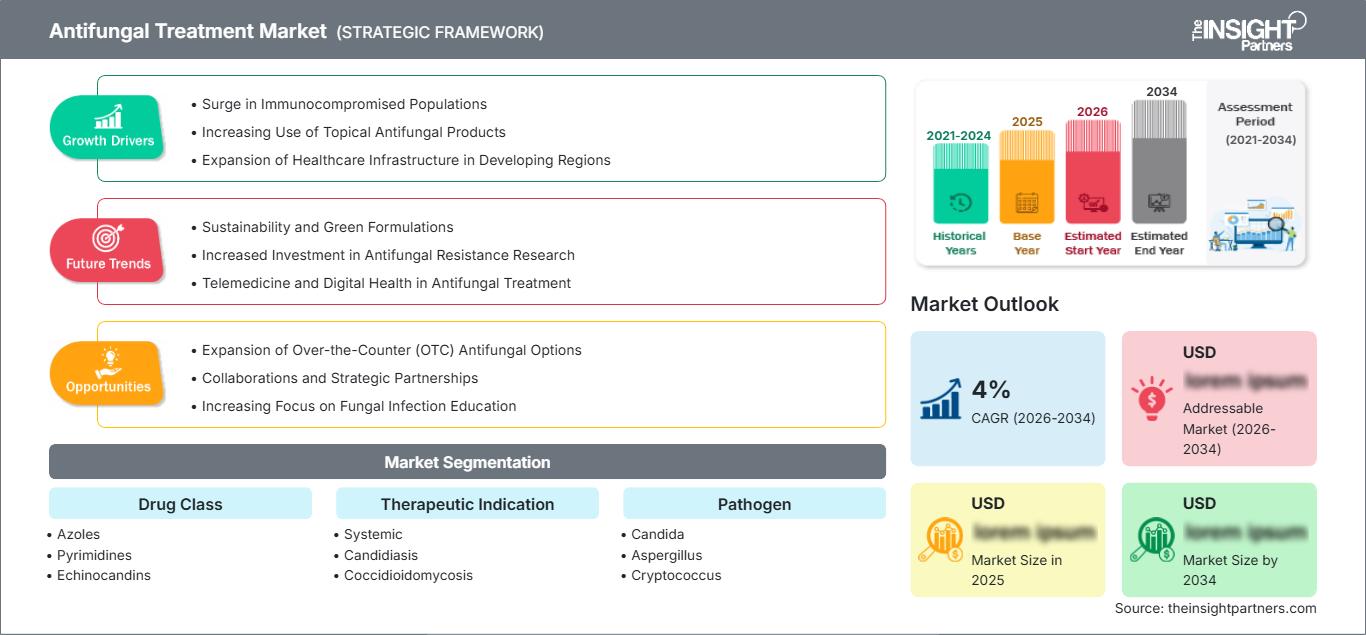
抗真菌薬市場規模は、2025年には169億7000万米ドルと推定され、2034年には290億2000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.14%で成長すると見込まれています。この市場には、アゾール系、エキノカンジン系、ポリエン系、その他の様々な種類の薬剤を用いた、日和見感染性、侵襲性、表在性真菌感染症の全身治療と局所治療の両方が含まれ、様々な臨床ニーズに対応しています。
北米は、高度な感染症診断、抗真菌薬の処方頻度の高さ、そして免疫不全患者の多さを考慮すると、今後も収益創出に貢献し続けると予測される。同地域における抗真菌薬市場の規模に影響を与えるその他の要因としては、病院における抗菌薬適正使用、腫瘍学、臓器移植、そして耐性カンジダや侵襲性真菌に対する継続的なイノベーションなどが挙げられる。
抗真菌治療市場の評価と洞察
- 北米、高度な感染症対策インフラと病院における抗真菌薬の高付加価値利用に支えられ、2025年には抗真菌薬市場の40~44%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。
- 私たち2025年には北米全体の収益の約82~86%を占め、病院ベースの治療と専門医療に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.7~6.3%で成長すると予測されている。
- ヨーロッパ2025年には27~31%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予想されている。ドイツ、英国、フランス、イタリア、スペインは重要な市場となるだろう。
- アジア太平洋地域は2025年の収益の約20~24%を占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で成長すると予測されている。
- 最大のセグメントはアゾール系薬剤です、2025年には市場シェアが44~48%に達すると推定され、広範囲な使用と確立された処方経路により、2034年まで年平均成長率(CAGR)5.6~6.2%で成長すると予測されている。
- 高成長分野はエキノカンジン系薬剤、侵襲性カンジダ症の治療と耐性への懸念に支えられ、2025年には推定8~12%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.0~8.0%で拡大すると予測されている。
- 詳細に分析された主要企業:サノフィSA、ギリアド・サイエンシズ社、ファイザー社、メルク社、アボット・ラボラトリーズ、バイエルAG、SCYNEXIS社、エンゾン・ファーマシューティカルズ社、ノバルティス・インターナショナルAG、グラクソ・スミスクラインplc。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗真菌治療市場は、広範囲スペクトルのアゾール系薬剤の使用から、病原体、感染の重症度、薬剤耐性、患者の免疫状態、投与経路に関連した、より差別化されたアプローチへと移行しつつあります。病院では、確実な曝露、忍容性、および治療困難な真菌の治療に重点が置かれています。製造環境には、静脈内製剤の高度に専門化された無菌製造と、ジェネリックおよびブランド経口抗真菌剤の両方の確立されたネットワークも含まれます。WHOは、19種類の真菌を優先病原体として特定しています。
今後の成長は、耐性真菌感染症、診断の多様化、そして段階的治療や予防的治療への需要の高まりによって牽引される可能性が高い。また、アジア太平洋地域や中東の一部の市場では、病院における抗真菌薬に関して、より高度な医療システムが整備されるだろう。規制当局は重篤な感染症の治療に対する継続的なインセンティブを提供しており、作用機序、薬物動態、そして代替治療の選択肢が少ない患者への対応に投資が行われることになる。
抗真菌治療市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 169億7000万米ドル |
| 2034年までの市場規模 | 290億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.14% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗真菌治療薬市場分析
化学療法、移植、集中治療、長期免疫抑制療法を受けている患者における侵襲性カンジダ症、アスペルギルス症、皮膚感染症、その他の真菌性疾患が、抗真菌薬の需要を牽引しています。抗真菌薬開発の市場成長は、原薬製造業者、製剤業者、病院、研究所、専門薬局、販売業者からなるエコシステムによって促進されています。治療選択は感受性、感染部位、臓器機能、耐性発現の可能性によって左右されるため、抗真菌薬の臨床的ニーズは病原体の検出とますます密接に関連しています。
クラス別の供給動向は非常に多様です。ジェネリックのアゾール系薬剤は、無菌注射剤や新薬に比べて生産能力が比較的豊富です。そのため、エキノカンジン系薬剤や新規トリアゾール系薬剤は、広く普及している外用薬や経口薬のジェネリックとは商業的に異なるニッチ市場を占めています。WHOは、検査能力の向上、モニタリング、持続可能な研究資金、診断ツールや医薬品への平等なアクセスを提唱しており、供給の安定性は医療体制の重要な一部です。
競争環境:多様な製薬会社が抗真菌薬の専門企業と競合しています。ファイザー社はボリコナゾールでその地位を維持し続けており、ギリアド・サイエンシズ社は抗真菌薬と病院ネットワークを活用して競争しています。メルク社、アステラス製薬、グラクソ・スミスクライン社はブランド製品と開発の両方の専門知識を提供しており、SCYNEXIS社はファンゲルプで差別化を図っています。したがって、抗真菌療法の市場分析では、開発済みの製品、病院へのアクセス、製剤の利便性、革新的な技術に基づいて競争が行われていることがわかります。
戦略的なポジショニングは、耐性範囲、製品差別化、ライフサイクル管理にますます依存するようになっています。SCYNEXISは次世代抗真菌薬としてSCY-247を開発しており、既存の組織は自社医薬品へのアクセスと適応症の改善を続けています。さらに、ファイザーは2025年に中国で侵襲性真菌症の研究を継続する予定です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抗真菌治療薬市場:戦略的洞察
地域別分析
北米の抗真菌治療薬市場
北米は2025年には40~44%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。この地域は、先進的な病院、移植センター、腫瘍治療インフラ、感染症専門医、確立された診断検査機関といった利点を有している。侵襲性真菌症に対する臨床的認識の高さも、早期治療開始と感受性に基づいた治療を支えている。
米国は地域市場を牽引しており、カナダは病院での購入や感染症治療サービスを通じてこれに寄与している。特に需要が高いのは、侵襲性カンジダ症、アスペルギルス症、高リスク患者に対する予防、および皮膚感染症である。抗菌薬適正使用プログラムでは、処方箋の選択を促進する取り組みが強化されており、これにより、単に処方箋数を増やすだけでなく、耐性菌に有効な薬剤を選択するよう改善が期待される。
米国における抗真菌治療薬市場
米国は、2025年までに北米の収益の82~86%を占めると予測されており、2034年まで年平均成長率(CAGR)5.7~6.3%で成長すると見込まれています。これは、広大な病院インフラ、腫瘍学と移植医療における活発な活動、高度な償還制度、そしてブランド医薬品とジェネリック医薬品の両方の抗真菌薬が入手可能であることによる現状を反映しています。この分野で事業を展開している企業は、ファイザー社、ギリアド・サイエンシズ社、メルク社、SCYNEXIS社などです。
用途としては、侵襲性カンジダ症、侵襲性アスペルギルス症、予防、皮膚疾患、および耐性菌感染症などが挙げられます。全身投与製剤の主要市場は引き続き病院ですが、外用薬および経口薬の需要は皮膚科外来患者とプライマリケアクリニックによって牽引されています。診断に関する意識向上は病原体に基づく治療に好影響を与え、支払者側の要求は、有効性、耐性プロファイル、安全性、または投与方法において差別化された製品に優位性をもたらします。
欧州の抗真菌治療薬市場
欧州は2025年時点で市場シェアの約27~31%を占め、年平均成長率(CAGR)は5.8~6.4%と予測されている。国別では、広大な病院インフラと専門的な感染症治療サービスを有するドイツが首位を占める。英国、フランス、イタリア、スペインも引き続き重要な位置を占めており、高齢化、がん、臓器移植、そして公衆衛生における抗菌薬耐性問題が成長の原動力となっている。
英国は抗菌薬適正使用プログラムと病院における処方箋管理において主導的な役割を果たしており、ドイツは三次医療のインフラと医薬品の入手可能性において最高水準を誇っている。フランス市場は腫瘍学と院内感染管理が牽引している。イタリアとスペインは、カンジダ症や表在性真菌感染症を含む、病院および皮膚科領域でのこの薬剤の使用を継続している。
アジア太平洋地域の抗真菌治療薬市場
アジア太平洋地域は2025年の売上高の約20~24%を占め、2034年まで年平均成長率(CAGR)6.8~7.5%で成長すると予測されており、中国が主要市場となる見込みです。日本、韓国、インド、オーストラリアは、病院、腫瘍科、移植、皮膚科などの用途を通じて、さらなる需要を生み出しています。
中国は、膨大な患者基盤と拡大する医薬品製造・病院能力を兼ね備えている。日本は高度な臨床管理を重視し、インドは強力なジェネリック医薬品製造と幅広い供給体制の恩恵を受けている。韓国とオーストラリアは、発達した病院システムと感染症対策能力によって貢献している。工業生産、診断技術の向上、医療投資、そして抗菌薬耐性への政策的注力が、地域的な拡大を支えている。
中東・アフリカの抗真菌治療薬市場
中東・アフリカ地域は2034年まで年平均成長率6.0~6.8%で拡大すると予測されており、サウジアラビアが主要市場となる見込みです。アラブ首長国連邦は重要な専門医療拠点であり、南アフリカでは感染症および病院に対する需要が非常に高い状況です。その他の中東・アフリカ地域は、医療へのアクセスや診断インフラに大きなばらつきがあるため、依然として細分化が進んでいます。
湾岸諸国における医療インフラ投資は、専門病院や医薬品調達を支えており、エネルギー部門の収益はより広範な医療近代化を可能にしている。アフリカでは、医療へのアクセスは依然として医薬品の価格、検査能力、供給の安定性に左右される。したがって、医療の拡大は、大量生産される高価格帯製品よりも、安定した供給、適切な診断、そして医療サービスが行き届いていない地域への流通を改善するパートナーシップに大きく依存している。
セグメンテーション分析
薬物分類
薬剤クラスは処方の中心的な決定要因であり、この分野全体は2026年から2034年にかけて年平均成長率(CAGR)6.0~6.5%で成長すると予測されています。アゾール系薬剤は表在性感染症と全身性感染症の両方で広く使用されており、エキノカンジン系薬剤は侵襲性カンジダ感染症において病院で重要な位置を占めています。ポリエン系薬剤は重症疾患において臨床的に重要であり、耐性、毒性、または治療失敗によって既存の選択肢が制限される場合、新しい作用機序が採用される可能性があります。したがって、抗真菌薬治療市場の範囲は、臨床スペクトル、投与経路、耐性プロファイル、および治療環境によって形成されます。
- アゾール系薬剤は、経口投与と静脈内投与の両方の選択肢があり、複数の真菌感染症に対応でき、病院や外来診療の現場で広く用いられている確立された治療法であるため、依然として主流の薬剤クラスである。
- ピリミジン系薬剤は、特に重篤な感染症に対する併用療法において、相乗効果や病原体特異的な治療上の考慮事項が臨床選択に影響を与える場合、特別な役割を担っている。
- エキノカンジン系薬剤は、侵襲性カンジダ症に対する重要な入院治療薬であり、耐性や不耐性によって従来のアゾール系薬剤による治療が制限される場合に、特に有効な位置づけとなる。
- ポリエン系抗生物質は、毒性や投与上の問題にもかかわらず、アムホテリシン系療法が幅広い活性を示すため、重篤な全身感染症に対して戦略的に重要な役割を担っている。
- アリルアミン類は主に皮膚科疾患や表在性真菌感染症に関連しており、確立された治療経路と外来患者における高い利用率の恩恵を受けている。
治療適応症
治療適応症は、全身性疾患管理、カンジダ症治療、風土病性真菌症、クリプトコッカス症、および予防において多様な治療ニーズが生じることから、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.6%で拡大すると予測されています。この分野は、患者の免疫状態、感染の重症度、病原体の特定、治療期間、および経験的治療の必要性によって影響を受けます。病院で行われる全身性感染症は、一般的に表在性疾患よりも高い臨床的強度を必要とするため、製品選択と価値実現において大きな違いが生じます。
- 全身感染症は迅速かつ効果的な治療を必要とし、入院患者や免疫不全患者に多く見られるため、静脈内投与製剤、感受性検査、段階的治療が戦略的に重要となる。
- カンジダ症は、表在性疾患から侵襲性感染症まで幅広い治療領域を占めており、感染部位、菌種、薬剤耐性プロファイル、患者のリスクに基づいて、それぞれ異なる治療法が必要となる。
- コクシジオイデス症は地域的に需要が集中する疾患であり、特に風土病として蔓延している地域では診断件数が増加し、臨床的に重要な疾患に対して医師が長期にわたる全身療法を必要とする。
- クリプトコッカス症は免疫不全患者に多く見られ、持続的な抗真菌薬治療が必要となるため、併用療法や維持療法への需要が高まっている。
- 予防療法は、移植患者やがん患者などの高リスク集団を支援するものであり、薬剤の選択は、曝露リスク、薬物相互作用、忍容性、および耐性に関する考慮事項によって左右される。
病原体
臨床現場では、病原体特異的な治療と耐性監視がますます重視されるようになるため、病原体は2026年から2034年にかけて年平均成長率6.2~6.7%で成長すると予想されています。カンジダとアスペルギルスは引き続き主要な商業的牽引役となりますが、クリプトコッカス、コクシジオイデス・イミティス、接合菌類、トリコフィトンは異なる治療要件を生み出します。WHOは、カンジダ・アウリス、カンジダ・アルビカンス、アスペルギルス・フミガタス、クリプトコッカス・ネオフォルマンスを最優先の真菌病原体に分類しており、標的を絞った研究開発の重要性を強調しています。
- カンジダは粘膜感染症、血流感染症、侵襲性感染症など幅広い感染症を引き起こしており、耐性菌や院内感染への注目の高まりが治療法の選択に影響を与えている。
- アスペルギルスは、免疫不全患者において特に重要であり、侵襲性疾患の場合、長期にわたる全身治療や専門的な入院管理が必要となることがある。
- クリプトコッカスは免疫不全患者において重篤な疾患を引き起こすため、導入療法、強化療法、維持療法をサポートできる治療法の需要が高まっている。
- コクシジオイデス・イミティスは、特に環境曝露によって臨床発生率が増加する地域において、地理的に集中した風土病需要の一因となっている。
- 接合菌類は重篤なカビ感染症であり、積極的な治療が必要となることが多く、免疫不全患者や専門的な病院での治療経路が適用される。
- トリコフィトンは主に皮膚感染症に関連しており、経口および局所抗真菌薬療法に対する外来患者の需要が繰り返し発生する原因となっている。
エンドユーザー
エンドユーザーは2034年まで年平均成長率(CAGR)5.8~6.4%で成長すると予測されています。重度の真菌感染症は専門医による診断、静脈内投与、モニタリング、および多職種連携によるケアを必要とするため、病院や診療所は依然として中心的な役割を担っています。皮膚科診療所は、外来患者数の多さ、表在性感染症の再発、そして簡便な外用薬や内服薬への嗜好といった、異なる需要プロファイルを支えています。したがって、購買行動は疾患の重症度や治療環境によって異なります。
- 病院や診療所は、全身性抗真菌薬の使用における主要な場であり、特に集中治療室、腫瘍科、臓器移植、およびモニタリング下での治療を必要とする免疫不全患者の間で多く見られる。
- 皮膚科クリニックでは、表在性真菌症に対する治療への需要が継続的に発生しており、治療方針の決定は、利便性、忍容性、治療期間、再発率に大きく左右される。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
全身性 |
高い |
病院での治療 |
成熟した |
|
カンジダ症 |
高い |
カンジダコントロール |
スケーリング |
|
コクシジオイデス症 |
中くらい |
風土病対策 |
スケーリング |
|
クリプトコッカス症 |
中くらい |
免疫ケア |
成熟した |
|
予防的 |
中くらい |
リスク予防 |
スケーリング |
抗真菌治療薬市場の成長要因と影響分析
抗真菌薬耐性の増加と治療困難な感染症
抗真菌薬耐性は、異なる作用機序を持ち、耐性菌に対して確実な効果を発揮する治療法の臨床的価値を高めています。WHOによると、抗真菌薬耐性は、優先的に治療すべき真菌病原体を特定する際に考慮すべき重要なパラメータの1つであり、その重要度は38.5%です。薬剤耐性は入院期間の延長、検査数の増加、治療法の変更につながる可能性があるため、この要因は病院の処方集に直接影響を与えます。カンジダ・アウリスと耐性アスペルギルスは、従来の薬剤処方戦略に課題を突きつけるため、この点で重要な役割を果たしています。この問題の商業的影響は、治療負荷の増加という観点だけで捉えることはできません。むしろ、耐性病原体は、新薬、薬剤併用療法、感受性試験に基づく薬剤選択、あるいはより広範な作用スペクトルといった分野への利益を促進する可能性があります。
免疫不全患者集団の拡大
がん治療、移植、免疫抑制療法の強化、入院の進歩により、侵襲性真菌症に罹患しやすい人の数が増加しています。化学療法や造血幹細胞移植を受けている患者は、抗真菌感染症の予防または治療が必要であり、集中治療室の患者は、他の日和見感染症とともに侵襲性カンジダ症に苦しんでいます。この影響は、リスクの高い患者はリスクの低い表在性感染症に比べて、全身的な治療、モニタリング、および長期の治療期間を必要とするため、市場の収益構造を変化させるでしょう。この影響は、感染症科と腫瘍科の施設を備えた三次医療機関で最も顕著になります。なぜなら、抗真菌薬の使用に関する決定は、ますます臨床検査と密接に関連するようになるからです。市場は、段階的減量療法、予測可能な薬物動態、低毒性、複雑な薬剤レジメンとの適合性などの特性を持つ薬剤を使用することで、この発展を活用できます。
真菌診断および監視インフラの改善
診断能力の向上は、適切な治療の促進と抗真菌薬の商業的差別化の両方につながる可能性があります。WHOは、迅速かつ高感度な真菌診断法の不足を世界的な大きな課題として指摘しており、特に既存の診断ツールが利用できない、あるいは高価すぎる地域では深刻な問題となっています。培養法、分子アッセイ、感受性試験、サーベイランスシステムの改良により、臨床医は真菌種を識別し、耐性を早期に特定できるようになります。病原体情報が入手可能になれば、経験的治療から標的療法へと移行する可能性があるため、市場への影響は大きいと考えられます。診断パートナーシップによって疾患の認識と紹介が改善されれば、製造業者も間接的に恩恵を受けることができます。長期的には、検査室の普及が進むことで、より合理的な利用が促進され、不適切な処方が減り、特に侵襲性カンジダ、アスペルギルス、および新たに出現する耐性真菌を扱う病院において、特定された病原体に特化した製品への需要が高まることが期待されます。
抗真菌治療薬市場の将来動向
経口療法先行および経口療法段階的移行への移行
抗真菌薬市場の動向としては、入院治療開始と簡便な経口投与継続を組み合わせた治療モデルがますます主流になると予想されます。このアプローチは、長期にわたる静脈内投与への依存を減らし、退院計画を簡素化し、治療の継続性を向上させる可能性があります。新しい薬剤は、難治性病原体に対する活性を維持しながら、経口投与によって十分な全身曝露を可能にする薬物動態特性について評価されています。そのため、開発プログラムでは、経口投与と静脈内投与の両方に対応できる分子を優先的に開発する可能性があります。これにより、病院の購買行動が変わる可能性があります。なぜなら、医薬品リストの決定において、個々の投与量の購入価格ではなく、治療経路全体を考慮するようになるからです。様々な環境間での確実な移行を可能にする製品は、三次医療機関、専門クリニック、外来感染症診療科において戦略的な価値を高める可能性があります。安全性、忍容性、および病原体に対する有効性を裏付ける規制当局のエビデンスは、今後も決定的な要素となるでしょう。
耐性監視と治療選択の統合強化
予測期間中、治療選択は地域の耐性サーベイランスおよび検査データとより密接に結びつくようになるでしょう。病院は、微生物検査結果、感受性プロファイル、患者の病歴、疫学的情報を組み合わせ、より精度の高い治療法を選択できるようになります。デジタル検査システムは、耐性カンジダやカビ感染症の早期発見を促進し、抗菌薬適正使用の意思決定を支援する可能性があります。この進展は、優先病原体に対する活性を実証しつつ、急性期治療のための信頼性の高い製剤を提供できる製造業者に有利に働く可能性があります。耐性パターンは病原体、医療環境、地域、処方慣行によって異なるため、地域サーベイランスの価値も高まります。データ品質が向上するにつれて、製品のポジショニングは、抗真菌活性に関する広範な主張から、特定の微生物、耐性表現型、患者集団、臨床経路に関連したエビデンスへと移行する可能性があります。
抗真菌治療薬市場の機会
新興医療システムにおける差別化された抗真菌薬の拡大
新興医療制度は、現地での製造、ライセンス供与、流通パートナーシップ、病院調達プログラムを通じて、全身性抗真菌療法へのアクセスを拡大する機会を提供します。アジア太平洋地域は、医薬品製造能力が三次医療インフラとともに拡大しているため、特に魅力的な環境を提供しています。企業は、手頃な価格の既存製品と、重症感染症向けの厳選されたプレミアム治療薬を組み合わせた差別化戦略を追求できます。診断インフラが改善されているものの、高度な抗真菌剤へのアクセスが依然として不安定な地域では、この機会が最も大きくなります。地域の流通業者や病院ネットワークとのパートナーシップにより、供給ギャップを縮小できるだけでなく、製造業者は包装、価格設定、製剤ポートフォリオを現地のニーズに合わせて調整できます。投資は、腫瘍学、移植、集中治療能力が拡大している国を優先すべきです。これらの分野では、全身性抗真菌管理と専門的な感染症サービスに対するニーズが高まるためです。
耐性を持つ優先病原体を標的とした治療法の開発
抗真菌治療市場の予測によると、既存の治療選択肢が耐性、毒性、または臨床的有用性の制限によって制約されている病原体に特化した治療法には、魅力的な戦略的機会が存在する。WHOの優先リストは、カンジダ・アウリス、アスペルギルス・フミガタス、クリプトコッカス・ネオフォルマンス、カンジダ・アルビカンスなど、満たされていないニーズが相当ある分野を特定するための実用的な枠組みを提供する。開発者は、新規の作用機序、組織浸透性の向上、経口および静脈内製剤、または耐性疾患に対処する併用療法をターゲットにすることができる。投資決定においては、単に別の広域スペクトル製品を追加するのではなく、臨床的差別化を重視すべきである。コンパニオン診断、感受性試験、およびエビデンス生成は、商業化をさらに強化することができる。感染症に関する専門的な能力を有する企業は、有望な抗真菌候補へのアクセスを加速させながら開発リスクを低減するために、ライセンス供与や共同開発を追求することもできる。
最近の動向
- 2026年3月:SCYNEXIS社は、第1相臨床試験においてSCY-247の静脈内投与製剤の初回投与を開始したことを発表しました。主要データは2026年後半に発表される予定です。同社はまた、難治性真菌感染症に対する第2世代ファンゲルププラットフォームの継続的な開発を支援するため、侵襲性カンジダ症を対象とした第2相臨床試験および拡大アクセスプログラムの計画についても概説しました。
- 2025年3月:ファイザー社は、中国における侵襲性真菌症に焦点を当てた研究助成金申請を発表しました。このプログラムでは、侵襲性アスペルギルス症およびムコール症に関連する課題、すなわち高い死亡率、診断上の限界、有害事象、治療負担などが強調されました。この取り組みは、高リスク集団における重篤な侵襲性真菌感染症の診断と管理の改善に対する業界の継続的な関心を示すものです。
- 2025年5月:FDAが臨床試験の中止命令を解除したことを受け、SCYNEXIS社は第3相MARIO試験における患者への投与を再開しました。この試験では、侵襲性カンジダ症に対する静脈内エキノカンジン治療後の段階的治療として、経口イブレキサファンゲルプの可能性を評価しました。この開発は、重篤な真菌症に対する経口代替薬の提供と、既存治療に限界がある場合の治療選択肢の拡大を目指す業界の取り組みを浮き彫りにしました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -