
Markt für Antisense und RNAi Therapeutika: Größe & Prognose 2034
Marktgröße und Prognosen für Antisense- und RNAi-Therapeutika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (RNA-Interferenz, Antisense-RNA); Verabreichungsweg (pulmonale Verabreichung, intravenöse Injektionen, intradermal, intraperitoneal, topisch, Sonstige); Anwendung (Infektionskrankheiten, Herz-Kreislauf-Erkrankungen, Krebs, neurologische Erkrankungen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023784
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


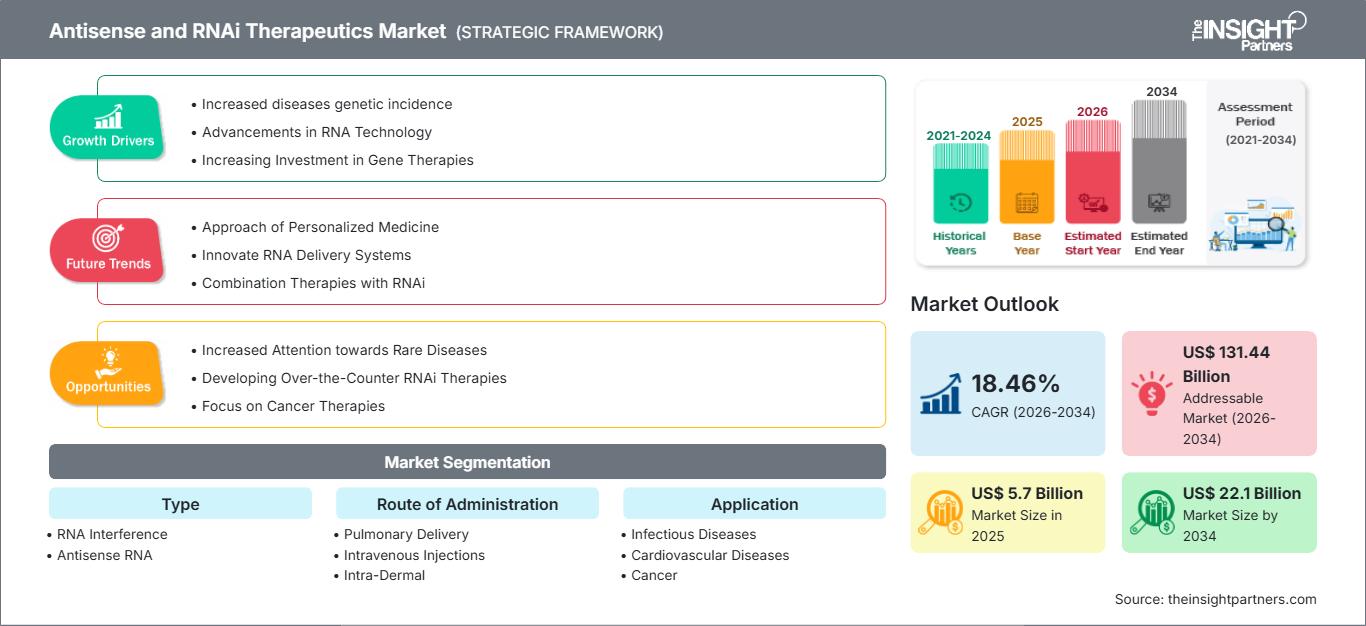
Marktgröße 2025
5,7 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,1 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
18,46 %
Wachstumsrate
Adressierbarer Markt
131,44 Mrd. US-Dollar
(2026–2034)
Der Markt für Antisense- und RNA-Therapeutika entwickelt sich rasant weiter, da RNA-gerichtete Medikamente von der Plattformvalidierung zur wiederholten Zulassung und Indikationserweiterung übergehen. Das Marktvolumen wird 2025 auf 5,7 Milliarden US-Dollar geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,46 % auf 22,1 Milliarden US-Dollar anwachsen. Klinische Validierungen, fortschrittliche Verabreichungstechnologien und der Eintritt in die Bereiche neurodegenerative, kardiovaskuläre, metabolische und Infektionskrankheiten verbessern die langfristigen kommerziellen Chancen.
Nordamerika ist aufgrund der hohen Dichte an RNA-Therapeutika-Unternehmen, der spezifischen klinischen Infrastruktur, der Risikokapitalfinanzierung und des regulatorischen Know-hows von struktureller Bedeutung. Der regionale Markt wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5 % bis 17,5 % wachsen. Treiber dieser Entwicklung sind die zunehmende Anwendung subkutaner RNA-basierter Therapien, Fortschritte in der ZNS-Verabreichungstechnologie und Investitionen in Präzisionsmedizin. Der Markt für Antisense- und RNA-Therapeutika wird folglich sowohl durch die Kommerzialisierung als auch durch die Entwicklung neuer Produkte einen Schub erhalten.
Marktanalyse und Einblicke zu Antisense- und RNAi-Therapeutika
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 42–46 % am Markt für Antisense- und RNA-Therapeutika halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–17,5 % wachsen wird , unterstützt durch etablierte RNA-Arzneimittelentwickler, eine fortschrittliche klinische Infrastruktur und starke Investitionen in die Biotechnologie.
- USA: Die USA repräsentieren im Jahr 2025 etwa 36–40 % des Weltmarktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–17,5 % wachsen , was auf eine starke Kommerzialisierung und eine umfangreiche Produktpipeline zurückzuführen ist.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 25–29 % haben und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 16,0–18,0 % wachsen . Deutschland, Großbritannien, Frankreich, die Schweiz und Italien unterstützen die klinische Entwicklung und die Einführung von Spezialarzneimitteln.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 19–23 % geschätzt und dürfte zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 20,0–22,0 % verzeichnen , angeführt von China, Japan, Südkorea und Indien durch den Ausbau der biopharmazeutischen Produktion und der klinischen Forschung.
- Größtes Segment: Die RNA-Interferenz wird voraussichtlich im Jahr 2025 einen Marktanteil von 55–60 % ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,0–21,0 % im Zeitraum 2026–2034 , unterstützt durch zahlreiche kommerzialisierte Produkte und eine dauerhafte Genstilllegung.
- Wachstumsstarkes Segment: Neurologische Erkrankungen werden voraussichtlich im Jahr 2025 einen Marktanteil von 14–18 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22,0–24,0 % wachsen , angetrieben durch die zunehmende Entwicklung von Produkten für das zentrale Nervensystem.
- Detaillierte Analyse der wichtigsten Unternehmen: Alnylam Pharmaceuticals, Inc.; Benitec Biopharma Ltd.; Quark Pharmaceuticals, Inc.; Ionis Pharmaceuticals, Inc.; Astellas Pharma Inc.; Marina Biotech, Inc.; Sanofi; Dicerna Pharmaceuticals, Inc.; Tekmira Pharmaceuticals Corporation; Merck & Co., Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kommerzialisierung dieser Branche wurde durch Fortschritte in der Oligonukleotidchemie, Konjugation und Applikationstechnologie vorangetrieben. Konjugiertes GalNAc hat die Wirksamkeit der RNA-Interferenz gegen Leberziele durch subkutane Applikation und langfristige Genstilllegung erhöht, während chemische Modifikationen von Antisense-Oligonukleotiden diese stabiler und weniger toxisch gemacht haben. Daher konzentrieren sich die Herstellungsprozesse heute stärker auf die spezialisierte Oligonukleotidsynthese, -reinigung, -konjugation, sterile Abfüllung und -analyse als auf die Herstellung niedermolekularer Verbindungen.
Zukünftig wird sich der Markt verstärkt auf die extrahepatische Verabreichung konzentrieren, insbesondere bei neurologischen und pulmonalen Erkrankungen. Die Finanzierung wird zunehmend in die Überwindung der Blut-Hirn-Schranke, das gezielte Ansteuern von Gewebe, verlängerte Dosierungsintervalle und Kombinationstherapien fließen. Die bisherigen Erfahrungen mit zugelassenen RNA-Medikamenten tragen dazu bei, die Risiken bei der Entwicklung dieser Produkte zu minimieren. Aufstrebende asiatische Märkte werden aufgrund ihrer wachsenden Kapazitäten für klinische Studien und die Herstellung biotechnologischer Arzneimittel an Bedeutung gewinnen.
Berichtsumfang zum Markt für Antisense- und RNAi-Therapeutika
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,7 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,1 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 18,46 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antisense- und RNAi-Therapeutika
Die Marktprognose für Antisense- und RNAi-Therapeutika zeigt, dass der Markt durch das Potenzial der Modulation von Krankheitsmechanismen vor der Proteinbiosynthese getrieben wird. Die größte Nachfrage besteht in Fällen, in denen traditionelle Therapien genetisch validierte Zielstrukturen nicht effektiv behandeln können, darunter seltene Erkrankungen, erbliche Stoffwechselstörungen und bestimmte neurologische Erkrankungen. Die Wertschöpfungskette umfasst die Identifizierung von Zielstrukturen, die Sequenzfindung, die Oligonukleotidsynthese, die Konjugation oder Formulierung, die präklinische Validierung, die klinische Entwicklung, die Zulassung und die Vermarktung von Spezialprodukten.
Ein weiterer Vorteil RNA-basierter Therapeutika liegt in der relativen Differenzierung der Herstellungsumgebungen. Spezielle Anbieter offerieren Phosphoramidite, modifizierte Nukleotide, Konjugationsreagenzien, Lipidkomponenten, Aufreinigungstechnologien und analytische Dienstleistungen. Bei längeren Oligonukleotiden und Konjugaten ist aufgrund der erforderlichen aufwändigen Aufreinigung eine Skalierung der Produktion zunehmend notwendig. Daher ergeben sich Chancen für Auftragsentwicklungs- und -herstellungsunternehmen, die sich auf die Nukleinsäureherstellung spezialisiert haben.
Der Wettbewerb konzentriert sich auf Unternehmen mit proprietärer RNA-Chemie, Verabreichungstechnologie, validierten Zielstrukturen oder bestehenden kommerziellen Strukturen. Alnylam Pharmaceuticals Inc. hat sich ein erstklassiges Portfolio im Bereich der RNA-Interferenz aufgebaut, während Ionis Pharmaceuticals Inc. über umfangreiche Erfahrung mit Antisense-Technologien für neurologische und kardiometabolische Anwendungen verfügt. Partnerschaften, Plattforminvestitionen und Entwicklungsstrategien wurden von Astellas Pharma Inc., Sanofi und Merck & Co. Inc. beigesteuert.
Die Markttrends im Bereich der Antisense- und RNA-Therapeutika deuten darauf hin, dass der Wettbewerb zunehmend auf Plattformökonomie anstatt auf einzelne Wirkstoffe setzt. Der Gesamtumsatz von Alnylam belief sich 2025 auf 3,714 Milliarden US-Dollar, während die Nettoproduktumsätze rund 2,987 Milliarden US-Dollar betrugen. Dies unterstreicht das kommerzielle Potenzial von RNA-Interferenz-Produkten. Auch Ionis Pharmaceuticals Inc. verfügte über mehrere Wirkstoffe in der Vermarktungsphase sowie über fortgeschrittene neurologische Programme, die 2026 in die Markteinführung gingen. Kleinere Unternehmen wie Benitec Biopharma Ltd. und Quark Pharmaceuticals Inc. sind aufgrund ihrer differenzierten Gen-Silencing-Kompetenzen und Lizenzprogramme weiterhin strategisch relevant.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antisense- und RNAi-Therapeutika: Strategische Einblicke
Regionale Einblicke
Markt für Antisense- und RNAi-Therapeutika in Nordamerika
Nordamerika wird voraussichtlich seine führende Position behaupten und 2025 einen Marktanteil von 42–46 % erreichen. Bis 2034 wird ein jährliches Wachstum von 15,5–17,5 % erwartet. Die USA behaupten ihre Vormachtstellung aufgrund der Präsenz von Oligonukleotid-Entwicklern, spezialisierten Zentren für klinische Studien, umfangreichen Risikokapitalinvestitionen und der Verfügbarkeit von Regulierungen für innovative Therapien. Kanada beteiligt sich an der Arzneimittelentwicklung durch Kooperationen zwischen Hochschulen und Biotechnologieunternehmen, obwohl sein kommerzieller Markt vergleichsweise klein ist.
Ihre strukturelle Stärke zeigt sich in allen Phasen – von der Wirkstoffforschung über klinische Studien und die Herstellung bis hin zur Vermarktung. Die Nachfrage nach solchen Medikamenten wird durch chronische neurologische, kardiovaskuläre, metabolische und seltene Erkrankungen getrieben, die eine Langzeittherapie erfordern. Die subkutane Anwendung erweitert den Einsatzbereich von RNA-Medikamenten über Krankenhäuser hinaus. Darüber hinaus erleichtern Technologieanbieter, spezialisierte CDMOs und Pharmaunternehmen den Übergang zur Vermarktung.
US-Markt für Antisense- und RNAi-Therapeutika
Die USA werden 2025 einen Anteil von 36 bis 40 % am globalen Gesamtmarkt und 82 bis 88 % am nordamerikanischen Umsatz generieren und bis 2034 ein jährliches Wachstum von 15,5 bis 17,5 % verzeichnen. Zu den wichtigsten Akteuren, die sowohl kommerziell als auch klinisch in der Region tätig sind, gehören Alnylam Pharmaceuticals, Inc., Ionis Pharmaceuticals, Inc., Merck & Co., Inc. und Sanofi. Die Erstattungsstrukturen und die Netzwerke von auf diese Krankheiten spezialisierten Ärzten begünstigen den Markt.
Die Anwendungsgebiete haben sich von seltenen Lebererkrankungen auf kardiovaskuläre, metabolische, infektiöse und neurologische Erkrankungen ausgeweitet. Die Vertrautheit der Zulassungsbehörden mit Oligonukleotid-basierten Arzneimitteln wächst dank der gesammelten Erfahrung der FDA in diesem Bereich, während die Zulassung von Arzneimitteln für seltene Erkrankungen und bahnbrechende Arzneimittel die Entwicklungszeiten für Krankheiten mit hohem ungedecktem medizinischem Bedarf verkürzen kann. Es ist entscheidend, weiterhin in die ZNS-Verabreichung zu investieren, da Anwendungen bei neurologischen Erkrankungen die Zielgruppe der Patienten erheblich vergrößern können.
Europäischer Markt für Antisense- und RNAi-Therapeutika
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,0–18,0 % wachsen. Großbritannien und Deutschland bleiben aufgrund ihrer fortschrittlichen Forschungsinfrastruktur, spezialisierten Krankenhäuser und starken pharmazeutischen Entwicklungskapazitäten führende Märkte. Die europäische Nachfrage wird zusätzlich durch zentralisierte Zulassungsverfahren und den zunehmenden Fokus auf den Zugang zu Therapien für seltene Erkrankungen gestützt.
Das Vereinigte Königreich verfügt über eine starke translationale Forschungsbasis, die Universitäten, Biotechnologieunternehmen und Pharmaentwickler miteinander verbindet. Deutschland vereint hohe Gesundheitsausgaben mit einer etablierten Infrastruktur für spezialisierte Behandlungen und einer starken pharmazeutischen Produktion. Frankreich, Italien und Spanien generieren durch ihre öffentlichen Gesundheitssysteme und die zunehmende Verfügbarkeit fortschrittlicher Therapien zusätzliche Nachfrage. Auch die Schweiz leistet trotz ihrer geringeren Bevölkerungszahl einen überproportionalen Beitrag zu Forschung, Zulassung und pharmazeutischer Innovation. Deutschland wird voraussichtlich der führende Markt auf dem europäischen Festland bleiben.
Markt für Antisense- und RNAi-Therapeutika im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 19–23 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,0–22,0 % wachsen wird. Damit ist er die am schnellsten wachsende große Region. China führt die regionale Entwicklung an, gefolgt von Japan und Südkorea. Indien und Australien bieten zusätzliche Kapazitäten in den Bereichen klinische Studien, Produktion und Forschung.
China profitiert von Investitionen in die Biotechnologie, dem Ausbau der Infrastruktur für klinische Studien und der staatlichen Förderung innovativer Arzneimittel. Japan verfügt über umfassende Erfahrung in der Spezialpharmazeutika- und RNA-Forschung, während Südkorea die Bioproduktion stärkt. Indien bietet kosteneffiziente Entwicklungs- und Produktionskapazitäten, und Australien verfügt über ein starkes Ökosystem für die klinische Forschung. Eine stärkere Lokalisierung der Arzneimittelentwicklung und verbesserte regulatorische Rahmenbedingungen dürften die regionale Akzeptanz fördern.
Markt für Antisense- und RNAi-Therapeutika im Nahen Osten und Afrika
Der Nahe Osten und Afrika bleiben ein aufstrebender Markt, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate führend in der Anwendung von Spezialpharmazeutika sind und Südafrika die stärkste Forschungs- und klinische Infrastruktur der Region bietet. Es wird erwartet, dass das Wachstum die Expansion herkömmlicher Spezialmedikamente übertreffen wird, da die Modernisierung des Gesundheitswesens den Zugang zu fortschrittlichen Therapien verbessert.
Die Gesundheitsreformprogramme Saudi-Arabiens und die Investitionen der VAE in spezialisierte medizinische Infrastruktur fördern die Einführung innovativer Medikamente. Südafrika bleibt ein wichtiger Standort für die klinische Forschung und den regionalen Vertrieb, während der Rest des Nahen Ostens und Afrikas stärker auf importierte Spezialprodukte angewiesen ist. Höhere Investitionen im Gesundheitswesen, eine zentralisierte Beschaffung und eine verbesserte diagnostische Infrastruktur sollten eine schrittweise Ausweitung unterstützen.
Segmentierungsanalyse
Wirkstoffklasse
Für diese Wirkstoffklasse wird im Zeitraum 2026–2034 ein jährliches Wachstum von 17,5–19,5 % erwartet . RNA-Interferenz weist derzeit eine stärkere kommerzielle Dynamik auf, da mehrere zugelassene Produkte eine dauerhafte Genstilllegung belegen. Antisense-Oligonukleotide bleiben jedoch für Zielstrukturen, die eine Transkriptmodulation erfordern, weiterhin wichtig. Fortschritte in der Sequenzchemie, Konjugation und Gewebespezifizierung verbessern beide Modalitäten und erweitern deren therapeutische Anwendungsmöglichkeiten.
- RNA-Interferenz: Die RNA-Interferenz ist nach wie vor die dominierende Therapieform, gestützt durch validierte Silencing-Mechanismen, subkutane Verabreichung und kommerzielle Produkte, die auf Leberproteine abzielen. Ihre strategische Bedeutung nimmt zu, da Entwickler ihre Programme auf kardiovaskuläre und neurologische Erkrankungen ausweiten.
- Antisense-RNA: Antisense-RNA ist weiterhin von strategischer Bedeutung, wenn eine selektive Reduktion von Transkripten oder eine Modulation des Spleißens erforderlich ist. Ihre breite Zielflexibilität ermöglicht Anwendungen bei neurologischen, metabolischen, seltenen genetischen und entzündlichen Erkrankungen.
Verabreichungsweg
Es wird erwartet, dass die Art der Verabreichung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,0–20,0 % zunehmen wird . Die Art der Verabreichung bleibt ein zentraler Faktor für den kommerziellen Erfolg, da Gewebeverteilung, Dosierungshäufigkeit, Verträglichkeit und Patientenkomfort die Produktdifferenzierung beeinflussen. Subkutane und systemische Ansätze werden zunehmend durch spezialisierte Verabreichungsstrategien für extrahepatische Zielstrukturen ergänzt.
- Pulmonale Verabreichung: Die pulmonale Verabreichung ermöglicht den direkten Zugang zum Atemwegsgewebe und kann die systemische Belastung verringern. Ihre strategische Bedeutung nimmt für lungenspezifische Genziele und Erkrankungen zu, bei denen eine lokale RNA-Modulation die therapeutische Konzentration verbessern könnte.
- Intravenöse Injektionen: Die intravenöse Verabreichung ist weiterhin sinnvoll für Produkte, die eine systemische Verteilung erfordern, insbesondere während der klinischen Entwicklung. Die Entwicklungsprioritäten bevorzugen jedoch zunehmend weniger belastende Verabreichungsformen, sofern eine vergleichbare Exposition erreicht werden kann.
- Intradermal: Die intradermale Verabreichung ermöglicht eine lokalisierte Gewebeexposition und bietet Potenzial für Anwendungen bei dermatologischen und immunologischen Erkrankungen. Ihre strategische Bedeutung hängt von Fortschritten in der Formulierung, der Gewebepenetration und der reproduzierbaren Verabreichung ab.
- Intraperitoneal: Die intraperitoneale Verabreichung stellt nach wie vor ein spezialisiertes Verfahren für ausgewählte Krankheitsmodelle und gezielte Anwendungen dar. Die kommerzielle Nutzung wird durch die Komplexität der Verabreichung eingeschränkt, was ihre breitere Anwendung im Vergleich zu systemischen oder subkutanen Verabreichungswegen begrenzt.
- Topische Anwendung: Die topische Verabreichung ermöglicht eine lokale Exposition bei gleichzeitiger Reduzierung der systemischen Behandlungsbelastung. Das Entwicklungsinteresse konzentriert sich auf Erkrankungen, die leicht zugängliche Gewebe betreffen, bei denen eine lokale RNA-Modulation messbare therapeutische Effekte erzielen kann.
- Andere: Weitere Verabreichungsansätze umfassen neuartige Applikationskonzepte, die gewebespezifische Barrieren überwinden sollen. Ihr strategischer Wert hängt davon ab, ob eine reproduzierbare Biodistribution, überschaubare Herstellungsanforderungen und klinisch relevante Verbesserungen gegenüber etablierten Applikationswegen nachgewiesen werden können.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 20,0–22,0 % prognostiziert , wobei neurologische Erkrankungen sich als besonders attraktives Wachstumsfeld erweisen. Die höchste Marktreife weisen ausgewählte seltene und kardiometabolische Indikationen auf, während Onkologie und Infektionskrankheiten zwar ein größeres Patientenpotenzial bieten, jedoch einen stärkeren Nachweis eines nachhaltigen klinischen Nutzens erfordern.
- Infektionskrankheiten: RNA-gerichtete Ansätze können pathogenassoziierte Gene oder Wirtsfaktoren stilllegen und schaffen so Möglichkeiten für Krankheiten, bei denen herkömmliche Resistenzen oder persistierende Infektionen die Wirksamkeit der Behandlung einschränken.
- Herz-Kreislauf-Erkrankungen: Anwendungen im Bereich der Herz-Kreislauf-Medizin profitieren von Zielstrukturen, die durch dauerhafte Genstilllegung moduliert werden können. Eine seltene Dosierung könnte die langfristige Therapietreue bei Patienten mit chronischen Herzerkrankungen verbessern.
- Krebs: Die Krebsbehandlung bleibt ein vielversprechendes Anwendungsgebiet, da RNA-Medikamente schwer zugängliche molekulare Ziele erreichen können. Zu den Entwicklungsprioritäten gehören die tumorselektive Verabreichung, die Kombinationstherapie und die Überwindung der heterogenen Krankheitsbiologie.
- Neurologische Erkrankungen: Neurologische Erkrankungen bieten ein wachsendes Potenzial, da Entwickler die Verabreichung an das zentrale Nervensystem verbessern und eine Biomarker-verknüpfte Zielbindung nachweisen können. Eine lang anhaltende Reduktion der Transkriptmenge könnte bei chronischen neurodegenerativen Erkrankungen von Nutzen sein.
- Weitere Anwendungsgebiete umfassen Stoffwechsel-, genetische, entzündliche und ophthalmologische Erkrankungen, bei denen die RNA-Modulation Ziele adressieren kann, die für herkömmliche pharmakologische Ansätze weiterhin schwer zu erreichen sind.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Infektionskrankheiten |
Medium |
Virales Schweigen |
Aufkommen |
|
Herz-Kreislauf-Erkrankungen |
Hoch |
Genstilllegung |
Skalierung |
|
Krebs |
Medium |
Gezielte RNA |
Aufkommen |
|
Neurologische Erkrankungen |
Medium |
ZNS-Stilllegung |
Skalierung |
|
Andere |
Niedrig |
Seltene Ziele |
Aufkommen |
Markt für Antisense- und RNAi-Therapeutika: Wachstumstreiber und Wirkungsanalyse
Ausweitung der Entwicklung von Medikamenten mit dauerhafter Genstilllegung
Die zunehmende klinische Validierung der dauerhaften Genstilllegung verändert die Wirtschaftlichkeit von RNA-Medikamenten. Traditionelle Therapien chronischer Erkrankungen erfordern oft eine tägliche oder wöchentliche Verabreichung, während optimierte RNA-Interferenz-Produkte die Zielsuppression über deutlich längere Zeiträume aufrechterhalten können. Dies führt zu einer Differenzierung hinsichtlich Dosierungshäufigkeit, Adhärenz und Behandlungskomfort anstelle der reinen pharmakologischen Wirksamkeit. Kommerzielle Erfolge bei Transthyretin-vermittelter Amyloidose, Hyperoxalurie und Hämophilie zeigen, dass RNA-basierte Mechanismen in wiederholbare Spezialbehandlungsmodelle überführt werden können. Die Auswirkungen erstrecken sich auf das gesamte Ökosystem, da erfolgreiche Produkte die Vertrautheit der Ärzte erhöhen, Kostenträger dazu anregen, den Nutzen anhand der reduzierten Behandlungsbelastung zu bewerten, und das Vertrauen der Investoren in Plattformtechnologien stärken. Sobald weitere Zielstrukturen einen validierten klinischen Wirksamkeitsnachweis erbringen, können Entwickler die chemischen und Verabreichungsmethoden in verschiedenen Programmen wiederverwenden.
Wachstum der neurologischen RNA-Arzneimittelentwicklung
Neurologische Erkrankungen stellen ein bedeutendes Wachstumspotenzial für den Markt für Antisense- und RNA-Interferenz-Therapeutika dar, da viele pathogene Proteine mit herkömmlichen niedermolekularen Substanzen nur schwer modulierbar sind. Antisense- und RNA-Interferenz-Ansätze können theoretisch die Produktion krankheitsassoziierter Proteine auf mRNA-Ebene reduzieren und eröffnen damit neue Möglichkeiten bei Chorea Huntington, Alzheimer, ALS, Tauopathien und genetischen neurologischen Erkrankungen. Verbesserungen bei der intrathekalen Verabreichung, der Konjugation und der gezielten ZNS-Freisetzung erhöhen die Realisierbarkeit dieser Programme. Die Marktauswirkungen sind erheblich, da neurologische Indikationen in der Regel große Patientengruppen und lange Behandlungsdauern umfassen. Eine erfolgreiche klinische Umsetzung könnte daher den kommerziellen Fokus von vorwiegend seltenen Lebererkrankungen hin zu einem breiteren Spektrum chronischer neurologischer Anwendungen verschieben und den strategischen Wert von Unternehmen mit validierten ZNS-Freisetzungstechnologien und biomarkergesteuerten Entwicklungskompetenzen steigern.
Zunehmende Partnerschaften mit Pharmaunternehmen und Plattformlizenzierung
Große Pharmaunternehmen setzen zunehmend auf Partnerschaften, um Zugang zu RNA-basierten Therapieplattformen zu erhalten, ohne alle Kompetenzen intern aufbauen zu müssen. Diese Kooperationen kombinieren spezialisierte Sequenzdesign- und Verabreichungstechnologien von Biotechnologieunternehmen mit den regulatorischen, Produktions- und Vertriebsressourcen größerer Organisationen. Das Modell reduziert das Entwicklungsrisiko und ermöglicht es Plattformbetreibern, proprietäre Chemie, Verabreichungssysteme und Zielbibliotheken in verschiedenen Programmen zu monetarisieren. Strategische Partnerschaften sind besonders relevant, wenn Technologien über lebergerichtete Anwendungen hinaus auf neurologische, pulmonale oder onkologische Zielstrukturen ausgeweitet werden können. Die wirtschaftlichen Rahmenbedingungen von Partnerschaften verändern sich mit der Verbesserung der klinischen Validierung: Unternehmen mit nachgewiesener Zielbindung beim Menschen können stärkere Meilensteinstrukturen und umfassendere Entwicklungsrechte aushandeln. Dies schafft ein günstiges Umfeld für Plattformkonsolidierung, Lizenzierung und gemeinsame Entwicklungsprojekte.
Markt für Antisense- und RNAi-Therapeutika: Zukunftstrends
KI-gestützte Optimierung der RNA-Sequenzierung und -Übertragung
KI-gestütztes Design wird voraussichtlich eine immer wichtigere Rolle bei der Auswahl von RNA-Sequenzen, der Vorhersage von Off-Target-Effekten, der Optimierung chemischer Modifikationen und der Priorisierung von Verabreichungsstrategien spielen. Zukünftige Plattformen werden wahrscheinlich genomische Datensätze, Strukturinformationen, klinische Biomarker und historische Daten zur Oligonukleotid-Performance in einheitliche Design-Workflows integrieren. Dies könnte frühe Entdeckungszyklen verkürzen und die Anzahl der experimentell getesteten Kandidaten vor der klinischen Zulassung reduzieren. Die Zusammenarbeit von Alnylam mit Inceptive bis Juni 2026, deren Wert inklusive meilensteinbasierter Zahlungen auf bis zu 2 Milliarden US-Dollar geschätzt wird, verdeutlicht das wachsende strategische Interesse an der Kombination von RNA-Expertise mit Grundlagenmodell-Fähigkeiten. Langfristig könnte KI zu einem entscheidenden Wettbewerbsvorteil werden – nicht nur hinsichtlich der Entdeckungsgeschwindigkeit, sondern auch zur Verbesserung der Sequenzpräzision, der Herstellbarkeit und der Wahrscheinlichkeit eines klinischen Erfolgs.
Erweiterung über lebergerichtete RNA-Medikamente hinaus
Die nächste Innovationsphase wird sich voraussichtlich auf Gewebe konzentrieren, die mit Oligonukleotid-Therapeutika bisher schwer zu erreichen waren. Die gezielte Verabreichung in die Leber hat die stärkste kommerzielle Grundlage geschaffen, doch neurologisches, pulmonales, muskuläres und Tumorgewebe bieten deutlich größeres Potenzial für die Erweiterung der Plattformen. Forscher priorisieren daher die rezeptorvermittelte Aufnahme, neuartige Konjugate, Nanopartikel, die lokale Verabreichung und einen verbesserten intrazellulären Transport. Die erfolgreiche Entwicklung von ZNS-Programmen könnte die Umsatzstruktur der Branche grundlegend verändern, da neurologische Erkrankungen häufig eine Langzeitbehandlung erfordern. Fortschritte werden zudem neue Partnerschaften zwischen Biotechnologieunternehmen mit Verabreichungsplattformen und Pharmaunternehmen mit krankheitsspezifischer klinischer Expertise fördern. Der Wettbewerbsvorteil wird zunehmend von der gewebespezifischen Verabreichung und weniger vom Sequenzdesign allein abhängen.
Marktchancen für Antisense- und RNAi-Therapeutika
Regionale Produktions- und Lizenzerweiterung
Aufstrebende Pharmamärkte bieten die Chance, regionale Partnerschaften in den Bereichen Herstellung, Lizenzierung und Vermarktung von RNA-basierten Arzneimitteln aufzubauen. China, Indien, Südkorea und ausgewählte Märkte im Nahen Osten entwickeln Kompetenzen in der biotechnologischen Herstellung und im Vertrieb von Spezialpharmazeutika. Unternehmen, die in diese Märkte eintreten, können durch lokale Partnerschaften regulatorische Hürden abbauen, den Patientenzugang erweitern und die regionale Versorgungssicherheit stärken. Diese Chance ist besonders relevant für Produkte, die eine spezialisierte Kühlkettenlogistik, umfassende klinische Unterstützung und krankheitsspezifische Diagnostik erfordern. Lokale Produktions- und Abfüllkapazitäten gewinnen mit steigenden Produktionsmengen zunehmend an Bedeutung. Strategische Investoren sollten Märkte priorisieren, in denen die regulatorischen Rahmenbedingungen für neuartige Therapien berechenbarer werden und staatliche Gesundheitsprogramme den Zugang zu innovativen Arzneimitteln verbessern.
RNA-Therapeutika für unterversorgte genetische Erkrankungen
Seltene genetische Erkrankungen mit klar definierten molekularen Zielstrukturen stellen ein attraktives Investitionsfeld dar, da Antisense- und RNA-Interferenz-Technologien potenziell pathogene Mechanismen adressieren können, für die es keine konventionellen Wirkstoffziele gibt. Entwickler können Erkrankungen mit etablierten Biomarkern, identifizierbaren Patientenpopulationen und Datensätzen zum natürlichen Krankheitsverlauf priorisieren, die die klinische Entwicklung erleichtern. Partnerschaften mit Patientenstiftungen, Anbietern genomischer Tests und spezialisierten Krankenhäusern können die Rekrutierung von Studienteilnehmern verbessern und gleichzeitig die Krankheitsidentifizierung unterstützen. Die kommerziellen Möglichkeiten reichen über die Erstzulassung hinaus, da Plattformtechnologien an genetisch verwandte Erkrankungen angepasst werden können. Investoren sollten daher die Skalierbarkeit der zugrunde liegenden Verabreichungs- und Chemieplattform bewerten, anstatt einzelne Kandidaten unabhängig voneinander zu beurteilen. Programme, die eine wiederholbare Zielbindung nachweisen, können einen höheren langfristigen strategischen Wert bieten.
Aktuelle Entwicklungen
- Juli 2026: Ionis Pharmaceuticals, Inc. präsentierte auf der AAIC 2026 erweiterte Phase-2-CELIA-Daten zu Diranersen. Die experimentelle Antisense-Therapie zeigte eine deutliche Reduktion von Tau-Biomarkern und Anzeichen für einen verlangsamten kognitiven Abbau im Frühstadium der Alzheimer-Krankheit. Ionis gab bekannt, dass Partner Biogen das Programm in die bestätigende Phase-3-Entwicklung überführen will, wodurch die Bedeutung von RNA-basierten Therapieansätzen bei neurodegenerativen Erkrankungen gestärkt wird.
- Juni 2026: Alnylam Pharmaceuticals, Inc. gab eine strategische Zusammenarbeit mit Inceptive Nucleics bekannt, um die Entwicklung von RNA-Interferenz-Therapeutika mithilfe künstlicher Intelligenz und Basismodellen zu beschleunigen. Die Vereinbarung hat einen Wert von bis zu 2 Milliarden US-Dollar, darunter eine Vorauszahlung von 30 Millionen US-Dollar und weitere meilensteinabhängige Zahlungen. Dies unterstreicht die zunehmende Bedeutung von KI im RNA-Wirkstoffdesign.
- Dezember 2025: Sanofi gab die Zulassung von Qfitlia in China für Hämophilie A und B bekannt. Die Therapie mit kleiner interferierender RNA (siRNA) basiert auf der ESC-GalNAc-Technologie von Alnylam und ermöglicht eine Prophylaxe mit nur sechs Injektionen pro Jahr. Die Zulassung erweiterte den kommerziellen Zugang zu einer RNAi-Therapie in China und stärkte Sanofis Portfolio im Bereich seltener hämatologischer Erkrankungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -