
Marché de l’antisense et traitements de RNAi : taille et prévisions 2034
Rapport d'analyse du marché des thérapies antisens et ARNi : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (interférence ARN, ARN antisens) ; voie d'administration (pulmonaire, intraveineuse, intradermique, intrapéritonéale, topique, autres) ; application (maladies infectieuses, maladies cardiovasculaires, cancer, troubles neurologiques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023784
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


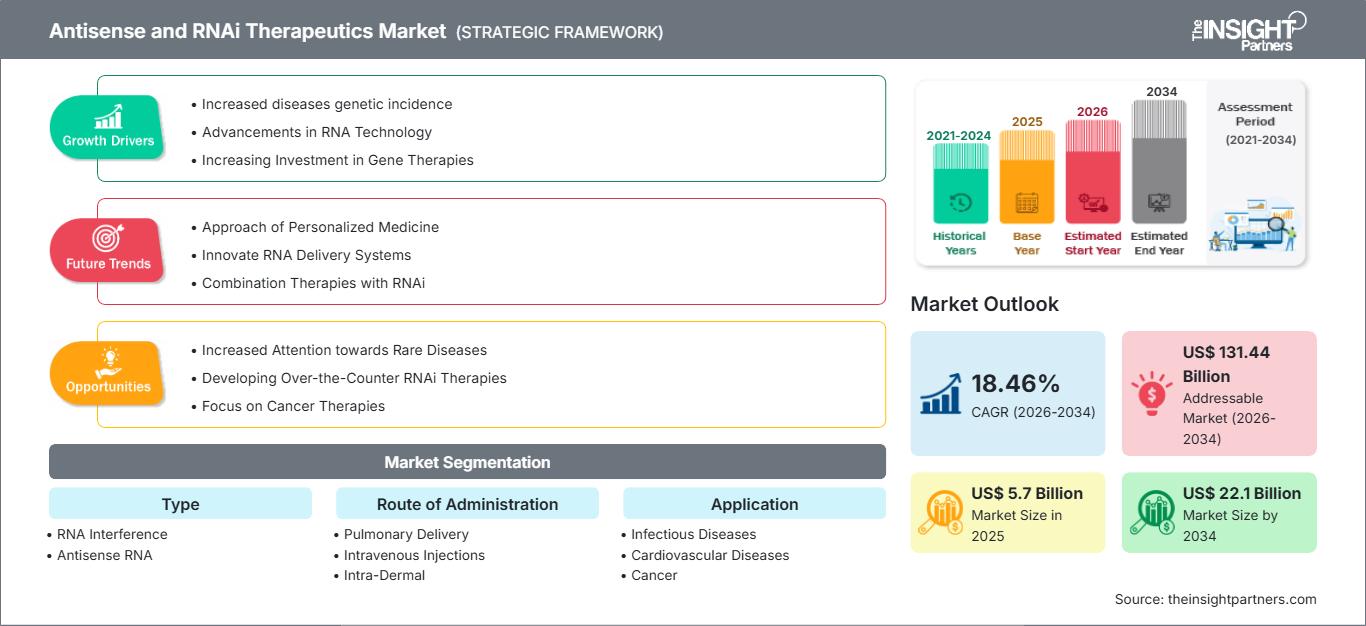
Taille du marché en 2025
5,7 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,1 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
18,46 %
taux de croissance
Marché adressable
131,44 milliards de dollars américains
(2026-2034)
Le marché des thérapies antisens et d'ARNi s'oriente vers une commercialisation plus large, les médicaments ciblant l'ARN passant de la validation de la plateforme à des approbations réglementaires répétées et à l'extension des indications. Sa taille est estimée à 5,7 milliards de dollars américains en 2025 et devrait atteindre 22,1 milliards de dollars américains d'ici 2034, avec un TCAC de 18,46 %. Les validations cliniques, les technologies d'administration avancées et l'entrée sur le marché des maladies neurodégénératives, cardiovasculaires, métaboliques et infectieuses contribuent à améliorer les perspectives commerciales à long terme.
L'Amérique du Nord revêt une importance structurelle majeure en raison de la forte concentration d'entreprises spécialisées dans les thérapies à base d'ARN, de ses infrastructures cliniques spécifiques, des financements en capital-risque et de son expertise réglementaire. Le marché régional devrait connaître une croissance annuelle composée (TCAC) de 15,5 % à 17,5 % entre 2026 et 2034, portée par une adoption accrue des thérapies sous-cutanées à base d'ARN, les progrès des technologies d'administration au système nerveux central et les investissements dans la médecine de précision. La taille du marché des thérapies antisens et des inhibiteurs d'ARN (ARNi) bénéficiera ainsi de la commercialisation et du développement de nouveaux produits.
Analyse et perspectives du marché des thérapies antisens et ARNi
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 42 à 46 % pour les thérapies antisens et ARNi en 2025 et connaîtra une croissance annuelle composée de 15,5 à 17,5 % entre 2026 et 2034 , grâce à des développeurs de médicaments à ARN établis, une infrastructure clinique avancée et d'importants investissements en biotechnologie.
- États-Unis : Les États-Unis représentent environ 36 à 40 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 15,5 à 17,5 % entre 2026 et 2034 , reflétant une forte commercialisation et un portefeuille de projets en développement important.
- Europe : L'Europe représente une part estimée à 25-29 % en 2025 et devrait connaître une croissance annuelle composée de 16,0 à 18,0 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, la Suisse et l'Italie soutenant le développement clinique et l'adoption des médicaments de spécialité.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 19 et 23 % en 2025 et devrait enregistrer un TCAC de 20,0 à 22,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, grâce au développement de la production biopharmaceutique et de la recherche clinique.
- Segment le plus important : l’interférence ARN devrait représenter 55 à 60 % des parts de marché en 2025 , avec un TCAC de 19,0 à 21,0 % entre 2026 et 2034 , grâce à de nombreux produits commercialisés et à une inhibition durable.
- Segment à forte croissance : Les troubles neurologiques devraient représenter une part de marché de 14 à 18 % en 2025 et croître à un TCAC de 22,0 à 24,0 % entre 2026 et 2034 , grâce à l'expansion des pipelines ciblant le SNC.
- Principales sociétés analysées en détail : Alnylam Pharmaceuticals, Inc. ; Benitec Biopharma Ltd. ; Quark Pharmaceuticals, Inc. ; Ionis Pharmaceuticals, Inc. ; Astellas Pharma Inc. ; Marina Biotech, Inc. ; Sanofi ; Dicerna Pharmaceuticals, Inc. ; Tekmira Pharmaceuticals Corporation ; Merck & Co., Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La commercialisation de ce secteur a été fortement influencée par les progrès réalisés en chimie, conjugaison et administration des oligonucléotides. Le GalNAc conjugué a permis d'accroître l'efficacité de l'interférence ARN contre les cibles hépatiques grâce à l'administration sous-cutanée et à l'inhibition génique à long terme, tandis que les modifications chimiques apportées aux oligonucléotides antisens ont permis de les rendre plus stables et moins toxiques. De ce fait, les procédés de fabrication se concentrent désormais davantage sur la synthèse, la purification, la conjugaison, le conditionnement stérile et l'analyse d'oligonucléotides spécialisés que sur la production de petites molécules.
Concernant les tendances futures, le marché privilégiera davantage l'administration extra-hépatique, notamment pour les affections neurologiques et pulmonaires. Les investissements seront de plus en plus orientés vers le franchissement de la barrière hémato-encéphalique, le ciblage tissulaire, l'allongement des intervalles d'administration et les associations thérapeutiques. L'expérience acquise avec les médicaments à ARN déjà approuvés contribuera également à réduire les risques liés au développement de ces produits. Les marchés asiatiques émergents joueront un rôle prépondérant grâce au développement de leurs capacités en matière d'essais cliniques et de production de médicaments biotechnologiques.
Portée du rapport sur le marché des thérapies antisens et ARNi
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,7 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,1 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 18,46% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des thérapies antisens et ARNi
Les prévisions du marché des thérapies antisens et ARNi indiquent que ce marché est porté par le potentiel de modulation de la biologie des maladies en amont de la traduction des protéines. La demande est la plus forte lorsque les thérapies traditionnelles échouent à cibler efficacement des cibles génétiquement validées, notamment les maladies rares, les troubles métaboliques héréditaires et certaines maladies neurologiques. La chaîne de valeur comprend la découverte de la cible, la découverte de la séquence, la synthèse d'oligonucléotides, la conjugaison ou la formulation, la validation préclinique, le développement clinique, l'autorisation de mise sur le marché et la commercialisation spécialisée.
Un autre avantage des thérapies à base d'ARN réside dans la relative différenciation des environnements de production. Des fournisseurs spécialisés proposent des phosphoramidites, des nucléotides modifiés, des réactifs de conjugaison, des composants lipidiques, des technologies de purification et des services analytiques. L'augmentation de la production est de plus en plus nécessaire pour les oligonucléotides et conjugués plus longs, en raison des exigences de purification avancées. Il existe donc des opportunités pour les organismes de développement et de fabrication à façon spécialisés dans la production d'acides nucléiques.
La rivalité concurrentielle se concentre autour des entreprises qui possèdent une chimie de l'ARN exclusive, une technologie d'administration, des cibles validées ou des structures commerciales établies. Alnylam Pharmaceuticals Inc. a développé une franchise de premier plan dans le domaine de l'interférence ARN, tandis qu'Ionis Pharmaceuticals Inc. a acquis une vaste expérience des technologies antisens pour des applications neurologiques et cardiométaboliques. Astellas Pharma Inc., Sanofi et Merck & Co. Inc. ont contribué aux partenariats, aux investissements dans les plateformes et à la stratégie de développement.
Les tendances du marché des thérapies antisens et ARNi indiquent que le paysage concurrentiel privilégie désormais les plateformes économiques plutôt que les produits individuels. Le chiffre d'affaires total d'Alnylam en 2025 s'élevait à 3,714 milliards de dollars américains, tandis que ses revenus nets liés aux produits atteignaient environ 2,987 milliards de dollars américains, soulignant ainsi le potentiel commercial des produits d'interférence ARN. Ionis Pharmaceuticals Inc. disposait également de plusieurs produits en phase de commercialisation, ainsi que de programmes neurologiques avancés, à l'aube de 2026. Les petites entreprises, telles que Benitec Biopharma Ltd. et Quark Pharmaceuticals Inc., conservent une importance stratégique grâce à leurs capacités différenciées de silençage génique et à leurs programmes de licences.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des thérapies antisens et ARNi : Perspectives stratégiques
Perspectives régionales
Marché des thérapies antisens et ARNi en Amérique du Nord
L'Amérique du Nord devrait conserver sa position dominante, détenant une part de marché de 42 à 46 % en 2025 et affichant un TCAC de 15,5 à 17,5 % jusqu'en 2034. Les États-Unis doivent leur position dominante à la présence de développeurs d'oligonucléotides, de centres spécialisés menant des essais cliniques, d'importants investissements en capital-risque et d'une réglementation favorable aux thérapies innovantes. Le Canada participe au développement de médicaments par le biais de collaborations entre les milieux universitaires et le secteur des biotechnologies, bien que son marché commercial demeure relativement restreint.
Sa robustesse est manifeste à toutes les étapes, de la découverte du médicament aux essais cliniques, en passant par la fabrication et la commercialisation. La demande pour ces médicaments est alimentée par les maladies neurologiques, cardiovasculaires, métaboliques et rares chroniques qui nécessitent un traitement au long cours. L'administration sous-cutanée élargit le champ d'application des médicaments à ARN au-delà du milieu hospitalier. Par ailleurs, les fournisseurs de technologies, les CDMO spécialisés et les entreprises pharmaceutiques facilitent la transition vers la commercialisation.
Marché américain des thérapies antisens et ARNi
Les États-Unis représenteront de 36 à 40 % du marché mondial et de 82 à 88 % du chiffre d'affaires nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 15,5 à 17,5 % jusqu'en 2034. Les principaux acteurs, tels qu'Alnylam Pharmaceuticals, Inc., Ionis Pharmaceuticals, Inc., Merck & Co., Inc. et Sanofi, sont présents dans la région sur les plans commercial et clinique. Les systèmes de remboursement et les réseaux de prescripteurs spécialisés dans ces maladies sont des atouts pour ce marché.
Les applications thérapeutiques se sont étendues des maladies hépatiques rares aux maladies cardiovasculaires, métaboliques, infectieuses et neurologiques. La connaissance réglementaire des médicaments à base d'oligonucléotides s'accroît grâce à l'expérience accumulée par la FDA dans ce domaine, tandis que les approbations de médicaments orphelins et de médicaments innovants pourraient contribuer à réduire les délais de développement pour les maladies présentant d'importants besoins non satisfaits. Il est essentiel de poursuivre les investissements dans l'administration au système nerveux central, car les applications dans les maladies neurologiques peuvent considérablement élargir la population cible de patients.
Marché européen des thérapies antisens et ARNi
On estime que l'Europe représentera une part de marché de 25 à 29 % en 2025, avec une croissance annuelle composée de 16 à 18 % jusqu'en 2034. Le Royaume-Uni et l'Allemagne demeurent les principaux marchés grâce à leurs infrastructures de recherche de pointe, leurs hôpitaux spécialisés et leurs solides capacités de développement pharmaceutique. La demande européenne est également soutenue par des processus réglementaires centralisés et une attention accrue portée à l'accès aux traitements des maladies rares.
Le Royaume-Uni dispose d'une solide base de recherche translationnelle reliant universités, entreprises de biotechnologie et laboratoires pharmaceutiques. L'Allemagne associe des dépenses de santé importantes à une infrastructure de soins spécialisés bien établie et à une industrie pharmaceutique performante. La France, l'Italie et l'Espagne contribuent également à la demande grâce à leurs systèmes de santé publique et à l'accès croissant aux thérapies innovantes. La Suisse, malgré sa population plus réduite, contribue de manière significative à la recherche, à l'octroi de licences et à l'innovation pharmaceutique. L'Allemagne devrait demeurer le principal marché d'Europe continentale.
Marché des thérapies antisens et ARNi en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 19 à 23 % en 2025 et connaître une croissance annuelle composée de 20 à 22 %, ce qui en fera la région majeure à la croissance la plus rapide. La Chine est le moteur de ce développement régional, suivie du Japon et de la Corée du Sud. L'Inde et l'Australie apportent des capacités supplémentaires en matière de soins cliniques, de production et de recherche.
La Chine bénéficie d'investissements en biotechnologie, d'infrastructures d'essais cliniques en expansion et du soutien gouvernemental aux médicaments innovants. Le Japon possède une solide expérience dans les produits pharmaceutiques de spécialité et la recherche sur l'ARN, tandis que la Corée du Sud renforce sa bioproduction. L'Inde offre des capacités de développement et de fabrication compétitives, et l'Australie dispose d'un écosystème de recherche clinique performant. Une localisation accrue du développement des médicaments et l'amélioration des procédures réglementaires devraient favoriser leur adoption régionale.
Marché des thérapies antisens et ARNai au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique demeurent un marché émergent, l'Arabie saoudite et les Émirats arabes unis étant à la pointe de l'adoption des médicaments de spécialité et l'Afrique du Sud disposant des infrastructures de recherche et cliniques les plus performantes de la région. La croissance devrait dépasser celle des médicaments de spécialité classiques, la modernisation du système de santé améliorant l'accès aux thérapies de pointe.
Les programmes de transformation du système de santé saoudien et les investissements des Émirats arabes unis dans des infrastructures médicales spécialisées favorisent l'adoption de médicaments innovants. L'Afrique du Sud demeure un acteur important de la recherche clinique et de la distribution régionale, tandis que le reste du Moyen-Orient et de l'Afrique dépend davantage des importations de produits de spécialité. Un accroissement des investissements dans le système de santé, une centralisation des achats et l'amélioration des infrastructures de diagnostic devraient permettre une expansion progressive.
Analyse de segmentation
Classe de médicaments
Le marché de cette classe de médicaments devrait croître à un TCAC de 17,5 % à 19,5 % entre 2026 et 2034. L'interférence ARN bénéficie actuellement d'une dynamique commerciale plus forte, grâce à plusieurs produits approuvés qui valident l'inhibition durable des gènes, tandis que les oligonucléotides antisens restent importants pour les cibles nécessitant une modulation de la transcription. Les progrès réalisés en matière de chimie des séquences, de conjugaison et de ciblage tissulaire améliorent ces deux modalités et élargissent leurs applications thérapeutiques.
- Interférence ARN : L’interférence ARN demeure la modalité dominante, grâce à des mécanismes d’inhibition validés, à l’administration sous-cutanée et à des produits commerciaux ciblant les protéines hépatiques. Son importance stratégique s’accroît à mesure que les chercheurs étendent leurs programmes aux maladies cardiovasculaires et neurologiques.
- ARN antisens : L’ARN antisens demeure stratégiquement important lorsqu’une réduction sélective de la transcription ou une modulation de l’épissage est nécessaire. Sa grande flexibilité d’utilisation permet des applications dans le domaine des maladies neurologiques, métaboliques, génétiques rares et inflammatoires.
Voie d'administration
Le segment des voies d'administration devrait connaître une croissance annuelle composée de 18,0 à 20,0 % entre 2026 et 2034. L'administration demeure un facteur déterminant du succès commercial, car la distribution tissulaire, la fréquence d'administration, la tolérance et le confort du patient influencent la différenciation des produits. Les approches sous-cutanées et systémiques sont de plus en plus complétées par des stratégies d'administration spécifiques pour les cibles extra-hépatiques.
- Administration pulmonaire : L’administration pulmonaire permet un accès direct aux tissus respiratoires et peut réduire l’exposition systémique. Son importance stratégique s’accroît pour les cibles géniques spécifiques aux poumons et les maladies où la modulation locale de l’ARN pourrait améliorer la concentration thérapeutique.
- Injections intraveineuses : L’administration intraveineuse demeure utile pour les produits nécessitant une distribution systémique, notamment lors du développement clinique. Cependant, les priorités de développement privilégient de plus en plus des modes d’administration moins contraignants lorsque l’exposition est comparable.
- Voie intradermique : L’administration intradermique permet une exposition tissulaire localisée et offre des applications potentielles en dermatologie et en immunologie. Son rôle stratégique repose sur les progrès réalisés en matière de formulation, de pénétration tissulaire et de reproductibilité de l’administration.
- Voie intrapéritonéale : L’administration intrapéritonéale demeure une approche spécialisée pour certains modèles de maladies et applications ciblées. Son utilisation commerciale est limitée par la complexité de l’administration, ce qui restreint son adoption à plus grande échelle par rapport aux voies systémique ou sous-cutanée.
- Voie topique : L’administration topique permet une exposition localisée tout en réduisant la charge du traitement systémique. Les recherches se concentrent sur les maladies touchant les tissus accessibles, où la modulation locale de l’ARN peut générer des effets thérapeutiques mesurables.
- Autres : D’autres modes d’administration englobent des concepts émergents conçus pour surmonter les barrières tissulaires spécifiques. Leur intérêt stratégique repose sur la démonstration d’une biodistribution reproductible, d’exigences de fabrication maîtrisables et d’améliorations cliniquement significatives par rapport aux voies d’administration établies.
Application
On prévoit une croissance annuelle composée (TCAC) de 20,0 à 22,0 % pour les applications thérapeutiques entre 2026 et 2034 , les troubles neurologiques constituant un axe de développement particulièrement prometteur. La maturité commerciale demeure la plus élevée pour certaines indications rares et cardiométaboliques, tandis que l'oncologie et les maladies infectieuses offrent un potentiel de population plus important, mais nécessitent des preuves plus solides d'un bénéfice clinique durable.
- Maladies infectieuses : les approches ciblant l’ARN peuvent réduire au silence les gènes associés aux agents pathogènes ou les facteurs de l’hôte, créant ainsi des opportunités pour les maladies où la résistance conventionnelle ou l’infection persistante limitent l’efficacité du traitement.
- Maladies cardiovasculaires : Les applications cardiovasculaires bénéficient de cibles modulables par une inhibition génique durable. Une administration moins fréquente pourrait améliorer l’observance à long terme chez les populations à risque chronique.
- Cancer : Le cancer représente une application à fort potentiel car les médicaments à ARN peuvent cibler des molécules complexes. Les priorités de développement incluent le ciblage tumoral sélectif, les thérapies combinées et la prise en compte de l’hétérogénéité biologique de la maladie.
- Troubles neurologiques : Les troubles neurologiques représentent un marché en pleine expansion, les développeurs améliorant l’administration au système nerveux central et démontrant l’engagement de cibles liées à des biomarqueurs. Une réduction durable de la transcription pourrait s’avérer précieuse pour les affections neurodégénératives chroniques.
- Autres applications : Parmi les autres applications, on peut citer les affections métaboliques, génétiques, inflammatoires et ophtalmiques où la modulation de l’ARN peut cibler des affections qui restent difficiles à atteindre par les approches pharmacologiques conventionnelles.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Maladies infectieuses |
Moyen |
Silence viral |
Émergent |
|
Maladies cardiovasculaires |
Haut |
Silençage des gènes |
Mise à l'échelle |
|
Cancer |
Moyen |
ARN ciblé |
Émergent |
|
Troubles neurologiques |
Moyen |
Silence du SNC |
Mise à l'échelle |
|
Autres |
Faible |
Cibles rares |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des thérapies antisens et ARNi
Expansion des médicaments à silençage génique durable
La validation clinique croissante de l'inhibition génique durable transforme le modèle économique des médicaments à ARN. Les traitements chroniques classiques nécessitent souvent une administration quotidienne ou hebdomadaire, tandis que les produits d'interférence ARN optimisés permettent de maintenir la suppression de la cible pendant des périodes nettement plus longues. Cette évolution engendre une différenciation axée sur la fréquence d'administration, l'observance et la facilité d'utilisation, et non plus uniquement sur la puissance pharmacologique. Le succès commercial rencontré dans l'amylose à transthyrétine, l'hyperoxalurie et l'hémophilie démontre que les mécanismes basés sur l'ARN peuvent se traduire par des modèles de soins spécialisés reproductibles. Cet impact se répercute sur l'ensemble de l'écosystème, car les produits performants familiarisent les médecins avec ces traitements, incitent les organismes payeurs à évaluer leur valeur en fonction de la réduction de la charge thérapeutique et renforcent la confiance des investisseurs dans les plateformes technologiques. À mesure que davantage de cibles obtiennent une preuve de concept clinique validée, les développeurs peuvent réutiliser les procédés chimiques et d'administration dans de multiples programmes.
Développement croissant des médicaments à ARN neurologique
Les maladies neurologiques représentent une opportunité de croissance majeure pour le marché des thérapies antisens et d'interférence ARN, car de nombreuses protéines pathogènes restent difficiles à moduler à l'aide de petites molécules conventionnelles. Les approches antisens et d'interférence ARN peuvent théoriquement réduire la production de protéines associées à la maladie au niveau de l'ARN messager, ouvrant ainsi des perspectives dans la maladie de Huntington, la maladie d'Alzheimer, la sclérose latérale amyotrophique, les tauopathies et les maladies neurologiques génétiques. Les progrès réalisés en matière d'administration intrathécale, de conjugaison et de ciblage du système nerveux central (SNC) renforcent la faisabilité de ces programmes. L'impact sur le marché est considérable car les indications neurologiques concernent généralement un grand nombre de patients et nécessitent des traitements de longue durée. Une application clinique réussie pourrait donc élargir le champ d'action commercial, passant des maladies hépatiques rares aux applications neurologiques chroniques plus vastes, et accroître la valeur stratégique des entreprises possédant des technologies validées de ciblage du SNC et des capacités de développement basées sur les biomarqueurs.
Développement des partenariats pharmaceutiques et des licences de plateformes
Les grandes entreprises pharmaceutiques ont de plus en plus recours aux partenariats pour accéder aux plateformes de ciblage de l'ARN sans avoir à développer l'ensemble des compétences en interne. Ces accords permettent d'associer des technologies spécialisées de conception de séquences et d'administration, issues de sociétés de biotechnologie, aux ressources réglementaires, de production et commerciales de grandes organisations. Ce modèle réduit les risques liés au développement tout en permettant aux propriétaires de plateformes de monétiser leurs technologies propriétaires en matière de chimie, de systèmes d'administration et de bibliothèques de cibles, à travers de multiples programmes. Cette approche stratégique est particulièrement pertinente lorsque les technologies peuvent s'étendre au-delà des applications hépatiques pour cibler des domaines neurologiques, pulmonaires ou oncologiques. L'économie des partenariats évolue également avec l'amélioration de la validation clinique : les entreprises ayant démontré une interaction avec la cible humaine peuvent négocier des structures de paiement par étapes plus avantageuses et des droits de développement plus étendus. Ceci crée un environnement favorable à la consolidation des plateformes, aux licences et aux opérations de co-développement.
Tendances futures du marché des thérapies antisens et ARNi
Optimisation du séquençage et de l'administration de l'ARN grâce à l'IA
La conception assistée par l'IA devrait jouer un rôle de plus en plus important dans la sélection des séquences d'ARN, la prédiction des effets hors cible, l'optimisation des modifications chimiques et la priorisation des stratégies d'administration. Les plateformes futures intégreront probablement les données génomiques, les informations structurales, les biomarqueurs cliniques et les performances historiques des oligonucléotides dans des flux de travail de conception unifiés. Ceci pourrait raccourcir les cycles de découverte initiaux et réduire le nombre de candidats testés expérimentalement avant leur nomination clinique. La collaboration d'Alnylam avec Inceptive, conclue en juin 2026 et évaluée à près de 2 milliards de dollars américains (incluant les paiements d'étape), illustre l'intérêt stratégique croissant pour l'association de l'expertise en ARN et des capacités de modélisation fondamentale. À terme, l'IA pourrait devenir un avantage concurrentiel non seulement pour la rapidité de la découverte, mais aussi pour l'amélioration de la précision des séquences, de la fabricabilité et des chances de succès clinique.
Expansion au-delà des médicaments à ARN ciblant le foie
La prochaine phase d'innovation devrait se concentrer sur les tissus historiquement difficiles à atteindre avec les thérapies oligonucléotidiques. Si le ciblage hépatique a constitué la base commerciale la plus solide, les tissus neurologiques, pulmonaires, musculaires et tumoraux représentent des domaines d'expansion bien plus vastes. Les chercheurs privilégient donc l'absorption médiée par les récepteurs, les nouveaux conjugués, les nanoparticules, l'administration locale et l'amélioration du trafic intracellulaire. Le succès des programmes ciblant le système nerveux central pourrait modifier sensiblement la composition des revenus du secteur, car les maladies neurologiques nécessitent souvent des traitements prolongés. Ces progrès encourageront également de nouveaux partenariats entre les entreprises de biotechnologie disposant de plateformes d'administration et les entreprises pharmaceutiques possédant une expertise clinique spécifique à la maladie. L'avantage concurrentiel reposera de plus en plus sur une administration ciblée sur les tissus plutôt que sur la seule conception de la séquence.
Opportunités du marché des thérapies antisens et ARNi
Expansion régionale de la production et des licences
Les marchés pharmaceutiques émergents offrent l'opportunité d'établir des partenariats régionaux de fabrication, d'octroi de licences et de commercialisation pour les médicaments ciblant l'ARN. La Chine, l'Inde, la Corée du Sud et certains marchés du Moyen-Orient développent des capacités de production biotechnologique et de distribution de produits pharmaceutiques spécialisés. Les entreprises qui s'implantent sur ces marchés peuvent tirer parti de partenariats locaux pour simplifier la réglementation, faciliter l'accès des patients aux traitements et renforcer la sécurité d'approvisionnement régionale. Cette opportunité est particulièrement pertinente pour les produits nécessitant une logistique du froid spécialisée, un soutien clinique de haut niveau et des diagnostics spécifiques à certaines maladies. Les capacités locales de formulation ou de conditionnement pourraient devenir de plus en plus attractives à mesure que les volumes augmentent. Les investisseurs stratégiques devraient privilégier les marchés où les cadres réglementaires relatifs aux thérapies innovantes sont plus prévisibles et où les programmes de santé publique facilitent l'accès aux médicaments novateurs.
Thérapies à base d'ARN pour les maladies génétiques insuffisamment prises en charge
Les maladies génétiques rares, caractérisées par des cibles moléculaires clairement définies, représentent un domaine d'investissement attractif, car les technologies antisens et d'interférence ARN peuvent potentiellement cibler des mécanismes pathogènes dépourvus de cibles thérapeutiques conventionnelles. Les développeurs peuvent privilégier les pathologies présentant des biomarqueurs établis, des populations de patients identifiables et des données d'histoire naturelle facilitant le développement clinique. Les partenariats avec les associations de patients, les prestataires de tests génomiques et les hôpitaux spécialisés peuvent améliorer le recrutement pour les essais cliniques tout en contribuant à l'identification de la maladie. Le potentiel commercial s'étend au-delà des premières autorisations de mise sur le marché, car les plateformes technologiques peuvent être adaptées à des pathologies génétiquement apparentées. Les investisseurs doivent donc évaluer l'évolutivité de la plateforme de délivrance et de chimie sous-jacente plutôt que de valoriser chaque candidat individuellement. Les programmes démontrant une interaction reproductible avec la cible peuvent offrir une valeur stratégique plus importante à long terme.
Développements récents
- Juillet 2026 : Ionis Pharmaceuticals, Inc. a présenté lors du congrès AAIC 2026 des données complémentaires de phase 2 de l’étude CELIA sur le diranersen. Ce traitement antisens expérimental a démontré une réduction significative des biomarqueurs de la protéine tau et des signes de ralentissement du déclin cognitif dans la maladie d’Alzheimer à un stade précoce. Ionis a indiqué que son partenaire, Biogen, prévoit de poursuivre le développement du traitement en phase 3 de confirmation, renforçant ainsi le rôle des approches ciblant l’ARN dans les maladies neurodégénératives.
- Juin 2026 : Alnylam Pharmaceuticals, Inc. a annoncé une collaboration stratégique avec Inceptive Nucleics afin d’accélérer la découverte de thérapies par interférence ARN grâce à l’intelligence artificielle et à des modèles de base. Cet accord, d’une valeur maximale de 2 milliards de dollars américains, comprend un versement initial de 30 millions de dollars et des paiements complémentaires liés à l’atteinte d’objectifs précis, soulignant ainsi le rôle croissant de l’IA dans la conception de médicaments à base d’ARN.
- Décembre 2025 : Sanofi annonce l’approbation de Qfitlia en Chine pour le traitement de l’hémophilie A et B. Ce traitement par ARN interférent utilise la technologie ESC-GalNAc d’Alnylam et permet une prophylaxie avec seulement six injections par an. Cette approbation élargit l’accès commercial à un traitement par ARN interférent en Chine et renforce le portefeuille de Sanofi dans le domaine des hémopathies rares.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -