
Mercado de tratamientos antisentido y RNAi: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de terapias antisentido y de ARN de interferencia (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (interferencia de ARN, ARN antisentido); vía de administración (administración pulmonar, inyecciones intravenosas, intradérmica, intraperitoneal, tópica, otras); aplicación (enfermedades infecciosas, enfermedades cardiovasculares, cáncer, trastornos neurológicos, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023784
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


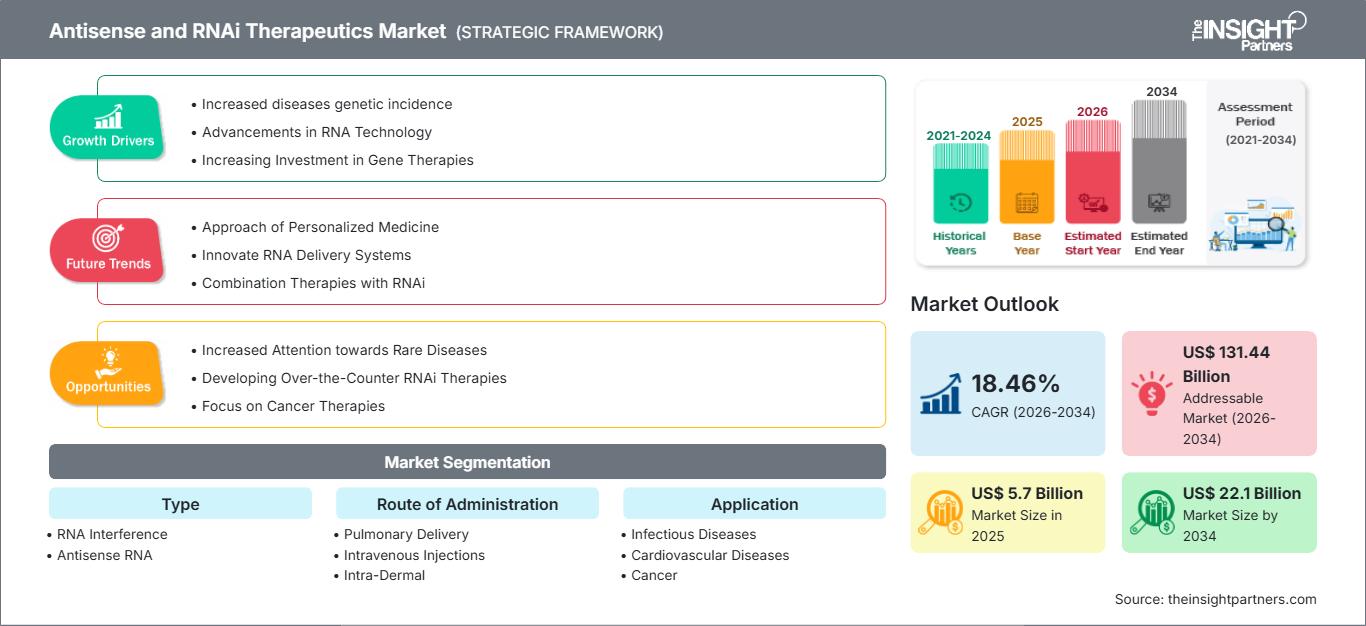
Tamaño del mercado en 2025
5.700 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.100 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
18,46 %
Índice de crecimiento
Mercado potencial
131.440 millones de dólares estadounidenses
(2026-2034)
El mercado de terapias antisentido y dirigidas al ARN se encamina hacia una fase comercial más amplia, a medida que los fármacos dirigidos al ARN pasan de la validación de plataforma a la aprobación regulatoria reiterada y la ampliación de indicaciones. Se estima que el tamaño del mercado alcanzará los 5700 millones de dólares en 2025 y se prevé que llegue a los 22 100 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 18,46 %. Las validaciones clínicas, las tecnologías de administración avanzadas y la entrada en el ámbito de las enfermedades neurodegenerativas, cardiovasculares, metabólicas e infecciosas están mejorando las oportunidades comerciales a largo plazo.
América del Norte es estructuralmente significativa debido a la concentración de empresas de terapias de ARN, su infraestructura clínica especializada, la financiación de capital riesgo y el conocimiento regulatorio. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,5 % al 17,5 % entre 2026 y 2034, impulsado por una mayor adopción de terapias subcutáneas basadas en ARN, avances en la tecnología de administración al sistema nervioso central e inversiones en medicina de precisión. En consecuencia, el tamaño del mercado de terapias antisentido y de ARN no activado se verá impulsado tanto por la comercialización como por el desarrollo de nuevos productos.
Evaluación y perspectivas del mercado de terapias antisentido y de ARN interferente (ARNi).
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado del 42-46% en terapias antisentido y de ARN en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15,5-17,5% entre 2026 y 2034 , gracias al apoyo de desarrolladores de fármacos de ARN consolidados, una infraestructura clínica avanzada y una fuerte inversión en biotecnología.
- EE. UU.: Estados Unidos representa aproximadamente entre el 36 % y el 40 % del mercado mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,5 % al 17,5 % durante el período 2026-2034 , lo que refleja una fuerte comercialización y una amplia cartera de productos en desarrollo.
- Europa: Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,0 % al 18,0 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Suiza e Italia apoyando el desarrollo clínico y la adopción de medicamentos especializados.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 19 al 23 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 20,0 al 22,0 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India a través de la expansión de la fabricación biofarmacéutica y la investigación clínica.
- Segmento más importante: Se estima que la interferencia de ARN representará entre el 55 % y el 60 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 19,0 % al 21,0 % durante el período 2026-2034 , respaldada por múltiples productos comercializados y un silenciamiento duradero.
- Segmento de alto crecimiento: Se estima que los trastornos neurológicos representarán una cuota de mercado del 14-18% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 22,0-24,0% durante el período 2026-2034 , impulsados por la expansión de las carteras de productos dirigidos al sistema nervioso central.
- Empresas clave analizadas en detalle: Alnylam Pharmaceuticals, Inc.; Benitec Biopharma Ltd.; Quark Pharmaceuticals, Inc.; Ionis Pharmaceuticals, Inc.; Astellas Pharma Inc.; Marina Biotech, Inc.; Sanofi; Dicerna Pharmaceuticals, Inc.; Tekmira Pharmaceuticals Corporation; Merck & Co., Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia de comercialización en esta industria se ha visto impulsada por los avances en la química, la conjugación y la tecnología de administración de oligonucleótidos. El GalNAc conjugado ha aumentado la eficacia de la interferencia de ARN contra dianas hepáticas mediante la administración subcutánea y el silenciamiento génico a largo plazo, mientras que las modificaciones químicas en los oligonucleótidos antisentido los han hecho más estables y menos tóxicos. Por lo tanto, los procesos de fabricación se han centrado más en la síntesis, purificación, conjugación, envasado estéril y análisis de oligonucleótidos especializados que en la fabricación de moléculas pequeñas.
En cuanto a las tendencias futuras, el mercado se centrará más en la administración extrahepática, especialmente para afecciones neurológicas y pulmonares. La financiación se destinará cada vez más a superar la barrera hematoencefálica, la focalización tisular, los intervalos de dosificación prolongados y las combinaciones. La experiencia previa con fármacos de ARN aprobados también contribuirá a reducir los riesgos del desarrollo de estos productos. Los mercados asiáticos emergentes adquirirán mayor relevancia debido al desarrollo de capacidades para ensayos clínicos y la fabricación de fármacos biotecnológicos.
Alcance del informe de mercado de terapias antisentido y de ARN interferente
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.700 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.100 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 18,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de terapias antisentido y de ARN interferente
Las previsiones del mercado de terapias antisentido y de ARN de interferencia (ARNi) indican que este mercado está impulsado por el potencial de modular la biología de las enfermedades antes de la traducción de proteínas. La mayor demanda se da en los casos en que las terapias tradicionales no logran abordar eficazmente las dianas genéticamente validadas, como las enfermedades raras, los trastornos metabólicos hereditarios y ciertas enfermedades neurológicas. La cadena de valor abarca el descubrimiento de dianas, el descubrimiento de secuencias, la síntesis de oligonucleótidos, la conjugación o formulación, la validación preclínica, el desarrollo clínico, la aprobación y la comercialización especializada.
Otra ventaja de las terapias basadas en ARN es la relativa diferenciación del entorno de fabricación. Proveedores específicos ofrecen fosforamiditas, nucleótidos modificados, reactivos de conjugación, componentes lipídicos, tecnologías de purificación y servicios analíticos. La ampliación de la producción es cada vez más necesaria en el caso de oligonucleótidos y conjugados más largos debido a la purificación avanzada requerida. Por lo tanto, existen oportunidades para organizaciones de desarrollo y fabricación por contrato especializadas en la producción de ácidos nucleicos.
La rivalidad competitiva se centra en empresas que poseen tecnologías patentadas de química de ARN, sistemas de administración eficaces, dianas validadas o estructuras comerciales ya establecidas. Alnylam Pharmaceuticals Inc. ha consolidado una franquicia líder en interferencia de ARN, mientras que Ionis Pharmaceuticals Inc. cuenta con una amplia experiencia en tecnologías antisentido para aplicaciones neurológicas y cardiometabólicas. Astellas Pharma Inc., Sanofi y Merck & Co. Inc. han contribuido con alianzas estratégicas, inversión en plataformas y estrategias de desarrollo.
Las tendencias del mercado de terapias antisentido y de ARN de interferencia indican que el panorama competitivo se centra cada vez más en la economía de plataformas en lugar de en activos individuales. Los ingresos totales de Alnylam en 2025 fueron de 3714 millones de dólares, mientras que sus ingresos netos por ventas ascendieron a aproximadamente 2987 millones de dólares, lo que pone de manifiesto el potencial comercial de los productos de interferencia de ARN. Ionis Pharmaceuticals Inc. también contaba con múltiples activos en fase comercial, además de programas neurológicos avanzados, al inicio de 2026. Empresas pequeñas, como Benitec Biopharma Ltd. y Quark Pharmaceuticals Inc., conservan una relevancia estratégica gracias a sus capacidades diferenciadas de silenciamiento génico y sus programas de licencias.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de terapias antisentido y de ARN de interferencia: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de terapias antisentido y de ARN no identificado
Se prevé que Norteamérica mantenga su dominio, con una cuota de mercado del 42-46% en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 15,5-17,5% hasta 2034. Estados Unidos conserva su posición dominante gracias a la presencia de desarrolladores de oligonucleótidos, centros especializados que realizan ensayos clínicos, importantes inversiones de capital riesgo y la disponibilidad de regulación para terapias avanzadas. Canadá participa en el desarrollo de fármacos mediante colaboraciones académicas y biotecnológicas, si bien su mercado comercial es relativamente pequeño.
Su solidez estructural se evidencia en todas las etapas: desde el descubrimiento del fármaco hasta los ensayos clínicos, la fabricación y la comercialización. La demanda de estos fármacos se debe a enfermedades neurológicas, cardiovasculares, metabólicas y raras crónicas que requieren terapia a largo plazo. La administración subcutánea amplía la aplicabilidad de los fármacos de ARN más allá del ámbito hospitalario. Además, los proveedores de tecnología, las organizaciones de desarrollo y fabricación por contrato (CDMO) especializadas y las compañías farmacéuticas facilitan la transición a la comercialización.
Mercado estadounidense de terapias antisentido y ARNi
Estados Unidos representa entre el 36 % y el 40 % del mercado global total y entre el 82 % y el 88 % de los ingresos de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 15,5 % al 17,5 % hasta 2034. En la región operan importantes empresas, tanto a nivel comercial como clínico, como Alnylam Pharmaceuticals, Inc., Ionis Pharmaceuticals, Inc., Merck & Co., Inc. y Sanofi. Las estructuras de reembolso y las redes de médicos prescriptores especializados en estas enfermedades favorecen el mercado.
Las aplicaciones han evolucionado desde enfermedades hepáticas raras hasta enfermedades cardiovasculares, metabólicas, infecciosas y neurológicas. El conocimiento regulatorio sobre los fármacos basados en oligonucleótidos está aumentando gracias a la experiencia acumulada de la FDA en este ámbito, mientras que la aprobación de medicamentos huérfanos e innovadores podría contribuir a reducir los tiempos de desarrollo para enfermedades con grandes necesidades médicas no cubiertas. Es fundamental continuar invirtiendo en la administración al sistema nervioso central, ya que las aplicaciones en enfermedades neurológicas pueden aumentar sustancialmente la población de pacientes objetivo.
Mercado europeo de terapias antisentido y ARNi
Se estima que Europa representará entre el 25 % y el 29 % del mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 16 % al 18 % hasta 2034. El Reino Unido y Alemania siguen siendo mercados líderes gracias a su avanzada infraestructura de investigación, hospitales especializados y sólidas capacidades de desarrollo farmacéutico. La demanda europea se ve impulsada, además, por procesos regulatorios centralizados y una mayor atención al acceso a tratamientos para enfermedades raras.
El Reino Unido mantiene una sólida base de investigación traslacional que vincula a universidades, empresas de biotecnología y desarrolladores farmacéuticos. Alemania combina un elevado gasto en sanidad con una infraestructura consolidada de atención especializada y una sólida industria farmacéutica. Francia, Italia y España generan una demanda adicional a través de sus sistemas públicos de salud y la creciente disponibilidad de terapias avanzadas. Suiza también contribuye de forma desproporcionada a la investigación, la concesión de licencias y la innovación farmacéutica, a pesar de su menor población. Se prevé que Alemania siga siendo el principal mercado europeo continental.
Mercado de terapias antisentido y ARNai en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una participación del 19-23% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 20,0-22,0%, lo que la convierte en la principal región de mayor crecimiento. China lidera el desarrollo regional, seguida de Japón y Corea del Sur. India y Australia aportan capacidad adicional en los ámbitos clínico, manufacturero y de investigación.
China se beneficia de la inversión en biotecnología, la expansión de su infraestructura para ensayos clínicos y el apoyo gubernamental a medicamentos innovadores. Japón cuenta con una sólida experiencia en productos farmacéuticos especializados e investigación de ARN, mientras que Corea del Sur está fortaleciendo su industria biofarmacéutica. India ofrece capacidades de desarrollo y fabricación rentables, y Australia proporciona un sólido ecosistema de investigación clínica. El aumento de la localización del desarrollo de fármacos y la mejora de los procesos regulatorios deberían favorecer la adopción regional.
Mercado de terapias antisentido y ARNai en Oriente Medio y África
Oriente Medio y África siguen siendo un mercado emergente, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza en la adopción de fármacos especializados y Sudáfrica aportando la infraestructura clínica y de investigación más sólida de la región. Se prevé que el crecimiento supere la expansión convencional de medicamentos especializados a medida que la modernización del sistema sanitario mejore el acceso a terapias avanzadas.
Los programas de transformación sanitaria de Arabia Saudita y la inversión de los Emiratos Árabes Unidos en infraestructura médica especializada favorecen la adopción de medicamentos innovadores. Sudáfrica sigue siendo importante para la investigación clínica y la distribución regional, mientras que el resto de Oriente Medio y África depende en mayor medida de productos especializados importados. Una mayor inversión en el sector sanitario, la centralización de las compras y la mejora de la infraestructura de diagnóstico deberían impulsar una expansión gradual.
Análisis de segmentación
Clase de fármaco
Se prevé que la clase de fármacos crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,5 % al 19,5 % durante el período 2026-2034 . La interferencia de ARN goza actualmente de un mayor impulso comercial, ya que varios productos aprobados validan el silenciamiento génico duradero, mientras que la terapia antisentido sigue siendo importante para dianas que requieren modulación de la transcripción. Los avances en química de secuencias, conjugación y focalización tisular están mejorando ambas modalidades y ampliando sus aplicaciones terapéuticas.
- Interferencia de ARN: La interferencia de ARN sigue siendo la modalidad dominante, respaldada por mecanismos de silenciamiento validados, administración subcutánea y productos comerciales dirigidos a proteínas hepáticas. Su importancia estratégica aumenta a medida que los desarrolladores amplían sus programas a enfermedades cardiovasculares y neurológicas.
- ARN antisentido: El ARN antisentido sigue siendo estratégicamente importante cuando se requiere una reducción selectiva de la transcripción o una modulación del empalme. Su amplia flexibilidad de diana permite su aplicación en enfermedades neurológicas, metabólicas, genéticas raras e inflamatorias.
Ruta de administración
Se prevé que la vía de administración crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,0 % al 20,0 % durante el período 2026-2034 . La vía de administración sigue siendo un factor determinante del éxito comercial, ya que la distribución tisular, la frecuencia de dosificación, la tolerabilidad y la comodidad para el paciente influyen en la diferenciación del producto. Las vías subcutáneas y sistémicas se complementan cada vez más con estrategias de administración especializadas para dianas extrahepáticas.
- Administración pulmonar: La administración pulmonar proporciona acceso directo a los tejidos respiratorios y puede reducir la exposición sistémica. Su importancia estratégica es cada vez mayor para dianas genéticas específicas del pulmón y enfermedades en las que la modulación local del ARN podría mejorar la concentración terapéutica.
- Inyecciones intravenosas: La administración intravenosa sigue siendo útil para productos que requieren distribución sistémica, especialmente durante el desarrollo clínico. Sin embargo, las prioridades de desarrollo favorecen cada vez más la administración menos engorrosa cuando se puede lograr una exposición comparable.
- Intradérmica: La administración intradérmica ofrece exposición tisular localizada y posibles aplicaciones en afecciones dermatológicas e inmunológicas. Su papel estratégico depende de los avances en la formulación, la penetración tisular y la administración reproducible.
- Intraperitoneal: La administración intraperitoneal sigue siendo un método especializado para determinados modelos de enfermedad y aplicaciones específicas. Su uso comercial se ve limitado por la complejidad de su administración, lo que restringe su adopción generalizada en comparación con las vías sistémica o subcutánea.
- Tópico: La administración tópica permite una exposición localizada, reduciendo la necesidad de tratamientos sistémicos. El interés en su desarrollo se centra en enfermedades que afectan a tejidos accesibles, donde la modulación local del ARN puede generar efectos terapéuticos medibles.
- Otros enfoques de administración incluyen conceptos de entrega emergentes diseñados para superar las barreras específicas de los tejidos. Su valor estratégico depende de demostrar una biodistribución reproducible, requisitos de fabricación manejables y mejoras clínicamente significativas con respecto a las vías establecidas.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 20,0 % al 22,0 % durante el período 2026-2034 , y los trastornos neurológicos se perfilan como un área de expansión particularmente atractiva. La madurez comercial sigue siendo mayor en indicaciones raras y cardiometabólicas seleccionadas, mientras que la oncología y las enfermedades infecciosas ofrecen poblaciones potenciales más amplias, pero requieren evidencia más sólida de un beneficio clínico duradero.
- Enfermedades infecciosas: Los enfoques dirigidos al ARN pueden silenciar genes asociados a patógenos o factores del huésped, lo que crea oportunidades para enfermedades en las que la resistencia convencional o la infección persistente limitan la eficacia del tratamiento.
- Enfermedades cardiovasculares: Las aplicaciones cardiovasculares se benefician de dianas que pueden modularse mediante el silenciamiento génico duradero. La administración poco frecuente de dosis podría mejorar la adherencia a largo plazo en poblaciones con riesgo crónico de padecerlas.
- Cáncer: El cáncer sigue siendo un campo con gran potencial de aplicación, ya que los medicamentos basados en ARN pueden abordar dianas moleculares complejas. Las prioridades de desarrollo incluyen la administración selectiva a tumores, la terapia combinada y la superación de la heterogeneidad biológica de la enfermedad.
- Trastornos neurológicos: Los trastornos neurológicos representan una oportunidad en expansión, ya que los desarrolladores mejoran la administración de fármacos al sistema nervioso central y demuestran la interacción con dianas terapéuticas vinculadas a biomarcadores. La reducción de la transcripción a largo plazo puede ser valiosa para las enfermedades neurodegenerativas crónicas.
- Otras aplicaciones incluyen afecciones metabólicas, genéticas, inflamatorias y oftálmicas, donde la modulación del ARN puede abordar objetivos que siguen siendo difíciles de alcanzar con los enfoques farmacológicos convencionales.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Enfermedades infecciosas |
Medio |
Silenciamiento viral |
Emergente |
|
Enfermedades cardiovasculares |
Alto |
Silenciamiento genético |
Escalada |
|
Cáncer |
Medio |
ARN dirigido |
Emergente |
|
Trastornos neurológicos |
Medio |
Silenciamiento del SNC |
Escalada |
|
Otros |
Bajo |
Objetivos raros |
Emergente |
Factores que impulsan el crecimiento del mercado de terapias antisentido y de ARN de interferencia y análisis de su impacto
Expansión de los medicamentos de silenciamiento génico duraderos
La creciente validación clínica del silenciamiento génico duradero está transformando la economía comercial de los medicamentos de ARN. Las terapias crónicas tradicionales suelen requerir administración diaria o semanal, mientras que los productos de interferencia de ARN optimizados pueden mantener la supresión del objetivo durante periodos considerablemente más prolongados. Esto genera una diferenciación en torno a la frecuencia de dosificación, la adherencia y la conveniencia del tratamiento, en lugar de centrarse únicamente en la potencia farmacológica. El éxito comercial en la amiloidosis mediada por transtiretina, la hiperoxaluria y la hemofilia demuestra que los mecanismos basados en ARN pueden traducirse en modelos de atención especializada replicables. El efecto se extiende a todo el ecosistema, ya que los productos exitosos aumentan la familiaridad de los médicos, fomentan la evaluación del valor por parte de las aseguradoras en función de la reducción de la carga del tratamiento y fortalecen la confianza de los inversores en las plataformas tecnológicas. A medida que más objetivos logran una prueba de concepto clínica validada, los desarrolladores pueden reutilizar la química y las capacidades de administración en múltiples programas.
Crecimiento del desarrollo de fármacos neurológicos basados en ARN
Las enfermedades neurológicas representan una importante oportunidad de expansión para el mercado de terapias antisentido y de interferencia de ARN, ya que muchas proteínas patógenas siguen siendo difíciles de modular con moléculas pequeñas convencionales. Los enfoques antisentido y de interferencia de ARN pueden, en teoría, reducir la producción de proteínas asociadas a enfermedades a nivel del ARN mensajero, lo que genera oportunidades en la enfermedad de Huntington, la enfermedad de Alzheimer, la esclerosis lateral amiotrófica, las tauopatías y los trastornos neurológicos genéticos. Las mejoras en la administración intratecal, la conjugación y la administración dirigida al sistema nervioso central están aumentando la viabilidad de estos programas. El impacto en el mercado es significativo, ya que las indicaciones neurológicas generalmente involucran grandes poblaciones de pacientes y tratamientos prolongados. Por lo tanto, una traslación clínica exitosa podría cambiar la combinación comercial, pasando de centrarse principalmente en enfermedades hepáticas raras a aplicaciones neurológicas crónicas más amplias, lo que aumentaría el valor estratégico de las empresas que poseen tecnologías de administración al sistema nervioso central validadas y capacidades de desarrollo basadas en biomarcadores.
Incremento de las alianzas farmacéuticas y la concesión de licencias de plataformas.
Las grandes compañías farmacéuticas recurren cada vez más a alianzas para acceder a plataformas dirigidas al ARN sin necesidad de desarrollar internamente todas las capacidades. Estos acuerdos permiten combinar tecnologías especializadas de diseño y administración de secuencias de empresas biotecnológicas con los recursos regulatorios, de fabricación y comerciales de organizaciones más grandes. Este modelo reduce el riesgo de desarrollo, al tiempo que permite a los propietarios de la plataforma monetizar la química patentada, los sistemas de administración y las bibliotecas de dianas en múltiples programas. La actividad estratégica cobra especial relevancia cuando las tecnologías pueden trascender las aplicaciones dirigidas al hígado y abarcar dianas neurológicas, pulmonares u oncológicas. La economía de las alianzas también está cambiando a medida que mejora la validación clínica: las empresas con una eficacia demostrada en dianas humanas pueden negociar estructuras de hitos más sólidas y derechos de desarrollo más amplios. Esto crea un entorno favorable para la consolidación de plataformas, la concesión de licencias y las transacciones de codesarrollo.
Tendencias futuras del mercado de terapias antisentido y de ARN interferente
Optimización de la secuenciación y administración de ARN mediante inteligencia artificial.
Se prevé que el diseño asistido por IA adquiera cada vez mayor importancia en la selección de secuencias de ARN, la predicción de efectos fuera de objetivo, la optimización de modificaciones químicas y la priorización de estrategias de administración. Es probable que las plataformas futuras integren conjuntos de datos genómicos, información estructural, biomarcadores clínicos y el rendimiento histórico de los oligonucleótidos en flujos de trabajo de diseño unificados. Esto podría acortar los ciclos iniciales de descubrimiento y reducir el número de candidatos probados experimentalmente necesarios antes de su aprobación clínica. La colaboración de Alnylam con Inceptive en junio de 2026, valorada en hasta 2.000 millones de dólares estadounidenses, incluyendo pagos por hitos, ilustra el creciente interés estratégico en combinar la experiencia en ARN con las capacidades de los modelos fundamentales. Con el tiempo, la IA podría convertirse en un factor diferenciador competitivo no solo para la velocidad de descubrimiento, sino también para mejorar la precisión de la secuencia, la capacidad de fabricación y la probabilidad de éxito clínico.
Expansión más allá de los medicamentos de ARN dirigidos al hígado
La siguiente fase de innovación probablemente se centrará en tejidos que históricamente han sido difíciles de alcanzar con terapias de oligonucleótidos. La administración dirigida al hígado ha proporcionado la base comercial más sólida, pero los tejidos neurológicos, pulmonares, musculares y tumorales representan áreas mucho más amplias para la expansión de plataformas. Por lo tanto, los investigadores están priorizando la captación mediada por receptores, los nuevos conjugados, las nanopartículas, la administración local y la mejora del tráfico intracelular. El desarrollo exitoso de programas para el SNC podría cambiar sustancialmente la composición de los ingresos de la industria, ya que las enfermedades neurológicas con frecuencia requieren tratamientos prolongados. Los avances también fomentarán nuevas colaboraciones entre empresas de biotecnología con plataformas de administración y empresas farmacéuticas con experiencia clínica específica en enfermedades. La ventaja competitiva dependerá cada vez más de la administración específica para cada tejido, en lugar del diseño de la secuencia por sí solo.
Oportunidades de mercado en terapias antisentido y de ARN de interferencia
Expansión regional de la fabricación y la concesión de licencias
Los mercados farmacéuticos emergentes ofrecen la oportunidad de establecer alianzas regionales para la fabricación, concesión de licencias y comercialización de medicamentos dirigidos al ARN. China, India, Corea del Sur y algunos mercados de Oriente Medio están desarrollando capacidades en la fabricación de biotecnología y la distribución de productos farmacéuticos especializados. Las empresas que ingresan a estos mercados pueden utilizar alianzas locales para reducir la complejidad regulatoria, ampliar el acceso de los pacientes y fortalecer la resiliencia del suministro regional. Esta oportunidad es particularmente relevante para productos que requieren logística especializada de cadena de frío, apoyo clínico de alto valor y diagnósticos específicos para cada enfermedad. Las capacidades locales de formulación o envasado pueden volverse cada vez más atractivas a medida que aumentan los volúmenes. Los inversores estratégicos deberían priorizar los mercados donde los marcos regulatorios para terapias avanzadas son cada vez más predecibles y donde los programas gubernamentales de salud están incrementando el acceso a medicamentos innovadores.
Terapias de ARN para enfermedades genéticas desatendidas
Las enfermedades genéticas raras con dianas moleculares claramente definidas representan un área de inversión atractiva, ya que las tecnologías antisentido y de interferencia de ARN pueden abordar mecanismos patogénicos que carecen de dianas farmacológicas convencionales. Los desarrolladores pueden priorizar afecciones con biomarcadores establecidos, poblaciones de pacientes identificables y conjuntos de datos de historia natural que faciliten el desarrollo clínico. Las alianzas con fundaciones de pacientes, proveedores de pruebas genómicas y hospitales especializados pueden mejorar el reclutamiento para ensayos clínicos y, al mismo tiempo, apoyar la identificación de la enfermedad. La oportunidad comercial se extiende más allá de las aprobaciones iniciales, ya que las plataformas tecnológicas pueden adaptarse a afecciones genéticamente relacionadas. Por lo tanto, los inversores deben evaluar la escalabilidad de la plataforma de administración y química subyacente, en lugar de valorar los candidatos individualmente. Los programas que demuestran una interacción repetible con la diana pueden proporcionar un mayor valor estratégico a largo plazo.
Novedades recientes
- Julio de 2026: Ionis Pharmaceuticals, Inc. presentó datos ampliados de la Fase 2 del estudio CELIA sobre diranersen en el congreso AAIC 2026. Esta terapia antisentido experimental demostró reducciones significativas en los biomarcadores de tau e indicios de una ralentización del deterioro cognitivo en las primeras etapas de la enfermedad de Alzheimer. Ionis anunció que su socio Biogen planea avanzar el programa a la Fase 3 confirmatoria, reforzando así el papel de las terapias dirigidas al ARN en las enfermedades neurodegenerativas.
- Junio de 2026: Alnylam Pharmaceuticals, Inc. anunció una colaboración estratégica con Inceptive Nucleics para acelerar el descubrimiento de terapias de interferencia de ARN mediante inteligencia artificial y modelos fundamentales. El acuerdo está valorado en hasta 2.000 millones de dólares estadounidenses, incluyendo 30 millones de dólares como pago inicial y pagos adicionales vinculados al cumplimiento de hitos, lo que subraya el creciente papel de la IA en el diseño de fármacos de ARN.
- Diciembre de 2025: Sanofi anunció la aprobación de Qfitlia en China para la hemofilia A y B. Esta terapia de ARN de interferencia pequeño utiliza la tecnología ESC-GalNAc de Alnylam y puede proporcionar profilaxis con tan solo seis inyecciones anuales. La aprobación amplió el acceso comercial a una terapia de ARN de interferencia en China y fortaleció la cartera de productos de Sanofi para enfermedades hematológicas raras.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -