
Mercato dei trattamenti antisentido e rnai: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle terapie antisenso e RNAi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (interferenza dell'RNA, RNA antisenso); via di somministrazione (somministrazione polmonare, iniezioni endovenose, intradermica, intraperitoneale, topica, altre); applicazione (malattie infettive, malattie cardiovascolari, cancro, disturbi neurologici, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023784
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
5,7 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,1 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
18,46 %
Tasso di crescita
Mercato di riferimento
131,44 miliardi di dollari USA
(2026-2034)
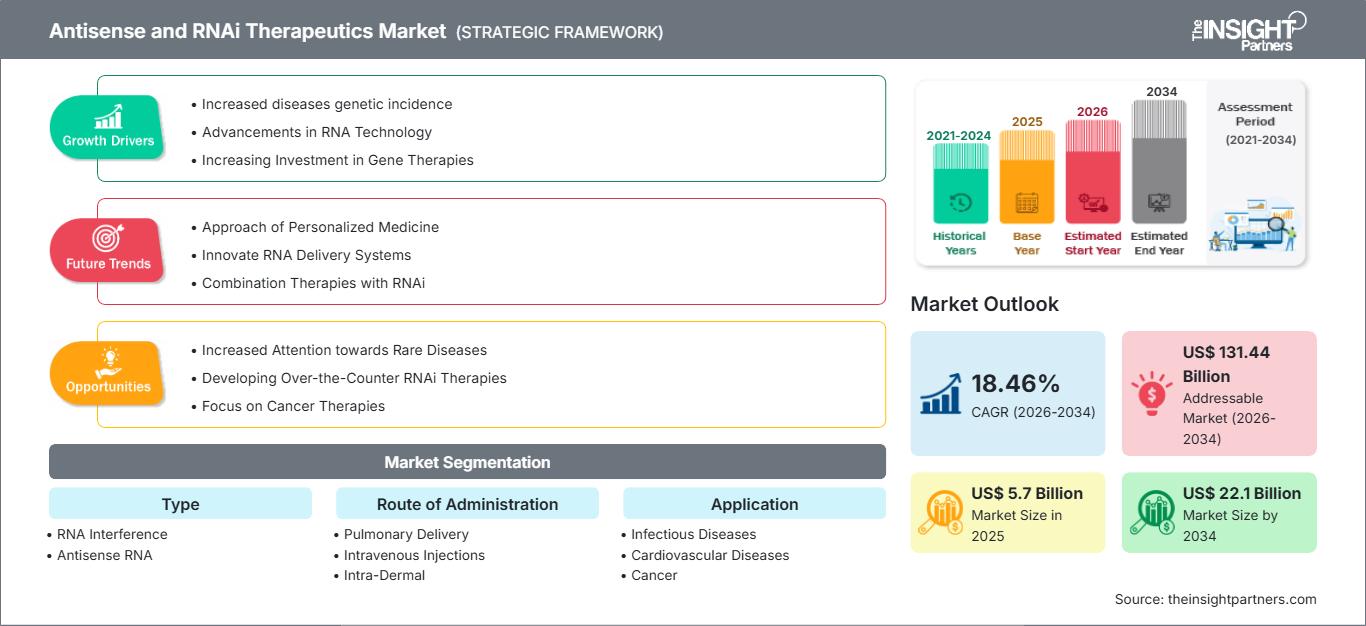
Il mercato delle terapie antisenso e RNAi si sta avviando verso una fase commerciale più ampia, grazie al passaggio dei farmaci mirati all'RNA dalla validazione della piattaforma a ripetute approvazioni regolatorie ed estensioni delle indicazioni. Le dimensioni del mercato sono stimate a 5,7 miliardi di dollari nel 2025 e si prevede che raggiungeranno i 22,1 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 18,46%. Le validazioni cliniche, le tecnologie di somministrazione avanzate e l'ingresso nel settore delle malattie neurodegenerative, cardiovascolari, metaboliche e infettive stanno migliorando le opportunità commerciali a lungo termine.
Il Nord America riveste un'importanza strutturale significativa grazie alla concentrazione di aziende specializzate in terapie a base di RNA, a infrastrutture cliniche specifiche, a finanziamenti di venture capital e a un solido know-how normativo. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 15,5%-17,5% tra il 2026 e il 2034, trainato dalla maggiore diffusione delle terapie a base di RNA somministrate per via sottocutanea, dai progressi nella tecnologia di somministrazione al sistema nervoso centrale e dagli investimenti nella medicina di precisione. Di conseguenza, le dimensioni del mercato delle terapie antisenso e RNAi beneficeranno sia della commercializzazione che degli sviluppi in fase di sviluppo.
Analisi e approfondimenti sul mercato delle terapie antisenso e RNAi
- Nord America: Si stima che il Nord America deterrà una quota di mercato del 42-46% nel settore delle terapie antisenso e RNAi nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 15,5-17,5% tra il 2026 e il 2034 , grazie al supporto di affermati sviluppatori di farmaci a base di RNA, infrastrutture cliniche avanzate e forti investimenti nel settore delle biotecnologie.
- USA: Gli Stati Uniti rappresentano circa il 36-40% del mercato globale nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15,5-17,5% nel periodo 2026-2034 , a testimonianza di una forte commercializzazione e di una solida pipeline di prodotti.
- Europa: Si stima che l'Europa rappresenterà una quota del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16,0-18,0% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Svizzera e Italia a supporto dello sviluppo clinico e dell'adozione di farmaci specialistici.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 19-23% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 20,0-22,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione della produzione biofarmaceutica e della ricerca clinica.
- Segmento più ampio: si stima che l'interferenza dell'RNA rappresenterà il 55-60% della quota di mercato nel 2025 , con un CAGR del 19,0-21,0% nel periodo 2026-2034 , supportato da numerosi prodotti commercializzati e da un silenziamento genico duraturo.
- Segmento ad alta crescita: si stima che i disturbi neurologici rappresenteranno una quota di mercato del 14-18% nel 2025 e cresceranno a un CAGR del 22,0-24,0% nel periodo 2026-2034 , grazie all'espansione delle pipeline di farmaci mirati al sistema nervoso centrale.
- Aziende chiave analizzate nel dettaglio: Alnylam Pharmaceuticals, Inc.; Benitec Biopharma Ltd.; Quark Pharmaceuticals, Inc.; Ionis Pharmaceuticals, Inc.; Astellas Pharma Inc.; Marina Biotech, Inc.; Sanofi; Dicerna Pharmaceuticals, Inc.; Tekmira Pharmaceuticals Corporation; Merck & Co., Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza alla commercializzazione in questo settore è stata trainata dai progressi nella chimica degli oligonucleotidi, nella coniugazione e nelle tecnologie di somministrazione. Il GalNAc coniugato ha aumentato l'efficacia dell'interferenza dell'RNA contro i bersagli epatici attraverso la somministrazione sottocutanea e il silenziamento genico a lungo termine, mentre le modifiche chimiche negli oligonucleotidi antisenso hanno reso tali nucleotidi più stabili e meno tossici. Pertanto, i processi di produzione si sono concentrati maggiormente sulla sintesi, purificazione, coniugazione, riempimento sterile e analisi di oligonucleotidi specializzati, piuttosto che sulla produzione di piccole molecole.
In termini di tendenze future, il mercato si concentrerà maggiormente sulla somministrazione extraepatica, soprattutto per le patologie neurologiche e polmonari. I finanziamenti saranno sempre più indirizzati verso il superamento della barriera emato-encefalica, il targeting tissutale, gli intervalli di dosaggio prolungati e le terapie di combinazione. L'esperienza acquisita con i farmaci a base di RNA già approvati contribuirà inoltre a ridurre i rischi legati allo sviluppo di questi prodotti. I mercati asiatici emergenti acquisiranno maggiore importanza grazie allo sviluppo di capacità per le sperimentazioni cliniche e la produzione di farmaci biotecnologici.
Ambito del rapporto sul mercato delle terapie antisenso e RNAi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,7 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 22,1 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 18,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle terapie antisenso e RNAi
Le previsioni di mercato per le terapie antisenso e RNAi indicano che il mercato è trainato dal potenziale di modulare la biologia della malattia a monte della traduzione proteica. La domanda più elevata si riscontra nei casi in cui le terapie tradizionali non riescono ad affrontare efficacemente i bersagli geneticamente validati, tra cui malattie rare, disturbi metabolici ereditari e alcune malattie neurologiche. La catena del valore comprende la scoperta del bersaglio, la scoperta della sequenza, la sintesi degli oligonucleotidi, la coniugazione o la formulazione, la validazione preclinica, lo sviluppo clinico, l'approvazione e il marketing specialistico.
Un altro vantaggio delle terapie a base di RNA è la relativa differenziazione dell'ambiente di produzione. Fornitori specifici offrono fosforamiditi, nucleotidi modificati, reagenti di coniugazione, componenti lipidici, tecnologie di purificazione e servizi analitici. L'ampliamento della produzione è sempre più necessario nel caso di oligonucleotidi e coniugati più lunghi a causa della purificazione avanzata richiesta. Pertanto, si aprono opportunità per le organizzazioni di sviluppo e produzione a contratto specializzate nella produzione di acidi nucleici.
La rivalità competitiva si concentra sulle aziende che possiedono tecnologie proprietarie per la chimica dell'RNA, la somministrazione di farmaci, target validati o strutture commerciali consolidate. Alnylam Pharmaceuticals Inc. ha consolidato una posizione di rilievo nel settore dell'interferenza dell'RNA, mentre Ionis Pharmaceuticals Inc. ha maturato una vasta esperienza con le tecnologie antisenso per applicazioni neurologiche e cardiometaboliche. Astellas Pharma Inc., Sanofi e Merck & Co. Inc. hanno contribuito con partnership, investimenti in piattaforme e strategie di sviluppo.
Le tendenze del mercato delle terapie antisenso e RNAi indicano che il panorama competitivo si sta concentrando sempre più sull'economia delle piattaforme piuttosto che sui singoli prodotti. Il fatturato totale di Alnylam nel 2025 è stato di 3,714 miliardi di dollari, mentre i ricavi netti derivanti dai prodotti si sono attestati a circa 2,987 miliardi di dollari, evidenziando il potenziale commerciale dei prodotti basati sull'interferenza dell'RNA. Anche Ionis Pharmaceuticals Inc. vantava diversi prodotti in fase commerciale, oltre a programmi neurologici avanzati, all'inizio del 2026. Le piccole aziende, come Benitec Biopharma Ltd. e Quark Pharmaceuticals Inc., mantengono ancora una rilevanza strategica grazie alle loro capacità differenziate nel silenziamento genico e ai programmi di licenza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle terapie antisenso e RNAi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle terapie antisenso e RNAi
Si prevede che il Nord America manterrà la sua posizione dominante, detenendo una quota di mercato del 42-46% nel 2025 e registrando un tasso di crescita annuo composto (CAGR) del 15,5-17,5% fino al 2034. Gli Stati Uniti mantengono il loro primato grazie alla presenza di aziende produttrici di oligonucleotidi, centri specializzati per la conduzione di studi clinici, ingenti investimenti di capitale di rischio e alla disponibilità di normative per le terapie avanzate. Il Canada partecipa allo sviluppo di farmaci attraverso collaborazioni accademiche e biotecnologiche, sebbene il suo mercato commerciale sia relativamente piccolo.
La sua solidità strutturale è evidente in tutte le fasi: dalla scoperta del farmaco alle sperimentazioni cliniche, dalla produzione alla commercializzazione. La domanda di tali farmaci è trainata da malattie neurologiche, cardiovascolari, metaboliche e rare croniche che richiedono terapie a lungo termine. La somministrazione sottocutanea sta ampliando l'applicabilità dei farmaci a RNA al di fuori dell'ambito ospedaliero. Inoltre, i fornitori di tecnologia, le CDMO specializzate e le aziende farmaceutiche facilitano la transizione alla commercializzazione.
Mercato statunitense delle terapie antisenso e RNAi
Nel 2025, gli Stati Uniti rappresenteranno dal 36 al 40% del mercato globale totale e dall'82 all'88% del fatturato nordamericano, con un tasso di crescita annuo composto (CAGR) del 15,5-17,5% fino al 2034. Tra i principali operatori attivi nella regione, sia a livello commerciale che clinico, figurano Alnylam Pharmaceuticals, Inc., Ionis Pharmaceuticals, Inc., Merck & Co., Inc. e Sanofi. Le strutture di rimborso e le reti di medici prescrittori specializzati in queste patologie favoriscono il mercato.
Le applicazioni si sono evolute dalle rare malattie epatiche alle malattie cardiovascolari, metaboliche, infettive e neurologiche. La familiarità con i farmaci a base di oligonucleotidi da parte degli enti regolatori sta aumentando grazie all'esperienza maturata dalla FDA in questo campo, mentre l'approvazione di farmaci orfani e innovativi potrebbe contribuire a ridurre i tempi di sviluppo per le malattie con elevate esigenze insoddisfatte. È fondamentale continuare a investire nella somministrazione al sistema nervoso centrale, poiché le applicazioni nelle malattie neurologiche possono ampliare significativamente la popolazione di pazienti target.
Mercato europeo delle terapie antisenso e RNAi
Si stima che l'Europa rappresenterà una quota del 25-29% nel 2025, con una crescita annua composta (CAGR) del 16-18% fino al 2034. Il Regno Unito e la Germania rimangono i mercati leader grazie a infrastrutture di ricerca avanzate, ospedali specializzati e solide capacità di sviluppo farmaceutico. La domanda europea è inoltre sostenuta da processi normativi centralizzati e dalla crescente attenzione all'accesso alle cure per le malattie rare.
Il Regno Unito vanta una solida base di ricerca traslazionale che collega università, aziende biotecnologiche e sviluppatori farmaceutici. La Germania combina un'elevata spesa sanitaria con una consolidata infrastruttura di assistenza specialistica e una forte produzione farmaceutica. Francia, Italia e Spagna contribuiscono ulteriormente alla domanda grazie ai sistemi sanitari pubblici e alla crescente disponibilità di terapie avanzate. Anche la Svizzera, nonostante la sua popolazione inferiore, contribuisce in modo sproporzionato alla ricerca, alla concessione di licenze e all'innovazione farmaceutica. Si prevede che la Germania rimarrà il principale mercato dell'Europa continentale.
Mercato delle terapie antisenso e RNAi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 19% e il 23% nel 2025, con un tasso di crescita annuo composto (CAGR) del 20-22%, risultando la regione principale a più rapida crescita. La Cina è leader nello sviluppo regionale, seguita da Giappone e Corea del Sud. India e Australia forniscono ulteriore capacità in ambito clinico, produttivo e di ricerca.
La Cina beneficia degli investimenti nel settore delle biotecnologie, dell'espansione delle infrastrutture per le sperimentazioni cliniche e del sostegno governativo ai farmaci innovativi. Il Giappone vanta una solida esperienza nel settore dei farmaci specialistici e della ricerca sull'RNA, mentre la Corea del Sud sta rafforzando la biofabbricazione. L'India offre capacità di sviluppo e produzione economicamente vantaggiose e l'Australia dispone di un solido ecosistema per la ricerca clinica. La crescente localizzazione dello sviluppo dei farmaci e il miglioramento dei percorsi normativi dovrebbero favorire l'adozione a livello regionale.
Mercato delle terapie antisenso e RNAi in Medio Oriente e Africa
Il Medio Oriente e l'Africa rimangono un mercato emergente, con l'Arabia Saudita e gli Emirati Arabi Uniti all'avanguardia nell'adozione di farmaci specialistici e il Sudafrica che vanta le infrastrutture di ricerca e cliniche più solide della regione. Si prevede che la crescita supererà l'espansione convenzionale dei farmaci specialistici, grazie alla modernizzazione del sistema sanitario che migliora l'accesso alle terapie avanzate.
I programmi di trasformazione del sistema sanitario dell'Arabia Saudita e gli investimenti degli Emirati Arabi Uniti in infrastrutture mediche specializzate favoriscono l'adozione di farmaci innovativi. Il Sudafrica rimane un importante centro per la ricerca clinica e la distribuzione regionale, mentre il resto del Medio Oriente e dell'Africa dipende maggiormente da prodotti specialistici importati. Maggiori investimenti nel settore sanitario, un approvvigionamento centralizzato e il miglioramento delle infrastrutture diagnostiche dovrebbero favorire una graduale espansione.
Analisi di segmentazione
Classe di farmaci
Si prevede che la classe di farmaci si espanderà a un tasso di crescita annuo composto (CAGR) del 17,5-19,5% nel periodo 2026-2034 . L'interferenza dell'RNA gode attualmente di un maggiore slancio commerciale poiché diversi prodotti approvati convalidano il silenziamento genico duraturo, mentre l'antisense rimane importante per i bersagli che richiedono la modulazione della trascrizione. I progressi nella chimica delle sequenze, nella coniugazione e nel targeting tissutale stanno migliorando entrambe le modalità e ampliando le loro applicazioni terapeutiche.
- Interferenza dell'RNA: l'interferenza dell'RNA rimane la modalità dominante, supportata da meccanismi di silenziamento validati, somministrazione sottocutanea e prodotti commerciali che prendono di mira le proteine epatiche. La sua importanza strategica è in aumento, poiché gli sviluppatori estendono i programmi alle malattie cardiovascolari e neurologiche.
- RNA antisenso: L'RNA antisenso rimane strategicamente importante laddove è richiesta una riduzione selettiva della trascrizione o una modulazione dello splicing. La sua ampia flessibilità di bersaglio supporta applicazioni in malattie neurologiche, metaboliche, genetiche rare e infiammatorie.
Via di somministrazione
Si prevede che la via di somministrazione crescerà a un tasso annuo composto (CAGR) del 18,0-20,0% nel periodo 2026-2034 . La modalità di somministrazione rimane un fattore determinante per il successo commerciale, poiché la distribuzione tissutale, la frequenza di dosaggio, la tollerabilità e la comodità per il paziente influenzano la differenziazione del prodotto. Gli approcci sottocutanei e sistemici sono sempre più affiancati da strategie di somministrazione specializzate per bersagli extraepatici.
- Somministrazione polmonare: la somministrazione polmonare consente l'accesso diretto ai tessuti respiratori e può ridurre l'esposizione sistemica. La sua importanza strategica è in aumento per i bersagli genici specifici dei polmoni e per le patologie in cui la modulazione locale dell'RNA potrebbe migliorare la concentrazione terapeutica.
- Iniezioni endovenose: la somministrazione endovenosa rimane utile per i prodotti che richiedono una distribuzione sistemica, in particolare durante lo sviluppo clinico. Tuttavia, le priorità di sviluppo privilegiano sempre più una somministrazione meno gravosa quando è possibile ottenere un'esposizione comparabile.
- Somministrazione intradermica: la somministrazione intradermica offre un'esposizione tissutale localizzata e potenziali applicazioni in ambito dermatologico e immunologico. Il suo ruolo strategico dipende dai progressi nella formulazione, nella penetrazione tissutale e nella riproducibilità della somministrazione.
- Intraperitoneale: La somministrazione intraperitoneale rimane un approccio specialistico per modelli di malattia selezionati e applicazioni mirate. L'uso commerciale è limitato dalla complessità della somministrazione, il che ne limita una più ampia diffusione rispetto alle vie di somministrazione sistemica o sottocutanea.
- Somministrazione topica: la somministrazione topica può fornire un'esposizione localizzata riducendo al contempo il carico del trattamento sistemico. L'interesse per lo sviluppo si concentra su malattie che coinvolgono tessuti accessibili, dove la modulazione locale dell'RNA può generare effetti terapeutici misurabili.
- Altri approcci: Altri approcci di somministrazione comprendono concetti di rilascio emergenti progettati per superare le barriere specifiche dei tessuti. Il loro valore strategico dipende dalla dimostrazione di una biodistribuzione riproducibile, di requisiti di produzione gestibili e di miglioramenti clinicamente significativi rispetto alle vie di somministrazione consolidate.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 20,0-22,0% nel periodo 2026-2034 , con i disturbi neurologici che si profilano come un'area di espansione particolarmente interessante. La maturità commerciale rimane più elevata in alcune indicazioni rare e cardiometaboliche, mentre l'oncologia e le malattie infettive offrono popolazioni potenziali più ampie ma richiedono prove più solide di un beneficio clinico duraturo.
- Malattie infettive: gli approcci mirati all'RNA possono silenziare i geni associati al patogeno o i fattori dell'ospite, creando opportunità per le malattie in cui la resistenza convenzionale o l'infezione persistente limitano l'efficacia del trattamento.
- Malattie cardiovascolari: le applicazioni cardiovascolari traggono vantaggio da bersagli che possono essere modulati attraverso un silenziamento genico duraturo. La somministrazione poco frequente potrebbe migliorare l'aderenza a lungo termine per le popolazioni sottoposte a gestione del rischio cronico.
- Cancro: Il cancro rimane un campo di applicazione ad alto potenziale perché i farmaci a base di RNA possono agire su bersagli molecolari complessi. Le priorità di sviluppo includono la somministrazione selettiva al tumore, la terapia combinata e il superamento dell'eterogeneità biologica della malattia.
- Patologie neurologiche: Le patologie neurologiche rappresentano un'opportunità in espansione, poiché gli sviluppatori migliorano la somministrazione al sistema nervoso centrale e dimostrano l'interazione con i bersagli correlati ai biomarcatori. Una riduzione duratura della trascrizione può essere preziosa per le patologie neurodegenerative croniche.
- Altre applicazioni: Tra le altre patologie si annoverano quelle metaboliche, genetiche, infiammatorie e oftalmiche, in cui la modulazione dell'RNA può agire su bersagli che risultano difficili da raggiungere con gli approcci farmacologici convenzionali.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Malattie infettive |
Mezzo |
Silenziamento virale |
Emergenti |
|
malattie cardiovascolari |
Alto |
Silenziamento genico |
Scalatura |
|
Cancro |
Mezzo |
RNA mirato |
Emergenti |
|
Disturbi neurologici |
Mezzo |
Silenziamento del SNC |
Scalatura |
|
Altri |
Basso |
Obiettivi rari |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle terapie antisenso e RNAi.
Espansione dei farmaci per il silenziamento genico duraturo
La crescente validazione clinica del silenziamento genico duraturo sta cambiando l'economia commerciale dei farmaci a base di RNA. Le terapie croniche tradizionali spesso richiedono una somministrazione giornaliera o settimanale, mentre i prodotti a base di interferenza dell'RNA ottimizzati possono mantenere la soppressione del bersaglio per periodi considerevolmente più lunghi. Ciò crea una differenziazione in termini di frequenza di somministrazione, aderenza e praticità di trattamento, piuttosto che solo in termini di potenza farmacologica. Il successo commerciale nell'amiloidosi mediata da transtiretina, nell'iperossaluria e nell'emofilia dimostra che i meccanismi basati sull'RNA possono essere tradotti in modelli di cura specialistica replicabili. L'effetto si estende all'intero ecosistema, poiché i prodotti di successo aumentano la familiarità dei medici con la terapia, incoraggiano la valutazione del valore da parte degli enti pagatori in base alla riduzione del carico terapeutico e rafforzano la fiducia degli investitori nelle tecnologie di piattaforma. Man mano che un numero maggiore di bersagli raggiunge la validazione clinica del concetto, gli sviluppatori possono riutilizzare la chimica e le capacità di somministrazione in più programmi.
Crescita dello sviluppo di farmaci neurologici a base di RNA
Le malattie neurologiche rappresentano una grande opportunità di espansione per il mercato delle terapie antisenso e di interferenza dell'RNA, poiché molte proteine patogene rimangono difficili da modulare con le molecole di piccole dimensioni convenzionali. Gli approcci antisenso e di interferenza dell'RNA possono teoricamente ridurre la produzione di proteine associate alla malattia a livello dell'RNA messaggero, creando opportunità nella malattia di Huntington, nella malattia di Alzheimer, nella sclerosi laterale amiotrofica, nelle tauopatie e nei disturbi neurologici genetici. I miglioramenti nella somministrazione intratecale, nella coniugazione e nel rilascio mirato al sistema nervoso centrale stanno aumentando la fattibilità di questi programmi. L'impatto sul mercato è significativo perché le indicazioni neurologiche generalmente coinvolgono ampie popolazioni di pazienti e lunghi periodi di trattamento. Una traslazione clinica di successo potrebbe quindi spostare il mix commerciale dalle malattie epatiche rare principalmente verso applicazioni neurologiche croniche più ampie, aumentando il valore strategico delle aziende che possiedono tecnologie validate per il rilascio nel sistema nervoso centrale e capacità di sviluppo basate su biomarcatori.
Aumento delle collaborazioni farmaceutiche e delle licenze di piattaforma.
Le grandi aziende farmaceutiche ricorrono sempre più spesso alle partnership per accedere a piattaforme di targeting dell'RNA senza dover sviluppare internamente tutte le competenze necessarie. Questi accordi possono combinare tecnologie specializzate di progettazione e somministrazione di sequenze, provenienti da aziende biotecnologiche, con le risorse normative, produttive e commerciali di organizzazioni più grandi. Il modello riduce il rischio di sviluppo, consentendo al contempo ai proprietari delle piattaforme di monetizzare la chimica proprietaria, i sistemi di somministrazione e le librerie di target in diversi programmi. L'attività strategica è particolarmente rilevante laddove le tecnologie possono estendersi dalle applicazioni dirette al fegato a target neurologici, polmonari o oncologici. Anche l'economia delle partnership sta cambiando con il miglioramento della validazione clinica: le aziende con comprovato coinvolgimento di target umani possono negoziare strutture di milestone più solide e diritti di sviluppo più ampi. Ciò crea un ambiente favorevole per il consolidamento delle piattaforme, le licenze e le transazioni di co-sviluppo.
Tendenze future del mercato delle terapie antisenso e RNAi
Ottimizzazione della sequenza e della somministrazione di RNA tramite intelligenza artificiale
Si prevede che la progettazione basata sull'intelligenza artificiale (IA) diventerà sempre più importante nella selezione delle sequenze di RNA, nella previsione degli effetti fuori bersaglio, nell'ottimizzazione delle modifiche chimiche e nella definizione delle priorità delle strategie di somministrazione. Le piattaforme future integreranno probabilmente set di dati genomici, informazioni strutturali, biomarcatori clinici e dati storici sulle prestazioni degli oligonucleotidi in flussi di lavoro di progettazione unificati. Ciò potrebbe abbreviare i cicli di scoperta iniziali e ridurre il numero di candidati testati sperimentalmente necessari prima della nomina clinica. La collaborazione tra Alnylam e Inceptive, avviata nel giugno 2026 e valutata fino a 2 miliardi di dollari, inclusi i pagamenti basati sul raggiungimento di obiettivi specifici, illustra il crescente interesse strategico nel combinare l'esperienza nel campo dell'RNA con le capacità di modellazione di base. Nel tempo, l'IA potrebbe diventare un fattore di differenziazione competitivo non solo per la velocità di scoperta, ma anche per il miglioramento della precisione delle sequenze, della producibilità e della probabilità di successo clinico.
Espansione oltre i farmaci a base di RNA diretti al fegato
La prossima fase di innovazione si concentrerà probabilmente sui tessuti che storicamente sono stati difficili da raggiungere con le terapie a base di oligonucleotidi. La somministrazione mirata al fegato ha fornito le basi commerciali più solide, ma i tessuti neurologici, polmonari, muscolari e tumorali rappresentano aree molto più ampie per l'espansione della piattaforma. I ricercatori stanno quindi dando priorità all'assorbimento mediato da recettori, a nuovi coniugati, alle nanoparticelle, alla somministrazione locale e al miglioramento del traffico intracellulare. Lo sviluppo di successo di programmi per il sistema nervoso centrale potrebbe cambiare sostanzialmente la composizione dei ricavi del settore, poiché le malattie neurologiche spesso richiedono trattamenti prolungati. I progressi incoraggeranno anche nuove partnership tra aziende biotecnologiche con piattaforme di somministrazione e aziende farmaceutiche con competenze cliniche specifiche per le malattie. Il vantaggio competitivo dipenderà sempre più dalla somministrazione tessuto-specifica piuttosto che dalla sola progettazione della sequenza.
Opportunità di mercato per le terapie antisenso e RNAi
Espansione regionale della produzione e delle licenze
I mercati farmaceutici emergenti offrono l'opportunità di instaurare partnership regionali per la produzione, la concessione di licenze e la commercializzazione di farmaci mirati all'RNA. Cina, India, Corea del Sud e alcuni mercati del Medio Oriente stanno sviluppando capacità nella produzione biotecnologica e nella distribuzione di farmaci specializzati. Le aziende che entrano in questi mercati possono utilizzare partnership locali per ridurre la complessità normativa, ampliare l'accesso dei pazienti e creare resilienza nell'approvvigionamento regionale. L'opportunità è particolarmente rilevante per i prodotti che richiedono una logistica specializzata della catena del freddo, un supporto clinico di alto valore e una diagnostica specifica per la malattia. Le capacità locali di formulazione o riempimento-confezionamento potrebbero diventare sempre più interessanti con l'aumento dei volumi. Gli investitori strategici dovrebbero dare priorità ai mercati in cui i quadri normativi per le terapie avanzate stanno diventando più prevedibili e in cui i programmi sanitari governativi stanno aumentando l'accesso ai farmaci innovativi.
Terapie a base di RNA per malattie genetiche poco trattate
Le malattie genetiche rare con bersagli molecolari chiaramente definiti rappresentano un'area di investimento interessante, poiché le tecnologie antisenso e di interferenza dell'RNA possono potenzialmente intervenire su meccanismi patogeni privi di bersagli farmacologici convenzionali. Gli sviluppatori possono dare priorità alle patologie con biomarcatori consolidati, popolazioni di pazienti identificabili e set di dati sulla storia naturale della malattia che facilitano lo sviluppo clinico. Le partnership con fondazioni di pazienti, fornitori di test genomici e ospedali specializzati possono migliorare il reclutamento per gli studi clinici, supportando al contempo l'identificazione della malattia. L'opportunità commerciale si estende oltre le approvazioni iniziali, poiché le piattaforme tecnologiche possono essere adattate a patologie geneticamente correlate. Gli investitori dovrebbero quindi valutare la scalabilità della piattaforma di somministrazione e chimica sottostante, piuttosto che valutare i singoli candidati in modo indipendente. I programmi che dimostrano un'interazione ripetibile con il bersaglio possono offrire un maggiore valore strategico a lungo termine.
Sviluppi recenti
- Luglio 2026: Ionis Pharmaceuticals, Inc. ha presentato i dati ampliati della Fase 2 CELIA per diranersen all'AAIC 2026. La terapia antisenso sperimentale ha dimostrato una significativa riduzione dei biomarcatori della proteina tau e segnali di rallentamento del declino cognitivo nelle fasi iniziali della malattia di Alzheimer. Ionis ha dichiarato che il partner Biogen prevede di portare avanti il programma alla fase 3 di conferma, rafforzando il ruolo degli approcci mirati all'RNA nelle malattie neurodegenerative.
- Giugno 2026: Alnylam Pharmaceuticals, Inc. ha annunciato una collaborazione strategica con Inceptive Nucleics per accelerare la scoperta di terapie basate sull'interferenza dell'RNA utilizzando l'intelligenza artificiale e modelli di base. L'accordo ha un valore fino a 2 miliardi di dollari, inclusi 30 milioni di dollari di corrispettivo iniziale e ulteriori pagamenti legati al raggiungimento di determinati obiettivi, sottolineando il ruolo crescente dell'IA nella progettazione di farmaci a base di RNA.
- Dicembre 2025: Sanofi ha annunciato l'approvazione di Qfitlia in Cina per l'emofilia A e B. La terapia a base di RNA interferente (siRNA) utilizza la tecnologia ESC-GalNAc di Alnylam e può fornire profilassi con sole sei iniezioni all'anno. L'approvazione ha ampliato l'accesso commerciale a una terapia a base di RNAi in Cina e ha rafforzato il portfolio di Sanofi nel campo delle malattie ematologiche rare.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -