
アンティーセンス・RNアイ治療薬市場:シェア・成長・予測 2034
アンチセンスおよびRNAi治療薬市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(RNA干渉、アンチセンスRNA)、投与経路別(肺投与、静脈内注射、皮内投与、腹腔内投与、局所投与、その他)、用途別(感染症、心血管疾患、癌、神経疾患、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023784
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


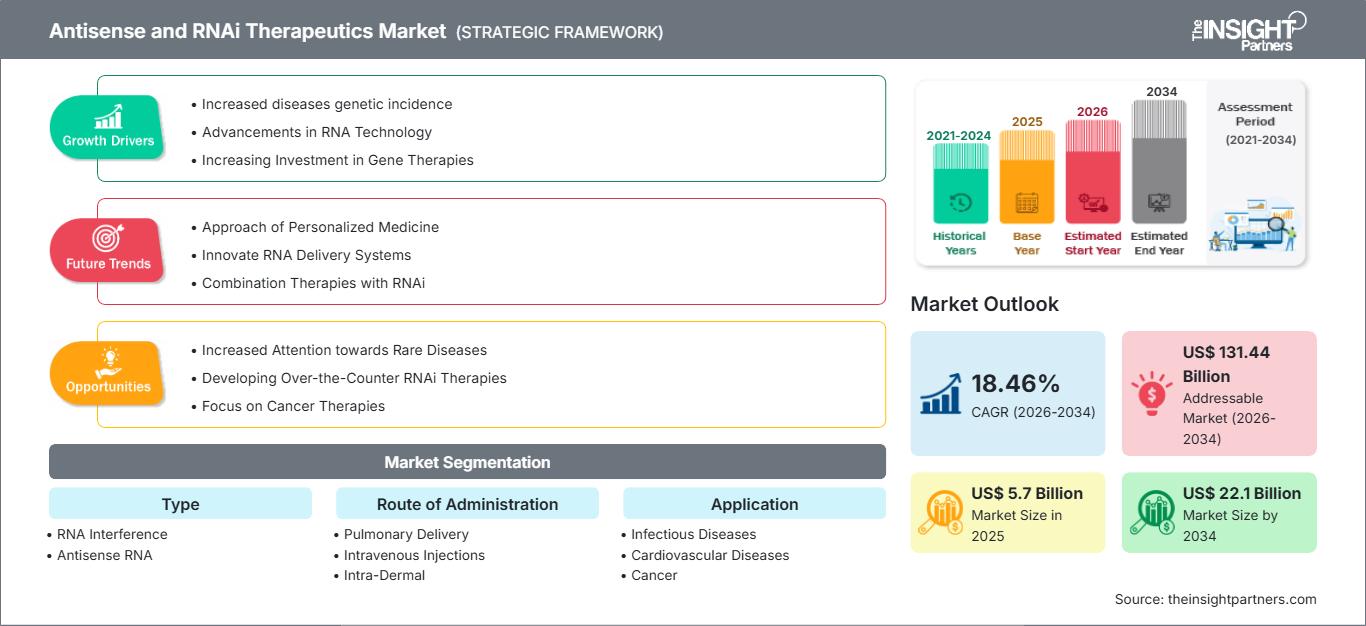
2025年の市場規模
57 億米ドル
基準年値
2034年の予測
221 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
18.46 %
成長率
対象市場
1314億4000 万米ドル
(2026年~2034年)
RNA標的薬がプラットフォーム検証から規制当局による承認の繰り返しと適応症の拡大へと移行するにつれ、アンチセンスおよびRNA阻害薬市場はより広範な商業段階へと向かっています。市場規模は2025年には57億米ドルと予測され、2034年には年平均成長率(CAGR)18.46%で221億米ドルに達すると見込まれています。臨床検証、高度な送達技術、そして神経変性疾患、心血管疾患、代謝性疾患、感染症分野への参入が、長期的な商業機会を拡大させています。
北米は、RNA治療薬企業の集中、特定の臨床インフラ、ベンチャーキャピタルによる資金調達、および規制に関するノウハウといった点で、構造的に重要な地域です。皮下投与型RNA治療薬の普及拡大、中枢神経系への送達技術の進歩、および精密医療への投資を背景に、同地域市場は2026年から2034年にかけて年平均成長率(CAGR)15.5%~17.5%で成長すると予測されています。その結果、アンチセンスおよびRNA治療薬市場規模は、商業化とパイプライン開発の両方から大きな後押しを受けるでしょう。
アンチセンスおよびRNAi治療薬市場の評価と洞察
- 北米:北米は、確立されたRNA医薬品開発企業、高度な臨床インフラ、強力なバイオテクノロジー投資に支えられ、 2025年にはアンチセンスおよびRNAi治療薬市場の42~46%のシェアを占め、 2026~2034年の間に年平均成長率(CAGR)15.5~17.5%で拡大すると予測されています。
- 米国:米国は2025年には世界市場の約36~40%を占め、 2026年から2034年にかけて年平均成長率(CAGR)15.5~17.5%で成長すると予測されており、これは強力な商業化とパイプラインの充実度を反映している。
- ヨーロッパ:ヨーロッパは2025年には推定25~29%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)16.0~18.0%で成長すると予想されており、ドイツ、英国、フランス、スイス、イタリアが臨床開発と特殊医薬品の普及を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には19~23%のシェアを占めると推定されており、中国、日本、韓国、インドがバイオ医薬品の製造と臨床研究を拡大することで、 2026年から2034年の間に20.0~22.0%の年平均成長率(CAGR)を記録すると予想されています。
- 最大のセグメント: RNA干渉は、複数の市販製品と持続的な遺伝子サイレンシングに支えられ、 2025年には市場シェアの55~60%を占めると推定され、2026~2034年のCAGRは19.0~21.0%となる見込みです。
- 高成長分野:神経疾患は、中枢神経系を標的としたパイプラインの拡大に牽引され、 2025年には市場シェアの14~18%を占め、2026~2034年には年平均成長率(CAGR)22.0~24.0%で成長すると予測されている。
- 詳細に分析された主要企業: Alnylam Pharmaceuticals, Inc.、Benitec Biopharma Ltd.、Quark Pharmaceuticals, Inc.、Ionis Pharmaceuticals, Inc.、Astellas Pharma Inc.、Marina Biotech, Inc.、Sanofi、Dicerna Pharmaceuticals, Inc.、Tekmira Pharmaceuticals Corporation、Merck & Co., Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この業界における商業化の潮流は、オリゴヌクレオチド化学、コンジュゲーション、および送達技術の進歩によって推進されてきた。コンジュゲート型GalNAcは、皮下投与による肝臓標的へのRNA干渉効果と長期的な遺伝子サイレンシング効果を高め、一方、アンチセンスオリゴヌクレオチドの化学修飾により、これらのヌクレオチドはより安定で毒性が低くなった。そのため、製造工程は、低分子化合物の製造よりも、特殊なオリゴヌクレオチドの合成、精製、コンジュゲーション、無菌充填、および分析に重点を置くようになっている。
今後の動向としては、特に神経疾患や呼吸器疾患において、肝臓以外の経路への薬剤送達に市場がより重点を置くようになるでしょう。資金は、血液脳関門通過、組織標的化、投与間隔の延長、および併用療法にますます投入されるようになります。承認済みのRNA医薬品から得られた過去の経験も、これらの製品開発のリスク低減に役立つでしょう。臨床試験およびバイオテクノロジー医薬品の製造能力が発展しつつあるアジア市場は、今後ますます重要な役割を果たすと考えられます。
アンチセンスおよびRNAi治療薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 57億米ドル |
| 2034年までの市場規模 | 221億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 18.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アンチセンスおよびRNAi治療薬市場分析
アンチセンスおよびRNAi治療薬市場の予測によると、この市場はタンパク質翻訳の上流で疾患生物学を調節する可能性によって牽引されています。最も需要が高いのは、希少疾患、遺伝性代謝疾患、特定の神経疾患など、従来の治療法では遺伝的に検証された標的に効果的に対処できない場合です。バリューチェーンには、標的発見、配列発見、オリゴヌクレオチド合成、結合または製剤化、前臨床検証、臨床開発、承認、および専門マーケティングが含まれます。
RNAベースの治療薬のもう一つの利点は、製造環境の多様性にある。特定のベンダーが、ホスホラミダイト、修飾ヌクレオチド、結合試薬、脂質成分、精製技術、分析サービスを提供している。オリゴヌクレオチドやコンジュゲートが長くなるにつれて、高度な精製が必要となるため、製造規模の拡大がますます求められるようになる。したがって、核酸製造を専門とする受託開発製造機関にとって、大きなビジネスチャンスが存在する。
競争は、独自のRNA化学、送達技術、検証済みの標的、または既存の商業構造を持つ企業を中心に展開されています。Alnylam Pharmaceuticals Inc.は一流のRNA干渉フランチャイズを確立しており、Ionis Pharmaceuticals Inc.は神経系および心血管代謝系の両方の用途向けにアンチセンス技術に関する豊富な経験を積んでいます。アステラス製薬、サノフィ、メルク社は、パートナーシップ、プラットフォーム投資、開発戦略に貢献しています。
アンチセンスおよびRNAi治療薬市場の動向は、競争環境が個々の資産よりもプラットフォーム経済にますます焦点を当てていることを示している。2025年のAlnylamの総収益は37億1400万米ドルであったのに対し、純製品収益は約29億8700万米ドルに達し、RNA干渉製品の商業的可能性が強調された。Ionis Pharmaceuticals Inc.も、2026年に入る時点で、複数の商業段階の資産と高度な神経疾患プログラムを保有していた。Benitec Biopharma Ltd.やQuark Pharmaceuticals Inc.のような小規模企業は、差別化された遺伝子サイレンシング機能とライセンスプログラムにより、依然として戦略的重要性を持っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アンチセンスおよびRNAi治療薬市場:戦略的洞察
地域別分析
北米のアンチセンスおよびRNAi治療薬市場
北米は引き続き優位性を維持し、2025年には市場シェア42~46%を占め、2034年までの年平均成長率(CAGR)は15.5~17.5%と予測されている。米国が優位性を維持しているのは、オリゴヌクレオチド開発企業、臨床試験を実施する専門センター、豊富なベンチャーキャピタル投資、そして先進治療薬の規制体制が整っているためである。カナダは、学術機関やバイオテクノロジー企業との連携を通じて医薬品開発に携わっているが、商業市場規模は比較的小さい。
その構造的な強みは、創薬から臨床試験、製造、そして商業化に至るまで、あらゆる段階で明らかです。こうした医薬品の需要は、長期治療を必要とする慢性神経疾患、心血管疾患、代謝性疾患、希少疾患によって牽引されています。皮下投与の導入により、RNA医薬品の適用範囲は病院以外にも広がっています。さらに、技術サプライヤー、専門のCDMO(医薬品受託開発製造機関)、そして製薬会社が、商業化への移行を容易にしています。
米国におけるアンチセンスおよびRNAi治療薬市場
米国は2025年までに世界市場全体の36~40%、北米市場の収益の82~88%を占め、2034年まで年平均成長率(CAGR)15.5~17.5%で推移すると予測されている。主要企業は、アルニラム・ファーマシューティカルズ、アイオニス・ファーマシューティカルズ、メルク、サノフィなど、この地域で商業面と臨床面の両方で事業を展開している。償還制度や、これらの疾患を専門とする処方医のネットワークが、市場の成長を後押ししている。
応用分野は、希少肝疾患から心血管疾患、代謝性疾患、感染症、神経疾患へと拡大している。FDAのこの分野における累積的な経験により、オリゴヌクレオチド系薬剤に対する規制当局の理解は深まっており、希少疾病用医薬品や画期的治療薬の承認は、医療ニーズの高い疾患に対する開発期間の短縮に役立つ可能性がある。神経疾患への応用は対象患者数を大幅に増加させる可能性があるため、中枢神経系への薬剤送達への投資を継続することが極めて重要である。
欧州のアンチセンスおよびRNAi治療薬市場
欧州は2025年には25~29%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)16.0~18.0%で拡大すると予測されている。英国とドイツは、高度な研究インフラ、専門病院、強力な医薬品開発能力を背景に、引き続き主要市場となる。欧州の需要は、中央集権的な規制プロセスと希少疾患治療へのアクセスに対する関心の高まりによっても支えられている。
英国は、大学、バイオテクノロジー企業、製薬開発企業を結びつける強力なトランスレーショナルリサーチ基盤を維持している。ドイツは、大規模な医療費支出と確立された専門医療インフラ、そして強力な製薬製造能力を兼ね備えている。フランス、イタリア、スペインは、公的医療制度と先進治療法の普及拡大を通じて、さらなる需要を生み出している。スイスも、人口規模は小さいものの、研究、ライセンス供与、医薬品イノベーションに大きく貢献している。ドイツは、今後も欧州大陸における主要市場であり続けると予想される。
アジア太平洋地域におけるアンチセンスおよびRNAi治療薬市場
アジア太平洋地域は2025年には19~23%の市場シェアを占め、年平均成長率(CAGR)20.0~22.0%で拡大すると予測されており、主要地域の中で最も急速に成長する地域となる。地域開発を牽引するのは中国で、次いで日本、韓国が続く。インドとオーストラリアは、臨床、製造、研究能力をさらに強化する。
中国はバイオテクノロジーへの投資、臨床試験インフラの拡充、革新的な医薬品に対する政府支援の恩恵を受けている。日本は特殊医薬品とRNA研究において豊富な経験を有し、韓国はバイオ製造を強化している。インドは費用対効果の高い開発・製造能力を提供し、オーストラリアは強力な臨床研究エコシステムを提供している。医薬品開発の現地化の進展と規制経路の改善は、地域における医薬品の普及を促進するだろう。
中東・アフリカのアンチセンスおよびRNAi治療薬市場
中東・アフリカ地域は依然として新興市場であり、サウジアラビアとアラブ首長国連邦が特殊医薬品の普及を牽引し、南アフリカは同地域で最も強力な研究開発・臨床インフラを提供している。医療の近代化によって高度な治療法へのアクセスが向上するにつれ、成長率は従来の特殊医薬品の拡大率を上回ると予想される。
サウジアラビアの医療改革プログラムとUAEの専門医療インフラへの投資は、革新的な医薬品の普及を後押ししている。南アフリカは臨床研究と地域流通において依然として重要な役割を担っている一方、中東・アフリカのその他の地域は輸入専門医薬品への依存度が高い。医療への投資拡大、調達の一元化、診断インフラの改善は、段階的な拡大を支えるはずだ。
セグメンテーション分析
薬物分類
薬剤クラスは、 2026年から2034年にかけて年平均成長率(CAGR)17.5~19.5%で拡大すると予測されています。RNA干渉は現在、複数の承認済み製品が持続的な遺伝子サイレンシングを実証していることから、商業的に勢いを増しています。一方、アンチセンスは転写調節を必要とする標的にとって依然として重要です。配列化学、結合、組織標的化における進歩は、両方の手法を改善し、治療への応用範囲を広げています。
- RNA干渉: RNA干渉は、検証済みの遺伝子サイレンシング機構、皮下投与、および肝臓タンパク質を標的とする市販製品によって支えられ、依然として主要な治療法である。開発者がプログラムを心血管疾患や神経疾患に拡大するにつれて、その戦略的重要性は高まっている。
- アンチセンスRNA:選択的な転写産物の減少やスプライシングの調節が必要な場合、アンチセンスRNAは依然として戦略的に重要な役割を果たす。その幅広い標的特異性により、神経疾患、代謝性疾患、希少遺伝性疾患、炎症性疾患など、多岐にわたる疾患への応用が期待される。
投与経路
投与経路は、 2026年から2034年にかけて年平均成長率(CAGR)18.0~20.0%で成長すると予測されています。投与経路は、組織分布、投与頻度、忍容性、患者の利便性が製品の差別化に影響を与えるため、商業的成功の中心的な決定要因であり続けています。皮下投与および全身投与に加え、肝臓以外の標的部位に対する特殊な投与戦略がますます開発されています。
- 肺投与:肺投与は呼吸器組織に直接作用し、全身曝露を低減できる可能性があります。肺特異的な遺伝子標的や、局所的なRNA調節によって治療薬の濃度を高めることができる疾患において、その戦略的重要性は高まっています。
- 静脈内注射:静脈内投与は、特に臨床開発段階において、全身分布を必要とする製品にとって依然として有用である。しかしながら、同等の曝露量が得られる場合、より負担の少ない投与方法が開発の優先順位としてますます重視されるようになっている。
- 皮内投与:皮内投与は、局所的な組織への作用を可能にし、皮膚疾患や免疫疾患への応用が期待されます。その戦略的な役割は、製剤技術、組織浸透性、および再現性のある投与方法の進歩にかかっています。
- 腹腔内投与:腹腔内投与は、特定の疾患モデルや標的を絞った用途においてのみ用いられる特殊な投与方法です。投与の複雑さから商業的な利用は制限されており、全身投与や皮下投与に比べて普及が進んでいません。
- 局所投与:局所投与は、全身的な治療負担を軽減しながら、局所的な曝露を可能にする。開発の関心は、局所的なRNA調節によって測定可能な治療効果が得られる、アクセス可能な組織が関与する疾患に集中している。
- その他:その他の投与方法には、組織特異的な障壁を克服するために設計された新たな送達コンセプトが含まれる。これらの戦略的な価値は、再現性のある生体内分布、管理可能な製造要件、および既存の投与経路に対する臨床的に意義のある改善を実証できるかどうかにかかっている。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)20.0~22.0%で成長すると予測されており、特に神経疾患が魅力的な拡大分野として浮上している。商業的な成熟度は、一部の希少疾患および心血管代謝疾患において最も高く、腫瘍学および感染症はより大きな潜在的患者層を擁するものの、持続的な臨床効果を示すより強力なエビデンスが必要となる。
- 感染症: RNAを標的としたアプローチは、病原体関連遺伝子や宿主因子を抑制することができ、従来の耐性や持続感染によって治療効果が制限される疾患に対して新たな可能性を生み出す。
- 心血管疾患:心血管疾患への応用においては、持続的な遺伝子サイレンシングによって調節可能な標的が有益となる。投与頻度を低くすることで、慢性疾患リスク管理対象集団における長期的な服薬遵守率の向上につながる可能性がある。
- がん: RNA医薬品は治療が困難な分子標的に作用できるため、がん治療は依然として高い可能性を秘めた応用分野である。開発の優先事項としては、腫瘍選択的な送達、併用療法、そして疾患の生物学的特性の多様性の克服などが挙げられる。
- 神経疾患:神経疾患は、開発者が中枢神経系への送達を改善し、バイオマーカーと関連した標的への結合を実証するにつれて、拡大するビジネスチャンスとなっています。持続的な転写産物の減少は、慢性神経変性疾患にとって有益となる可能性があります。
- その他:その他の応用例としては、RNA調節によって、従来の薬理学的アプローチでは対処が困難な標的に対処できる代謝性疾患、遺伝性疾患、炎症性疾患、眼科疾患などが挙げられる。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
感染症 |
中くらい |
ウイルスのサイレンシング |
新興 |
|
心血管疾患 |
高い |
遺伝子サイレンシング |
スケーリング |
|
癌 |
中くらい |
標的RNA |
新興 |
|
神経疾患 |
中くらい |
中枢神経系の抑制 |
スケーリング |
|
その他 |
低い |
希少な標的 |
新興 |
アンチセンスおよびRNAi治療薬市場の成長要因と影響分析
持続的な遺伝子サイレンシング薬の拡大
持続的な遺伝子サイレンシングの臨床的検証が進むにつれ、RNA医薬品の商業経済は変化しつつあります。従来の慢性疾患治療では、多くの場合、毎日または毎週の投与が必要ですが、最適化されたRNA干渉製品は、標的抑制をより長期間維持できます。これにより、薬理学的効力だけでなく、投与頻度、服薬遵守、治療の利便性といった点で差別化が図られます。トランスサイレチンアミロイドーシス、高シュウ酸尿症、血友病における商業的成功は、RNAベースのメカニズムが、再現可能な専門医療モデルへと応用できることを示しています。この効果は、エコシステム全体に及びます。成功した製品によって医師の認知度が高まり、治療負担の軽減に基づく支払者による価値評価が促進され、プラットフォーム技術に対する投資家の信頼が強化されるからです。より多くの標的が臨床的概念実証を達成するにつれて、開発者は複数のプログラムで化学的手法と送達技術を再利用できます。
神経系RNA医薬品開発の成長
神経疾患は、アンチセンスおよびRNA干渉治療薬市場にとって大きな拡大機会となる。なぜなら、多くの病原性タンパク質は、従来の低分子化合物では調節が困難だからである。アンチセンスおよびRNA干渉アプローチは、理論的にはメッセンジャーRNAレベルで疾患関連タンパク質の産生を減少させることが可能であり、ハンチントン病、アルツハイマー病、筋萎縮性側索硬化症、タウオパチー、および遺伝性神経疾患において新たな機会を生み出す。髄腔内投与、コンジュゲーション、および中枢神経系標的送達の改良により、これらのプログラムの実現可能性が高まっている。神経疾患は一般的に患者数が多く、治療期間も長いため、市場への影響は大きい。したがって、臨床応用が成功すれば、商業構成は主に希少肝疾患からより広範な慢性神経疾患へとシフトし、検証済みの中枢神経系送達技術とバイオマーカー主導型開発能力を有する企業の戦略的価値が高まる可能性がある。
製薬会社との提携およびプラットフォームライセンスの拡大
大手製薬会社は、自社で全ての機能を構築することなくRNA標的プラットフォームにアクセスするために、パートナーシップをますます活用するようになっている。こうした提携により、バイオテクノロジー企業の専門的な配列設計および送達技術と、大手企業の規制、製造、および商業的なリソースを組み合わせることができる。このモデルは開発リスクを低減すると同時に、プラットフォーム所有者が独自の化学、送達システム、および標的ライブラリを複数のプログラムにわたって収益化することを可能にする。戦略的な活動は、技術が肝臓標的アプリケーションを超えて神経系、呼吸器系、または腫瘍標的へと展開できる場合に特に重要となる。臨床検証の向上に伴い、パートナーシップの経済性も変化している。ヒト標的への有効性が実証されている企業は、より強力なマイルストーン構造とより広範な開発権を交渉できる。これにより、プラットフォームの統合、ライセンス供与、および共同開発取引にとって好ましい環境が生まれる。
アンチセンスおよびRNAi治療薬市場の将来動向
AIを活用したRNA配列決定および送達最適化
AIを活用した設計は、RNA配列の選択、オフターゲット効果の予測、化学修飾の最適化、および送達戦略の優先順位付けにおいて、ますます重要になると予想されます。将来のプラットフォームは、ゲノムデータセット、構造情報、臨床バイオマーカー、および過去のオリゴヌクレオチド性能を統合した設計ワークフローに組み込む可能性が高いでしょう。これにより、初期の創薬サイクルが短縮され、臨床候補として選定される前に必要な実験的試験済み候補の数を減らすことができます。2026年6月にAlnylam社がInceptive社と締結した、マイルストーンに基づく対価を含め最大20億米ドル相当の提携は、RNAに関する専門知識と基盤モデル機能を組み合わせることへの戦略的関心の高まりを示しています。AIは、創薬スピードだけでなく、配列精度、製造可能性、および臨床成功の確率を向上させるための競争上の差別化要因となる可能性があります。
肝臓を標的としたRNA医薬品の応用範囲の拡大
次のイノベーション段階では、オリゴヌクレオチド治療薬ではこれまで到達が困難だった組織に焦点が当てられる可能性が高い。肝臓への送達は最も強力な商業的基盤を築いてきたが、神経系、肺、筋肉、腫瘍組織はプラットフォーム拡張の余地がはるかに大きい。そのため、研究者たちは受容体介在性取り込み、新規複合体、ナノ粒子、局所投与、細胞内輸送の改善を優先的に進めている。中枢神経系(CNS)プログラムの開発が成功すれば、神経疾患は長期治療を必要とすることが多いため、業界の収益構成を大きく変える可能性がある。また、こうした進歩は、送達プラットフォームを持つバイオテクノロジー企業と、疾患特異的な臨床専門知識を持つ製薬企業との新たなパートナーシップを促進するだろう。競争優位性は、配列設計だけではなく、組織特異的な送達にますます依存するようになるだろう。
アンチセンスおよびRNAi治療薬市場の機会
地域における製造およびライセンス事業の拡大
新興医薬品市場は、RNA標的医薬品の地域的な製造、ライセンス供与、および商業化におけるパートナーシップを構築する機会を提供します。中国、インド、韓国、および一部の中東市場では、バイオテクノロジー製造と特殊医薬品流通の能力が発展しています。これらの市場に参入する企業は、現地パートナーシップを活用することで、規制の複雑さを軽減し、患者のアクセスを拡大し、地域的な供給の安定性を高めることができます。この機会は、特殊なコールドチェーン物流、高付加価値の臨床サポート、および疾患特異的な診断を必要とする製品にとって特に重要です。生産量が増加するにつれて、現地での製剤化または充填・包装能力はますます魅力的になる可能性があります。戦略的投資家は、先進治療に関する規制枠組みがより予測可能になり、政府の医療プログラムによって革新的な医薬品へのアクセスが拡大している市場を優先すべきです。
治療法が十分に提供されていない遺伝性疾患に対するRNA治療
明確な分子標的を持つ希少遺伝性疾患は、アンチセンスおよびRNA干渉技術が従来の薬剤標的を持たない病原性メカニズムに対処できる可能性があるため、魅力的な投資分野です。開発者は、確立されたバイオマーカー、特定可能な患者集団、および臨床開発を促進する自然経過データセットを持つ疾患を優先的に検討できます。患者財団、ゲノム検査プロバイダー、専門病院とのパートナーシップは、疾患の特定を支援しながら治験参加者の募集を改善できます。プラットフォーム技術は遺伝的に関連する疾患にも応用できるため、商業的な機会は最初の承認にとどまりません。したがって、投資家は個々の候補を個別に評価するのではなく、基盤となる送達および化学プラットフォームの拡張性を評価すべきです。再現性のある標的結合を実証するプログラムは、より強力な長期的な戦略的価値を提供できます。
最近の動向
- 2026年7月:アイオニス・ファーマシューティカルズ社は、 AAIC 2026において、ジラネルセンの第2相CELIA試験の拡大データを発表しました。この治験段階のアンチセンス療法は、タウバイオマーカーの大幅な減少と、初期アルツハイマー病における認知機能低下の遅延の兆候を示しました。アイオニス社は、提携先のバイオジェン社がこのプログラムを検証的な第3相開発へと進める予定であり、神経変性疾患におけるRNA標的アプローチの役割を強化すると述べています。
- 2026年6月:アルニラム・ファーマシューティカルズ社は、人工知能と基盤モデルを活用したRNA干渉治療薬の発見を加速させるため、インセプティブ・ニュークリアス社との戦略的提携を発表しました。この契約は、前払い金3,000万米ドルとマイルストーン達成に応じた追加支払いを含め、最大20億米ドル相当となり、RNA医薬品設計におけるAIの役割の拡大を強調するものです。
- 2025年12月:サノフィは、血友病AおよびBに対するQfitliaの中国での承認を発表しました。この低分子干渉RNA療法は、アルナイラム社のESC-GalNAc技術を使用しており、年間わずか6回の注射で予防効果が得られます。今回の承認により、中国におけるRNAi療法の商業的アクセスが拡大し、サノフィの希少血液疾患ポートフォリオが強化されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -