
Markt für Aortic Herz Ventil: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Aortenklappen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (Klappentyp, Nahtmaterialtyp); Verfahren (minimalinvasive Chirurgie, offene Chirurgie, Sonstige); Endnutzer (Krankenhäuser, ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013449
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
6,68 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,37 %
Wachstumsrate
Adressierbarer Markt
91,81 Mrd. US-Dollar
(2026–2034)
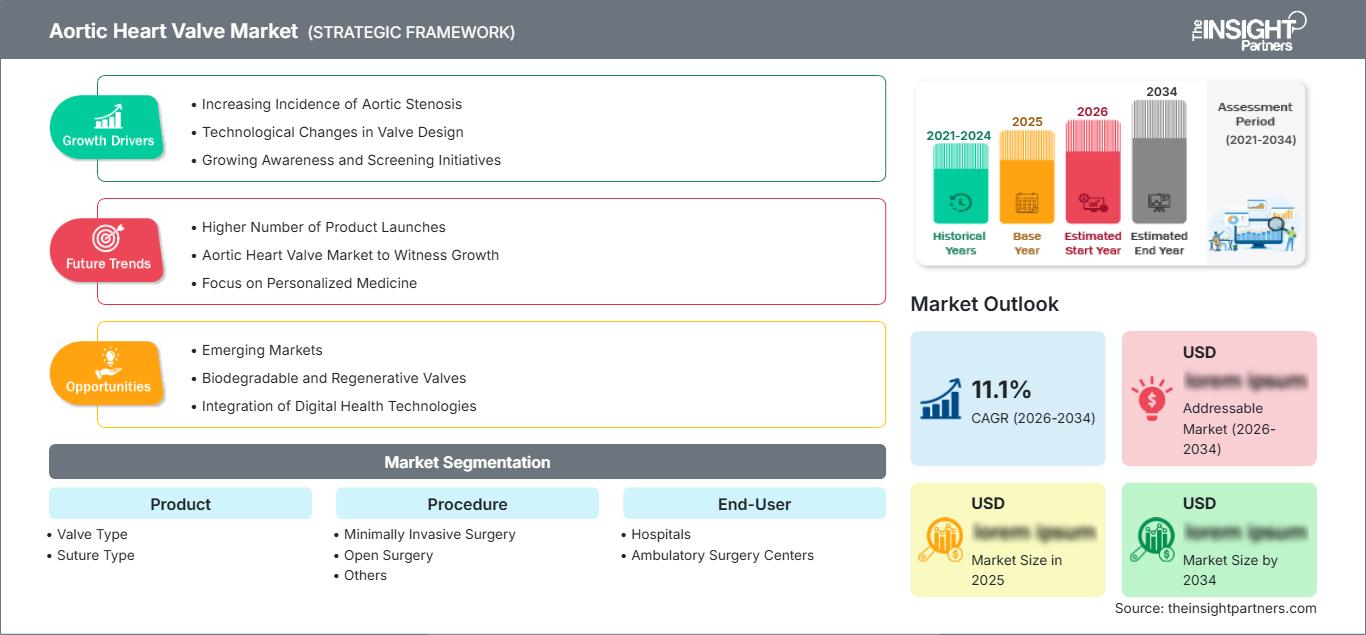
Der Markt für Aortenklappen wurde 2025 auf 6,68 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,77 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,37 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Ersatzklappen für chirurgische und katheterbasierte Eingriffe. Die Produktinnovationen konzentrieren sich zunehmend auf Langlebigkeit, hämodynamische Leistung, Flexibilität des Implantationssystems und die lebenslange Betreuung von Patienten mit Aortenklappenerkrankungen.
Nordamerika bleibt ein strukturell wichtiger Markt im Bereich der Aortenklappenimplantation . Dies wird durch etablierte Programme für strukturelle Herzerkrankungen, hohe Diagnosequoten, spezialisierte Herzzentren und umfassende Erstattungsmöglichkeiten gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 7,5–8,5 % erwartet. Frühere Interventionen, die Ausweitung der Indikationen für eine TAVI (Transkatheter-Aortenklappenimplantation) und klinische Evidenz für die Behandlung breiterer Patientengruppen tragen zu einem nachhaltigen Anstieg der Eingriffe bei.
Marktanalyse und Einblicke zum Aortenklappenmarkt
- Nordamerika: Nordamerika hatte 2025 einen Anteil von 40–44 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen , unterstützt durch eine fortschrittliche kardiologische Infrastruktur, eine ausgereifte Kostenerstattung und die zunehmende Anwendung von Transkatheterverfahren.
- USA: Die USA repräsentierten 2025 74–78 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,6 % wachsen , angeführt von der zunehmenden Verbreitung von TAVR und spezialisierten Überweisungsnetzwerken.
- Europa: Europa hielt 2025 einen Anteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,8 % wachsen , wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien wichtige Zentren für die Einführung von Verfahren und Technologien darstellen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 18–22 % und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,5–10,5 % verzeichnen . China, Japan, Südkorea, Indien und Australien sind die treibenden Kräfte hinter der Ausweitung der Verfahren.
- Größtes Segment: Klappentyp hielt 2025 einen Marktanteil von 58–63 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen , was auf differenzierte Portfolios von biologischen und transkathetergestützten Klappen zurückzuführen ist.
- Wachstumsstarkes Segment: Die minimalinvasive Chirurgie hatte 2025 einen Marktanteil von 48–53 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen , was auf kürzere Erholungszeiten und die zunehmende Akzeptanz des Verfahrens zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Edwards Lifesciences Corporation, Artivion, Inc., Medtronic plc, Abbott Laboratories, LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc., Boston Scientific Corporation und Symetis SA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Aortenklappen hat sich von einem vorwiegend offenen chirurgischen Eingriff hin zu einem umfassenderen Ökosystem für strukturelle Herzerkrankungen entwickelt, das die Transkatheterimplantation, Tissue Engineering, fortschrittliche Bildgebung, die Optimierung von Implantationssystemen und Strategien für das lebenslange Klappenmanagement umfasst. Dynamische Produktionstrends konzentrieren sich auf die Behandlung von Bioprothesengewebe, das Rahmendesign, die Haltbarkeit der Klappensegel, die Flexibilität der Katheter und die Zuverlässigkeit der Fertigung. Der Nutzen wird daher künftig stärker von klinischen Ergebnissen und der Effektivität des Eingriffs als von der Verfügbarkeit der Klappen bestimmt.
Das zukünftige Wachstum wird über die etablierten westlichen Märkte hinausgehen, da Herzzentren im asiatisch-pazifischen Raum und in einigen Ländern des Nahen Ostens ihre Kompetenzen im Bereich der strukturellen Herzbehandlung durch regulatorische Rahmenbedingungen verbessern, die minimalinvasive Technologien, die Generierung klinischer Daten, die ärztliche Weiterbildung und Katheterplattformen fördern. Zudem besteht ein Trend hin zu kleineren Implantatsystemen, verbessertem Koronarzugang, höherer Haltbarkeit und Valve-in-Valve-Technologien.
Berichtsumfang zum Markt für Aortenklappen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,68 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Aortenklappen
Der Markt für Aortenklappen wird durch die zunehmende klinische Belastung durch Aortenstenose, die alternde Bevölkerung, verbesserte echokardiographische Diagnoseverfahren und die steigende Anzahl von Überweisungen an interdisziplinäre Herzteams geprägt. Die Nachfrage verteilt sich auf chirurgische Klappen, Transkatheterklappen, Implantationssysteme und die in den Eingriffen verwendeten Technologien. Krankenhäuser sind nach wie vor die Hauptabnehmer, obwohl Herzzentren bei der Technologieauswahl – basierend auf den erzielten Ergebnissen – zunehmend Einfluss gewinnen.
In der Wertschöpfungskette werden die für die Herstellung des implantierbaren Systems benötigten biologischen Gewebe, Polymere, Metalle, Komponenten des Applikationssystems, Beschichtungstechnologien und Präzisionsbearbeitungsmethoden beschafft. Eine zuverlässige Versorgung erfordert die Validierung der Sterilisation, die Gewebeverarbeitung, Qualitätskontrollsysteme, spezifische Fertigungskapazitäten und die Einhaltung regulatorischer Vorgaben. Skaleneffekte bleiben wichtig, da die klinische Validierung, die robuste Produktion und die Überwachung nach der Markteinführung hohe Markteintrittsbarrieren darstellen.
Die Marktanalyse für Aortenklappen zeigt, dass sich der Wettbewerb zunehmend auf klinische Evidenz, Haltbarkeit, einfache Implantation, Koronarzugang und lebenslange Behandlungsplanung konzentriert. Edwards Lifesciences Corporation ist mit seiner Transkatheter- und chirurgischen Technologie gut positioniert, während Medtronic plc mit seiner Evolut-Plattform und seiner Infrastruktur für strukturelle Herztechnologien konkurriert. Abbott Laboratories und Boston Scientific Corporation tragen mit ihren Angeboten im Bereich der Herz-Kreislauf-Medizin ebenfalls zum verstärkten Wettbewerb bei.
Strategische Investitionen verlagern sich hin zu Indikationserweiterungen, Weiterentwicklungen von Verabreichungssystemen, klinischen Daten und geografischer Vermarktung. Artivion, Inc., LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc. und Symetis SA bieten spezialisierte Technologien oder Expertise im Bereich der Kardiologie. Wettbewerbsvorteile basieren zunehmend auf Verfahrensabläufen, Daten zur Langzeitwirkung, Vertrautheit der Ärzte mit den Produkten, Fertigungskapazitäten und Kompetenzen im Lebenszyklusmanagement.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Aortenklappen: Strategische Einblicke
Regionale Einblicke
Markt für Aortenklappen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 40–44 % am Markt für Aortenklappen und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen . Diese Region profitiert von konzentriertem kardiovaskulärem Know-how, fortschrittlichen Bildgebungsverfahren, bewährten Ansätzen interdisziplinärer Herzteams und vergleichsweise entwickelten Erstattungsprozessen. Die Vereinigten Staaten generieren den Großteil des Umsatzes in dieser Region, während Kanada durch Herzzentren und staatlich geförderte Klappenersatzoperationen zusätzliche Umsätze erzielt. Frühzeitige Diagnosen und der zunehmende Einsatz katheterbasierter Behandlungsmethoden führen zu einem stetigen Anstieg der Eingriffszahlen.
Zu den Wettbewerbern in dieser Region zählen unter anderem Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories und Boston Scientific Corporation. Das Eingriffsvolumen hängt zunehmend von Faktoren wie dem Zugang zu den Koronararterien, der Haltbarkeit der Herzklappen, der Durchführung der Eingriffe, dem Alter und der Anatomie der Patienten sowie dem potenziellen Bedarf an zukünftigen Folgeeingriffen ab.
US-Markt für Aortenklappen
Die USA repräsentierten 2025 74–78 % des nordamerikanischen Umsatzes und werden laut dem Marktbericht für Aortenklappen voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,6 % wachsen . Diese starke Position ist auf die gut ausgebaute TAVR-Infrastruktur, die hohe Dichte an Spezialisten, die entsprechenden Erstattungswege und die hohen Fallzahlen zurückzuführen. Edwards Lifesciences Corporation und Medtronic plc sind marktführende Unternehmen, während Abbott Laboratories und Boston Scientific Corporation im breiteren Wettbewerbsumfeld des strukturellen Herzklappenersatzes aktiv sind.
Die Anwendungstrends gehen hin zu minimalinvasiveren Behandlungen, früheren Überweisungen und lebenslanger Nachsorge. Krankenhäuser bewerten Herzklappen anhand von Eingriffsergebnissen, Verweildauer, Komplikationsraten, Koronarzugang und Lebensdauer. Ambulante und weniger komplexe Eingriffe könnten an Bedeutung gewinnen, sofern die Patientenauswahl und die Infrastruktur dies zulassen. Komplexe Herzklappenersatzoperationen werden jedoch ausschließlich in Krankenhäusern und kardiologischen Zentren durchgeführt.
Europäischer Markt für Aortenklappen
Europa trug 2025 27–31 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,8 % wachsen . Deutschland entwickelt sich dank seiner fortschrittlichen kardiologischen Infrastruktur zu einem wichtigen Akteur, während Großbritannien, Frankreich, Italien und Spanien zum Eingriffsvolumen beitragen. Die Harmonisierung von Vorschriften und Leitlinien beeinflusst weiterhin die Marktakzeptanz, jedoch bestehen erhebliche Unterschiede bei den Erstattungsmodellen.
In Großbritannien gehen gut entwickelte Programme zur Behandlung struktureller Herzerkrankungen mit einer effizienten Beschaffung im Gesundheitswesen und der zunehmenden Bedeutung evidenzbasierter Interventionen einher. Deutschland verfügt über eine fortschrittliche Infrastruktur an Herzzentren und eine relativ hohe Verfügbarkeit von Eingriffen. Frankreich zeichnet sich durch ein leistungsstarkes System der Maximalversorgung aus, während Italien und Spanien durch Spezialisierung und Investitionen in das Gesundheitswesen auf regionaler Ebene die Verfügbarkeit von Eingriffen verbessern wollen.
Markt für Aortenklappen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 18–22 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,5 % wachsen . China führt die regionale Expansion an, gefolgt von Japan, Südkorea, Indien und Australien. Zunehmende kardiovaskuläre Vorsorgeuntersuchungen, Facharztausbildungen, die heimische Produktion und der Ausbau von Herzzentren fördern die Akzeptanz. Japan ist technologisch weiterhin hoch entwickelt, während China und Indien erhebliche Expansionsmöglichkeiten bieten.
Politische Unterstützung und die Modernisierung von Krankenhäusern sind in Schwellenländern besonders wichtig. Lokale Produktion kann die Bezahlbarkeit und Verfügbarkeit verbessern, während ärztliche Weiterbildungsprogramme die Anwendung minimalinvasiver Techniken beschleunigen. Ein wachsendes Bewusstsein für Aortenstenose und ein breiterer Zugang zur Echokardiographie sollten eine frühere Diagnose ermöglichen. Der Wettbewerb dürfte zunehmen, da inländische und multinationale Unternehmen behördliche Zulassungen und Partnerschaften anstreben.
Markt für Aortenklappen im Nahen Osten und Afrika
Der Markt für Aortenklappen im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen . Saudi-Arabien ist dabei führend in der regionalen Anwendung, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Investitionen in Universitätskliniken, Herzzentren und die medizinische Infrastruktur fördern die Verfügbarkeit der Eingriffe, insbesondere in Ballungsräumen und staatlich geförderten Gesundheitssystemen.
Saudi-Arabien und die Vereinigten Arabischen Emirate bauen ihre kardiologischen Kapazitäten durch Krankenhausmodernisierung und die Rekrutierung von Spezialisten weiter aus. Südafrika bleibt ein wichtiger Knotenpunkt für anspruchsvolle Herz-Kreislauf-Versorgung in Subsahara-Afrika, während der Rest des Nahen Ostens und Afrikas mit größeren Infrastruktur- und Finanzierungsproblemen zu kämpfen hat. Investitionen im Energiesektor der Golfstaaten unterstützen indirekt die Modernisierung des Gesundheitswesens und schaffen günstige Bedingungen für Spitzentechnologien im Bereich der Kardiologie.
Segmentierungsanalyse
Produkt
Das Produktsegment ist das wichtigste Segment des Marktes für Aortenklappen und weist im Zeitraum 2026–2034 eine prognostizierte jährliche Wachstumsrate (CAGR) von 7,8–8,8 % auf . Die Produktdifferenzierung basiert zunehmend auf Klappenarchitektur, Gewebebeständigkeit, Implantationsprofil, Hämodynamik und Eingriffskompatibilität. Hersteller priorisieren Technologien, die die Implantationspräzision verbessern und gleichzeitig zukünftige Eingriffe sowie die langfristige Patientenversorgung unterstützen. Beschaffungsentscheidungen berücksichtigen zunehmend klinische Evidenz, Eingriffseffizienz, Austauschhäufigkeit und die Gesamtwirtschaftlichkeit der Behandlung.
- Klappentyp: Bioprothetische Klappen und Transkatheterklappen stellen strategisch wichtige Produktkategorien dar, da viele Patienten und Ärzte gewebebasierte Lösungen bevorzugen, die den Bedarf an langfristiger Antikoagulation reduzieren. Die Nachfrage wird durch Alter, Anatomie, Operationsrisiko, Erwartungen an die Haltbarkeit und die Planung zukünftiger Eingriffe bestimmt.
- Nahttyp: Genähte und nahtlose Konfigurationen erfüllen unterschiedliche operative Anforderungen. Genähte Klappen sind in der konventionellen Chirurgie etabliert, während nahtlose Designs die Operationszeit verkürzen. Ihre strategische Relevanz hängt von der Präferenz des Operateurs, der anatomischen Eignung, dem Implantationsablauf und der Erfahrung der jeweiligen Einrichtung ab.
Verfahren
Der Markt für Aortenklappenoperationen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen . Dies spiegelt die anhaltende Verlagerung hin zu katheterbasierten und minimalinvasiven Eingriffen wider. Die Wahl des Verfahrens hängt vom Operationsrisiko, dem Alter, der Anatomie, der Klappenpathologie, der erwarteten Haltbarkeit und der Beurteilung durch das Herzteam ab. Krankenhäuser organisieren zunehmend Behandlungspfade für strukturelle Herzerkrankungen um Bildgebung, Intervention, Anästhesie und Nachsorge, um standardisierte Behandlungsentscheidungen zu unterstützen.
- Minimalinvasive Chirurgie: Minimalinvasive Verfahren gewinnen zunehmend an strategischer Bedeutung, da kürzere Erholungszeiten und ein geringeres Eingriffstrauma die Patientenakzeptanz verbessern können. Die Akzeptanz ist dort am größten, wo Herzkatheterlabore, Bildgebungssysteme, geschulte Teams und Erstattungsmechanismen umfangreiche Programme zur Behandlung struktureller Herzerkrankungen unterstützen.
- Offene Chirurgie: Die offene Chirurgie ist weiterhin unerlässlich für jüngere Patienten, komplexe anatomische Gegebenheiten, gleichzeitig durchgeführte Herzoperationen und Fälle, die dauerhafte chirurgische Lösungen erfordern. Ihre strategische Bedeutung bleibt bestehen, da nicht alle Patienten anatomisch oder klinisch für einen transkathetergestützten Eingriff geeignet sind.
Endbenutzer
Für den Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,5 % prognostiziert. Krankenhäuser behalten dabei ihre dominierende Rolle, da komplexe Herzklappenersatzverfahren fortschrittliche Bildgebung, Herzchirurgie, intensive Überwachung und multidisziplinäre Expertise erfordern. Kaufentscheidungen berücksichtigen zunehmend Fallzahlen, klinische Ergebnisse, Gerätekompatibilität, Schulungsbedarf und die Gesamtbetriebskosten innerhalb institutioneller Netzwerke.
- Krankenhäuser: Krankenhäuser bleiben die Hauptnutzer, da sie multidisziplinäre Herzteams, chirurgische Notfallversorgung, Herzkatheterlabore, moderne Bildgebungsverfahren und intensive postoperative Betreuung bereitstellen. Kliniken mit hohem Patientenaufkommen spielen eine besonders wichtige Rolle bei der klinischen Anwendung und der ärztlichen Weiterbildung.
- Ambulante Operationszentren: Ambulante Operationszentren stellen ein aufstrebendes Umfeld dar, in dem sorgfältig ausgewählte, risikoärmere Eingriffe mit kürzerer Beobachtungsdauer durchgeführt werden können. Die Akzeptanz hängt von der Komplexität des Eingriffs, den regulatorischen Rahmenbedingungen, den anästhesiologischen Kapazitäten, der Notfallversorgung und den lokalen Erstattungssystemen ab.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Herzteam-Betreuung |
Reifen |
|
Ambulante Operationszentren |
Niedrig |
Kurzzeitpflege |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Aortenklappen
Zunehmende Verbreitung altersbedingter Aortenklappenerkrankungen
Mit der zunehmenden Alterung der Bevölkerung steigt auch die Zahl der Patienten mit kalzifizierender Aortenstenose. Dank verbesserter Echokardiographie-Screening-Methoden kann der Gesundheitszustand frühzeitig verbessert werden. Dies erweitert den Kreis der potenziell behandelbaren Patienten und veranlasst Gesundheitseinrichtungen, Überweisungswege zu schaffen. Die wirtschaftlichen Auswirkungen reichen über den Klappenersatz hinaus, da die Ausweitung der Diagnostik Bildgebung, Überweisungen, Herzkatheteruntersuchungen, Anästhesie und die Nachsorge nach der Operation umfasst. Unternehmen profitieren von der frühzeitigen Diagnose und den damit verbundenen standardisierten Überweisungen. Gleichzeitig setzt die steigende Lebenserwartung hohe Maßstäbe für Langlebigkeit und lebenslanges Management und treibt Unternehmen an, in Gewebezüchtung, verbesserte Klappenfunktion und die Valve-in-Valve-Technologie zu investieren.
Hinwendung zu weniger invasiven Herzklappenersatzmaßnahmen
Der zunehmende Einsatz minimalinvasiver Verfahren beeinflusst die Wirtschaftlichkeit und die Arbeitsabläufe beim Aortenklappenersatz. TAVR kann bei geeigneten Patienten die Anzahl der Krankenhausaufenthalte und die Dauer der Genesung reduzieren. Dies erfordert von Krankenhäusern die Einrichtung spezialisierter Programme für ihre Herzzentren. Eine höhere Anzahl durchgeführter Eingriffe trägt zur Verbesserung der ärztlichen Kompetenz und der operativen Abläufe bei und erhöht somit die Akzeptanzrate. Die wirtschaftlichen Auswirkungen sind besonders relevant, wenn die klinischen Daten einen breiteren Zugang zur Technologie ermöglichen, indem der Kreis der für den Eingriff geeigneten Patienten erweitert wird. Der Wettbewerb spielt dabei eine Rolle hinsichtlich des Applikationssystems, der Genauigkeit der Implantation, des Koronarzugangs, der hämodynamischen Leistung und der Notwendigkeit von Reinterventionen.
Ausbau der strukturellen Kerninfrastruktur in Schwellenländern
Die zunehmenden Investitionen in hochmoderne Herzzentren im asiatisch-pazifischen Raum und im Nahen Osten haben neue Möglichkeiten für Herzklappenersatz eröffnet. Länder wie China, Indien, Südkorea, Saudi-Arabien und die Vereinigten Arabischen Emirate bauen ihre Expertise in den Bereichen spezialisierte Dienstleistungen, Bildgebungsverfahren und ärztliche Weiterbildung aus, wodurch komplexe Eingriffe auch außerhalb weniger spezialisierter Kliniken möglich werden. Lokale Produktionskapazitäten ermöglichen dies und tragen dazu bei, Versorgungsengpässe zu verringern und die Kosten zu senken. Unternehmen, die in diese Märkte eintreten möchten, sollten jedoch die jeweiligen Erstattungs-, Zulassungs-, Beschaffungs- und Ausbildungssysteme der einzelnen Länder berücksichtigen. Die Zusammenarbeit mit Krankenhäusern, Vertriebspartnern und Ärzten in diesen Ländern könnte die Markteinführung beschleunigen.
Markt für Aortenklappen: Zukunftstrends
Stärkerer Fokus auf das Ventilmanagement über die gesamte Lebensdauer
Die Trends im Markt für Aortenklappen konzentrieren sich zunehmend auf die lebenslange Versorgung anstatt auf einen einmaligen Klappenersatz. Jüngere und gesündere Patienten stellen hinsichtlich Haltbarkeit, weiterer Klappen-in-Klappen-Interventionen, Koronarzugang und Reoperationsrisiken größere Herausforderungen dar. Daher sollten sich die Hersteller von Herzklappen auf die Entwicklung von Plattformen vorbereiten, die mit weiteren Interventionen kompatibel sind und Langzeitdaten zu ihrer Sicherheit und Wirksamkeit liefern. Bei der Auswahl der Klappen sollten bildgestützte Behandlungsplanung, patientenspezifische anatomische Beurteilung und Langzeitregister berücksichtigt werden. Krankenhäuser sollten Klappen nicht nur nach ihrer Wirksamkeit während des Eingriffs, sondern auch nach ihrer Leistung über mehrere Jahre hinweg beurteilen. Dies verschafft Herstellern mit einer breiten Produktpalette und der Fähigkeit, klinische Daten zu generieren, einen Vorteil.
KI-gestützte Diagnose- und Verfahrensplanung
Zu den potenziellen Anwendungsbereichen künstlicher Intelligenz zählen die Patientenauswahl, die Bildinterpretation, die Eingriffsplanung und die Nachsorge. Automatisierte Analysen von Echokardiographie- und Computertomographiebildern können Ärzte dabei unterstützen, Patienten zu identifizieren, die vor einem Klappenersatz eine weiterführende fachärztliche Untersuchung und Charakterisierung benötigen. Langfristig dürften solche Entscheidungshilfen zu einer einheitlicheren Überweisungspraxis beitragen und die Unterschiede zwischen den Einrichtungen verringern. Für die Eingriffsplanung wird Softwareunterstützung bei der Annulus-Dimensionierung, der Beurteilung des Gefäßzugangs, der Bewertung des koronaren Risikos und der Auswahl der Implantate bieten. Klappen von Unternehmen mit interoperabler digitaler Infrastruktur könnten sich durch die Kombination von Software mit ihren Verfahren für implantierbare Klappen differenzieren. Daher ergibt sich ein kommerzieller Wert, der über reine Softwareeinnahmen hinausgeht, da digitale Lösungen die Akzeptanz geeigneter Klappen erhöhen.
Marktchancen für Aortenklappen
Ausweitung der Behandlung für bisher unterversorgte Patientengruppen
Prognosen zum Markt für Aortenklappen deuten auf ein Potenzial hin, Patientengruppen, die aufgrund von Alter, Symptomen, Anatomie oder unklaren Interventionsschwellenwerten bisher hauptsächlich durch Beobachtung behandelt wurden, gezielter anzusprechen. Klinische Studien zur Früherkennung von Herzfehlern können die Anzahl der Patienten, die einer strukturellen Herzuntersuchung unterzogen werden, erhöhen, sofern sich signifikante Vorteile für die Behandlungsergebnisse nachweisen lassen. Hersteller können dieses Potenzial nutzen, indem sie Klappen mit hoher Haltbarkeit, vorhersagbarer Implantation und günstiger Hämodynamik entwickeln. Auch Gesundheitssysteme können von einer Früherkennung profitieren, wenn dadurch Krankenhausaufenthalte und das Fortschreiten der Erkrankung reduziert werden. Strategische Prioritäten sollten die Generierung von Evidenz, gesundheitsökonomische Analysen, die Weiterbildung von Ärzten und Partnerschaften mit Überweisungsnetzwerken umfassen. Unternehmen, die vor einer formalen Indikationserweiterung glaubwürdige Behandlungspfade etablieren, sind möglicherweise besser positioniert, um neue klinische Erkenntnisse in nachhaltiges Wachstum der Eingriffe umzusetzen.
Lokalisierte Fertigung und Marktzugangspartnerschaften
Schwellenländer bieten die Chance, lokale Fertigung mit internationaler klinischer Expertise zu kombinieren, um die Verfügbarkeit und Erschwinglichkeit von Herzklappen zu verbessern. Die heimische Produktion kann den Logistikaufwand reduzieren, Lieferketten verkürzen und die öffentliche Beschaffung unterstützen, insbesondere dort, wo Regierungen eine größere Resilienz in der Medizintechnik anstreben. Unternehmen können je nach regulatorischen Anforderungen und Marktgröße Lizenzvereinbarungen, Auftragsfertigung, Vertriebspartnerschaften oder lokale Montage anstreben. Erfolgreiche Strategien sollten strenge Qualitätssysteme beibehalten und gleichzeitig Preis- und Servicemodelle an die lokalen Erstattungsbedingungen anpassen. Schulungspartnerschaften mit führenden Herzkliniken können zudem das Vertrauen der Ärzte stärken und Referenzzentren etablieren. Diese Chance ist besonders relevant im asiatisch-pazifischen Raum, wo große Patientenzahlen, eine wachsende kardiovaskuläre Infrastruktur und das Interesse der Regierungen an der Herstellung fortschrittlicher Medizinprodukte die langfristige Marktentwicklung fördern können.
Aktuelle Entwicklungen
- Juli 2026: Edwards Lifesciences Corporation veröffentlichte die Ergebnisse des zweiten Quartals 2026. Der Umsatz mit TAVR belief sich auf 1,26 Milliarden US-Dollar, was einem Wachstum von 11,3 % gegenüber dem Vorjahr entspricht. Das Unternehmen hob zudem seine währungsbereinigte Umsatzwachstumsprognose für TAVR im Jahr 2026 auf 8–9 % an. Dies spiegelt die anhaltende Nachfrage nach seinem Portfolio für strukturelle Herzerkrankungen sowie die stetig wachsende Akzeptanz des Verfahrens in den USA und auf internationalen Märkten wider.
- Mai 2026: Medtronic plc veröffentlichte die Ergebnisse der dreijährigen SMART-Studie, in der Evolut TAVR mit SAPIEN bei Patienten mit kleinem Aortenanulus verglichen wurde. Das Unternehmen berichtete über eine anhaltende Überlegenheit von Evolut hinsichtlich einzelner und kombinierter hämodynamischer Parameter nach drei Jahren und stärkte damit die klinischen Belege für die Behandlung von Patienten mit anatomisch anspruchsvoller Aortenstenose.
- September 2025: Medtronic plc brachte nach der Zulassung durch die CDSCO das Evolut FX+ TAVI-System in Indien auf den Markt. Das System verfügt über größere Fenster im Rahmen, die den Zugang zu den Koronararterien bei nachfolgenden Eingriffen erleichtern sollen, und nutzt gleichzeitig die bewährte Evolut-Plattform. Mit dieser Markteinführung stärkte Medtronic sein Angebot an transkathetergestützten Aortenklappenimplantaten in einem sich rasant entwickelnden Markt für strukturelle Herzerkrankungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -