
Mercato delle valvole cardiache aortiche: dimensioni, quota e previsioni 2034
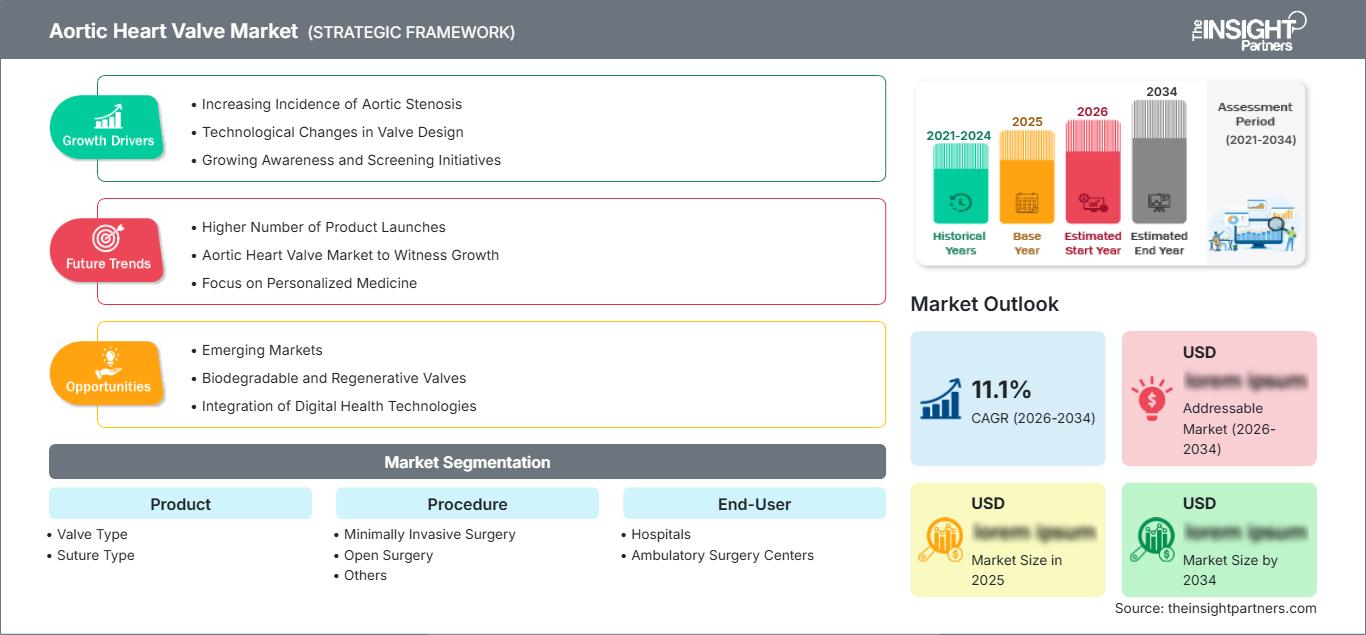
Dimensioni e previsioni del mercato delle valvole cardiache aortiche (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (tipo di valvola, tipo di sutura); procedura (chirurgia mininvasiva, chirurgia a cielo aperto, altre); utente finale (ospedali, centri di chirurgia ambulatoriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013449
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
6,68 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,37 %
Tasso di crescita
Mercato di riferimento
91,81 miliardi di dollari USA
(2026-2034)
Il mercato delle valvole cardiache aortiche aveva un valore di 6,68 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,77 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,37% nel periodo 2026-2034. Il mercato comprende le valvole di ricambio utilizzate negli interventi chirurgici e transcatetere, con un'innovazione di prodotto sempre più focalizzata su durata, prestazioni emodinamiche, flessibilità del sistema di rilascio e gestione a lungo termine dei pazienti affetti da patologie della valvola aortica.
Il Nord America rimane un mercato strutturalmente importante nell'analisi delle dimensioni del mercato delle valvole cardiache aortiche , grazie a programmi consolidati per le cardiopatie strutturali, elevati tassi di diagnosi, centri cardiologici specializzati e ampi percorsi di rimborso. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 7,5-8,5% nel periodo 2026-2034, mentre l'intervento precoce, l'ampliamento dei criteri di eleggibilità per la TAVR e le evidenze cliniche a supporto del trattamento di popolazioni di pazienti più ampie sono alla base di una crescita sostenuta della procedura.
Analisi e approfondimenti sul mercato delle valvole cardiache aortiche
- Nord America: Nel 2025 il Nord America rappresentava una quota del 40-44% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% tra il 2026 e il 2034 , grazie a infrastrutture cardiache avanzate, alla maturità dei sistemi di rimborso e all'espansione delle procedure transcatetere.
- USA: Nel 2025 gli Stati Uniti hanno rappresentato il 74-78% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,6-8,6% nel periodo 2026-2034 , grazie all'adozione della TAVR e alle reti di riferimento specializzate.
- Europa: Nel 2025 l'Europa deteneva una quota del 27-31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034 , con Germania, Francia, Regno Unito, Italia e Spagna che rappresentano i principali centri di adozione di procedure e tecnologie.
- Asia Pacifico: la regione Asia-Pacifico ha rappresentato una quota del 18-22% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,5-10,5% nel periodo 2026-2034 , con Cina, Giappone, Corea del Sud, India e Australia a trainare l'espansione delle procedure.
- Il segmento più ampio, quello relativo alle tipologie di valvole , deteneva una quota di mercato del 58-63% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% nel periodo 2026-2034 , grazie alla differenziazione dei portafogli di valvole biologiche e transcatetere.
- Segmento ad alta crescita: la chirurgia mininvasiva rappresentava una quota di mercato del 48-53% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10,5% nel periodo 2026-2034 , grazie a tempi di recupero più brevi e alla maggiore diffusione delle procedure.
- Aziende chiave analizzate nel dettaglio: Edwards Lifesciences Corporation, Artivion, Inc., Medtronic plc, Abbott Laboratories, LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc., Boston Scientific Corporation e Symetis SA.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle valvole cardiache aortiche si è evoluto da una sostituzione prevalentemente chirurgica a cielo aperto verso un ecosistema cardiaco strutturale più ampio che include l'impianto transcatetere, l'ingegneria tissutale, l'imaging avanzato, il perfezionamento dei sistemi di rilascio e le strategie di gestione valvolare a lungo termine. Le tendenze produttive più dinamiche includono l'attenzione al trattamento del tessuto bioprotesico, al design della struttura, alla durata dei lembi valvolari, alla flessibilità del catetere e all'affidabilità della produzione. La proposta di valore, pertanto, sarà maggiormente determinata dai risultati clinici e dall'efficacia della procedura piuttosto che dalla disponibilità delle valvole.
La crescita futura andrà oltre i maturi mercati occidentali, poiché i centri cardiologici dell'Asia-Pacifico e di alcuni paesi del Medio Oriente miglioreranno le proprie capacità in ambito di cardiologia strutturale grazie a quadri normativi che favoriscono la tecnologia minimamente invasiva, la generazione di dati clinici, la formazione dei medici e le piattaforme per cateteri. Si osserva inoltre una tendenza verso sistemi di rilascio più piccoli, un migliore accesso coronarico, una maggiore durata e tecnologie valve-in-valve.
Ambito del rapporto sul mercato delle valvole cardiache aortiche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,68 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,77 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle valvole cardiache aortiche
Il mercato delle valvole cardiache aortiche è influenzato dalla crescente incidenza clinica della stenosi aortica, dall'invecchiamento della popolazione, dal miglioramento della diagnosi ecocardiografica e dal crescente ricorso a team cardiologici multidisciplinari per la gestione dei pazienti. La domanda si suddivide tra valvole chirurgiche, valvole transcatetere, sistemi di rilascio e tecnologie utilizzate nelle procedure. L'ospedale continua a essere l'acquirente principale, sebbene i centri cardiologici abbiano acquisito maggiore influenza nella scelta della tecnologia in base ai risultati ottenuti.
Nella catena del valore, vengono acquisiti i tessuti biologici, i polimeri, i metalli, i componenti del sistema di rilascio, le tecnologie di rivestimento e le lavorazioni meccaniche di precisione necessari per realizzare il sistema impiantabile. La solidità dell'offerta richiede la convalida della sterilizzazione, la lavorazione dei tessuti, i sistemi di controllo qualità, specifiche capacità produttive e la regolamentazione. Le economie di scala continuano ad essere importanti, poiché la convalida clinica, la robustezza della produzione e la sorveglianza post-commercializzazione rappresentano elevate barriere all'ingresso.
L'analisi del mercato delle valvole cardiache aortiche indica che la concorrenza si concentra sempre più su evidenze cliniche, durata, facilità di impianto, accesso coronarico e pianificazione del trattamento a lungo termine. Edwards Lifesciences Corporation è ben posizionata grazie alla sua tecnologia transcatetere e alle sue tecnologie chirurgiche, mentre Medtronic plc compete con la sua piattaforma Evolut e con la sua infrastruttura di tecnologie per la cardiologia strutturale. Abbott Laboratories e Boston Scientific Corporation, tra gli altri, contribuiscono ad aumentare la concorrenza con le loro offerte cardiovascolari.
Si osserva un cambiamento negli investimenti strategici, che si orientano verso l'estensione delle indicazioni terapeutiche, il miglioramento dei sistemi di somministrazione, i dati clinici e la commercializzazione geografica. Artivion, Inc., LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc. e Symetis SA offrono tecnologie specializzate o competenze in ambito cardiovascolare. Il vantaggio competitivo si basa sempre più su flussi di lavoro procedurali, dati sulla durata del trattamento, familiarità con il prodotto da parte dei medici, capacità produttive e capacità di gestione del ciclo di vita del prodotto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle valvole cardiache aortiche: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle valvole cardiache aortiche
Nel 2025, il Nord America deteneva una quota di mercato del 40-44% nel settore delle valvole cardiache aortiche e si prevede una crescita annua composta (CAGR) del 7,5-8,5% fino al 2034. Quest'area beneficia di una concentrazione di know-how cardiovascolare, di capacità di imaging avanzate, di approcci multidisciplinari consolidati e di processi di rimborso relativamente sviluppati. Gli Stati Uniti sono responsabili della maggior parte del fatturato in questa regione, mentre il Canada contribuisce con i ricavi derivanti dai centri cardiologici e dai programmi di sostituzione valvolare finanziati dal governo. La diagnosi precoce e il crescente utilizzo di opzioni di trattamento transcatetere continuano ad aumentare il volume delle procedure.
In termini di concorrenza in questa regione, alcune delle aziende includono Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, tra le altre. Il volume delle procedure è diventato sempre più dipendente dall'accesso coronarico, dalla durata delle valvole, dalla modalità di esecuzione delle procedure, dall'età dei pazienti, dall'anatomia dei pazienti, nonché dalla potenziale necessità di futuri reinterventi.
Mercato statunitense delle valvole cardiache aortiche
Secondo l'Aortic Heart Valve Market Report, nel 2025 gli Stati Uniti rappresentavano il 74-78% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 7,6-8,6% nel periodo 2026-2034. Questa posizione di leadership è dovuta alla presenza di una solida infrastruttura per la TAVR ( sostituzione valvolare aortica transcatetere ), all'elevata concentrazione di specialisti, ai percorsi di rimborso e all'alto volume di procedure. Edwards Lifesciences Corporation e Medtronic plc detengono posizioni di mercato dominanti, mentre Abbott Laboratories e Boston Scientific Corporation partecipano a un panorama competitivo più ampio nel settore delle valvole cardiache strutturali.
Le tendenze nelle applicazioni si stanno orientando verso trattamenti meno invasivi, invii più precoci e assistenza a vita. Gli ospedali valutano le valvole in base agli esiti procedurali, alla durata della degenza, al tasso di complicanze, all'accesso coronarico e alla longevità. Le procedure ambulatoriali e a bassa complessità potrebbero potenzialmente acquisire maggiore importanza se la selezione dei pazienti e le infrastrutture lo consentissero, ma le sostituzioni valvolari complesse vengono eseguite solo in ospedali e centri di cardiologia.
Mercato europeo della valvola cardiaca aortica
Nel 2025 l'Europa ha rappresentato il 27-31% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,8% fino al 2034. La Germania si afferma come attore principale, grazie a un'infrastruttura cardiaca all'avanguardia, mentre Regno Unito, Francia, Italia e Spagna contribuiscono al volume delle procedure. L'armonizzazione di normative e linee guida continua a influenzare l'adozione del mercato, ma permangono differenze significative nei modelli di rimborso.
Nel Regno Unito, programmi ben sviluppati per le patologie cardiache strutturali si accompagnano a una gestione efficiente dell'assistenza sanitaria e alla crescente importanza degli interventi basati sull'evidenza. La Germania vanta un'infrastruttura avanzata per i centri cardiologici e un'accessibilità relativamente elevata alle procedure. La Francia possiede un solido sistema di assistenza terziaria, mentre Italia e Spagna stanno lavorando per ampliare l'accessibilità alle procedure attraverso la specializzazione e gli investimenti sanitari a livello regionale.
Mercato delle valvole cardiache aortiche nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato compresa tra il 18% e il 22% , con una crescita prevista a un tasso annuo composto (CAGR) del 9,5-10,5% fino al 2034. La Cina è leader nell'espansione regionale, seguita da Giappone, Corea del Sud, India e Australia. L'aumento dello screening cardiovascolare, la formazione specialistica, la produzione nazionale e l'espansione dei centri per le cardiopatie strutturali favoriscono l'adozione di queste tecnologie. Il Giappone mantiene un livello di maturità tecnologica elevato, mentre Cina e India offrono notevoli opportunità di espansione.
Il sostegno politico e la modernizzazione degli ospedali sono particolarmente importanti nei mercati emergenti. La produzione locale può migliorare l'accessibilità economica e la disponibilità delle forniture, mentre i programmi di formazione per i medici accelerano l'adozione di tecniche minimamente invasive. La crescente consapevolezza della stenosi aortica e un accesso più ampio all'ecocardiografia dovrebbero favorire una diagnosi precoce. Si prevede un aumento dell'attività competitiva, poiché le aziende nazionali e multinazionali cercano approvazioni normative e partnership.
Mercato delle valvole cardiache aortiche in Medio Oriente e Africa
Si prevede che il mercato delle valvole cardiache aortiche in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034 , con l'Arabia Saudita in testa alla classifica regionale per l'adozione, seguita da Emirati Arabi Uniti e Sudafrica. Gli investimenti in ospedali di terzo livello, centri cardiovascolari e infrastrutture mediche favoriscono la disponibilità delle procedure, in particolare nelle principali aree urbane e nei sistemi sanitari pubblici.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando capacità cardiologiche avanzate attraverso la modernizzazione degli ospedali e il reclutamento di specialisti. Il Sudafrica rimane un punto di accesso fondamentale per le cure cardiovascolari di alto livello nell'Africa subsahariana, mentre il resto del Medio Oriente e dell'Africa si trova ad affrontare maggiori vincoli infrastrutturali e di accessibilità economica. Gli investimenti nel settore energetico nelle economie del Golfo supportano indirettamente la modernizzazione dell'assistenza sanitaria, creando condizioni favorevoli per le tecnologie cardiache di ultima generazione.
Analisi di segmentazione
Prodotto
Il segmento principale del mercato delle valvole cardiache aortiche è rappresentato dai prodotti , con un tasso di crescita annuo composto (CAGR) previsto tra il 7,8% e l'8,8% nel periodo 2026-2034 . La differenziazione dei prodotti si basa sempre più sull'architettura valvolare, sulla durabilità dei tessuti, sul profilo di rilascio, sull'emodinamica e sulla compatibilità procedurale. I produttori stanno dando priorità alle tecnologie che migliorano la precisione dell'impianto, supportando al contempo futuri interventi e la gestione a lungo termine del paziente. Le decisioni di acquisto tengono sempre più conto delle evidenze cliniche, dell'efficienza procedurale, della frequenza di sostituzione e del costo complessivo del trattamento.
- Tipologia di valvola: Le valvole bioprotesiche e le valvole transcatetere rappresentano categorie di prodotto strategicamente importanti perché molti pazienti e medici prediligono soluzioni basate sui tessuti che riducono la necessità di terapia anticoagulante a lungo termine. La domanda è influenzata da età, anatomia, rischio chirurgico, aspettative di durata e pianificazione di futuri interventi.
- Tipo di sutura: le configurazioni con e senza sutura rispondono a diverse esigenze procedurali. Le valvole con sutura rimangono consolidate nella chirurgia convenzionale, mentre i modelli che riducono al minimo le suture mirano a ridurre i tempi di intervento. La loro rilevanza strategica dipende dalle preferenze del chirurgo, dall'idoneità anatomica, dal flusso di lavoro di impianto e dall'esperienza dell'istituzione.
Procedura
Si prevede che il segmento delle procedure del mercato delle valvole cardiache aortiche crescerà a un tasso di crescita annuo composto (CAGR) dell'8,8-9,8% nel periodo 2026-2034 , riflettendo la continua transizione verso interventi basati su catetere e meno invasivi. La scelta della procedura dipende dal rischio chirurgico, dall'età, dall'anatomia, dalla patologia valvolare, dalla durata prevista e dalla valutazione del team cardiologico. Gli ospedali organizzano sempre più i percorsi di cardiologia strutturale attorno a diagnostica per immagini, intervento, anestesia e monitoraggio post-procedura, a supporto di decisioni terapeutiche standardizzate.
- Chirurgia mininvasiva: gli approcci mininvasivi stanno acquisendo importanza strategica perché tempi di recupero più brevi e una riduzione del trauma procedurale possono migliorare l'accettazione da parte del paziente. L'adozione è più forte laddove laboratori di cateterizzazione, sistemi di imaging, team specializzati e meccanismi di rimborso supportano programmi di chirurgia cardiaca strutturale ad alto volume.
- Chirurgia a cielo aperto: la chirurgia a cielo aperto rimane essenziale per i pazienti più giovani, in caso di anatomia complessa, per le procedure cardiache concomitanti e per i casi che richiedono soluzioni chirurgiche durature. Il suo ruolo rimane strategicamente importante perché non tutti i pazienti sono anatomicamente o clinicamente idonei all'intervento transcatetere.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034 , con gli ospedali che manterranno il ruolo dominante poiché la sostituzione valvolare complessa richiede diagnostica per immagini avanzata, chirurgia cardiaca, monitoraggio intensivo e competenze multidisciplinari. Le decisioni di acquisto tengono sempre più conto del volume delle procedure, degli esiti clinici, della compatibilità delle apparecchiature, dei requisiti di formazione e del costo totale di proprietà all'interno delle reti istituzionali.
- Ospedali: Gli ospedali rimangono i principali utilizzatori finali perché forniscono team cardiologici multidisciplinari, supporto chirurgico, laboratori di cateterizzazione, diagnostica per immagini avanzata e cure post-operatorie intensive. Le strutture con elevati volumi di pazienti sono particolarmente influenti nell'adozione clinica e nella formazione dei medici.
- Centri di chirurgia ambulatoriale: I centri di chirurgia ambulatoriale rappresentano un contesto emergente in cui è possibile eseguire interventi a basso rischio, accuratamente selezionati, con tempi di osservazione più brevi. La loro adozione dipende dalla complessità della procedura, dalle normative vigenti, dalle capacità anestesiologiche, dalla disponibilità di un servizio di emergenza e dai sistemi di rimborso locali.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Assistenza del team cardiologico |
Maturo |
|
Centri di chirurgia ambulatoriale |
Basso |
Assistenza per soggiorni brevi |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato delle valvole cardiache aortiche
Aumento della prevalenza della malattia valvolare aortica legata all'età
Con l'invecchiamento della popolazione, aumenta il numero di pazienti predisposti alla stenosi aortica calcifica, anche grazie al miglioramento dello screening ecocardiografico prima del deterioramento delle condizioni di salute. In questo modo, si assisterà a un'espansione della popolazione potenzialmente idonea al trattamento, spingendo le organizzazioni sanitarie a creare percorsi di riferimento standardizzati. L'impatto sul business va oltre la sostituzione valvolare, poiché l'ampliamento delle diagnosi coinvolgerà la diagnostica per immagini, i rinvii a specialisti, la cateterizzazione, l'anestesia e il follow-up post-operatorio. Le aziende traggono vantaggio da una diagnosi precoce che porta a procedure standardizzate. D'altro canto, l'aumento dell'aspettativa di vita impone standard elevati per la longevità e la gestione a lungo termine, incentivando le aziende a investire nell'ingegneria tissutale, nel miglioramento della funzionalità delle cuspidi valvolari e nella tecnologia valve-in-valve.
Passaggio a interventi di sostituzione valvolare meno invasivi
L'aumento degli approcci minimamente invasivi sta influenzando l'economia e i flussi di lavoro della sostituzione della valvola aortica. La TAVR (sostituzione valvolare aortica transcatetere) potrebbe contribuire a ridurre il numero di ricoveri ospedalieri e i tempi di recupero nella popolazione di pazienti idonea. Di conseguenza, gli ospedali dovrebbero istituire programmi dedicati per la cardiologia strutturale. Un maggior numero di procedure eseguite contribuirebbe a migliorare la competenza dei medici e le procedure chirurgiche, favorendo l'adozione della tecnologia. L'impatto commerciale è particolarmente rilevante quando le evidenze cliniche consentono un maggiore accesso alla tecnologia, ampliando la popolazione di pazienti candidabili alla procedura. Vi è un elemento di posizionamento competitivo in termini di sistema di erogazione, precisione di impianto, accesso coronarico, performance emodinamica e reinterventi.
Espansione delle infrastrutture strutturali e vitali nelle economie emergenti
I crescenti investimenti in ospedali cardiologici all'avanguardia nella regione Asia-Pacifico e Medio Oriente hanno aperto nuove opportunità per i dispositivi di sostituzione valvolare. Paesi come Cina, India, Corea del Sud, Arabia Saudita ed Emirati Arabi Uniti stanno sviluppando le proprie competenze in termini di servizi specialistici, strutture di diagnostica per immagini e formazione medica, consentendo l'esecuzione di interventi complessi anche al di fuori di pochi ospedali di terzo livello. Ciò è stato reso possibile dalle capacità produttive locali, che contribuiranno ad attenuare i problemi di approvvigionamento e a rendere i dispositivi più accessibili. Tuttavia, le aziende che desiderano entrare in questi mercati dovrebbero tenere conto dei sistemi di rimborso, normativi, di approvvigionamento e di formazione specifici di ciascun Paese. La collaborazione con ospedali, distributori e medici in questi Paesi potrebbe accelerare l'adozione di tali dispositivi.
Tendenze future del mercato delle valvole cardiache aortiche
Maggiore enfasi sulla gestione completa della valvola durante l'intero ciclo di vita.
Le tendenze del mercato delle valvole cardiache aortiche si concentrano sempre più sulla gestione a vita piuttosto che su un singolo intervento di sostituzione. I pazienti più giovani e in buona salute pongono maggiori sfide in termini di durata, ulteriori interventi valvola-in-valvola, accesso coronarico e rischi di reintervento. Pertanto, i produttori di dispositivi dovrebbero essere pronti a sviluppare piattaforme compatibili con ulteriori interventi e a produrre dati a lungo termine sulla loro sicurezza ed efficacia. La selezione del dispositivo può tenere conto della pianificazione del trattamento basata su immagini, della valutazione anatomica specifica del paziente e del registro a lungo termine. Gli ospedali possono valutare i dispositivi non solo in termini di efficacia procedurale, ma anche in base alle loro prestazioni a distanza di diversi anni dall'intervento. Ciò conferirà un vantaggio ai produttori che dispongono di una varietà di dispositivi e della capacità di produrre dati clinici.
Diagnosi e pianificazione delle procedure supportate dall'intelligenza artificiale
Le potenziali aree di impatto in cui l'intelligenza artificiale giocherà un ruolo includono la selezione dei pazienti, l'interpretazione delle immagini, la pianificazione delle procedure e il monitoraggio post-procedura. Le analisi automatizzate di ecocardiografia e tomografia computerizzata potrebbero aiutare i medici a identificare i pazienti che necessitano di ulteriori valutazioni e caratterizzazioni specialistiche prima delle procedure di sostituzione valvolare. A lungo termine, ci si potrebbe aspettare che tali strumenti di supporto decisionale contribuiscano a uniformare le procedure di invio dei pazienti e a ridurre la variabilità tra le diverse strutture. Per la pianificazione delle procedure, saranno disponibili software di supporto per il dimensionamento dell'anello valvolare, la valutazione dell'accesso, la valutazione del rischio coronarico e la scelta dei dispositivi. Le valvole di aziende con infrastrutture digitali interoperabili potrebbero essere differenziate combinando il software con le loro procedure per i dispositivi impiantabili. Pertanto, esiste un valore commerciale che va oltre i semplici ricavi del software, poiché le soluzioni digitali aumentano l'adozione di valvole appropriate.
Opportunità di mercato per le valvole cardiache aortiche
Ampliare le opzioni di trattamento per i gruppi di pazienti precedentemente svantaggiati.
Le previsioni sul mercato delle valvole cardiache aortiche indicano un'opportunità per rivolgersi a popolazioni di pazienti storicamente gestite tramite sorveglianza a causa di età, sintomi, anatomia o soglie di intervento incerte. La ricerca clinica che esamina l'intervento precoce può ampliare il numero di pazienti indirizzati alla valutazione strutturale del cuore, qualora le evidenze dimostrino benefici significativi in termini di esiti. I produttori possono cogliere questa opportunità sviluppando valvole con profili di durabilità elevati, impianto prevedibile ed emodinamica favorevole. Anche i sistemi sanitari possono beneficiare di un intervento precoce se questo riduce i ricoveri ospedalieri successivi e la progressione della malattia. Le priorità strategiche dovrebbero includere la generazione di evidenze, l'analisi economico-sanitaria, la formazione dei medici e le partnership con le reti di riferimento. Le aziende che stabiliscono percorsi di trattamento credibili prima dell'espansione formale delle indicazioni potrebbero essere in una posizione migliore per convertire le nuove evidenze cliniche in una crescita sostenibile delle procedure.
Partnership per la produzione locale e l'accesso al mercato.
Le economie emergenti offrono l'opportunità di combinare la produzione locale con l'esperienza clinica internazionale per migliorare l'accessibilità economica e la disponibilità delle valvole cardiache. La produzione nazionale può ridurre i rischi logistici, accorciare le catene di approvvigionamento e supportare gli appalti del settore pubblico, soprattutto laddove i governi mirano a una maggiore resilienza della produzione di dispositivi medici. Le aziende possono optare per accordi di licenza, produzione su contratto, partnership di distribuzione o assemblaggio locale, a seconda dei requisiti normativi e delle dimensioni del mercato. Le strategie di successo dovrebbero mantenere rigorosi sistemi di qualità, adattando al contempo i modelli di prezzo e di servizio alle condizioni di rimborso locali. Le partnership di formazione con i principali ospedali cardiologici possono inoltre accelerare la fiducia dei medici e favorire la creazione di centri di riferimento. L'opportunità è particolarmente rilevante nella regione Asia-Pacifico, dove l'ampia popolazione di pazienti, l'espansione delle infrastrutture cardiovascolari e l'interesse governativo per la produzione di dispositivi medici avanzati possono supportare lo sviluppo del mercato a lungo termine.
Sviluppi recenti
- Luglio 2026: Edwards Lifesciences Corporation ha pubblicato i risultati del secondo trimestre 2026, con un fatturato derivante dalla TAVR pari a 1,26 miliardi di dollari, in crescita dell'11,3% rispetto all'anno precedente. L'azienda ha inoltre rivisto al rialzo le previsioni di crescita del fatturato della TAVR a valuta costante per il 2026, portandole all'8-9%, a testimonianza della continua domanda per il suo portafoglio di dispositivi per la cardiochirurgia e della costante adozione delle procedure negli Stati Uniti e nei mercati internazionali.
- Maggio 2026: Medtronic plc ha pubblicato i risultati triennali dello studio SMART, che ha confrontato la TAVR Evolut con SAPIEN in pazienti con anelli aortici di piccole dimensioni. L'azienda ha confermato la superiorità di Evolut in termini di parametri emodinamici individuali e compositi a tre anni, rafforzando le evidenze cliniche relative al trattamento di pazienti con stenosi aortica anatomicamente complessa.
- Settembre 2025: Medtronic plc ha lanciato in India il sistema TAVI Evolut FX+ a seguito dell'approvazione del CDSCO. Il sistema incorpora finestre di accesso più ampie, progettate per facilitare l'accesso coronarico durante le procedure successive, pur mantenendo la consolidata piattaforma Evolut. Il lancio ha rafforzato l'offerta di Medtronic nel settore delle valvole aortiche transcatetere in un mercato in rapida espansione delle cardiopatie strutturali.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -