
Mercado de válvulas cardíacas aórticas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de válvulas cardíacas aórticas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (tipo de válvula, tipo de sutura); procedimiento (cirugía mínimamente invasiva, cirugía abierta, otros); usuario final (hospitales, centros de cirugía ambulatoria) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013449
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
6.680 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.770 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,37 %
Índice de crecimiento
Mercado potencial
91.810 millones de dólares estadounidenses
(2026-2034)
El mercado de válvulas cardíacas aórticas alcanzó un valor de 6.680 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 13.770 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,37 % durante el período 2026-2034. Este mercado abarca válvulas de reemplazo utilizadas en intervenciones quirúrgicas y por cateterismo, y la innovación de productos se centra cada vez más en la durabilidad, el rendimiento hemodinámico, la flexibilidad del sistema de administración y el manejo a largo plazo de los pacientes con enfermedad de la válvula aórtica.
América del Norte sigue siendo un mercado estructuralmente importante en el análisis del tamaño del mercado de válvulas cardíacas aórticas , respaldado por programas consolidados de cardiopatías estructurales, altas tasas de diagnóstico, centros cardíacos especializados y amplias vías de reembolso. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7,5 % al 8,5 % durante el período 2026-2034, mientras que la intervención temprana, la ampliación de los criterios de elegibilidad para la TAVR y la evidencia clínica que respalda el tratamiento de poblaciones de pacientes más amplias sustentan el crecimiento sostenido de los procedimientos.
Evaluación y perspectivas del mercado de válvulas cardíacas aórticas
- América del Norte: América del Norte representó una participación del 40-44% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5-8,5% entre 2026 y 2034 , respaldada por una infraestructura cardíaca avanzada, la madurez de los sistemas de reembolso y la expansión de los procedimientos transcatéter.
- EE. UU.: Estados Unidos representó entre el 74 % y el 78 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,6 % durante el período 2026-2034 , impulsado por la adopción de TAVR y las redes de derivación de especialistas.
- Europa: Europa representó entre el 27 % y el 31 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % durante el período 2026-2034 , siendo Alemania, Francia, el Reino Unido, Italia y España los principales centros de adopción de procedimientos y tecnologías.
- Asia Pacífico: Asia Pacífico representó una participación del 18-22% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,5% durante el período 2026-2034 , con China, Japón, Corea del Sur, India y Australia impulsando la expansión de los procedimientos.
- Segmento más grande: El tipo de válvula representó una cuota de mercado del 58-63% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,8% durante el período 2026-2034 , lo que refleja la diferenciación de las carteras de válvulas biológicas y transcatéter.
- Segmento de alto crecimiento: La cirugía mínimamente invasiva representó una cuota de mercado del 48-53% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,5% durante el período 2026-2034 , gracias a los menores plazos de recuperación y la mayor adopción de los procedimientos.
- Empresas clave analizadas en detalle: Edwards Lifesciences Corporation, Artivion, Inc., Medtronic plc, Abbott Laboratories, LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc., Boston Scientific Corporation y Symetis SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de las válvulas aórticas ha evolucionado desde el reemplazo quirúrgico abierto predominante hacia un ecosistema más amplio de cardiopatías estructurales que incorpora la implantación transcatéter, la ingeniería de tejidos, las técnicas de imagen avanzadas, el perfeccionamiento de los sistemas de administración y las estrategias de gestión de la válvula a lo largo de su vida útil. Las tendencias dinámicas de producción incluyen un enfoque en el tratamiento del tejido bioprotésico, el diseño del armazón, la durabilidad de las valvas, la flexibilidad del catéter y la fiabilidad de la fabricación. Por lo tanto, la propuesta de valor estará más determinada por los resultados clínicos y la eficacia del procedimiento que por la disponibilidad de la válvula.
El crecimiento futuro trascenderá los mercados occidentales consolidados, ya que los centros cardíacos de Asia-Pacífico y algunos países de Oriente Medio mejorarán sus capacidades en cardiología estructural mediante marcos regulatorios que favorecen la tecnología mínimamente invasiva, la generación de datos clínicos, la formación médica y las plataformas de cateterismo. Asimismo, se observa una tendencia hacia sistemas de administración más pequeños, un mejor acceso coronario, mayor durabilidad y tecnologías de válvula dentro de válvula.
Alcance del informe de mercado de la válvula cardíaca aórtica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.680 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,37% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de válvulas cardíacas aórticas
El mercado de válvulas cardíacas aórticas está condicionado por la creciente incidencia de la estenosis aórtica, el envejecimiento de la población, la mejora del diagnóstico ecocardiográfico y el aumento de las derivaciones de pacientes a equipos multidisciplinarios de cardiología. La demanda se divide entre válvulas quirúrgicas, válvulas transcatéter, sistemas de liberación y las tecnologías utilizadas en los procedimientos. El hospital sigue siendo el principal comprador, si bien los centros cardíacos han adquirido mayor influencia en la elección de la tecnología en función de sus resultados.
En la cadena de valor, se adquieren los tejidos biológicos, polímeros, metales, componentes del sistema de administración, tecnologías de recubrimiento y mecanizado de precisión necesarios para fabricar el sistema implantable. La solidez del suministro requiere validación de la esterilización, procesamiento de tejidos, sistemas de control de calidad, capacidades de fabricación específicas y regulación. Las economías de escala siguen siendo importantes, ya que la validación clínica, la solidez de la producción y la vigilancia posterior a la comercialización representan importantes barreras de entrada.
El análisis del mercado de válvulas cardíacas aórticas indica que la competencia se concentra cada vez más en torno a la evidencia clínica, la durabilidad, la facilidad de implantación, el acceso coronario y la planificación del tratamiento a largo plazo. Edwards Lifesciences Corporation goza de una sólida posición gracias a su tecnología transcatéter y sus tecnologías quirúrgicas, mientras que Medtronic plc compite con su plataforma Evolut y su infraestructura de tecnologías para cardiopatías estructurales. Abbott Laboratories y Boston Scientific Corporation, entre otras, contribuyen a la creciente competencia con su oferta de productos cardiovasculares.
Se observa un cambio en las inversiones estratégicas hacia la ampliación de indicaciones, los avances en los sistemas de administración, los datos clínicos y la comercialización geográfica. Artivion, Inc., LivaNova PLC, Venus MedTech (Hangzhou) Inc., LifeNet Health, St. Jude Medical, Inc. y Symetis SA ofrecen tecnologías especializadas o experiencia en cardiología. La ventaja competitiva se basa cada vez más en los flujos de trabajo de los procedimientos, los datos de durabilidad, la familiaridad de los médicos, la capacidad de fabricación y las capacidades de gestión a lo largo del ciclo de vida del producto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de válvulas cardíacas aórticas: Perspectivas estratégicas
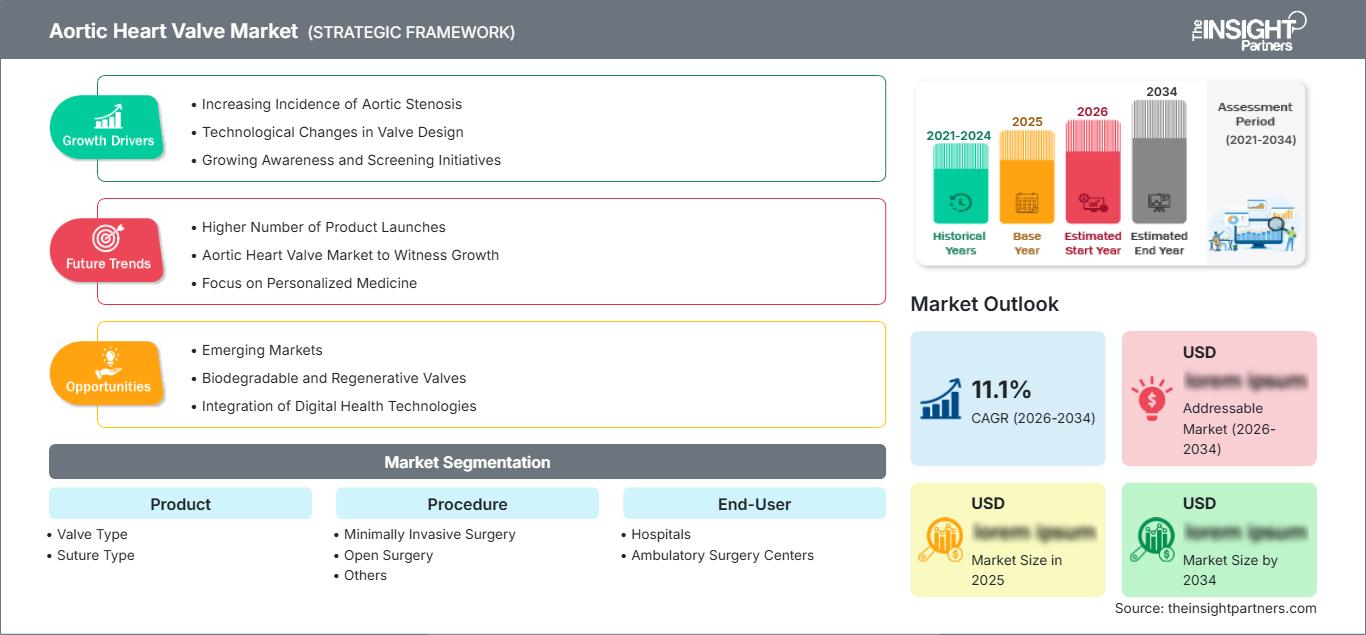
Perspectivas regionales
Mercado norteamericano de válvulas cardíacas aórticas
América del Norte representó entre el 40 % y el 44 % de la cuota de mercado de la válvula aórtica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % hasta 2034. Esta región se beneficia de la concentración de conocimientos cardiovasculares, capacidades avanzadas de diagnóstico por imagen, enfoques de equipos cardíacos de eficacia probada y procesos de reembolso relativamente desarrollados. Estados Unidos genera la mayor parte de los ingresos en esta región, mientras que Canadá aporta ingresos a través de centros cardíacos y programas gubernamentales de reemplazo valvular. El diagnóstico precoz y el uso cada vez mayor de tratamientos mediante cateterismo siguen incrementando el volumen de procedimientos.
En cuanto a la competencia en esta región, algunas de las empresas incluyen Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories y Boston Scientific Corporation, entre otras. El volumen de procedimientos depende cada vez más del acceso coronario, la durabilidad de las válvulas, la forma de realizar los procedimientos, la edad y la anatomía de los pacientes, así como la posible necesidad de futuras reintervenciones.
Mercado de válvulas cardíacas aórticas en EE. UU.
Según el Informe del Mercado de Válvulas Cardíacas Aórticas , Estados Unidos representó entre el 74 % y el 78 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,6 % durante el período 2026-2034 . Esta posición se debe a la presencia de una sólida infraestructura para TAVR, una importante concentración de especialistas, vías de reembolso y un elevado volumen de procedimientos. Edwards Lifesciences Corporation y Medtronic plc ostentan posiciones dominantes en el mercado, mientras que Abbott Laboratories y Boston Scientific Corporation participan en un panorama competitivo más amplio dentro del sector de la cardiología.
Las tendencias en las aplicaciones se orientan hacia tratamientos mínimamente invasivos, derivaciones más tempranas y atención de por vida. Los hospitales evalúan las válvulas según los resultados del procedimiento, la duración de la estancia hospitalaria, las tasas de complicaciones, el acceso coronario y la longevidad. Los procedimientos ambulatorios y de menor complejidad podrían adquirir mayor relevancia si la selección de pacientes y la infraestructura lo permiten, pero los reemplazos valvulares complejos se realizan únicamente en hospitales y centros de cardiología.
Mercado europeo de válvulas cardíacas aórticas
Europa representó entre el 27 % y el 31 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,8 % hasta 2034. Alemania se consolida como un actor clave, impulsada por su avanzada infraestructura cardíaca, mientras que el Reino Unido, Francia, Italia y España contribuyen al volumen de procedimientos. La armonización de las normativas y directrices sigue influyendo en la adopción del mercado, pero existen diferencias significativas en los modelos de reembolso.
En el Reino Unido, los programas de cardiología estructural bien desarrollados van de la mano de la contratación de servicios sanitarios y la creciente importancia de las intervenciones basadas en la evidencia. Alemania cuenta con una infraestructura avanzada de centros cardíacos y una accesibilidad relativamente alta a los procedimientos. Francia posee un sólido sistema de atención terciaria, mientras que Italia y España trabajan para ampliar la accesibilidad a los procedimientos mediante la especialización y las inversiones en atención sanitaria a nivel regional.
Mercado de válvulas cardíacas aórticas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 18 % y el 22 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % hasta 2034. China lidera la expansión regional, seguida de Japón, Corea del Sur, India y Australia. El aumento de los programas de detección cardiovascular, la formación de especialistas, la fabricación nacional y la expansión de los centros de cardiología estructural impulsan su adopción. Japón se mantiene tecnológicamente avanzado, mientras que China e India ofrecen importantes oportunidades de expansión.
El apoyo político y la modernización hospitalaria son especialmente importantes en los mercados emergentes. La fabricación local puede mejorar la asequibilidad y la disponibilidad de suministros, mientras que los programas de formación médica aceleran la adopción de técnicas mínimamente invasivas. Una mayor concienciación sobre la estenosis aórtica y un mayor acceso a la ecocardiografía deberían favorecer un diagnóstico precoz. Se prevé un aumento de la competencia a medida que las empresas nacionales y multinacionales busquen aprobaciones regulatorias y alianzas estratégicas.
Mercado de válvulas cardíacas aórticas en Oriente Medio y África
Se prevé que el mercado de válvulas cardíacas aórticas en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,0 % entre 2026 y 2034 , con Arabia Saudita a la cabeza de la adopción regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La inversión en hospitales terciarios, centros cardiovasculares e infraestructura médica favorece la disponibilidad de procedimientos, especialmente en las principales áreas urbanas y en los sistemas de salud públicos.
Arabia Saudita y los Emiratos Árabes Unidos están desarrollando capacidades cardíacas avanzadas mediante la modernización de hospitales y la contratación de especialistas. Sudáfrica sigue siendo una puerta de entrada clave para la atención cardiovascular sofisticada en el África subsahariana, mientras que el resto de Oriente Medio y África enfrenta mayores limitaciones de infraestructura y asequibilidad. La inversión en el sector energético de las economías del Golfo apoya indirectamente la modernización de la atención médica, creando condiciones favorables para las tecnologías cardíacas de alta gama.
Análisis de segmentación
Producto
El producto constituye el segmento principal del mercado de válvulas cardíacas aórticas, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7,8 % al 8,8 % durante el período 2026-2034 . La diferenciación del producto se basa cada vez más en la arquitectura de la válvula, la durabilidad del tejido, el perfil de liberación, la hemodinámica y la compatibilidad con el procedimiento. Los fabricantes priorizan las tecnologías que mejoran la precisión de la implantación, al tiempo que facilitan futuras intervenciones y el manejo a largo plazo del paciente. Las decisiones de adquisición buscan cada vez más un equilibrio entre la evidencia clínica, la eficiencia del procedimiento, la frecuencia de reemplazo y la rentabilidad total del tratamiento.
- Tipo de válvula: Las válvulas bioprotésicas y las válvulas transcatéter representan categorías de productos estratégicamente importantes, ya que muchos pacientes y médicos prefieren soluciones basadas en tejidos que reducen la necesidad de anticoagulación a largo plazo. La demanda está determinada por la edad, la anatomía, el riesgo quirúrgico, las expectativas de durabilidad y la planificación de futuras intervenciones.
- Tipo de sutura: Las configuraciones con y sin sutura satisfacen diferentes requisitos procedimentales. Las válvulas con sutura siguen siendo habituales en la cirugía convencional, mientras que los diseños que minimizan la sutura buscan reducir el tiempo del procedimiento. Su relevancia estratégica depende de la preferencia del cirujano, la idoneidad anatómica, el flujo de trabajo de implantación y la experiencia institucional.
Procedimiento
Se prevé que el segmento de procedimientos del mercado de válvulas cardíacas aórticas crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 % durante el período 2026-2034 , lo que refleja la continua tendencia hacia intervenciones menos invasivas y basadas en catéteres. La selección del procedimiento depende del riesgo quirúrgico, la edad, la anatomía, la patología valvular, la durabilidad esperada y la evaluación del equipo cardiológico. Los hospitales organizan cada vez más los protocolos de cardiopatías estructurales en torno a la imagenología, la intervención, la anestesia y la monitorización posterior al procedimiento, lo que facilita la toma de decisiones de tratamiento estandarizadas.
- Cirugía mínimamente invasiva: Los enfoques mínimamente invasivos están adquiriendo importancia estratégica debido a que los períodos de recuperación más cortos y la reducción del trauma del procedimiento pueden mejorar la aceptación por parte del paciente. Su adopción es mayor en aquellos lugares donde los laboratorios de cateterismo, los sistemas de imagen, los equipos capacitados y los mecanismos de reembolso respaldan programas de cirugía cardíaca estructural de alto volumen.
- Cirugía abierta: La cirugía abierta sigue siendo esencial para pacientes jóvenes, casos con anatomía compleja, procedimientos cardíacos concomitantes y aquellos que requieren soluciones quirúrgicas duraderas. Su papel sigue siendo estratégicamente importante, ya que no todos los pacientes son anatómicamente o clínicamente aptos para la intervención transcatéter.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % durante el período 2026-2034 , y los hospitales mantendrán el papel dominante, ya que el reemplazo valvular complejo requiere imágenes avanzadas, cirugía cardíaca, monitorización intensiva y experiencia multidisciplinaria. Las decisiones de compra incorporan cada vez más el volumen de procedimientos, los resultados clínicos, la compatibilidad de los equipos, los requisitos de capacitación y el costo total de propiedad en las redes institucionales.
- Hospitales: Los hospitales siguen siendo los principales usuarios finales, ya que proporcionan equipos multidisciplinarios de cardiología, apoyo quirúrgico, laboratorios de cateterismo, diagnóstico por imagen avanzado y cuidados postoperatorios intensivos. Las instituciones con un alto volumen de pacientes son particularmente influyentes en la adopción clínica y la formación de médicos.
- Centros de Cirugía Ambulatoria: Los centros de cirugía ambulatoria representan un entorno emergente donde se pueden realizar intervenciones de bajo riesgo cuidadosamente seleccionadas con períodos de observación más cortos. Su adopción depende de la complejidad del procedimiento, las condiciones regulatorias, las capacidades de anestesia, el respaldo de emergencia y los marcos de reembolso locales.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Atención en equipo para el corazón |
Maduro |
|
Centros de cirugía ambulatoria |
Bajo |
Cuidado de corta estancia |
Emergente |
Factores que impulsan el crecimiento del mercado de válvulas cardíacas aórticas y análisis de su impacto
Aumento de la prevalencia de la enfermedad de la válvula aórtica relacionada con la edad.
A medida que la población envejece, aumenta el número de pacientes propensos a la estenosis aórtica calcificada, sumado a la mejora en la detección mediante ecocardiografía antes del deterioro de su estado de salud. De esta forma, se ampliará la población susceptible de tratamiento, lo que impulsará a las organizaciones sanitarias a crear vías de derivación. El impacto comercial va más allá del reemplazo valvular, ya que la ampliación del diagnóstico incluirá pruebas de imagen, derivaciones, cateterismo, anestesia y seguimiento postoperatorio. Las empresas se benefician cuando el diagnóstico precoz conduce a derivaciones estandarizadas para procedimientos. Por otro lado, el aumento de la esperanza de vida establece estándares elevados para la longevidad y la gestión de la salud a lo largo de la vida, lo que impulsa a las empresas a invertir en ingeniería de tejidos, mejora del funcionamiento de las valvas y tecnología de válvula dentro de válvula.
Transición hacia un reemplazo valvular menos invasivo
El auge de los enfoques mínimamente invasivos está influyendo en la economía y los flujos de trabajo del reemplazo de la válvula aórtica. La TAVR podría contribuir a reducir el número de hospitalizaciones y el tiempo de recuperación en la población de pacientes adecuada. En consecuencia, sería necesario que los hospitales establecieran programas específicos para sus programas de cardiopatías estructurales. Un mayor número de procedimientos realizados ayudaría a mejorar la competencia de los médicos y las operaciones, lo que contribuiría a aumentar la tasa de adopción. El impacto comercial es especialmente importante cuando la evidencia clínica permite un mayor acceso a la tecnología al ampliar la población candidata al procedimiento. Existe un componente de posicionamiento competitivo en términos de sistema de administración, precisión de implantación, acceso coronario, rendimiento hemodinámico y reintervenciones.
Expansión de la infraestructura estructural clave en las economías emergentes.
La creciente inversión en hospitales cardíacos de vanguardia en la región de Asia-Pacífico y Oriente Medio ha abierto nuevas oportunidades para los dispositivos de reemplazo valvular. Países como China, India, Corea del Sur, Arabia Saudita y los Emiratos Árabes Unidos están desarrollando su experiencia en servicios especializados, instalaciones de diagnóstico por imagen y formación médica, lo que permite realizar intervenciones complejas fuera de los hospitales terciarios. Esto ha sido posible gracias a la capacidad de producción local, que contribuirá a mitigar el problema de la oferta y a reducir los costos. Sin embargo, las empresas que deseen ingresar a estos mercados deben tener en cuenta los sistemas de reembolso, regulación, adquisición y capacitación propios de cada país. La colaboración con hospitales, distribuidores y profesionales clínicos en estos países podría acelerar su adopción.
Tendencias futuras del mercado de válvulas cardíacas aórticas
Mayor énfasis en la gestión de válvulas a lo largo de su vida útil.
Las tendencias del mercado de válvulas cardíacas aórticas se centran cada vez más en la gestión a lo largo de la vida útil del dispositivo, en lugar de un único reemplazo. Los pacientes más jóvenes y sanos presentan mayores desafíos en cuanto a durabilidad, reintervenciones de válvula dentro de válvula, acceso coronario y riesgos de reoperación. Por lo tanto, los fabricantes de dispositivos deben estar preparados para desarrollar plataformas compatibles con futuras intervenciones y generar datos a largo plazo sobre su seguridad y eficacia. La selección del dispositivo puede tener en cuenta la planificación del tratamiento basada en imágenes, la evaluación anatómica específica del paciente y el registro a largo plazo. Los hospitales pueden considerar los dispositivos no solo en función de su eficacia en el procedimiento, sino también de su rendimiento tras varios años de la intervención. Esto beneficiará a los fabricantes que cuenten con una variedad de dispositivos y la capacidad de generar datos clínicos.
Diagnóstico y planificación de procedimientos con apoyo de IA
Las áreas de impacto potencial en las que la inteligencia artificial desempeñará un papel importante incluyen la selección de pacientes, la interpretación de imágenes, la planificación de procedimientos y el monitoreo posterior al procedimiento. Los análisis automatizados de imágenes de ecocardiografía y tomografía computarizada podrían ayudar a los médicos a identificar a los pacientes que requieren una evaluación y caracterización especializada adicional antes de los procedimientos de reemplazo valvular. A largo plazo, se espera que estas herramientas de apoyo a la toma de decisiones contribuyan a la uniformidad en las derivaciones y disminuyan la variabilidad entre centros. Para la planificación de procedimientos, habrá asistencia de software para el dimensionamiento del anillo valvular, la evaluación del acceso, la evaluación del riesgo coronario y la selección de dispositivos. Las válvulas de empresas con infraestructura digital interoperable podrían diferenciarse mediante la integración de software con sus procedimientos para dispositivos implantables. Por lo tanto, existe un valor comercial que va más allá de los ingresos puramente de software, ya que las soluciones digitales aumentan la adopción de válvulas apropiadas.
Oportunidades de mercado para la válvula cardíaca aórtica
Ampliar el tratamiento para grupos de pacientes que anteriormente no recibían atención médica.
Las previsiones del mercado de válvulas cardíacas aórticas indican una oportunidad para abordar poblaciones de pacientes históricamente gestionadas mediante vigilancia debido a la edad, los síntomas, la anatomía o la incertidumbre sobre los umbrales de intervención. La investigación clínica que examina la intervención temprana puede aumentar el número de pacientes derivados para una evaluación cardíaca estructural si la evidencia demuestra beneficios significativos en los resultados. Los fabricantes pueden aprovechar esta oportunidad desarrollando válvulas con perfiles de durabilidad robustos, implantación predecible y hemodinámica favorable. Los sistemas de salud también pueden beneficiarse de una intervención temprana si reduce las hospitalizaciones posteriores y la progresión de la enfermedad. Las prioridades estratégicas deben incluir la generación de evidencia, el análisis económico de la salud, la formación médica y las alianzas con redes de derivación. Las empresas que establecen vías de tratamiento creíbles antes de la expansión formal de la indicación pueden estar mejor posicionadas para convertir la evidencia clínica emergente en un crecimiento sostenible de los procedimientos.
Alianzas para la fabricación local y el acceso al mercado
Las economías emergentes ofrecen la oportunidad de combinar la fabricación local con la experiencia clínica internacional para mejorar la asequibilidad y la disponibilidad de las válvulas cardíacas. La producción nacional puede reducir la exposición logística, acortar las cadenas de suministro y respaldar las compras del sector público, especialmente en países que buscan una mayor resiliencia en la fabricación de productos sanitarios. Las empresas pueden optar por la concesión de licencias, la fabricación por contrato, las alianzas de distribución o el ensamblaje local, según los requisitos normativos y la escala del mercado. Las estrategias exitosas deben mantener sistemas de calidad rigurosos, adaptando al mismo tiempo los modelos de precios y servicios a las condiciones de reembolso locales. Las alianzas de formación con hospitales cardíacos líderes también pueden acelerar la confianza de los médicos y establecer centros de referencia. Esta oportunidad es especialmente relevante en la región de Asia-Pacífico, donde la gran población de pacientes, la creciente infraestructura cardiovascular y el interés gubernamental en la fabricación de dispositivos médicos avanzados pueden impulsar el desarrollo del mercado a largo plazo.
Novedades recientes
- Julio de 2026: Edwards Lifesciences Corporation presentó sus resultados del segundo trimestre de 2026, con ventas de TAVR por US$1.260 millones, lo que representa un crecimiento interanual del 11,3%. La compañía también elevó su previsión de crecimiento de ventas de TAVR para 2026 a tipo de cambio constante a un rango del 8-9%, lo que refleja la continua demanda de su cartera de productos para cardiopatías estructurales y la adopción sostenida del procedimiento en los mercados estadounidenses e internacionales.
- Mayo de 2026: Medtronic plc publicó los resultados del ensayo SMART de tres años, que compara Evolut TAVR con SAPIEN en pacientes con anillos aórticos pequeños. La compañía informó de una superioridad continua de Evolut en las medidas hemodinámicas individuales y compuestas a los tres años, lo que refuerza la evidencia clínica sobre el tratamiento de pacientes con estenosis aórtica anatómicamente compleja.
- Septiembre de 2025: Medtronic plc lanzó el sistema Evolut FX+ TAVI en India tras la aprobación de la CDSCO. El sistema incorpora ventanas de marco más grandes diseñadas para facilitar el acceso coronario durante procedimientos posteriores, manteniendo la plataforma Evolut ya consolidada. Este lanzamiento reforzó la oferta de válvulas aórticas transcatéter de Medtronic en un mercado de cardiopatías estructurales en rápido crecimiento.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -